Puntos clave
- Jim Cramer le dijo a un espectador de Mad Money que le gusta más Cloudflare que Akamai, a pesar de haber calificado a Cloudflare como "la acción más cara del mercado".
- Cloudflare cotiza a 169 veces sus ganancias futuras, frente a 12 veces para Akamai, después de crecer un 39% en el tercer trimestre mientras Akamai creció un 6%.
- Cloudflare registró sus primeros ingresos del "Acto 4" en el tercer trimestre, incluidos pagos por ayudar a OpenAI a rastrear de manera más eficiente, pero no ha revelado el monto.
En el programa Mad Money del lunes, Jim Cramer recibió una llamada de un espectador que había comprado Akamai Technologies (AKAM) a $103 y la vio caer a $78.
Cramer culpó de la caída a una venta de bonos convertibles ("hicieron esta gran emisión de bonos convertibles y todos están huyendo de ella"). Ese mismo día, Akamai anunció $2.2 mil millones en bonos convertibles, y la acción cerró en $80.29.
Luego cambió de tema hacia el rival más caro de Akamai, Cloudflare (NET), y su CEO, Matthew Prince, a quien calificó como "la persona real".
"Creo que Cloudflare, aunque es la acción más cara del mercado, me gusta más que Akamai", dijo.
Cramer tiene razón sobre el precio de Cloudflare
Cloudflare cotiza a 169 veces sus ganancias esperadas para los próximos 12 meses. Akamai cotiza a 12 veces, incluso después de cerrar un acuerdo de computación de $11.6 mil millones con Anthropic en septiembre.
La mayor parte de esa brecha se debe al crecimiento. Los ingresos del tercer trimestre de Cloudflare aumentaron un 39% a $782.5 millones, su crecimiento más rápido en casi cuatro años, mientras que los de Akamai aumentaron un 6% a $1.12 mil millones. Y Cloudflare ha tenido esta valoración durante años: 169 veces está cerca de su promedio de 173 veces al cierre de los trimestres desde mediados de 2023.
Los analistas ya esperan mucho
Los analistas esperan que los ingresos de Cloudflare aumenten de $2.17 mil millones en 2025 a $5.09 mil millones en 2028, aproximadamente un 31% anual tanto en 2027 como en 2028.
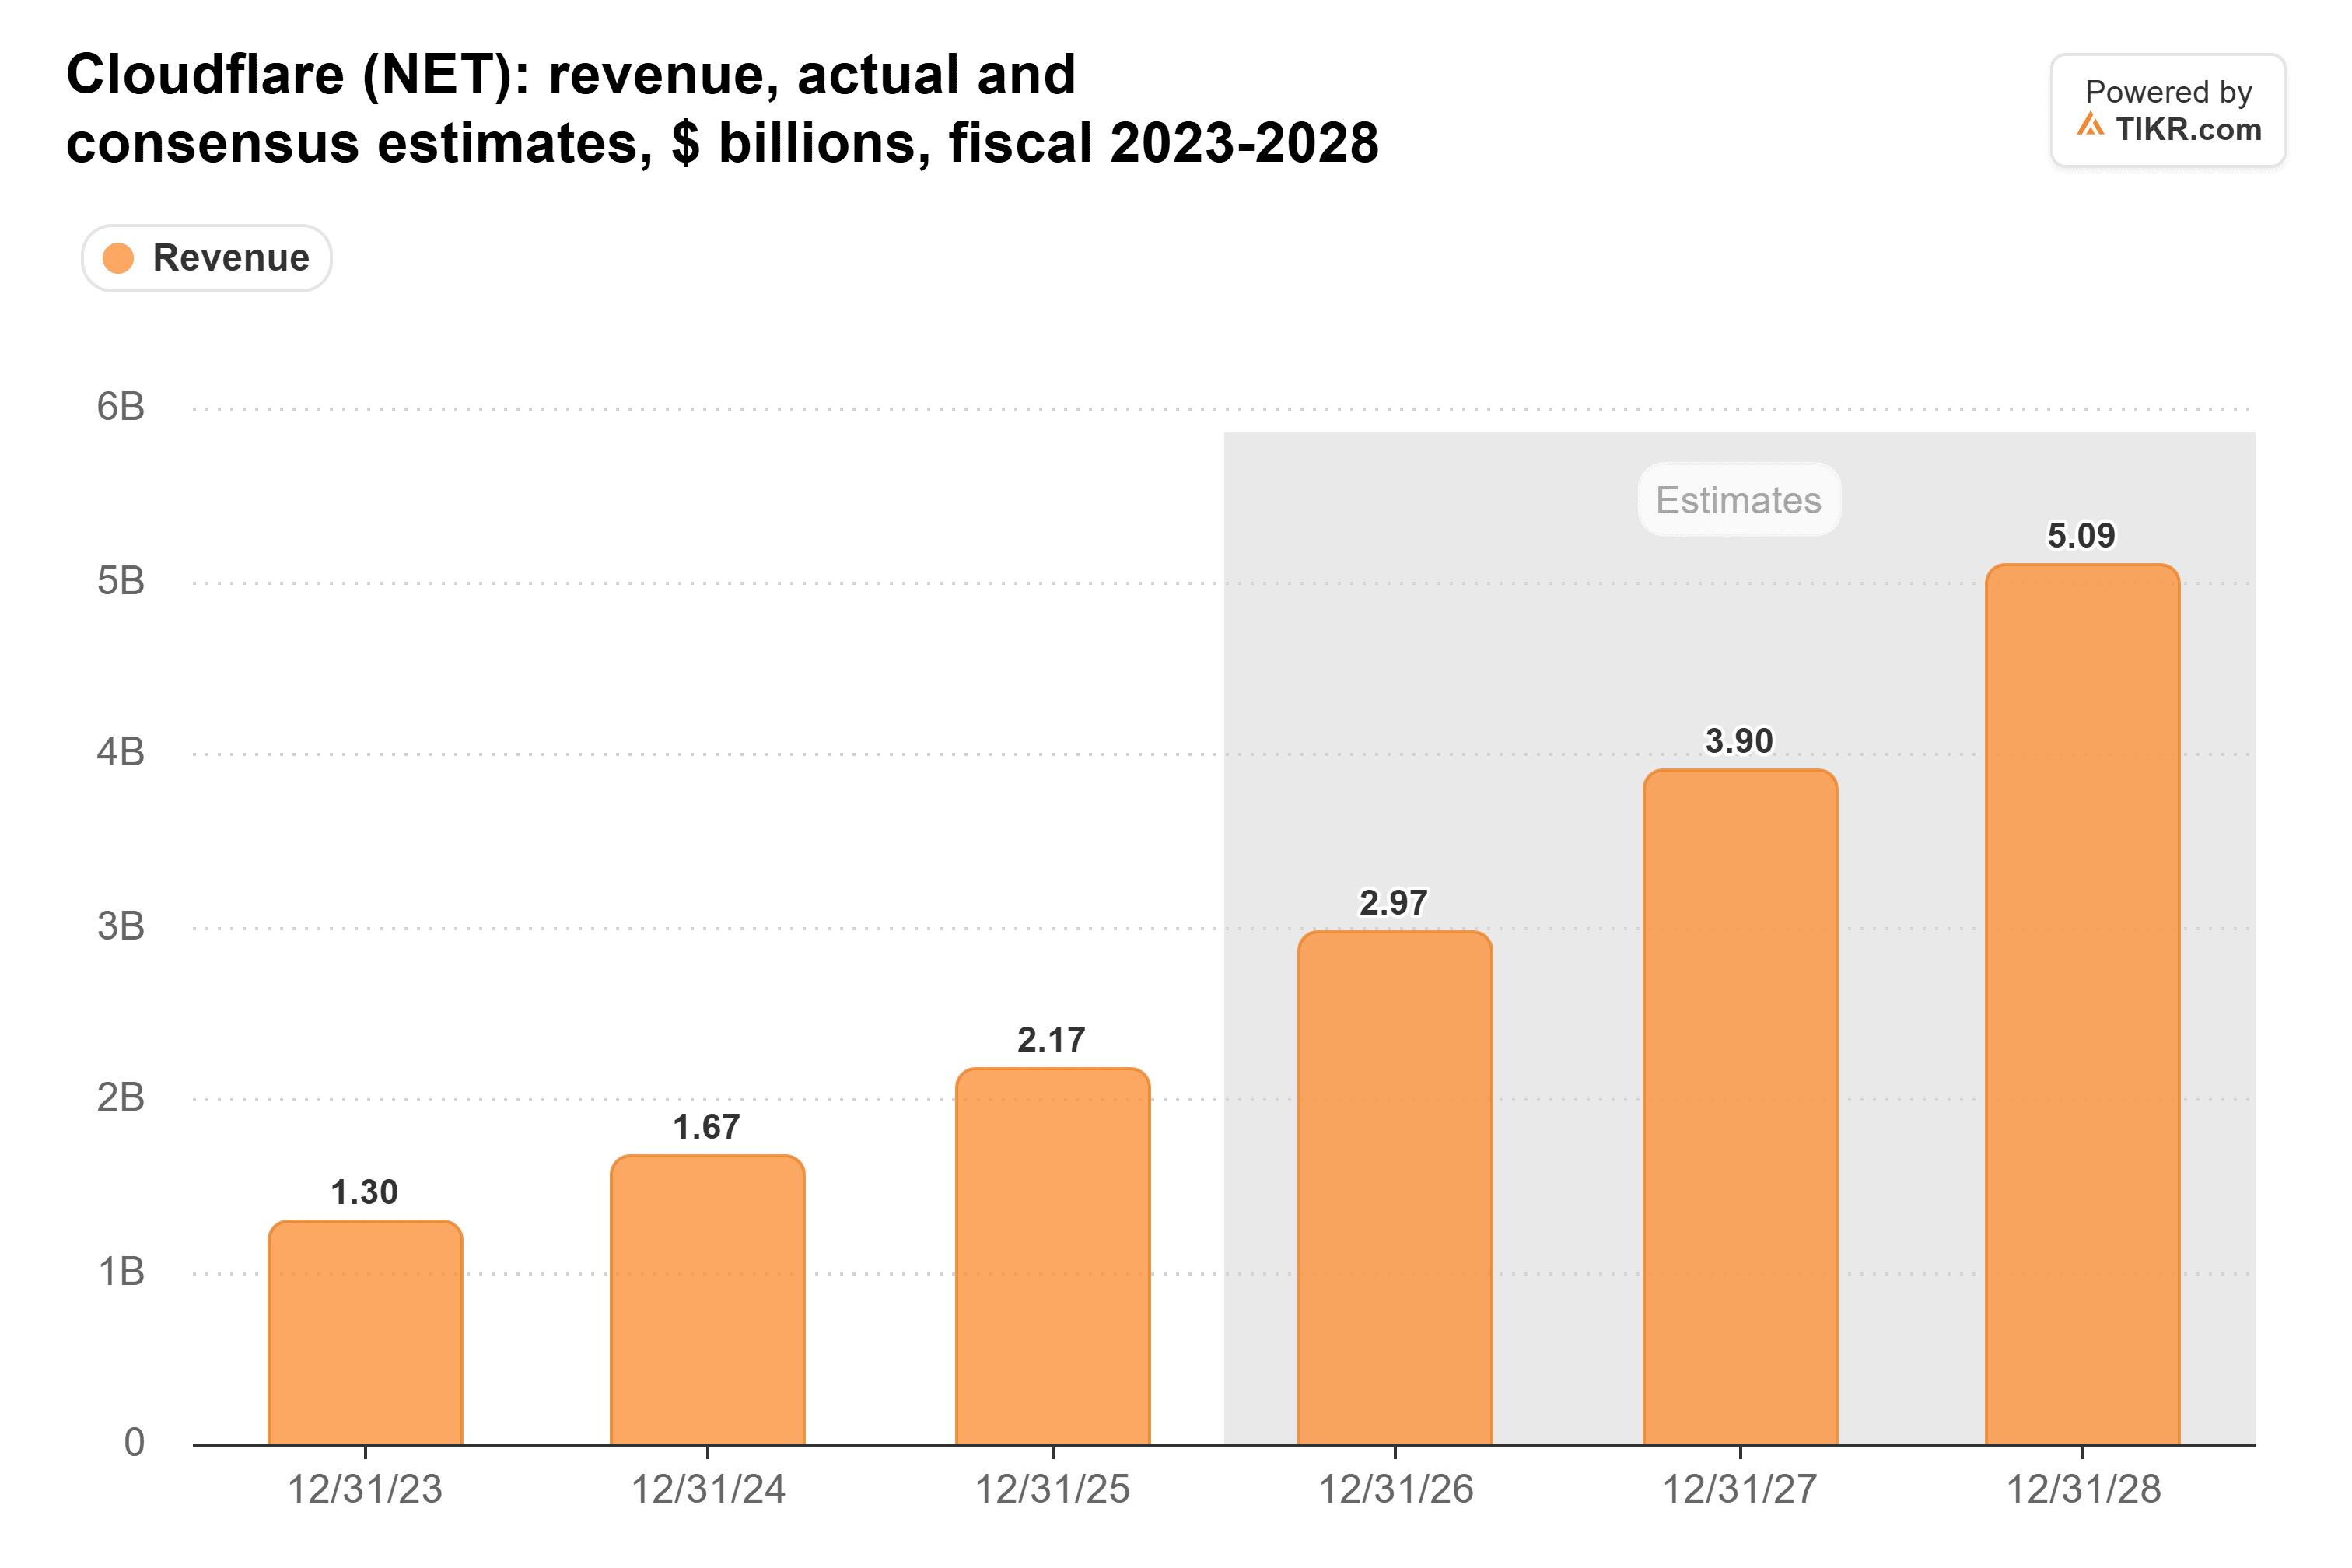
Esos son los ingresos anuales, mientras que el objetivo de la dirección es alcanzar $5 mil millones en ingresos anualizados para el cuarto trimestre de 2028. Un año completo a $5.09 mil millones implica un ritmo en el cuarto trimestre superior a ese objetivo, por lo que, para justificar una valoración de 169 veces, Cloudflare tiene que superar las estimaciones que ya van por delante de su propio objetivo.
Los agentes de IA son la razón por la que podría lograrlo. Cloudflare dijo en su llamada de resultados del segundo trimestre que el tráfico no humano superó al tráfico humano en su red en mayo, y que si las tendencias se mantienen podría alcanzar 1,000 veces el tráfico humano en cinco años.
El tráfico solo ayuda si alguien paga por él. Cloudflare llama a su esfuerzo por desarrollar nuevos modelos de negocio de internet "Acto 4", y Prince dijo que la compañía registró sus primeros ingresos del Acto 4 en el tercer trimestre, incluido un servicio que ayuda a OpenAI a rastrear de manera más eficiente. No ha revelado el monto. Transportar más tráfico también cuesta dinero: el margen bruto GAAP cayó al 71.2% en el tercer trimestre desde el 74.0% del año anterior.
TIKR hace seguimiento de 34 analistas sobre Cloudflare. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Cloudflare, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Cloudflare
Una acción a 169x tiene más espacio para caer
Cloudflare tuvo una probada de ese riesgo el 5 de noviembre, cuando cayó un 8% antes de su informe debido a que el barrido demócrata afectó a las acciones de IA. Se recuperó un 11% al día siguiente con sus resultados, pero un múltiplo de 169x tiene mucho más que ceder en una venta masiva que uno de 12x.
El múltiplo de Akamai está muy por debajo de su propio promedio de cinco años de 16x.
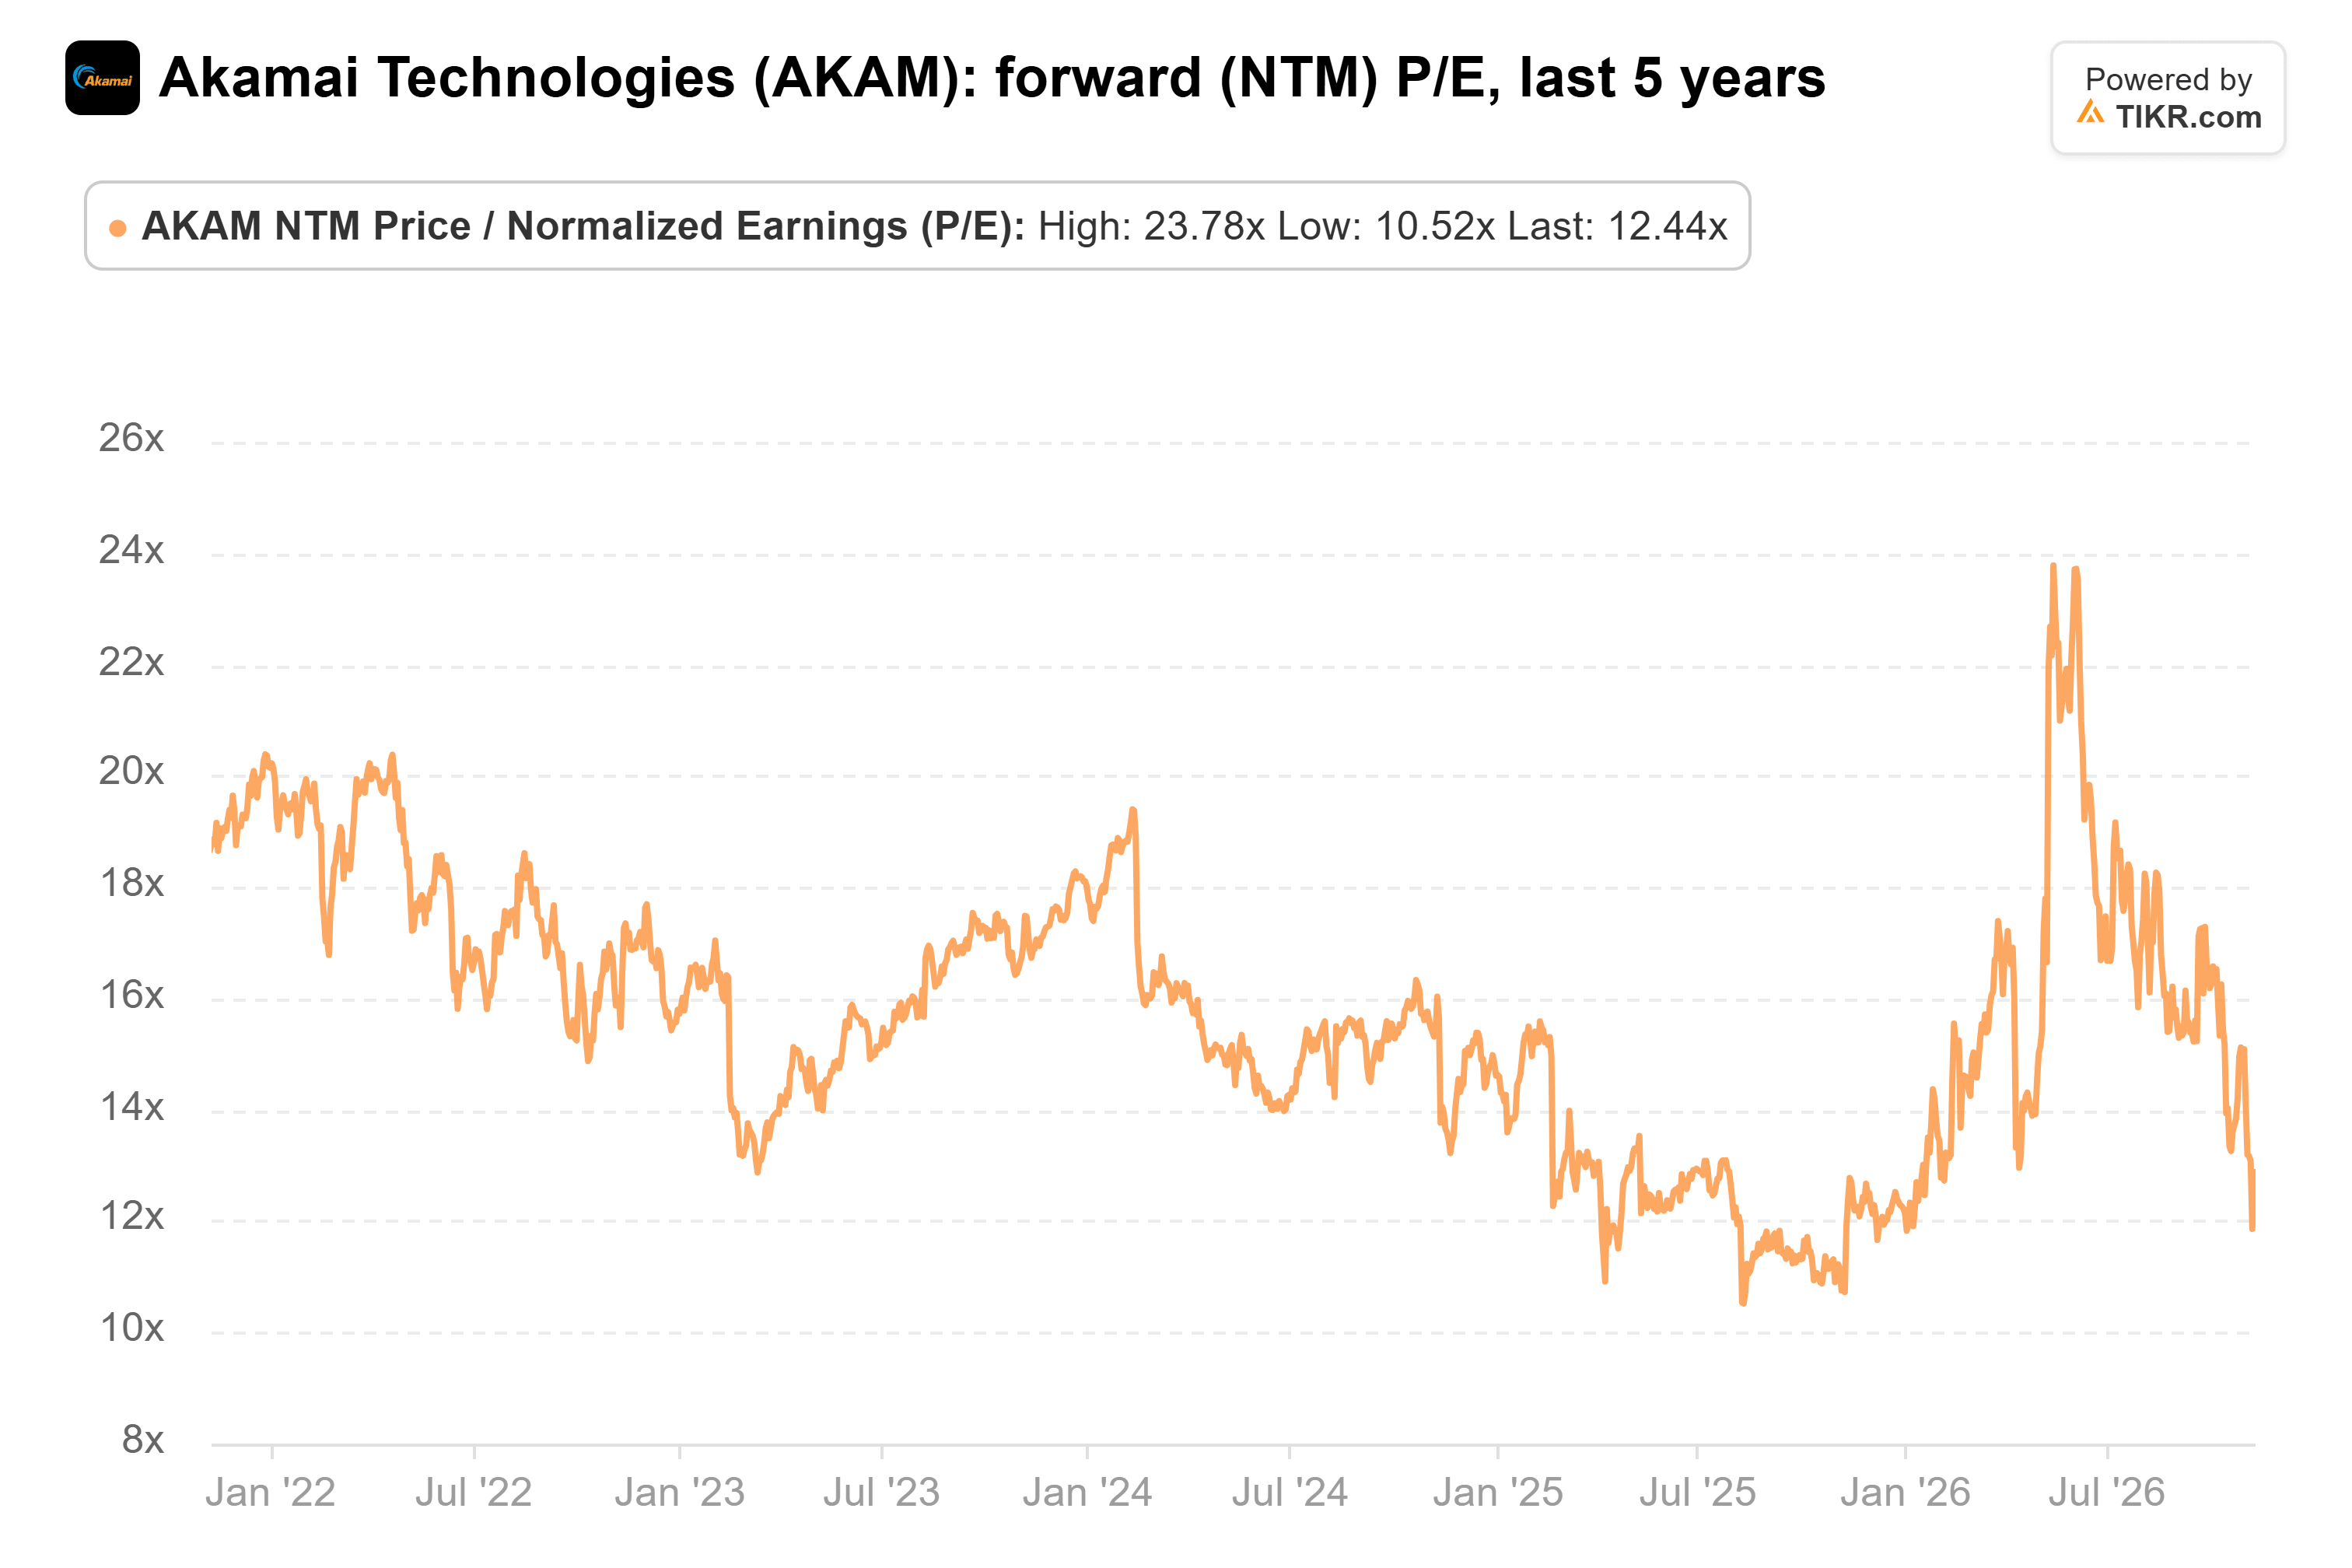
Y Akamai no se queda quieta. La dirección espera un crecimiento de ingresos en 2027 del 17% al 22% en moneda constante, ya que los ingresos por infraestructura en la nube se más que duplican, y unos ingresos totales superiores a $7 mil millones en 2028. Si eso se materializa, la brecha de crecimiento de Cramer se estrecha rápidamente.
El informe de febrero de Cloudflare es la prueba
Puedo ver por qué Cramer prefiere Cloudflare. Creció 6.5 veces más rápido que Akamai en ingresos reportados el trimestre pasado, espera su primera ganancia GAAP en el cuarto trimestre, y su red está frente al tráfico de agentes que Prince espera que inunde la web.
Sin embargo, a 169 veces, mantendría una posición en Cloudflare pequeña hasta que los ingresos del Acto 4 sean lo suficientemente grandes como para revelarlos. El informe del cuarto trimestre, previsto para febrero, debería mostrar si la ganancia GAAP se materializa y traerá las previsiones para 2027 para compararlas con los $3.90 mil millones que esperan los analistas.
Entonces, ¿cuál es el valor real de la acción de Cloudflare?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Cloudflare. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!