Conclusiones Clave
- Los ingresos de AWS de Amazon aumentaron un 39% hasta los $46.0 mil millones en el tercer trimestre, su crecimiento más rápido en casi cinco años.
- Las acciones cayeron un 6.5% en el after-hours después de que el flujo de caja libre acumulado se convirtiera en una salida de $42.4 mil millones.
- Azure de Microsoft creció un 48% y Google Cloud de Alphabet se duplicó, por lo que AWS está creciendo más lentamente que sus dos rivales más grandes.
- El informe del cuarto trimestre a principios de febrero mostrará si el crecimiento de AWS supera el 40% y si el crecimiento de la publicidad alcanza tasas de dos dígitos altas.
El negocio en la nube de Amazon acaba de tener su mejor trimestre en casi cinco años. Aun así, los inversores vendieron las acciones.
Amazon.com (AMZN) reportó ingresos del tercer trimestre de $201.9 mil millones el 29 de octubre, un aumento del 12% pero ligeramente por debajo de los $202.2 mil millones que esperaba Wall Street. Por lo tanto, las acciones cayeron un 6.5% en el after-hours. La mayor preocupación estaba en el estado de flujos de efectivo, donde el flujo de caja libre acumulado se convirtió en una salida de $42.4 mil millones.
Los rivales también hacen que la comparación sea más difícil. Microsoft (MSFT) hizo crecer los ingresos de Azure un 48% hasta $33.2 mil millones en el mismo trimestre. Alphabet (GOOGL) fue más allá, ya que los ingresos de Google Cloud se duplicaron a $30.7 mil millones.
Así que el 39% de AWS se ve excelente por sí solo y simplemente sólido al lado de sus pares. Mientras tanto, Amazon sigue pidiendo prestado para financiar la expansión, con más de $92 mil millones en bonos vendidos este año.
AWS llevó el peso del trimestre
Las cifras principales fueron en su mayoría excelentes:
- Los ingresos de AWS aumentaron un 39% a $46.0 mil millones, una tasa anualizada (run-rate) de $184 mil millones.
- El ingreso operativo subió un 61% a $28.1 mil millones, para un margen operativo récord del 13.9%.
- El beneficio por acción bajó a $1.89 desde $1.95, ya que el año pasado incluyó $9.5 mil millones en ganancias de Anthropic.
El crecimiento de AWS sigue acelerándose, trimestre tras trimestre…
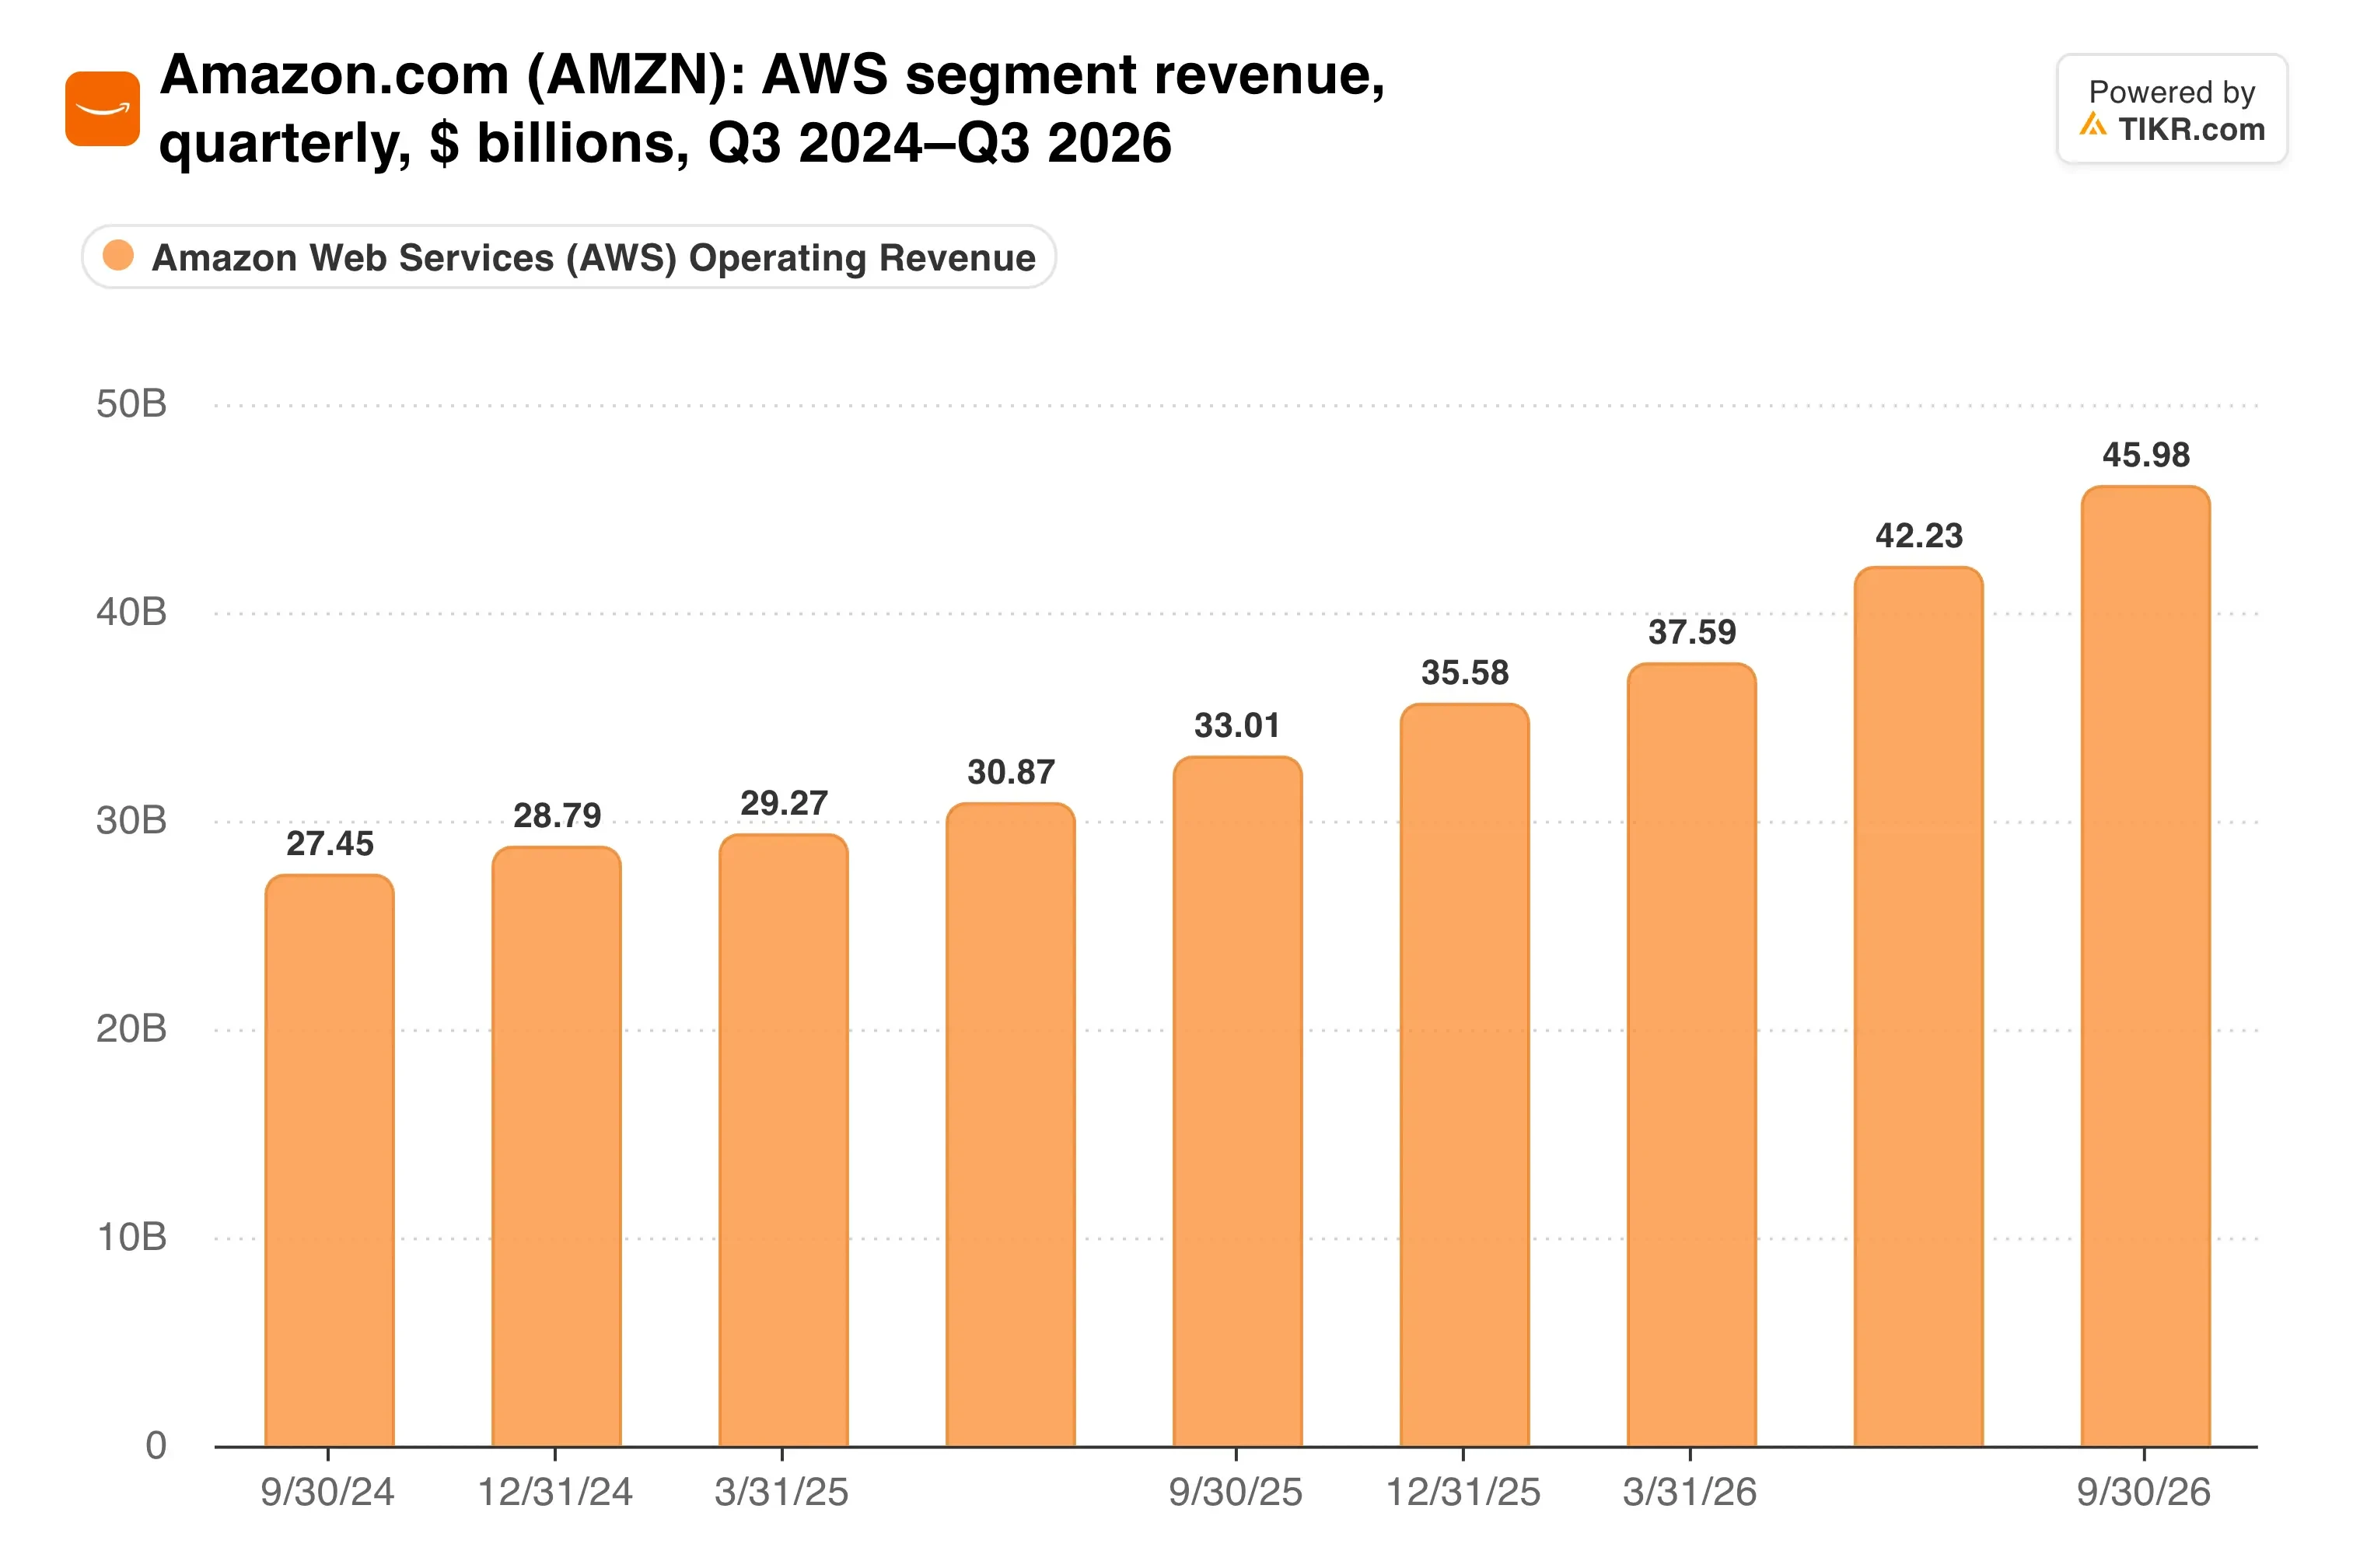
El segmento agregó aproximadamente $13 mil millones de ingresos respecto al año anterior. Eso es aproximadamente el tamaño de una gran empresa de software, y tomó doce meses.
El comercio minorista también hizo su parte. El ingreso operativo de Norteamérica subió a $8.7 mil millones desde $4.8 mil millones con un crecimiento de ventas del 6%. El Prime Day se trasladó al segundo trimestre este año, y Amazon dice que el crecimiento total habría sido aproximadamente 4 puntos porcentuales más alto sin ese cambio.
De dónde viene el beneficio
AWS produjo $17.8 mil millones de ingreso operativo, aproximadamente el 63% del total de la empresa con menos de un cuarto de los ingresos. Su margen operativo alcanzó el 38.7%, y un año antes era del 34.5%.
Esa mezcla sigue elevando el margen consolidado. ¿Hasta dónde ha llegado?
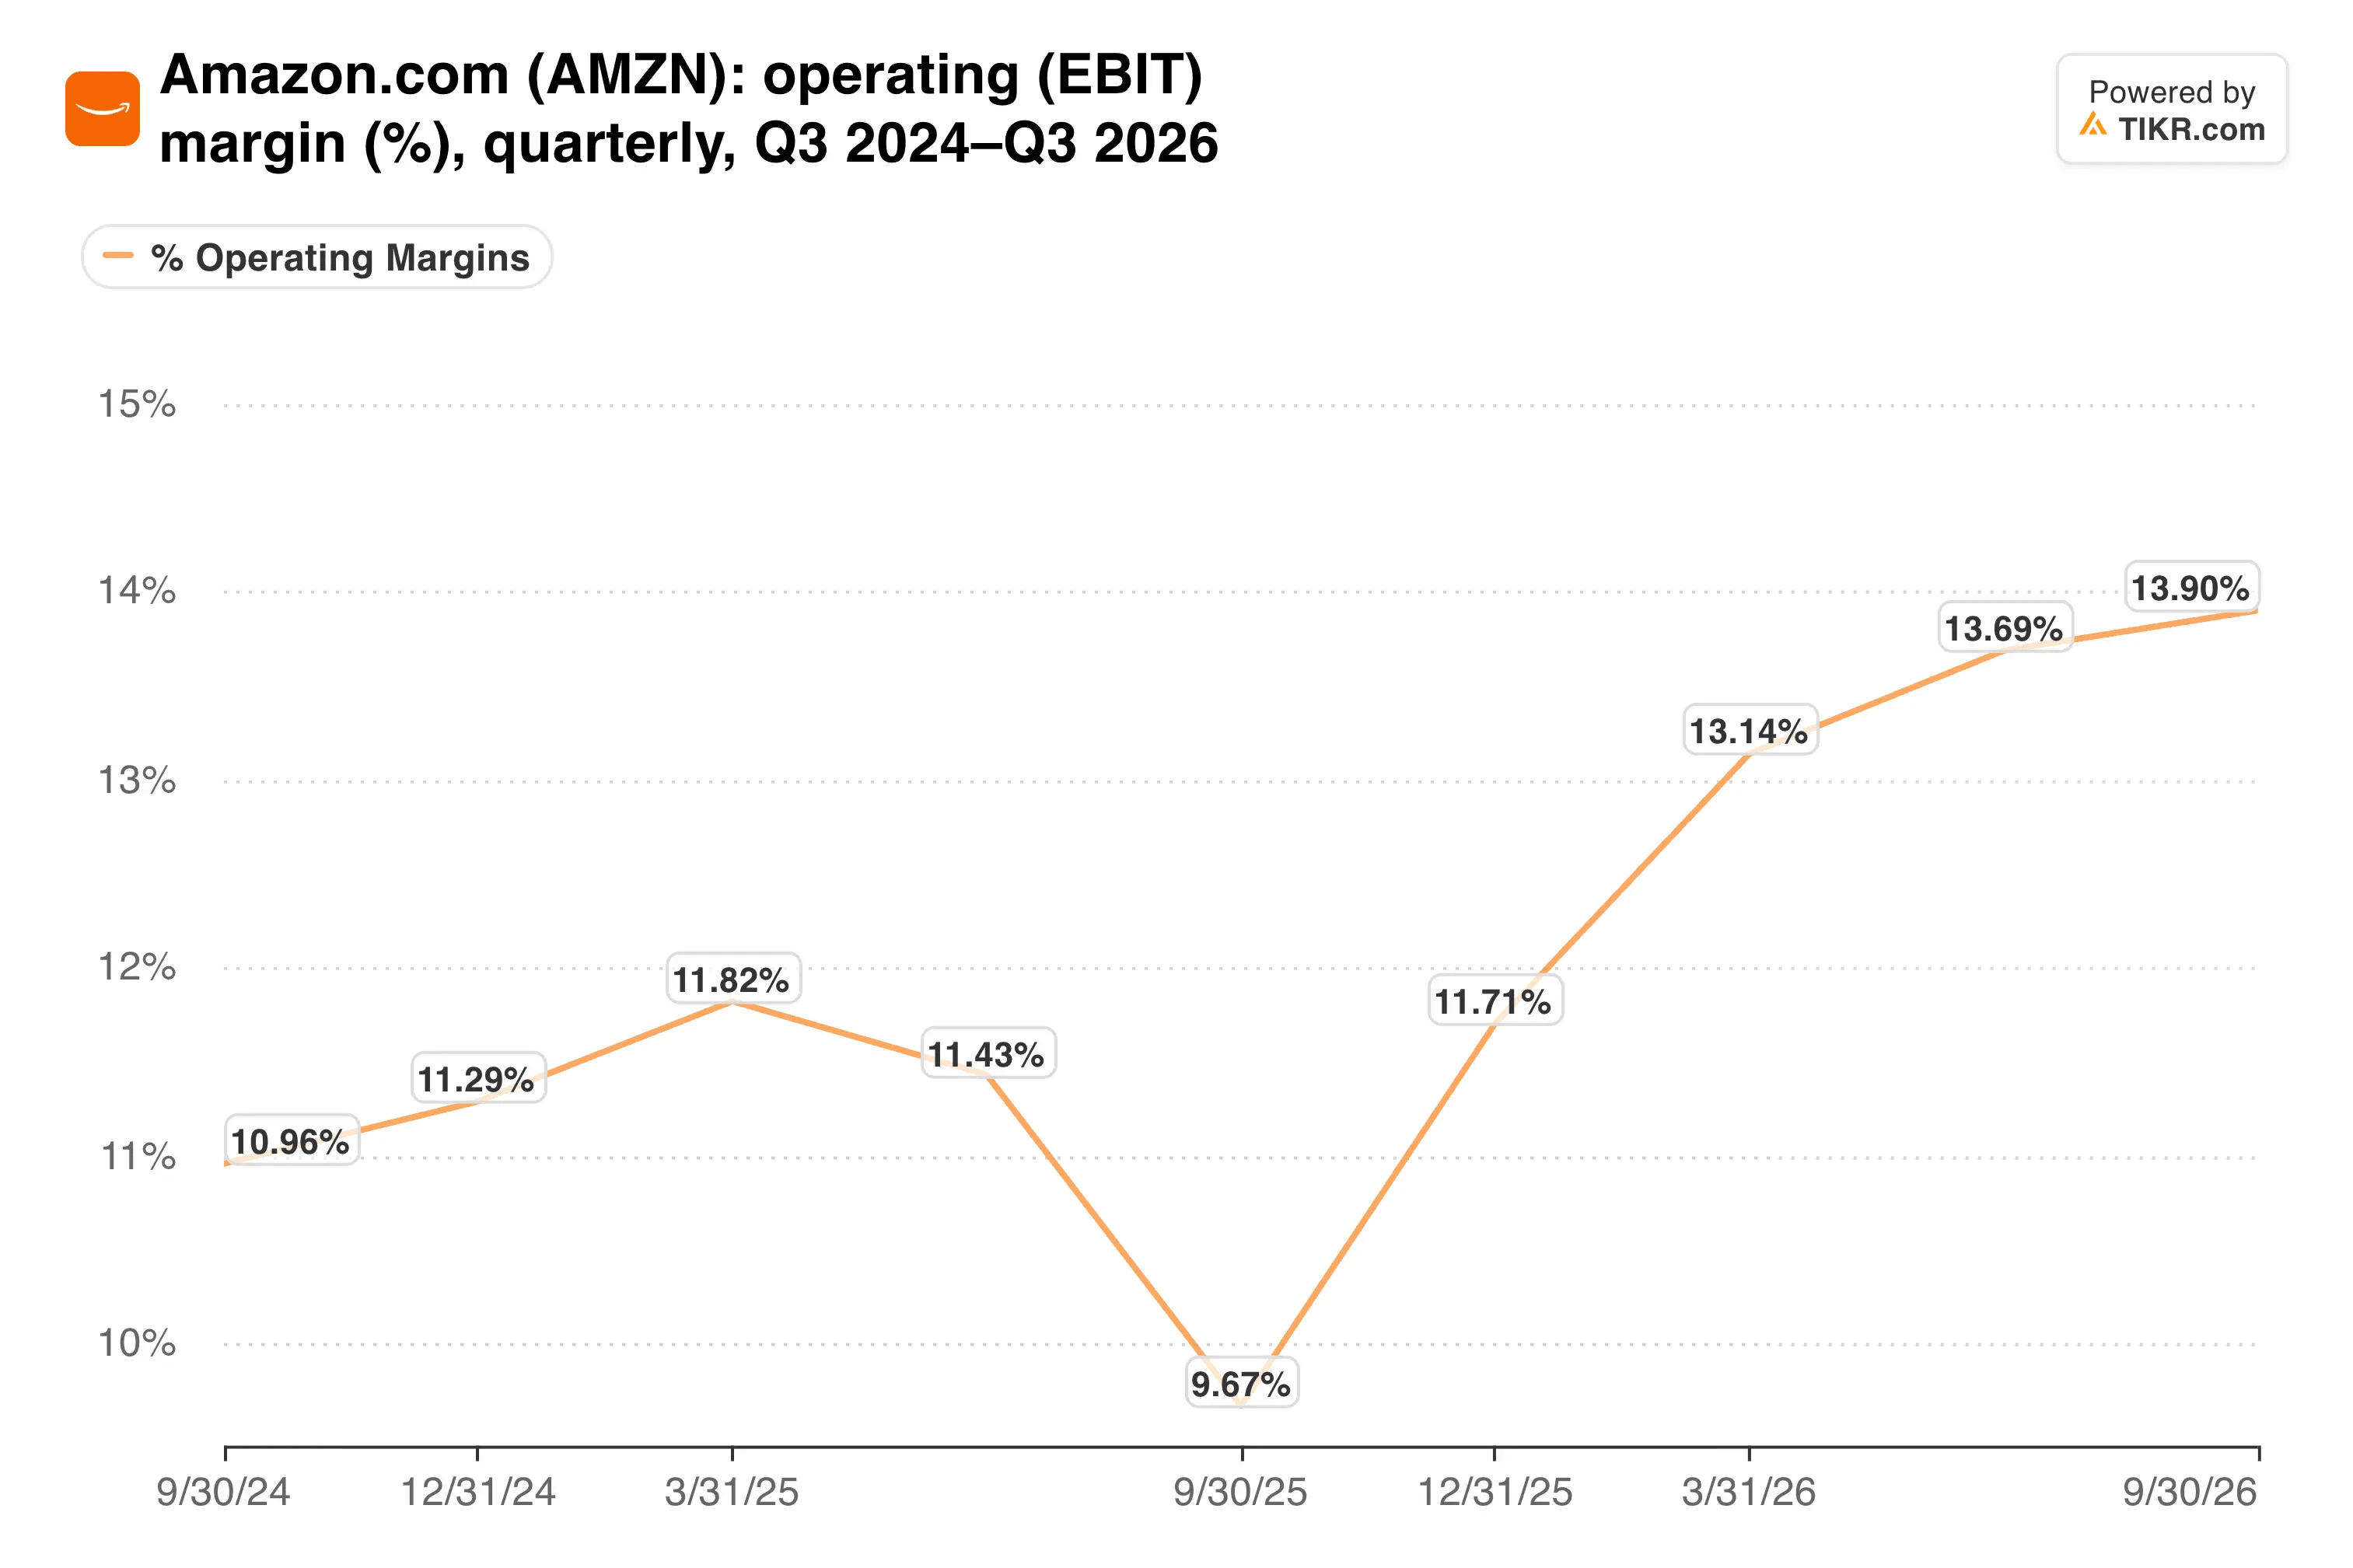
El margen operativo de Amazon subió al 13.9% desde el 9.7% de hace un año. Las previsiones (guidance) para el cuarto trimestre apuntan a un ingreso operativo de entre $28.5 mil millones y $33.5 mil millones, frente a $25.0 mil millones del año pasado.
Y la demanda parece segura por ahora. El backlog de AWS creció a $578 mil millones desde $496 mil millones a finales de junio. "Casi tan rápido como instalamos capacidad, los clientes la están devorando", dijo Jassy en la conferencia de resultados.
TIKR sigue a 60 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Amazon, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Amazon
El flujo de caja es el problema
Pero construir esa capacidad es costoso. Las compras de propiedades y equipos aumentaron $94.8 mil millones en los últimos doce meses, y Amazon todavía espera alrededor de $220 mil millones en capex en efectivo en 2026. Jassy también dijo a los analistas que espera gastar significativamente más en 2027.
Esto es lo que eso le hace al efectivo.
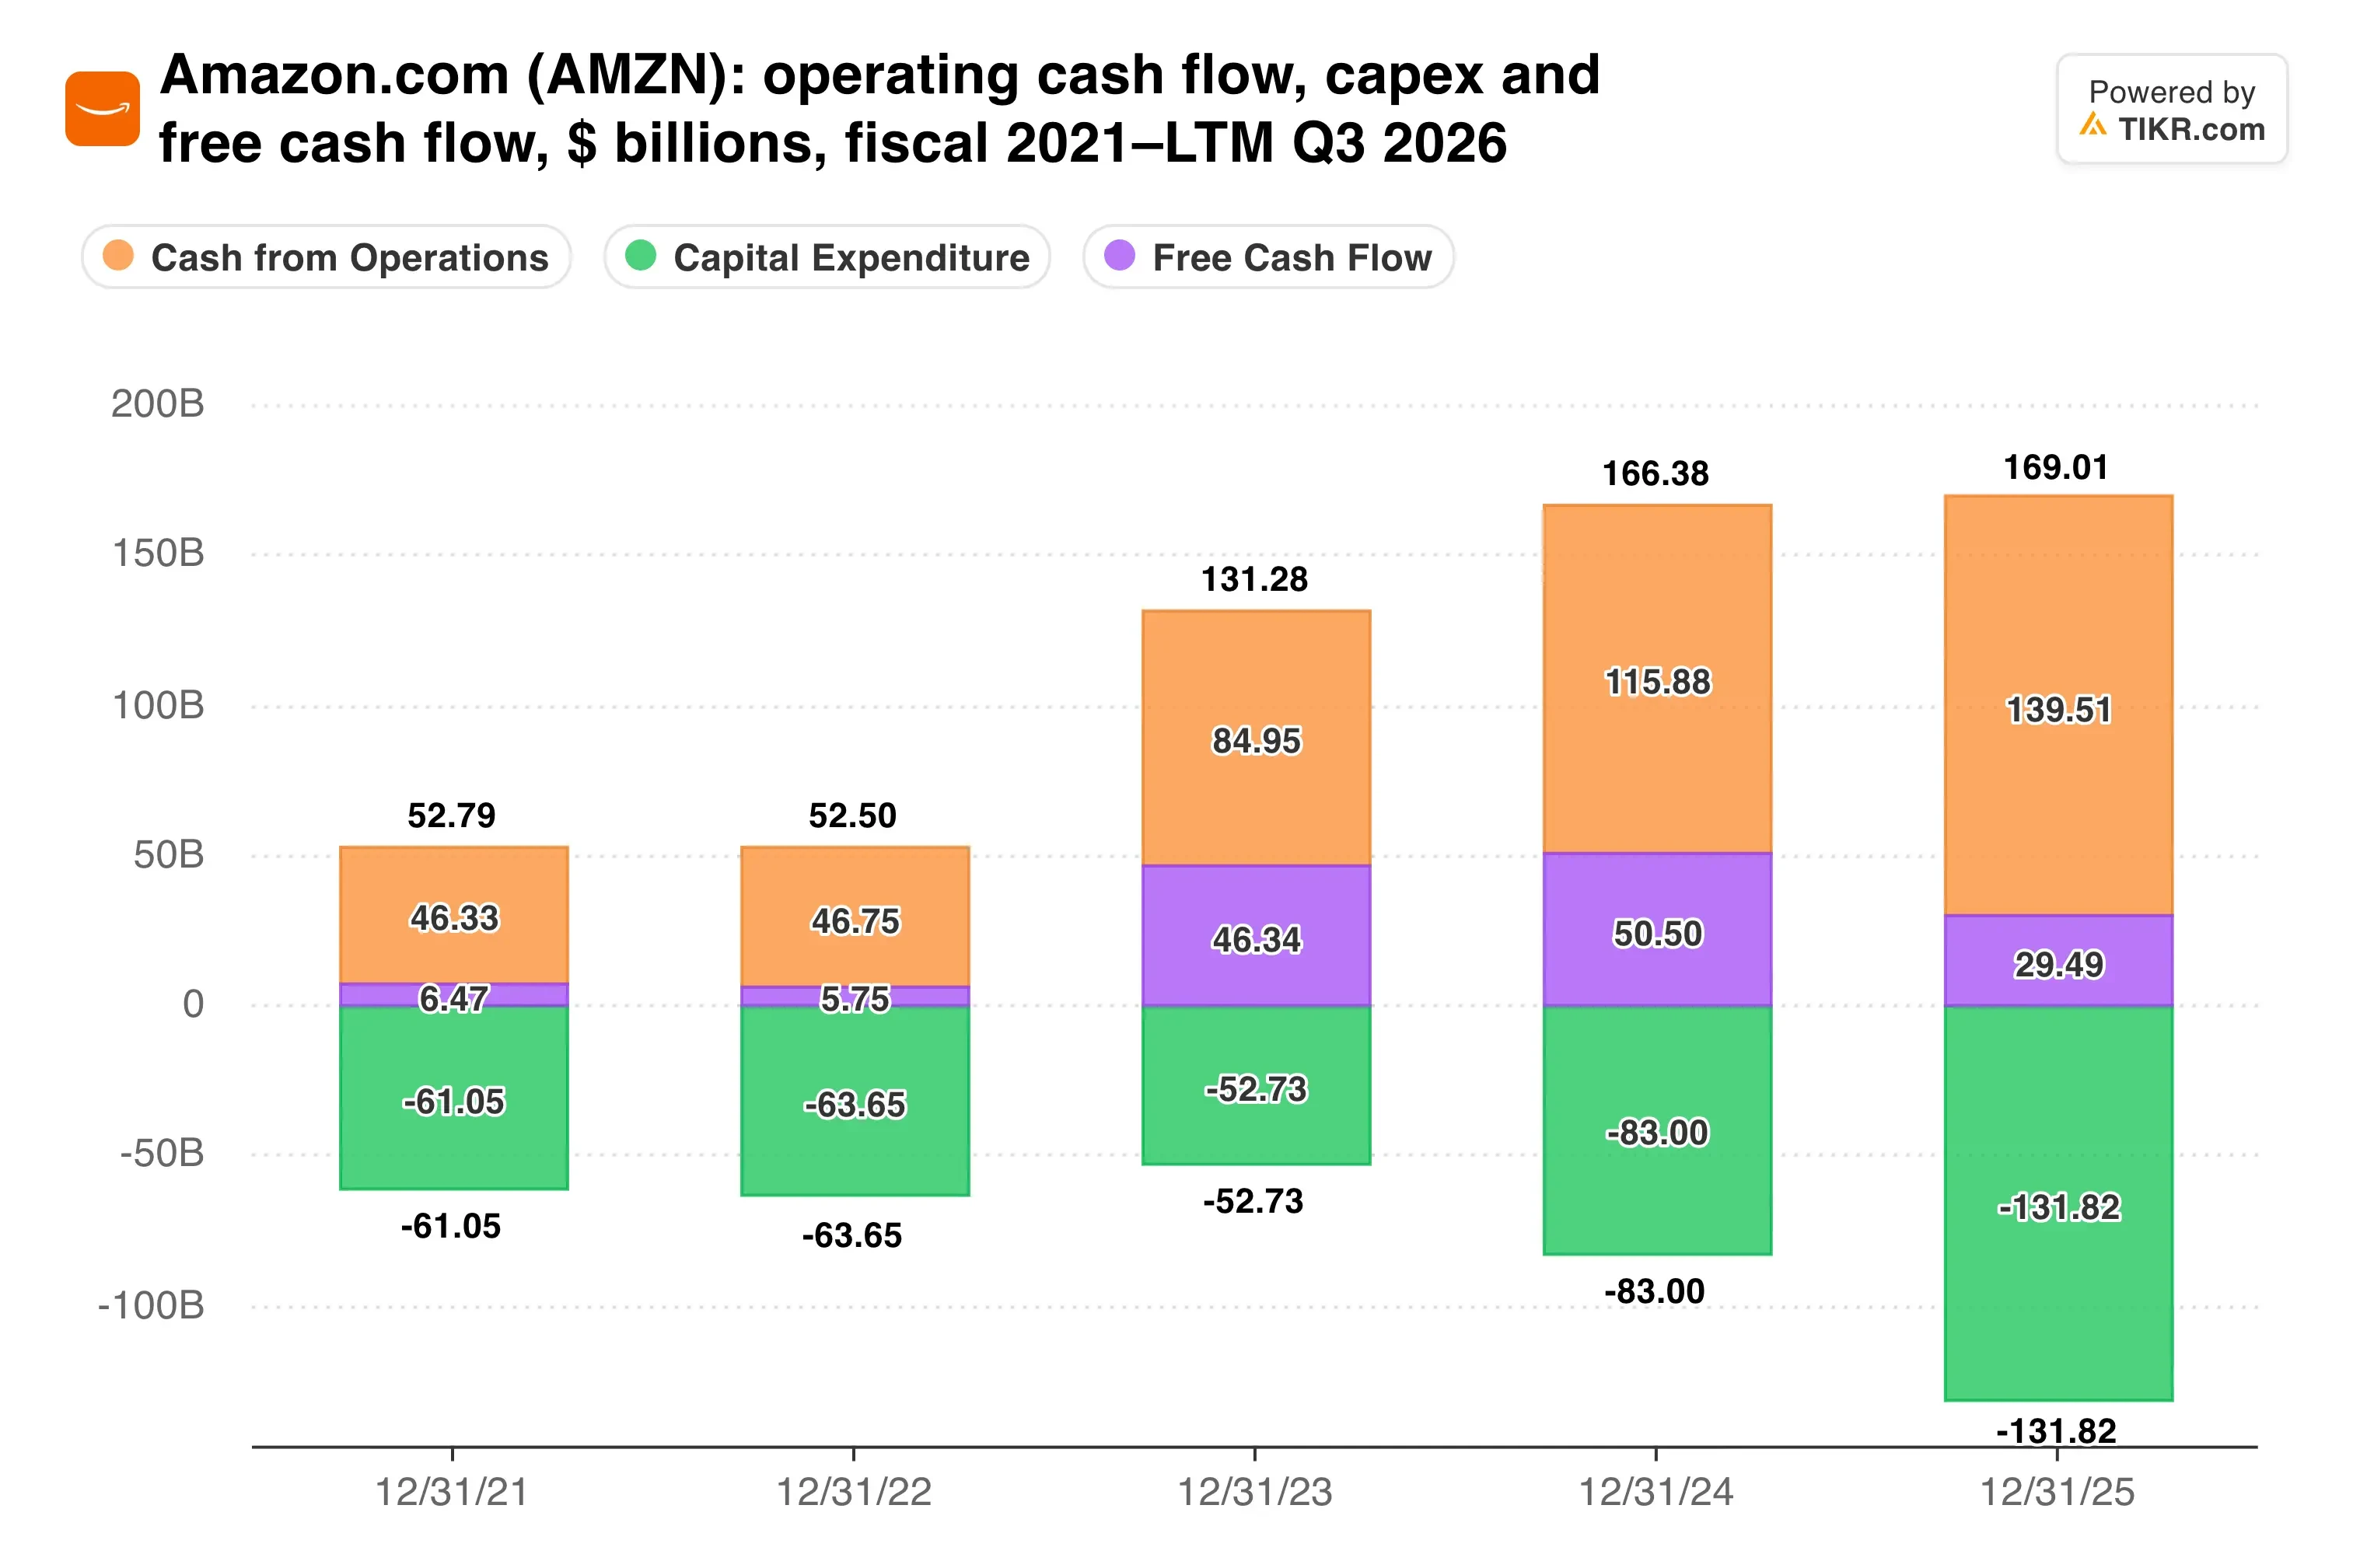
El flujo de caja operativo creció un 29% a $168.3 mil millones en los últimos doce meses. Sin embargo, el capex se tragó todo y algo más.
Así que esa brecha explica la avalancha de bonos. En septiembre, Amazon recaudó £4.25 mil millones en su primera emisión en libras esterlinas, después de ventas en euros, francos suizos, dólares canadienses y dólares estadounidenses a principios de año. Jassy argumenta que el pago será enorme, ya que cree que Amazon podría tener dos negocios con $1 billón de ingresos cada uno dentro de una década.
Mi opinión: Creo que la venta castigó a Amazon por gastar en una demanda que ya está firmada. Un backlog de $578 mil millones y márgenes de AWS del 38.7% forman una base sólida. Aun así, Azure y Google Cloud están creciendo más rápido, y un flujo de caja libre negativo deja poco margen para un tropiezo. Me gustaría ver que esa salida de efectivo se reduzca antes de decir que la acción está barata.
El próximo punto de control es el informe del cuarto trimestre, previsto para principios de febrero. Mostrará si AWS supera el crecimiento del 40% y si la publicidad vuelve al crecimiento de dos dígitos altos que Amazon pronosticó.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!