Puntos clave
- La acción de IonQ cayó un 32,5% en el último mes, y B. Riley recortó sus objetivos de precio para IonQ, Rigetti Computing y D-Wave Quantum hasta en un 32,5%, citando debilidad del sector y riesgos de financiación.
- El informe del tercer trimestre de IonQ el 5 de noviembre debe mostrar que los ingresos crecen más rápido que el efectivo que la empresa quema.
- El flujo de caja libre mejoró a -$114 millones en el segundo trimestre desde -$159 millones en el primero, mientras los ingresos subieron a $80,1 millones.
- Con una relación precio/ventas a futuro de 18x, IonQ cotiza en su múltiplo más bajo en cinco años, y un segundo trimestre consecutivo de reducción de la quema de efectivo haría que eso pareciera barato.
IonQ (IONQ) ha caído un 32,5% en un mes, cerrando a $29,54 el 4 de noviembre, y Wall Street está rebajando todo el grupo cuántico. El lunes, el analista de B. Riley Securities Craig Ellis recortó sus objetivos de precio para IonQ, Rigetti Computing (RGTI) y D-Wave Quantum (QBTS) entre un 25% y un 32,5%. Citó debilidad en las acciones de cuántica e IA y mantuvo calificaciones de Compra para las tres.
La financiación fue la preocupación específica de la empresa. Ellis señaló la reciente captación de $2.000 millones de IonQ y sus planes de más adquisiciones, lo que plantea dudas sobre la dilución. En Rigetti y D-Wave, señaló la financiación federal que se está convirtiendo en participaciones accionarias del gobierno.
Eso establece el listón para el informe del tercer trimestre de IonQ, previsto para después del cierre del jueves 5 de noviembre. La empresa ha crecido en ventas rápidamente durante más de un año. Ahora tiene que mostrar que los ingresos crecen más rápido que el efectivo que sale por la puerta, para que las pérdidas empiecen a reducirse.
Las ventas están llegando
Los analistas esperan $455 millones de ingresos este año, más del triple de los $130 millones de 2025:

Esa cifra se sitúa justo dentro del pronóstico de la dirección para 2026 de $450 millones a $460 millones. El pronóstico incluye la fundición SkyWater que IonQ compró el 31 de julio, lo que añade unos $170 millones después de netear las ventas entre las dos empresas. Los negocios propios de IonQ constituyen $280 millones a $290 millones del rango, lo que aún es más del doble que el año pasado. Y la dirección ha superado sus propios pronósticos este año: los ingresos del segundo trimestre fueron de $80,1 millones, frente a las previsiones de $65 millones a $68 millones.
TIKR sigue a 14 analistas en IonQ. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta en IonQ, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de IonQ
Ahora la quema de efectivo tiene que reducirse
El efectivo es otra historia. El flujo de caja libre trimestral de IonQ pasó de -$23 millones en el trimestre de septiembre de 2024 a -$159 millones en el primer trimestre de 2026, luego mejoró en el segundo:
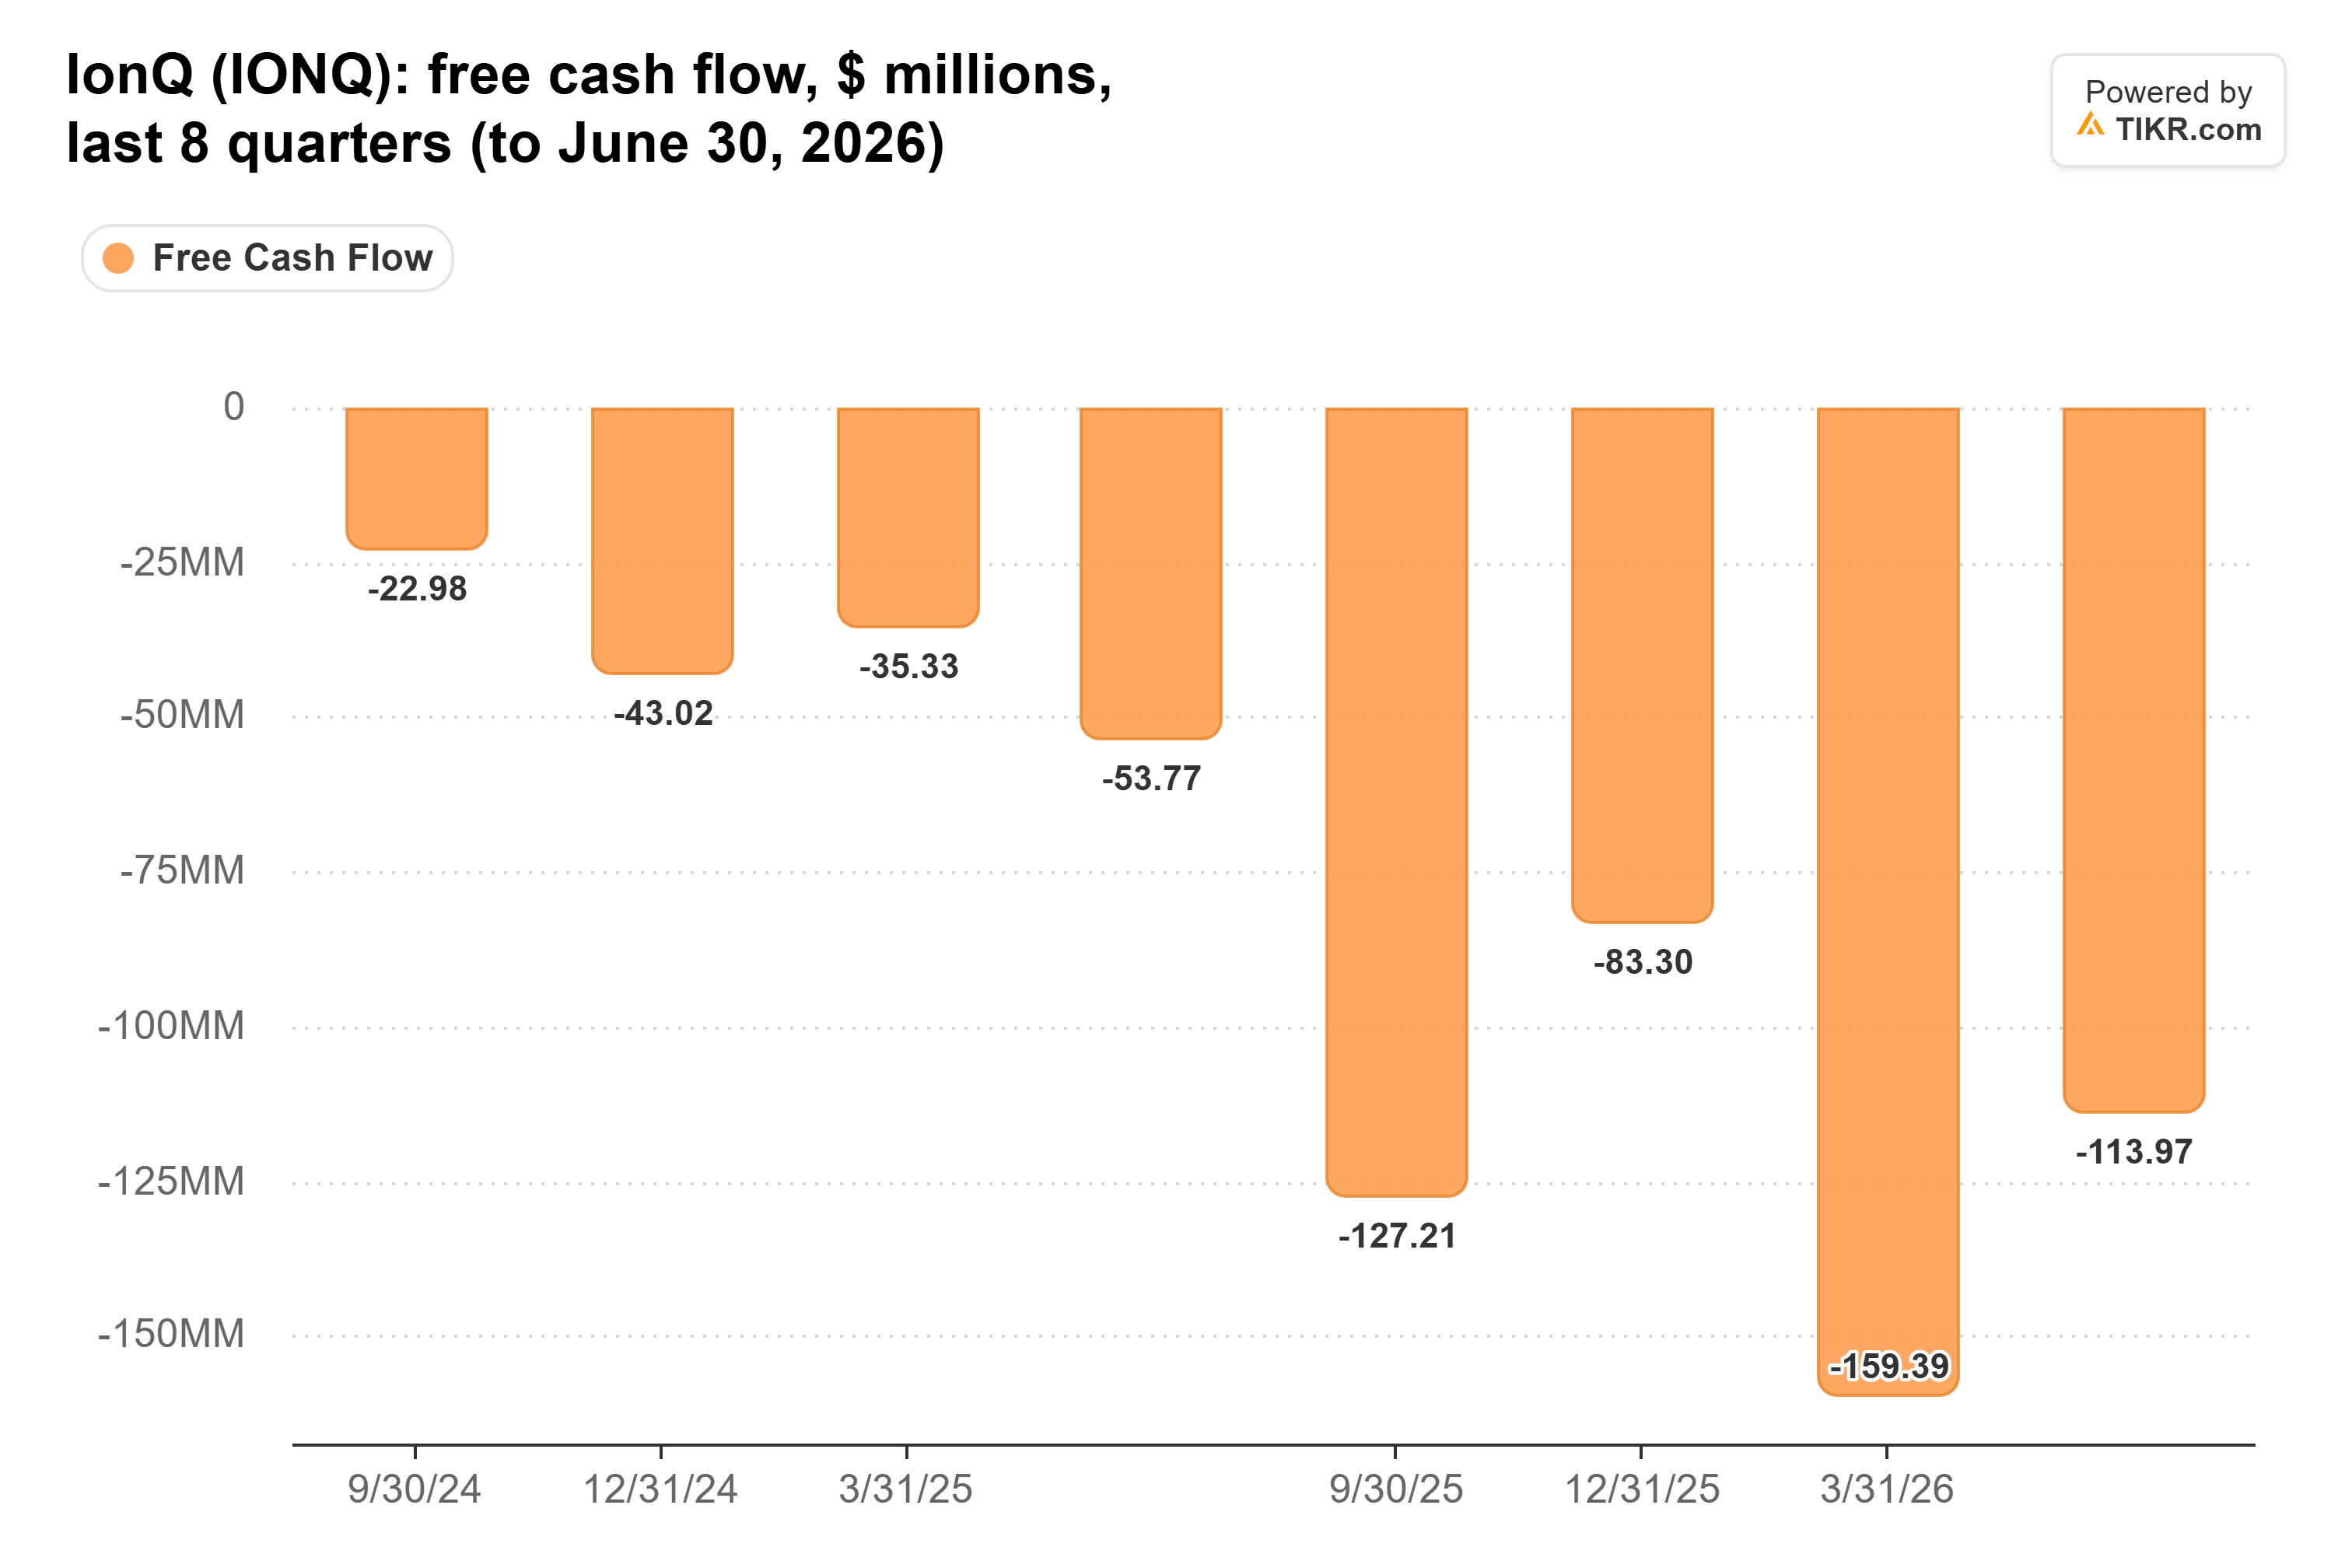
Los alcistas señalarán ese segundo trimestre. Los ingresos subieron un 24% respecto al primer trimestre, y la quema de efectivo cayó a $114 millones. Eso es aproximadamente $1,42 quemados por cada dólar de ventas, frente a unos $2,60 un año antes. En el transcurso del año, la quema de efectivo aproximadamente se duplicó mientras los ingresos casi se cuadruplicaron.
Así que el jueves se reduce a dos líneas. IonQ quemó $127 millones en el tercer trimestre de 2025 y $114 millones el último trimestre. Una cifra del tercer trimestre por debajo de ambas, con mayores ingresos, significaría dos trimestres seguidos de pérdidas que se reducen frente a las ventas.
El pronóstico de pérdidas de la dirección apunta en la misma dirección, con una salvedad. En febrero, IonQ pronosticó una pérdida de EBITDA ajustado para 2026 de $310 millones a $330 millones, y reafirmó ese rango en mayo. Tras una pérdida de $217,0 millones en el primer semestre, el rango deja $93 millones a $113 millones para el segundo semestre, menos que los $120,3 millones del segundo trimestre por sí solo.
Pero las actualizaciones de perspectivas de agosto y septiembre de IonQ cubrieron solo los ingresos y no repitieron el rango de pérdidas, y la de septiembre fue la primera en incluir a SkyWater. El trabajo de fundición tiene márgenes más estrechos, y el margen bruto de IonQ (antes de depreciación y amortización) ya había caído al 24,9% en el segundo trimestre, desde el 59,8% de un año antes. Si la dirección aún respalda ese rango de pérdidas es una de las primeras cosas que hay que comprobar el jueves.
Los analistas no esperan que la quema de efectivo se reduzca en dólares. Su consenso es un flujo de caja libre de -$642 millones este año, -$743 millones en 2027 y -$811 millones en 2028. La cifra de 2026 también implica un segundo semestre más pesado: después de $273 millones quemados de enero a junio, deja unos $369 millones para los últimos seis meses, o aproximadamente $185 millones por trimestre. La quema de efectivo aún se reduce frente a los ingresos cada año y cae por debajo de las ventas a partir de 2027, por lo que el caso para la acción necesita que las ventas sigan superando al efectivo, trimestre tras trimestre.
IonQ paga la brecha con nuevas acciones. Tenía 429,41 millones de acciones en circulación tras su venta de acciones de octubre, frente a los 221,92 millones al cierre de 2024. El 4 de noviembre cerró su compra totalmente accionaria de Elisity, emitiendo $1.150 millones más en acciones. Esa es la dilución que preocupa a Ellis.
Rigetti y D-Wave son las siguientes
Los inversores no se detendrán en IonQ. Rigetti y D-Wave reportan el martes 10 de noviembre, y ambas cayeron casi igual de fuerte en octubre: Rigetti perdió un 28,5% y D-Wave un 35,7%.
Rigetti parece una versión más pequeña de IonQ. Generó $5,1 millones de ingresos en el segundo trimestre, frente a una pérdida operativa de $28,1 millones. Tenía $541,3 millones en efectivo e inversiones y ninguna deuda al final de junio. Los analistas esperan que sus ingresos crezcan un 228,2% este año. Ellis recortó su objetivo a $25 desde $35. Ve el tercer trimestre de Rigetti como un posible punto bajo antes de que lleguen los ingresos de su sistema C-DAC para India durante el cuarto trimestre. Si IonQ muestra que las ventas superan su quema de efectivo, los inversores de Rigetti querrán lo mismo, y puede que tengan que esperar a ese sistema.
El último trimestre de D-Wave fue en la dirección opuesta. Los ingresos del segundo trimestre se mantuvieron planos en $3,1 millones, mientras que los gastos operativos GAAP casi se duplicaron a $55,0 millones. Los analistas aún esperan que los ingresos crezcan un 72,7% este año, y la dirección dijo en su llamada del segundo trimestre que el cuarto trimestre debería aportar la mayor parte de los ingresos de este año. El respaldo para eso son $35,5 millones en pedidos del primer semestre, incluida una venta de sistema de $20 millones a la Florida Atlantic University. Ellis recortó su objetivo a $27 desde $40. Si IonQ cumple, los inversores de D-Wave querrán saber el 10 de noviembre cuándo sus ventas empezarán a crecer más rápido que sus costos.
La más barata en cinco años
La venta masiva ha llevado el múltiplo precio/ventas a futuro de IonQ a su punto más bajo en cinco años:
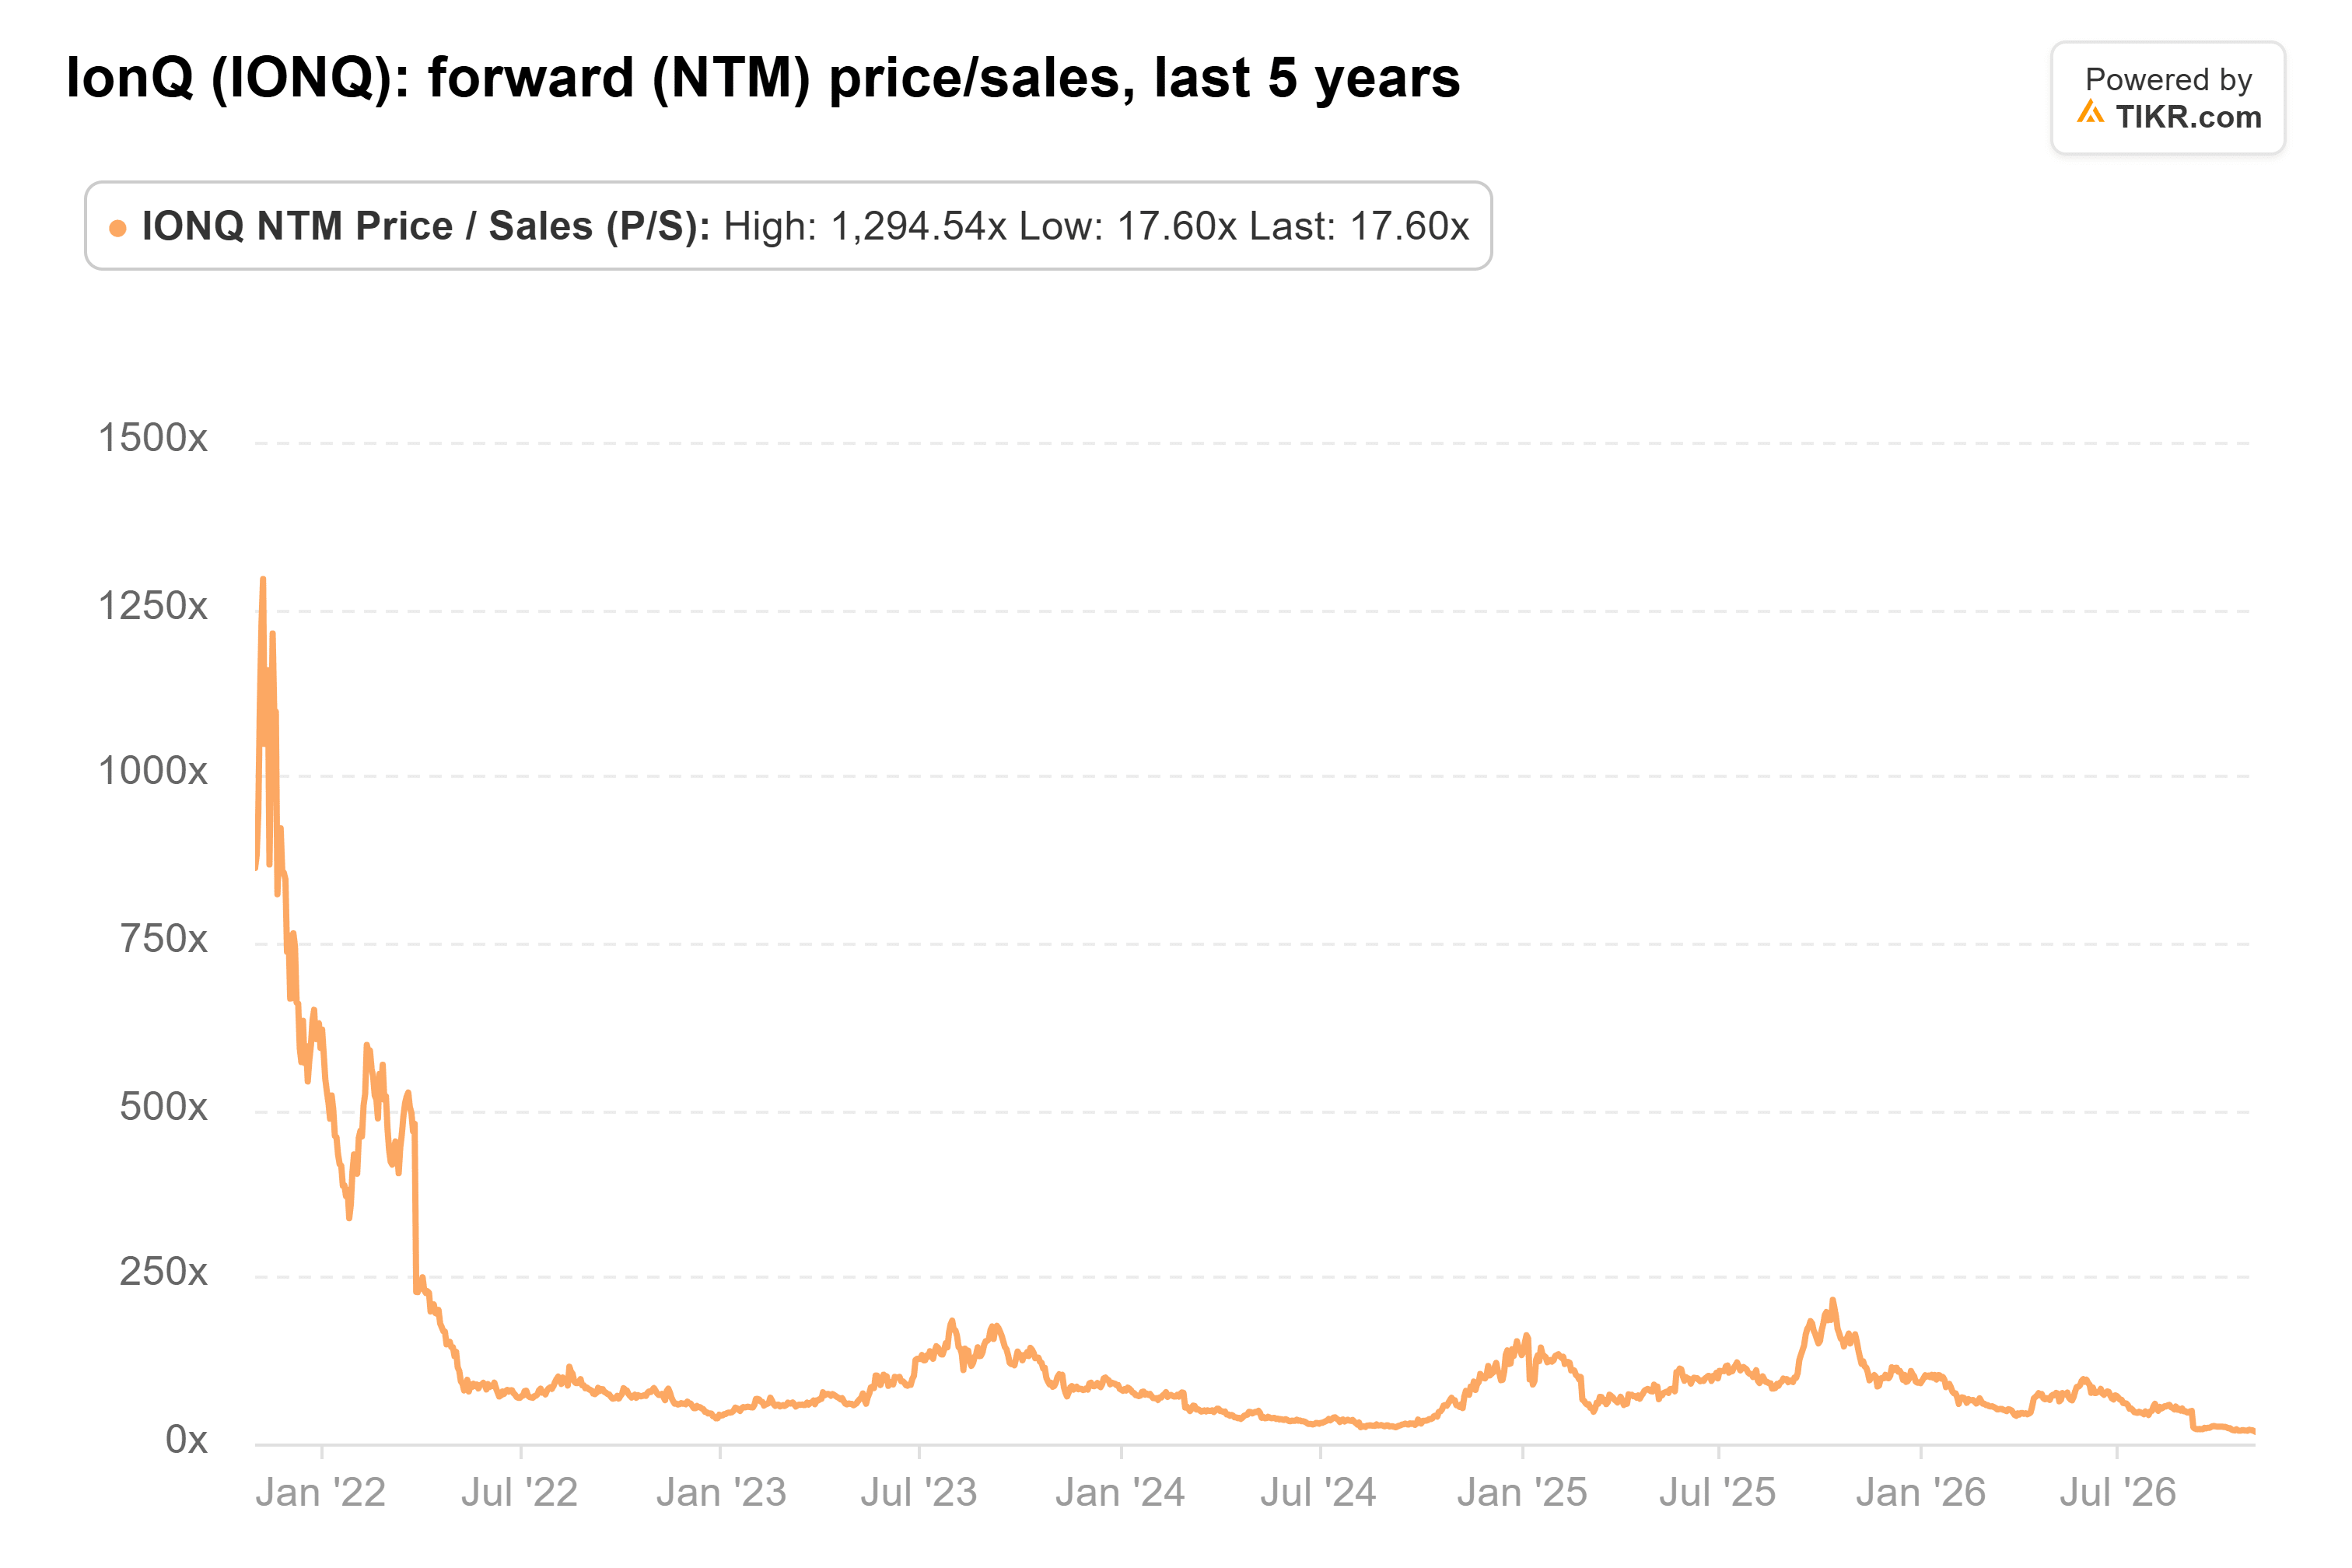
IonQ cotizaba a 18x ventas a futuro el 2 de noviembre, una fracción de su promedio de cinco años de 125x, aunque las lecturas de 2021 y principios de 2022, cuando IonQ tenía pocos ingresos, inflan ese promedio. Parte de la caída proviene de las ventas a futuro que ahora incluyen los ingresos por fundición de SkyWater, que BofA valoró en 2x ventas en septiembre. Y el nuevo objetivo de $75 de Ellis para IonQ aún está muy por encima de donde cotiza la acción: más de 2,5 veces el cierre del 4 de noviembre.
Las acciones cuánticas cotizan tanto por sentimiento y noticias de hoja de ruta como por efectivo. Así que una superación de ingresos o un pronóstico más alto podrían impulsar a IonQ el jueves incluso si la quema de efectivo crece. Pero la financiación impulsó gran parte de los recortes de objetivos de este mes, por lo que los inversores están observando el efectivo.
IonQ ya demostró el último trimestre que puede hacer crecer las ventas más rápido que su quema de efectivo. Si el tercer trimestre muestra que la quema de efectivo se reduce nuevamente y la dirección respalda su rango de pérdidas con SkyWater incluido, 18x ventas a futuro es demasiado pesimista para una empresa que crece tan rápido. Si la quema de efectivo vuelve a saltar hacia los $159 millones del primer trimestre, o hacia los aproximadamente $185 millones por trimestre que implica el consenso, los recortes de objetivos estaban en lo cierto.
Un trimestre no lo resolverá. Las cifras de Elisity se suman a partir del cuarto trimestre, y las entregas a clientes del sistema Superion de 256 qubits no están planificadas hasta 2027.
Entonces, ¿cuánto vale realmente la acción de IonQ?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente introduzca algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer IonQ. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!