Conclusiones clave
- Las acciones de ExxonMobil han subido un 43% en el último año después de que la guerra con Irán enviara el petróleo por encima de $100 y los márgenes de refinación a récords, y Chevron aprovechó el mismo auge.
- Unos $12.000 millones de los $18.500 millones de aumento en los beneficios ajustados de ExxonMobil en los primeros nueve meses de 2026 procedieron de su negocio de refinación.
- El CEO Darren Woods califica las ganancias de duraderas, pero los analistas esperan que el beneficio por acción caiga cada año desde 2026 hasta 2029.
- Con el Brent cayendo por debajo de $90 ante los rumores del fin de la guerra, la acción parece una posición de mantener hasta que los resultados muestren lo que deja un mercado petrolero normal.
ExxonMobil (XOM) ha subido un 43% en el último año, principalmente gracias a la guerra con Irán. A finales de febrero, los combates cerraron efectivamente el Estrecho de Ormuz. El crudo Brent saltó por encima de $100 el barril, y los márgenes de refinación escalaron a récords.
Chevron (CVX) aprovechó el mismo auge. Su acción ha subido un 41% en el mismo año, y sus beneficios del tercer trimestre aumentaron más de un 180% respecto al año anterior. Esta semana, el Brent cayó brevemente por debajo de $90 por primera vez desde agosto, después de que el presidente Trump dijera que la guerra podría terminar pronto. Esto deja a ambas grandes petroleras con la misma pregunta: ¿cuánto de los beneficios de este año sobrevive a un mercado petrolero normal?
El superávit extraordinario es principalmente de refinación
La refinación ya había vuelto a ser rentable en el segundo trimestre,incluso cuando el beneficio por acción de ExxonMobil se quedó por debajo de las estimaciones en diez centavos. Luego llegó el tercer trimestre, reportado el 30 de octubre. Productos Energéticos, el negocio de refinación de ExxonMobil, más que duplicó sus beneficios ajustados respecto al segundo trimestre, hasta $9.100 millones. El margen de refinación indicativo que la empresa sigue promedió $50,3 por barril, frente a $29,0 en el segundo trimestre y $16,3 en el primero.
En los primeros nueve meses, Productos Energéticos aportó unos $12.000 millones de los $18.500 millones de aumento en los beneficios ajustados. La empresa convirtió el trimestre en $19.100 millones de flujo de caja libre. También aumentó su dividendo trimestral a $1,07 por acción, su 44º aumento anual consecutivo. El próximo año, planea $20.000 millones en recompras de acciones.
TIKR sigue a 25 analistas sobre Exxon Mobil. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Exxon Mobil, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Exxon Mobil
Los analistas están descontando una desaceleración
El presidente y CEO de ExxonMobil, Darren Woods, argumenta que las ganancias van más allá de la guerra. En el comunicado del tercer trimestre, señaló $16.900 millones en ahorros de costes estructurales desde 2019. También citó una expansión de la refinería de Beaumont que ayudó a aumentar la producción de destilados en la Costa del Golfo alrededor de un 40% desde entonces. "Estas son mejoras duraderas, no simplemente el resultado de precios y márgenes favorables", dijo.
Los analistas le dan parte de la razón. Aún así, su consenso tiene el beneficio por acción normalizado cayendo cada año desde 2026 hasta 2029:
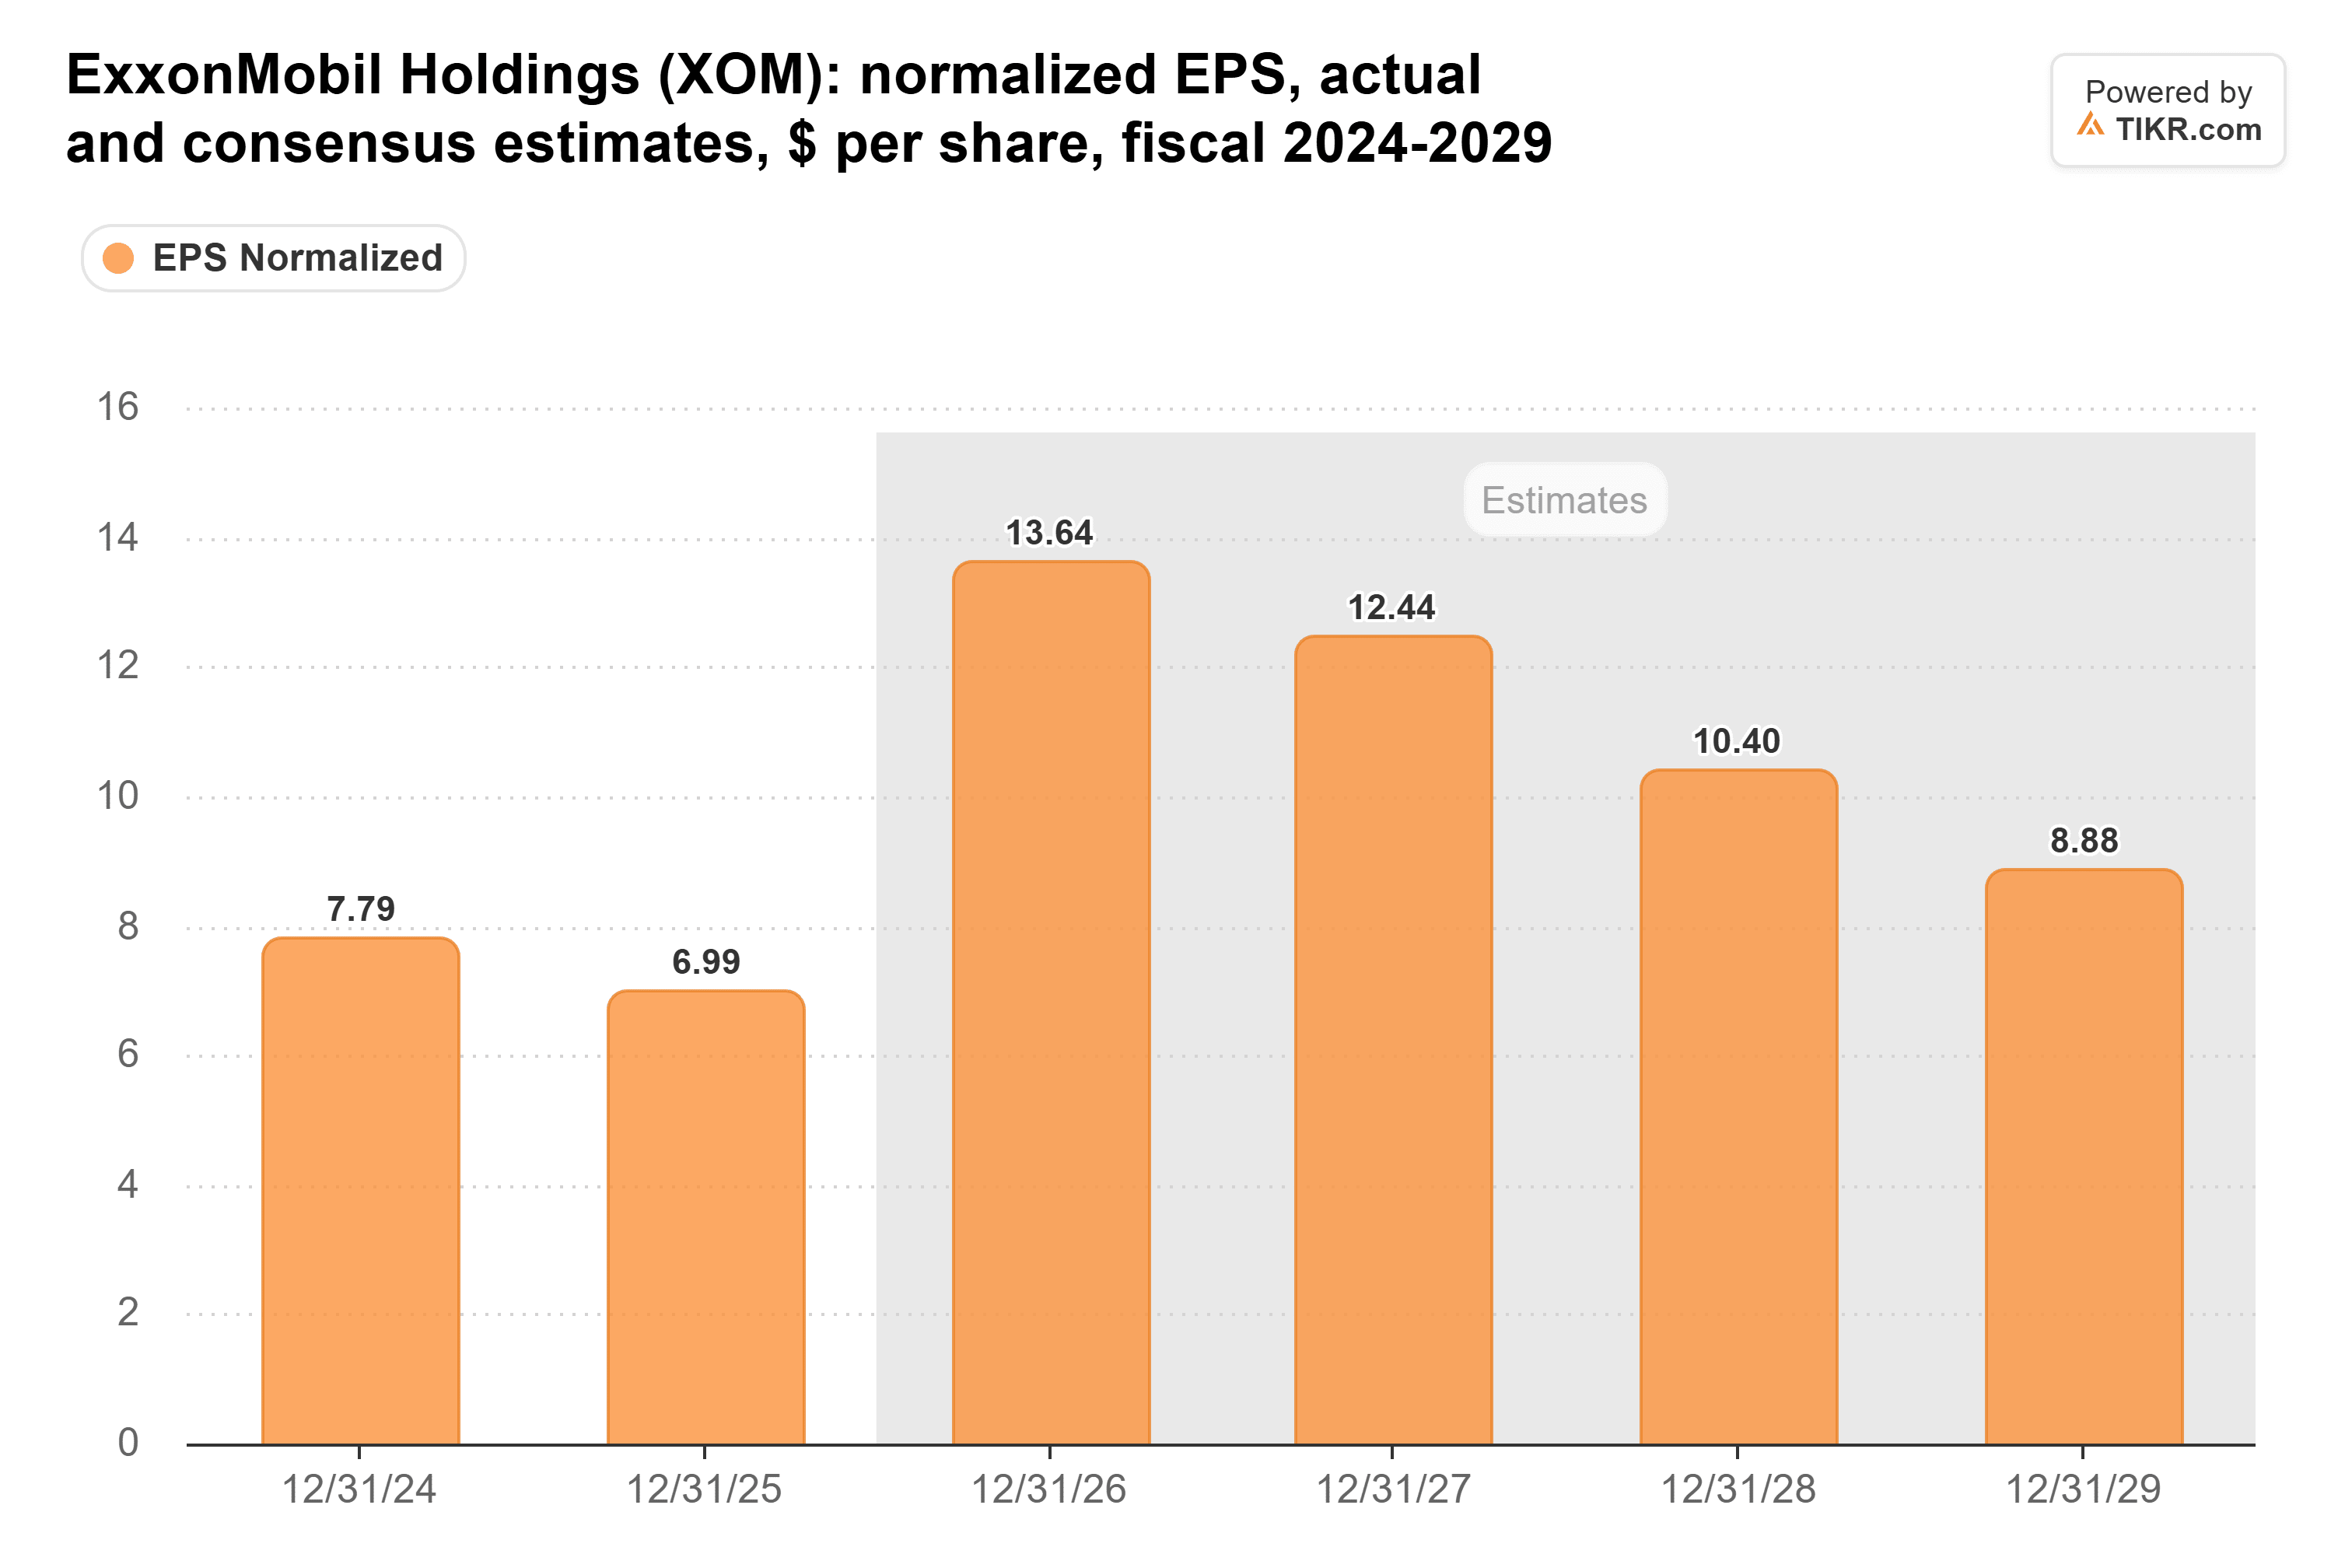
Incluso los $10,40 de 2028 están casi un 50% por encima de los $6,99 que ExxonMobil ganó en 2025, por lo que el mercado sí espera un piso más alto que antes de la guerra. Si el petróleo se mantiene donde está, esperaría que la estimación de 2027, aún cercana a la de este año, sea la primera en bajar.
A unas 12 veces los beneficios futuros, la acción cotiza por debajo de su promedio de cinco años de 13 veces:
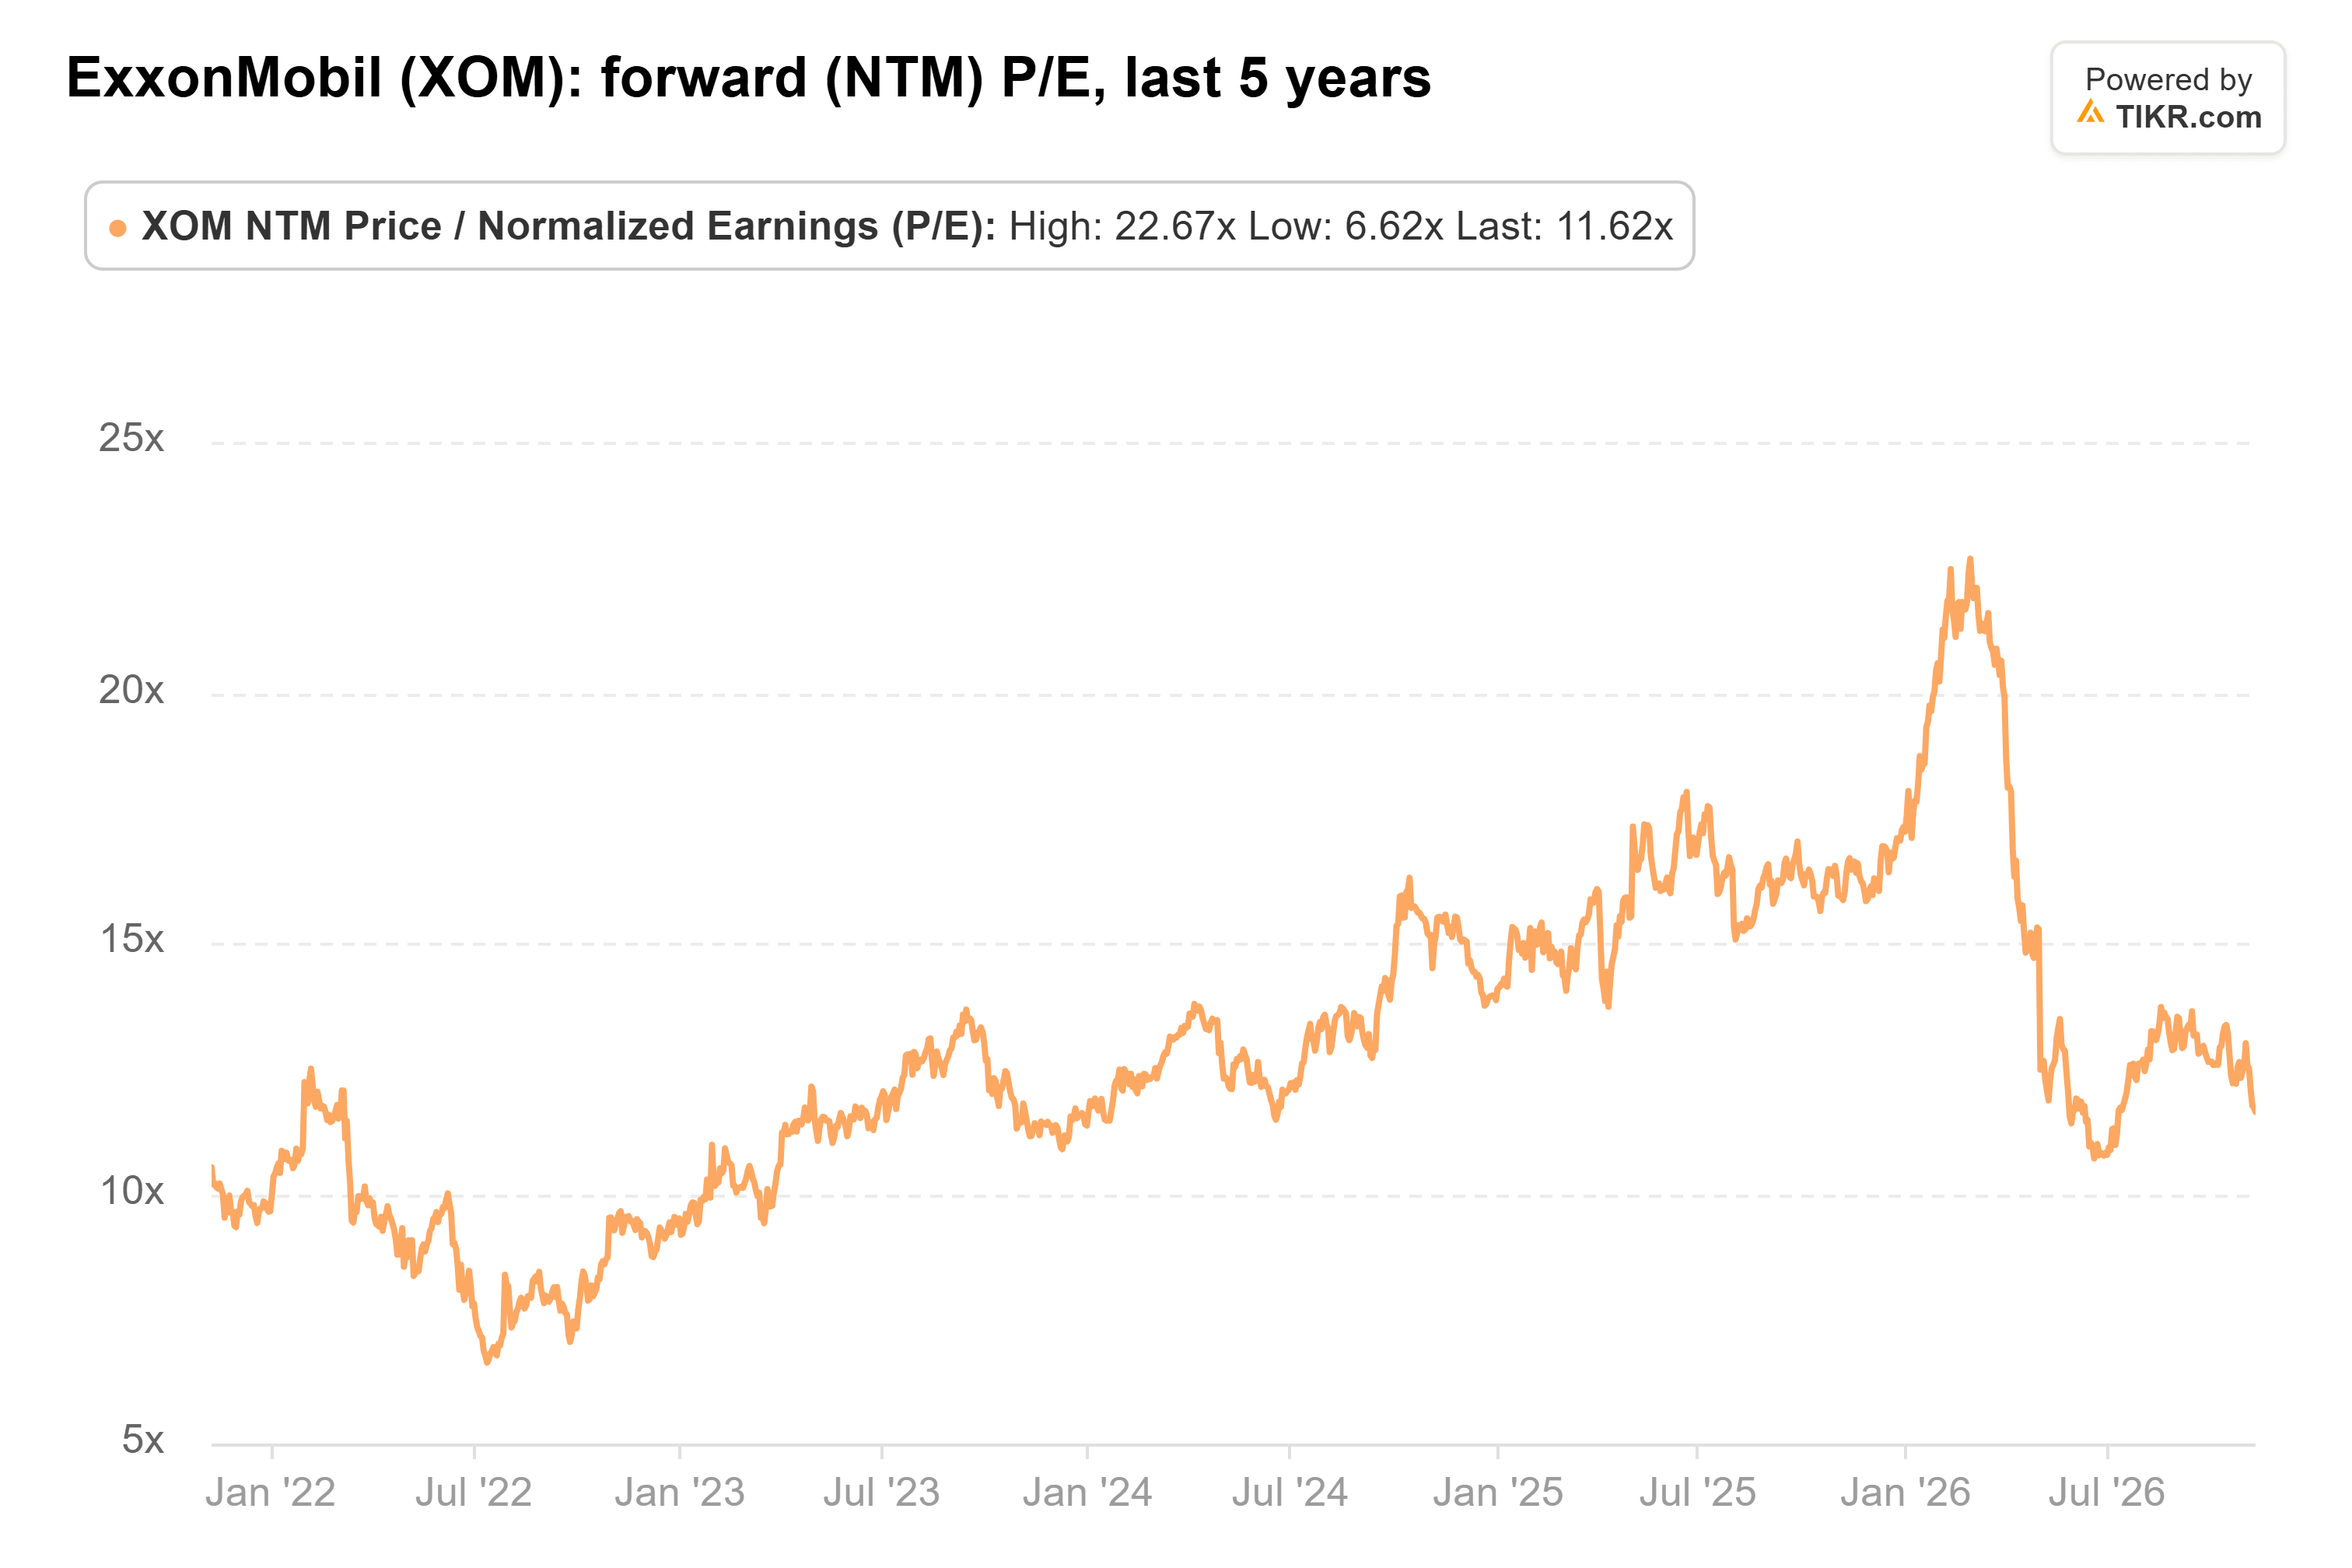
Pero esos beneficios futuros son beneficios del año de la guerra. En 2022, la última vez que las petroleras obtuvieron beneficios extraordinarios, el múltiplo tocó fondo en 6,6 veces. Valorada en la estimación de los analistas para 2028, la acción cotiza a unas 16 veces, por encima de ese promedio.
Yo mantendría hasta que el superávit extraordinario se desvanezca
ExxonMobil y Chevron cayeron el 4 de noviembre después de que los demócratas ganaran el Senado. El Brent cayó más de un 8% ese día, a unos $95. DZ Bank rebajó ExxonMobil a Vender con un objetivo de $170 esa mañana. El objetivo de consenso es $185, y TD Cowen elevó el suyo a $193 después del informe.
Parte de lo que señala Woods sobrevivirá a la guerra, como los ahorros de costes y la expansión de Beaumont. Pero la mayor parte del salto en los beneficios de este año provino de márgenes de refinación que un Estrecho reabierto comprimiría. Si fuera propietario de ExxonMobil, la mantendría por el dividendo y las recompras. No añadiría a estos precios hasta que los resultados muestren lo que deja atrás un mercado petrolero normal.
La actualización del plan de ExxonMobil, prevista para diciembre, y sus resultados del cuarto trimestre a principios del próximo año nos mostrarán cuánto de ese margen se mantiene. Por supuesto, si las conversaciones de paz se desvanecen y Ormuz se mantiene cerrado, los beneficios de refinación podrían sostenerse más tiempo de lo que los analistas esperan.
Entonces, ¿cuánto vale realmente la acción de ExxonMobil?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer ExxonMobil. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!