Puntos Clave
- Energy Transfer (ET) reportó un EBITDA ajustado del T2 2026 de aproximadamente $5.100 millones, frente a $3.900 millones del año anterior, y elevó sus previsiones para el año completo a un rango de $18.800 a $19.100 millones, su segunda revisión al alza este año.
- La dirección comentó a los analistas en la conferencia de resultados del T2 que los umbrales de rentabilidad para los nuevos proyectos de crecimiento están subiendo, no bajando, incluso cuando el gasto de capital orgánico aumenta a un rango de $5.600 a $5.900 millones en 2026 y se espera que se mantenga por encima de $5.000 millones anuales hasta 2029.
- Los datos de TIKR respaldan esa afirmación, por ahora. El Retorno sobre el Capital subió del 7,55% a finales de 2025 al 11,29% en junio de 2026, la relación Deuda Neta / EBITDA cayó de 4,41x a 3,33x en el mismo período, y el flujo de caja libre pasó de apenas cubrir los dividendos en el T4 2025 a cubrirlos más del doble en el T2 2026.
- La dirección es explícita en que parte del superávit provino de la volatilidad de las materias primas, la cual no prevé que se repita en la segunda mitad de 2026, y que las fases más intensivas en capital y aún no generadoras de ingresos de Desert Southwest y otros proyectos están todavía a años de distancia.
La Red de Gasoductos de Energy Transfer Está Justo Debajo del Boom de los Centros de Datos

Energy Transfer (ET) construyó la mayor parte de su infraestructura décadas antes de que alguien dimensionara líneas eléctricas para clústeres de entrenamiento de IA. El Co-CEO Marshall McCrea lo dejó claro en la conferencia de resultados del T2: cuando comenzó la selección de ubicaciones para centros de datos hace unos años, "miramos el mapa y luego vimos dónde iban a ubicarse muchos de los centros de datos propuestos y estaban justo encima de nuestro gasoducto". Eso es un accidente conveniente, pero la compañía ha pasado los últimos dos años convirtiéndolo en demanda contratada.
El ejemplo más claro es el gasoducto Hugh Brinson, que entró en servicio comercial durante el trimestre y está funcionando por delante de su propio cronograma de construcción, esperándose la capacidad total de la Fase 1 de 1.500 millones de pies cúbicos diarios para el 1 de septiembre de 2026. Los transportistas en esa línea incluyen empresas de servicios públicos de Florida y clientes de centros de datos y energía en Texas, varios de los cuales ya han añadido volumen incremental a sus contratos. La dirección también destacó una ventaja estructural: la mayoría de sus acuerdos con plantas de energía y centros de datos son "behind the meter", lo que significa que esos clientes generan su propia electricidad in situ en lugar de esperar en la cola para una interconexión a la red. Eso importa porque las colas de interconexión, no el suministro de gas, son el cuello de botella que está ralentizando varios proyectos de energía competidores a nivel nacional.
Desert Southwest, el gasoducto más grande y de ejecución posterior dirigido a la demanda de energía de Arizona y Nuevo México, está avanzando en las reuniones de alcance de la FERC y todavía tiene como objetivo la segunda mitad de 2029. Mustang Draw II, una expansión de procesamiento en el Pérmico, y Frac IX, una nueva fraccionadora en Mont Belvieu, están programados para finales de 2026 pero contribuirán solo marginalmente a los resultados de este año. En otras palabras, la mayor parte de la historia de crecimiento todavía está por delante de la compañía, no detrás.
Los Números Empiezan a Respaldar la Propuesta
Ese marco sería fácil de descartar como un discurso de pronósticos si los datos de rentabilidad no se movieran con él.
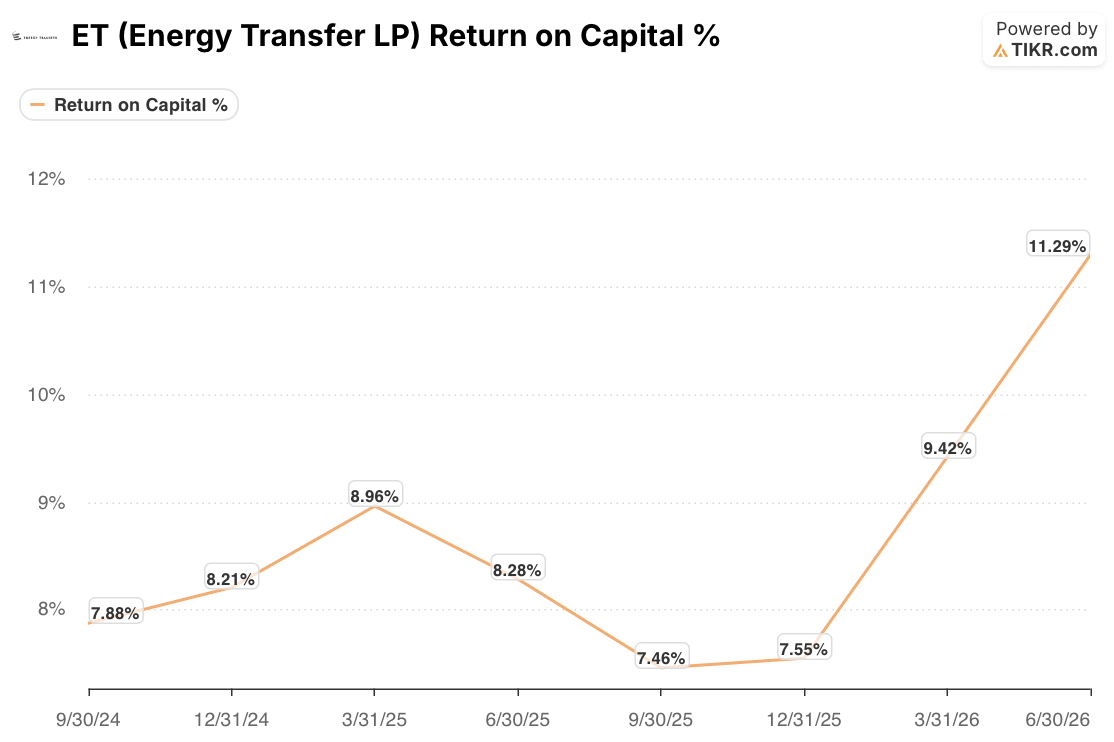
El Retorno sobre el Capital de Energy Transfer se mantuvo en una estrecha banda del 7,5% al 9% durante seis trimestres consecutivos hasta finales de 2025, luego saltó al 9,42% en el primer trimestre de 2026 y al 11,29% en el segundo, su lectura más alta en el período de dos años. El apalancamiento se movió en la misma dirección. La relación Deuda Neta / EBITDA había subido a 4,41x a finales de 2025, cerca del límite superior del objetivo declarado por la dirección de 4x a 4,5x, luego cayó a 3,80x y 3,33x en los dos trimestres siguientes, incluso cuando la compañía colocó $3.000 millones en bonos senior en enero para seguir financiando su programa de capital.
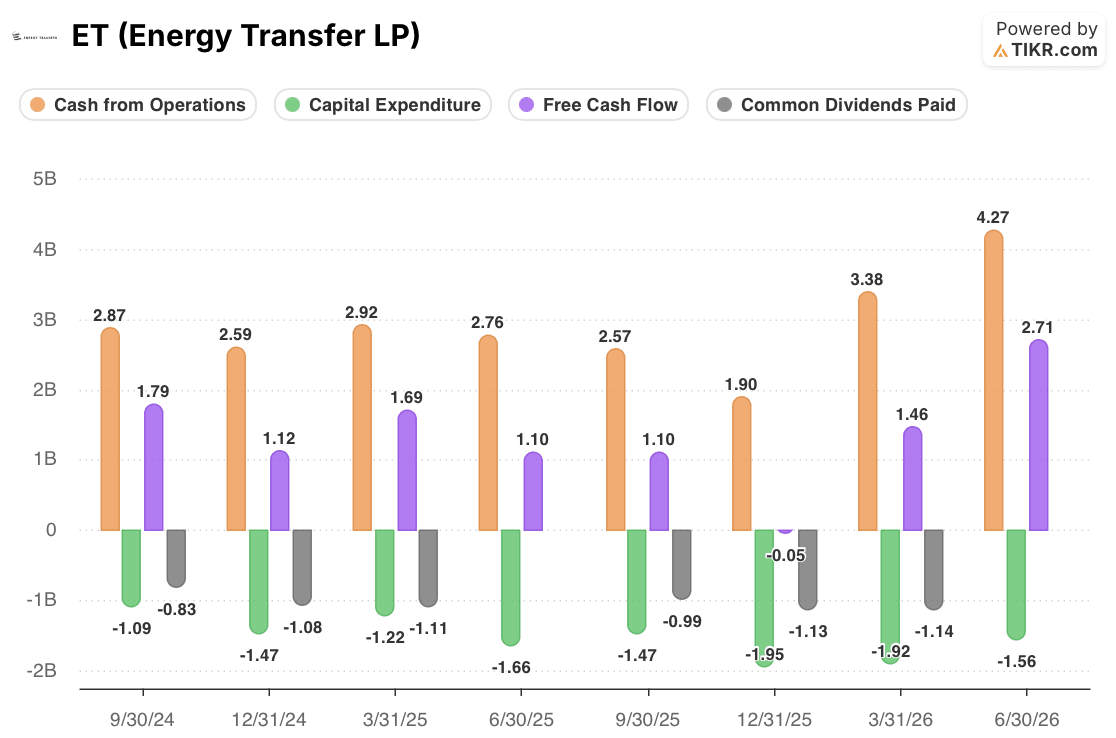
El flujo de caja libre cuenta la versión más clara de la historia. Casi se desplomó en el cuarto trimestre de 2025, cuando el gasto de capital se disparó a aproximadamente $1.950 millones frente a un flujo de caja operativo de $1.900 millones, eliminando esencialmente el colchón por encima del pago de dividendos de ese trimestre. Para el segundo trimestre de 2026, el flujo de caja libre alcanzó aproximadamente $2.710 millones frente a un dividendo de un tamaño similar a los trimestres anteriores, cubriéndolo cómodamente más del doble.
De Lo Que la Mejora de Energy Transfer Aún No Es Prueba
El CFO Dylan Bramhall tuvo cuidado en la llamada para separar el negocio base del factor a favor. Dijo a los analistas que la compañía no tiene "mucho" de los diferenciales más amplios de materias primas y las oscilaciones de precios de la primera mitad de 2026 incorporados en su plan para la segunda mitad, y que una volatilidad adicional sería lo que empujaría los resultados hacia el extremo superior de las previsiones en lugar del escenario asumido. Las primas récord de exportación de NGL, los márgenes de mezcla y el arbitraje del mercado de crudo contribuyeron materialmente al trimestre, y ninguno de esos son ingresos contratados y repetibles.
El mínimo de 2025 también es un recordatorio de que la actual racha de trimestres fuertes siguió a un período en el que el apalancamiento se acercó a su techo y el flujo de caja libre dejó de cubrir brevemente la distribución. Dos trimestres fuertes no borran ese patrón; lo interrumpen. Mientras tanto, los proyectos más intensivos en capital y de ejecución más lejana de la compañía, Desert Southwest y el gasoducto MLO2 aún sin resolver atrapado en negociaciones regulatorias canadienses, aún no han comenzado a contribuir al EBITDA y seguirán absorbiendo capital durante años antes de hacerlo. La jubilación planificada del Co-CEO Marshall McCrea para finales de 2026 también deja el liderazgo exclusivo en manos de Thomas Long durante el período en el que la ejecución de Desert Southwest importa más.
La Tesis Depende de los Próximos Dos Trimestres, No de los Dos Anteriores
La evidencia hasta ahora respalda una afirmación específica y más estrecha que "los centros de datos impulsarán a Energy Transfer al alza": el capital más reciente de la compañía ha generado mejores rendimientos que el de 2025, y financió ese crecimiento sin violar su propio techo de apalancamiento. Esa es una afirmación significativamente diferente a decir que la tendencia ahora es duradera. La lectura honesta es que Energy Transfer convirtió una ventaja estructural real, la infraestructura de gas ya posicionada bajo el crecimiento de la demanda, en dos trimestres de rendimientos excepcionales que fueron favorecidos por una volatilidad que la propia dirección dice que no se repetirá.
La mététrica que vale la pena observar es si el Retorno sobre el Capital y la cobertura del flujo de caja libre se mantienen cerca de sus niveles del segundo trimestre una vez que Mustang Draw II y Frac IX entren en funcionamiento sin la volatilidad adicional del mercado, y una vez que los bonos subordinados junior de julio de 2026 comiencen a añadir gastos por intereses sin un impulso compensatorio equivalente de las condiciones de trading. Si el apalancamiento se mantiene por debajo de 4x y la cobertura se mantiene por encima del aproximadamente 2x visto en el segundo trimestre durante la segunda mitad de 2026, la mejora de la rentabilidad parecerá estructural. Si vuelve a deslizarse hacia el rango de 2025 una vez que el entorno de materias primas más ruidoso se desvanezca, el pico actual se verá más como un trimestre favorable que como una nueva base.
¿Debería Invertir en Energy Transfer LP?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Al abrir la acción de ET verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están tendiendo al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear Energy Transfer LP junto con cualquier otra acción en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción ET en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para poder seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más busques… más oportunidades encontrarás. Busque entre más de 100K acciones globales, las principales carteras de inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!