

Conclusiones Clave
- PYPL cerró a $52.71 el 16 de septiembre de 2026, casi exactamente donde cotizaba antes de que comenzaran los rumores de adquisición. La oferta de aproximadamente $53 mil millones del consorcio Advent-Stripe colapsó el 27-28 de agosto, y la acción ha recuperado casi toda esa caída desde entonces.
- El margen de flujo de caja libre se recuperó al 20.44% en el segundo trimestre de 2026 desde un mínimo del 10.81% en el primer trimestre, la señal más clara hasta ahora de que el programa de ahorro de costos de PayPal está empezando a reflejarse en la generación de efectivo.
- Las recomendaciones de Compra han caído de 16 a 4 en los últimos quince meses, mientras que las de Mantener subieron de 21 a 33, incluso cuando el precio objetivo promedio de la calle subió después de que la operación fracasó, una erosión estructural que precede y sobrevive a los titulares de fusiones y adquisiciones.
- En la conferencia de Goldman Sachs del 9 de septiembre, el CEO Enrique Lores ajustó a la baja su pronóstico para el pago con marca en el tercer trimestre a un rango del 1-2%, citando un impacto de aranceles europeos mayor y más duradero de lo que la dirección había modelado apenas seis semanas antes, razón por la cual el P/E a 12 meses (NTM) aún se sitúa en 9.50x frente a una media de tres años de 12.67x.
La Prima de Adquisición de PayPal Nunca se Fue Realmente, y Tampoco el Escepticismo
Cuando Bloomberg informó el 27 de agosto que Advent International y Stripe habían abandonado su oferta de $60.50 por acción, PYPL cayó alrededor de un 13% en una sola sesión. Seis semanas después, la acción ha cerrado la brecha casi por completo. Cerró a $52.71 el 16 de septiembre, frente a $43.18 al final de junio, antes de que los rumores de la oferta alcanzaran su punto máximo, y frente a $61.47 la noche antes de que el colapso saliera a la luz.

Los propios números de la calle cuentan una historia similar. El precio objetivo promedio en realidad subió después de que la operación fracasó, de $51.57 el 30 de junio a $57.07 para el 16 de septiembre, y la relación objetivo-precio se comprimió del 119.4% al 108.3%. Esa compresión no se debe a que los analistas se vuelvan bajistas. Es la acción alcanzando el nivel donde los analistas ya pensaban que debía estar. Si el colapso de una adquisición de $53 mil millones debía eliminar una prima especulativa y dejar las acciones más baratas en términos fundamentales, la acción del precio dice que esa prima fue más pequeña y de menor duración de lo que la caída inicial del 13% implicaba.
Lo que no se ha recuperado es la convicción. Las recomendaciones de Compra han caído en línea recta durante más de un año, de 16 en junio de 2025 a solo 4 ahora, mientras que las de Mantener subieron de 21 a 33 en el mismo período. Esa disminución comenzó mucho antes de que Stripe y Advent se acercaran a PayPal en abril de 2026. Es una historia más lenta y estructural sobre la calle perdiendo paciencia con el negocio principal de PayPal, y la saga de la operación fue principalmente una distracción de ella.
Los Recortes de Costos de PayPal Finalmente se Reflejan en el Flujo de Caja
El desarrollo más interesante se encuentra en el estado de flujos de efectivo más que en los titulares de la operación.
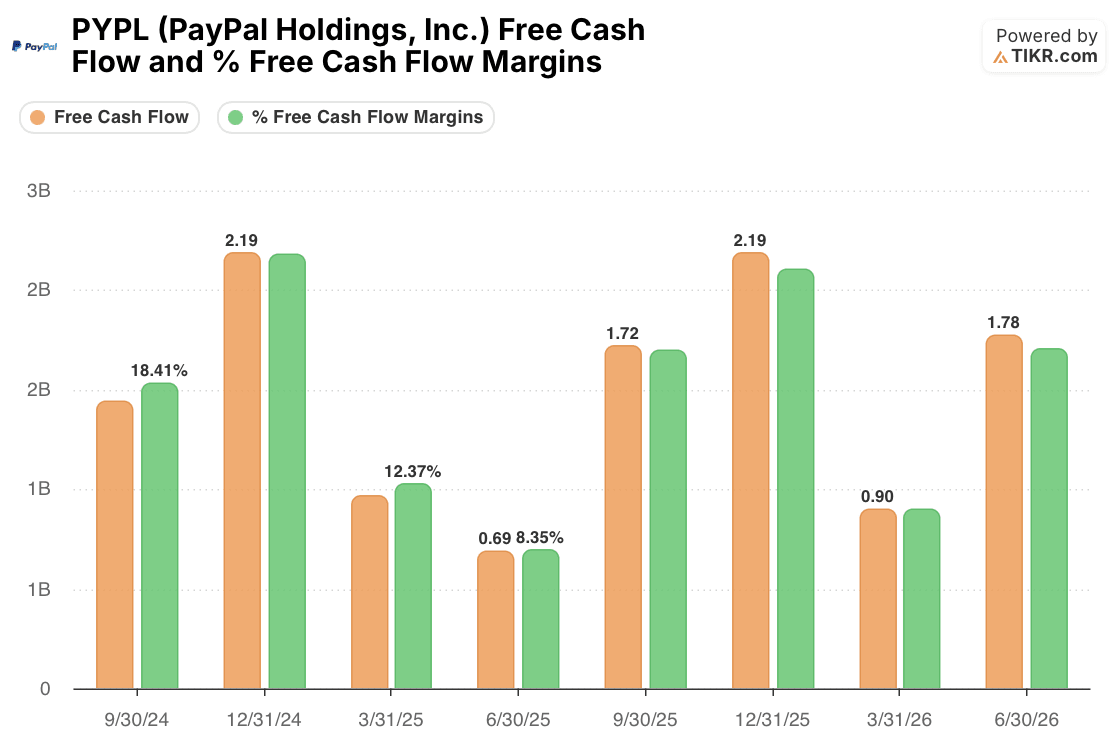
El flujo de caja libre cayó a un mínimo del primer trimestre de 2026 de $0.90 mil millones, un margen del 10.81%, su desempeño más débil en los últimos dos años. Para el segundo trimestre se recuperó a $1.78 mil millones y un margen del 20.44%, cerca del margen del 25.24% que PayPal registró en el cuarto trimestre de 2025.
Esa recuperación coincide con lo que la dirección describió en la llamada del T2: un programa de ahorro de costos de más de $1.5 mil millones y varios años, con aproximadamente $400 millones de ahorros anualizados (run-rate) ya identificados para este año y capas organizacionales eliminadas a partir del verano. La CFO Jamie Miller fue explícita en que los ahorros están destinados a autofinanciar la reinversión en Venmo, Braintree y servicios financieros en lugar de requerir gastos nuevos. Un movimiento del margen del 10.81% al 20.44% en un solo trimestre es evidencia temprana de que el mecanismo está funcionando, aunque aún está lejos de los márgenes superiores al 25% que PayPal generaba tan recientemente como el pasado diciembre, y la dirección misma dice que los ahorros se vuelven "más significativos" solo en el cuarto trimestre.
El Pago con Marca de PYPL es la Excusa Recurrente que el Flujo de Caja No Puede Arreglar
La razón por la que las calificaciones de la calle siguen derivando hacia Mantener a pesar de la mejora en la generación de efectivo se encuentra en las propias previsiones. En la llamada de resultados del T2 2026, la dirección describió el pago con marca como estabilizado con un crecimiento neutral en moneda del 2% por segundo trimestre consecutivo y elevó la guía anual gracias a ello. Seis semanas después, en la conferencia de Goldman, Lores retrocedió: el volumen transfronterizo europeo, gran parte vinculado a China, sufrió un impacto de aranceles y de minimis que fue entre 0.5 y 1 punto peor de lo modelado, y por más tiempo del esperado. El pago con marca del tercer trimestre ahora se guía a un rango del 1-2% en lugar de un 2% limpio.
Esta no es la primera vez que PayPal ofrece una versión de "el pago se está estabilizando", solo para que un nuevo factor en contra, primero la invasión de Apple Pay y Google Pay, luego la debilidad macro general, ahora los aranceles, reubique los postes de la meta. Los servicios financieros, Compre Ahora Pague Después, Venmo y Braintree están creciendo genuinamente a dobles dígitos y en los rangos medios de los adolescentes, y la diversificación lejos del pago es un cambio estratégico real.
Pero el pago aún ancla la red de marca en la que se apoyan esos negocios, y un mercado que ha visto repetirse esta narrativa de estabilización tiene buenas razones para esperar dos o tres trimestres limpios antes de volver a mover las calificaciones a Compra.
Qué Movería Realmente el Múltiplo de la Acción PYPL Desde Aquí

A 9.50x las ganancias normalizadas a 12 meses (NTM), PayPal cotiza muy por debajo de su media de tres años de 12.67x y más cerca del mínimo de 7.31x que tocó a principios de 2026 que de algo que se asemeje a un múltiplo de crecimiento. Eso no es una anomalía post-colapso. El múltiplo ya estaba comprimido durante la mayor parte de 2025 y solo tocó brevemente 11x durante el punto álgido de la especulación de adquisición esta primavera, antes de asentarse nuevamente cerca de los niveles actuales una vez que la operación fracasó.
El mercado nunca valoró a PYPL como un objetivo de adquisición por mucho tiempo, y tampoco la valora como una historia de reestructuración operativa. Está valorando a una empresa cuya disciplina de costos es real pero no probada a escala, detrás de un negocio de pago que sigue necesitando una nueva excusa.
La próxima prueba real es el informe del T3 en octubre. Si el margen de flujo de caja libre continúa subiendo hacia el 25% que PayPal generó el pasado diciembre, y si el pago con marca mantiene el rango del 1-2% en lugar de deslizarse nuevamente hacia el extremo inferior, las condiciones para un reajuste del múltiplo mejoran significativamente. Si el pago decepciona nuevamente, o los ahorros prometidos para el cuarto trimestre no se reflejan en el margen, 9.50x parecerá menos una oportunidad de valor y más un negocio que la calle ha valorado correctamente como estancado.
¿Debería Invertir en PayPal Holdings, Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción PYPL y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear PayPal Holdings, Inc. junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción PYPL en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelva… más oportunidades descubrirá. Busque entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!


