Estadísticas Clave para la Acción de AppLovin
- Precio Actual (modelo TIKR): $331.46
- Precio Objetivo (Medio): ~$668
- Objetivo del Mercado (Street Target): ~$502
- Rentabilidad Total Potencial: ~102%
- TIR Anualizada: ~18% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
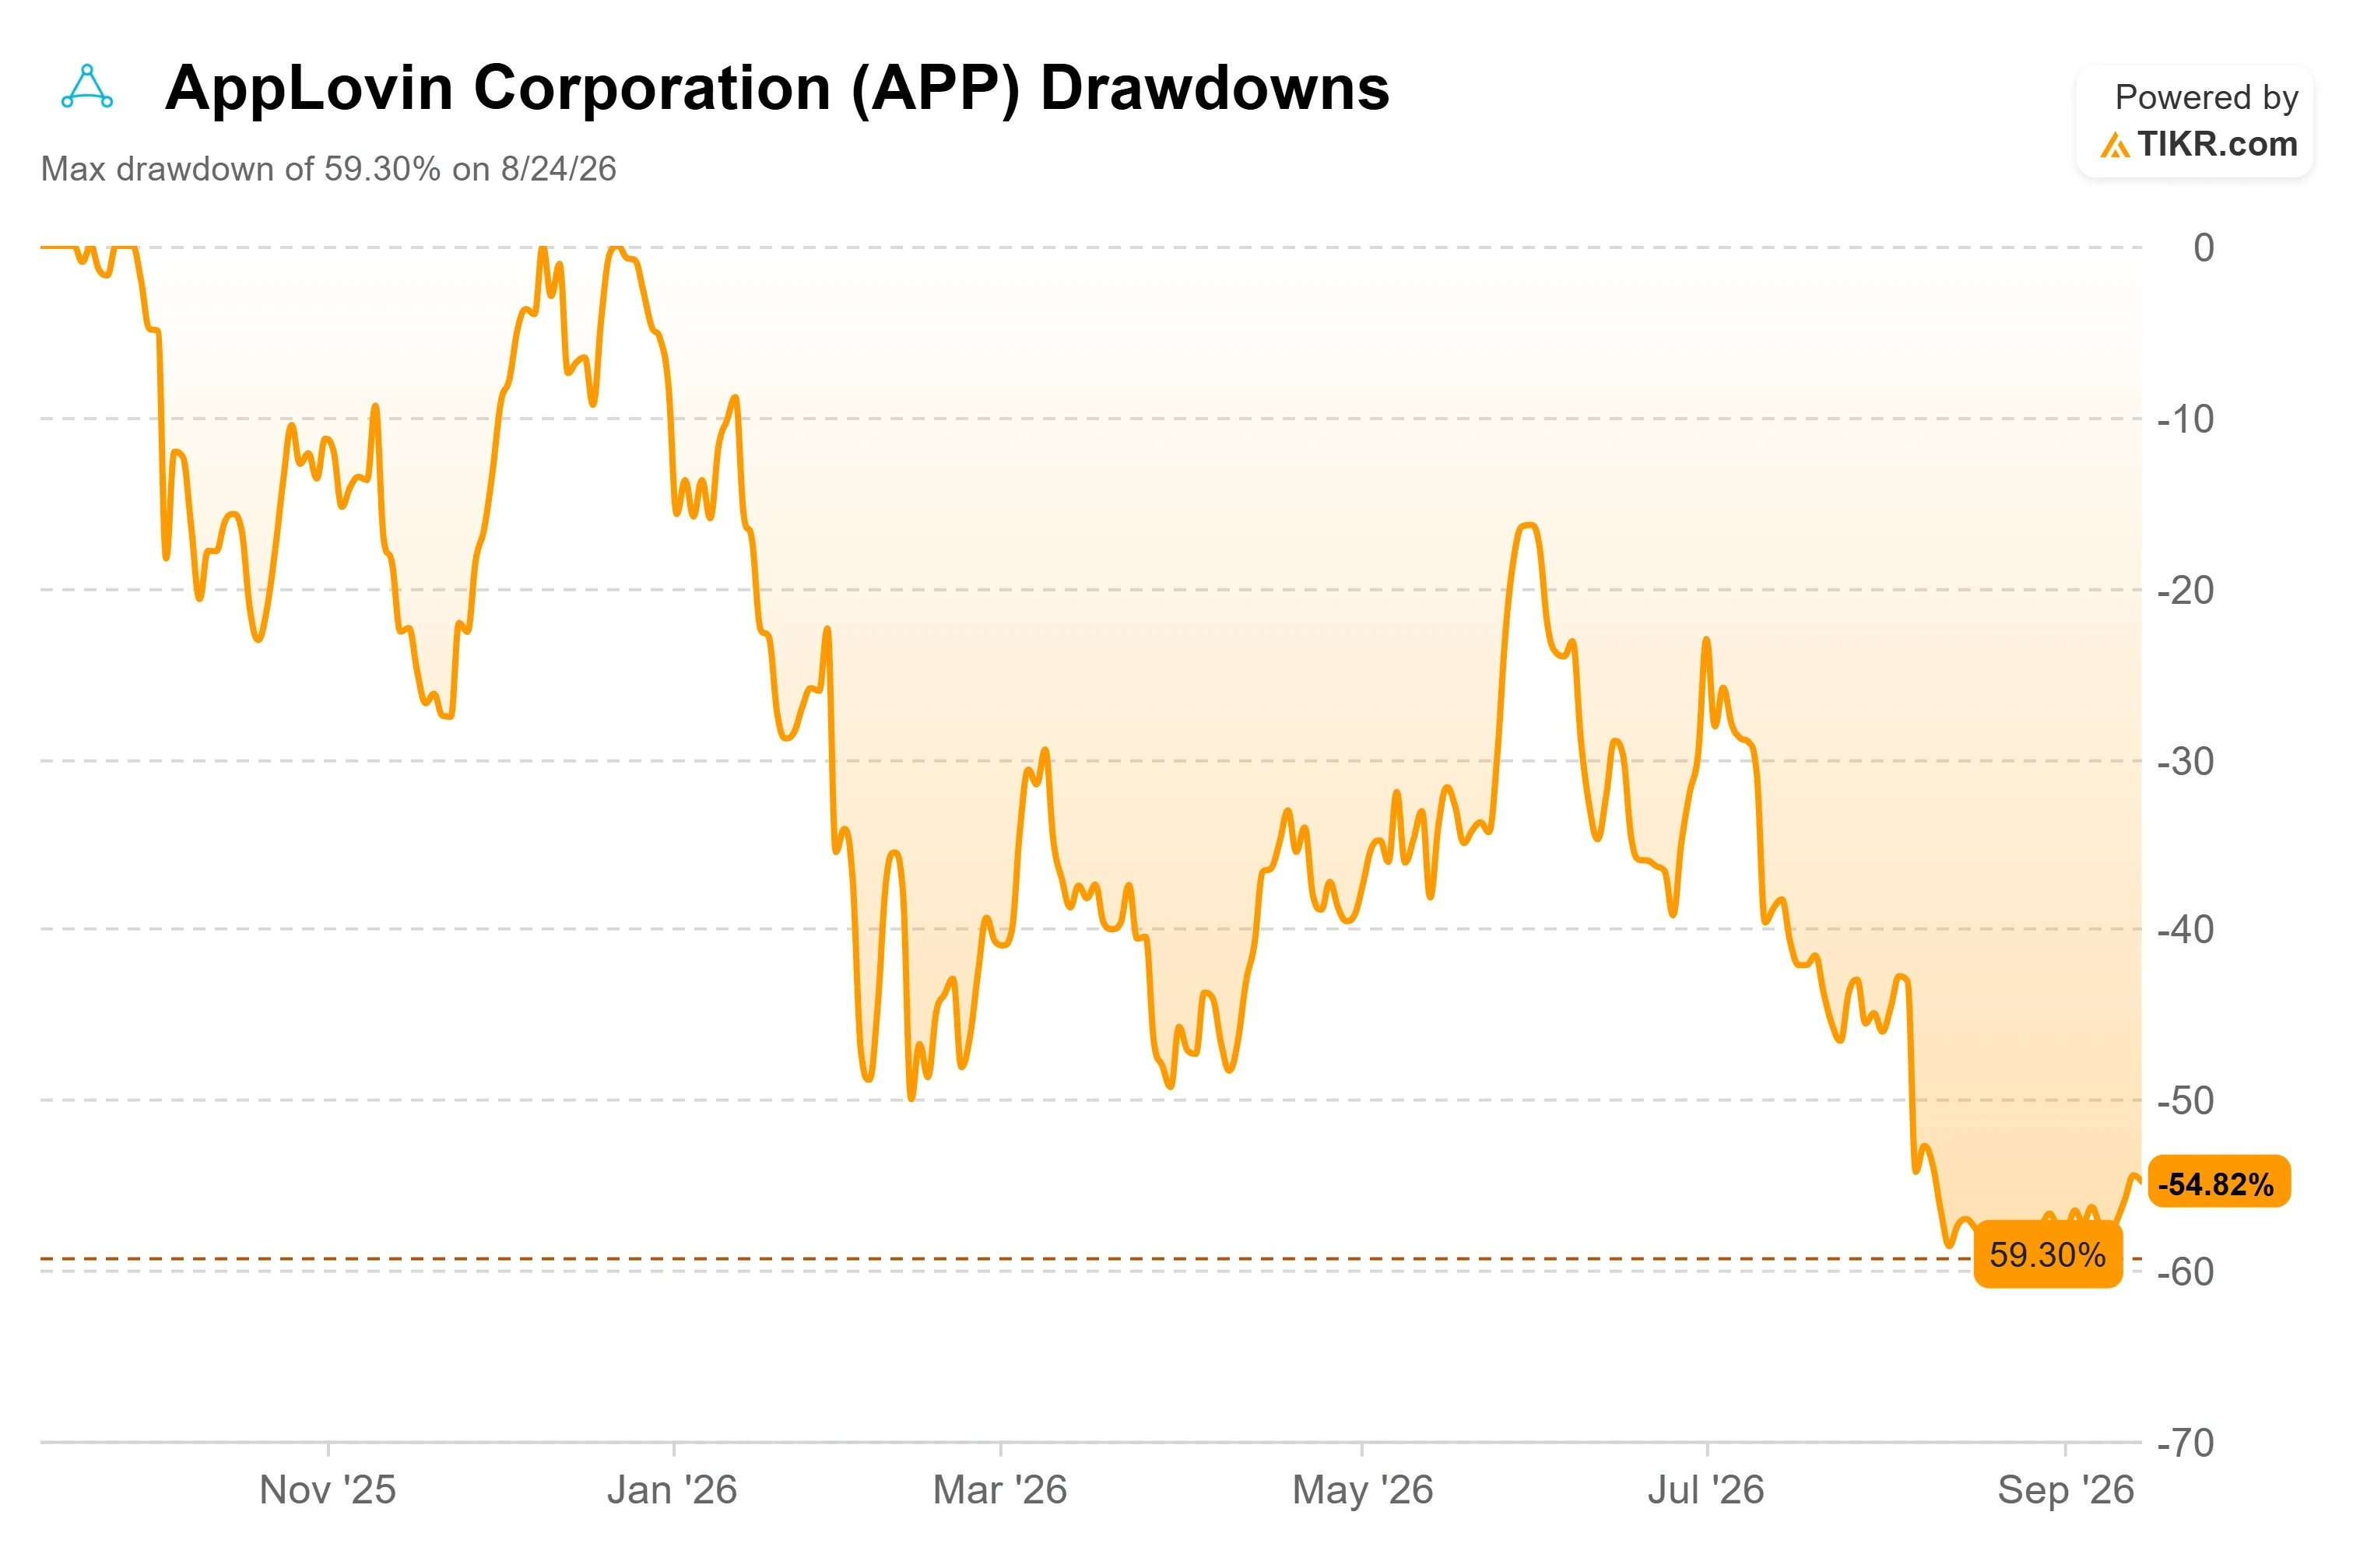
AppLovin Corporation (APP) pasó nueve meses como una de las grandes capitalizaciones con peor desempeño en tecnología, cayendo más del 55% desde su máximo de 52 semanas de $745.61 hasta alrededor de $327 a mediados de septiembre, con una caída máxima (drawdown) que alcanzó el 59.30% el 24 de agosto. Luego la venta se detuvo. En las últimas semanas, la acción se ha estabilizado en la zona baja de los $300 cerca de sus mínimos, incluso subiendo alrededor del 3% el 11 de septiembre en un mercado débil, y dos presiones latentes (overhangs) que alimentaron el declive se han disipado silenciosamente al mismo tiempo.
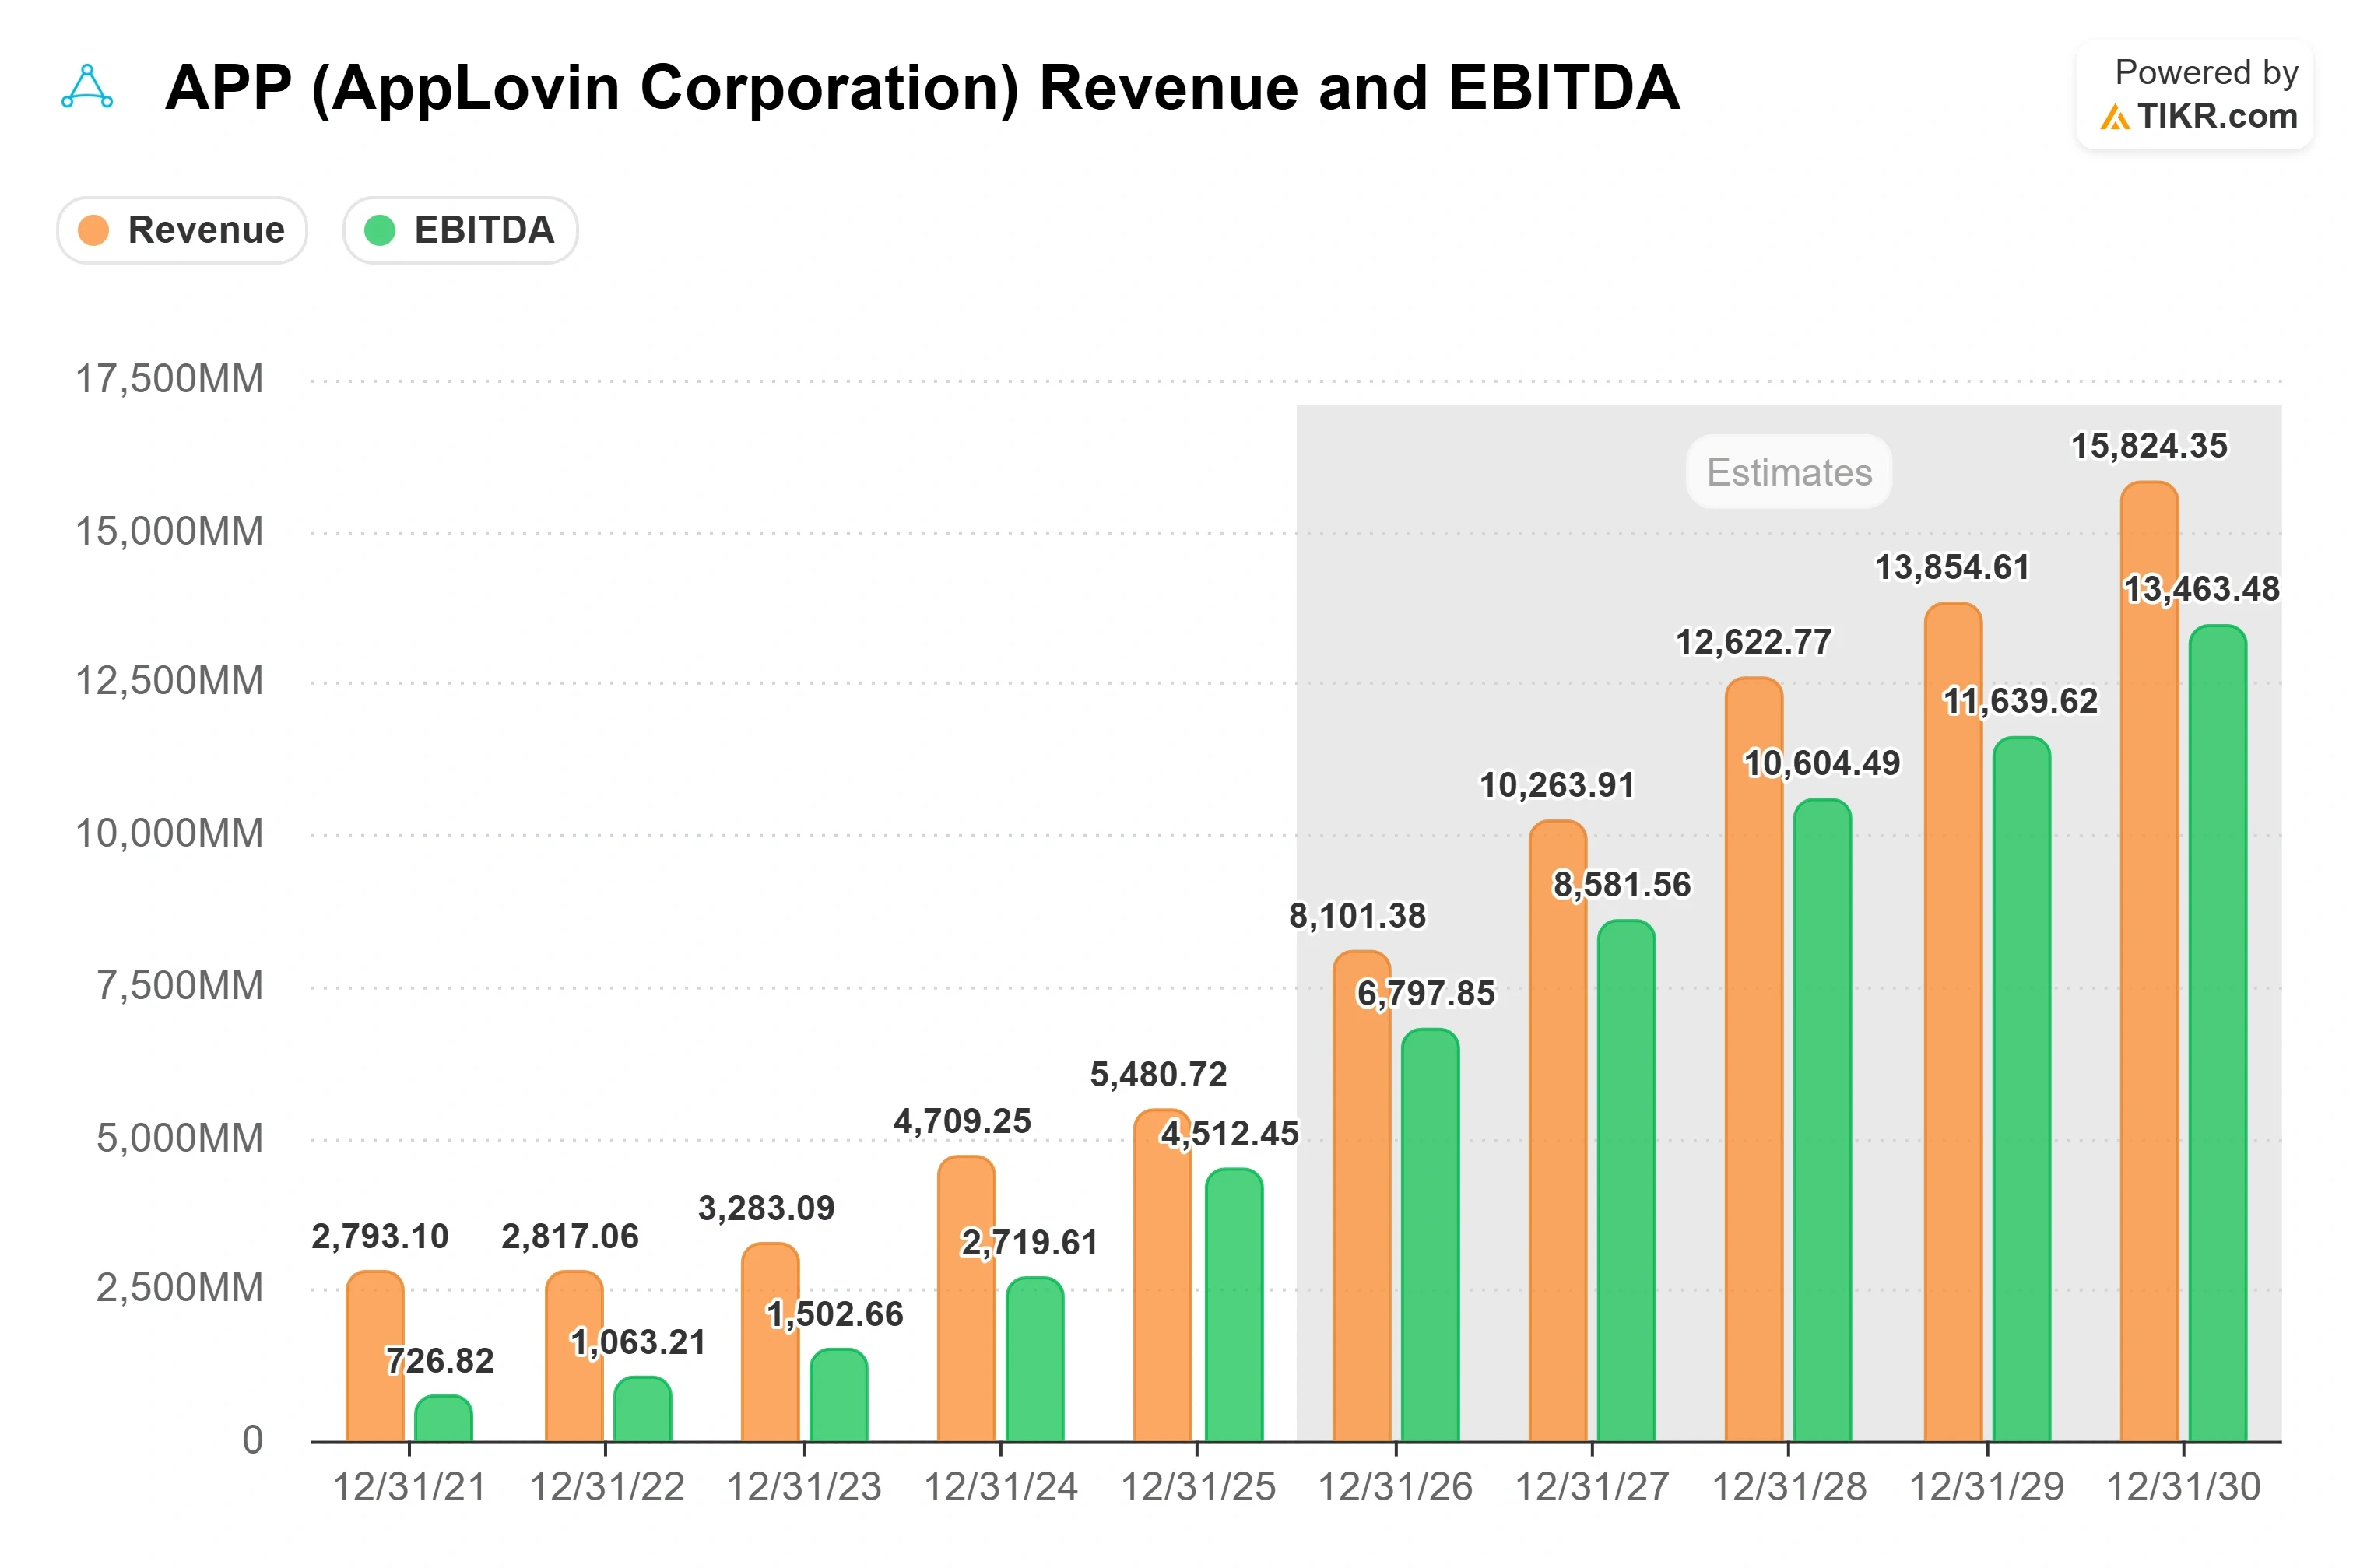
El negocio nunca se rompió realmente: los ingresos aún crecieron un 53% el último trimestre con márgenes de EBITDA ajustado cerca del 84%. Lo que cambió es que los dos temores que impulsaron la desvalorización (derating), una investigación federal y una amenaza competitiva, ambos se aliviaron en un lapso de días, justo cuando la dirección guió hacia una reaceleración que ya está en marcha. Si eso marca el fondo es ahora una pregunta que los números pueden responder.
Las Dos Presiones Latentes Que Acaban de Disiparse
La primera fue regulatoria. Una investigación de la SEC que se abrió en octubre de 2025 ensombreció la acción todo el año, y tan recientemente como en febrero, el regulador la describió a Bloomberg como "todavía activa y en curso". En la llamada de resultados del segundo trimestre, el CFO Matt Stumpf cerró el ciclo: la SEC "concluyó su investigación sin recomendar ninguna acción". Una nube sobre la que los vendedores en corto se habían apoyado durante meses salió de la mesa.
La segunda fue competitiva, y es donde se sitúa el debate más actual. Los inversores han temido que el motor publicitario Vector de Unity pueda erosionar el dominio de AppLovin en la adquisición de usuarios para juegos móviles. El 14 de septiembre, Matthew Cost de Morgan Stanley rebatió: el mercado de publicidad en aplicaciones móviles vale aproximadamente $80 mil millones con tasas de conversión aún alrededor del 1%, dejando espacio para que ambos crezcan a medida que mejora la segmentación. Cost aún recortó su objetivo a $450 desde $650 manteniendo una calificación Overweight, un recordatorio de que incluso los alcistas han reajustado a la baja. Ese reajuste se muestra en el objetivo del mercado (Street target), ahora cerca de $502 frente a una media de $738 en diciembre.
Los insider, incluido el CEO Adam Foroughi, han sido vendedores constantes durante 2026, aunque las ventas se ejecutan a través de planes de trading 10b5-1 preestablecidos en lugar de decisiones discrecionales sobre el precio. Y la razón por la que la acción cayó tan lejos en primer lugar aún merece una mirada directa.
Consulta estimaciones históricas y futuras para la acción de AppLovin (¡Es gratis!) >>>
Por Qué Cayó, y Por Qué la Desviación Fue Menor Que la Reacción
El 5 de agosto, AppLovin reportó ingresos del segundo trimestre de $1.92 mil millones, un aumento del 53% interanual pero ligeramente por debajo del punto medio de sus propias previsiones (guidance), una desviación de menos del 1%. Las acciones cayeron alrededor del 19% en la sesión siguiente, según los datos de reacción a resultados de TIKR. Sin embargo, la línea de ingresos subestima la desviación: el BPA ajustado llegó aproximadamente un 6% por debajo, y el flujo de caja libre de $863 millones se situó aproximadamente un 32% por debajo del consenso del mercado (Street), presionado por el calendario de pagos de impuestos e intereses. Fue la primera vez en cinco trimestres que la compañía no cumplió con las expectativas de ingresos del mercado, para una acción valorada para nunca fallar.
Los juegos siguen siendo la mayor parte de los ingresos, y su crecimiento depende de la rapidez con la que mejoren los modelos de IA de la compañía. Ese trimestre, el ritmo fue más ligero de lo habitual, y el siguiente salto llegó justo después de que cerrara el período. En la llamada, Stumpf vinculó la presión sobre los márgenes al mismo motor: la compañía ahora gasta alrededor de "$0.10" de cada dólar de ingreso incremental en el cómputo que entrena esos modelos. La demanda no fue el problema, argumentaron él y Foroughi: los ingresos de los editores de MAX aún crecieron a doble dígito de forma secuencial, y la publicidad dirigida al consumidor estableció un récord de gasto, un 28% por encima del pico estacional del Q4 de 2025.
Lo Que las Previsiones del Q3 Realmente Dicen
AppLovin guió los ingresos del tercer trimestre a entre $2.055 mil millones y $2.085 mil millones, o un crecimiento del 46% al 48%, con un margen de EBITDA ajustado alrededor del 83%. Esa guía ya refleja la mejora del modelo que llegó después del Q2 y excluye cualquier lanzamiento aún no implementado, por lo que la reaceleración que implica no es una proyección sino un reflejo de lo que ya está en vivo. "El Q3 ha comenzado con fuerza, y el negocio ha vuelto a la trayectoria que esperamos", dijo Foroughi.
Las acciones ahora cotizan cerca de 14x EV/EBITDA a 12 meses vista (NTM) y aproximadamente 18x las ganancias futuras, una fracción de sus múltiplos máximos. Frente a sus pares, aún parecen caras en superficie: The Trade Desk se sitúa cerca de 10x y Magnite cerca de 12x. Pero esas compañías crecen mucho más lento y con una fracción de los márgenes de AppLovin, por lo que pagar una prima por varias veces el crecimiento y aproximadamente el triple del margen no es el error que implica la tabla de pares. El riesgo más difícil de descartar es que el costo de cómputo suba más rápido que el flujo de caja libre que está destinado a generar, apretando los márgenes antes de que el próximo salto del modelo los pague.
Consulta cómo se desempeña AppLovin frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual (modelo TIKR): $331.46
- Precio Objetivo (Medio): ~$668
- Rentabilidad Total Potencial: ~102%
- TIR Anualizada: ~18% / año
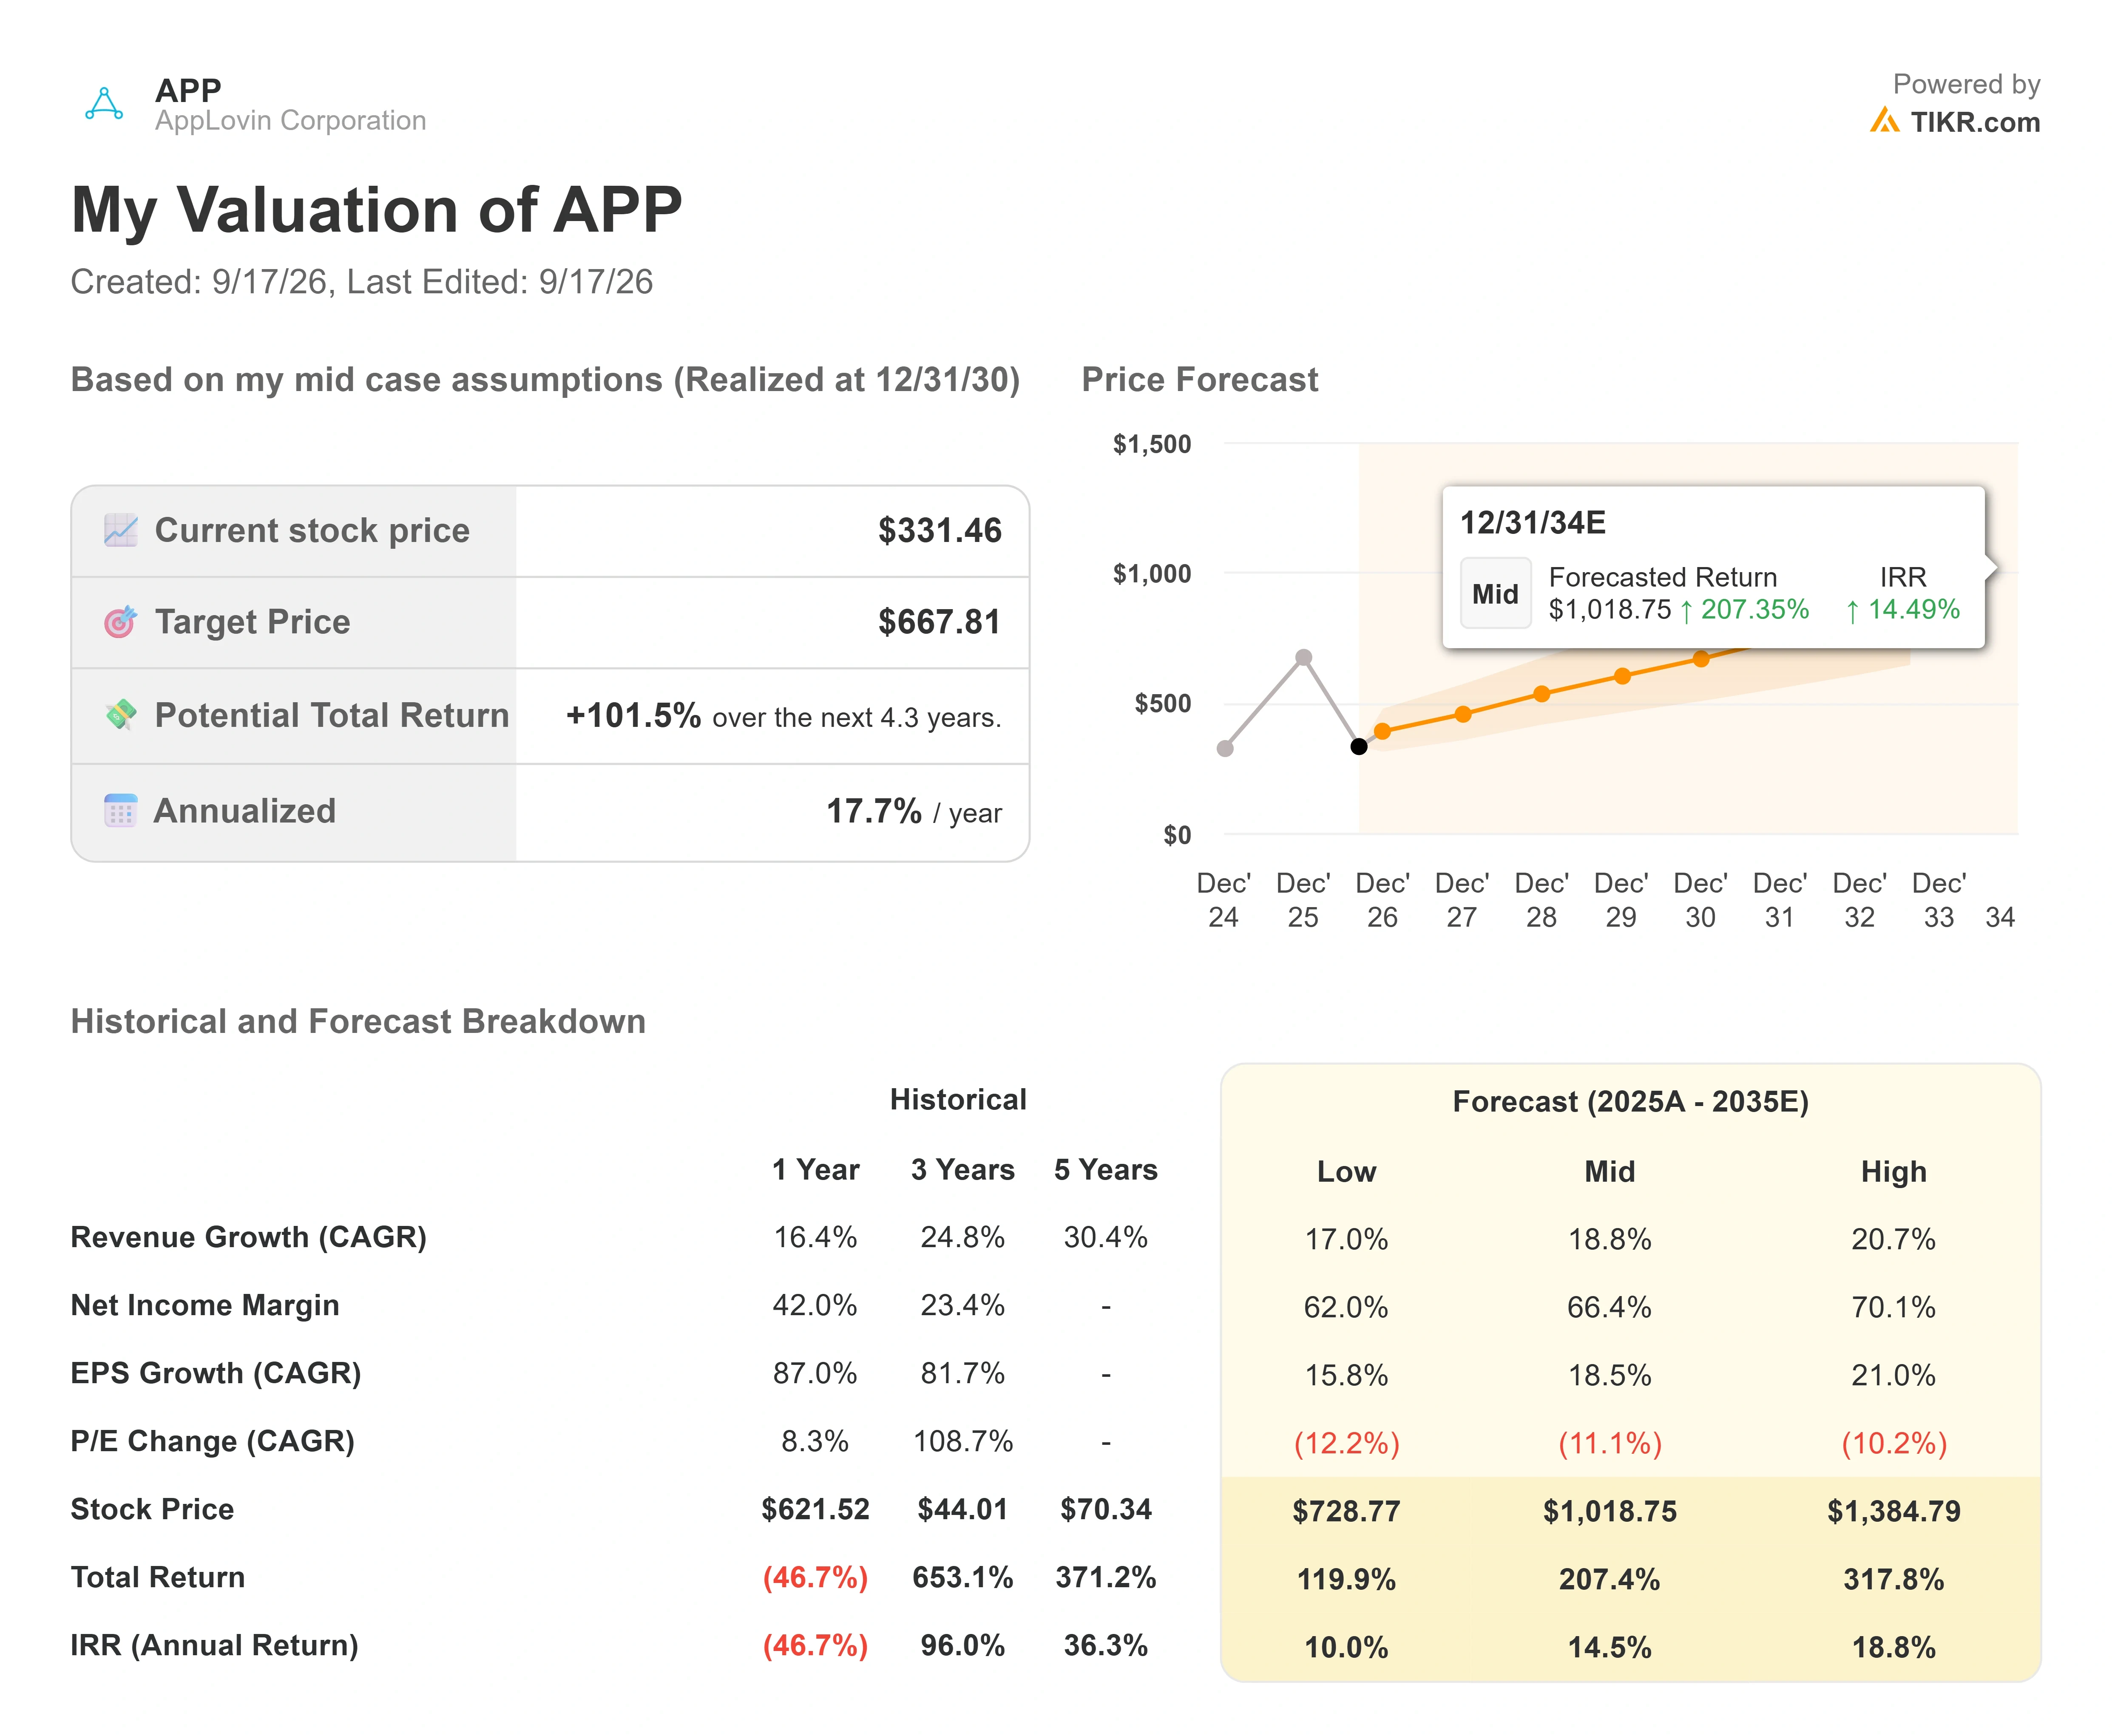
El modelo de caso medio de TIKR apunta aproximadamente a $668 para AppLovin a finales de 2030, un horizonte de poco más de cuatro años. Desde el precio de referencia de $331.46, eso implica alrededor de un 102% de rentabilidad total, o una TIR anualizada cercana al 18%.
Dos impulsores de ingresos lo llevan, y el negocio ya está mostrando ambos: la mejora continua del modelo de juegos como palanca a corto plazo, y la escalada de la publicidad dirigida al consumidor desde una base pequeña hacia un segundo motor duradero. El impulsor del margen es el apalancamiento operativo, la misma dinámica que empujó los márgenes de EBITDA cerca del 84%, manteniéndose a medida que los ingresos impulsados por el modelo superan los crecientes costos de cómputo. El riesgo principal es la imagen especular: si las ganancias del modelo siguen siendo irregulares y las marcas de comercio electrónico de mercado medio no escalan su gasto de manera rentable, el crecimiento se desacelera más rápido de lo que asume el modelo, y el múltiplo se comprime aún más. La ventaja alcista (upside) es que el consumidor se convierte en un verdadero segundo motor mientras los juegos se reaceleran, y la acción se revalora hacia el objetivo del caso medio. La desventaja a la baja (downside) es que el Q2 fue una advertencia temprana en lugar de un bache, y un negocio tan dependiente de avances no programados sigue entregándolos de manera desigual.
Conclusión
La próxima prueba real es el reporte del tercer trimestre, previsto para principios de noviembre. La guía promete un crecimiento de ingresos del 46% al 48% sobre una mejora del modelo que ya está en vivo, por lo que la barra es concreta. Un resultado en o por encima del extremo superior de $2.085 mil millones, con el margen de EBITDA manteniéndose cerca del 83%, confirmaría que el Q2 fue un bache de calendario y daría a la recuperación su prueba. Un segundo incumplimiento, o cualquier grieta en ese margen a medida que suben los costos de cómputo, te diría que la desvalorización aún tiene espacio para continuar. Después de un año viendo caer esta acción, los inversores finalmente tienen una fecha clara y un número claro para juzgarla.
¿Deberías Invertir en AppLovin?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre AppLovin, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear AppLovin junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza AppLovin en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revises... más oportunidades descubrirás. Busca entre 100K+ acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!