Puntos Clave
- El ingreso neto de Carnival en el segundo trimestre fiscal de 2026 aumentó más del 20% interanual hasta $569 millones, superando sus propias previsiones de marzo en $0.07 por acción, a pesar de que la previsión de crecimiento del rendimiento para el año completo se recortó aproximadamente 100 puntos básicos debido a la debilidad relacionada con Oriente Medio en los cruceros europeos.
- La dirección afirmó que fue la disciplina en costos, no la demanda, lo que cerró la brecha: los costos de crucero excluyendo combustible se mantuvieron esencialmente planos interanual, un contrapeso lo suficientemente grande como para que la previsión de BPA para el año completo en realidad subiera un centavo a $2.22.
- El flujo de caja libre para el trimestre terminado el 31 de mayo de 2026 alcanzó $1.76 mil millones, frente a $1.54 mil millones un año antes, y la deuda neta sobre EBITDA citada por la propia empresa cayó de 3.4x a finales de 2025 a 3.1x al final del segundo trimestre, financiando una recompra activa de acciones y un rescate en agosto de $500 millones en bonos al 7%.
- Los márgenes operativos y de EBITDA para ese mismo trimestre se mantuvieron aproximadamente planos o ligeramente por debajo del período del año anterior, lo que significa que el marco del "trimestre récord" se apoya más en una base de ingresos más grande y un menor número de acciones en circulación que en una expansión real de los márgenes.
El Trimestre Récord de Carnival Corporation y el Recorte de Previsiones que lo Sustenta
La conferencia de resultados del T2 2026 de Carnival Corporation (CCL) comenzó con un estribillo familiar: otro trimestre de récords, otra superación frente a las previsiones. El ingreso neto de $569 millones superó la previsión de marzo en $100 millones, y el CFO David Bernstein fue explícito sobre de dónde vino ese desempeño superior. Los costos de crucero sin combustible por Día de Litera Inferior Disponible (ALBD) se mantuvieron "esencialmente planos" interanual, superando la previsión en aproximadamente 250 puntos básicos y añadiendo $0.05 por acción por sí solos. El crecimiento del rendimiento solo añadió un centavo.
Ese marco importa porque la misma conferencia entregó un recorte real. La previsión de crecimiento del rendimiento para el año completo cayó aproximadamente un punto porcentual, lo que Bernstein atribuyó a un impacto de $0.14 por acción vinculado al arrastre del conflicto de Oriente Medio en los itinerarios europeos, especialmente el Mediterráneo. La respuesta de la dirección fue que un "enfoque intensificado en la gestión de costos generó una mejora compensatoria de un punto porcentual en los costos de crucero sin combustible", suficiente para empujar la previsión de BPA para el año completo un centavo hacia arriba a $2.22 en lugar de hacia abajo. El CEO Josh Weinstein incluso calificó el impacto en el rendimiento como "transitorio" y señaló que las reservas europeas para 2027 avanzan "por encima del año anterior en porcentajes de dos dígitos medios a precios más altos" como prueba de que la historia de demanda subyacente no se había roto.
Esa es una afirmación específica y comprobable: una disciplina de costos real que absorbe un shock de demanda real, con un balance lo suficientemente saludable como para seguir devolviendo capital independientemente.
Los Números de Caja y Deuda de la Acción CCL Respaldan la Confianza
En el lado del capital, los datos respaldan más la confianza de la dirección de lo que la socavan.
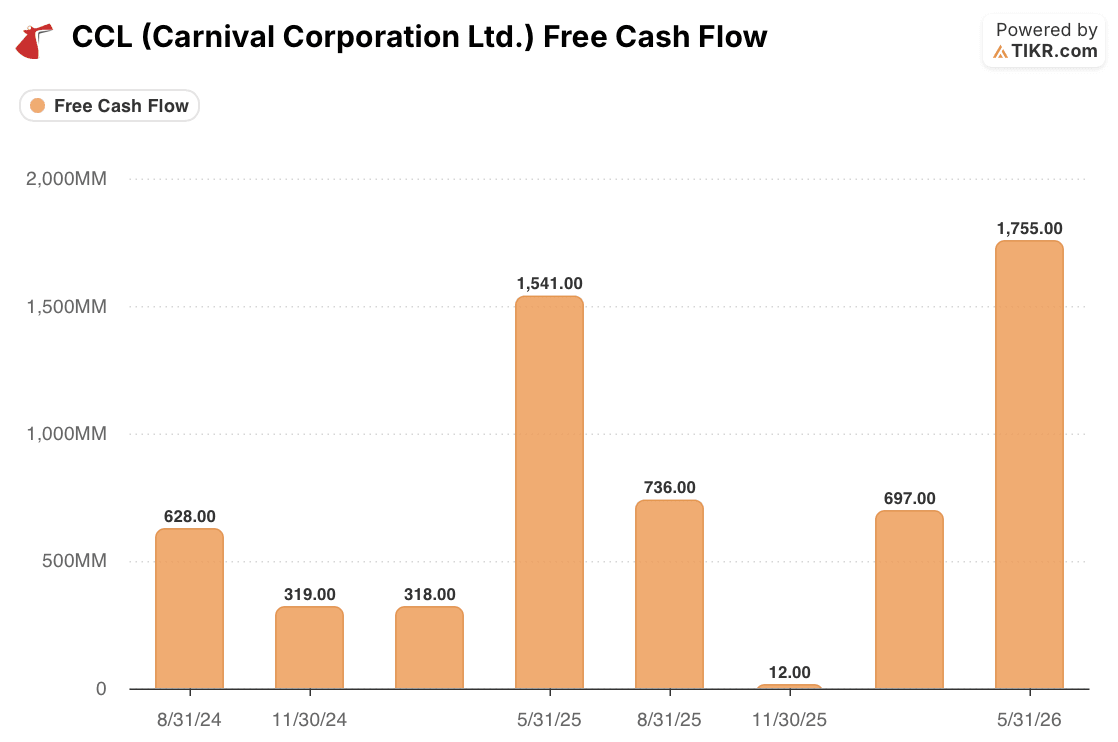
El flujo de caja libre para el trimestre terminado el 31 de mayo de 2026 fue de $1.76 mil millones, frente a $1.54 mil millones en el mismo trimestre del año pasado, y muy por encima de los resultados más volátiles intermedios, incluido un trimestre de casi cero $12 millones el pasado noviembre que refleja los fuertes vaivenes estacionales del negocio entre los cruceros de temporada alta y baja. En una base interanual, mismo trimestre, la generación de caja no se está deteriorando. Está mejorando.
El apalancamiento cuenta una historia similar una vez que se tiene en cuenta la estacionalidad. Bernstein citó que la deuda neta sobre EBITDA ajustado mejoró de 3.4x a finales de 2025 a 3.3x después del primer trimestre y a 3.1x después del segundo, una medida trailing que suaviza el calendario de cruceros.

Una vista trimestre por trimestre muestra más volatilidad, ya que anualizar el EBITDA de un solo trimestre de temporada baja puede distorsionar la relación, pero la dirección dentro del año fiscal 2026 es consistente: el apalancamiento disminuyó de 4.50x en el cuarto trimestre fiscal a 3.55x al final del segundo trimestre, un descenso constante durante el mismo período en que se recortaba la previsión de rendimiento. Esa trayectoria de caja y deuda es lo que financió tanto la autorización de recompra de $2.5 mil millones, de la cual se han gastado $450 millones, como el rescate del 15 de agosto de $500 millones en bonos al 7% al 103.5% de su valor nominal. Nada de eso parece una empresa que se desangra en silencio mientras habla de control de costos.
La Línea de Márgenes de Carnival Corporation Cuenta una Historia Diferente
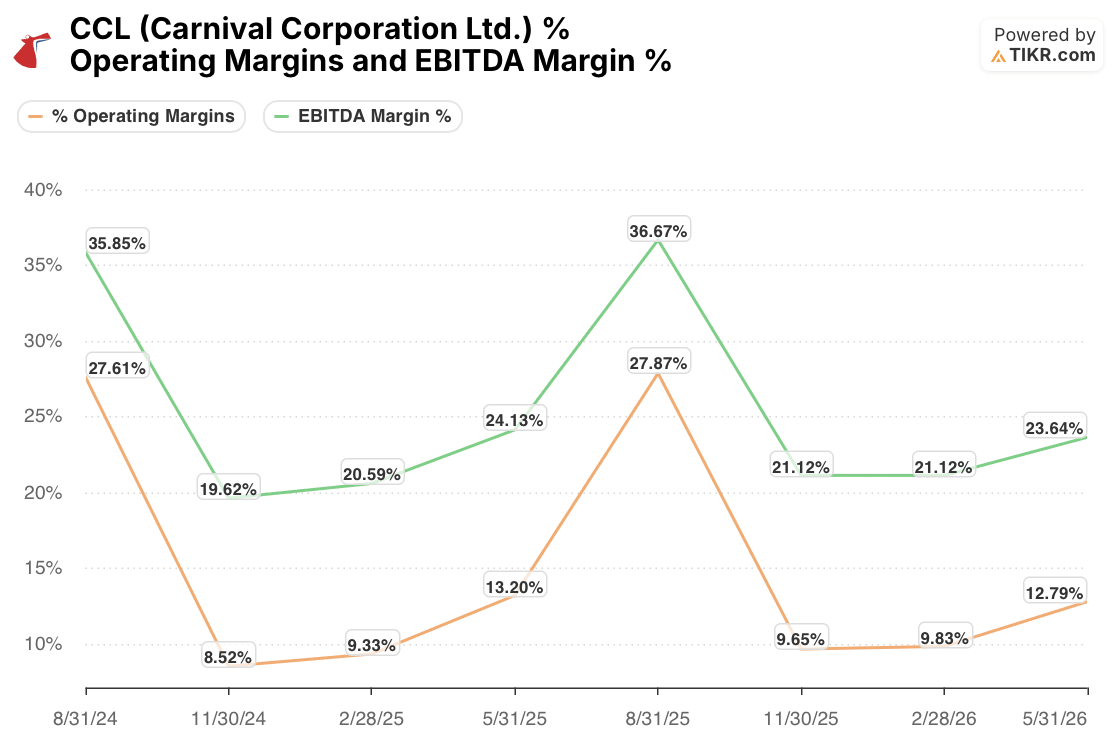
Donde la imagen se complica más es en la rentabilidad como porcentaje de los ingresos, que es la parte de la historia que el comentario de la dirección pasó por alto. El margen operativo para el trimestre terminado el 31 de mayo de 2026 fue del 12.79%, y el margen de EBITDA fue del 23.64%. Ambos están ligeramente por debajo del 13.20% y 24.13% del trimestre del año anterior. Esa es una brecha pequeña, pero está en la dirección equivocada para un trimestre que se vende como evidencia de una mejora estructural en costos.
La explicación probablemente está en el combustible. Bernstein señaló que el ingreso neto creció más del 20% "a pesar de un aumento de casi el 30% en nuestro precio del combustible", una línea de costo que queda fuera de la métrica plana de costos sin combustible que la dirección enfatizó. Costos planos por día de litera disponible, superpuestos a una factura de combustible que subió casi un tercio y un modesto crecimiento del rendimiento del 2.2%, es consistente con que los costos totales se mantengan aproximadamente iguales a los ingresos en lugar de reducirse frente a ellos. En otras palabras, la "superación" de este trimestre parece impulsada por una flota más grande que genera más ingresos absolutos y dólares de EBITDA, más una reducción en el número de acciones en circulación por la recompra que eleva el BPA, en lugar de que el negocio realmente convierta una parte mayor de cada boleto de crucero en ganancia.
El propio Bernstein reconoció que "parte de la mejora de $0.05 por acción en costos este trimestre fue por el momento de los gastos entre los trimestres", lo que va en contra de interpretar la línea de costos sin combustible como un cambio de paso limpio y permanente por ahora.
Qué Confirmaría Realmente la Afirmación "Transitoria"
La generación de caja y la trayectoria del balance de Carnival son reales y le dan a la empresa un margen genuino para seguir recomprando acciones y pagando deuda incluso después de recortar su perspectiva de rendimiento, lo cual es más de lo que se puede decir si la historia de costos fuera puro maquillaje. Pero los datos de márgenes complican la versión más limpia de esa historia, donde la disciplina en costos simplemente reemplaza el rendimiento perdido dólar por dólar.
Ahora mismo parece más que Carnival está creciendo para superar un shock geopolítico, usando escala y un número de acciones en circulación decreciente para mantener los números por acción en movimiento hacia arriba, mientras que la rentabilidad subyacente de cada viaje aún no ha mejorado.
Esa distinción importará más en los próximos dos trimestres. Si las reservas para 2027 realmente avanzan a precios récord como afirma la dirección, y si los precios del combustible dejan de subir al ritmo del año pasado, los márgenes deberían comenzar a expandirse nuevamente en lugar de simplemente mantenerse planos.
Si el tercer trimestre fiscal de Carnival, típicamente su pico estacional y próximo a reportar, muestra que el margen operativo todavía está rezagado respecto a su nivel del año anterior incluso cuando el costo por ALBD se mantiene plano, esa sería la señal más clara de que esto es más que un factor en contra temporal del combustible, y de que el ritmo de recompra y desapalancamiento, por bien financiado que esté hoy, está haciendo más del trabajo de crecimiento de ganancias de lo que lo están haciendo los fundamentos económicos subyacentes del crucero.
¿Debería Invertir en Carnival Corporation Ltd.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción CCL y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear Carnival Corporation Ltd. junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción CCL en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelva… más oportunidades descubrirá. Busque entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!