Puntos Clave
- AMD cayó más del 4% el 14 de septiembre después de que ejecutivos de Anthropic, OpenAI y xAI advirtieran públicamente sobre el ritmo del desarrollo de la IA, luego se recuperó hasta aproximadamente $549 para el 17 de septiembre, subiendo más del 7% en el día.
- Los objetivos de precio de Wall Street nunca vacilaron durante el pánico. El precio objetivo promedio a 12 meses subió de aproximadamente $500 a finales de junio a $617 para mediados de septiembre, con el número de analistas y las calificaciones de compra aumentando en el mismo período.
- El margen bruto de AMD se ha mantenido en una estrecha banda del 54,5% al 56,8% durante cuatro trimestres consecutivos, sin mostrar aún signos de la dilución impulsada por Instinct que la dirección ha estado señalando.
- El margen de flujo de caja libre casi se redujo a la mitad, del 25,0% en el trimestre de marzo de 2026 al 13,5% en junio, incluso cuando los ingresos crecieron un 50% interanual, la verdadera prueba de si la historia de crecimiento de 2027 se convierte en efectivo tan rápido como se convierte en ingresos.
Una Venta Masiva Que No Cambió Los Números De AMD
El 14 de septiembre, las acciones de IA en todo el mundo se vendieron masivamente después de que el CEO de Anthropic, Dario Amodei, publicara un ensayo instando a las empresas de IA a reducir el ritmo del desarrollo de capacidades, una opinión que tanto Elon Musk como Sam Altman dijeron compartir.
Altman también confirmó que OpenAI retrasaría su OPV por preocupaciones de seguridad. La venta masiva se produjo sobre un trasfondo macro ya nervioso, con el rendimiento del bono del Tesoro a 10 años superando brevemente el 5% por primera vez desde 2023 antes de un aumento de tasas de la Fed ampliamente esperado. Nvidia cayó un 3,4%, AMD cayó más del 4% y el índice de semiconductores de Filadelfia cayó hasta un 6%. No todos compraron el pánico. Michael Burry calificó las advertencias como "bombo y platillo" y "cobertura para una desaceleración del crecimiento real e incontrolable".
Lo que realmente le sucedió a AMD después es el dato más útil. Para el 17 de septiembre, la acción se había recuperado hasta aproximadamente $549, subiendo más del 7% intradía.
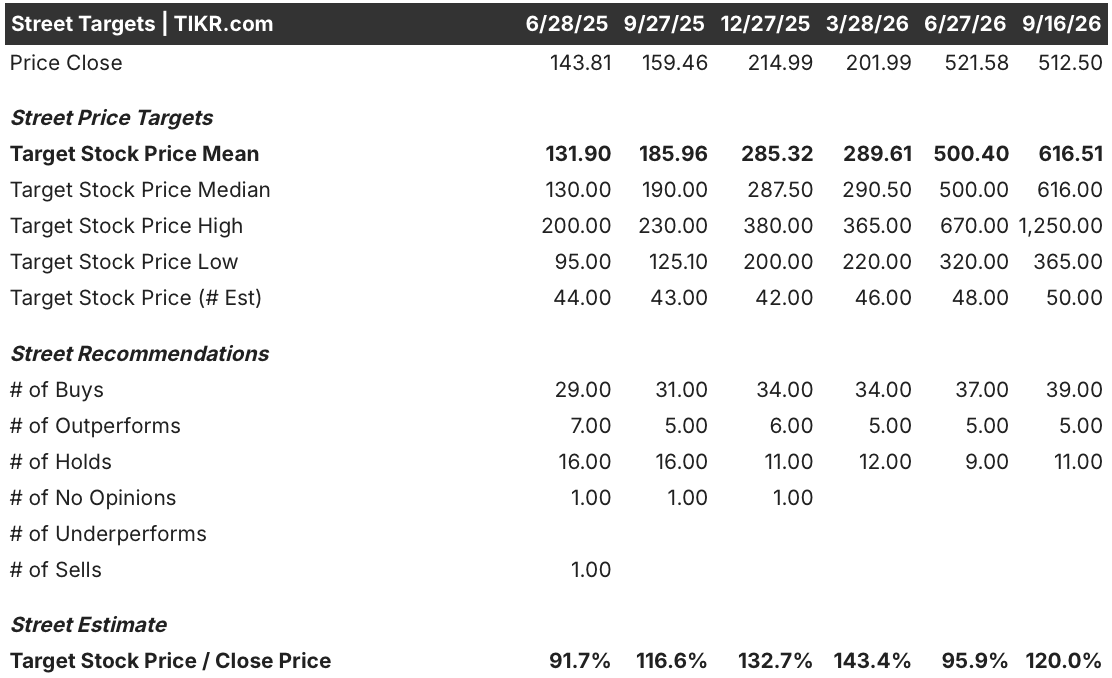
Más revelador, los datos de Objetivos de Analistas de TIKR muestran que el precio objetivo promedio subió de $500,40 el 27 de junio a $616,51 para el 16 de septiembre, dos días después de la caída, con el número de estimaciones aumentando de 48 a 50 y las calificaciones de compra subiendo de 37 a 39. Los analistas tuvieron todas las oportunidades de recortar números durante esa venta masiva e hicieron lo contrario. Esa es una señal significativa de que el susto fue un sentimiento macro superpuesto a una historia de tasas, no una reevaluación de la propia trayectoria de AMD.
El Margen Bruto De AMD No Se Ha Resquebrajado, Todavía
La CFO Jean Hu ha dicho claramente, en la conferencia de resultados del T2 y en tres conferencias de inversores posteriores, que la trayectoria del margen bruto de AMD depende de la mezcla entre las CPU para servidores EPYC de alto margen y las GPU Instinct de menor margen, y que el margen disminuirá ligeramente a medida que el volumen del MI450 aumente durante el T4 de 2026 y hasta 2027. Esa es una afirmación específica y comprobable, y los datos históricos aún no muestran el daño. El mínimo del 43,2% en el trimestre de junio de 2025 fue un cargo de inventario único de $800 millones vinculado a las restricciones de exportación del MI308 para envíos a China, no un cambio estructural en la mezcla.
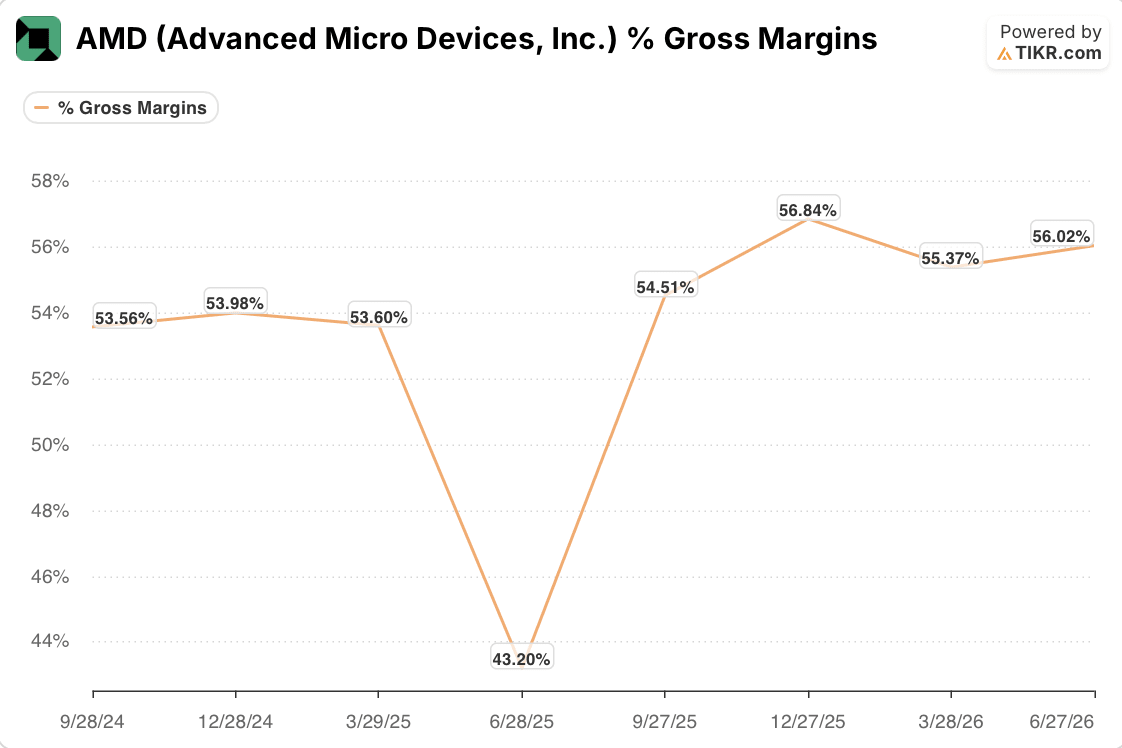
El margen se recuperó al 54,51% para septiembre de 2025, alcanzó un máximo del 56,84% en diciembre y se ha mantenido entre el 55% y el 57% durante cuatro trimestres consecutivos, situándose en el 56,02% en junio de 2026, exactamente en línea con el 56% previsto para el T3. Los ingresos del segmento de Centros de Datos aumentaron del 42% al 58% de las ventas totales durante ese mismo año, y el margen apenas se movió.
Por ahora, eso es un punto a favor de los alcistas, pero los envíos de Helios solo comenzaron a acelerarse en septiembre, por lo que la dilución que la dirección ha estado describiendo todavía está por delante de los números reportados, no detrás de ellos.
El Número De Efectivo De AMD Que Ya Se Movió
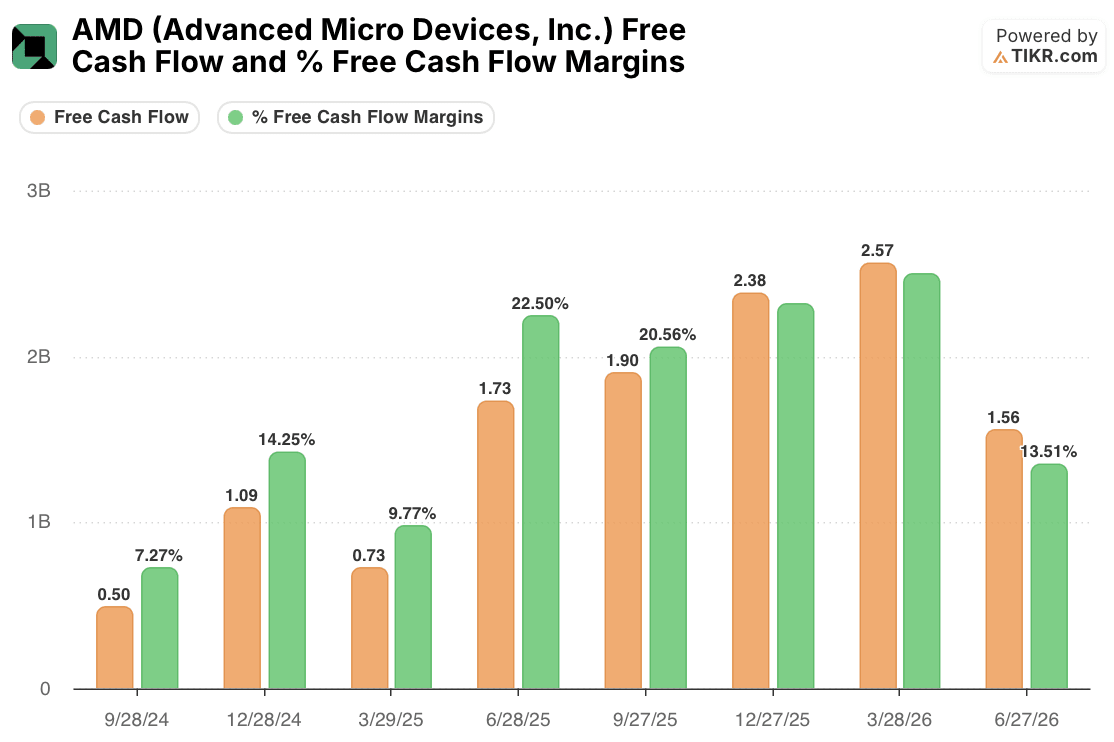
Mientras el margen bruto se mantuvo tranquilo, el flujo de caja libre no lo hizo. AMD generó $2.570 millones de flujo de caja libre en el trimestre de marzo de 2026, un margen del 25,0% y el mejor de la serie registrada. En junio, el mismo trimestre en que los ingresos de Centros de Datos más que se duplicaron interanual y la dirección elevó su estimación del mercado total (TAM) para 2030 a $220 mil millones para CPU de servidores y $1,4 billones para aceleradores de IA, el flujo de caja libre cayó a $1.560 millones y el margen casi se redujo a la mitad, al 13,5%.
Esa caída no se explica por una desaceleración de los ingresos, que crecieron un 13% secuencial y un 50% interanual en el mismo trimestre. En cambio, se alinea con lo que Hu ha descrito repetidamente: AMD está comprando su propio equipo de fabricación y organizando la consignación de capacidad para asegurar el suministro de CPU para servidores, además de los compromisos de obleas, empaquetado avanzado y HBM necesarios para acelerar Helios. Ese gasto de capital (capex) está llegando ahora al estado de flujos de efectivo, muy por delante de los ingresos de Helios y Venice que está destinado a respaldar.
Lo Que Realmente Rompería La Tesis
El caso de crecimiento de AMD, un segmento de Centros de Datos que se prevé que más que se duplique en 2027 con las CPU para servidores Venice y las GPU Helios respaldadas por hasta 2 gigavatios de Anthropic y un gigavatio cada uno de OpenAI y Meta, permanece completamente intacto y sin tocar por la venta masiva de septiembre.
Lo que realmente cambiaría el panorama no es otra ronda de titulares sobre seguridad de la IA. Es si el margen de flujo de caja libre sigue deslizándose durante los próximos dos o tres trimestres a medida que el volumen de Helios aumenta hacia un período que la dirección misma dice que llevará el margen bruto "ligeramente por debajo del promedio corporativo".
Un trimestre de compresión del FCL vinculado a una expansión de capacidad no es condenatorio por sí solo, y AMD se mantuvo con flujo de caja libre positivo incluso durante el cargo por controles de exportación de 2025.
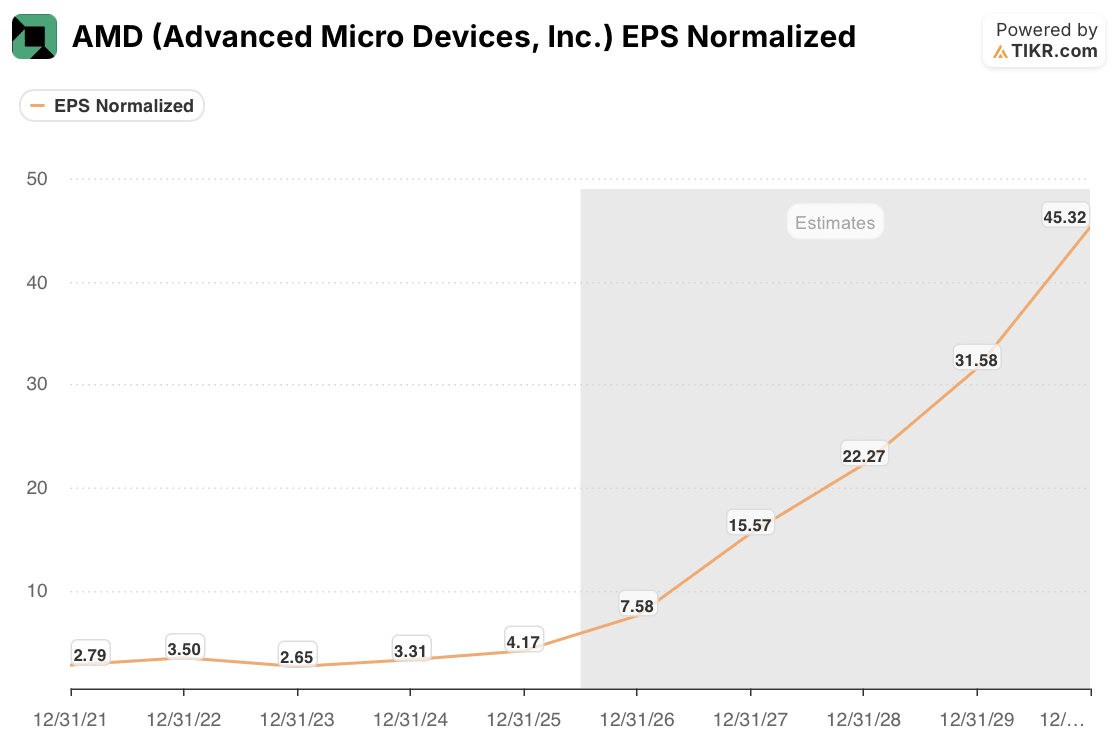
Pero los números de Wall Street, un objetivo promedio cercano a $617 y estimaciones consensuadas de BPA normalizado subiendo de $7,58 en 2026 a más de $45 para 2030, están valorando a una empresa que convierte este crecimiento de ingresos y márgenes en efectivo aproximadamente tan rápido como lo contabiliza. Los próximos uno o dos trimestres de margen de flujo de caja libre, no el próximo titular sobre seguridad de la IA, mostrarán si esa suposición se mantiene.
¿Debería Invertir En Advanced Micro Devices, Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción de AMD y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puede crear una lista de seguimiento gratuita para rastrear Advanced Micro Devices, Inc. junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción de AMD en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más remuevas... más oportunidades descubrirás. Busque entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!