Estadísticas Clave para las Acciones de Marriott
- Precio Actual: $337.24
- Precio Objetivo (Caso Medio): ~$440
- Objetivo del Mercado: ~$381
- Rentabilidad Total Potencial: ~31%
- TIR Anualizada: ~6.5% / año
Ya Disponible: Descubre cuánto potencial de subida podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Marriott International (MAR) acaba de dar a los inversores un dato que debería haber movido la acción, y no lo hizo. Hablando en la Conferencia de Juegos y Alojamiento de Bank of America el 9 de septiembre, el CEO Anthony Capuano dijo que el RevPAR global creció un 7% en julio, con Estados Unidos y Canadá subiendo un 8%. Excluyendo el impulso puntual de la Copa Mundial de la FIFA, el crecimiento en Estados Unidos y Canadá seguía siendo del 5%, un claro paso adelante respecto al ritmo del 3,4% reportado para el segundo trimestre. Sin embargo, las acciones cerraron a $337.24 el 15 de septiembre, aproximadamente un 18% por debajo del máximo de 52 semanas de $410.98 que tocaron en junio.
La demanda no es la preocupación, y la dirección pasó la mayor parte de la sesión explicando por qué. La tensión reside en otro lugar: un negocio impulsado por comisiones que funciona con una demanda en mejora, enfrentándose a un mercado que sigue recortando sus objetivos y a un múltiplo que el mercado ya no está dispuesto a expandir.
La Demanda Se Está Ampliando
Durante la mayor parte del año pasado, la narrativa dominante era una economía de viajes en forma de K, con los viajeros de lujo gastando mientras todo lo que estaba por debajo se debilitaba. Julio rompió ese patrón: el RevPAR de lujo subió un 5% a nivel mundial, las marcas premium y select subieron un 4%, y las de gama media subieron un 5%, con fortaleza en todas las categorías de cadenas, segmentos de demanda y geografías a la vez. Capuano calificó el entorno actual como uno de los entornos de demanda más fuertes en casi una década.
"Esta noción de que las tendencias del RevPAR están casi exclusivamente lideradas por el lujo es simplemente inexacta", dijo, enmarcando la amplitud como la razón de su confianza para la segunda mitad del año. Esa amplitud es lo que separa un ciclo de demanda duradero de uno temporal, y una recuperación que se extiende simultáneamente por el lujo, el servicio selectivo, los viajes de negocios temporales, los grupos y la demanda gubernamental es mucho más difícil de derribar que una impulsada únicamente por viajeros de alto nivel.
Incluso Oriente Medio, la región con peor desempeño de la cartera, mejoró notablemente. El RevPAR del segundo trimestre allí cayó un 43% en medio del conflicto regional. En julio, la caída se redujo a solo un 12%, superando las propias expectativas de la empresa. La recuperación es temprana y el conflicto continúa, por lo que la región sigue siendo un factor variable, pero representa solo alrededor del 3% de las comisiones globales, y la mejora elimina una presión latente que ha lastrado los resultados internacionales durante todo el año.
Consulta estimaciones históricas y futuras para las acciones de Marriott (¡Es gratis!) >>>
El Motor de Crecimiento que los Propietarios Siguen Financiando
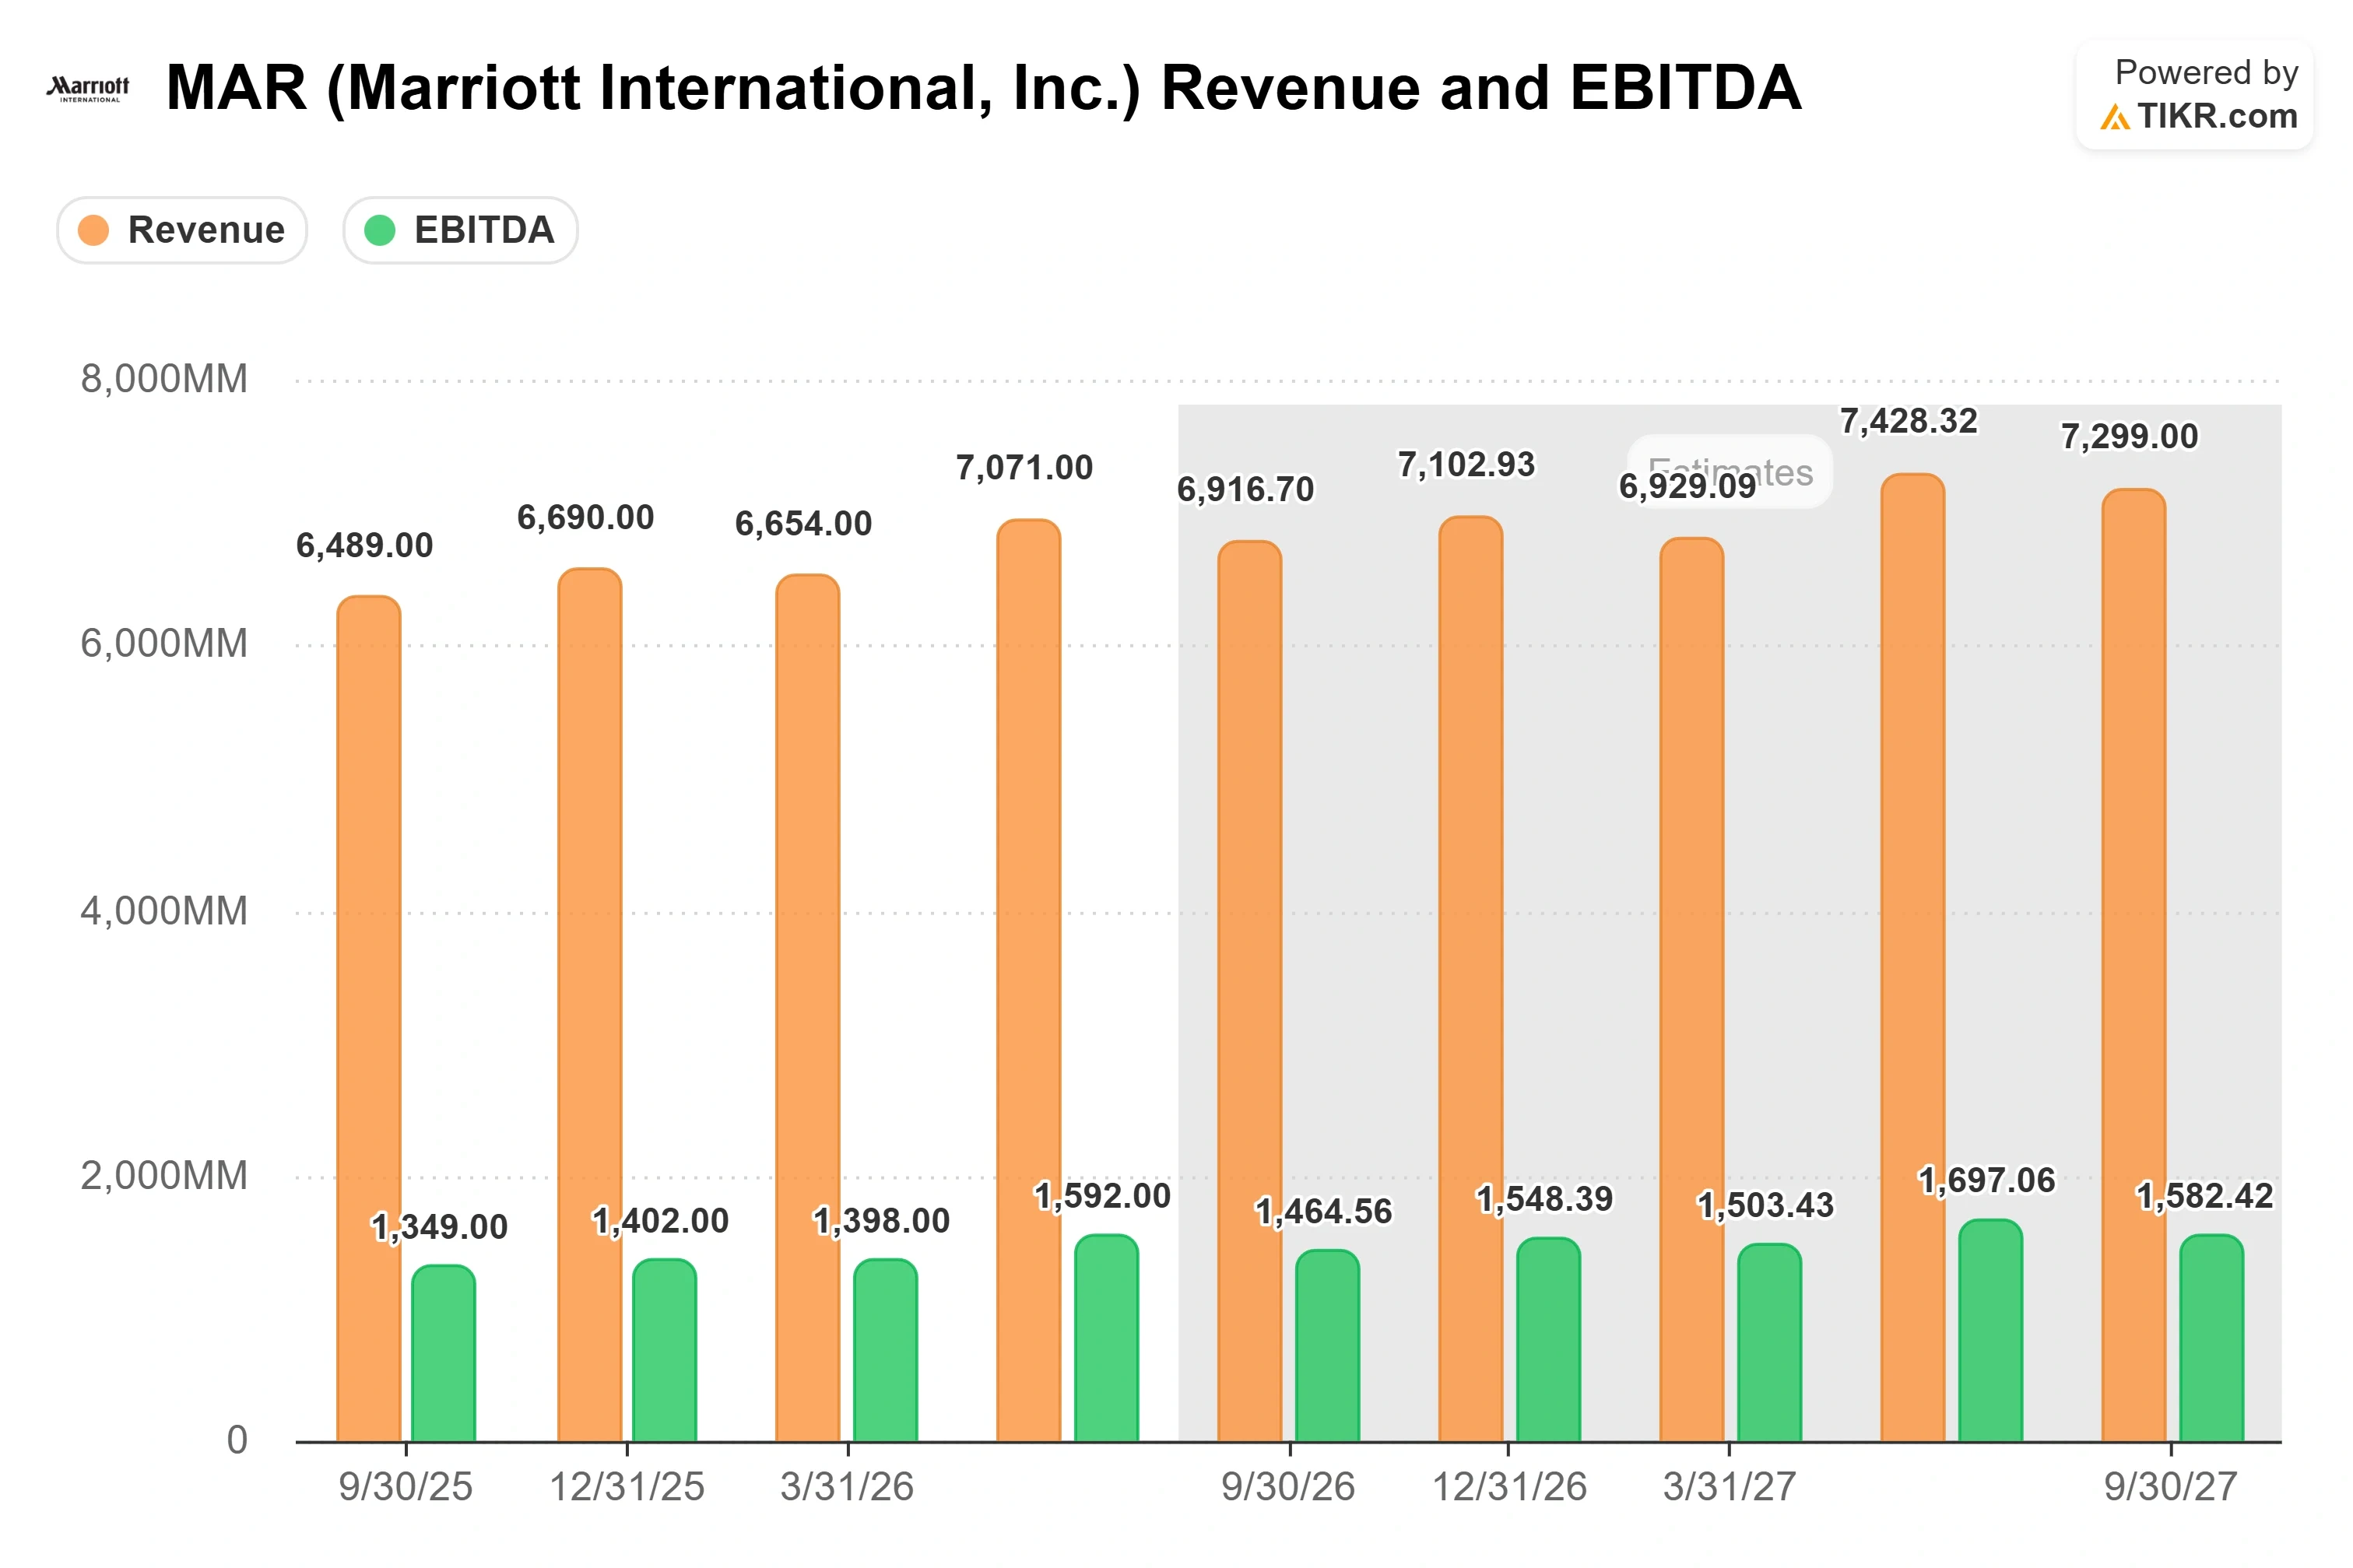
Marriott gestiona y franquicia los hoteles que llevan su bandera en lugar de poseerlos, por lo que la fortaleza de la demanda se convierte eficientemente en ingresos por comisiones mientras los propietarios asumen el riesgo de capital. Este apalancamiento se mostró en el segundo trimestre: los ingresos brutos por comisiones aumentaron un 13% hasta $1.580 millones, y el EBITDA ajustado creció un 12,5% hasta $1.592 millones sobre unos ingresos que subieron un modesto 4,9%. El negocio tiene un margen bruto LTM superior al 79% y un retorno sobre el capital invertido cercano al 32%.
Marriott firmó más acuerdos de gestión y franquicia en la primera mitad de 2026 que en la primera mitad de cualquiera de sus 68 años anteriores en el negocio hotelero, llevando la cartera de proyectos a un récord cercano a las 629.000 habitaciones. Las conversiones son una parte creciente de ese crecimiento, y Capuano señaló un gran grupo sin explotar: fuera de Estados Unidos, entre el 50% y el 60% del inventario hotelero no tiene marca. Marriott también está utilizando acuerdos de marca blanca para incorporar activos antes de que cambien de bandera, convirtiendo el resort Pelican Hill en Newport Beach en una propiedad St. Regis mientras se reserva en marriott.com durante una renovación de más de $100 millones.
La dirección está gastando energía real en proteger los retornos de los propietarios, porque el crecimiento de unidades depende de los balances de esos propietarios. Después de años de un crecimiento escaso del RevPAR seguido de inflación de costos, los franquiciados presionaron sobre su carga total de comisiones, y la respuesta de Capuano fue una serie de pequeños recortes en lugar de un movimiento dramático. "Tenemos que encontrar muchos nickels y dimes", dijo, "pero si encuentras suficientes y los apilas, deberíamos poder impulsar un rendimiento mejorado bastante significativo". Marriott redujo su tasa de cargo del programa de fidelidad Bonvoy en un 5% el año pasado y anunció un incentivo que supone una reducción de aproximadamente 50 puntos básicos en los costos de afiliación. Un nuevo impulso tecnológico encaja en la misma tesis: el 1 de septiembre, Marriott y LG Electronics anunciaron una plataforma para habitaciones de huéspedes desarrollada conjuntamente y basada en la nube, que ahora está en fase piloto en 40 hoteles de Estados Unidos y Canadá, y que la dirección enmarca tanto como una oportunidad de ingresos como de reducción de costos, abriendo la puerta a vender alimentos y bebidas, spa y mejoras de habitaciones en el proceso de reserva.
Consulta cómo se desempeña Marriott frente a sus pares en TIKR (¡Es gratis!) >>>
Dónde Reside el Desacuerdo
Entonces, ¿por qué la acción ha caído un 18% desde su máximo? Parte se remonta al informe del segundo trimestre del 3 de agosto, donde un fallo del 1,7% en los ingresos eclipsó los superávits en EBITDA y EPS ajustado, y las acciones cayeron ese día. El factor más grande es el múltiplo. Marriott cotiza cerca de 27 veces las ganancias de los próximos doce meses y 16,9 veces el EV/EBITDA NTM, una prima sobre el grupo de viajes, aunque no sobre su par más cercano: Hilton se sitúa más alto en ambos, cerca de 32 veces las ganancias y 19,4 veces el EV/EBITDA, mientras que Booking Holdings cotiza cerca de 11,6 veces el EV/EBITDA. Esa prima deja poco margen para un fallo, y el mercado ha estado reduciendo objetivos incluso mientras la demanda mejoraba: UBS recortó a $395 desde $412, BMO a $395 desde $410, Barclays a $348 desde $379 y Deutsche Bank a $372 desde $379. El objetivo promedio cercano a $381 implica solo una modesta subida desde $337, y de 28 analistas, 13 califican a Marriott como Compra o Supera el Rendimiento, 13 como Mantener y 2 son bajistas. Esa es una lista de cobertura que respeta el negocio y cuestiona el punto de entrada.
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $337.24
- Precio Objetivo (Caso Medio): ~$440
- Rentabilidad Total Potencial: ~31%
- TIR Anualizada: ~6.5% / año
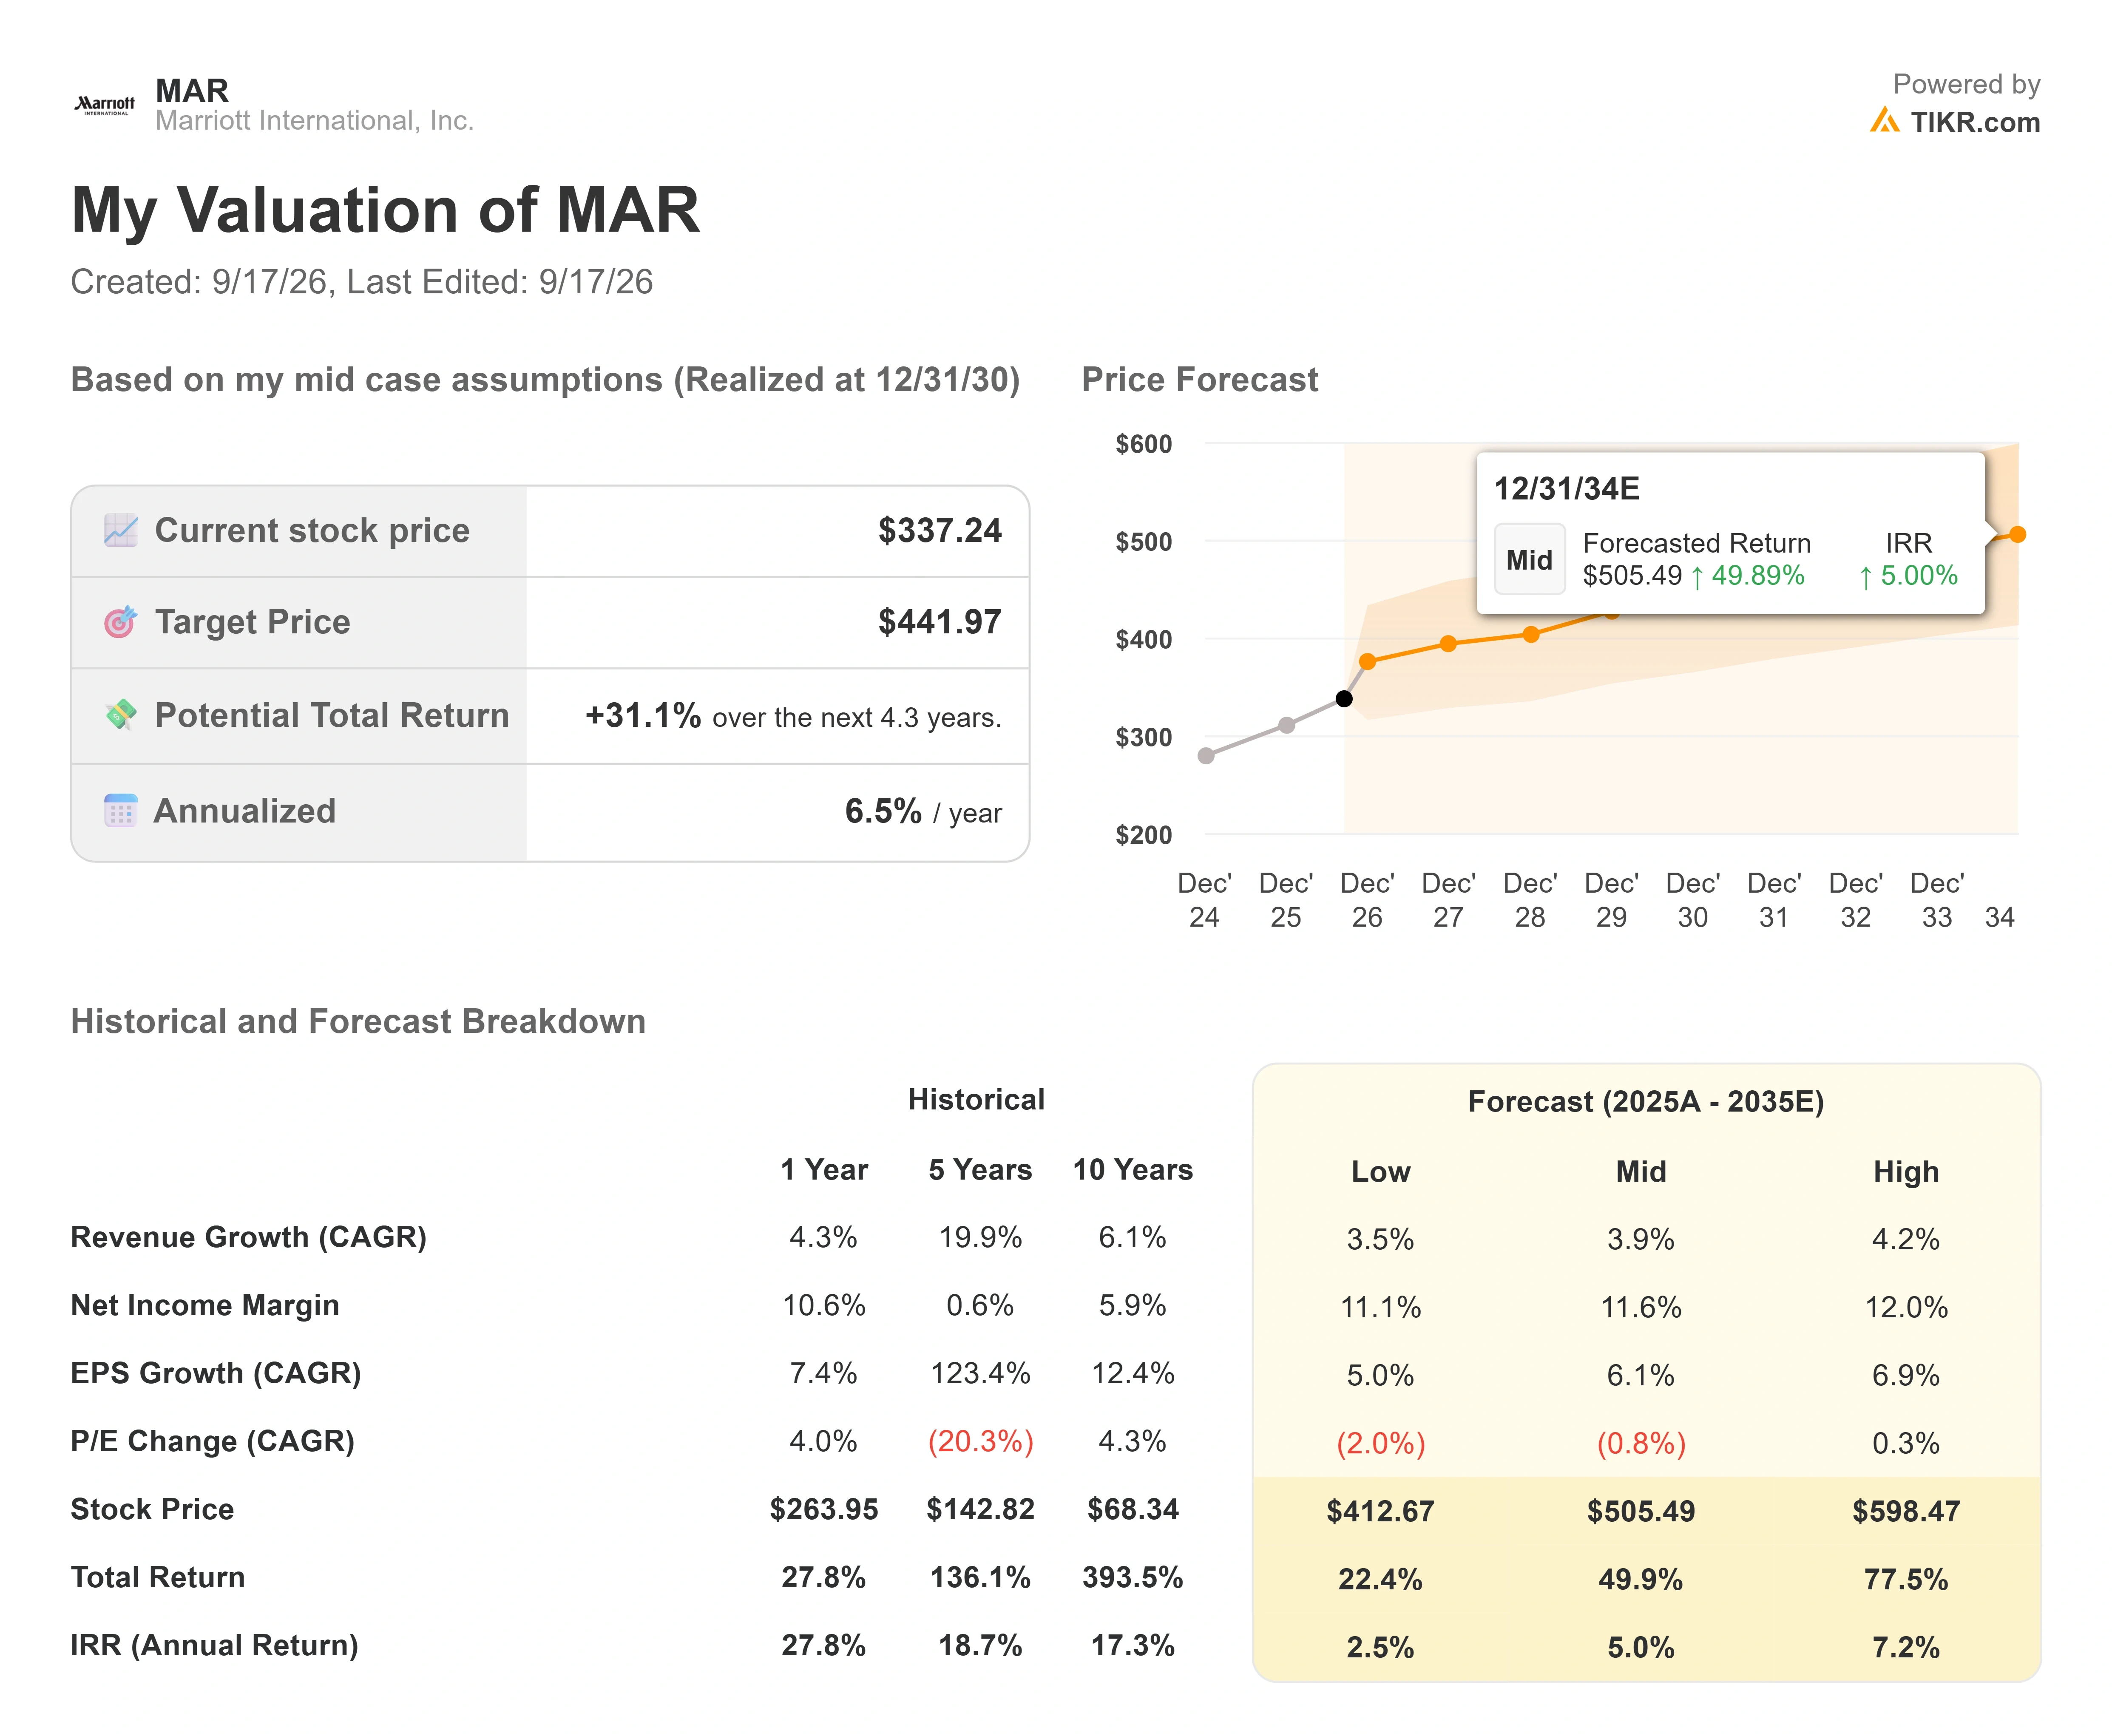
El caso medio de TIKR valora a Marriott en alrededor de $440, realizado para finales de 2030, para una rentabilidad total cercana al 31% y una TIR de aproximadamente 6,5% anual. Dos impulsores de ingresos lo llevan: el crecimiento neto de unidades, guiado hacia el extremo inferior del rango del 4,5% al 5% este año pero respaldado por una cartera récord, y las ganancias de RevPAR que ahora avanzan por delante del plan después de que julio elevara la perspectiva anual al 3% - 3,5%. El impulsor del margen es la mezcla de comisiones, ya que las tarjetas de crédito co-marcadas y las comisiones de franquicia llevan los márgenes de ingreso neto hacia aproximadamente el 12%.
El riesgo principal es el múltiplo. El pronóstico asume casi ninguna ayuda de la valoración e incorpora una ligera compresión del P/E, por lo que el retorno tiene que venir de las ganancias. La parte positiva: la amplitud de la demanda y el aumento de la economía de las tarjetas de crédito en 2028 impulsan las comisiones por encima del plan, elevando el objetivo hacia el caso alto cercano a $600. La parte negativa: un múltiplo premium se encuentra con una vacilación de la demanda o una recaída más aguda en Oriente Medio, y una acción con un precio justo se desvía.
Conclusión
La próxima prueba es el informe del tercer trimestre el 3 de noviembre. Observa dos líneas. Primero, si la fortaleza del RevPAR de julio se mantuvo: un ritmo global cercano al 5% - 6% confirmaría que la aceleración es estructural en lugar de un pico temporal por la Copa Mundial y comparaciones fáciles. Segundo, si la dirección mantiene el crecimiento neto de unidades en el extremo inferior de su rango del 4,5% al 5% a pesar de los retrasos en la construcción en Oriente Medio. Un trimestre que combine un RevPAR sostenido con un crecimiento estable de unidades le da al mercado una razón para cerrar la brecha con el modelo. Una caída hacia el 3% diría que la cautela del mercado tenía razón desde el principio.
¿Deberías Invertir en Marriott?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta Marriott y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear Marriott junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Marriott en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!