

Puntos clave
- Meta Platforms (META) podría enfrentar una presión adicional en su flujo de caja si los demócratas buscan restringir las deducciones fiscales para equipos de centros de datos durante las negociaciones del techo de deuda de 2027.
- Microsoft (MSFT) registró aproximadamente $116 mil millones en gastos de capital para el año fiscal 2026, casi cinco veces su gasto del año fiscal 2022.
- Alphabet (GOOG) registró un flujo de caja libre negativo de $9.07 mil millones en el tercer trimestre, según TIKR, mientras que Amazon (AMZN) espera aproximadamente $220 mil millones en gastos de capital en efectivo para 2026.
- Las agresivas inversiones de Meta en IA y su perspectiva crediticia negativa hacen que los posibles cambios fiscales sean particularmente relevantes, aunque los demócratas no han anunciado formalmente una propuesta para eliminar la deducción.
¿Qué sucedió?
La victoria de los demócratas en las elecciones de medio término del 3 de noviembre ha introducido un nuevo riesgo potencial para las empresas tecnológicas que invierten miles de millones de dólares en infraestructura de inteligencia artificial.
Con los demócratas a punto de controlar ambas cámaras del Congreso en enero, la atención se centra en si las próximas negociaciones del techo de deuda federal podrían amenazar valiosas deducciones fiscales para equipos de centros de datos.
Daniel Clifton, estratega de políticas en Baird Strategas, sugirió en el episodio del 6 de noviembre de The Compound and Friends que los demócratas podrían usar el techo de deuda como palanca para presionar al presidente Donald Trump a eliminar la deducción inmediata del 100% para equipos de centros de datos que califiquen.
Clifton predijo que los demócratas buscarían "quitar la deducción inmediata del 100% del equipo de capital para centros de datos".
Sin embargo, los demócratas no han anunciado formalmente tal propuesta, lo que significa que los comentarios de Clifton representan un escenario político potencial en lugar de una legislación confirmada.
El momento aún podría ser significativo.
El techo de deuda federal se sitúa en aproximadamente $41.1 billones tras un aumento de $5 billones bajo la ley de reconciliación de 2025.
En su evaluación de junio de 2026, el Bipartisan Policy Center proyectó que el gobierno podría alcanzar su límite de endeudamiento entre finales del invierno y mediados del verano de 2027.
Las reservas de efectivo del Tesoro y las medidas extraordinarias podrían retrasar la fecha X, cuando el gobierno ya no pueda cumplir con todas sus obligaciones financieras, aunque el momento sigue siendo incierto.
Según la legislación firmada el 4 de julio de 2025, las empresas pueden deducir inmediatamente el costo total del equipo calificado adquirido y puesto en servicio después del 19 de enero de 2025, como explica BDO.
Para las empresas de infraestructura de IA, los servidores y equipos de red elegibles pueden calificar para estas deducciones inmediatas, mientras que los edificios de centros de datos generalmente no.
Reducir la deducción inmediata extendería las deducciones a lo largo de años futuros en lugar de eliminarlas necesariamente, lo que podría aumentar los impuestos en efectivo a corto plazo.
Eso importa porque las mayores empresas tecnológicas ya están comprometiendo cantidades sin precedentes de dinero en infraestructura de IA.
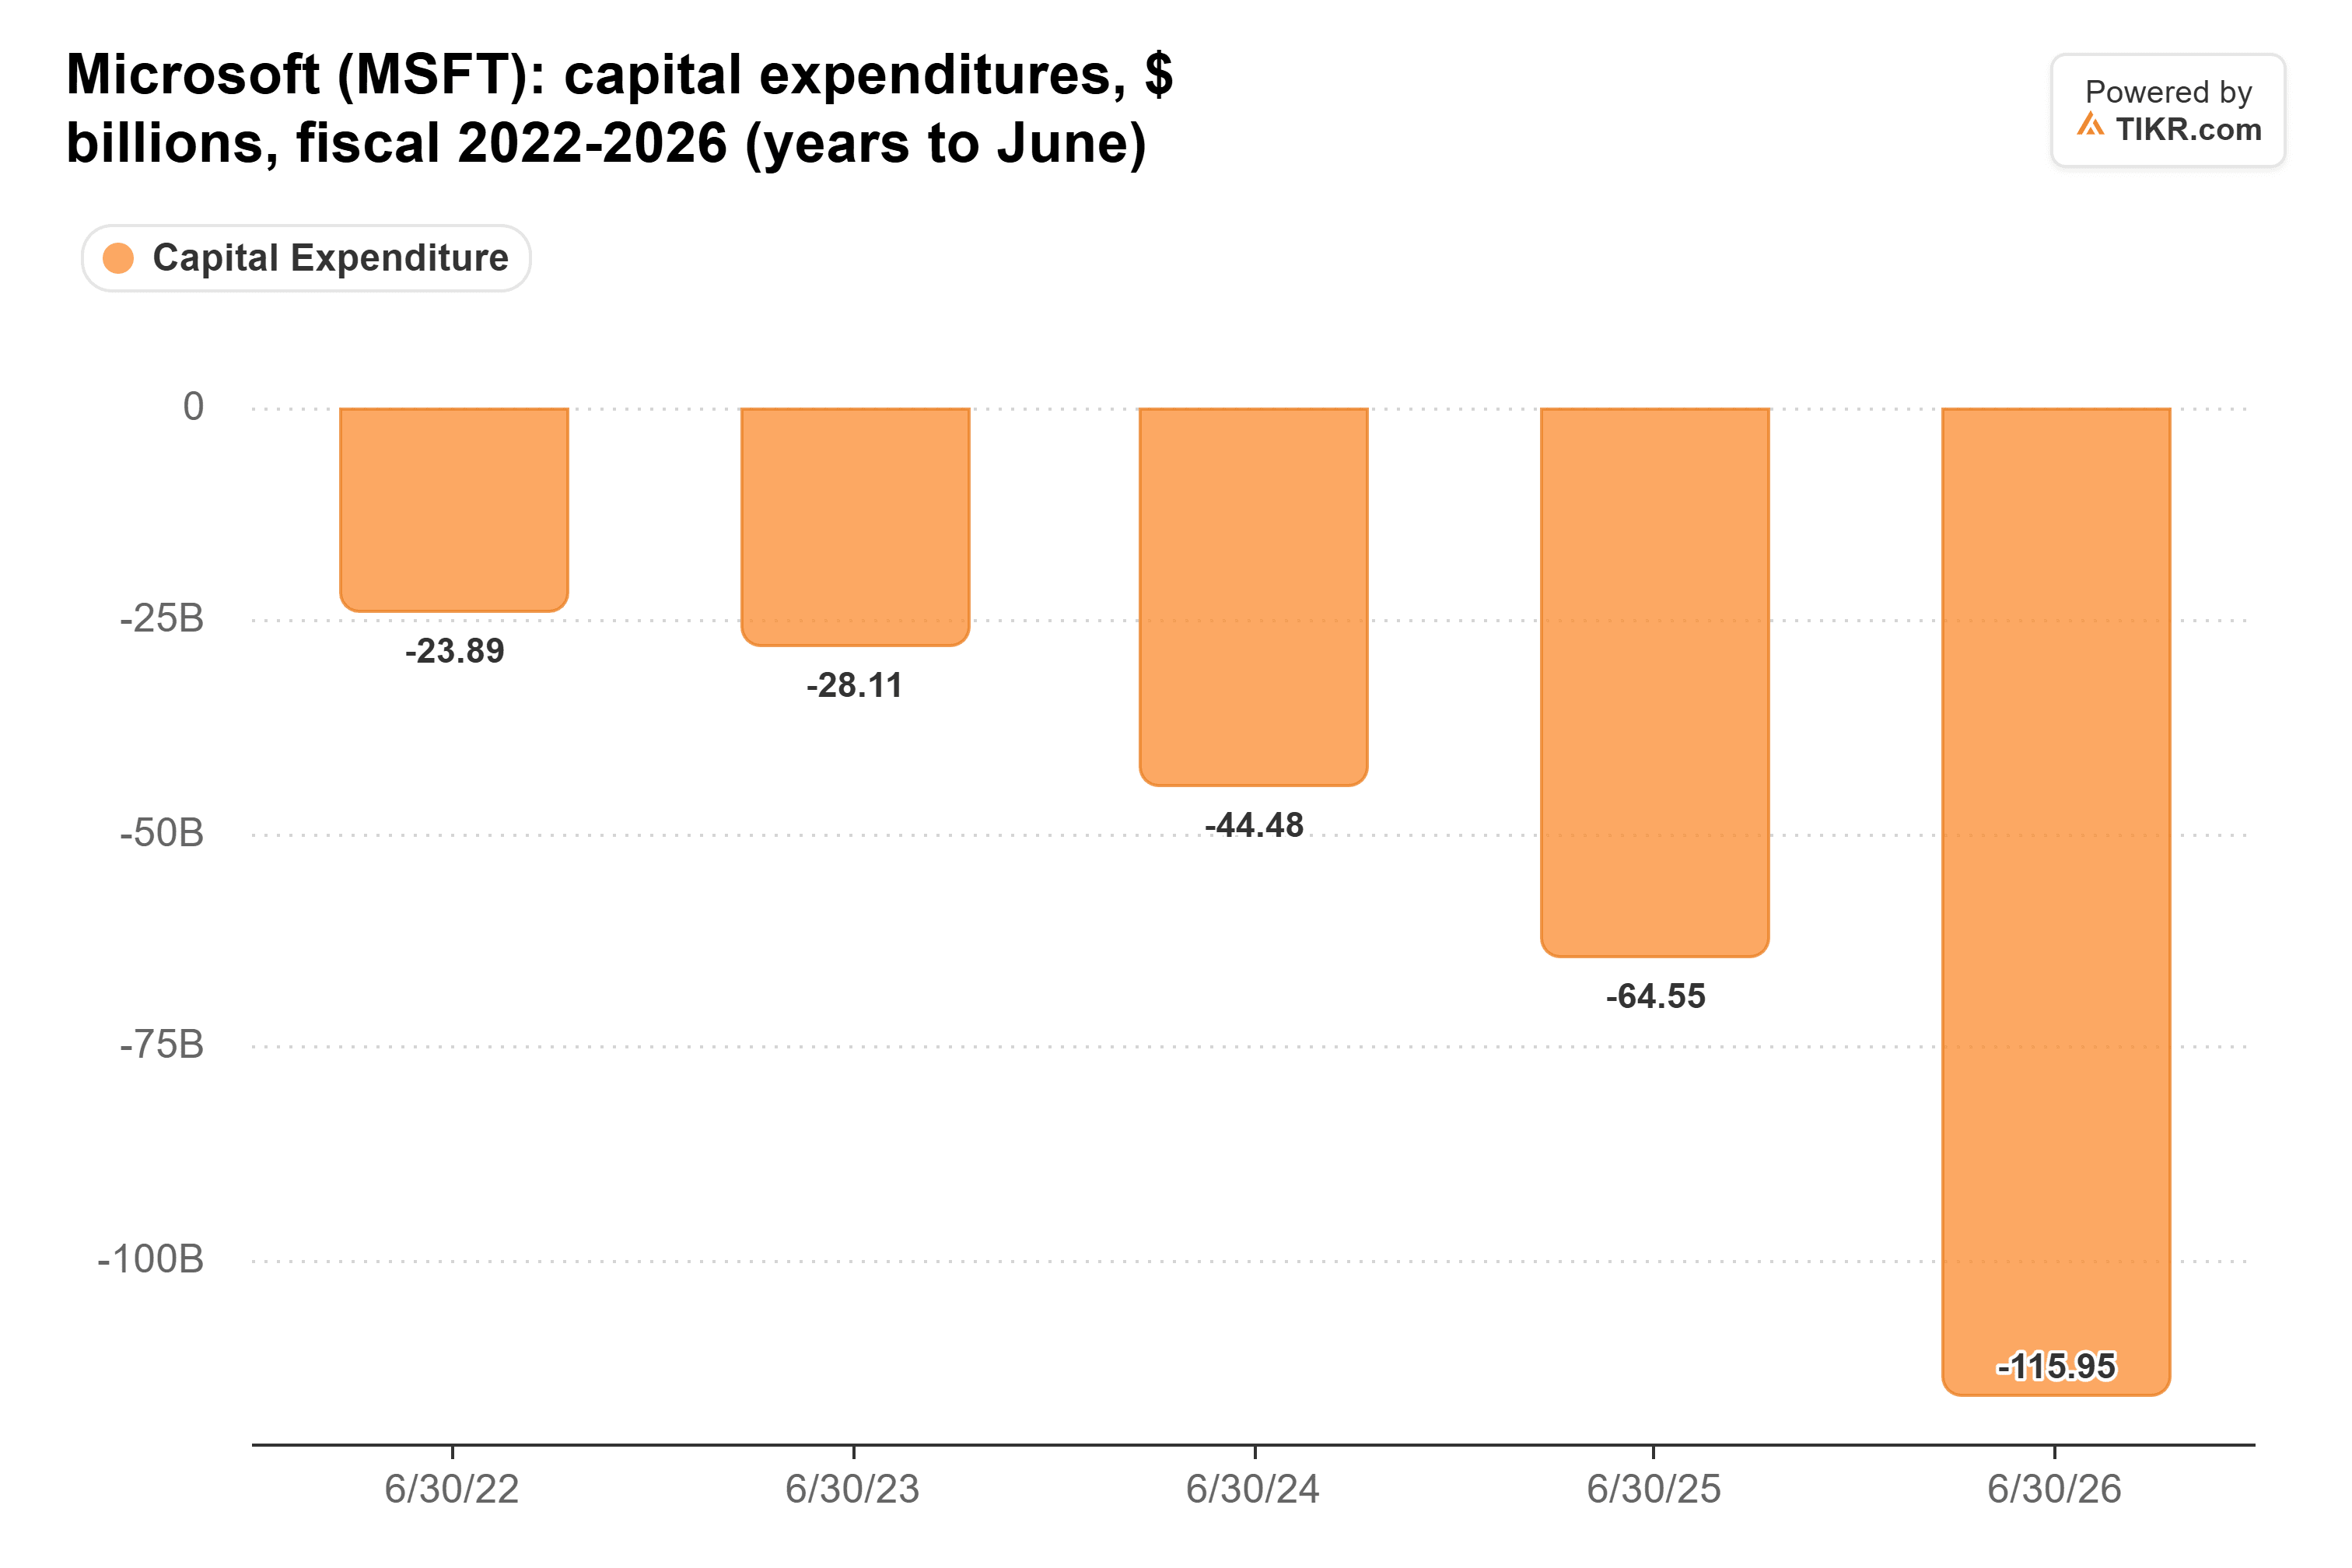
Los gastos de capital de Microsoft aumentaron de aproximadamente $23.9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026, lo que representa un crecimiento de casi cinco veces, según datos de TIKR.
A medida que la inversión en infraestructura se acelera, perder las deducciones inmediatas podría aumentar el efectivo requerido para respaldar futuras compras de equipos, dependiendo de cuánto gasto califique.
Por qué el flujo de caja libre de las grandes tecnológicas podría enfrentar más presión
El aumento del gasto en infraestructura de IA ya está pesando fuertemente sobre el flujo de caja libre de las grandes tecnológicas, haciendo que un posible cambio fiscal sea particularmente importante.
En el episodio del 4 de noviembre de Animal Spirits, Ben Carlson de Ritholtz Wealth Management destacó un gráfico que mostraba que el flujo de caja libre combinado de Amazon, Alphabet, Meta y Microsoft se había vuelto negativo.
La tendencia es particularmente evidente en los resultados financieros recientes de Meta.
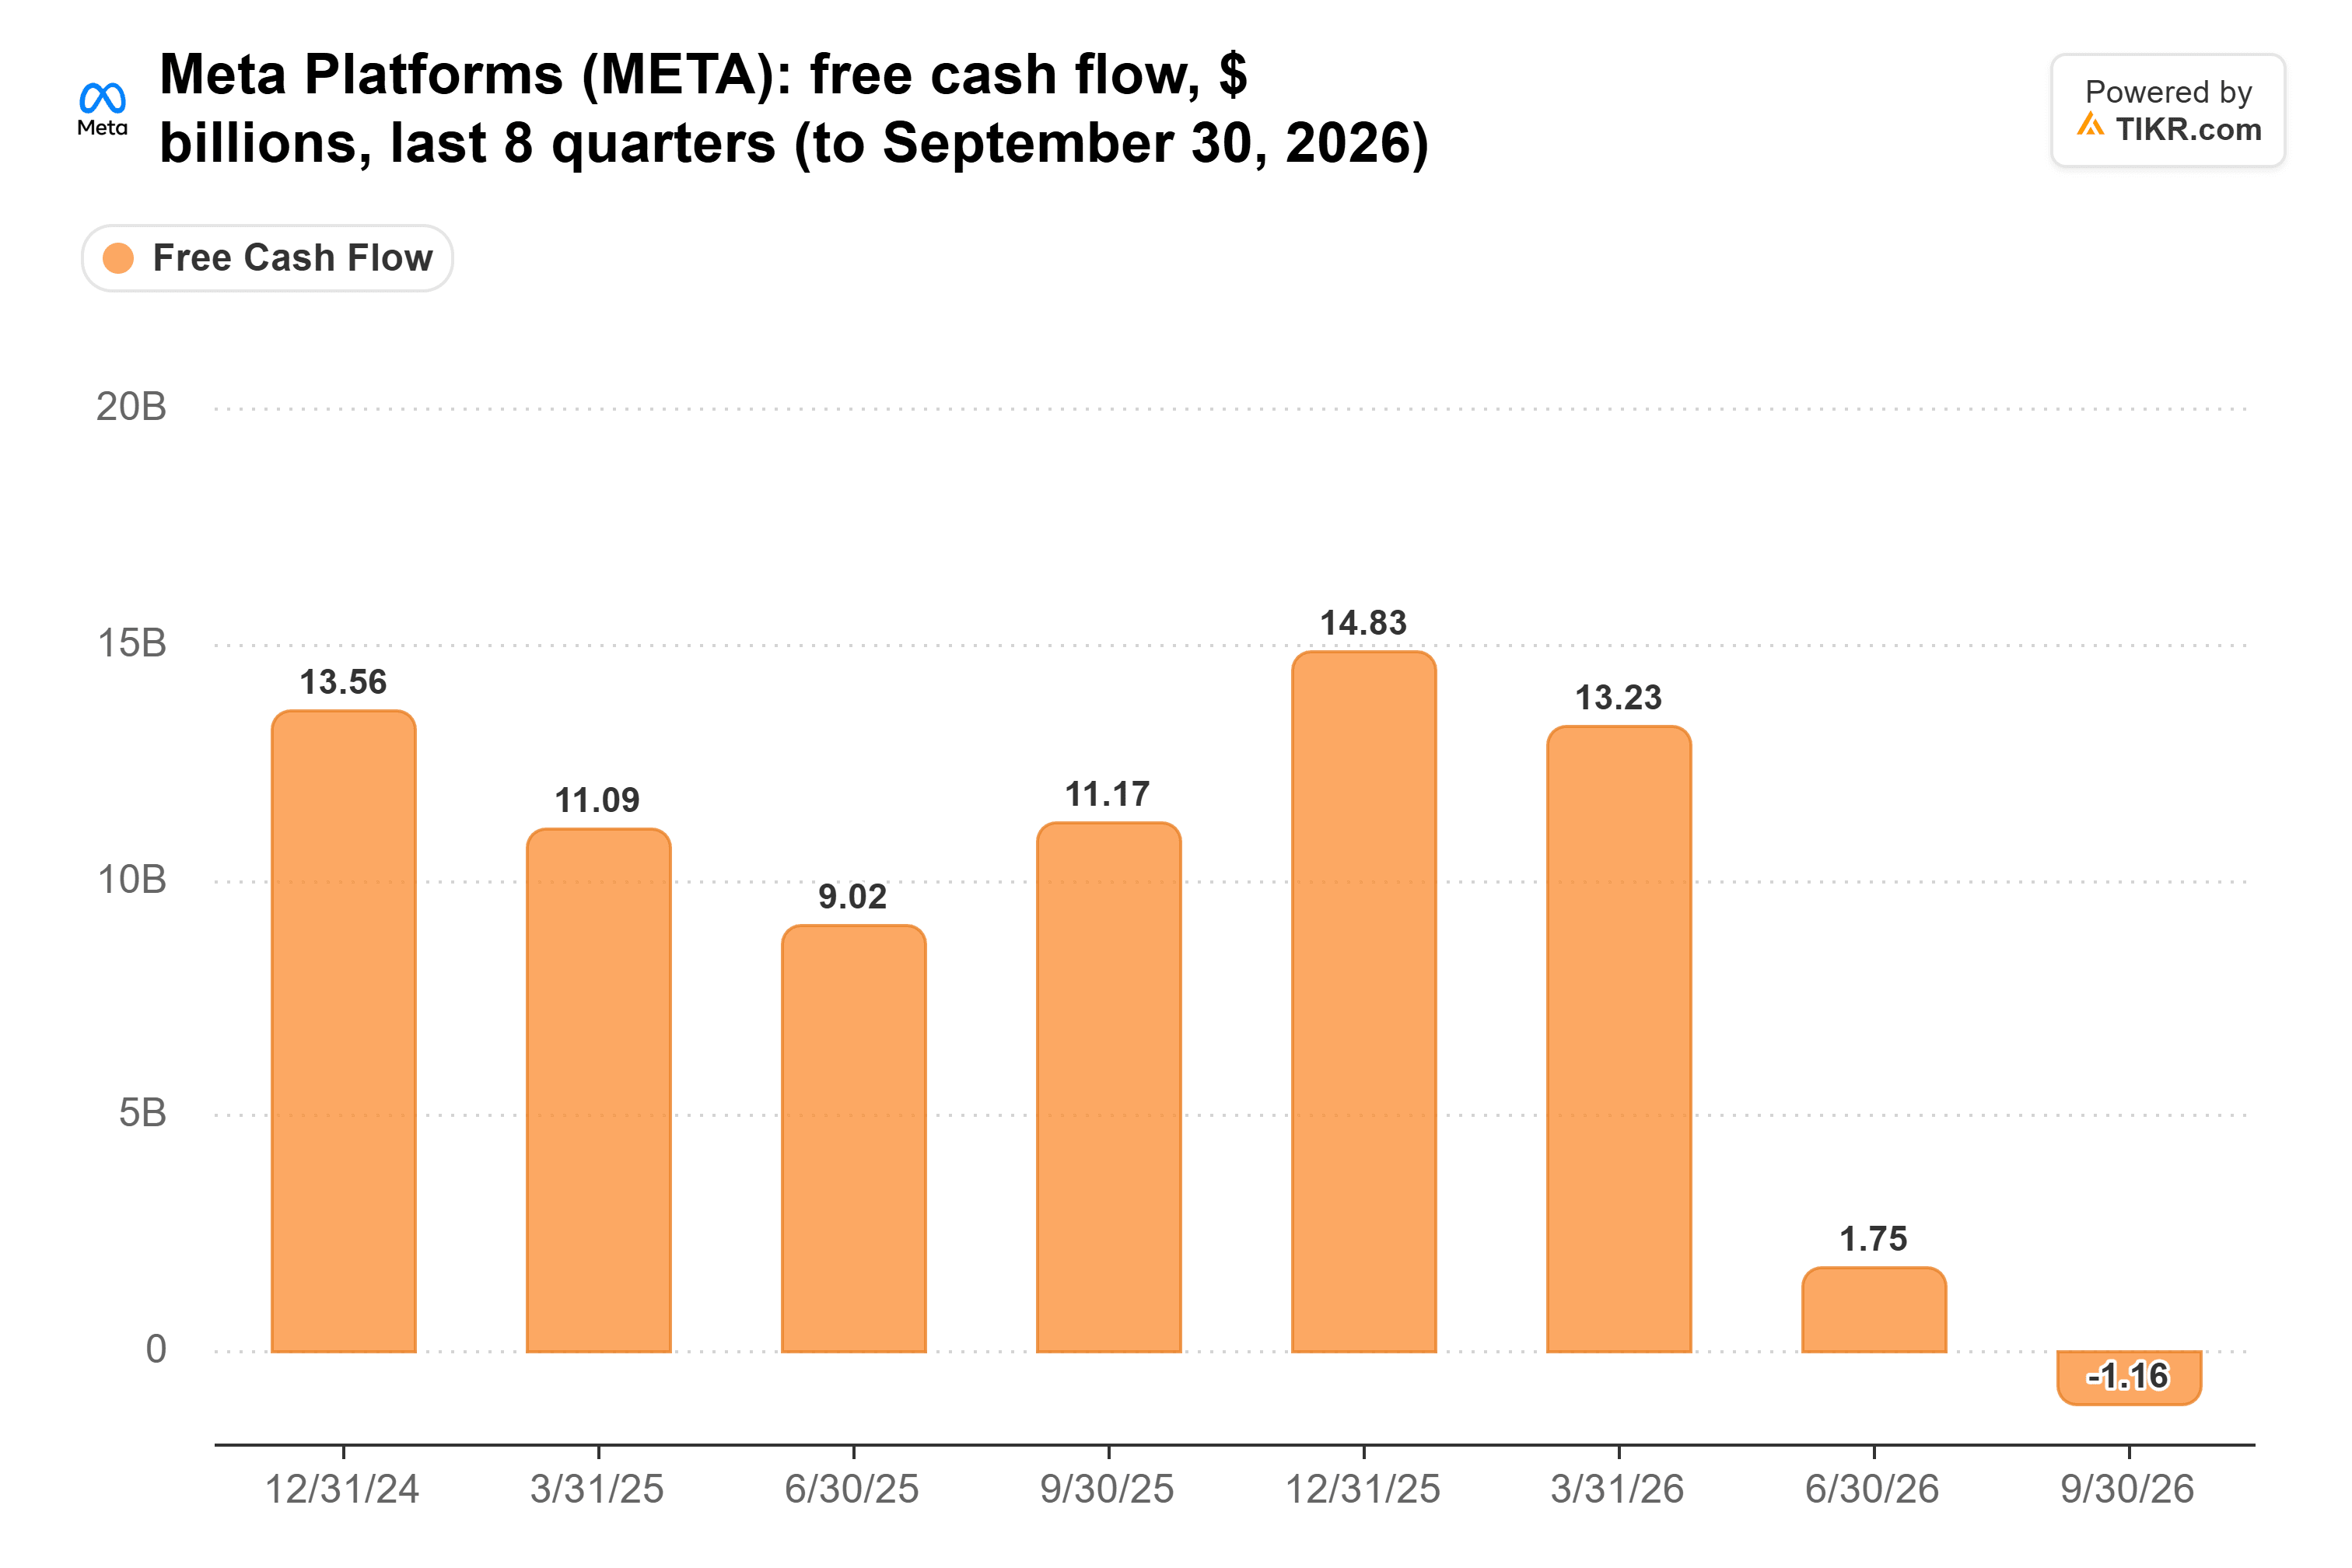
Según datos de TIKR, el flujo de caja libre trimestral de Meta disminuyó de aproximadamente $14.8 mil millones en el cuarto trimestre de 2025 a negativo $1.16 mil millones en el tercer trimestre de 2026.
El comunicado de resultados del tercer trimestre de Meta informó por separado un flujo de caja libre negativo de $2.12 mil millones bajo la definición de la empresa.
Ambas cifras destacan la presión que el aumento del gasto en infraestructura de IA está ejerciendo sobre la generación de efectivo de Meta, aunque TIKR y la empresa reportan diferentes cantidades de flujo de caja libre para el trimestre.
Mientras tanto, Meta tenía aproximadamente $82.45 mil millones en efectivo y valores negociables frente a aproximadamente $83.7 mil millones en deuda al 30 de septiembre.
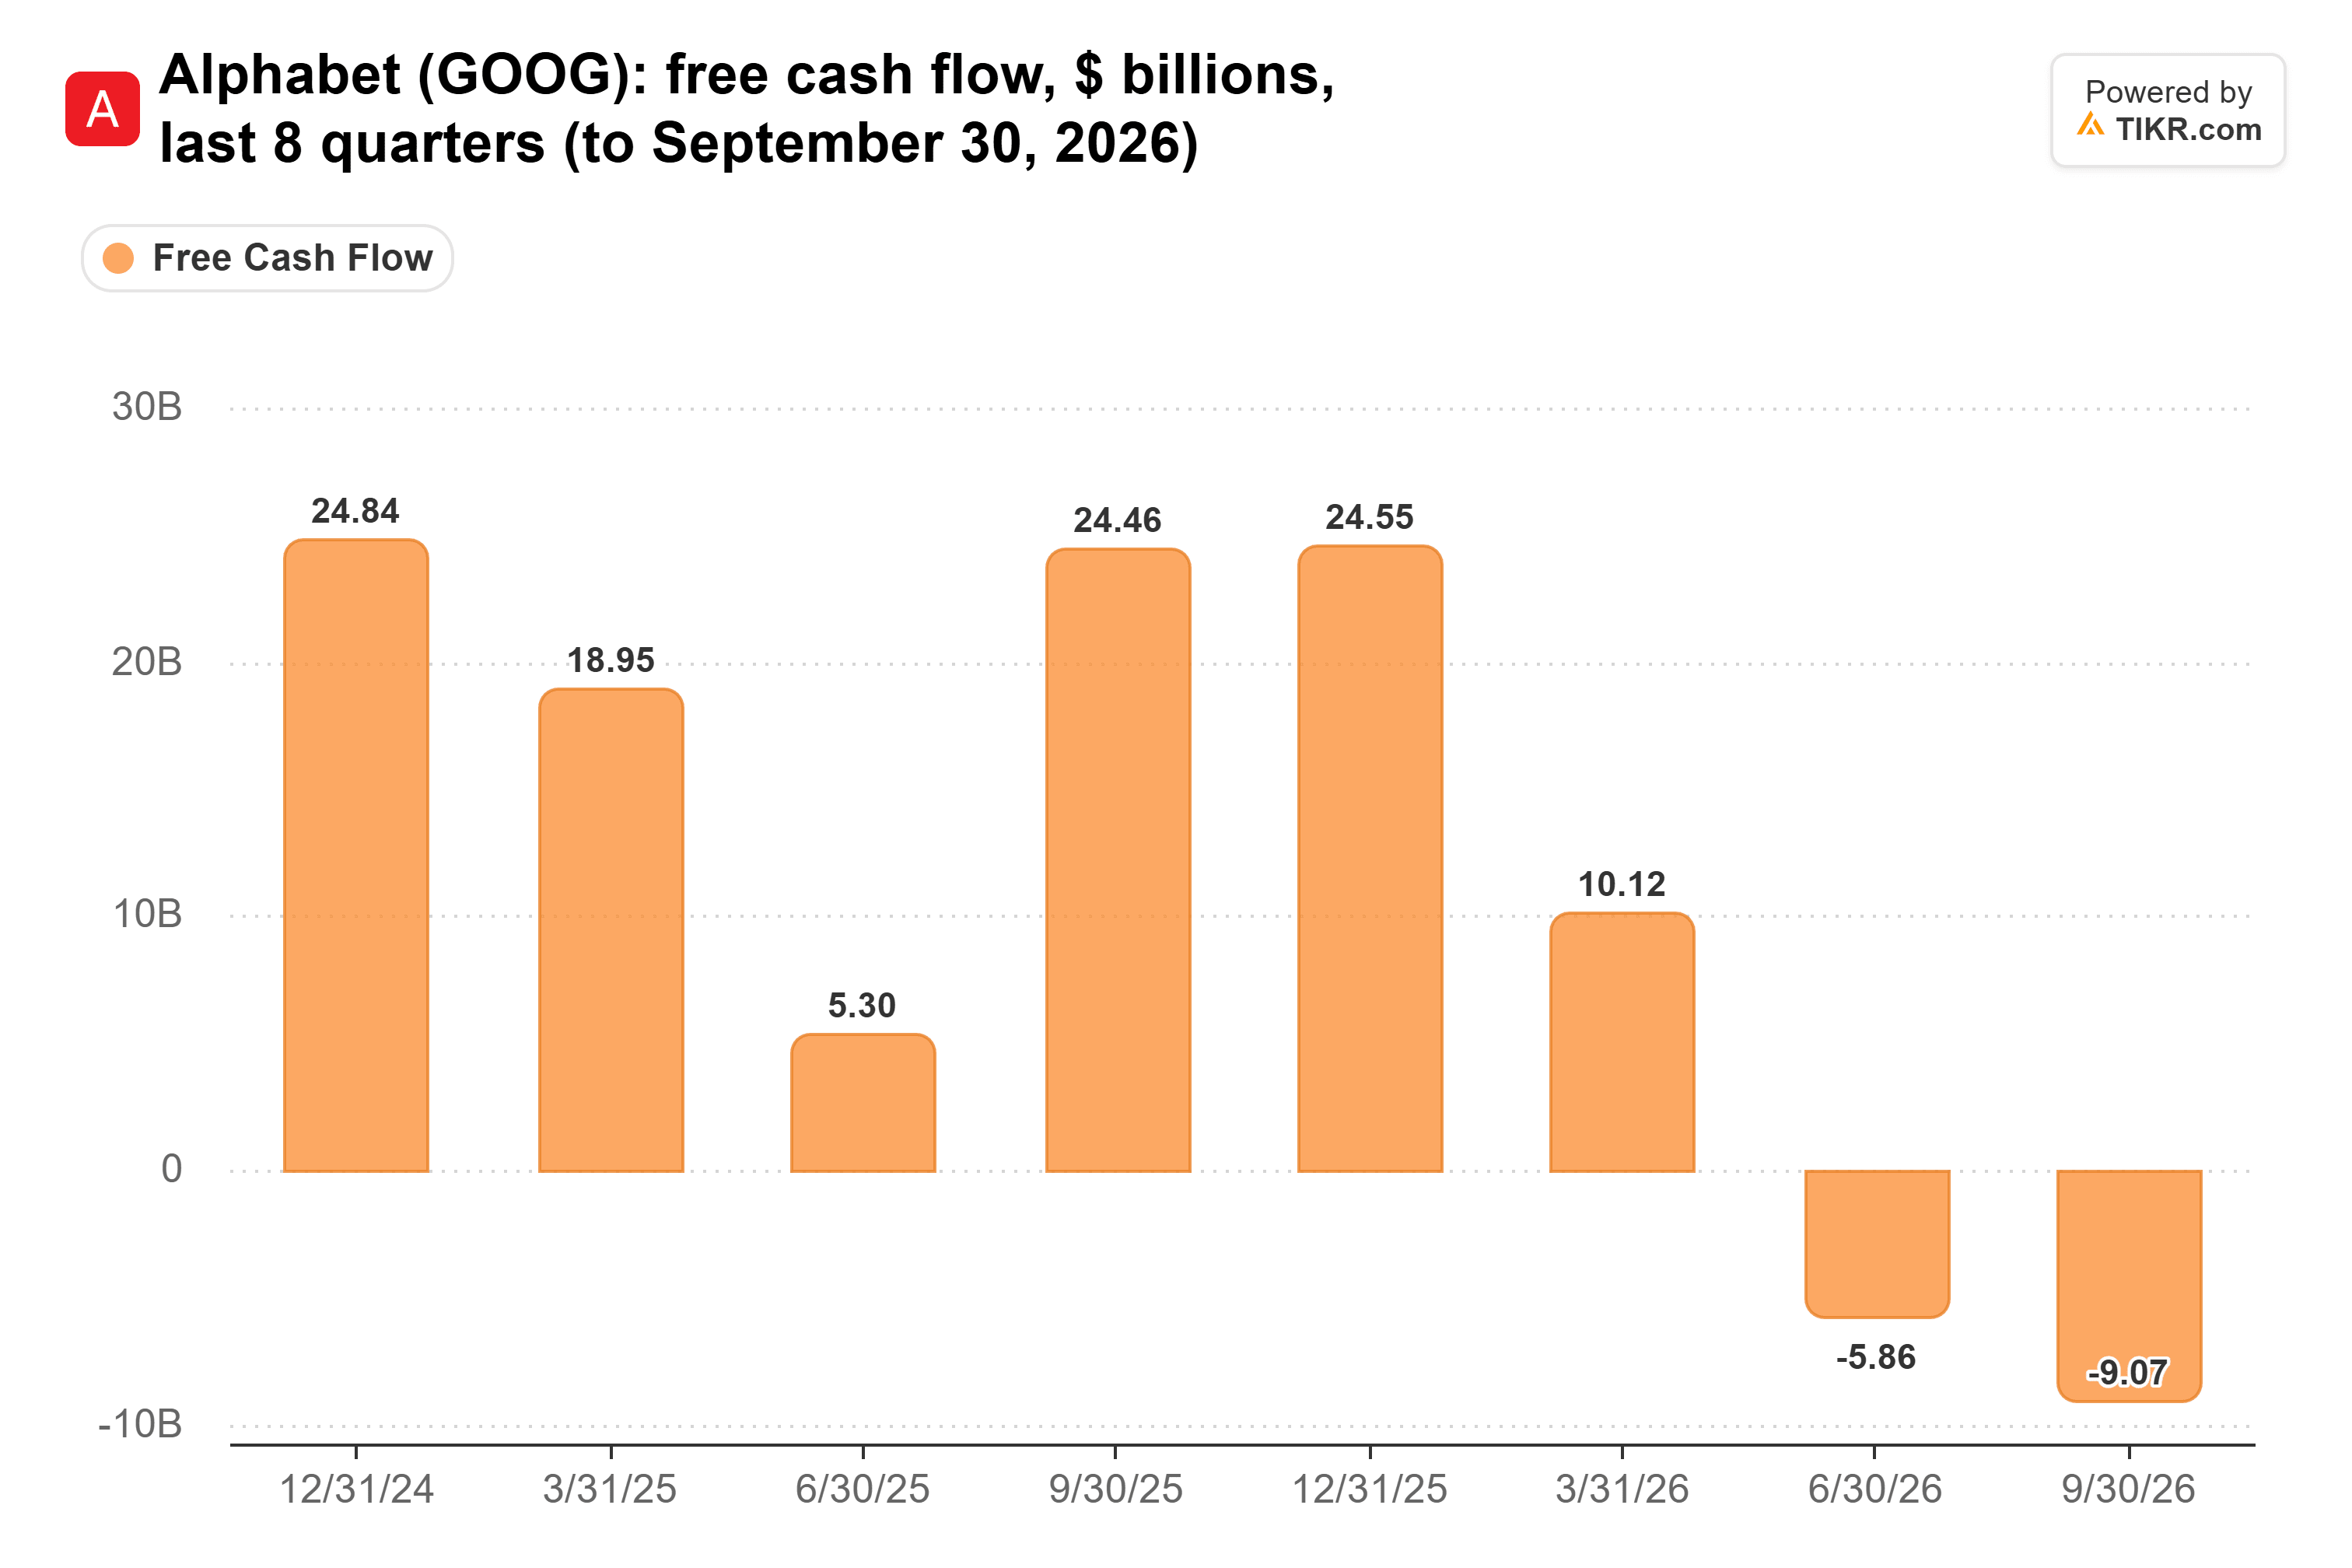
El flujo de caja libre trimestral de Alphabet disminuyó de aproximadamente $24.6 mil millones en el cuarto trimestre de 2025 a negativo $9.07 mil millones en el tercer trimestre de 2026, según TIKR.
Amazon está experimentando una presión similar.
Según sus resultados del tercer trimestre, Amazon espera aproximadamente $220 mil millones en gastos de capital en efectivo para 2026.
Su flujo de caja libre de los últimos 12 meses disminuyó a negativo $42.4 mil millones, en comparación con positivo $14.8 mil millones un año antes, reflejando principalmente mayores inversiones en propiedades y equipos asociados con la IA.
Sin embargo, estas empresas tienen diferentes oportunidades para monetizar su infraestructura.
Microsoft, Amazon y Alphabet operan importantes negocios en la nube que venden servicios de computación a clientes. Meta depende principalmente de la publicidad y no opera un negocio en la nube comparable para terceros.
Eso hace que la capacidad de Meta para generar rendimientos de sus inversiones en IA sea especialmente importante.
Qué significa esto para Meta y otras acciones de IA
La mayor incertidumbre es si los demócratas pueden traducir su potencial poder de negociación en una legislación fiscal real.
El presidente Trump conserva la autoridad de veto, y cualquier acuerdo podría preservar las deducciones existentes para equipos mientras reduce gradualmente los beneficios para futuras compras.
El impacto financiero también dependería de cómo la legislación trate los activos existentes, las futuras compras de equipos y los calendarios de depreciación.
Incluso si las deducciones permanecen disponibles durante varios años, una depreciación más lenta podría debilitar el flujo de caja a corto plazo mientras las empresas tecnológicas continúan financiando la expansión de la infraestructura.
Para Meta, las apuestas pueden ser especialmente altas.
La empresa espera gastos de capital de $135 mil millones a $145 mil millones en 2026, según su último comunicado de resultados, a medida que continúa invirtiendo en infraestructura de IA y capacidad de computación.
El 30 de octubre, S&P Global Ratings revisó la perspectiva crediticia de Meta a negativa, citando incertidumbre en torno a los elevados gastos de capital y el futuro flujo de caja operativo libre.
Un cambio fiscal desfavorable podría agregar otra capa de presión si Meta mantiene sus agresivos planes de inversión.
Sin embargo, las restricciones a la construcción de nuevos centros de datos también podrían beneficiar a empresas con capacidad de computación existente sustancial si la oferta restringida hace que esa capacidad sea más valiosa.
Microsoft, Alphabet y Amazon podrían estar mejor posicionados para capitalizar ese escenario a través de sus establecidos negocios en la nube.
Meta enfrenta un desafío diferente porque su capacidad para generar rendimientos depende en gran medida del uso de la IA para fortalecer el rendimiento publicitario, el compromiso y los productos futuros.
Meta parece particularmente sensible al posible cambio de política, aunque eso no la convierte automáticamente en la acción menos atractiva.
Su valoración a más largo plazo dependerá de si el crecimiento publicitario y la monetización de la IA pueden compensar los crecientes costos de infraestructura y respaldar un flujo de caja libre futuro más fuerte.
Hasta que los legisladores introduzcan una legislación concreta, el cambio fiscal propuesto sigue siendo un riesgo a monitorear en lugar de un factor en contra financiero confirmado.
Los próximos desarrollos a observar son las prioridades fiscales del próximo Congreso, las negociaciones en torno al techo de deuda de 2027 y las previsiones actualizadas de gasto de capital en IA de las principales empresas tecnológicas.
Entonces, ¿cuánto vale realmente la acción de Meta?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Meta. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!





