

Conclusiones clave
- Third Point de Dan Loeb aumentó su posición en TransDigm (TDG) un 216% en el trimestre finalizado el 30 de junio, mientras que Edgewood Management, que gestiona $22 mil millones, redujo su posición un 55%.
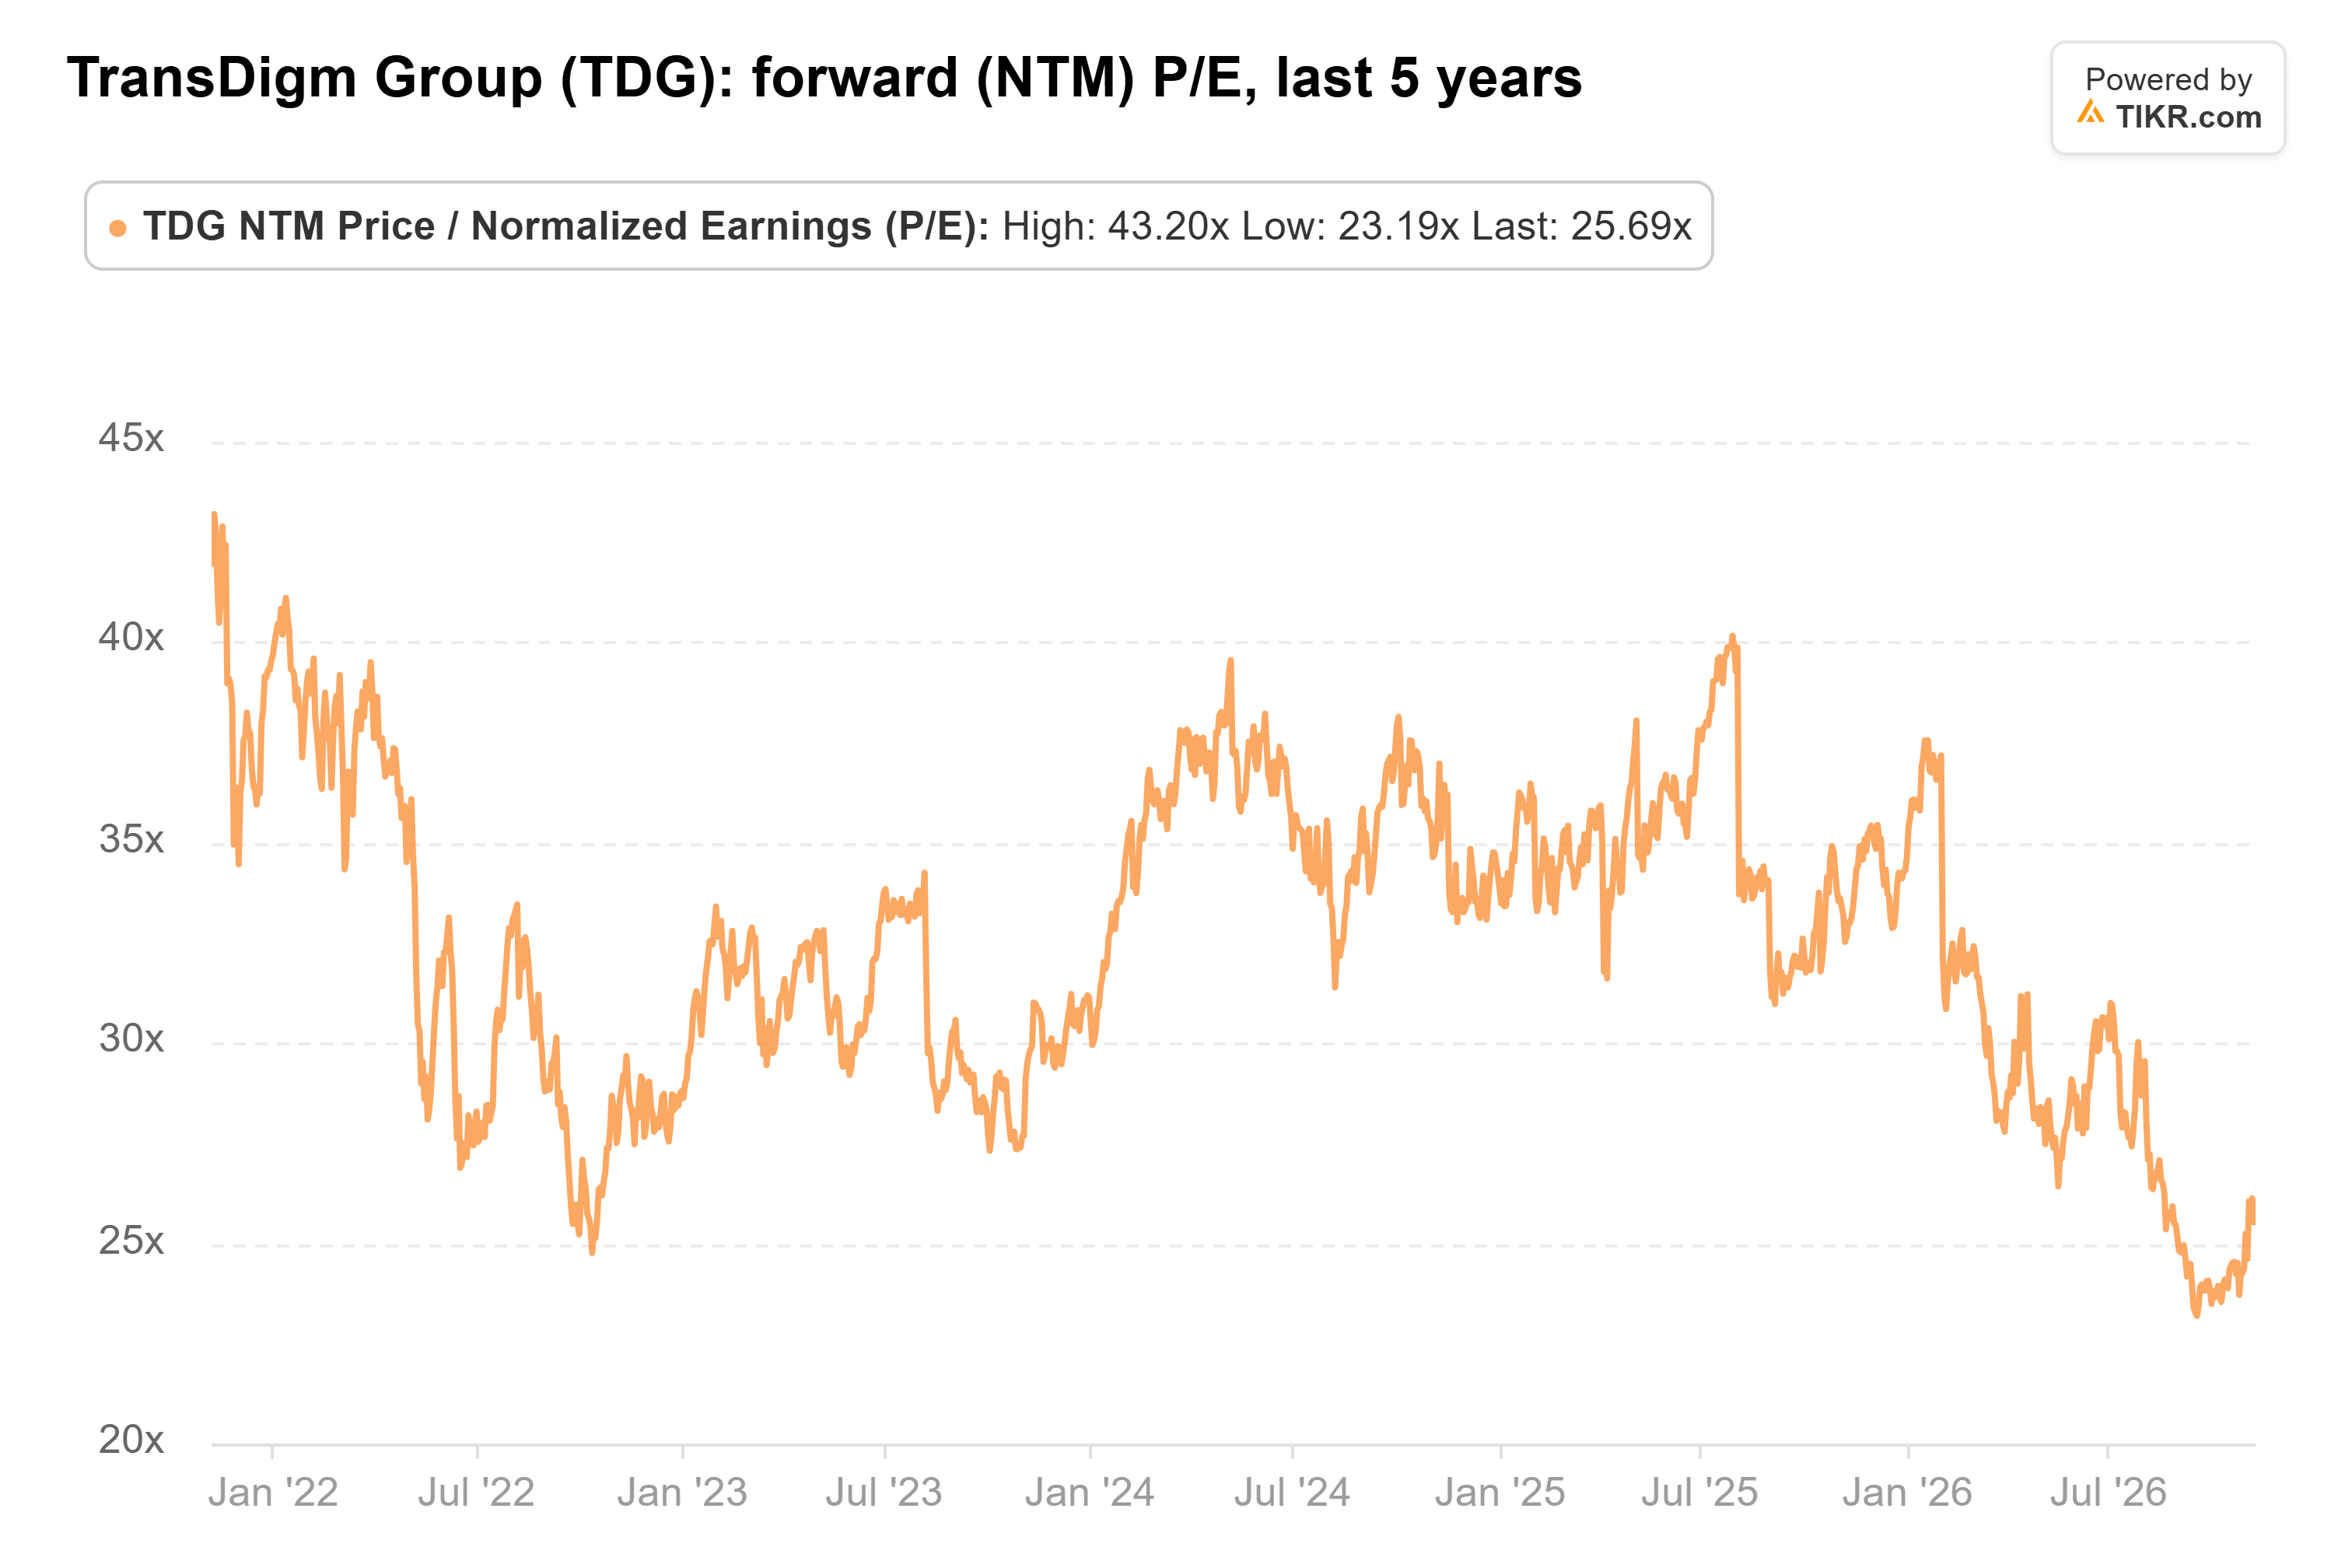
- TransDigm cotiza a 26 veces las ganancias futuras, muy por debajo de su promedio de cinco años de 33x, y los analistas esperan que sus ganancias por acción aumenten cada año hasta el ejercicio fiscal 2028.
- El principal riesgo es el precio objetivo promedio de los analistas, que ha caído a su punto más bajo en el último año.
- Parece que Loeb lleva la mejor parte de la operación, y los próximos formularios 13F de ambos fondos deben presentarse antes del 16 de noviembre.
Dos grandes inversores tomaron caminos opuestos sobre TransDigm en el segundo trimestre.
Third Point de Dan Loeb más que triplicó su posición, mientras que Edgewood Management redujo la suya a más de la mitad, según sus formularios 13F para el trimestre finalizado el 30 de junio, que siguen siendo sus últimas presentaciones.
El vendedor aún posee más
Third Point, que gestiona $29 mil millones, presentó su 13F el 14 de agosto. Poseía 79,000 acciones de TransDigm por valor de $105 millones al 30 de junio, después de aumentar su número de acciones un 216% durante el trimestre. Eso convirtió a TransDigm en el 2.3% de sus tenencias del 13F y en su 18ª posición más grande.
El fondo de $22 mil millones tomó el camino contrario. Su 13F, presentado el 13 de agosto, mostró que redujo su número de acciones un 55% en el trimestre, a 278,240 acciones por valor de $371 millones.
Aun así, TransDigm seguía siendo el 3.8% de sus tenencias del 13F y su 14ª posición más grande, una apuesta mayor que la de Loeb tanto en dólares como en peso.
Así que, al 30 de junio, el vendedor no había renunciado a TransDigm.
TIKR sigue a 23 analistas sobre TransDigm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre TransDigm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de TransDigm
TransDigm siguió cumpliendo
Desde el 30 de junio, TransDigm le ha dado al comprador más motivos para gustarle. El 4 de agosto, reportó que las ventas aumentaron un 23% a $2.74 mil millones en su tercer trimestre fiscal, que finalizó el 27 de junio, con un crecimiento de dos dígitos en sus tres mercados principales. Las ventas del mercado secundario comercial crecieron un 17%, y la empresa recompró aproximadamente $1.0 mil millones de sus propias acciones en el trimestre.
También elevó sus previsiones para el ejercicio fiscal 2026, aumentando el punto medio de su perspectiva de EBITDA Definido en $100 millones a $5.52 mil millones.
Los analistas esperan que el EPS normalizado de TransDigm aumente cada año hasta el ejercicio fiscal 2028, desde $37.33 en el ejercicio fiscal 2025 hasta $55.88:
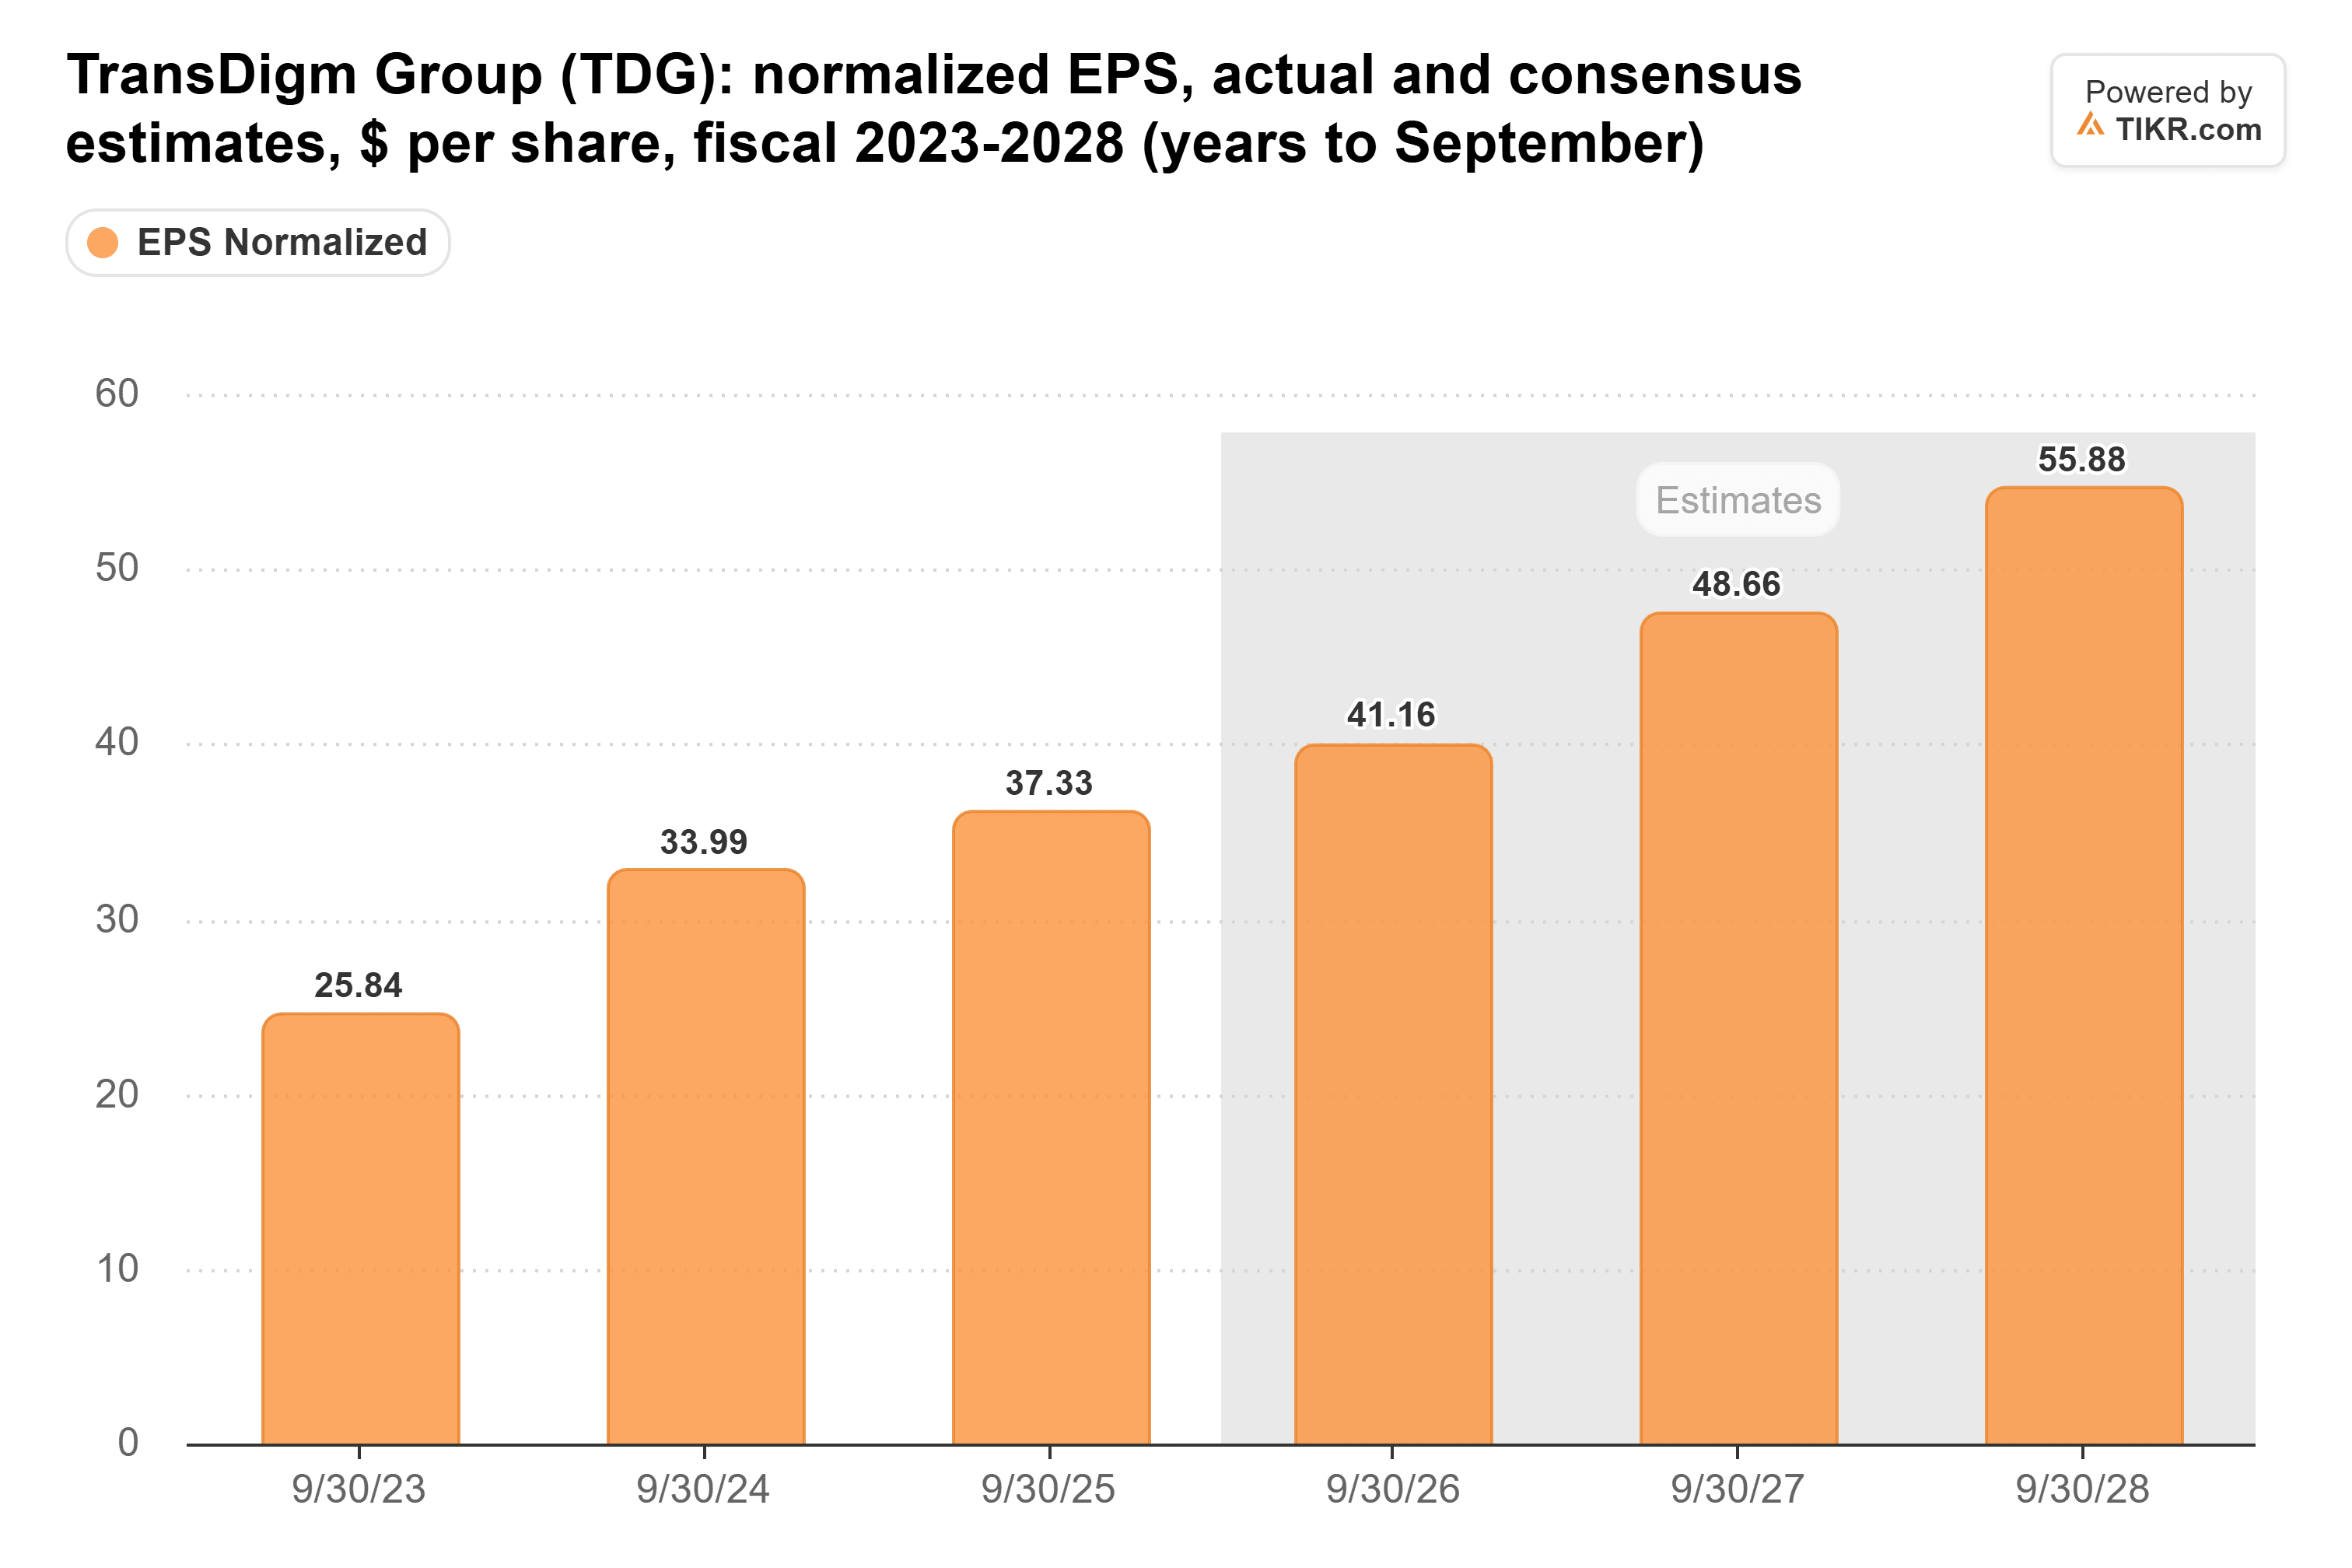
Nada en las previsiones elevadas de agosto me da una razón para esperar que esas estimaciones bajen.
Cerca de su valoración más baja en cinco años
La acción no ha seguido el ritmo del negocio. TransDigm cotiza a 26 veces las ganancias futuras, muy por debajo de su promedio de cinco años de 33x y no muy por encima del mínimo de 23x que alcanzó el 17 de septiembre:
Sin embargo, los analistas se han vuelto más cautelosos. Su precio objetivo promedio ha caído desde $1,558 hace un año, y un pico de enero de $1,622, hasta $1,414, su punto más bajo del último año:
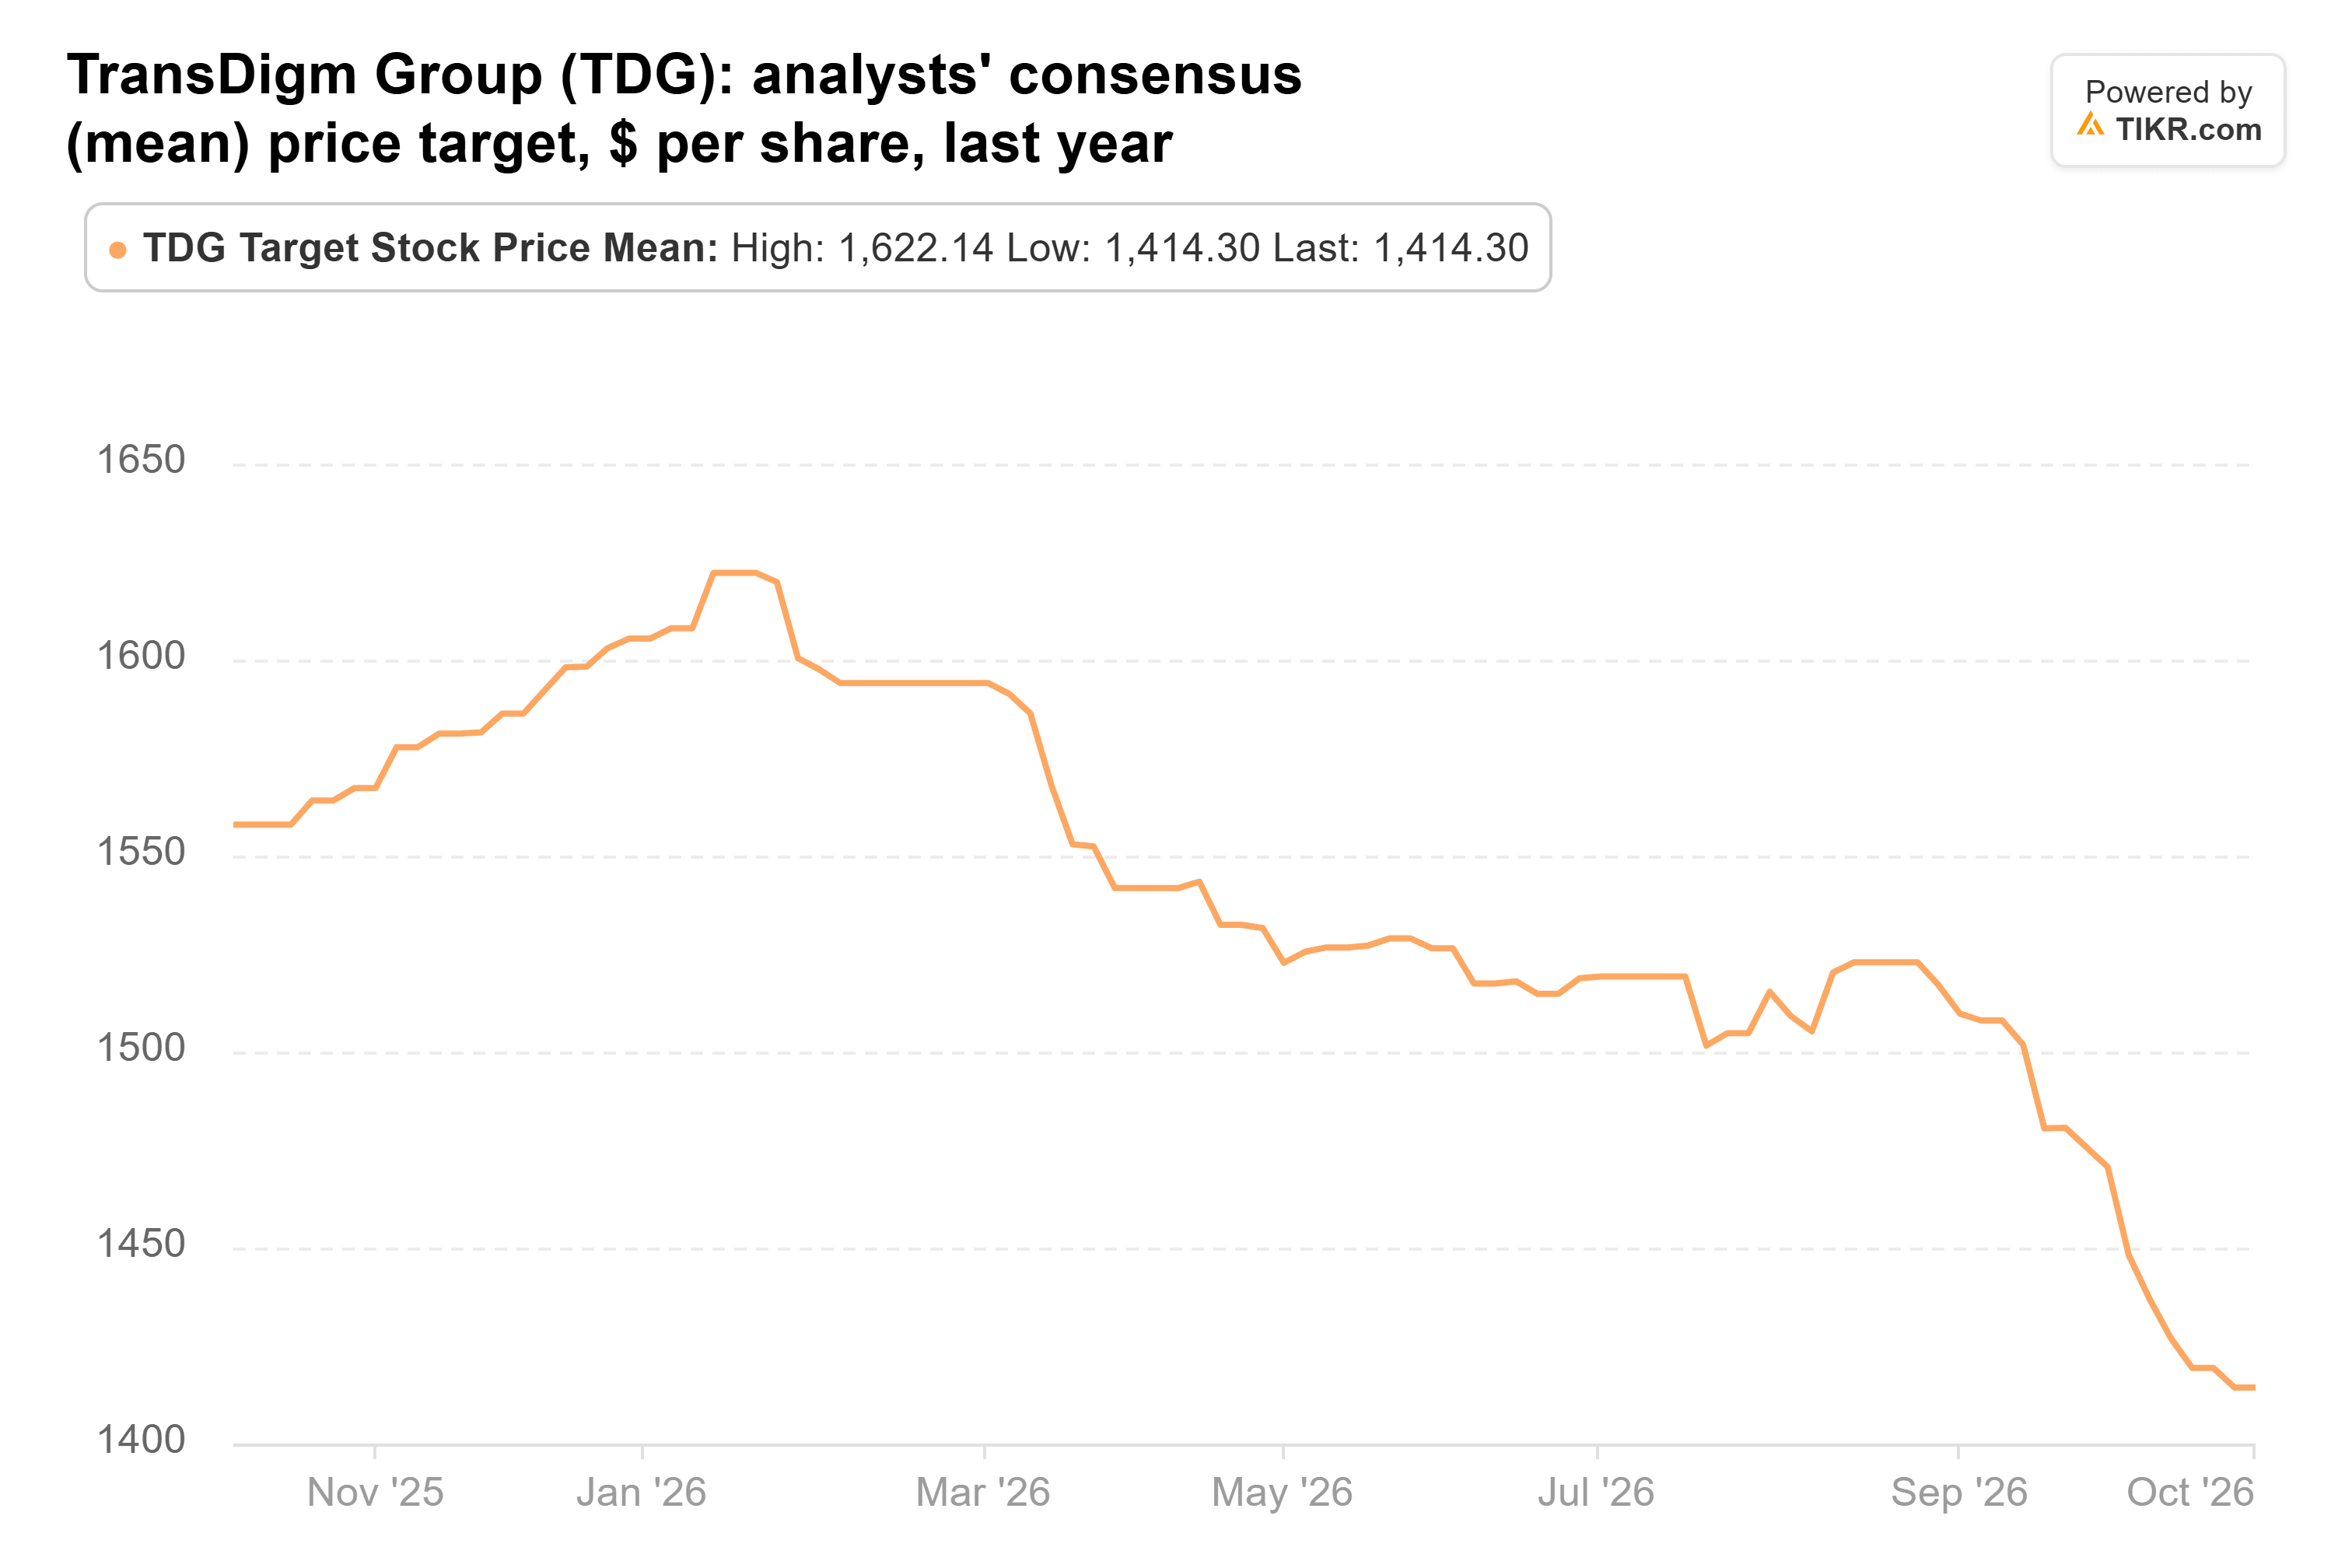
Incluso después de esos recortes, ese promedio está un 18% por encima del cierre del viernes de $1,197. Veintitrés analistas cubren la acción, y el objetivo más alto es $1,745.
Loeb lleva la mejor parte de esto
Desde mi punto de vista, Loeb está comprando un negocio que sigue elevando sus previsiones, a uno de sus múltiplos más bajos en cinco años.
Se espera que las ganancias por acción aumenten cada año hasta el ejercicio fiscal 2028, por lo que la acción no necesita su antiguo múltiplo de 33x para tener un buen desempeño desde aquí. Si el múltiplo sube incluso parte del camino de regreso hacia ese promedio mientras las estimaciones se mantienen, los accionistas deberían obtener buenos resultados.
El vendedor ha tenido los mejores meses solo en términos de precio, con la acción un 10% por debajo de su precio del 30 de junio. Y el riesgo es que los analistas sigan recortando: el objetivo más bajo en Wall Street, $1,100, ya está por debajo del cierre del viernes.
El informe del cuarto trimestre fiscal de TransDigm, previsto en los próximos días, mostrará si las previsiones elevadas de agosto se mantuvieron.
Luego, los formularios 13F de ambos fondos para el trimestre finalizado el 30 de septiembre, que deben presentarse antes del 16 de noviembre, mostrarán si Loeb siguió añadiendo y si el fondo de $22 mil millones siguió vendiendo.
Entonces, ¿cuánto vale realmente la acción de TransDigm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer TransDigm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!






