Puntos Clave
- Chevron entregará su participación en Hess Midstream y sus activos de crudo en la cuenca DJ a Hess Midstream por $200 millones más contratos que reducen los costos de midstream por unidad en Bakken aproximadamente un 50%.
- La operación generará una pérdida única después de impuestos de $3.000 a $4.000 millones al cierre, que Chevron tratará como un ítem especial.
- Las acciones cotizan cerca de $227 tras una rentabilidad total del 49,5% este año, con el petróleo por encima de $100 y un crecimiento consensuado del BPA del 46,8% anual.
- Los resultados del T3 el 30 de octubre mostrarán si los altos precios compensan entre 150.000 y 200.000 boe por día de paradas técnicas y tiempo de inactividad.
Chevron (CVX) está ordenando su cartera mientras los precios del petróleo hacen el trabajo pesado.
El petróleo superó los $100 la semana pasada por temores a la oferta, y las acciones energéticas estadounidenses subieron de nuevo esta semana por preocupaciones sobre ataques en Arabia Saudita. Chevron cotizaba cerca de $227 el jueves, lo que supone una rentabilidad total del 49,5% hasta ahora en 2026.
Mientras tanto, la dirección ha estado ocupada. En tres semanas, Chevron acordó salir de Hess Midstream (HESM), firmó un acuerdo fiscal con Egipto para el campo de gas Aphrodite y avanzó en la venta de activos más antiguos en el Golfo de EE.UU.
Nada de eso cambia mucho los resultados del próximo trimestre. Todo cambia cómo se verá Chevron en 2028.
Cambiando capital por tuberías más baratas
El acuerdo con Hess Midstream intercambia propiedad por menores costos:
- Chevron entrega su participación y posición de socio general en Hess Midstream, más sus activos de midstream de crudo en la cuenca DJ
- Recibe $200 millones en efectivo y contratos extendidos en Bakken que reducen los costos de midstream por unidad en aproximadamente un 50%
- Aproximadamente $3.700 millones de deuda de Hess Midstream salen del balance de Chevron
Hay una trampa. Chevron registrará una pérdida única después de impuestos de $3.000 a $4.000 millones al cierre, ya que las normas contables no le permiten registrar los futuros ahorros en Bakken como un activo. Planea tratar el impacto como un ítem especial, y la operación debería cerrarse antes de fin de año.
Andy Walz, responsable de downstream, midstream y químicos, dijo que el acuerdo "restablece el marco comercial" entre los activos upstream y midstream de Chevron.
La recompensa se ve en los rendimientos, donde Chevron espera un aumento de 0,5 puntos porcentuales...

Medio punto suena pequeño, pero en una empresa que rinde aproximadamente un 9,4% sobre el capital es un paso real.
El T2 estableció un listón alto
El último trimestre mostró lo que Chevron puede ganar con Hess completamente absorbida. El ingreso neto alcanzó los $12.100 millones, o $6,11 por acción, y la producción mundial aumentó un 20% respecto al año anterior.
El efectivo fue lo más destacado. El flujo de caja operativo excluyendo capital de trabajo alcanzó los $19.700 millones y el flujo de caja libre fue de $18.100 millones, mientras que la producción en EE.UU. estableció un récord y las refinerías estadounidenses operaron al 97% de utilización.
El refinado podría importar aún más en el T3. Exxon Mobil (XOM) ya ha señalado un impulso de $4.500 millones a los ingresos por refinación a medida que los márgenes se disparan, y la alta utilización de Chevron debería ayudarla a compartir ese factor a favor.
Aphrodite es la apuesta a más largo plazo. Chevron opera el campo de Chipre con Shell (SHEL) y NewMed Energy (NWMD), y el acuerdo con Egipto abre un camino para enviar gas a la infraestructura egipcia para uso local o exportación de GNL. El proyecto sigue en ingeniería conceptual, por lo que aún no añade nada a los ingresos.
Trimestre a trimestre, el movimiento de efectivo se ve así.
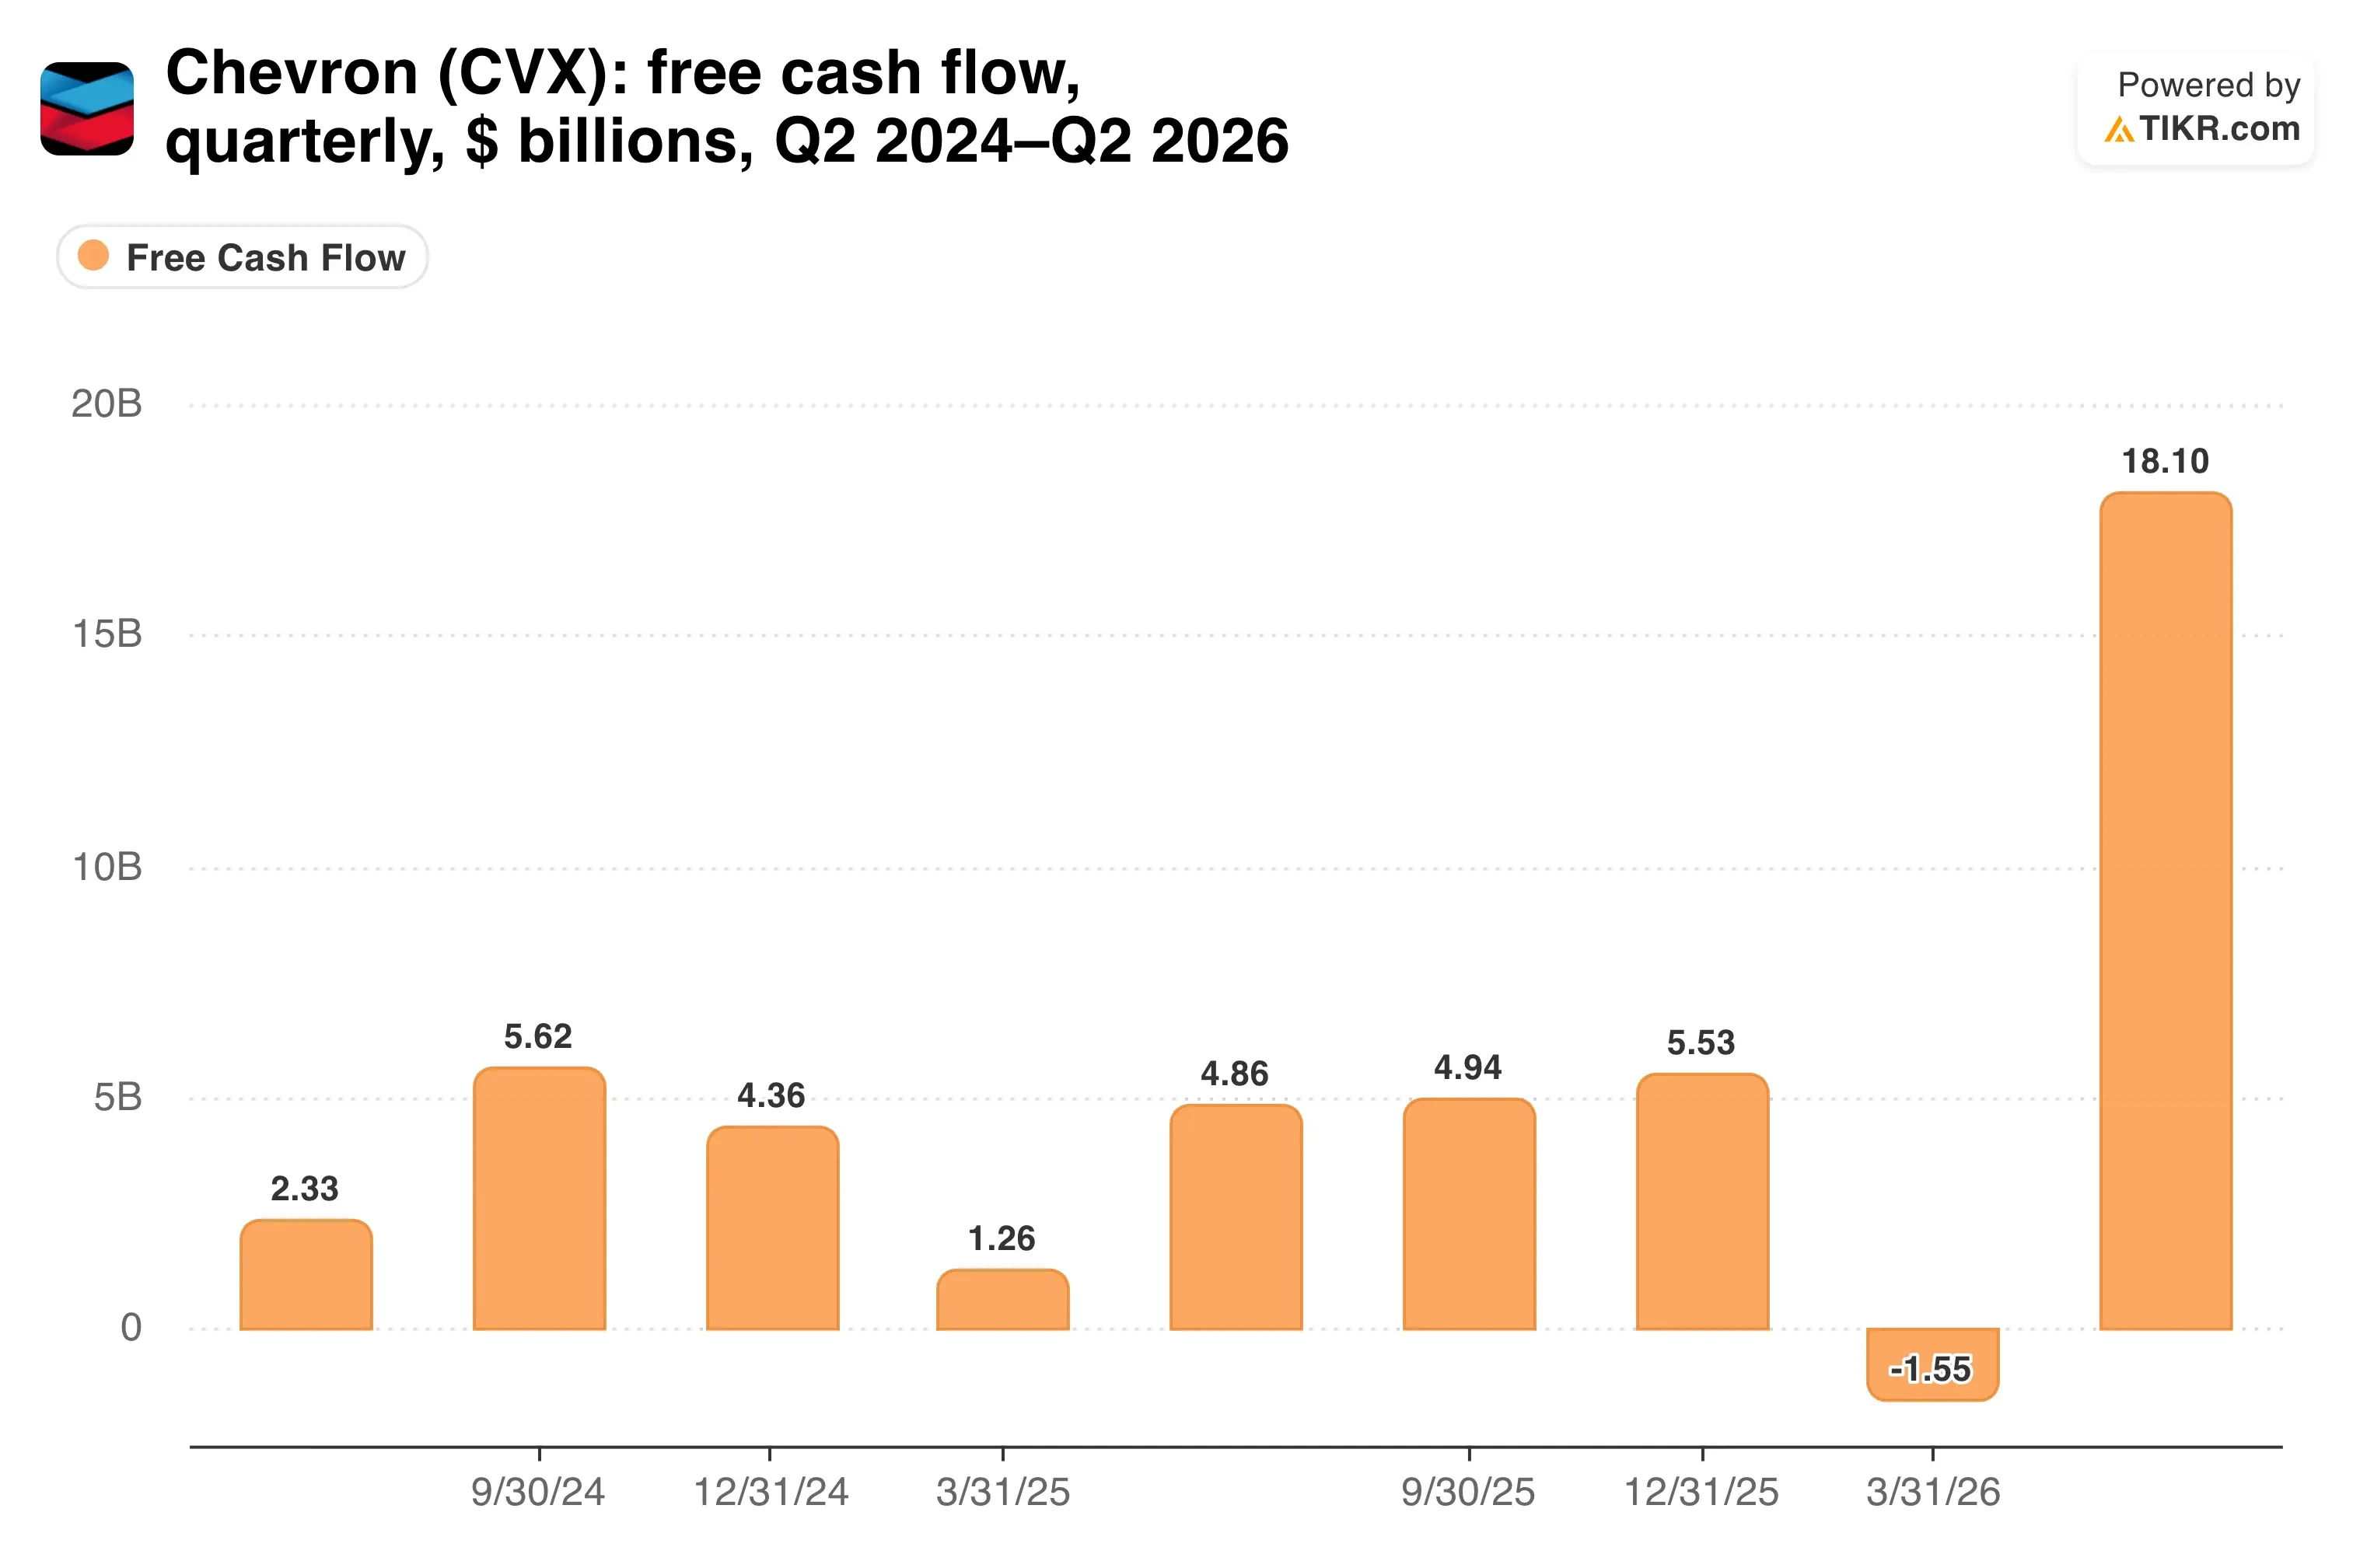
Los $18.100 millones del T2 destacan porque el flujo de caja libre se volvió brevemente negativo a principios de 2026.
TIKR sigue a 25 analistas sobre Chevron. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Chevron, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Chevron
Cotizada para petróleo a $100
La pregunta más difícil es cuánto de 2026 dura. El consenso espera que el BPA crezca un 46,8% anual durante los próximos dos años, después de una caída anual del 27,1% en los últimos tres. Ese cambio es principalmente el precio del petróleo, y las estimaciones asumen que se mantiene.
El T3 también lleva ruido real. Chevron indicó entre 150.000 y 200.000 boe por día de paradas técnicas y tiempo de inactividad para el trimestre. Luego, el huracán Isaias cerró la producción en cinco instalaciones del Golfo a principios de octubre, lo que se reflejará en el T4.
El balance da margen a Chevron, con una deuda neta de solo 0,56x EBITDA y un índice de pago del 67,3%. Aun así, el Director Jurídico Hewitt Pate vendió $9,77 millones en acciones esta semana.
¿Cuánto del camino de ganancias está hablando el ciclo?

Mi opinión: El restablecimiento con Hess Midstream es un buen negocio con una etiqueta contable fea, y Aphrodite añade una opción de gas para la próxima década. Sin embargo, a $227, los inversores están pagando por que el petróleo se mantenga cerca de $100, por lo que quiero que el ritmo de recompra respalde esa confianza.
Los resultados del T3 llegan el 30 de octubre. Observe las previsiones de recompra, el impacto de las paradas técnicas y cualquier lectura temprana sobre el capex de 2027.
Entonces, ¿cuánto vale realmente la acción de Chevron?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente introduzca algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Chevron. Comience desde las estimaciones consensuadas de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!