Conclusiones clave
- ARK Invest de Cathie Wood, Altimeter Capital de Brad Gerstner y otros ocho grandes fondos reportaron nuevas posiciones en Cerebras al 30 de junio, y la acción ha caído un 58% desde entonces.
- Varios de esos mismos fondos tenían posiciones mucho mayores en NVIDIA, Taiwan Semiconductor y Broadcom, que cotizan por debajo o cerca de sus múltiplos habituales.
- Cerebras cotiza cerca del múltiplo más bajo de ventas futuras desde que salió a bolsa, mientras que los analistas esperan que sus ingresos se tripliquen con creces en 2027.
- Cerebras parece una compra antes del informe del jueves como posición pequeña, ya que un solo cliente, OpenAI, representa gran parte de su cartera de pedidos.
Diez grandes fondos reportaron nuevas posiciones en Cerebras Systems (CBRS) en sus 13F para el trimestre finalizado el 30 de junio. Los 13F se presentaron el 13 y 14 de agosto. La acción ha caído un 58% desde su cierre del 30 de junio. Y Cerebras reporta resultados del tercer trimestre después del cierre del jueves 12 de noviembre.
En varias de esas carteras, Cerebras se encuentra junto a apuestas mucho mayores en chips de IA. La mayor tenencia de Altimeter al 30 de junio era NVIDIA (NVDA). Tiger Global de Chase Coleman y Coatue de Philippe Laffont tenían cada uno a Taiwan Semiconductor (TSM) como su número uno. Y Coatue poseía 5,85 millones de acciones de Broadcom (AVGO), un 6% más que un trimestre antes.
TIKR hace seguimiento a 11 analistas sobre Cerebras Systems. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Cerebras Systems, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Cerebras Systems
Gerstner la convirtió en una de sus dos principales apuestas
Altimeter tenía 7,23 millones de acciones de Cerebras valoradas en $1.600 millones al 30 de junio. Eso representaba el 16,2% de sus acciones en 13F y su posición número dos, detrás del 19,2% de NVIDIA, por lo que más de un tercio de las acciones en 13F de Gerstner estaban en los dos fabricantes de chips. Las 7,01 millones de acciones de Coatue valían $1.550 millones, solo el 3% de sus acciones en 13F. Atreides Management hizo de Cerebras su número tres con un 6,2%, más opciones de compra con un valor nocional de $155 millones, y Tiger tenía 3,00 millones de acciones valoradas en $663 millones. Las 764.613 acciones de ARK, valoradas en $169 millones, eran el 1,1% de sus acciones en 13F. ARK ha presentado desde entonces su 13F para el trimestre finalizado el 30 de septiembre: casi duplicó sus acciones de Cerebras, a 1,49 millones, y añadió un 85% más de NVIDIA, un 92% más de Broadcom y un 10% más de Taiwan Semiconductor.
Greenoaks, Meridiem Capital Partners, Dragoneer, StepStone y Alpha Wave Global completan los 10. Cada uno tenía entre el 1,4% y el 3,5% de sus acciones en 13F en Cerebras. Un 13F solo muestra lo que un fondo tenía el último día del trimestre. Por lo tanto, ninguno de estos informes nos dice lo que pagaron los fondos, o si aún poseen la acción.
Los propios números de Cerebras se mantuvieron
Cerebras superó sus propias previsiones en el segundo trimestre. Los ingresos principales se más que duplicaron a $209,9 millones, y el 12 de agosto la empresa elevó su perspectiva de ingresos principales para 2026 a $880-$890 millones. Terminó junio con una cartera de pedidos de $25.400 millones, que es más que su valor de mercado actual de $22.250 millones. También tenía $8.600 millones en efectivo e inversiones tras su OPV de mayo. El CFO Bob Komin dijo que la empresa planea "más que triplicar los ingresos en 2027".
La venta comenzó fuera del negocio. A finales de octubre, el vendedor en corto Culper afirmó que las obleas de Cerebras se descomponen después de solo dos años. Luego, los demócratas ganaron ambas cámaras del Congreso el 3 de noviembre, y las acciones de chips se vendieron por temor a normas más estrictas sobre IA y una construcción más lenta de centros de datos en EE.UU. Cerebras perdió un 18% en una semana.
A $94, los números lucen mucho mejor
Los analistas han construido sus estimativas basándose en el plan de la dirección:
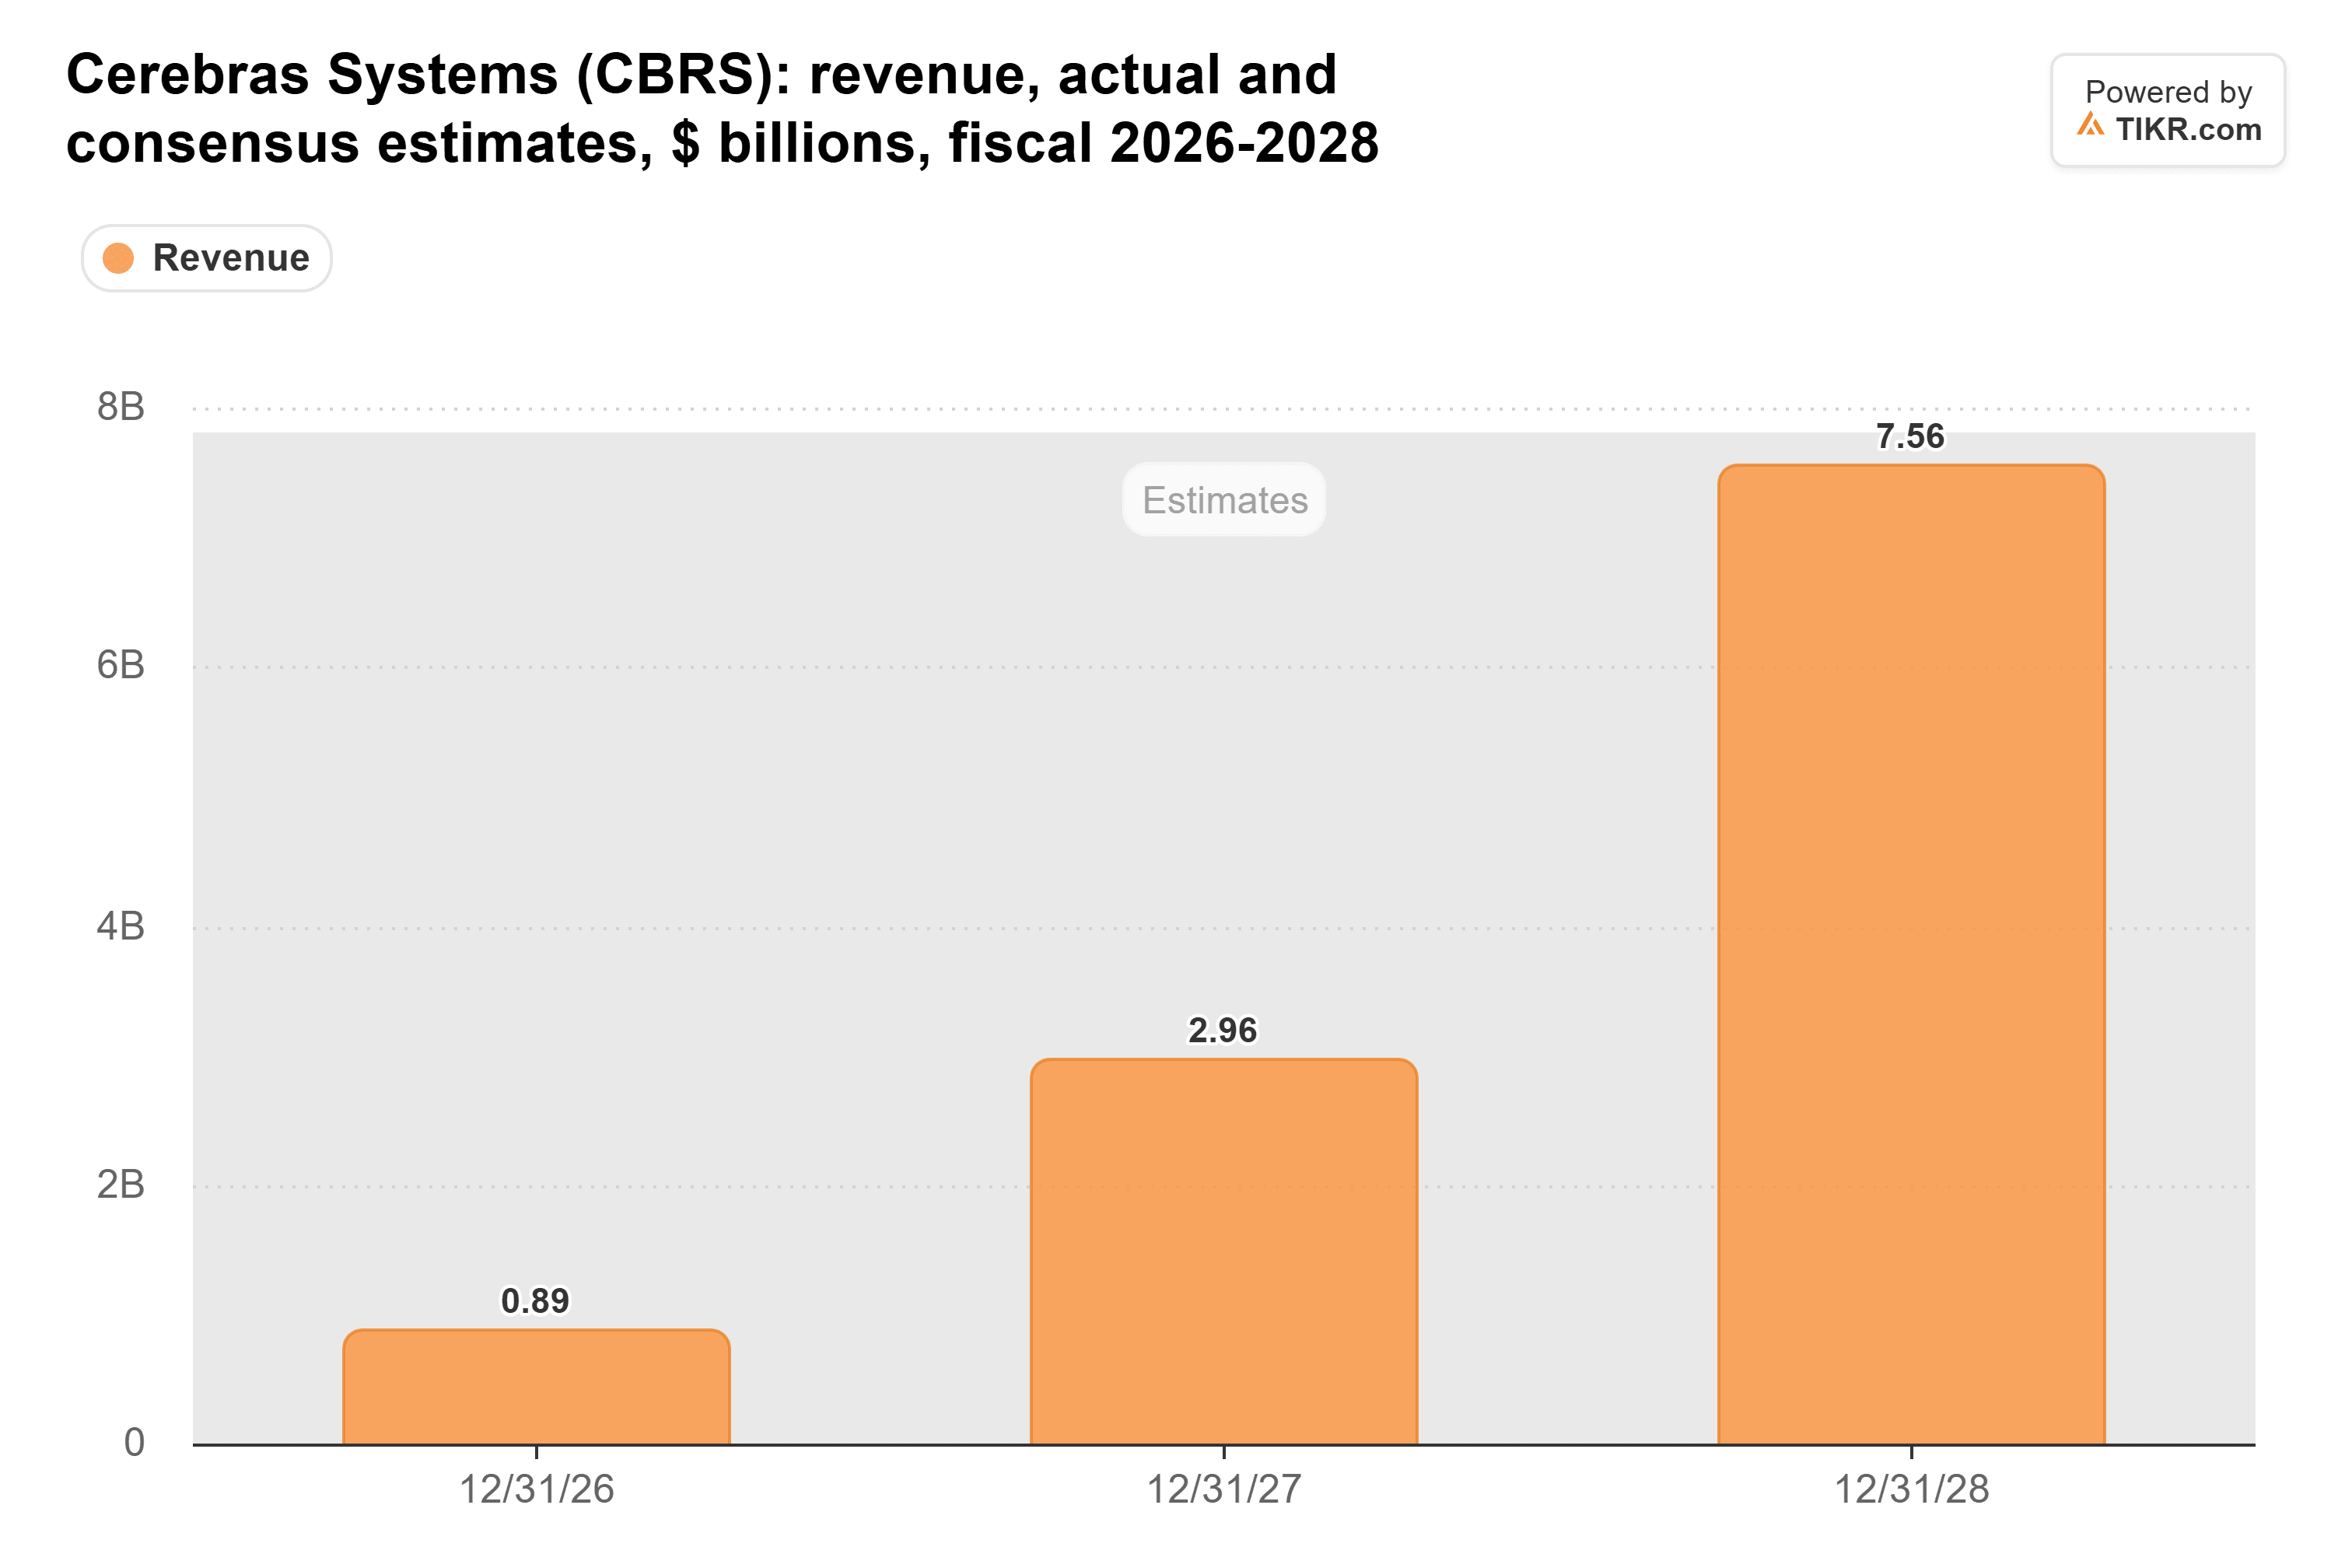
El consenso tiene $890 millones de ingresos este año, en línea con el extremo superior de la perspectiva de ingresos principales de la dirección. Después de eso tiene $2.960 millones en 2027 y $7.560 millones en 2028. Así que los analistas están contando con que la dirección cumpla su plan, y el informe del jueves es el primer chequeo desde la venta masiva.
Cerebras no tiene ganancias para valorar, por lo que cotiza en función de las ventas futuras, y está cerca del extremo barato de su corta historia:
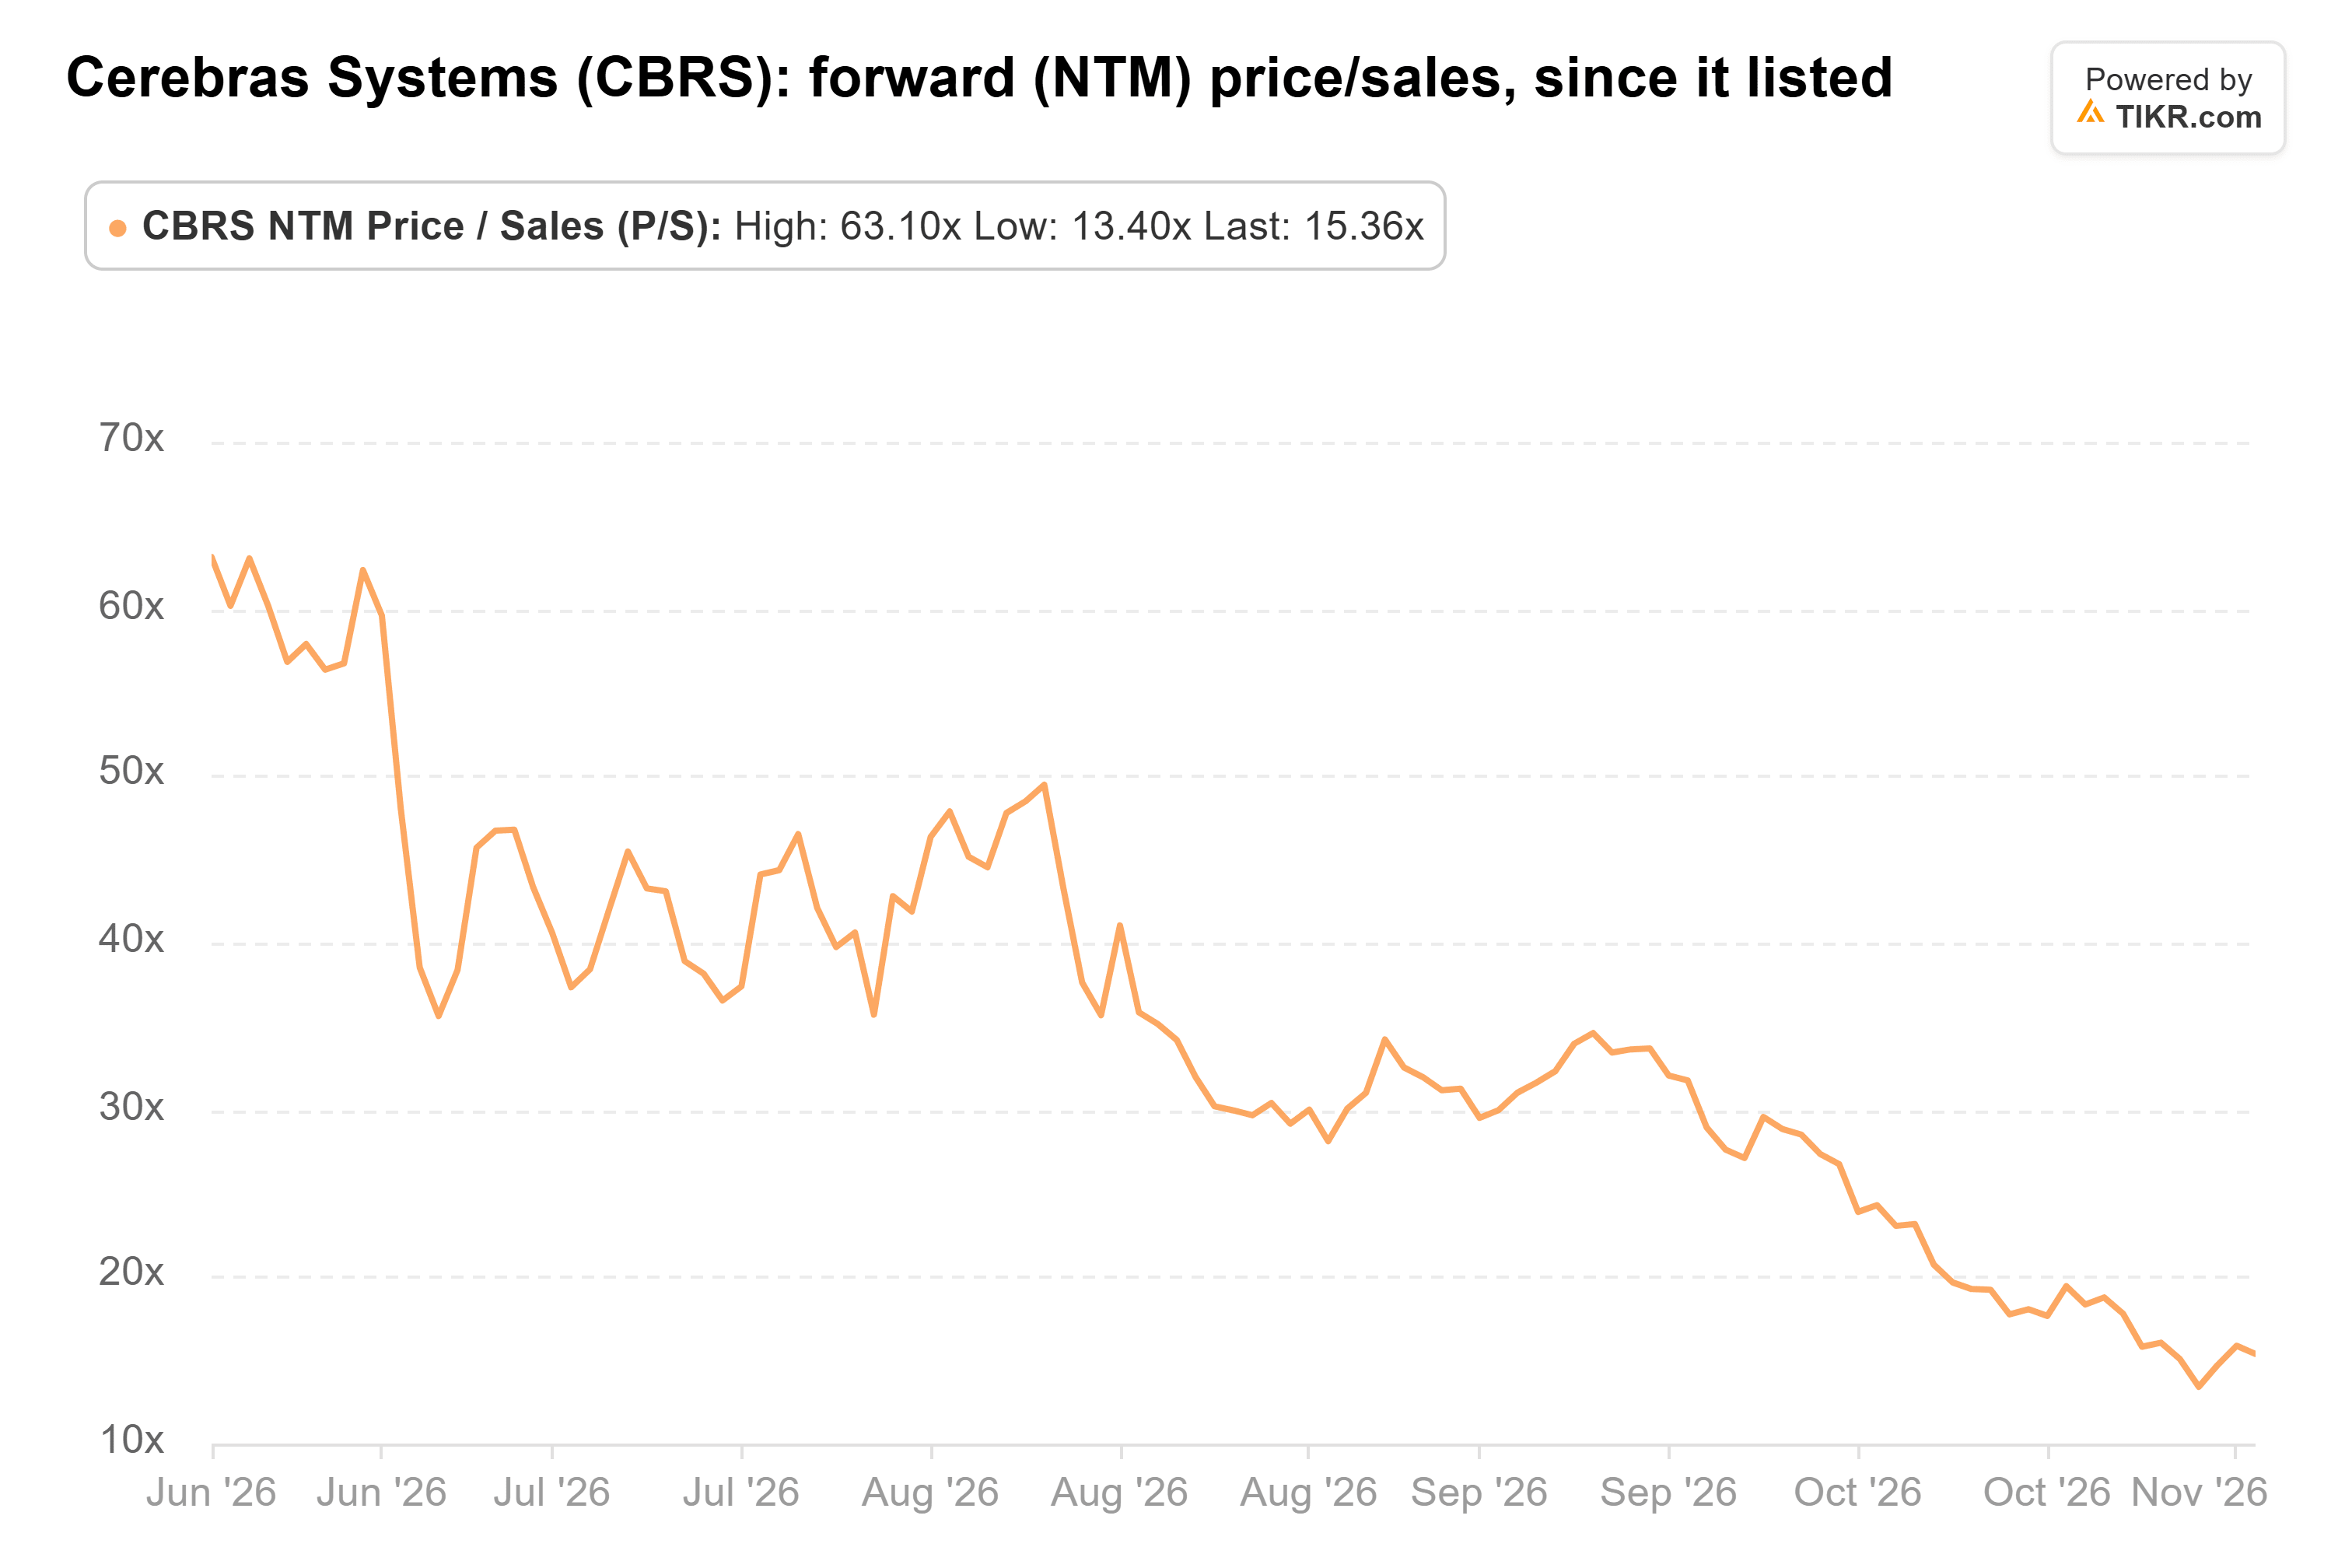
A 15x, está muy por debajo de su promedio de 35x desde que salió a bolsa y cerca de su mínimo de 13x del 5 de noviembre.
El objetivo de consenso de los analistas apenas se ha movido:
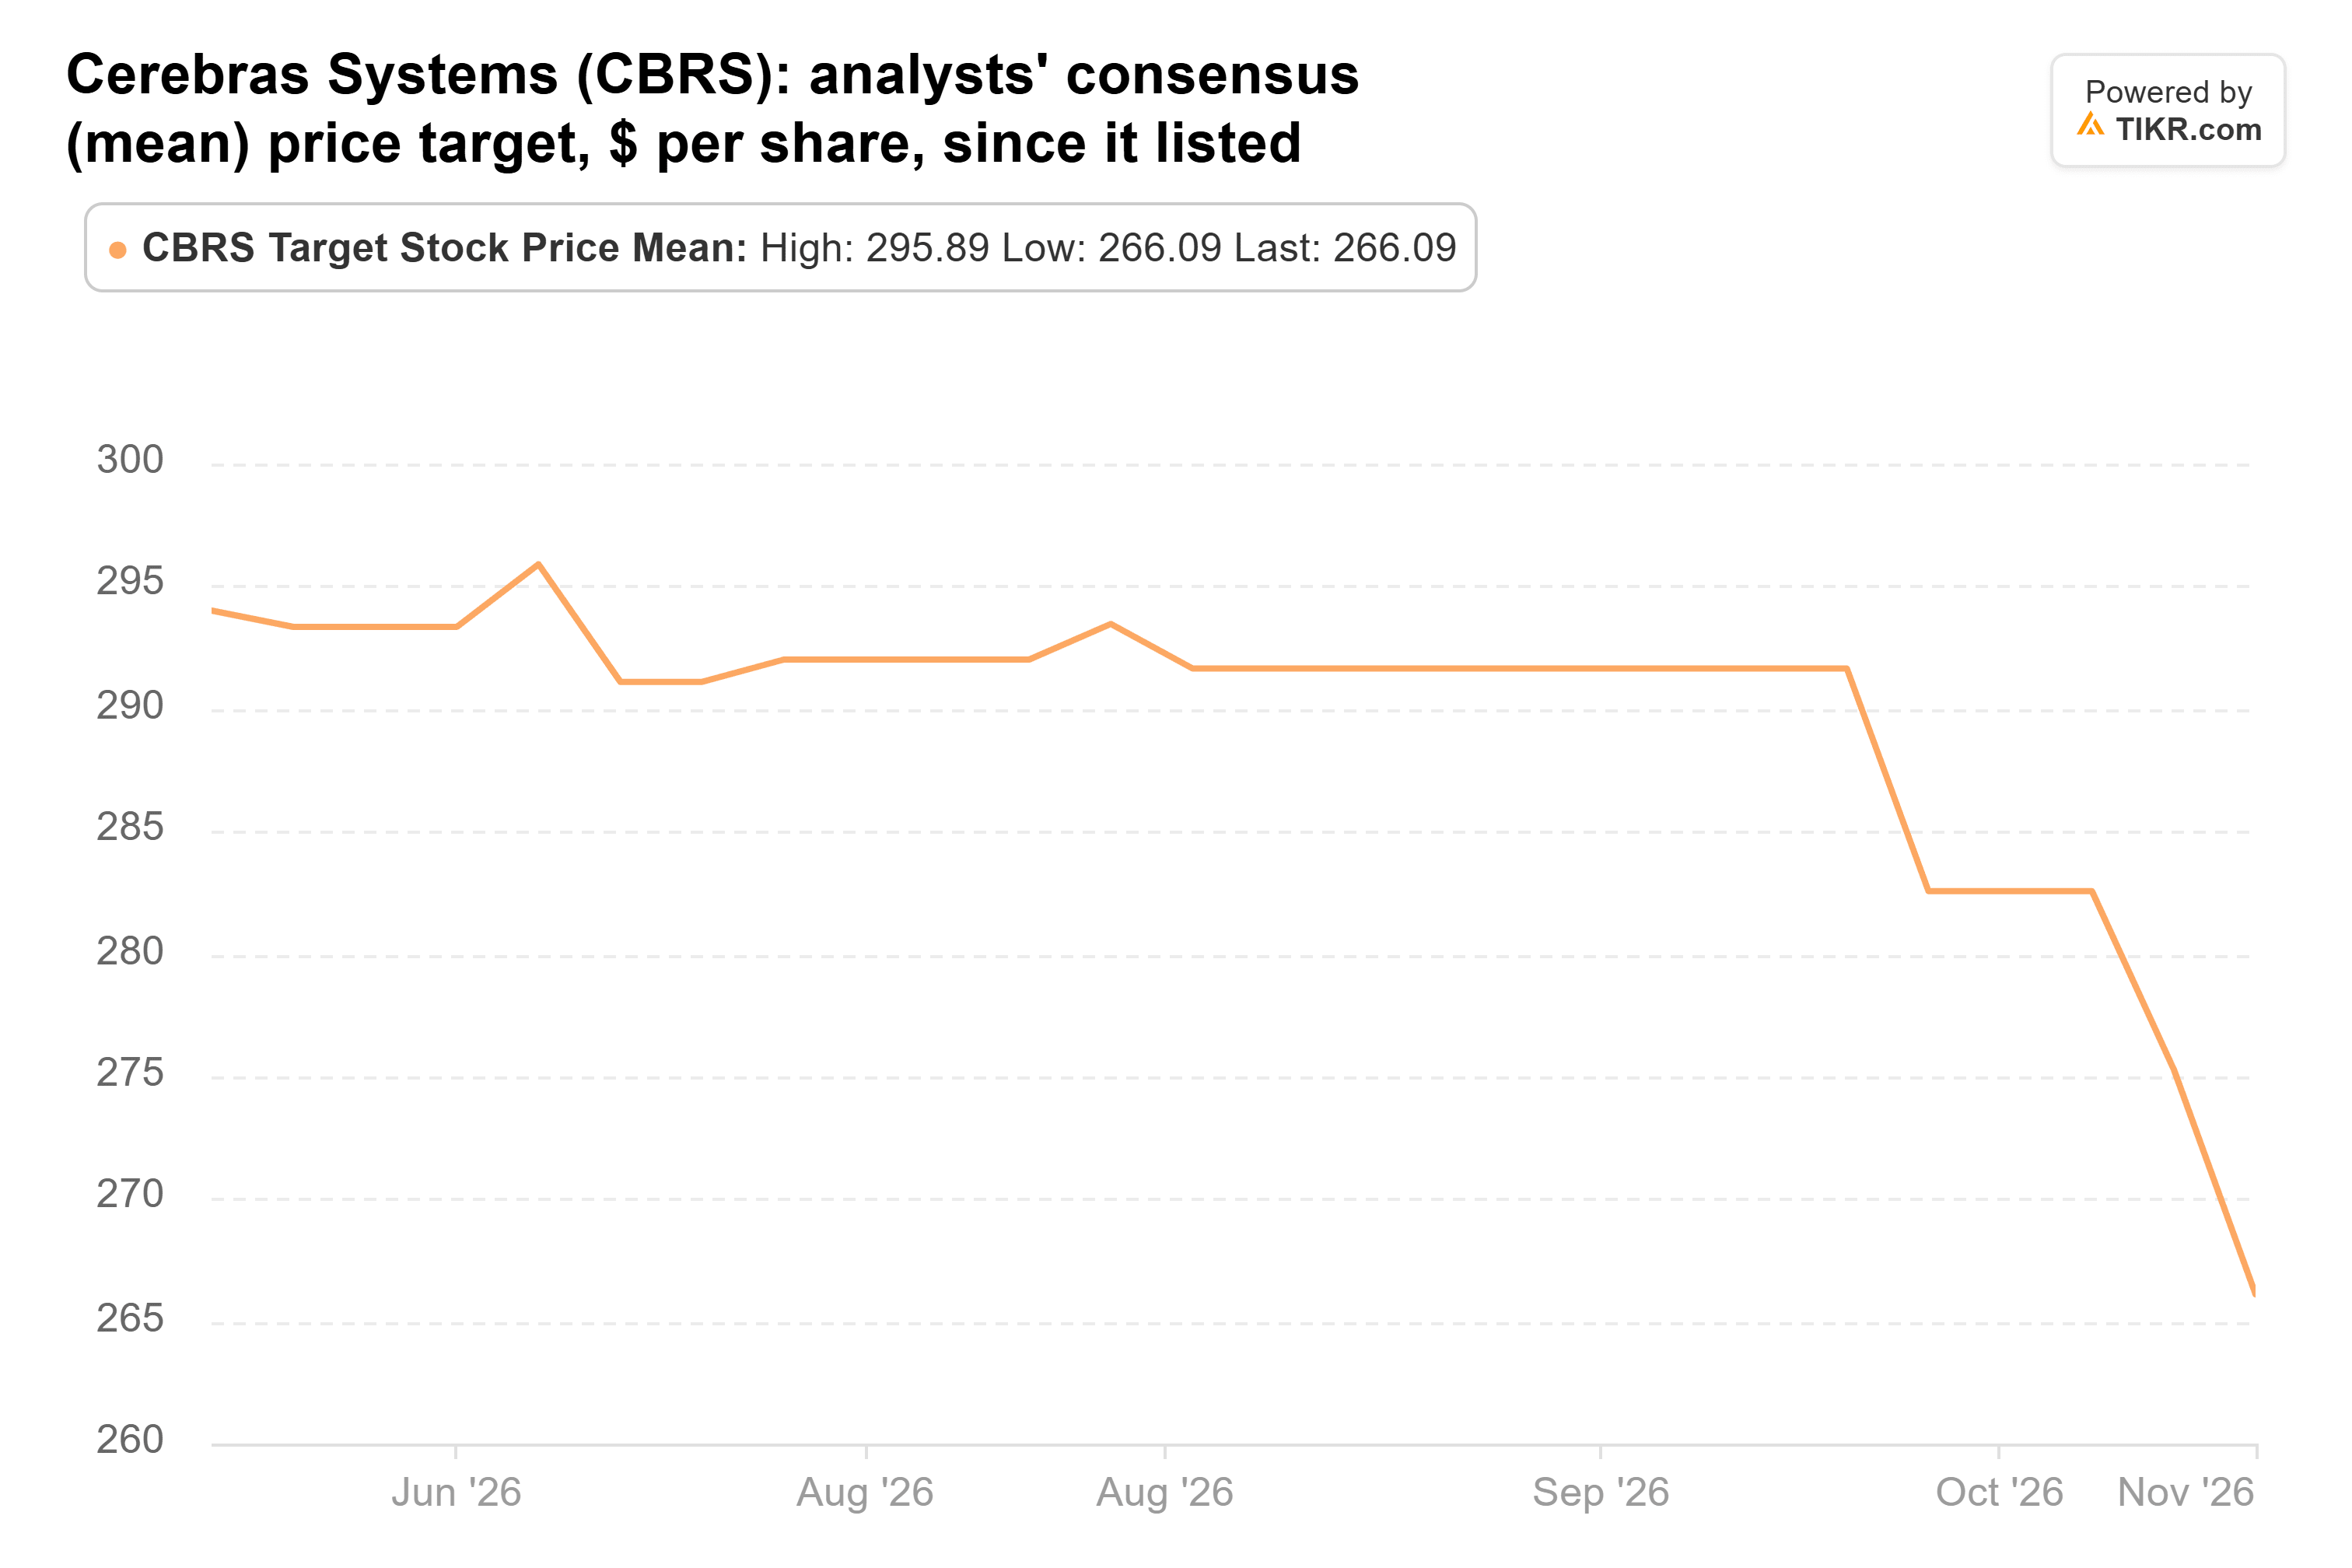
El objetivo de consenso es $266, por debajo de los $294 cuando la acción salió a bolsa. Incluso el más bajo de los objetivos de los 11 analistas, $170, está muy por encima de los $93,66 de la acción. Sin embargo, confiaría más en el múltiplo que en los objetivos: apenas se han movido mientras la acción perdió más de dos tercios de su valor.
Las mayores tenencias de chips de los fondos también parecen baratas, y dependen mucho menos de un solo informe. NVIDIA cotiza a unas 14x ganancias futuras, muy por debajo de su promedio de 24x del último año, y reporta el 17 de noviembre. Dragoneer es la excepción en NVIDIA: su informe no muestra ninguna al 30 de junio, después de 3,73 millones de acciones un trimestre antes. Taiwan Semiconductor cotiza a unas 19x, cerca de su promedio de cinco años de 18x, y sus ingresos de octubre aumentaron un 59,7% respecto al año anterior. Broadcom, también a unas 19x, está por debajo de su promedio de cinco años de 24x antes de su informe a principios de diciembre.
Una compra, en dosis pequeña
El riesgo es la concentración. Un único acuerdo plurianual con OpenAI, por 750 megavatios y valorado en más de $20.000 millones, constituye gran parte de esa cartera de pedidos. Y Cerebras aún reporta pérdidas operativas.
Aun así, creo que Cerebras es una compra antes del informe del jueves, como posición pequeña. A 15x ventas futuras, los inversores ya están descontando que muchas cosas salgan mal, y la empresa tiene más ingresos bajo contrato de lo que el mercado dice que vale. Para una tenencia principal, preferiría poseer NVIDIA a 14x ganancias, como hacía Altimeter en gran tamaño al 30 de junio.
Por supuesto, la dirección tiene que respaldar su plan para 2027 en la conferencia del jueves. El 13F de ARK para el trimestre finalizado el 30 de septiembre muestra que se mantuvo y añadió. Los 13F de los otros nueve fondos, que deben presentarse antes del 16 de noviembre, mostrarán cuáles de ellos hicieron lo mismo.
Entonces, ¿cuánto vale realmente la acción de Cerebras?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Cerebras. Comienza desde las estimativas de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimativas de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!