Puntos Clave
- Carvana ha ganado un 24% desde el 12 de octubre después de que las unidades minoristas del tercer trimestre aumentaran un 39% hasta un récord de 217.385 y los ingresos se dispararan un 42% hasta $8.04 mil millones.
- El margen de EBITDA ajustado cayó al 10,0% desde el 11,3% ya que Carvana ofreció tasas de préstamo por debajo del punto de referencia para ganar volumen.
- El director Ira Platt vendió $2.25 millones en acciones, y el precio objetivo medio de $81 implica solo alrededor de un 10% de potencial alcista.
- El informe del 18 de febrero debe mostrar un crecimiento secuencial de unidades y un margen que haya dejado de caer.
Carvana (CVNA) ha ganado un 24% desde su cierre del 12 de octubre, y añadió otro 2,1% el viernes para terminar en $74. En el último año, la acción ha tenido un rendimiento del 26,8%.
El repunte siguió a un tercer trimestre con récords en casi todos los frentes. Las unidades minoristas aumentaron un 39% hasta 217.385, y los ingresos se dispararon un 42% hasta $8.04 mil millones, por encima de la estimación de $7.70 mil millones.
La industria más amplia de autos usados estuvo aproximadamente plana. Carvana está ganando cuota de mercado a un ritmo que pocos minoristas logran.
Sin embargo, los *insiders* siguen vendiendo. El director Ira Platt reportó una venta de $2.25 millones el viernes, después de la disposición de $4.07 millones del CFO Mark Jenkins en octubre.
Y la acción todavía se sitúa un 24% por debajo de su máximo de 52 semanas de $97. Entonces, ¿qué señal sigues?
Récords, con un asterisco en el margen
Esto es lo que entregó el trimestre:
- Ingreso neto: $483 millones, un aumento de $220 millones respecto al año anterior
- EBITDA ajustado: un récord de $800 millones, un aumento de $163 millones
- Margen operativo GAAP: 8,9%
"Estamos apenas comenzando a darnos cuenta del potencial de la máquina que estamos construyendo", dijo el fundador y CEO Ernie Garcia en el comunicado.
El asterisco es el margen. El margen de EBITDA ajustado fue del 10,0%, frente al 11,3% del año anterior, porque Carvana optó por ofrecer tasas de préstamo por debajo de los puntos de referencia. Los precios más altos del combustible y el aumento de las tasas de referencia costaron otros $200 aproximadamente por unidad.
Ese intercambio es visible en el margen bruto...
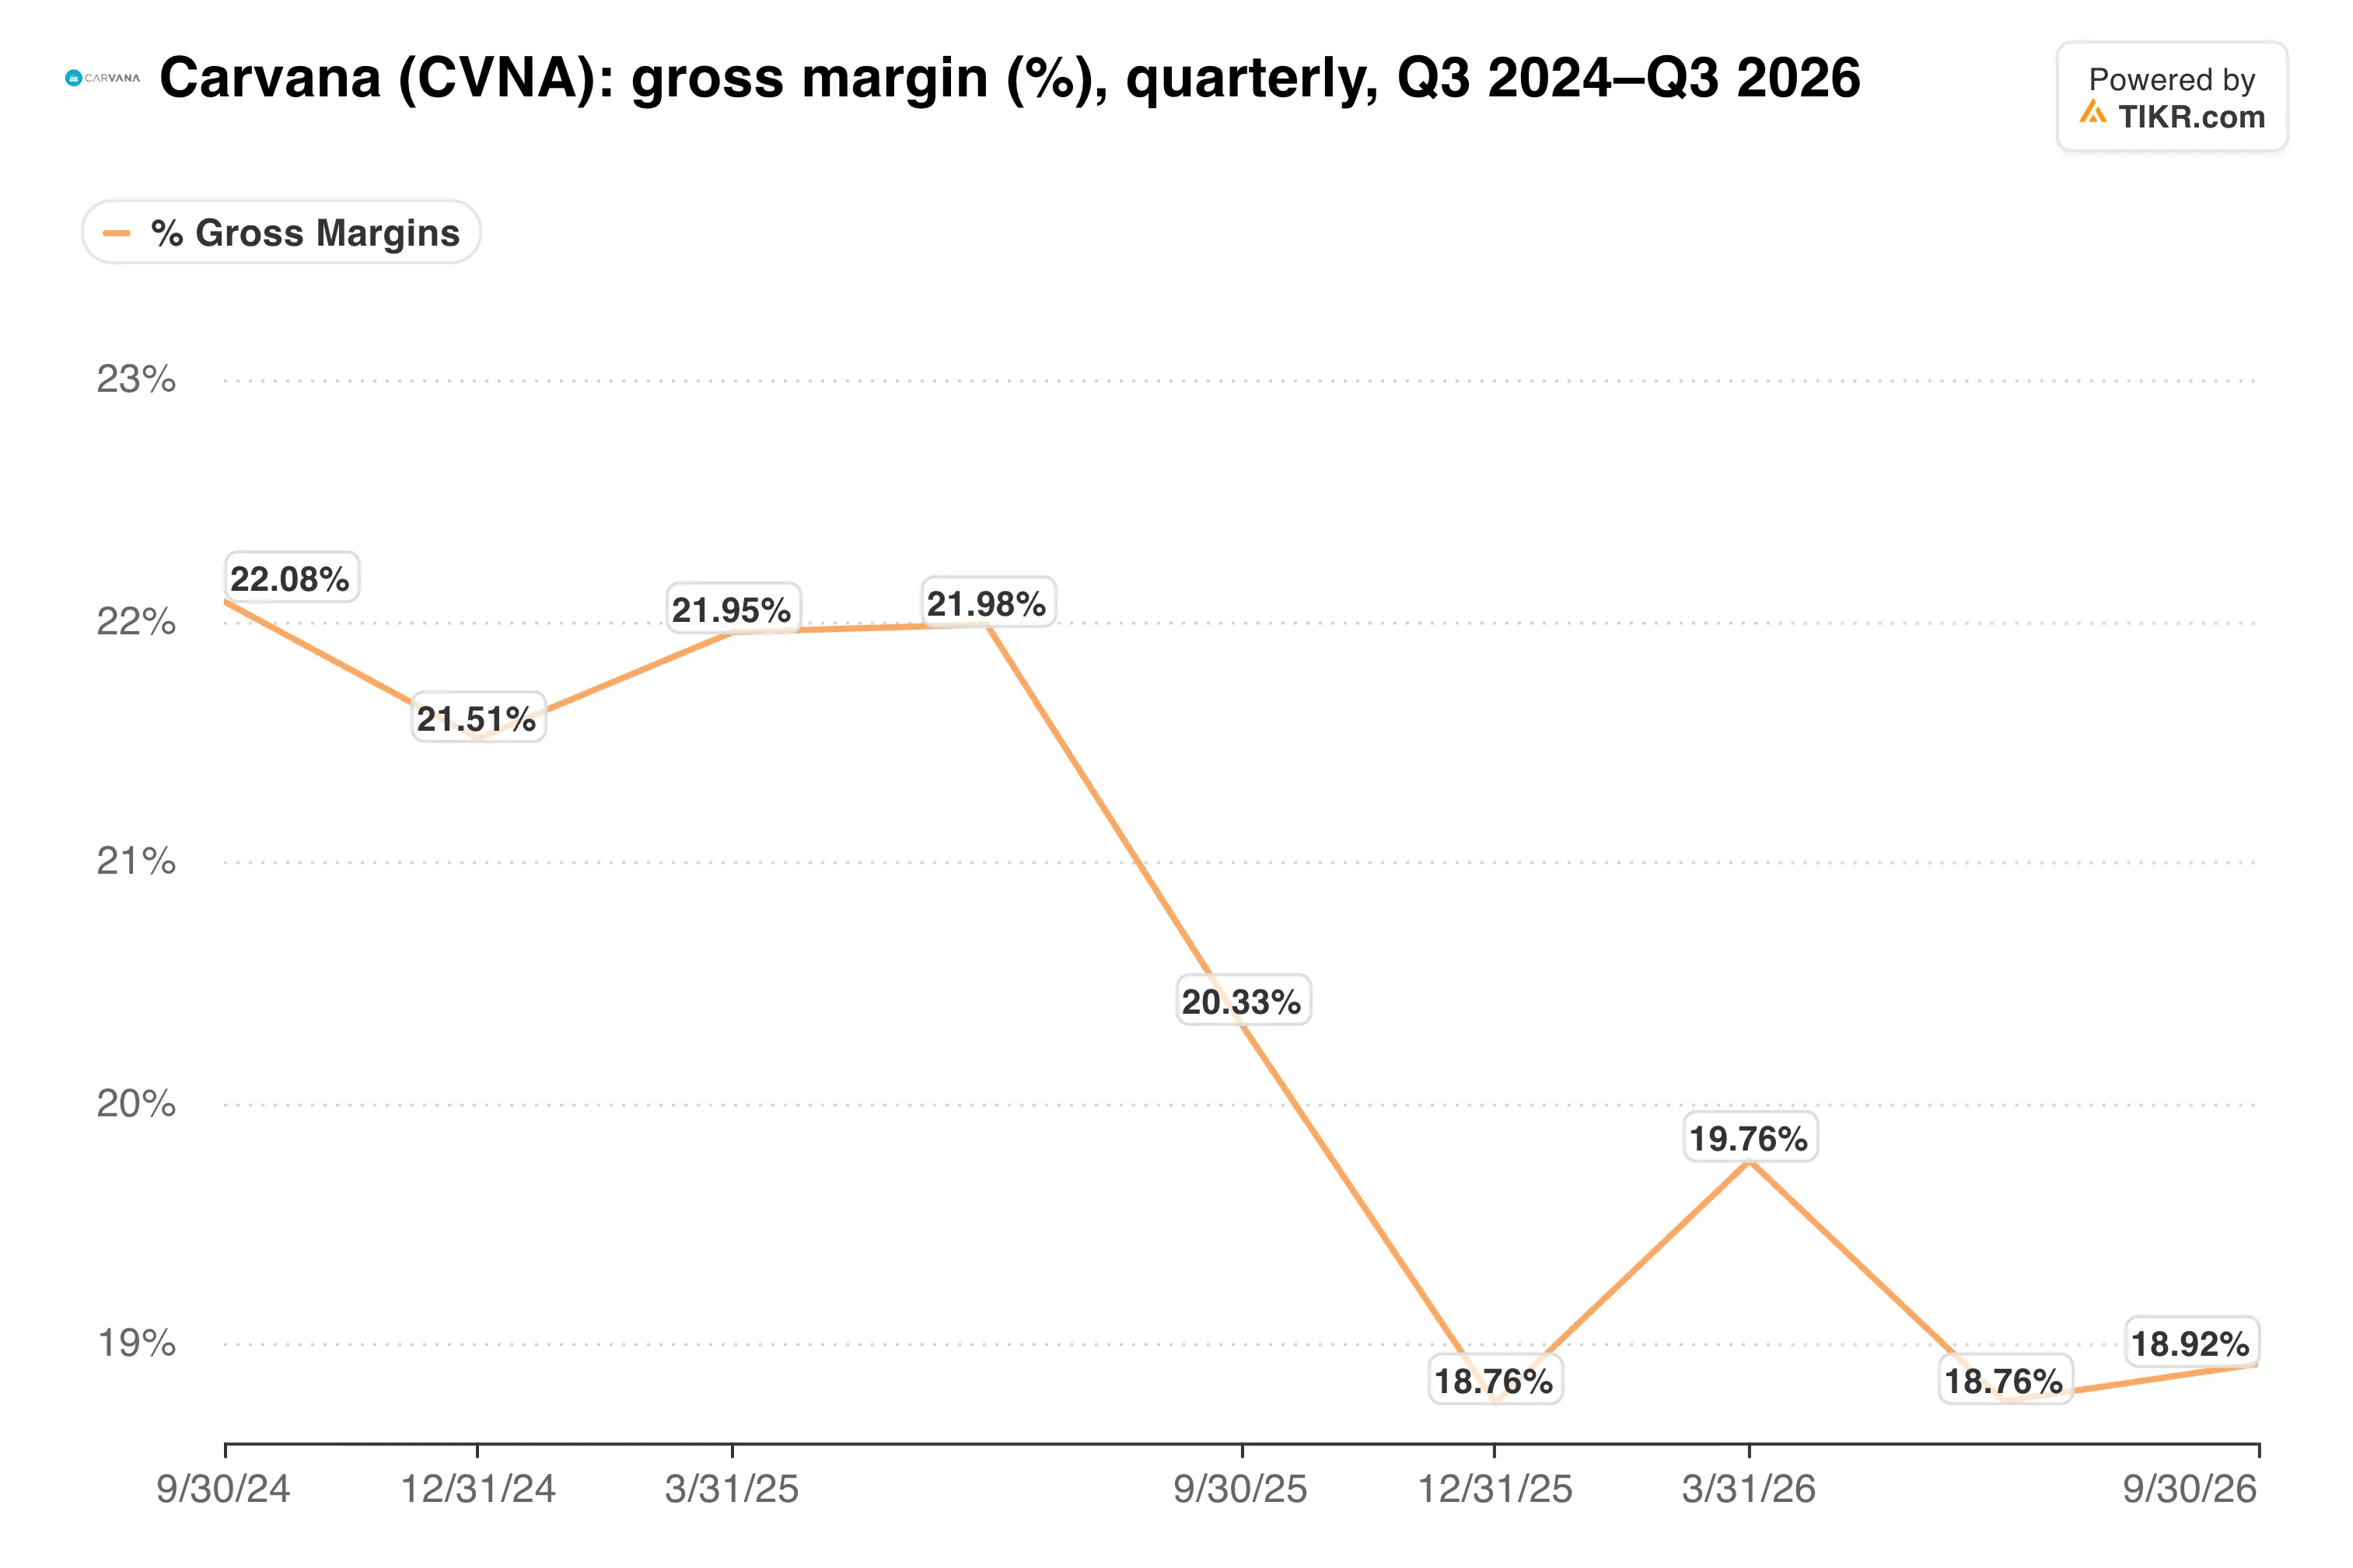
Carvana está comprando volumen con margen, y hasta ahora el volumen está apareciendo.
La capacidad es el límite real
El objetivo a largo plazo de Carvana es 3 millones de unidades minoristas al año con un margen de EBITDA ajustado del 13,5%. Hoy opera cerca de 870.000.
La demanda no parece ser el cuello de botella. La reacondicionación lo es, por lo que Carvana sigue añadiendo capacidad, incluido un nuevo centro de inspección y reacondicionamiento en su sitio ADESA Orlando con alrededor de 100 puestos de trabajo.
Para el cuarto trimestre, la dirección espera que las unidades minoristas aumenten secuencialmente desde 217.385. También ve el EBITDA ajustado anual en el extremo superior de su rango de $2.7 mil millones a $3.0 mil millones.
Los analistas esperan que la línea superior siga capitalizándose:
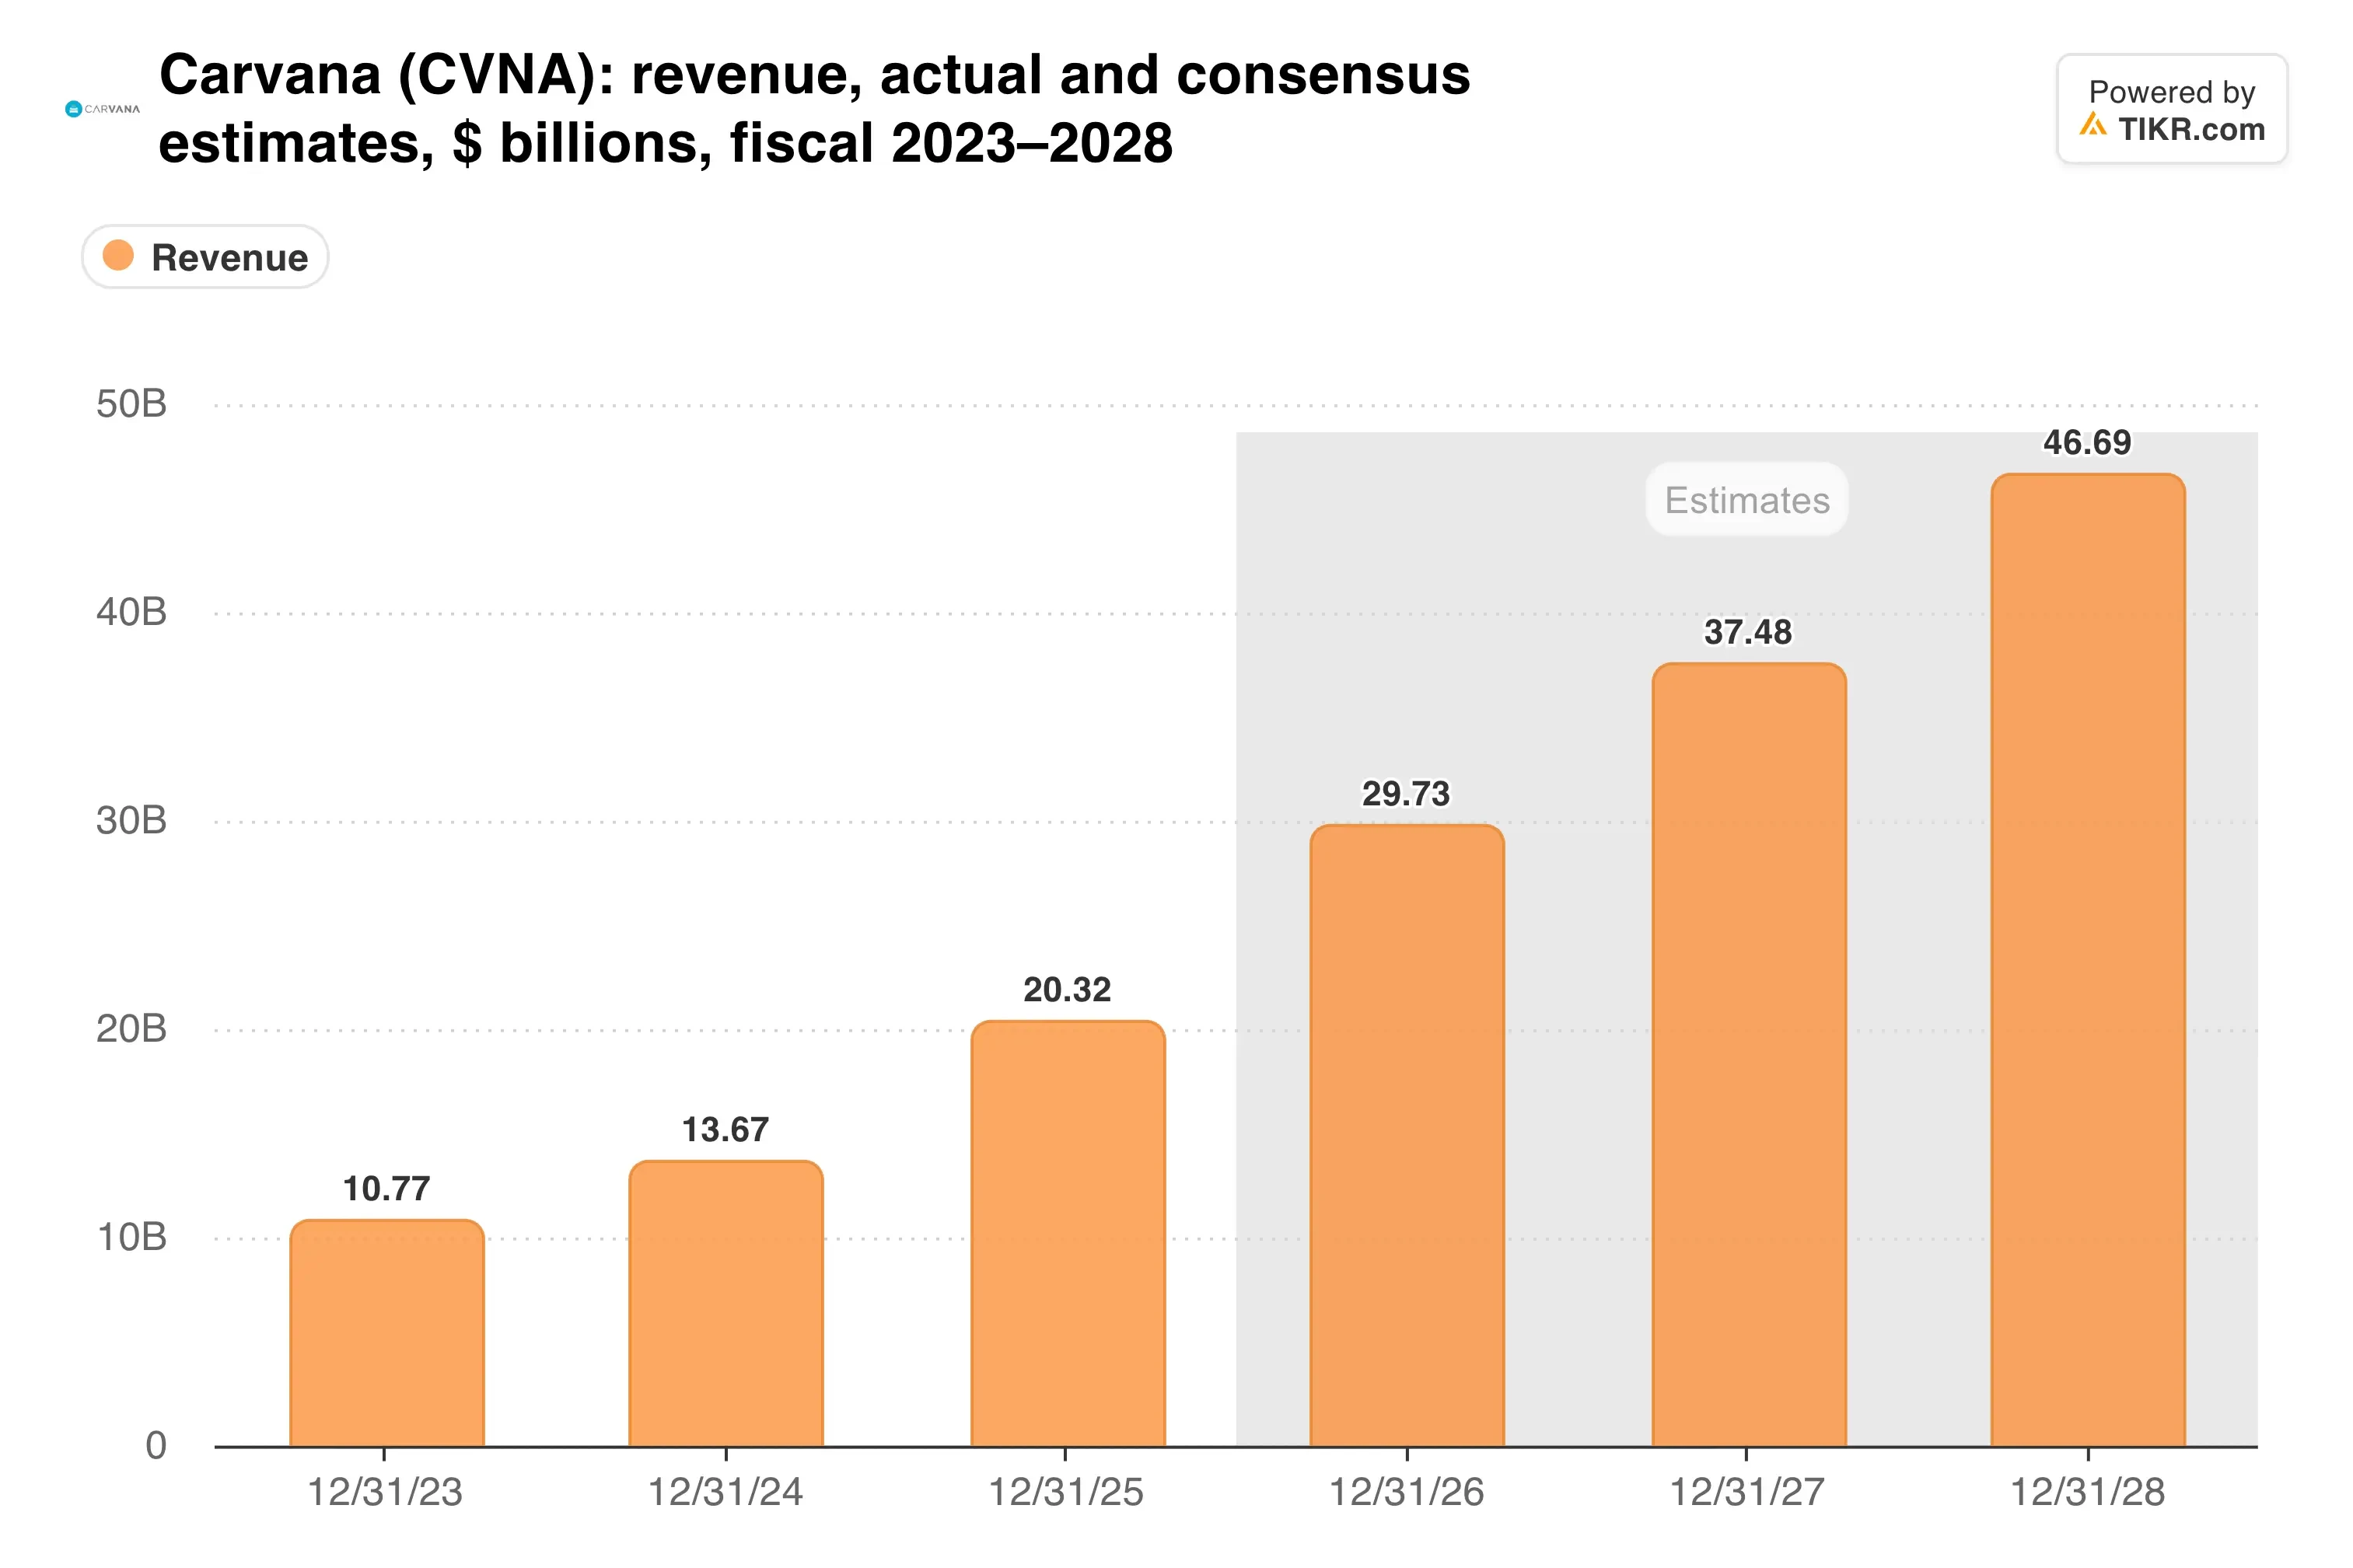
El consenso prevé un crecimiento de ingresos de aproximadamente el 36% anual durante los próximos dos años.
TIKR rastrea a 24 analistas sobre Carvana. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Carvana, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Carvana
Pagando 36 veces por crecimiento
Ese crecimiento tiene un precio. Carvana cotiza a 36,2 veces las ganancias futuras, aproximadamente en línea con su promedio de cinco años de alrededor de 35x.
Para una empresa que crece unidades cerca del 40%, eso no es descabellado. Aún así, antes de este trimestre había caído el día de las ganancias en cuatro de cinco informes, incluso después de superar estimaciones, porque la barra sigue subiendo.
El balance es mucho más fuerte que el que los inversores recuerdan:
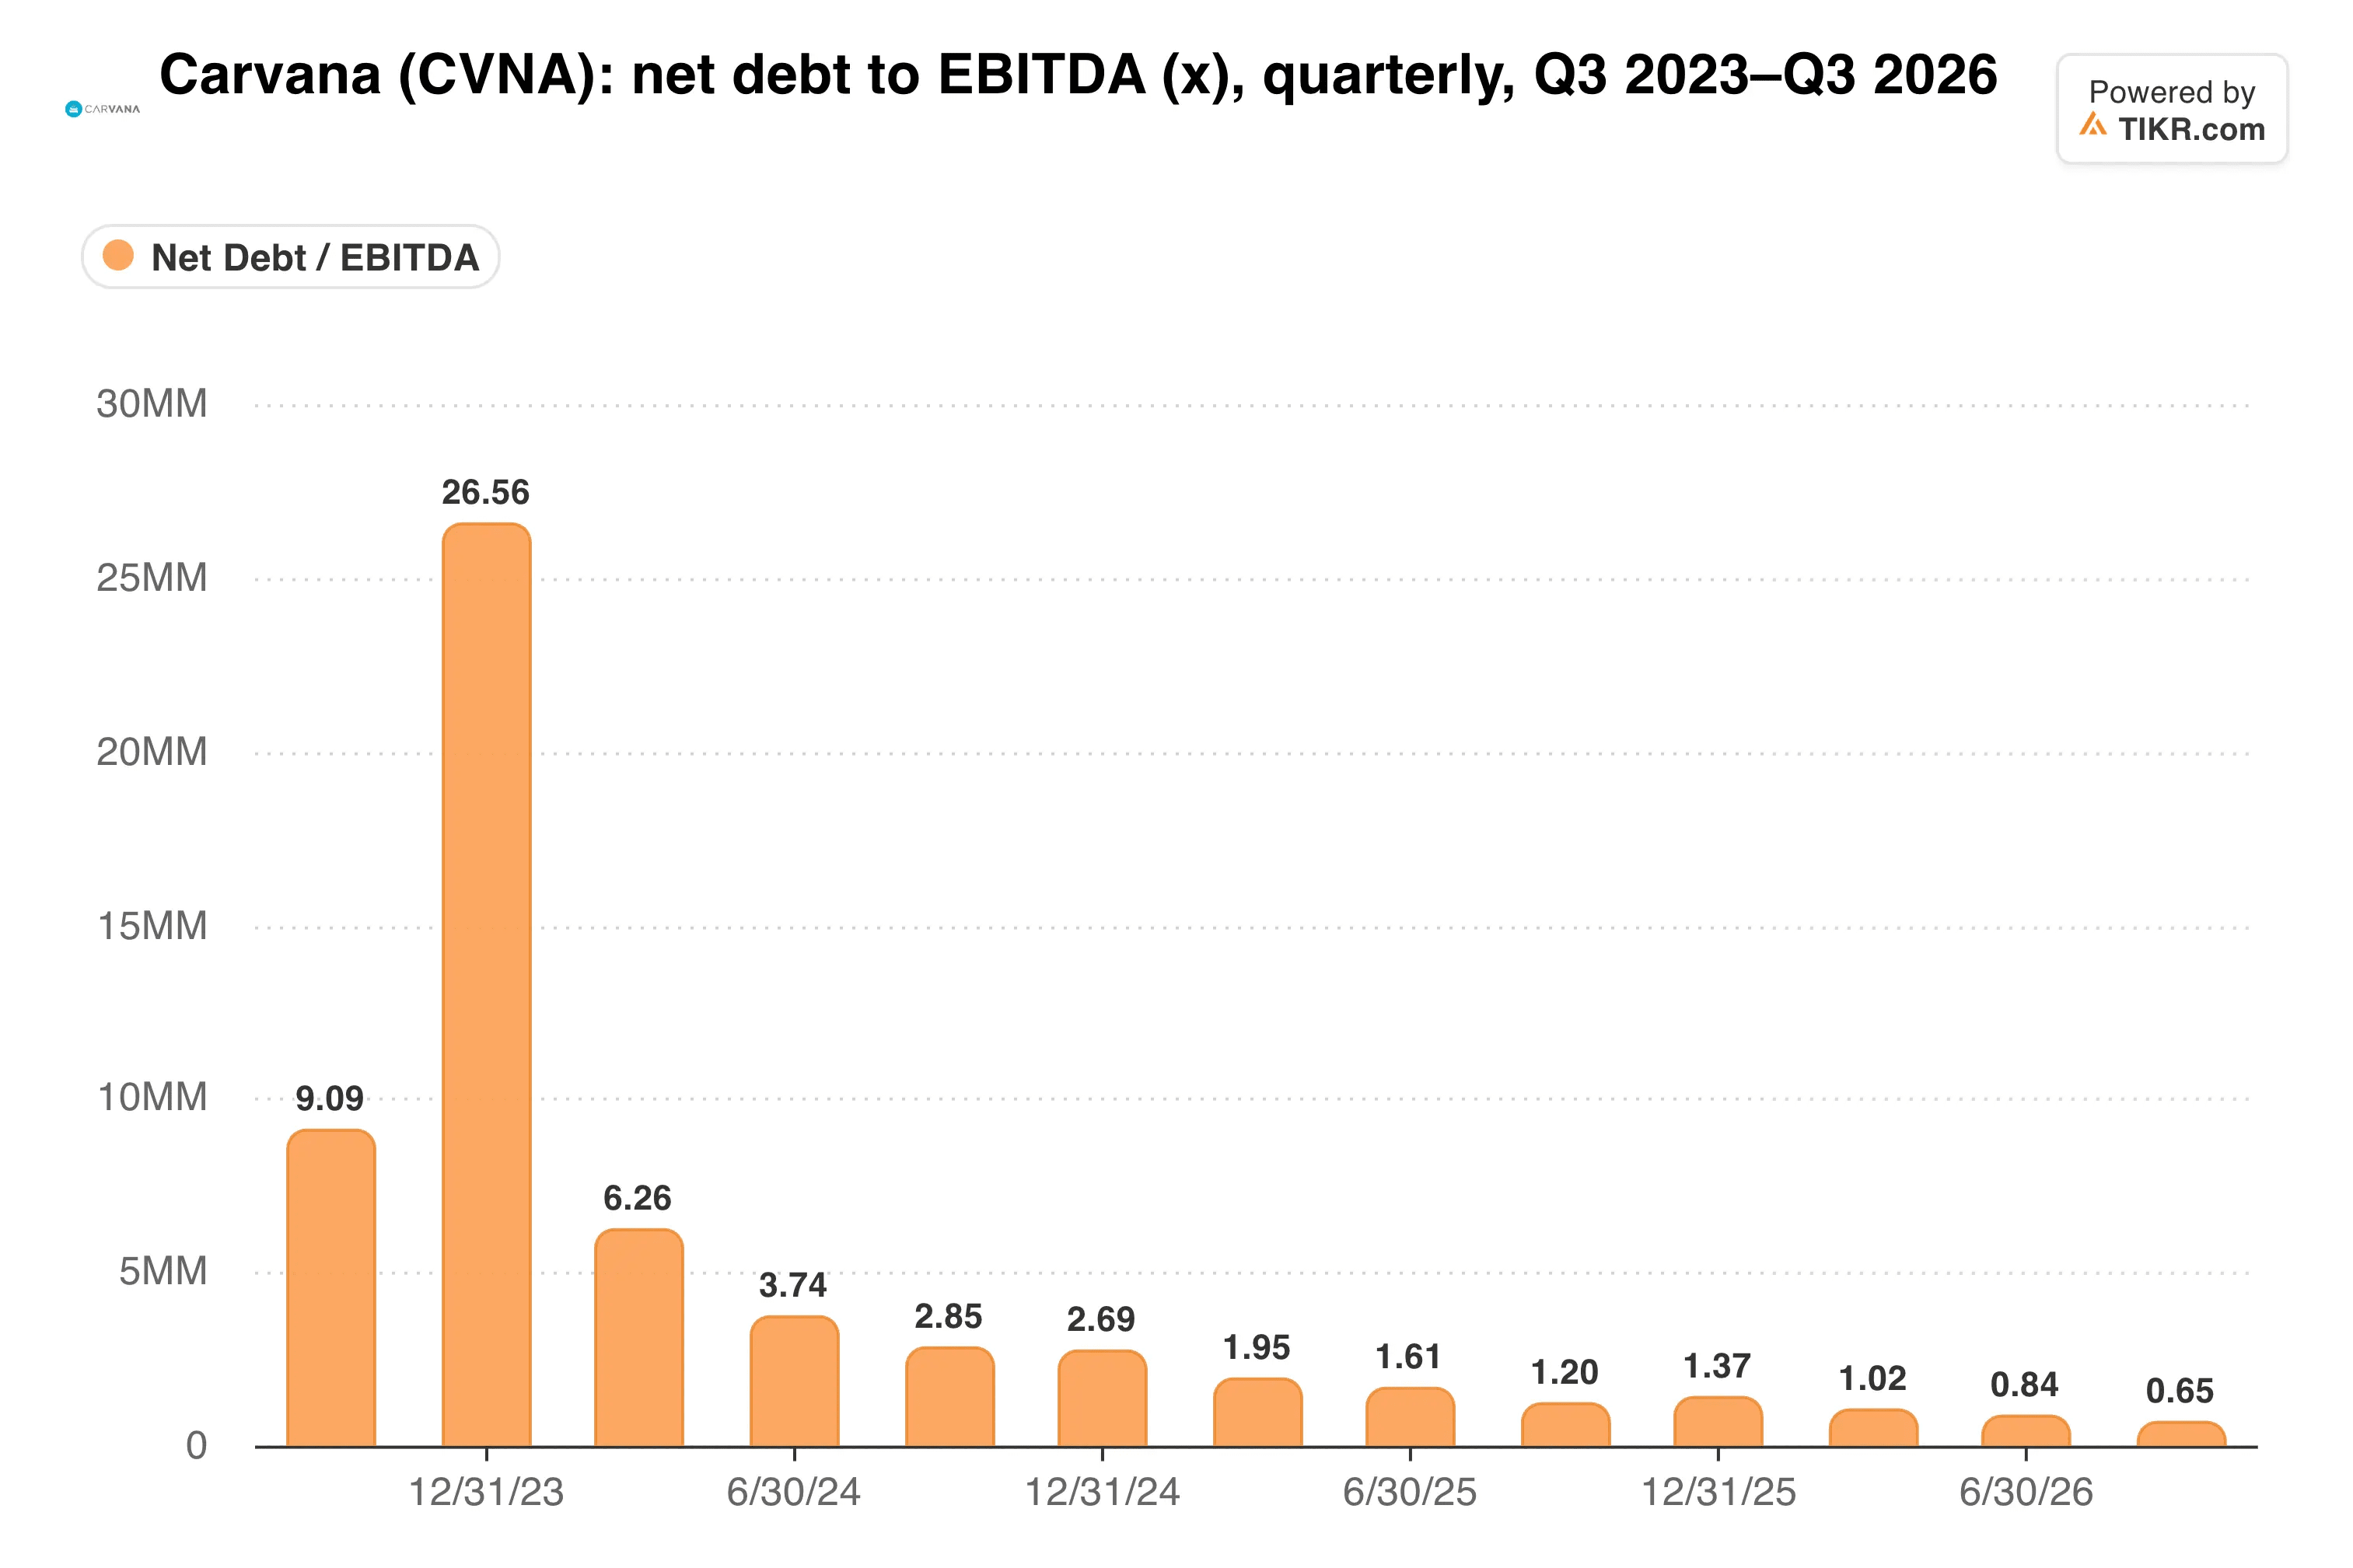
La deuda neta es ahora de aproximadamente 0,8 veces el EBITDA histórico, lo que elimina la antigua preocupación de solvencia.
El precio objetivo medio de la calle de $81 implica aproximadamente un 10% de potencial alcista. Eso es poco después de una subida del 24% en menos de un mes.
Mi opinión: Yo mantendría Carvana aquí. El crecimiento de unidades es real, el apalancamiento es bajo, y la caída del margen vino de una decisión deliberada de precios que Carvana puede revertir. Pero tampoco la perseguiría, con *insiders* vendiendo y el objetivo medio cerca.
El informe del año fiscal, previsto para el 18 de febrero, es la próxima prueba. Necesita mostrar un crecimiento secuencial de unidades y un margen que haya dejado de caer.
Entonces, ¿cuánto vale realmente la acción de Carvana?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Carvana. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!