Conclusiones clave
- Las acciones de Bloom Energy cotizan un 44% por debajo de su máximo de junio tras un tercer trimestre de flujo de caja libre negativo y una venta masiva de acciones del sector de centros de datos tras las elecciones de medio mandato.
- RBC Capital mantuvo el lunes su calificación Outperform y su precio objetivo de $335, un 68% por encima del precio actual. Argumenta que la oposición local a los centros de datos favorece la generación de energía in situ de Bloom.
- Los analistas han revisado al alza sus estimaciones de beneficios para 2026 y 2027 en el último mes. El objetivo de RBC se traduce en 69 veces los beneficios futuros, por debajo de la media de la acción desde finales de 2023.
- La tesis de RBC se sostiene. Un flujo de caja libre positivo en el informe del cuarto trimestre de Bloom a principios de 2027 la respaldaría.
Bloom Energy (BE) cotiza un 44% por debajo de su máximo de junio, incluso tras el rebote de hoy.
RBC Capital no se echa atrás. El lunes, el analista Chris Dendrinos reiteró su calificación Outperform y su precio objetivo de $335, un 68% por encima del precio actual.
Un trimestre récord, luego las elecciones de medio mandato
En el tercer trimestre de Bloom, reportado el 22 de octubre, los ingresos aumentaron un 138% hasta un récord de $1.240 millones. La dirección elevó por tercera vez este año sus previsiones de ingresos para 2026, hasta $4.400-$4.600 millones. Pero el flujo de caja libre fue negativo en $181 millones, ya que los ingresos contabilizados por Bloom pero aún no facturados aumentaron $430 millones. El director financiero Simon Edwards dijo en la conferencia que el uso de caja operativo "no es el comienzo de una tendencia", y las acciones cayeron al día siguiente de todos modos.
Luego llegaron las elecciones de medio mandato. El 5 de noviembre, Bloom cayó junto con las acciones tecnológicas por temores a que la expansión de centros de datos pudiera estancarse. La futura gobernadora de Texas, Gina Hinojosa, también ha prometido una moratoria para nuevas aprobaciones de centros de datos. La acción cayó el mismo día que NTT DATA anunció un acuerdo de 900 megavatios con Bloom.
TIKR sigue a 29 analistas sobre Bloom Energy. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Bloom Energy, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Bloom Energy
RBC cree que la reacción negativa juega a favor de las fortalezas de Bloom
La tesis de Dendrinos es que las elecciones ralentizan los centros de datos sin detenerlos. "No creemos que los centros de datos estén muertos", escribió. Espera más participación comunitaria y una selección de ubicaciones más cuidadosa, lo que ralentiza la construcción y añade incertidumbre a corto plazo para Bloom.
Pero argumenta que la rápida entrega de Bloom, sus emisiones más limpias, su bajo nivel de ruido y su consumo cero de agua cuentan más cuando los promotores necesitan apoyo local. También cree que las conexiones más lentas a la red en Texas podrían empujar a los promotores a generar su propia energía in situ. RBC dejó sus estimaciones sin cambios, y $335 es el objetivo que mantiene desde finales de abril.
¿Tiene sentido $335?
Los 30 analistas que cubren Bloom tienen un precio objetivo promedio de $284, frente a $112 hace un año, incluso cuando la acción cayó a la mitad desde su máximo de junio hasta el cierre del viernes:
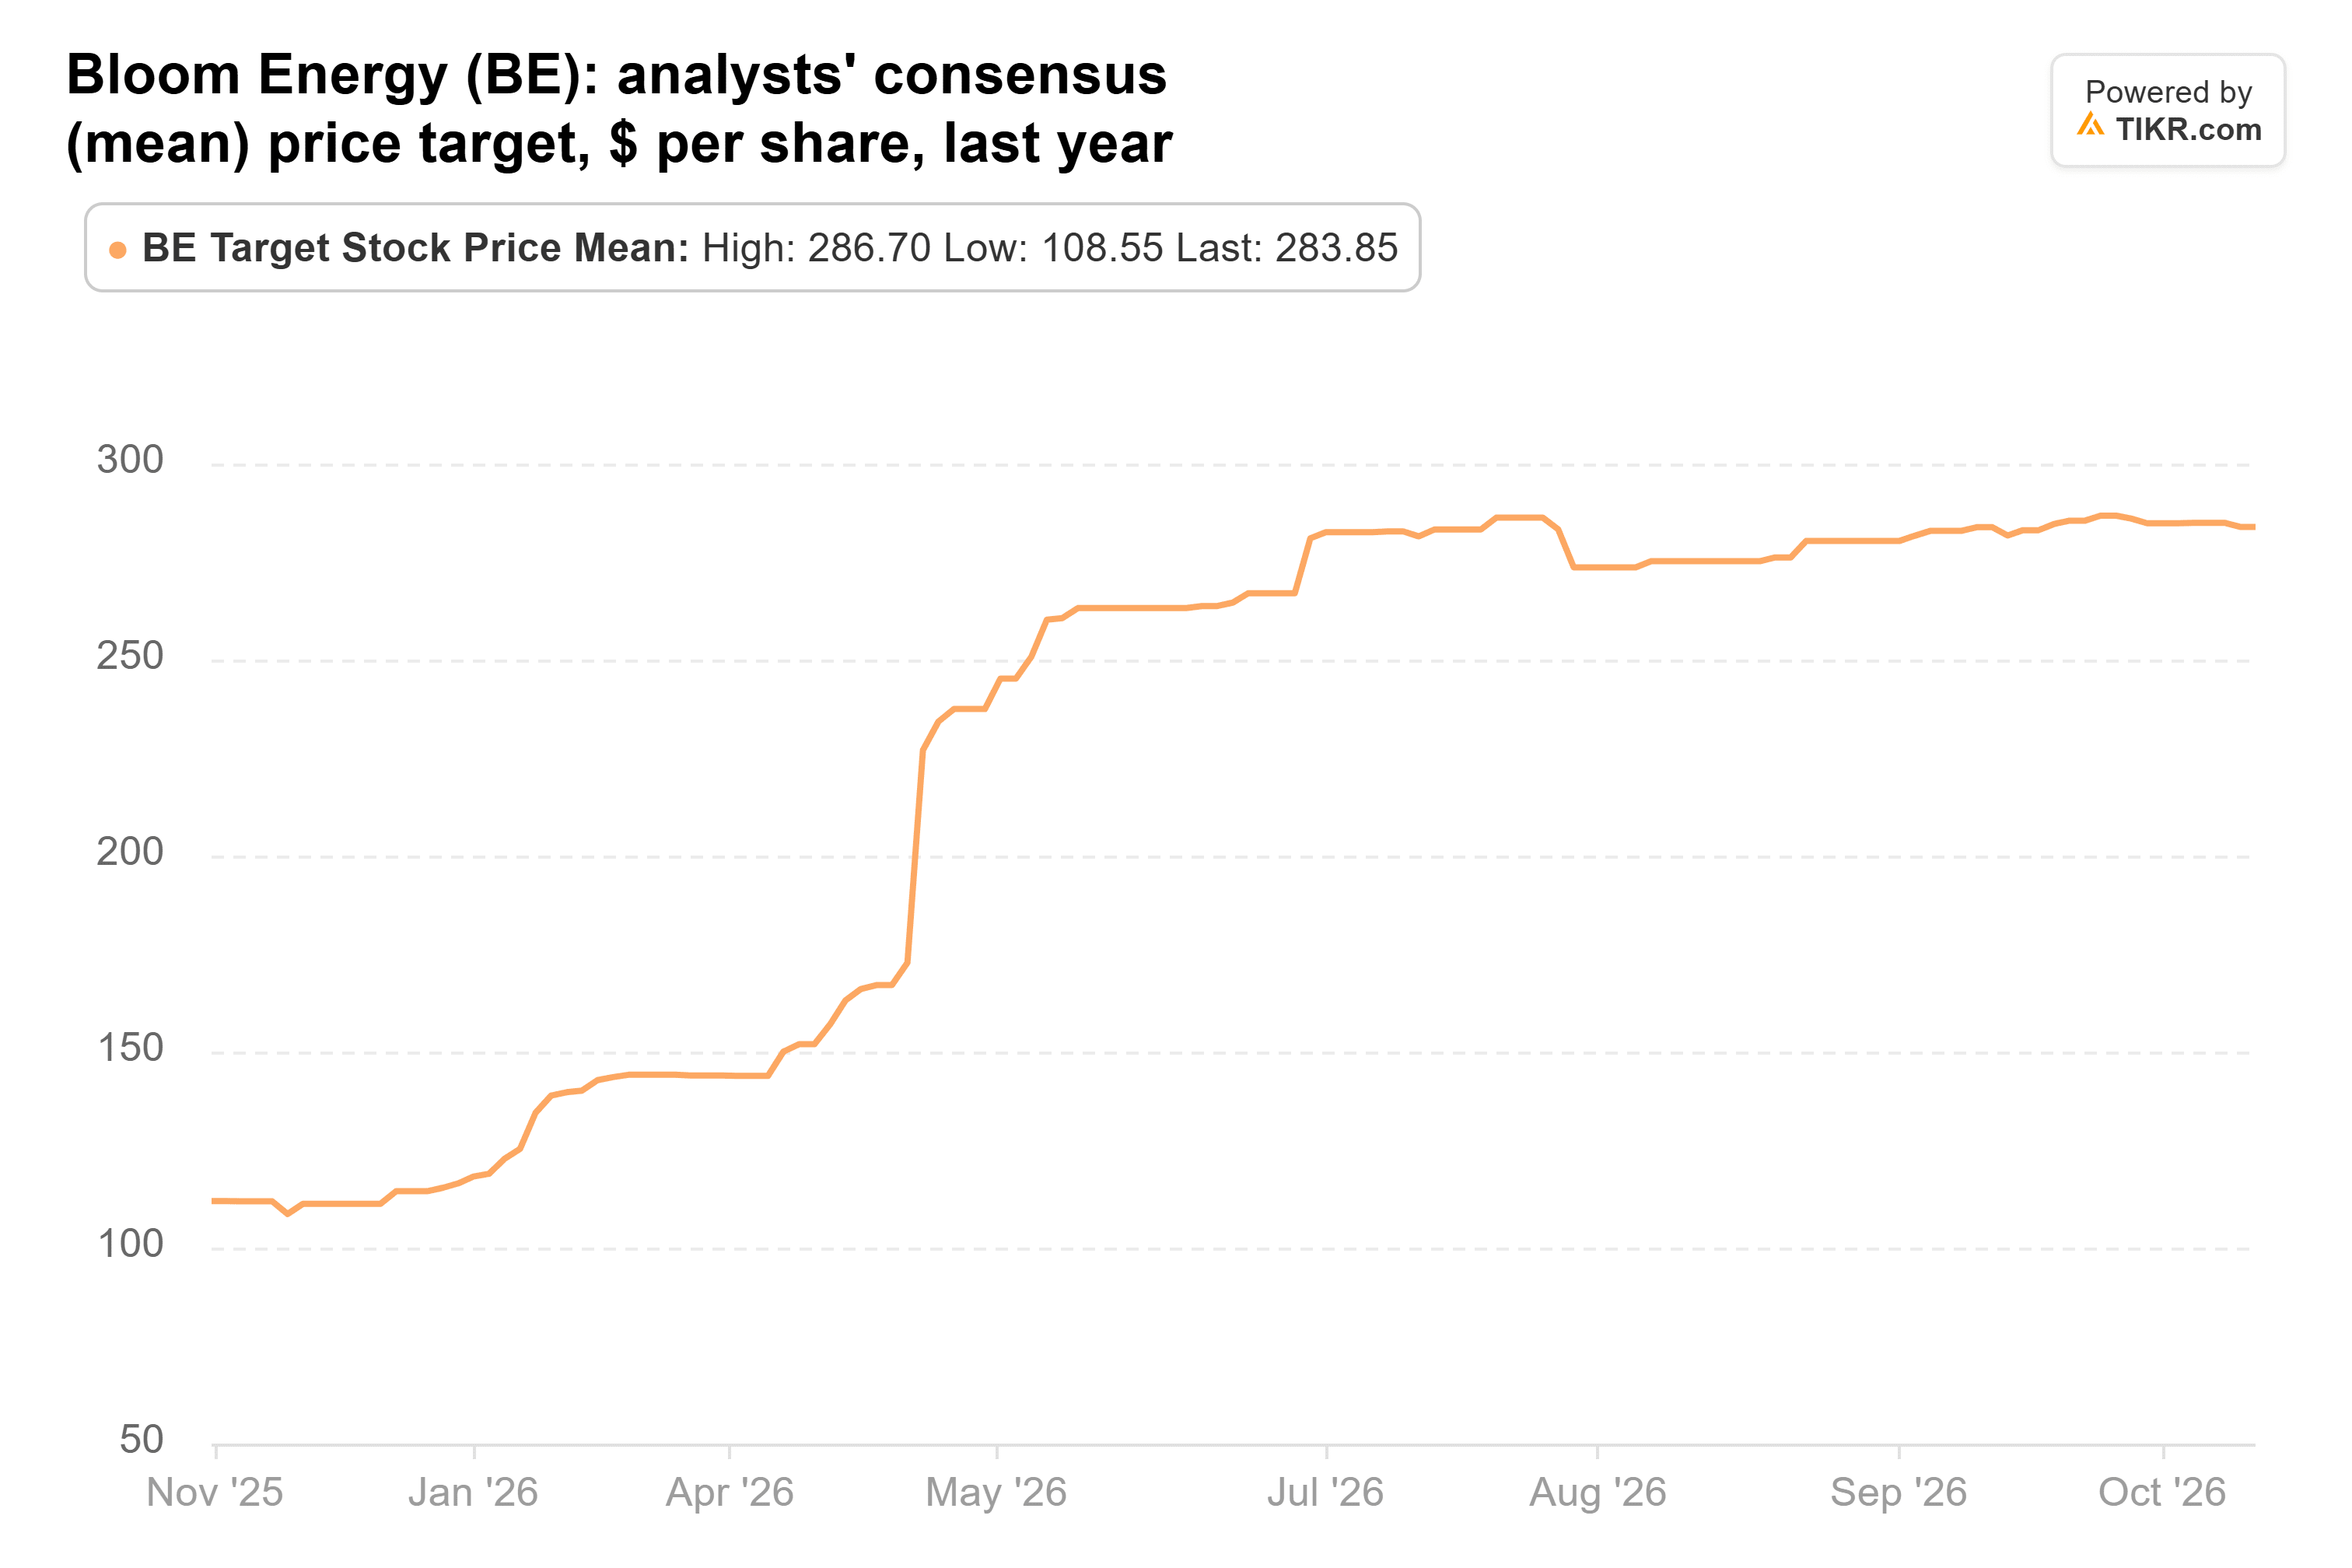
El objetivo de $335 de RBC está un 18% por encima de esa media. Los analistas esperan que el BPA normalizado suba desde $0,76 en 2025 hasta $3,27 en 2026 y $8,24 para 2028:
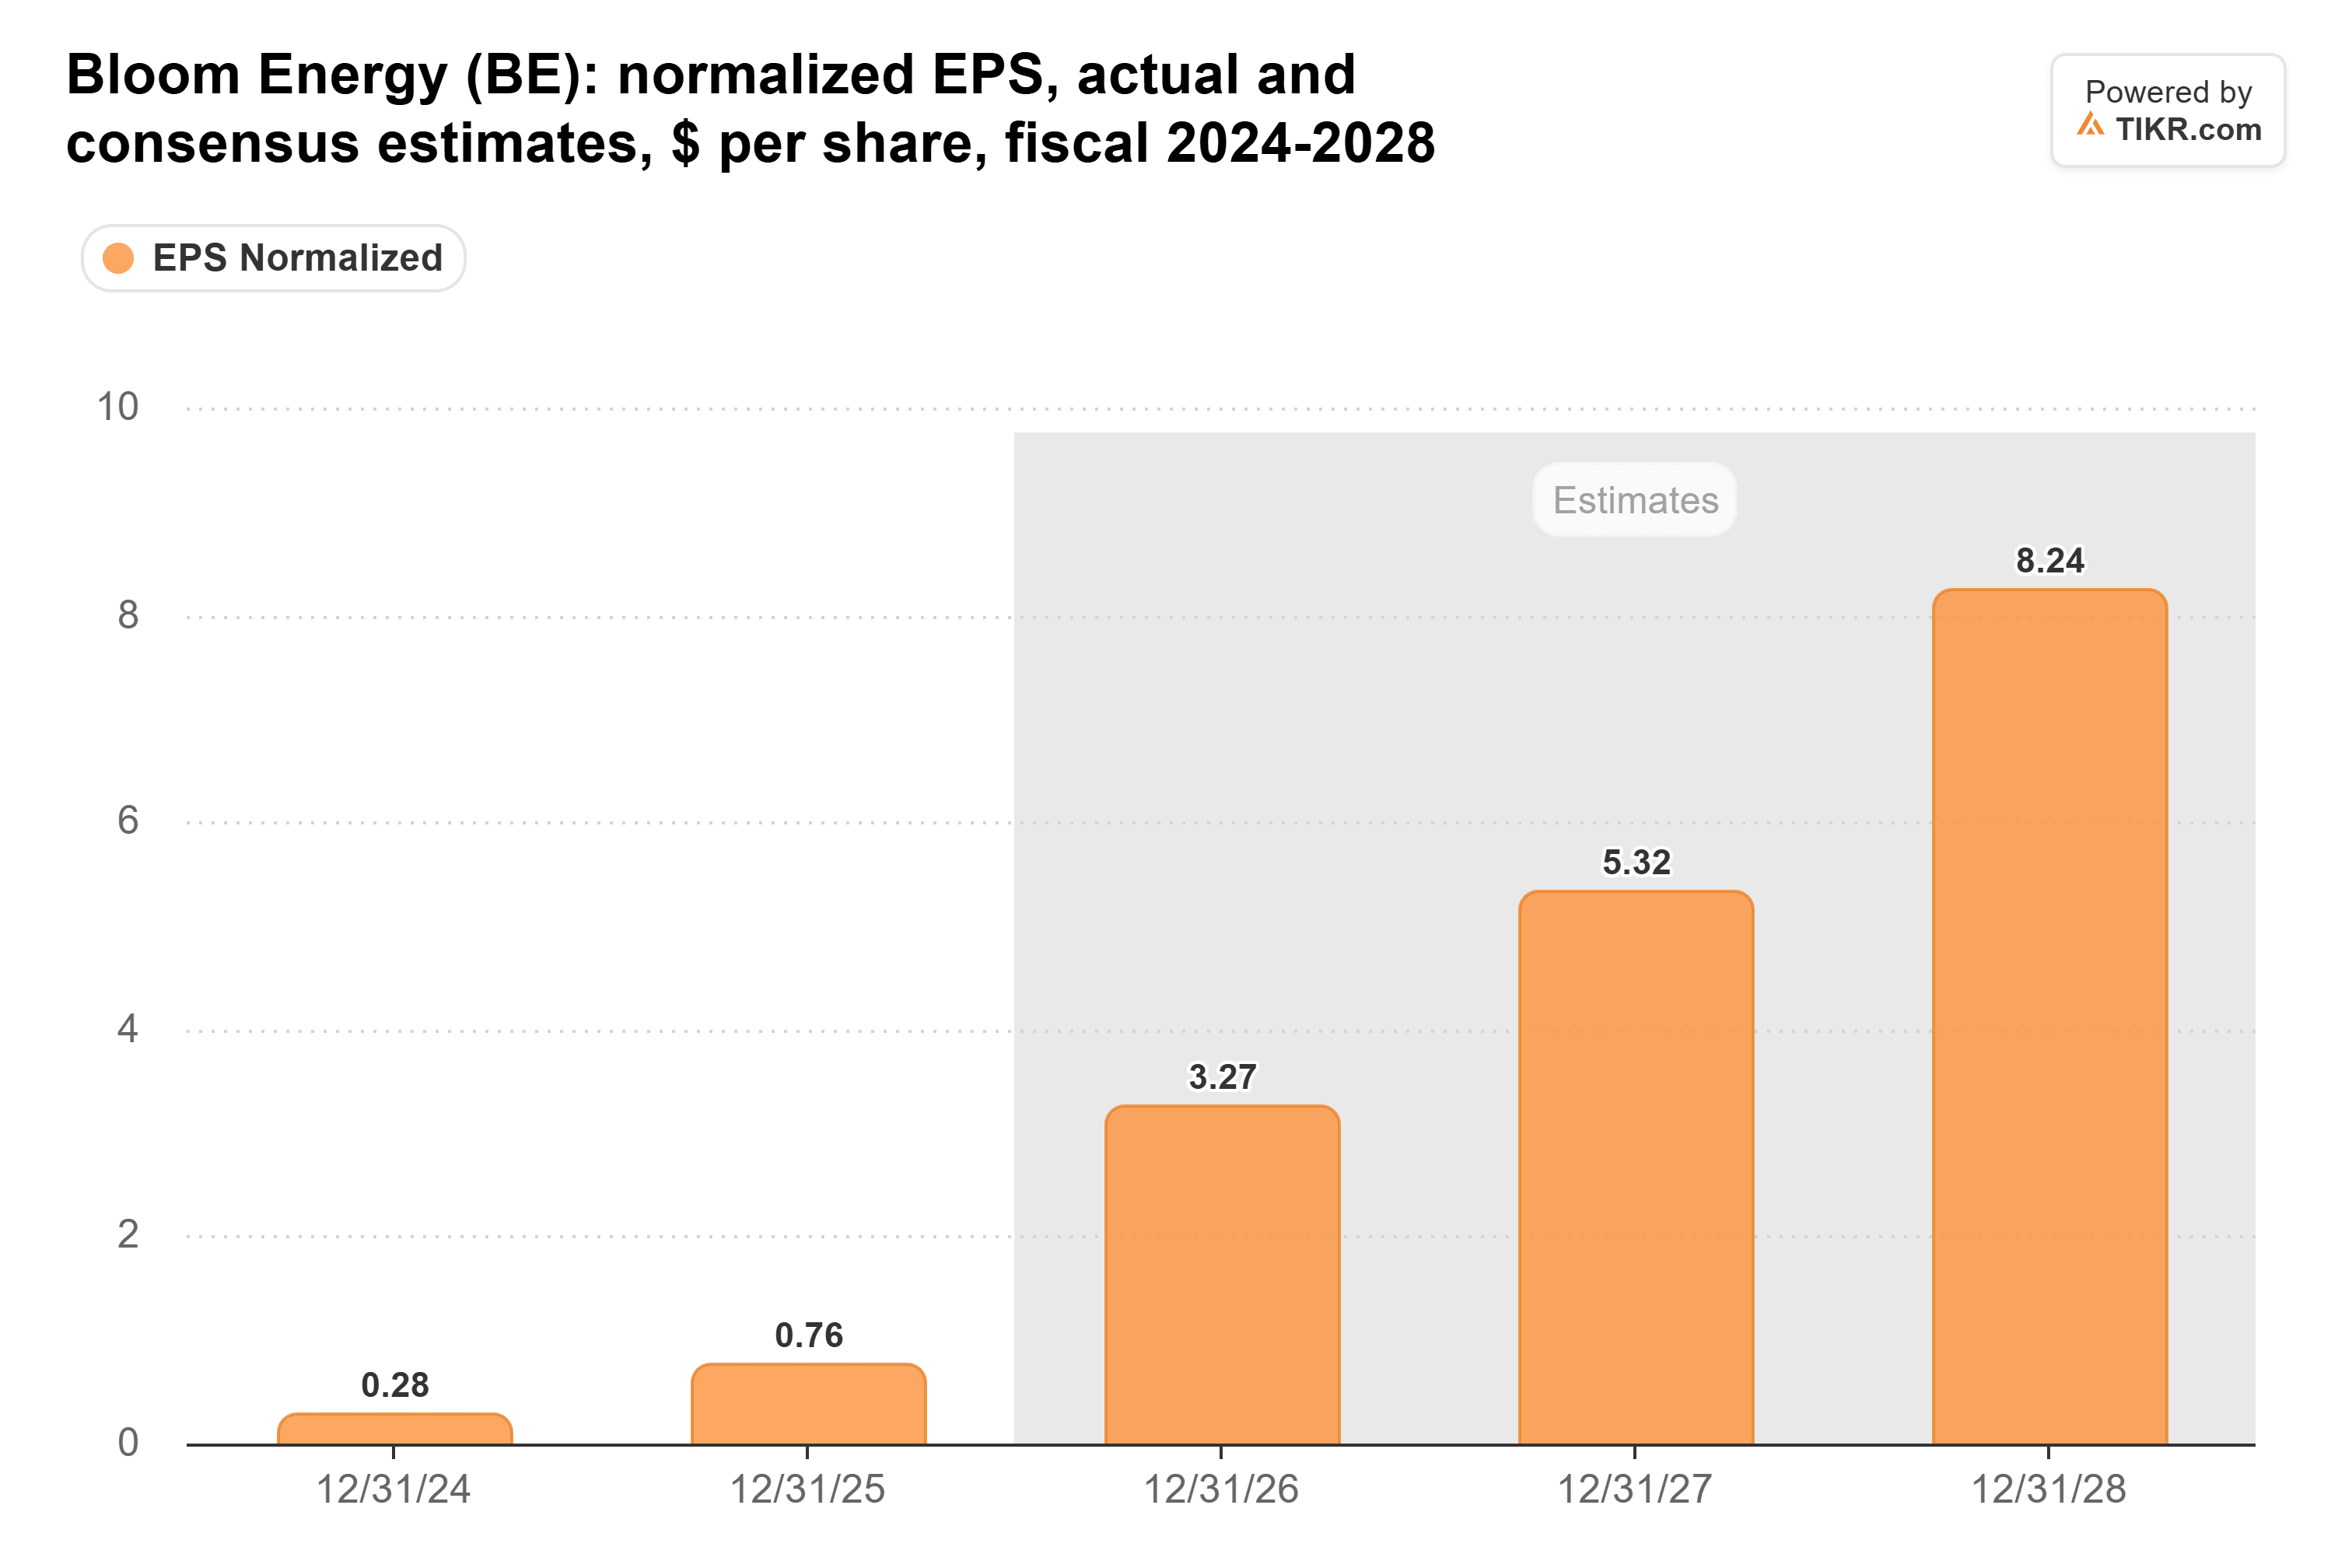
Esas estimaciones siguen subiendo. Hace treinta días, la estimación para 2026 era de $2,70, y la de 2027 de $4,88, frente a los $5,32 actuales.
Al cierre del viernes, Bloom cotizaba a 35 veces los beneficios futuros, cerca del mínimo de su rango desde finales de 2023 (29x a 145x, con una media de 76x). El objetivo de RBC se traduce en 69x, aún por debajo de esa media.
El flujo de caja es el problema
El riesgo es que Bloom siga entregando más rápido de lo que cobra. Los ingresos que había contabilizado pero aún no facturado alcanzaron los $858,6 millones al 30 de septiembre, frente a los $241,2 millones al cierre de 2025. Y el 97% de los ingresos del tercer trimestre procedían de EE.UU., donde UBS estima que las pausas en la construcción podrían poner en riesgo alrededor del 30% de la capacidad de centros de datos prevista para 2028.
Aun así, creo que RBC tiene razón en este caso. Su objetivo pide a los inversores que paguen menos por los beneficios de Bloom de lo que han hecho en promedio desde finales de 2023, y esas estimaciones de beneficios siguen subiendo. Estaré atento a un flujo de caja libre positivo en el informe del cuarto trimestre de Bloom, previsto para principios de 2027.
Entonces, ¿cuánto vale realmente la acción de Bloom Energy?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Bloom Energy. Comienza desde las estimaciones consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!