Conclusiones Clave
- UnitedHealth aumentó su dividendo a $9.28 por acción anual en el segundo trimestre de 2026, mientras que CVS sigue pagando $2.66, el mismo que su dividendo del año fiscal 2025.
- CVS destinó el 29% de su flujo de caja libre a dividendos en los doce meses hasta el 30 de junio de 2026, frente al 34% de UnitedHealth.
- CVS tiene una deuda neta de 3.2x EBITDA, el doble que la de UnitedHealth (1.6x), y sus perspectivas para 2026 asumen que no habrá recompra de acciones.
- El dividendo de UnitedHealth creció un 13% anual desde el año fiscal 2020 hasta el 2025, frente al 6% de CVS.
UnitedHealth Group (UNH) y CVS Health (CVS) acaban de mostrar que sus divisiones de seguros están mejorando, lo cual es una gran noticia para todo jubilado que utilice estas acciones para obtener ingresos por dividendos. En el segundo trimestre de 2026, el índice de beneficios médicos de CVS cayó al 87.4% desde el 89.9% del año anterior, y el índice de atención médica de UnitedHealth cayó al 86.7% desde el 89.4%.
Sin embargo, para los inversores en dividendos, las dos empresas han tomado caminos diferentes. La junta directiva de UnitedHealth aumentó su dividendo a $9.28 por acción anual durante el trimestre, mientras que CVS sigue pagando $2.66, el mismo dividendo por acción que en su año fiscal 2025. Aun así, el rendimiento por dividendo del 3.1% de CVS supera al 2.4% de UnitedHealth.
Entonces, ¿cuál es la mejor acción para dividendos?
| Métrica | CVS Health (CVS) | UnitedHealth Group (UNH) |
|---|---|---|
| Rendimiento por dividendo | 3.1% | 2.4% |
| Dividendo anual | $2.66 | $9.28 |
| Crecimiento del dividendo, año fiscal 2020–2025 | 5.9% anual | 12.6% anual |
| Ratio de pago de dividendos en efectivo (TTM hasta 30 jun. 2026) | 29% | 34% |
| Deuda neta / EBITDA (LTM) | 3.17x | 1.58x |
| Cobertura de intereses (EBIT / intereses, LTM) | 3.92x | 6.19x |
| P/E Forward (NTM) | 10.7x | 17.8x |
Fuente: TIKR, 6 de octubre de 2026; dividendos anuales de StockAnalysis.
CVS está arreglando primero Aetna
La recuperación de CVS se está materializando rápidamente. Los ingresos del segundo trimestre aumentaron un 7.3% interanual hasta los $106.1 mil millones, y el resultado operativo ajustado se disparó un 35.4% hasta los $5.16 mil millones gracias a la recuperación de márgenes de Aetna. La dirección elevó sus previsiones para 2026 del flujo de caja de operaciones a al menos $11.5 mil millones, desde al menos $9.5 mil millones.
El dividendo está bien cubierto hoy: requiere $3.42 mil millones, o el 29%, de los $11.76 mil millones de flujo de caja libre que generó CVS en los doce meses hasta el 30 de junio de 2026. El historial más largo es más irregular. El flujo de caja libre cayó desde $15.8 mil millones en el año fiscal 2021 hasta $7.81 mil millones en el año fiscal 2025, mientras que los dividendos pagados aumentaron desde $2.63 mil millones hasta $3.40 mil millones, elevando el ratio de pago desde el 16.7% hasta el 43.5%…

El principal riesgo es la deuda. La deuda neta de CVS es de 3.17x EBITDA, y su EBIT cubre sus intereses 3.92x. Como dijo el Director Financiero Brian Newman en la llamada de resultados del primer trimestre en mayo: "Sin embargo, seguimos centrados en fortalecer nuestro balance, y eso se logra reduciendo el apalancamiento."
Optum de UnitedHealth está llevando la carga
UnitedHealth está llevando a cabo la misma reparación de márgenes que CVS, con mucha menos deuda detrás. Los ingresos del segundo trimestre fueron de $112.0 mil millones, frente a $111.6 mil millones del año anterior, pero los beneficios de operación subieron a $8.0 mil millones desde $5.2 mil millones. Optum generó $65.7 mil millones en ingresos, con márgenes subiendo 160 puntos básicos interanuales. La cartera de seguros se está reduciendo: UnitedHealthcare atendió a 48.5 millones de personas, 525,000 menos que en el primer trimestre.
Los dividendos pagados aumentaron cada año en el gráfico, desde $2.26 mil millones en el año fiscal 2016 hasta $7.92 mil millones en el año fiscal 2025. El flujo de caja libre alcanzó un máximo de $25.7 mil millones en el año fiscal 2023, luego cayó a $16.1 mil millones en el año fiscal 2025, apretando el ratio de pago desde el 26.3% hasta un mucho más ajustado 49.2%…

El flujo de caja libre se ha recuperado desde entonces hasta $23.62 mil millones en los doce meses hasta el 30 de junio de 2026, y los $8.10 mil millones de dividendos representaron el 34% del mismo. Mientras tanto, la dirección tiene como objetivo un ratio deuda-capital de aproximadamente el 40% para finales de 2026, desde el 41.2% al 30 de junio.
Entonces, ¿qué dividendo gana?
UnitedHealth es la mejor acción para dividendos. Está aumentando su pago más del doble de rápido, un 12.6% anual desde el año fiscal 2020 hasta el 2025 frente al 5.9% de CVS, y tiene el balance para seguir haciéndolo.
$10,000 en UnitedHealth pagan $240 al año hoy; creciendo a su tasa de cinco años, eso son unos $697 en el año 10. Así que, digamos que es un rendimiento del 7% sobre su efectivo. Los mismos $10,000 en CVS pagan $310 hoy y unos $518 en el año 10 a su propia tasa de cinco años, y los ingresos de UnitedHealth lo superan en unos 4.2 años, alrededor de 2031. Los aumentos de CVS parecen estar a la espera de su deuda, que subió desde 2.4x EBITDA en el año fiscal 2022 hasta 4.6x en el año fiscal 2024 y se situó en 3.9x en el año fiscal 2025…
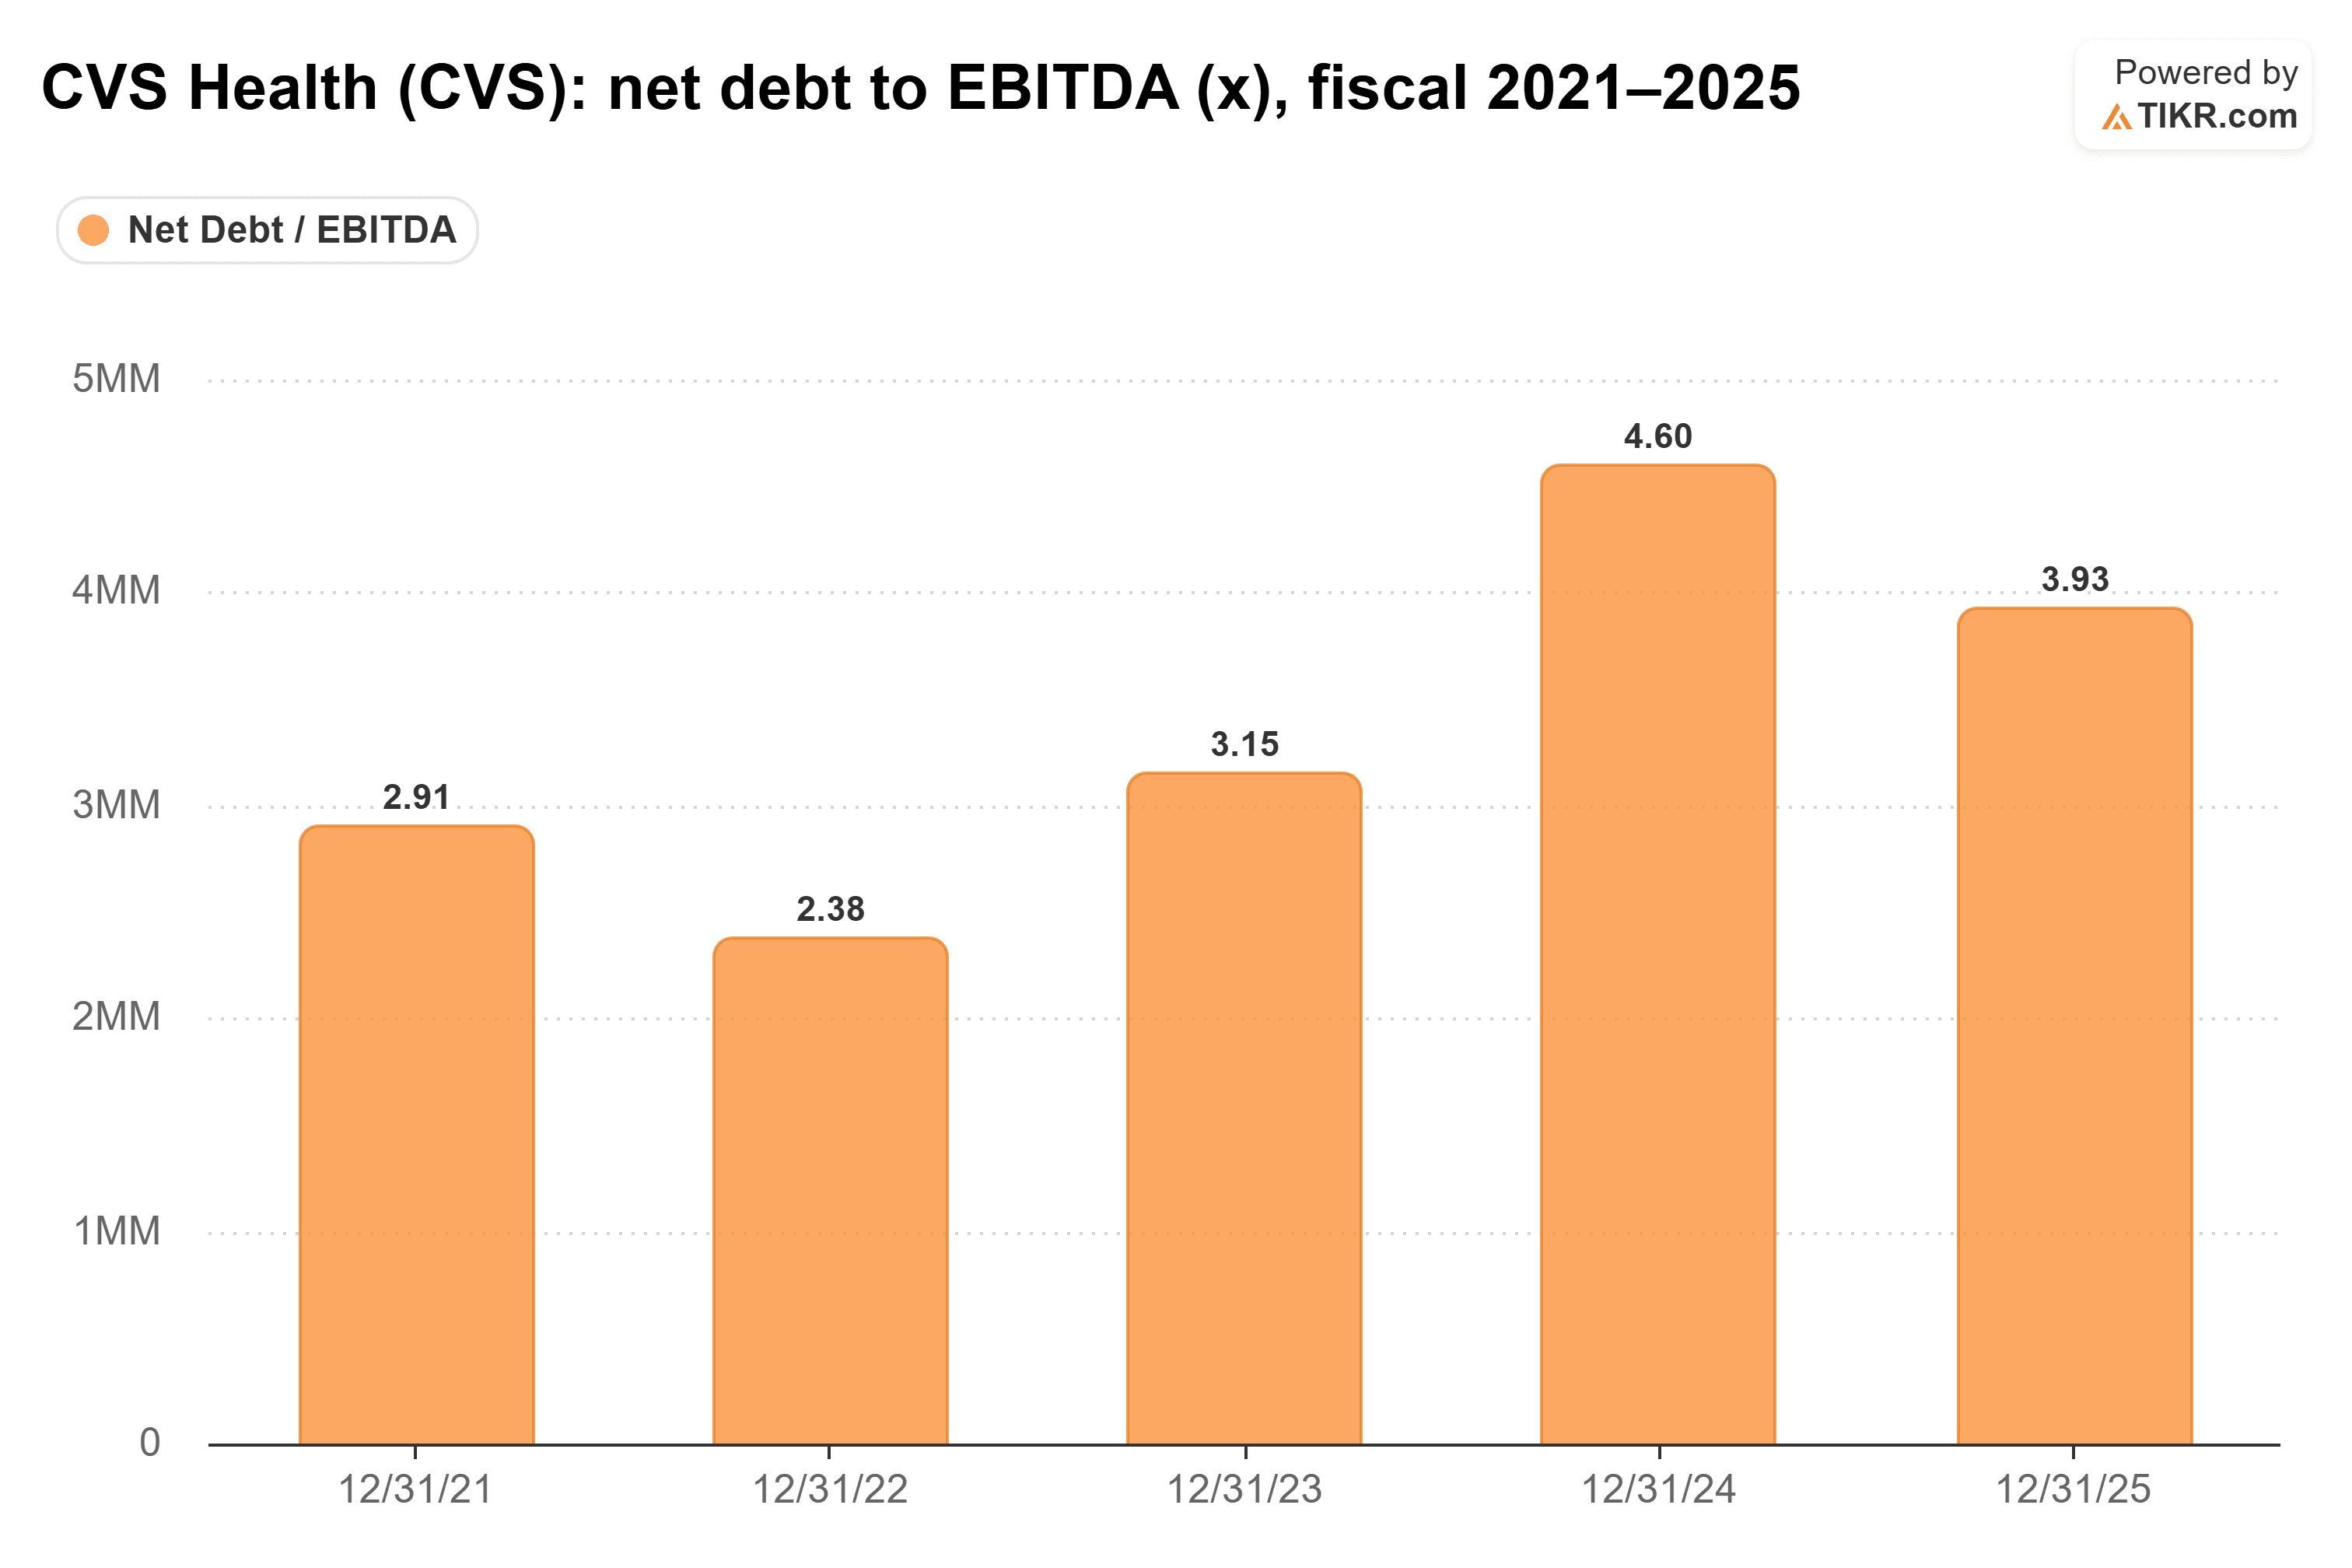
Ha bajado a 3.17x en los últimos doce meses, aún el doble que los 1.58x de UnitedHealth.
Esto no quiere decir que el dividendo de CVS esté en problemas. Ofrece el mayor rendimiento, su ratio de pago del 29% es el más bajo de los dos, el negocio claramente se está recuperando, y a 10.7x ganancias forward frente a 17.8x de UnitedHealth, es la acción mucho más barata. El dividendo de UnitedHealth simplemente tiene más crecimiento y menos deuda detrás.
Por supuesto, CVS dice que seguirá evaluando cómo desplegar capital a medida que mejore su apalancamiento. Si ese efectivo va a los accionistas, las cosas podrían cambiar rápidamente.
Entonces, ¿cuál es el valor real de la acción de UnitedHealth?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer UnitedHealth. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!