Conclusiones clave
- NVIDIA cayó aproximadamente un 12% el miércoles y jueves mientras Amazon y Microsoft se recuperaban, después de que los demócratas ganaran el control del Congreso y Dan Ives de Yorkville Ives estimara que el 10% de los centros de datos planificados en EE. UU. no se materializarán.
- Ben Thompson de Stratechery espera que NVIDIA pierda a corto plazo por una construcción más lenta en EE. UU., y espera que los gigantes de la nube con capacidad ya operativa salgan ganando.
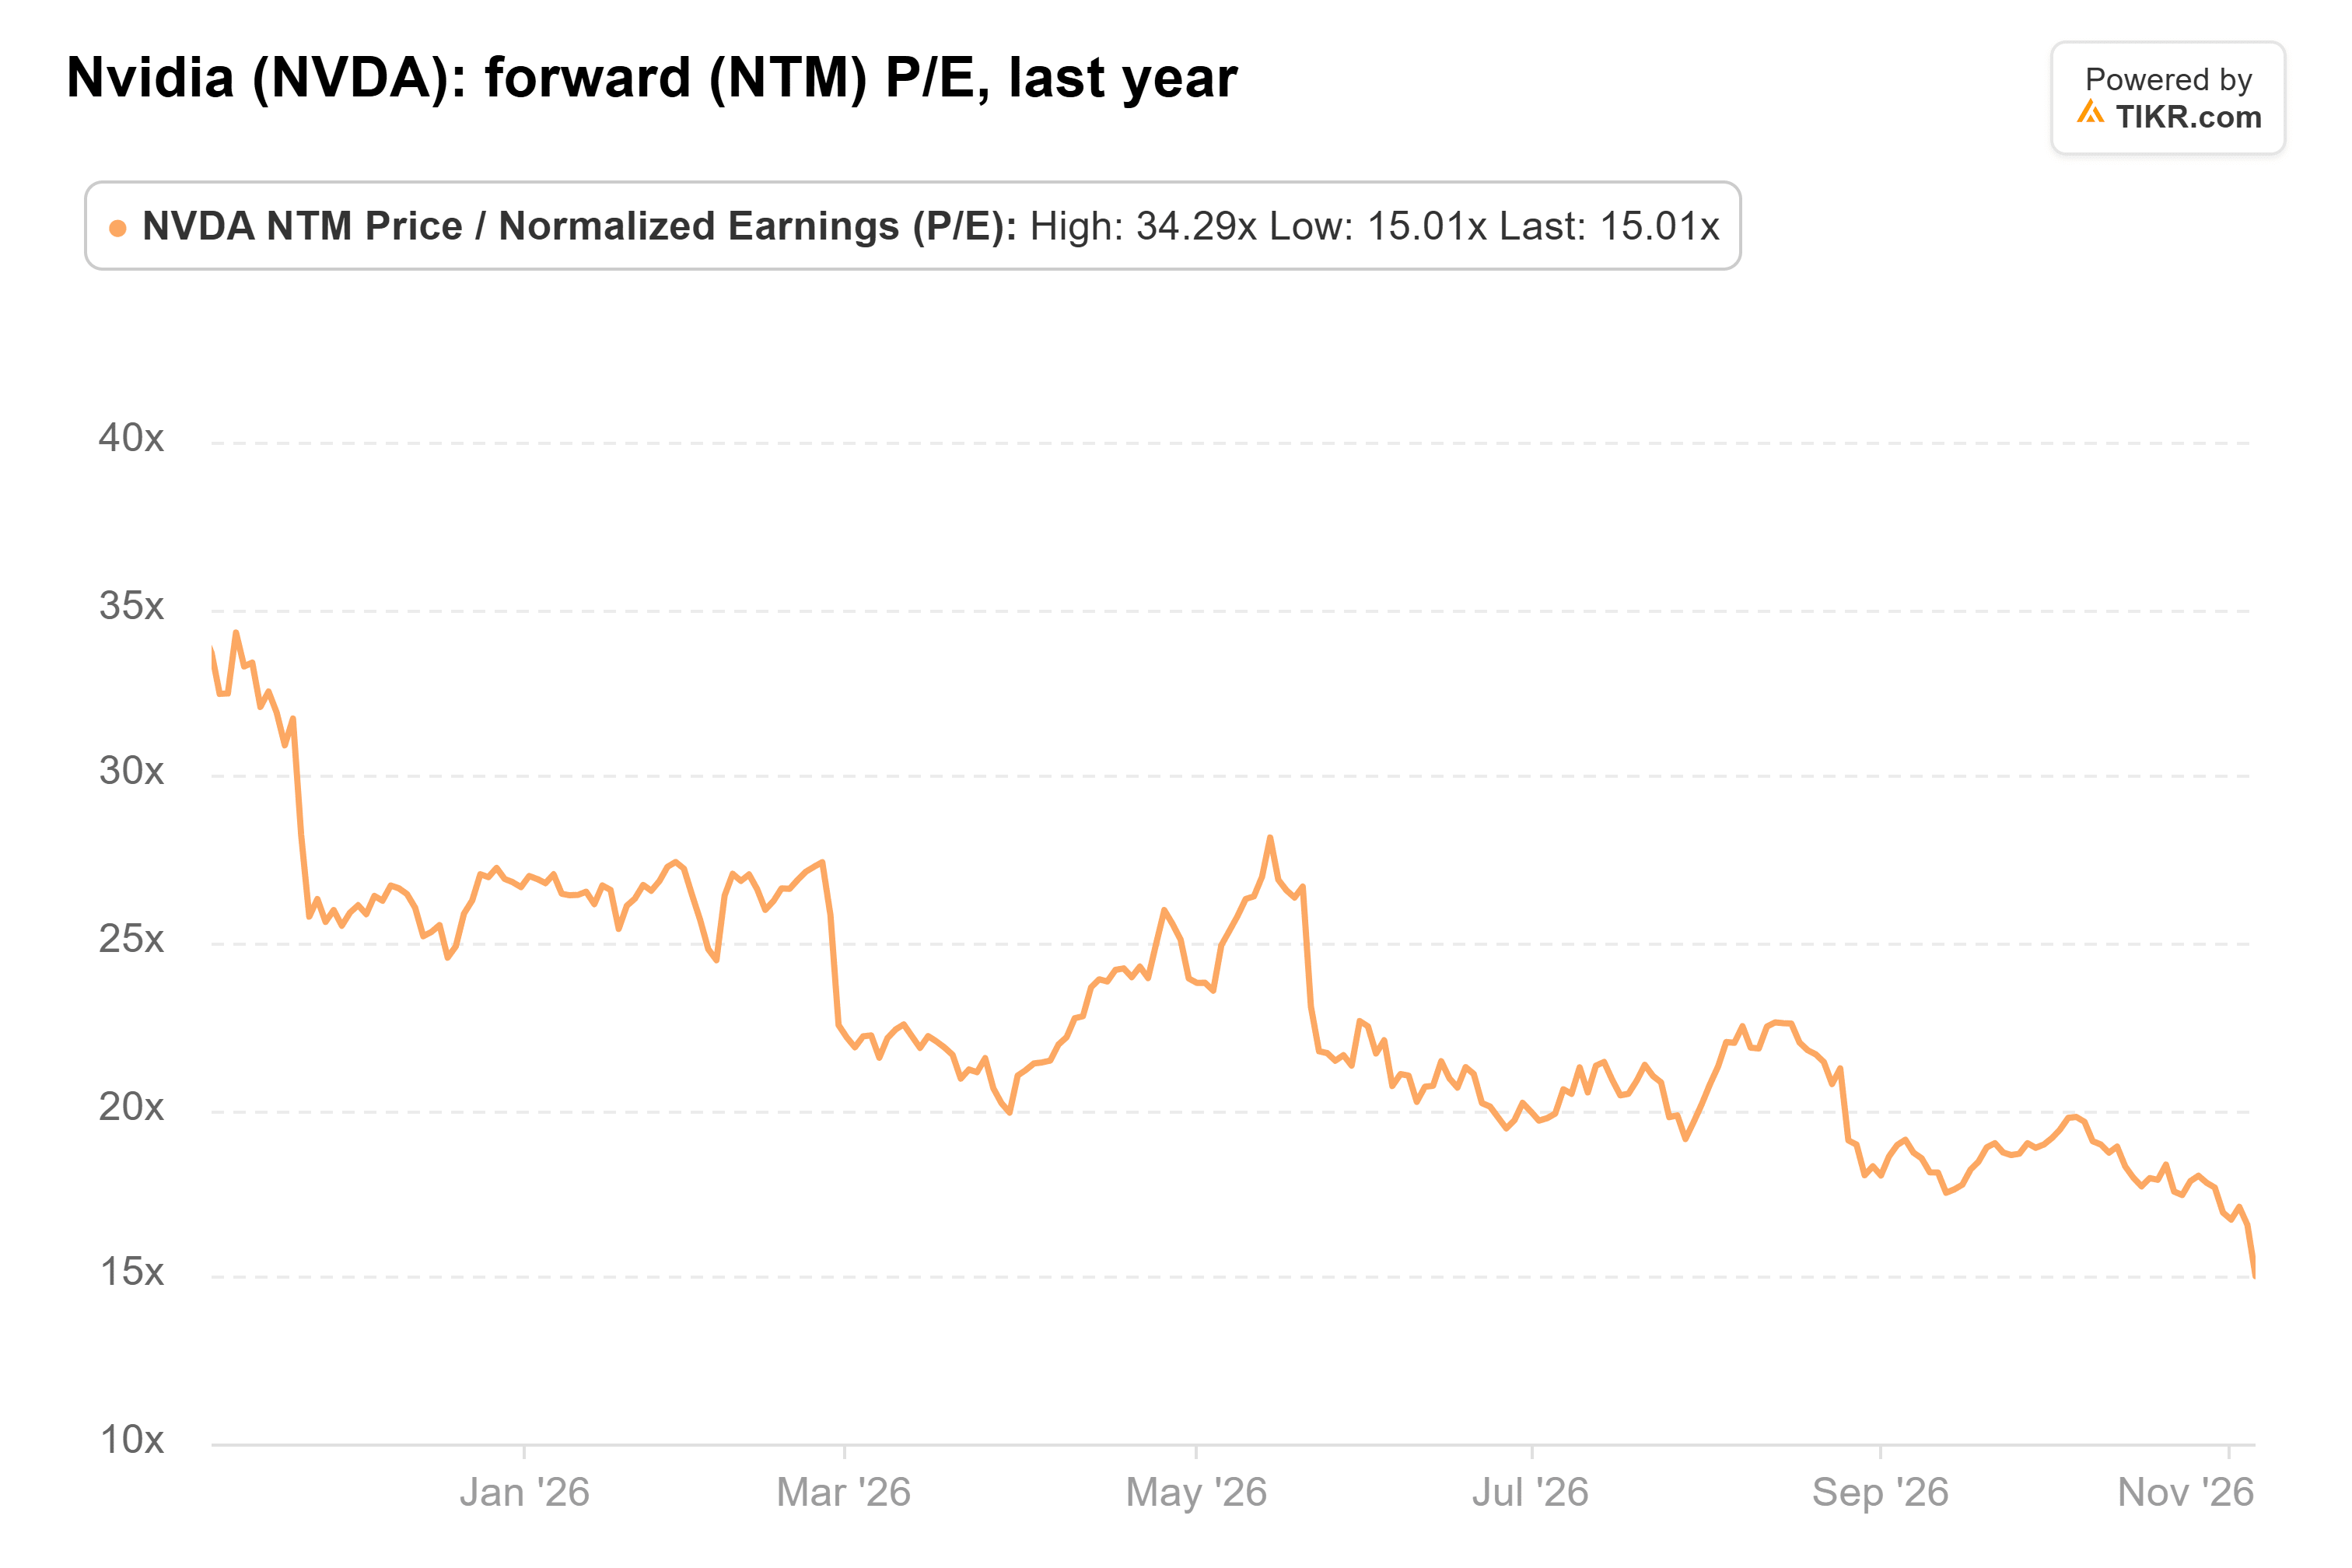
- Los analistas aún no han recortado sus previsiones, pero el P/E forward de NVIDIA ya ha caído a 15x, su nivel más bajo del último año, lo que descuenta más daño del que probablemente causaría una construcción más lenta.
- Con la escasez de energía, la actualización de los centros de datos antiguos con los chips más nuevos de NVIDIA es la tesis alcista a largo plazo, y el informe del 17 de noviembre es la próxima prueba.
Los demócratas ganaron ambas cámaras del Congreso el martes, y los inversores no perdieron tiempo clasificando las acciones de IA en ganadoras y perdedoras. NVIDIA (NVDA) cayó en el segundo grupo.
El fabricante de chips cayó un 3,2% el miércoles mientras Amazon (AMZN) y Microsoft (MSFT) se recuperaban. Luego se hundió otro 9,3% el jueves mientras el dinero seguía rotando fuera de las acciones de chips. La recuperación del viernes solo la llevó de vuelta a $187. Esto ocurrió después de que NVIDIA ya había caído un 11% en un mes.
Ben Thompson de Stratechery resumió lo que significa la votación para NVIDIA en su artículo postelectoral, AI on the Ballot:
"Nvidia será casi con toda seguridad un perdedor a corto plazo."
Menos centros de datos significan menos chips de NVIDIA, argumentó. Las neoclouds más débiles también perjudican a NVIDIA por partida doble, ya que funcionan casi en su totalidad con sus sistemas de rack completo y NVIDIA está respaldando a muchas de ellas.
Dan Ives de Yorkville Ives puso un número a la desaceleración. De los 800 a 1.000 centros de datos planificados en EE. UU., estima que "el 10% de los centros de datos no se materializarán ahora".
Eso son de 80 a 100 proyectos.
TIKR hace seguimiento de 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Nvidia
Grandes estimaciones, múltiplo pequeño
Los analistas aún no han recortado sus números. Al 27 de octubre, veían los ingresos casi duplicándose a $412 mil millones este año fiscal y alcanzando los $903 mil millones para el año fiscal 2029:
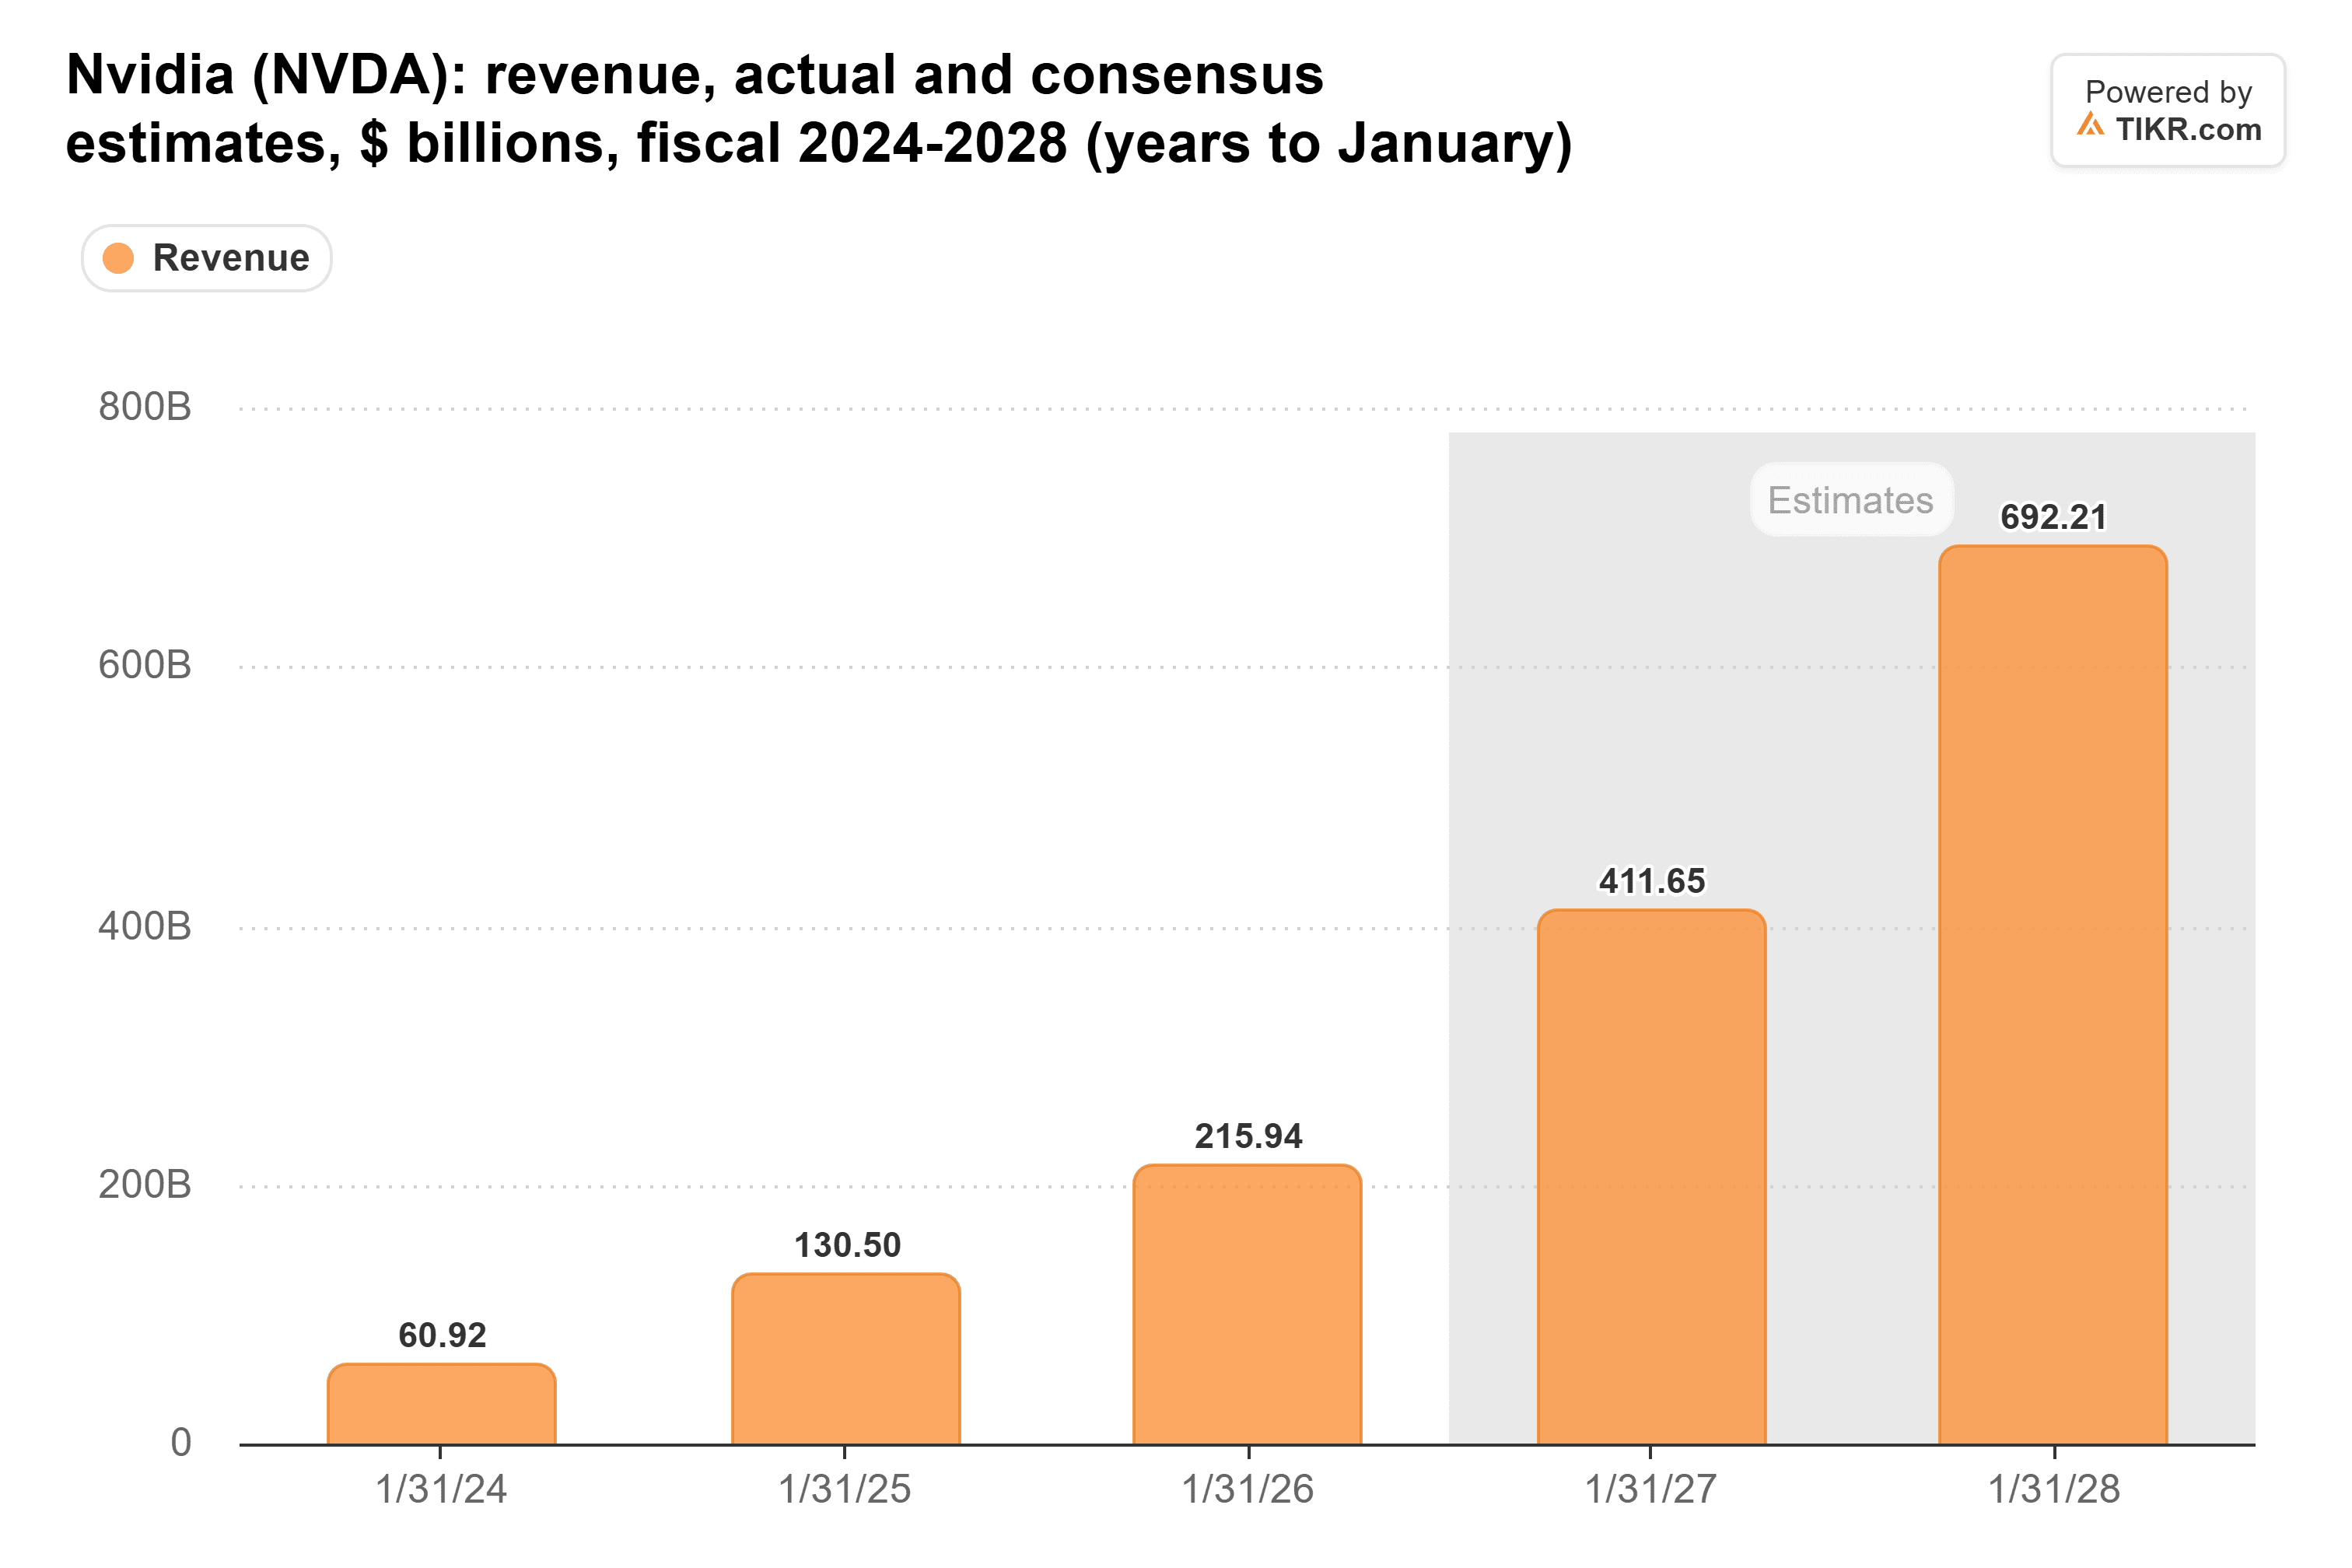
Los clientes con sede en EE. UU. aportaron el 69,3% de los ingresos de NVIDIA. Si Ives tiene razón, esperaría los recortes en los años fiscales 2028 y 2029, cuando se abrirían los proyectos planificados hoy.
Los inversores no están esperando las revisiones. El P/E forward de NVIDIA cayó a 15x el 5 de noviembre, el mínimo del último año y muy por debajo de su promedio de 23x:
Las nubes que ya construyeron salen ganando
La otra cara de la moneda de Thompson es que los hyperscalers ganan. Mi lectura: a medida que construir nuevos centros de datos se vuelve más difícil, la capacidad ya operativa se vuelve más escasa. Y las empresas que la poseen pueden cobrar más por ella.
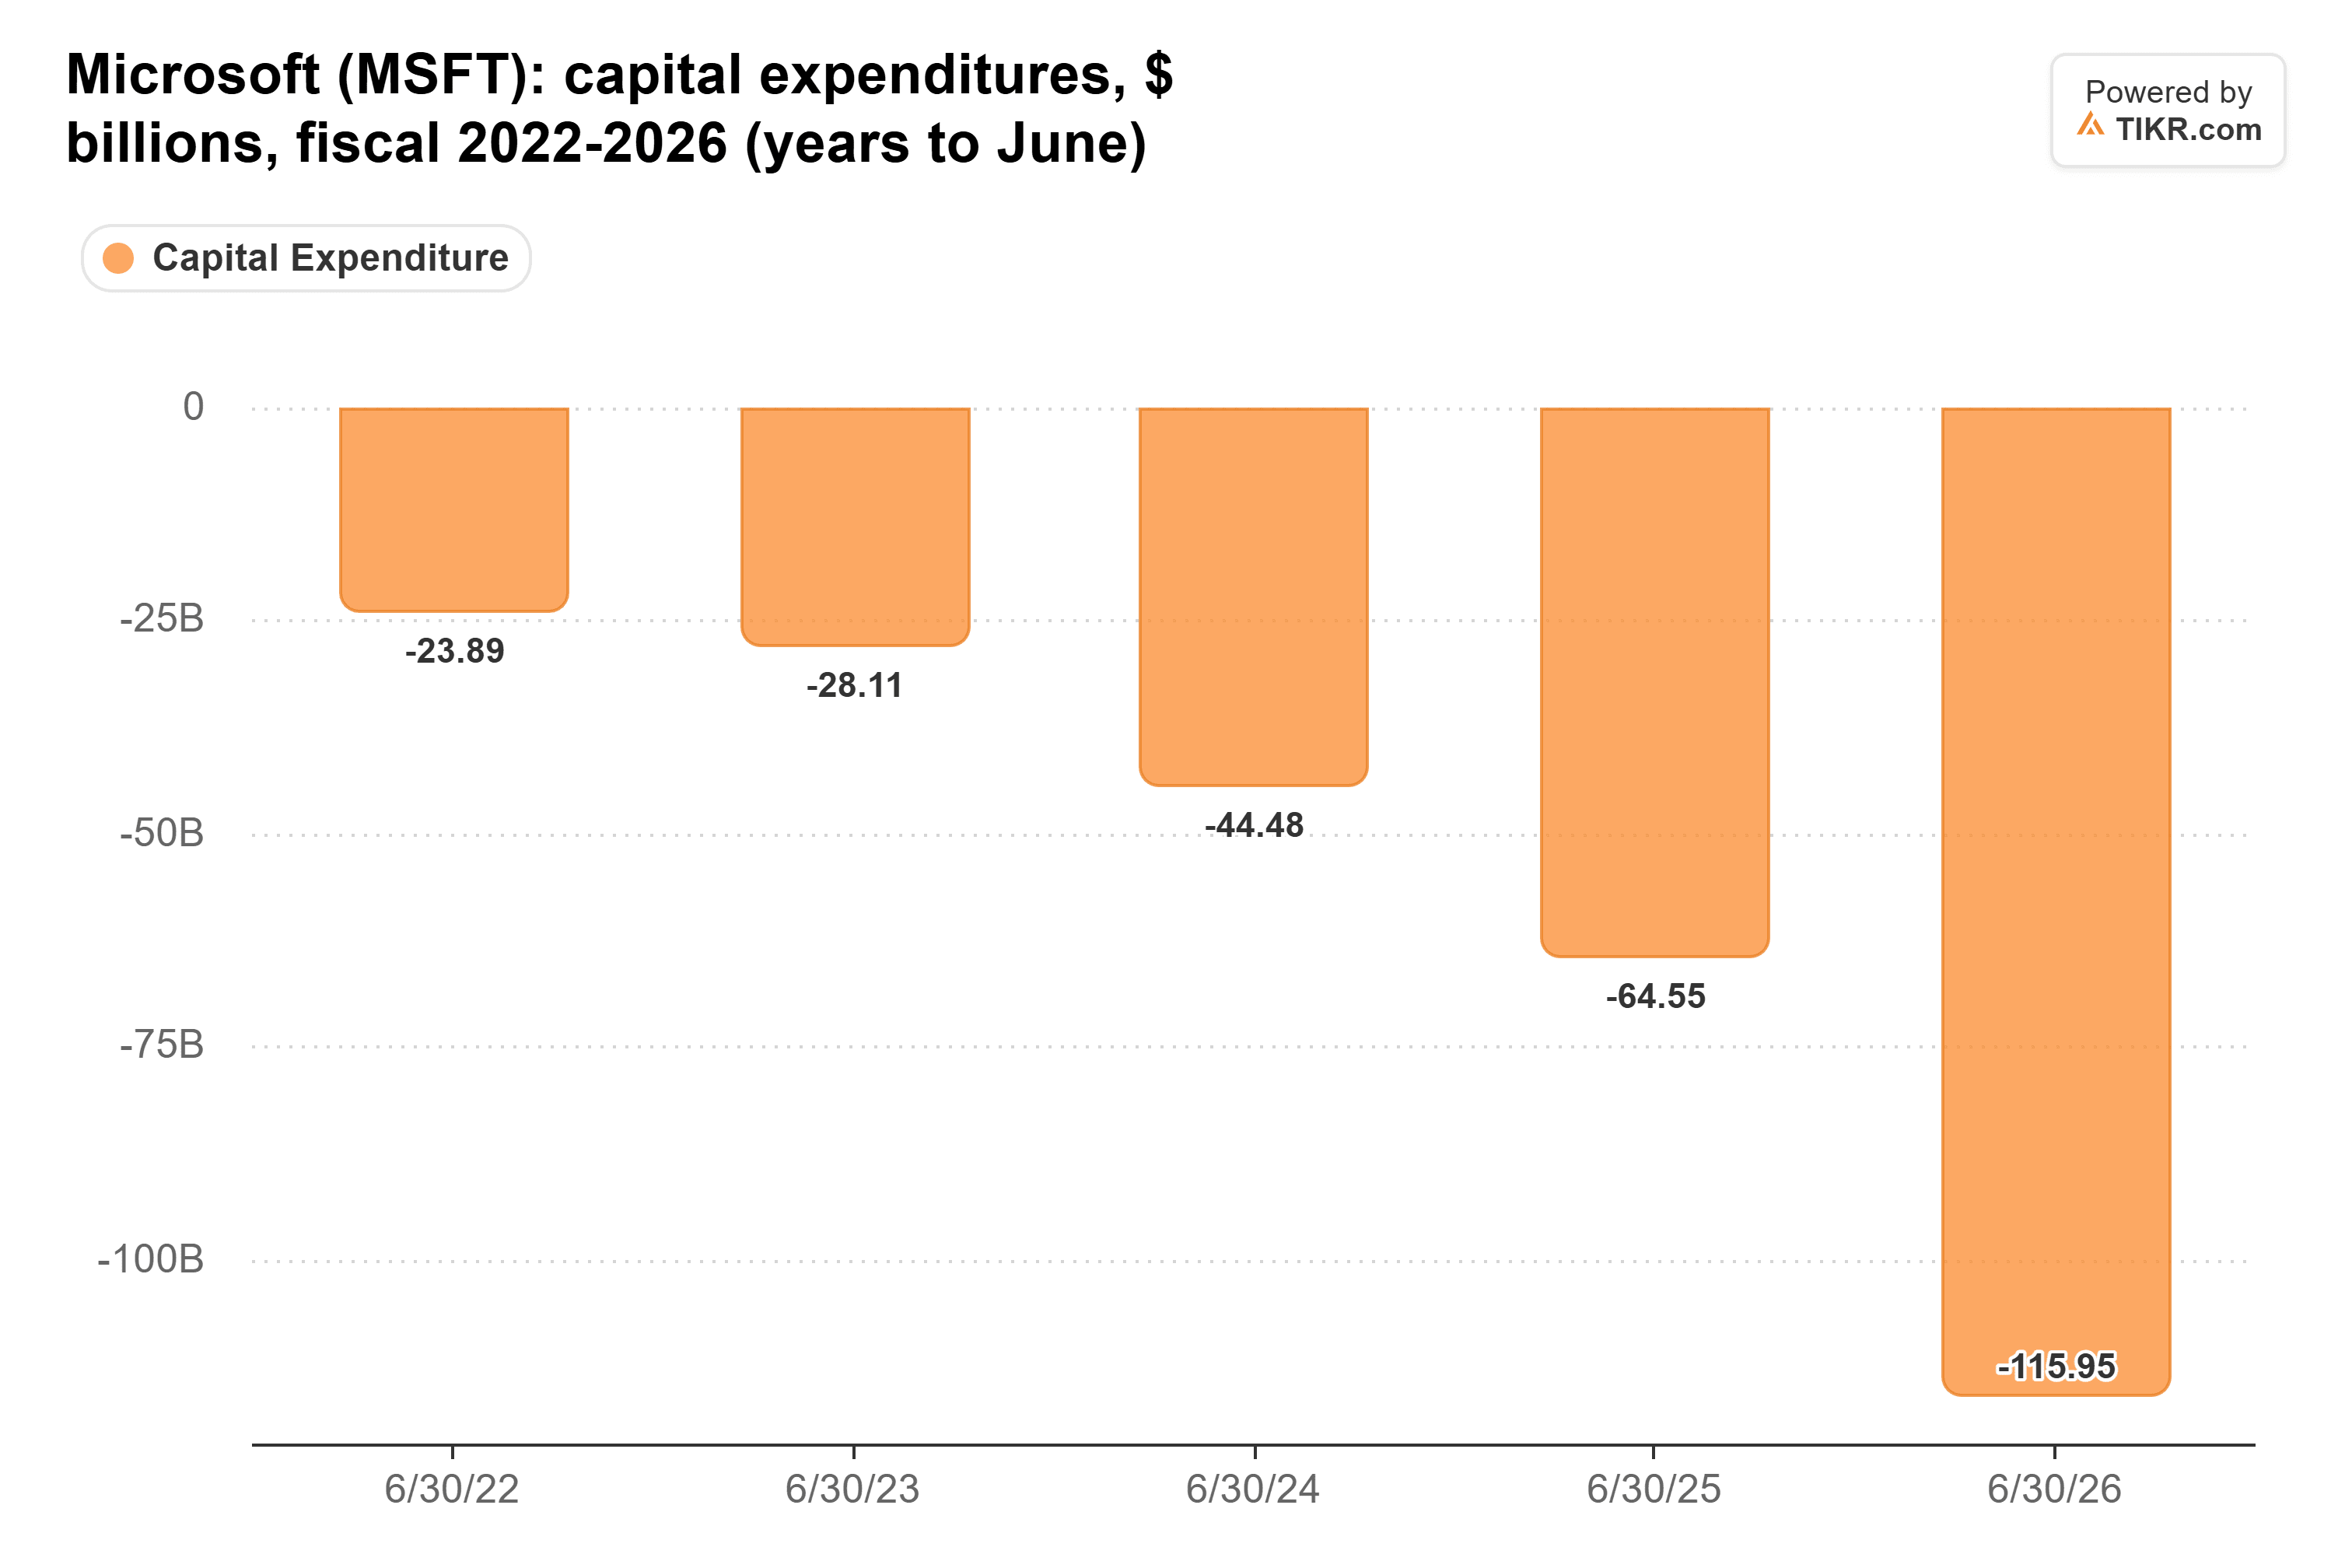
Microsoft posee mucha. Su gasto de capital casi se quintuplicó en cuatro años, hasta $116 mil millones en el año fiscal 2026:
Los inversores también pueden apreciar un ritmo más lento. Ives dijo que significa "menos preocupaciones por el Capex, lo que ayuda a las acciones de Big Tech". Eso ayuda a explicar por qué Amazon y Microsoft se recuperaron mientras su proveedor de chips caía.
Menos edificios, mejores chips
El artículo de Thompson también contiene la tesis alcista a largo plazo. Una vez que la energía se convierte en la restricción, "una ventaja en tokens por megavatio vale mucho dinero". Un cliente que no puede construir un nuevo centro de datos puede reconstruir uno antiguo con los nuevos chips de NVIDIA.
Los propios cálculos de la dirección muestran lo que vale esa actualización. Ve unos $18 mil millones de ingresos por gigavatio con Hopper, $25 mil millones con Grace Blackwell y $40 mil millones con Vera Rubin. Cambie Hopper por Vera Rubin en el mismo edificio, y la parte de NVIDIA se más que duplica.
La demanda también sigue superando a la oferta. La dirección califica su perspectiva de aproximadamente un 70% de crecimiento de ingresos en el año fiscal 2028 como limitada por la oferta.
Thompson señala el riesgo en el otro lado él mismo. Los hyperscalers, con la escala y el efectivo para construir sus propios chips, son la mayor amenaza a largo plazo para NVIDIA.
A corto plazo, probablemente tenga razón
NVIDIA probablemente sí tenga unos trimestres más accidentados por delante, como dice Thompson, y sus clientes neocloud son su mayor exposición. Pero a 15x las ganancias forward, los inversores ya han descontado mucho más daño del que causaría un 10% menos de centros de datos en EE. UU.
Por supuesto, el propio Thompson no está diciendo que la oposición sea permanente. La primera lectura real llega el 17 de noviembre, cuando NVIDIA reporta su tercer trimestre y da su pronóstico para el trimestre de enero.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!