


Conclusiones clave
- Jason Goodison, CTO de General Compute, afirma que los chips de NVIDIA tienen dificultades con la decodificación en modelos de IA muy grandes, y que los tokens rápidos pueden venderse por 3 a 5 veces el precio.
- Eso pone en riesgo el poder de fijación de precios de NVIDIA, ya que empresas construidas para la velocidad, como Cerebras, van tras la gama premium, aunque NVIDIA no pierde ventas mientras la oferta siga ajustada.
- NVIDIA ya espera que su margen bruto caiga al 71%-72% en el trimestre de enero de 2027, y pagó $13 mil millones en un acuerdo con Groq que añade un acelerador de inferencia a su próxima plataforma.
- A 17 veces las ganancias futuras, su nivel más bajo en cinco años, la acción ya descuenta más que este riesgo, y las previsiones de margen del informe del 17 de noviembre son lo siguiente a observar.
NVIDIA (NVDA) tiene un punto débil, y una de las personas que construye sobre sus chips acaba de decirlo en voz alta.
Jason Goodison, cofundador y CTO de General Compute, participó en el podcast MTS el día en que su empresa anunció una Serie A de $100 millones para construir una nube de inferencia en chips diseñados para ello. Su equipo ejecuta el primer paso para responder a un prompt, llamado prefill, en las GPU de NVIDIA, y Goodison dice que "NVIDIA hace un gran trabajo en ello".
El segundo paso, la decodificación (decode), escribe la respuesta un token a la vez. No se anduvo con rodeos:
"La decodificación es donde, ya sabes, generar un token a la vez es donde NVIDIA realmente tiene dificultades con los modelos muy grandes".
Es una línea difícil de escuchar para los accionistas de NVIDIA.
General Compute delega la decodificación a socios como Cerebras (CBRS), que según él divide un modelo grande en varios wafers y genera "hasta 2000 tokens por segundo".
TIKR hace seguimiento de 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Nvidia
Los clientes pagarán más por velocidad
Preguntado sobre cuándo la IA rápida se convertirá en la norma, Goodison dijo que la prima ya existe: "puedes cobrar muchos múltiplos por el mismo token si es rápido. Así que si quieres cobrar de 3 a 5 veces más, querrás producir un token rápido".
Y no cree que la demanda esté a años de distancia: "Creo que en el orden de unos pocos meses a seis meses es cuando la gente realmente empezará a demandar tokens rápidos". Sus amigos ingenieros, dice, ya están cambiando a Codex Ultrafast de OpenAI.
Goodison señaló el gran acuerdo de OpenAI con Cerebras, que le permite poner sus modelos de frontera en "esta experiencia ultrarrápida". Cerebras valora ese acuerdo, por 750 megavatios de potencia de cómputo, en más de $20 mil millones, según su comunicado de resultados del primer trimestre.
Así que los tokens por los que los clientes pagarán más son aquellos en los que Goodison dice que el hardware de NVIDIA es peor para producirlos.
NVIDIA aún vende todo lo que puede fabricar
Nada de esto le cuesta a NVIDIA una venta hoy. El propio Goodison lo dice: "en este momento toda la industria tiene restricciones de oferta. Así que cualquier inferencia es buena inferencia".
Las propias previsiones de NVIDIA lo respaldan. La dirección espera que los ingresos aumenten aproximadamente un 70% en el año que termina en enero de 2028, y califica esa cifra como limitada por la oferta. Los analistas esperan que los ingresos se cuadrupliquen con creces en tres años, pasando de $216 mil millones en el año terminado en enero de 2026 a $903 mil millones en el año que termina en enero de 2029:
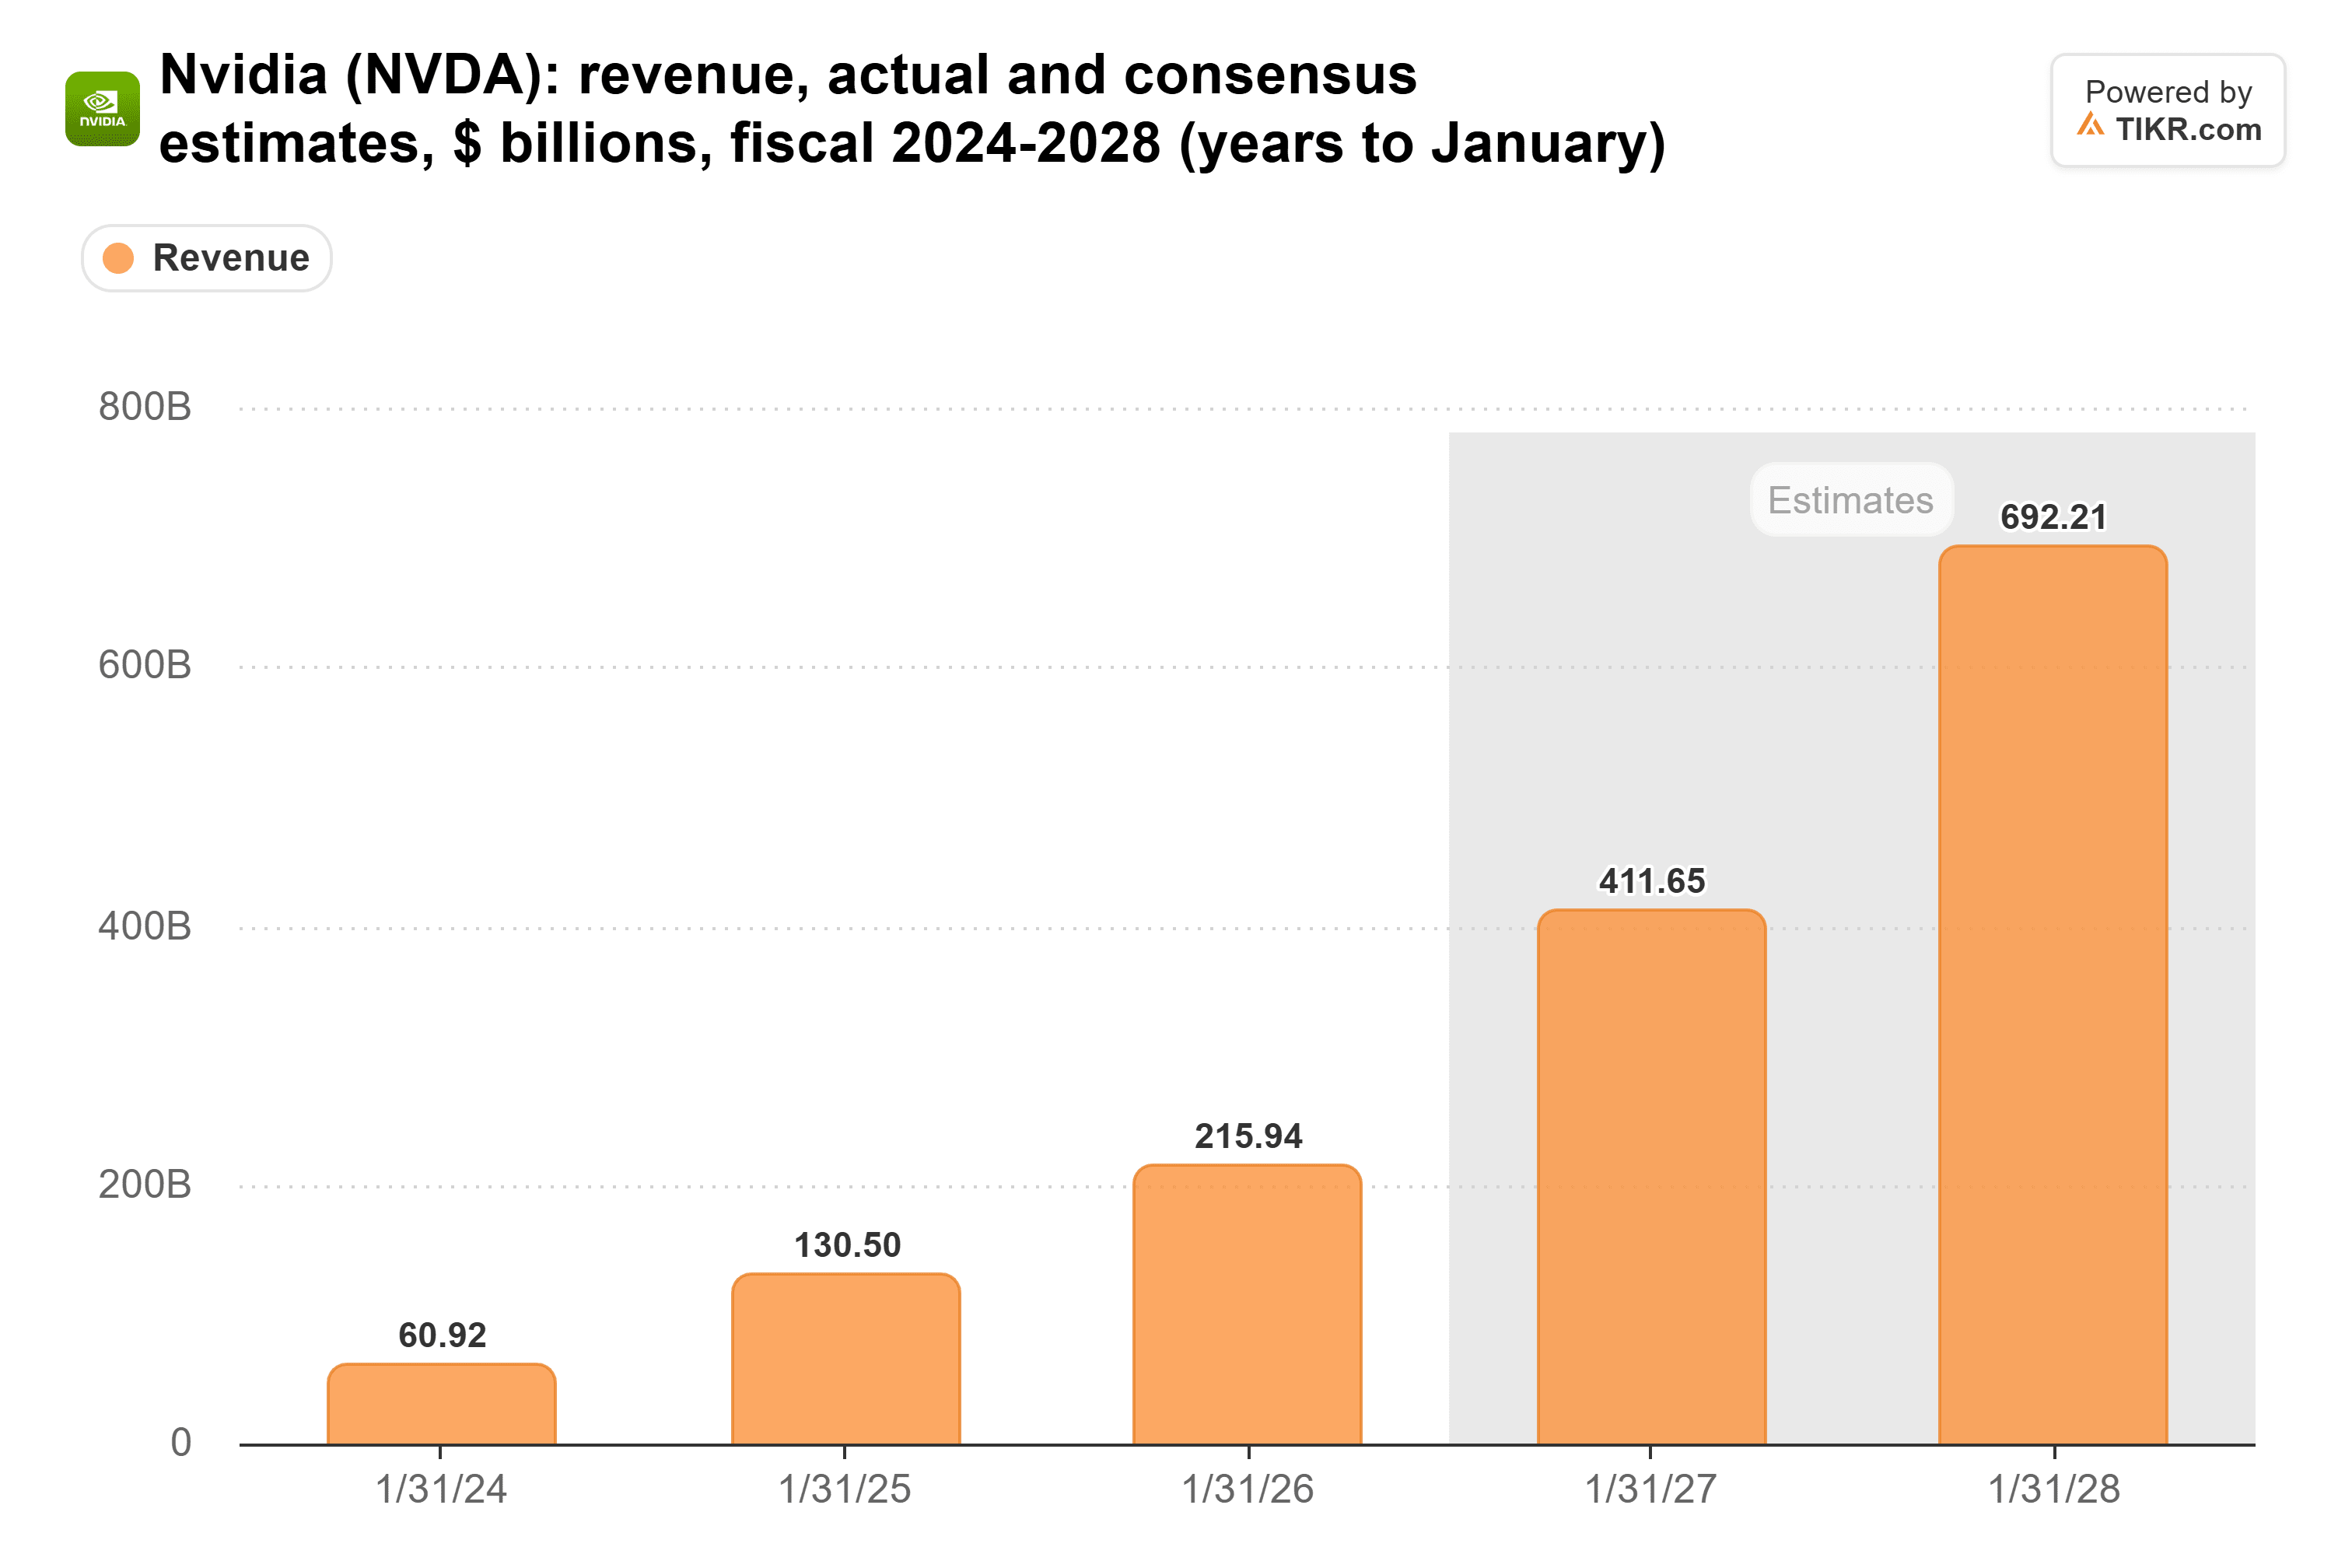
Nada de lo dicho por Goodison debería mover esas estimaciones: los tokens rápidos se suman a la inferencia que los clientes ya no pueden obtener suficiente.
La lucha es por la prima
El riesgo es para el poder de fijación de precios de NVIDIA. Su margen bruto ha superado el 70% en cada uno de los últimos tres años fiscales:
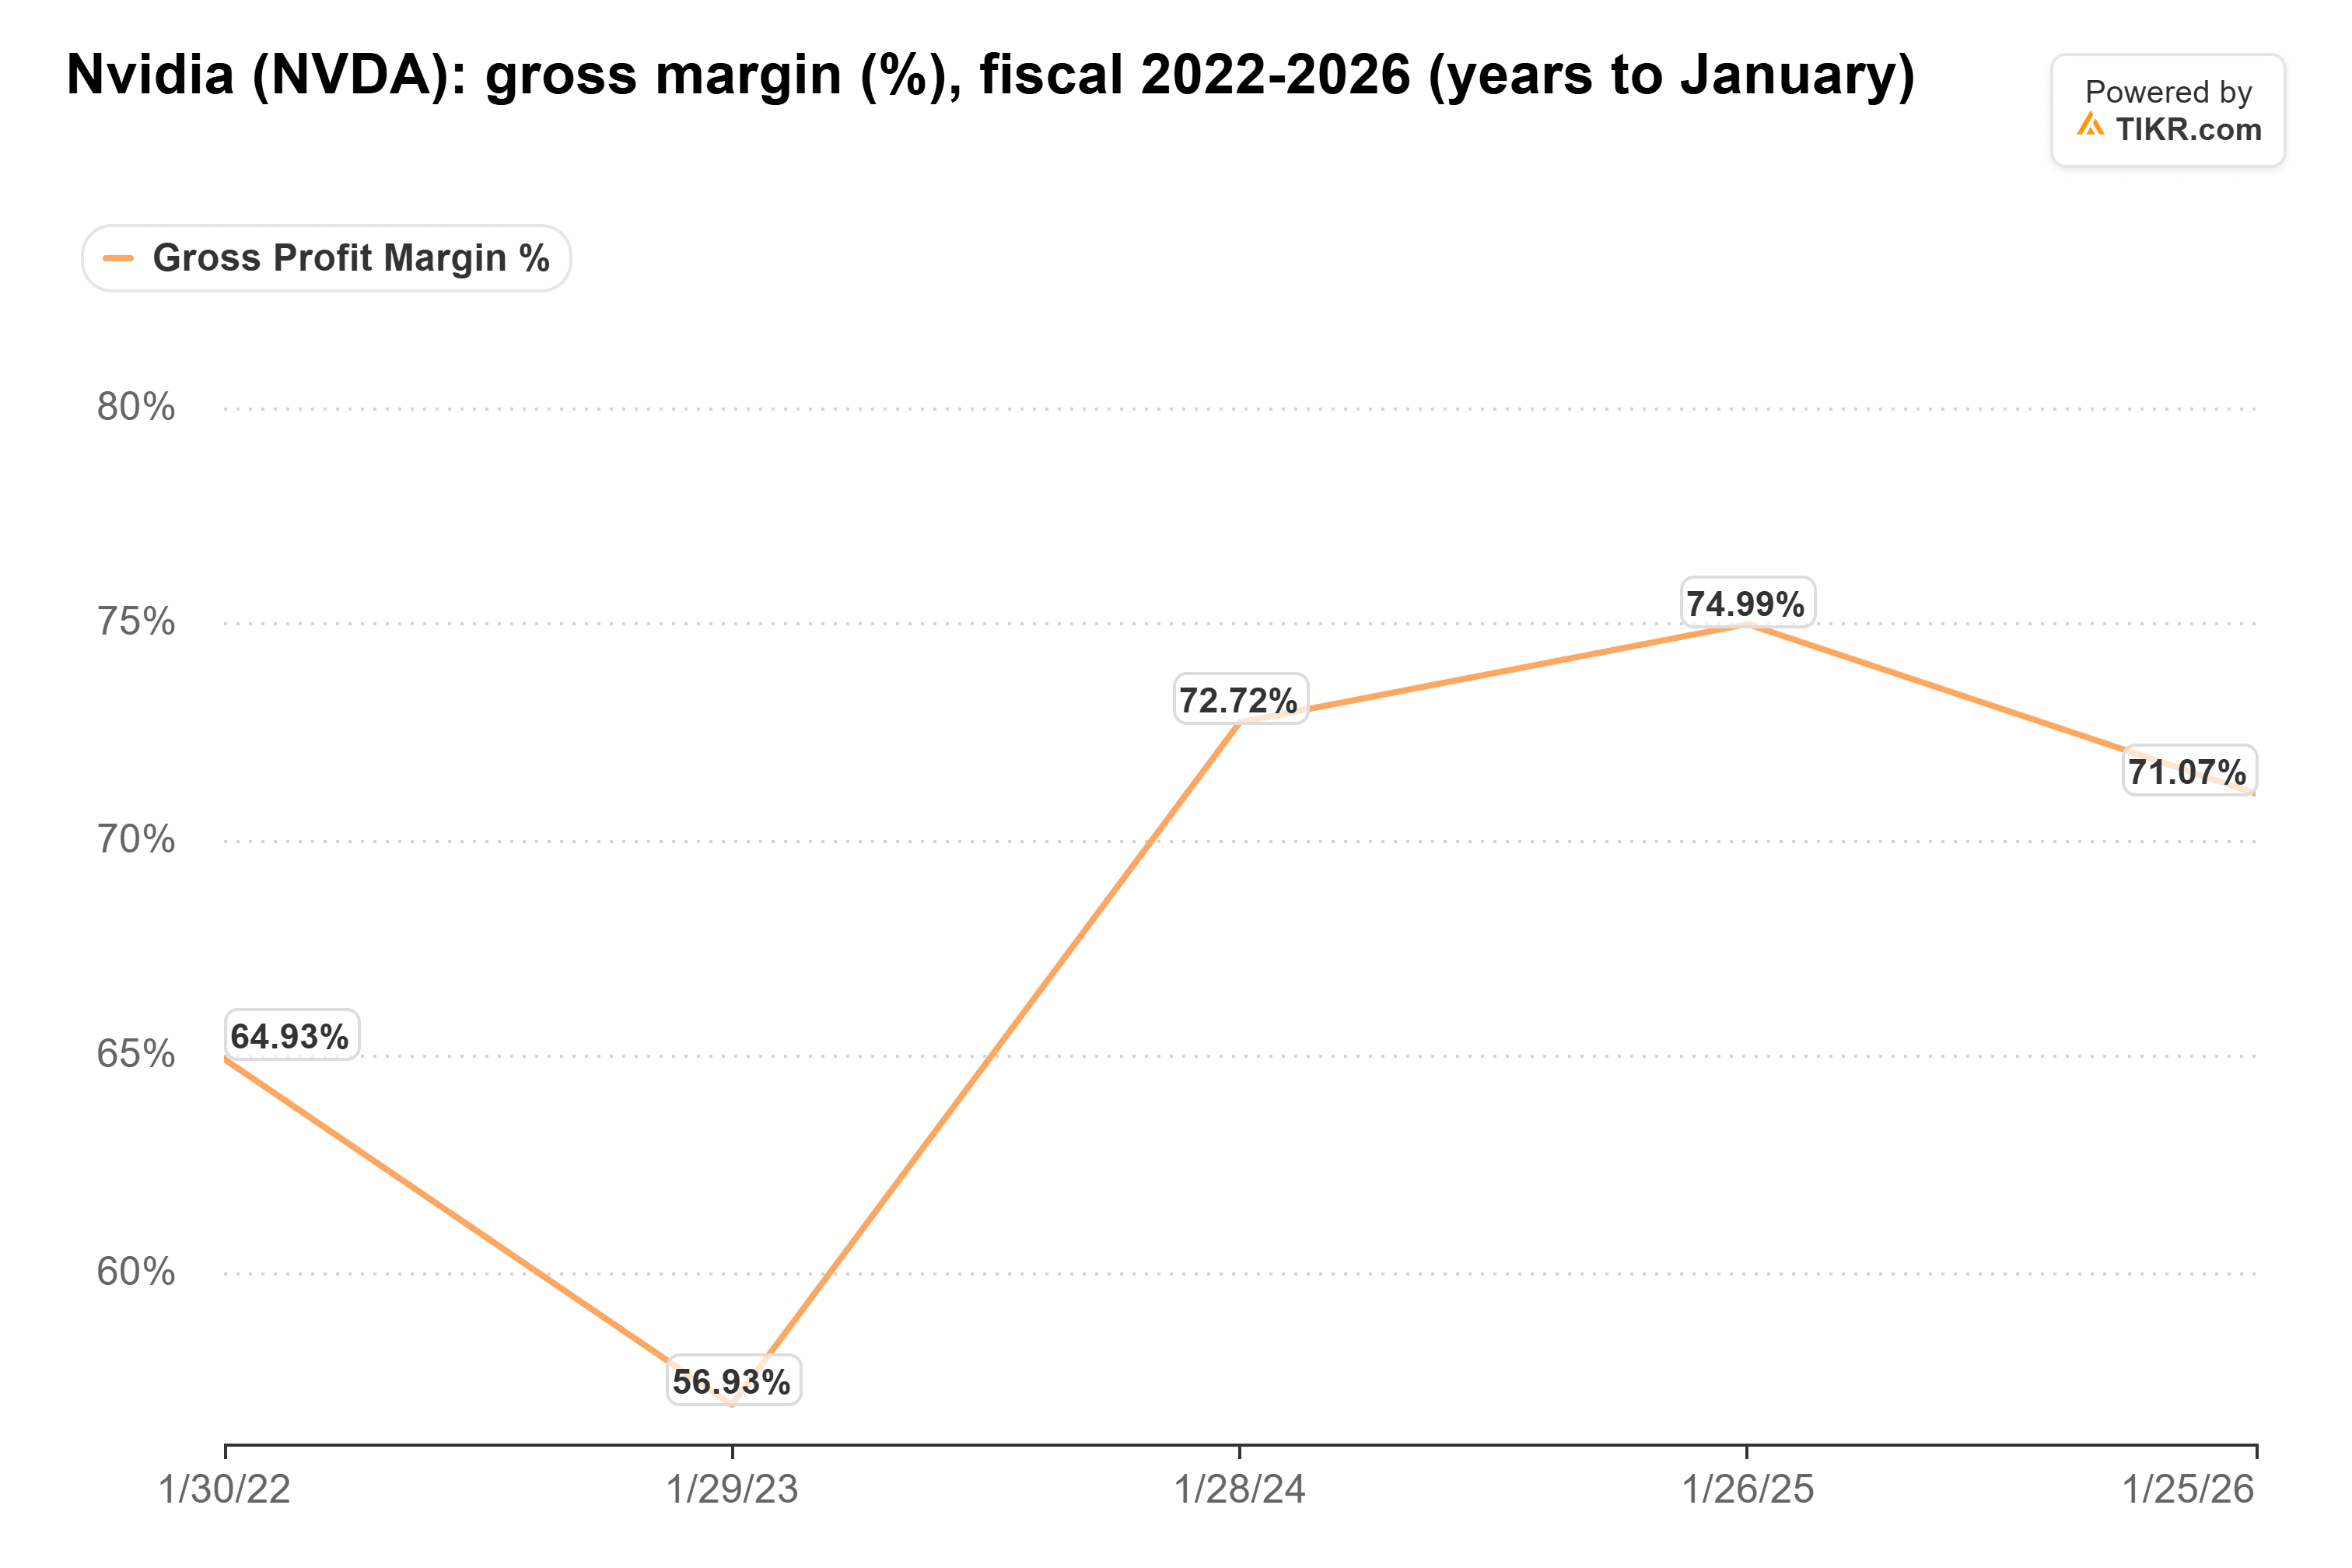
Y ya está bajo presión: la dirección espera que toque fondo en el 71% al 72% en el trimestre de enero de 2027 a medida que aumentan los costos de memoria, desde el 75.0% en el trimestre de julio de 2026.
Si los clientes dispuestos a pagar de 3 a 5 veces más por velocidad llevan ese negocio a Cerebras y a las nubes que General Compute está construyendo, NVIDIA mantiene el volumen y pierde la parte superior de su lista de precios.
NVIDIA ya pagó por una solución
En diciembre de 2025, NVIDIA pagó $13 mil millones en su acuerdo con Groq, con $4 mil millones más aún por pagar, según su informe anual.
La dirección incluye el acelerador de inferencia de Groq en Vera Rubin, su próxima plataforma, y sitúa la oportunidad de ingresos de Vera Rubin en aproximadamente $40 mil millones por gigavatio de capacidad de centro de datos, frente a unos $25 mil millones para Grace Blackwell.
Mi lectura: NVIDIA ve el mismo problema de decodificación que Goodison, y está gastando para mantener esos tokens premium en sus propios sistemas.
A 17x, muchas malas noticias ya están descontadas en el precio
Después de un octubre difícil, NVIDIA cotiza a 17 veces las ganancias futuras, su nivel más bajo en cinco años y menos de la mitad de su promedio de cinco años de 36x:

Conclusión: el punto de Goodison es una mala noticia para los márgenes de NVIDIA dentro de uno o dos años, a medida que los clientes que quieren los tokens más rápidos los compren en hardware construido para la velocidad. Pero NVIDIA aún vende cada chip que puede fabricar, ya está comprando su entrada en la inferencia rápida con Groq, y a 17x, creo que el mercado está descontando mucho más dolor del que un nicho premium puede causar.
Por supuesto, si la línea de tiempo de Goodison es correcta, lo sabremos pronto. Observa si NVIDIA mantiene sus previsiones de margen para el trimestre de enero cuando informe el 17 de noviembre.
Entonces, ¿cuál es el valor real de la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!




