Estadísticas Clave de la Acción de Atlassian
- Precio Actual: $185.62
- Precio Objetivo (Medio): ~$283
- Objetivo del Mercado: ~$190
- Rentabilidad Total Potencial: ~53%
- TIR Anualizada: ~9% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
Atlassian (TEAM) cerró a $185.62 el 27 de agosto, subiendo un 10.18% en el día y alcanzando un máximo anual. El movimiento se produjo en el día más fuerte del sector del software en más de un año. Salesforce, CrowdStrike y Okta reportaron trimestres espectaculares, y Salesforce solo subió más del 22%, arrastrando a todo el grupo de software empresarial al alza. Lo que destaca es que Atlassian lideró el grupo, subiendo mucho más que pares como ServiceNow en un día en el que sus propias noticias tenían tres semanas de antigüedad.
Un negocio que el mercado había dado por muerto en primavera, con una caída máxima del 68.66% el 10 de abril, ahora cotiza al mismo nivel que el objetivo promedio de Wall Street y supera a todo su sector en un día de amplio repunte. El rebote desde los precios de pánico ya se ha producido. Lo que los inversores están sopesando ahora es si los fundamentos respaldan una acción en sus máximos, o si la revalorización ha superado al negocio.
Por qué Atlassian Lideró el Repunte, No Solo se Unió a Él
La ola liderada por Salesforce elevó a todas las acciones de software empresarial el 27 de agosto, pero Atlassian subió mucho más que la ganancia aproximada del 1% del sector. Estaba posicionada para liderar porque ya estaba en marcha una revalorización de tres semanas. El 25 de agosto, RBC Capital Markets inició cobertura con calificación Outperform y un objetivo de $215, con el analista Matthew Hedberg argumentando que las expectativas de crecimiento actuales dejan margen para una sorpresa positiva. Truist había elevado su objetivo a $185 desde $160 el 20 de agosto, parte de una amplia ola de revisiones al alza tras los resultados.
Esa revalorización se remonta al informe del 6 de agosto. Los ingresos alcanzaron $1,766.47 millones en el cuarto trimestre fiscal (finalizado el 30 de junio de 2026), un aumento del 27.6% interanual y superando las expectativas del mercado en un 6.24%. El BPA ajustado de $1.87 superó el consenso de $1.50 en un 24.52%, la quinta superación trimestral consecutiva. El crecimiento de los ingresos en la nube se aceleró al 31% justo cuando el mercado había descontado una desaceleración del negocio.
Dos cifras del motor de ventas explican la convicción. Las obligaciones de desempeño pendientes, los ingresos contratados pero aún no reconocidos, crecieron un 44% interanual, y la cohorte de clientes que gastan más de $3 millones anuales creció más del 50%. Esa es la demanda empresarial consolidándose en compromisos firmados, no un repunte de un solo trimestre.

Consulta estimaciones históricas y futuras para la acción de Atlassian (¡Es gratis!) >>>
Por qué el Modelo Basado en Usuarios se Sostuvo y Qué lo Amenaza Todavía
La reaceleración rompió la tesis bajista dominante del año, que los agentes de IA vaciarían el software basado en usuarios. En el KeyBanc Technology Leadership Forum del 11 de agosto, el Director de Relaciones con Inversores, Martin Lam, dijo que los usuarios se expandieron tanto entre desarrolladores como trabajadores del conocimiento, que representan aproximadamente dos tercios de los usuarios de Jira y alrededor del 70% en Confluence. "En la era de la IA, la necesidad de rastrear, gestionar y planificar todo tu trabajo en la organización no cambia", dijo Lam. Los clientes que adoptan la capa de IA Rovo crecen su ARR al doble de la tasa de aquellos que no lo hacen.
La dirección espera que el crecimiento total de ingresos del año fiscal 2027 se desacelere a alrededor del 13% a medida que disminuyen los ingresos del centro de datos heredado, y que el crecimiento del ARR por suscripción disminuya a alrededor del 18% desde el 23%. El margen operativo no GAAP también se guía a la baja, hacia mediados del 20%, a medida que se revierte un factor a favor puntual en el reconocimiento de ingresos y la empresa traslada más compensación al efectivo.
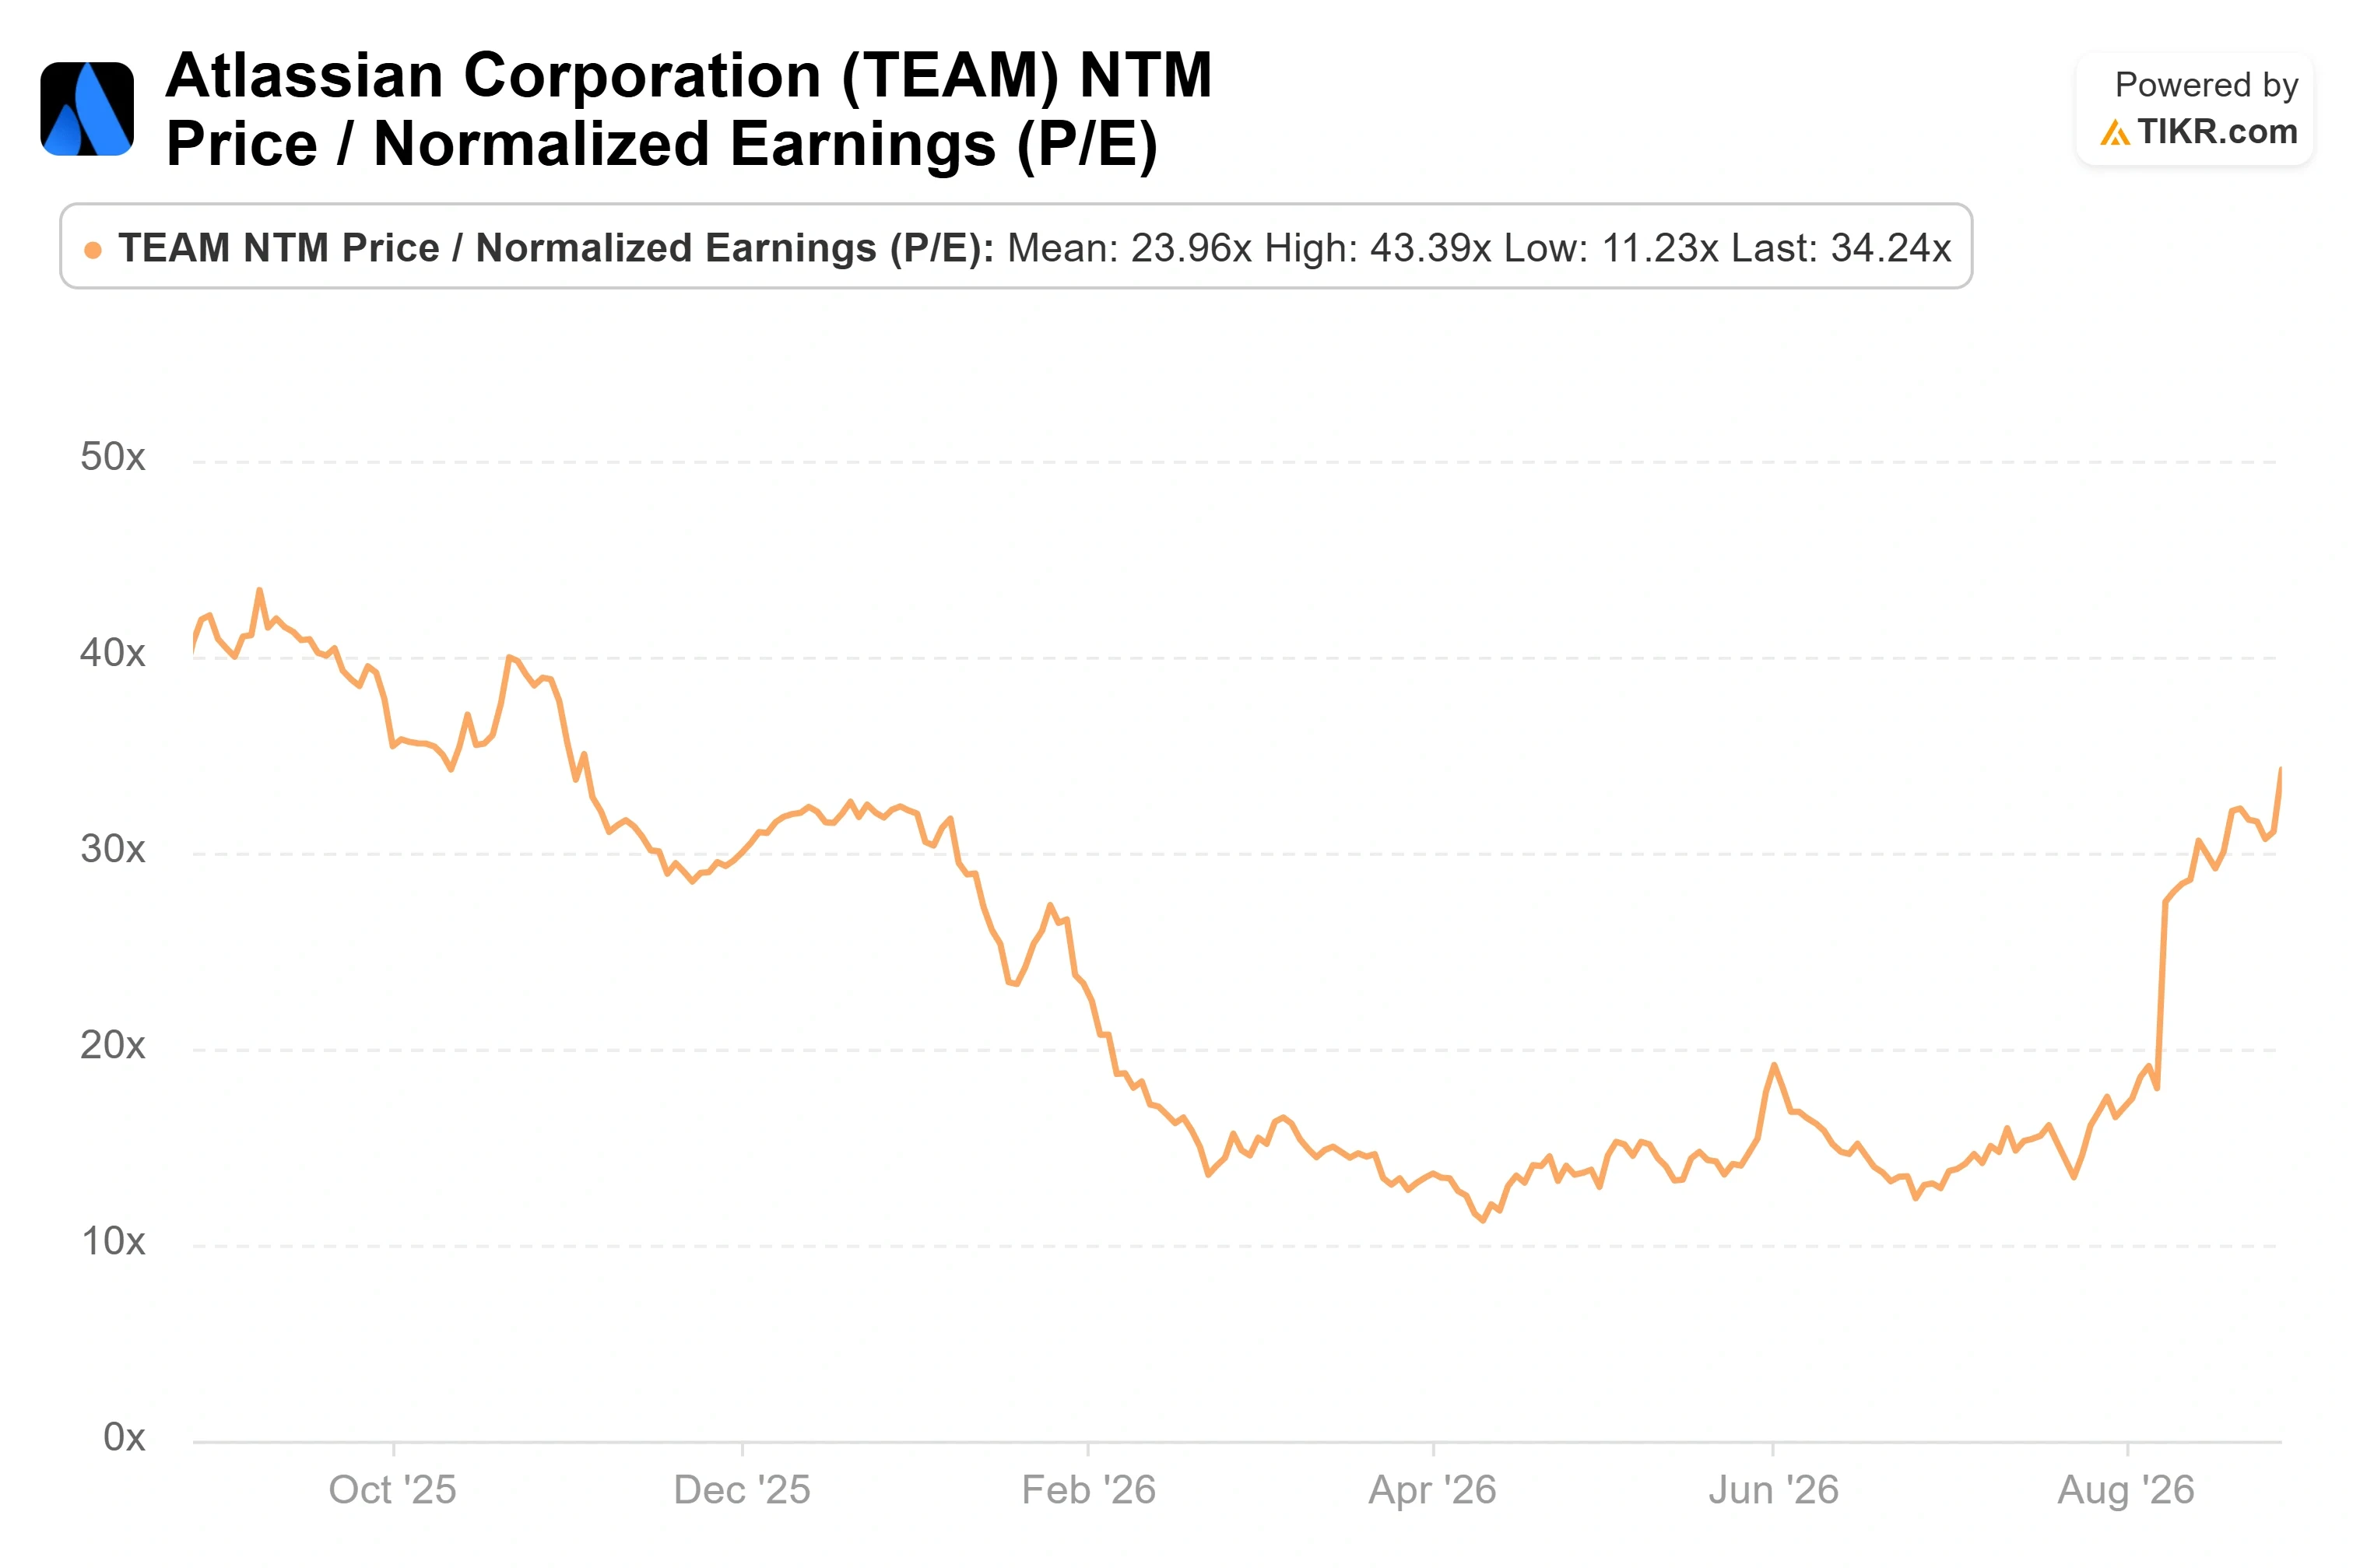
En valoración, la acción ya no es la ganga que era en abril. Atlassian cotiza a 34.24x el P/E de los próximos doce meses, una prima sobre pares de software de crecimiento más lento como ServiceNow (30.55x), Salesforce (17.26x) y Workday (16.69x). Ninguno de los tres está capitalizando los ingresos en la nube a una tasa del 31%, lo que hace que la prima sea defendible y no excesiva.
Consulta cómo le va a Atlassian frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $185.62
- Precio Objetivo (Medio): ~$283
- Rentabilidad Total Potencial: ~53%
- TIR Anualizada: ~9% / año

El caso medio de TIKR valora Atlassian en alrededor de $283 para 2031, una rentabilidad total cercana al 53% y un rendimiento anualizado de aproximadamente el 9% durante los próximos 4.8 años. Esa es la lectura honesta tras la subida: aún una rentabilidad esperada positiva, pero normal, no la oportunidad de valor profundo que existía en los mínimos de abril.
Dos impulsores llevan la línea de ingresos. El primero es la migración a la nube, a medida que Atlassian retira el centro de datos y traslada a los clientes a suscripciones en la nube de mayor valor. El segundo es la expansión empresarial, con solo unos 400 representantes de ventas con cuota vendiendo a 350,000 clientes hoy. El impulsor del margen es el giro hacia la rentabilidad GAAP, alcanzada en el T4 con un margen operativo del 12%. El riesgo principal es que la desaceleración guiada para el año fiscal 2027, ingresos a alrededor del 13% y ARR a alrededor del 18%, marque el inicio de una desaceleración más prolongada en lugar de una configuración conservadora.
El caso medio asume que los ingresos se capitalizan a alrededor del 14% con márgenes netos cercanos al 22%. En un horizonte más largo de diez años, esa misma trayectoria apunta hacia aproximadamente $480 para 2036 en el caso medio, con un caso bajo cercano a $355 y un caso alto cercano a $630, dependiendo de cuánto se extienda la expansión de usuarios y la mejora por IA. El objetivo a más corto plazo de alrededor de $283 para 2031 es la cifra que importa para el comprador de hoy.
Conclusión
La próxima prueba real es el primer trimestre fiscal de 2027, que Atlassian deberá reportar el 29 de octubre. La dirección guió a $1,705 a $1,715 millones en ingresos y aproximadamente un crecimiento del 28.5% en la nube para el trimestre. Por encima del extremo alto se interpretaría como que la guía para el año fiscal 2027 es conservadora, exactamente en lo que apuesta RBC. Por debajo de $1,705 millones, o cualquier debilitamiento en el crecimiento en la nube, y los bajistas de la desaceleración tendrían su oportunidad. La acción ya no está valorada para el pesimismo, por lo que la carga ha cambiado: en un máximo anual y al nivel del objetivo promedio del mercado, Atlassian ahora tiene que seguir superando expectativas para seguir subiendo.
¿Deberías Invertir en Atlassian?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta Atlassian y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Atlassian junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Atlassian en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades encontrarás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!