Conclusiones clave
- La acción de Apple (AAPL) ganó aproximadamente un 28% en el último año, cerrando cerca de $342 el 6 de noviembre, ya que una mayor demanda de iPhone y mejores resultados respaldaron su rally.
- Microsoft (MSFT) reportó aproximadamente $41 mil millones en gastos de capital trimestrales, incluyendo arrendamientos financieros, mientras que Alphabet (GOOGL) registró un flujo de caja libre negativo de $9.1 mil millones en el tercer trimestre en medio de un gasto sustancial en infraestructura de IA.
- Apple reportó ingresos del cuarto trimestre fiscal de $114.5 mil millones, un aumento del 12%, pero sus previsiones de margen bruto para el trimestre de diciembre del 45% al 46% resaltan la presión por el aumento de los costes de memoria.
- Apple parece potencialmente sobrevalorada en su múltiplo de ganancias premium, dejando poco margen para un crecimiento de beneficios más lento o una rentabilidad más débil.
¿Qué pasó?
La acción de Apple (AAPL) subió aproximadamente un 28% en el último año, cerrando en $342.37 el 6 de noviembre, ya que una mayor demanda de iPhone, una mejora en los beneficios y un gasto relativamente moderado en infraestructura de IA respaldaron la confianza de los inversores.
A diferencia de Microsoft (MSFT) y Alphabet (GOOGL), que continúan invirtiendo fuertemente en centros de datos de IA, Apple se ha centrado en integrar la IA en sus dispositivos y servicios mientras depende parcialmente de alianzas tecnológicas.
Según la conferencia de resultados del cuarto trimestre fiscal de Microsoft, la empresa reportó aproximadamente $41 mil millones en gastos de capital, incluyendo $5.6 mil millones en arrendamientos financieros y $35.8 mil millones en pagos en efectivo por propiedades y equipos.
El comentario sobre los resultados del tercer trimestre de Alphabet mostró $51.4 mil millones en gastos de capital, principalmente para apoyar la infraestructura técnica, mientras que la empresa registró un flujo de caja libre negativo de $9.1 mil millones. Las inversiones en inventario y un pago de multa de la Comisión Europea también afectaron la generación de efectivo.
El informe de resultados del 2 de noviembre de Apple reforzó su impulso operativo, con los ingresos del cuarto trimestre fiscal aumentando un 12% hasta $114.5 mil millones y las ganancias por acción diluidas subiendo un 14% hasta $2.10.
El anuncio marcó el primer informe de resultados de Apple bajo el CEO John Ternus, con los ingresos del iPhone del trimestre de septiembre alcanzando un récord y los ingresos de Servicios alcanzando un máximo histórico.
Ternus describió los resultados como "poniendo el broche de oro a nuestro mejor año fiscal de la historia", reflejando una fortaleza continua en los negocios principales de Apple.
Sin embargo, los precios más altos de la memoria y unas previsiones de margen bruto más débiles sugieren que la rentabilidad de Apple podría enfrentar presión a pesar de su estrategia de gasto más moderada en infraestructura de IA.
El crecimiento de los beneficios de Apple respalda su rally bursátil
El desempeño financiero de Apple ha proporcionado un apoyo sustancial para las ganancias en el precio de sus acciones, con los ingresos trimestrales creciendo un 16% en diciembre, un 17% en marzo, un 16% en junio y otro 12% en septiembre.
Para el año fiscal 2026, los ingresos anuales alcanzaron aproximadamente $478.8 mil millones, un aumento del 15%, respaldados por una mayor demanda de iPhone y la expansión de los ingresos de Servicios.
Los ingresos de Servicios aumentaron un 13% hasta $123.3 mil millones, mientras que los ingresos de la Gran China subieron aproximadamente un 28% hasta $82.4 mil millones, destacando una mejora en la demanda en uno de los mercados internacionales más importantes de Apple.
Los ingresos anuales del iPhone también aumentaron aproximadamente un 21% hasta $254.1 mil millones, reforzando la capacidad de Apple para generar crecimiento desde su negocio principal de hardware mientras los competidores comprometen recursos sustanciales a la infraestructura de IA.
El negocio en expansión de Servicios de Apple y las fuertes ventas del iPhone proporcionan oportunidades de ganancias adicionales, aunque mantener ese impulso se volverá cada vez más importante a medida que el crecimiento se modere.
Según los datos de TIKR, el EPS normalizado de Apple alcanzó aproximadamente $8.84 en el año fiscal 2026, mientras que los analistas esperan que el EPS suba a $9.55 en el año fiscal 2027.
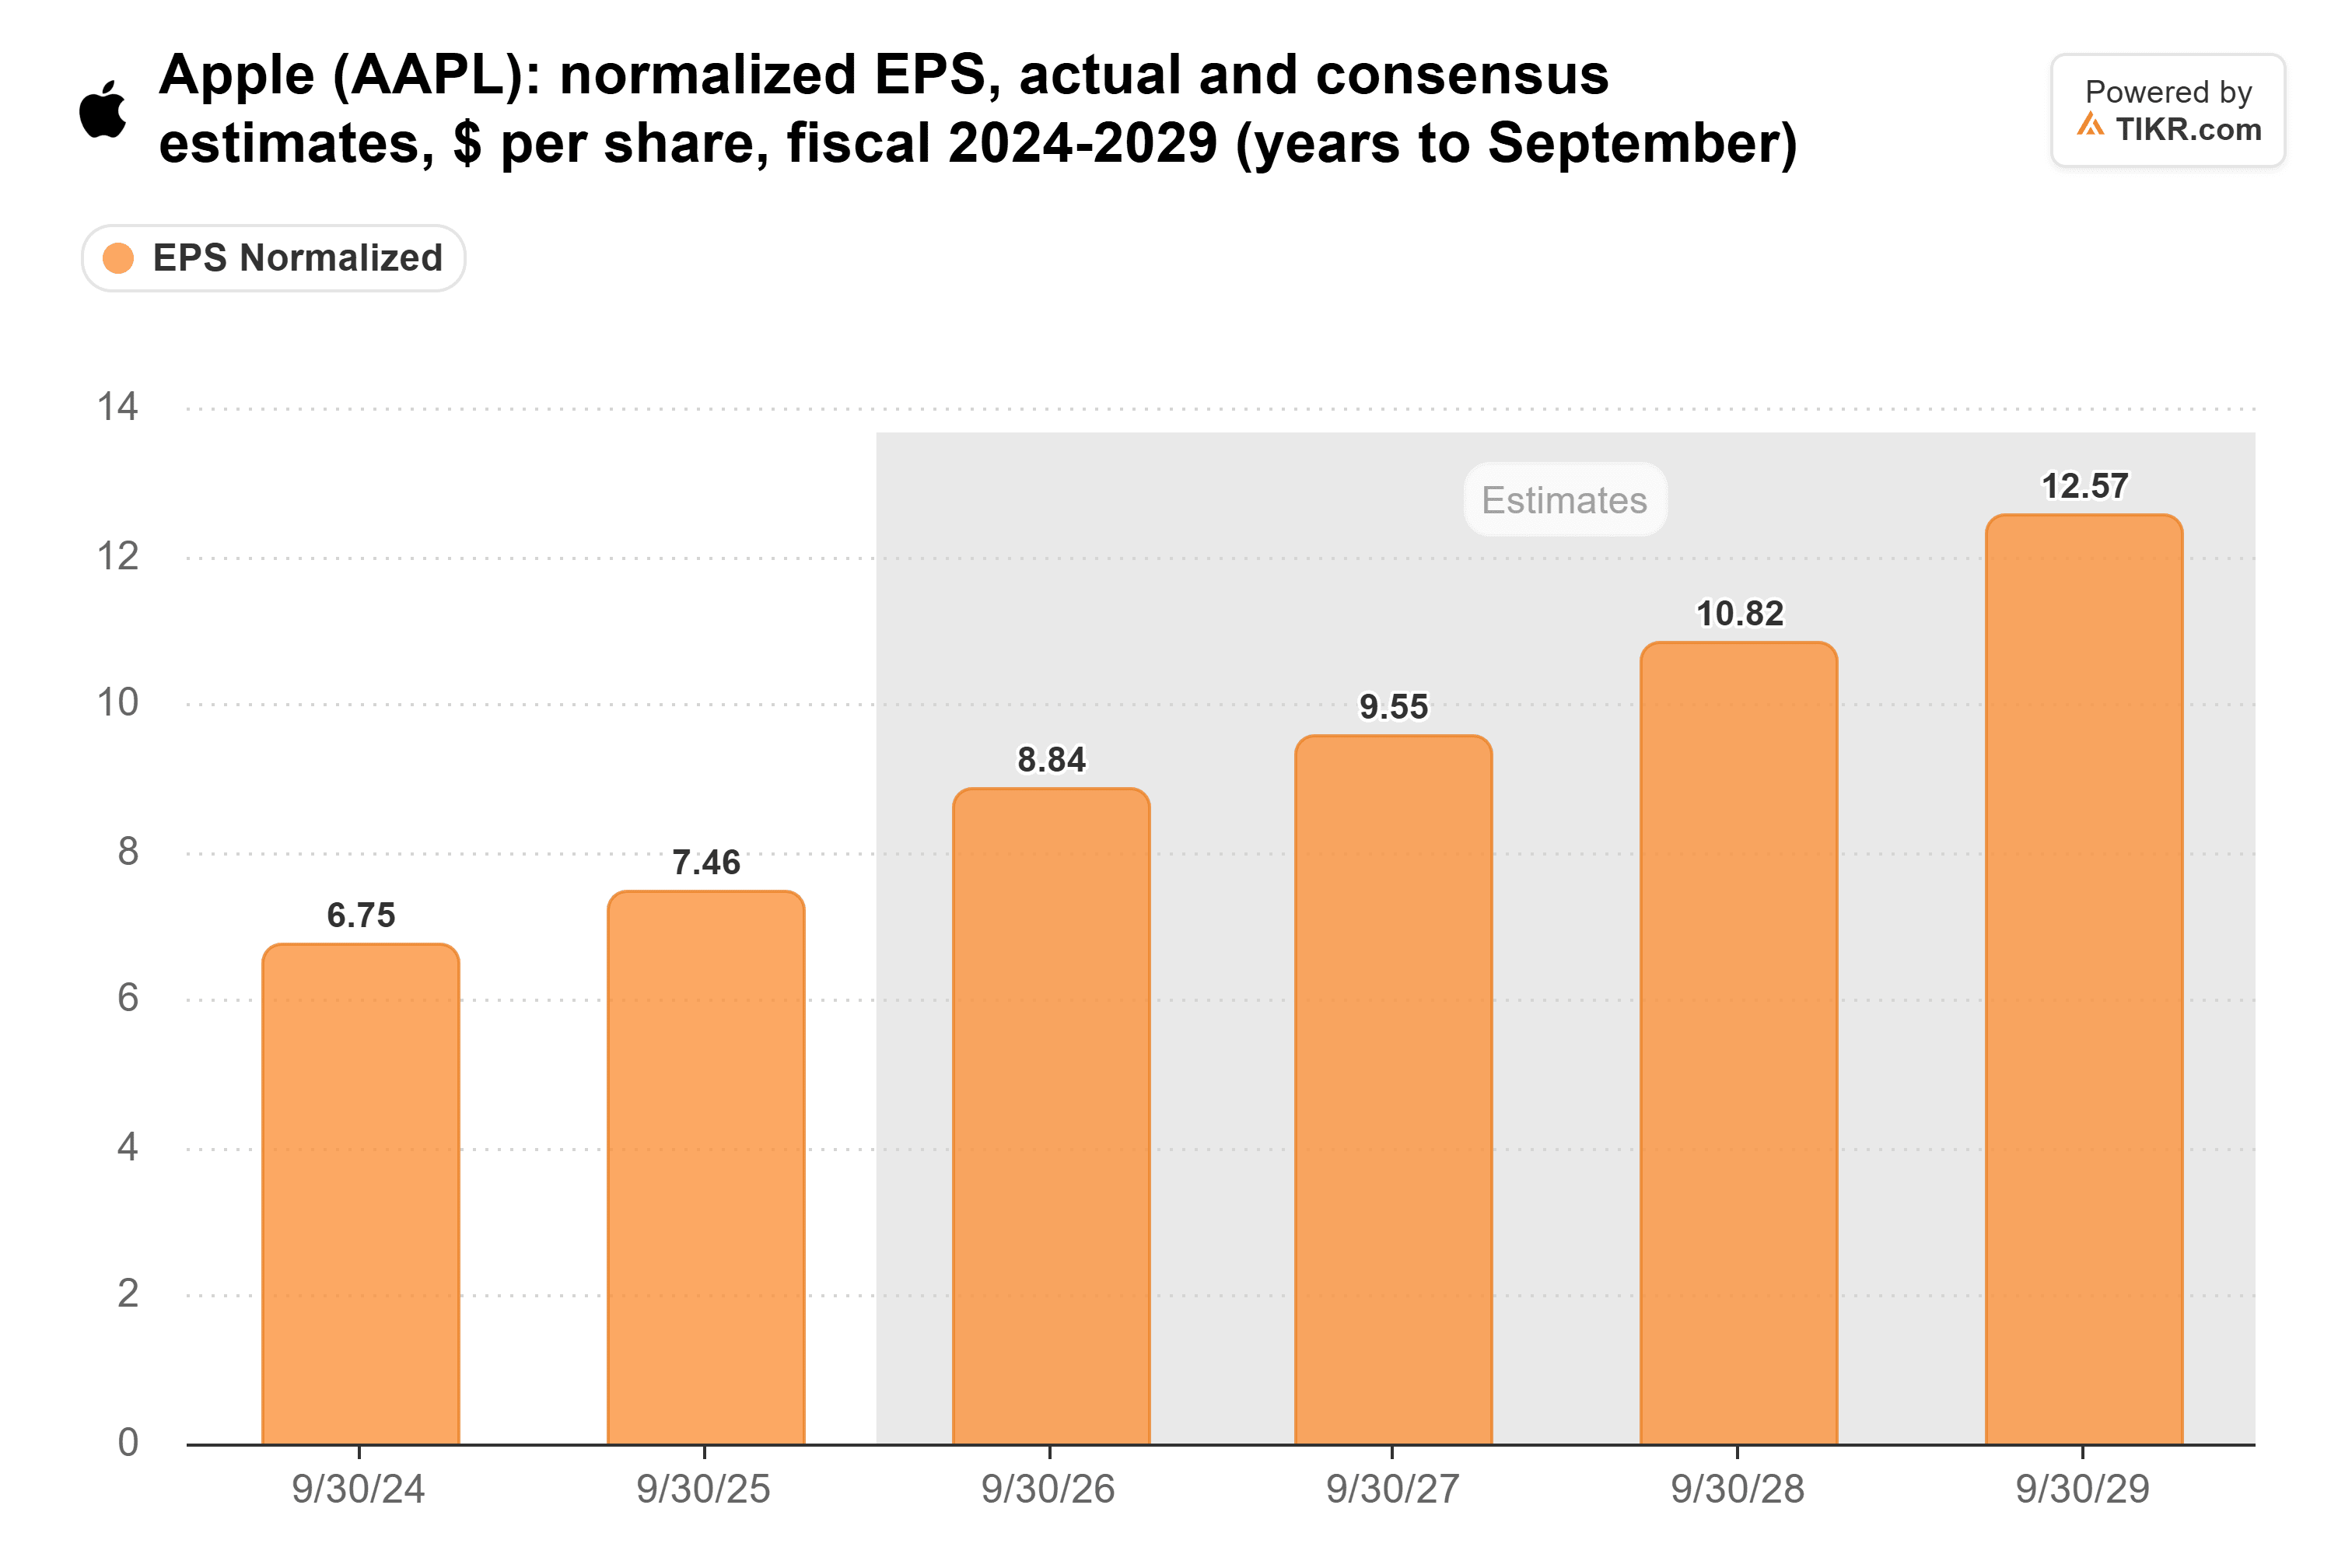
Eso representa un crecimiento esperado de beneficios de aproximadamente el 8% en el año fiscal 2027, lo que sugiere que la rentabilidad de Apple podría continuar expandiéndose pero a un ritmo más lento que su desempeño reciente.
Una demanda continua del iPhone, la expansión de Servicios y la mejora de las capacidades de IA podrían respaldar los beneficios futuros, pero el aumento de los costes de los componentes y los gastos adicionales relacionados con la IA podrían compensar parte de esas ganancias.
¿Está la acción de Apple infravalorada o sobrevalorada?
Apple parece potencialmente sobrevalorada tras su sustancial rally, particularmente porque su múltiplo de ganancias premium deja poco margen para un crecimiento más lento.
Según el gráfico de valoración original de TIKR, Apple cotizaba aproximadamente a 37.5 veces las ganancias futuras a finales de octubre, en comparación con su promedio histórico de cinco años de aproximadamente 29 veces.
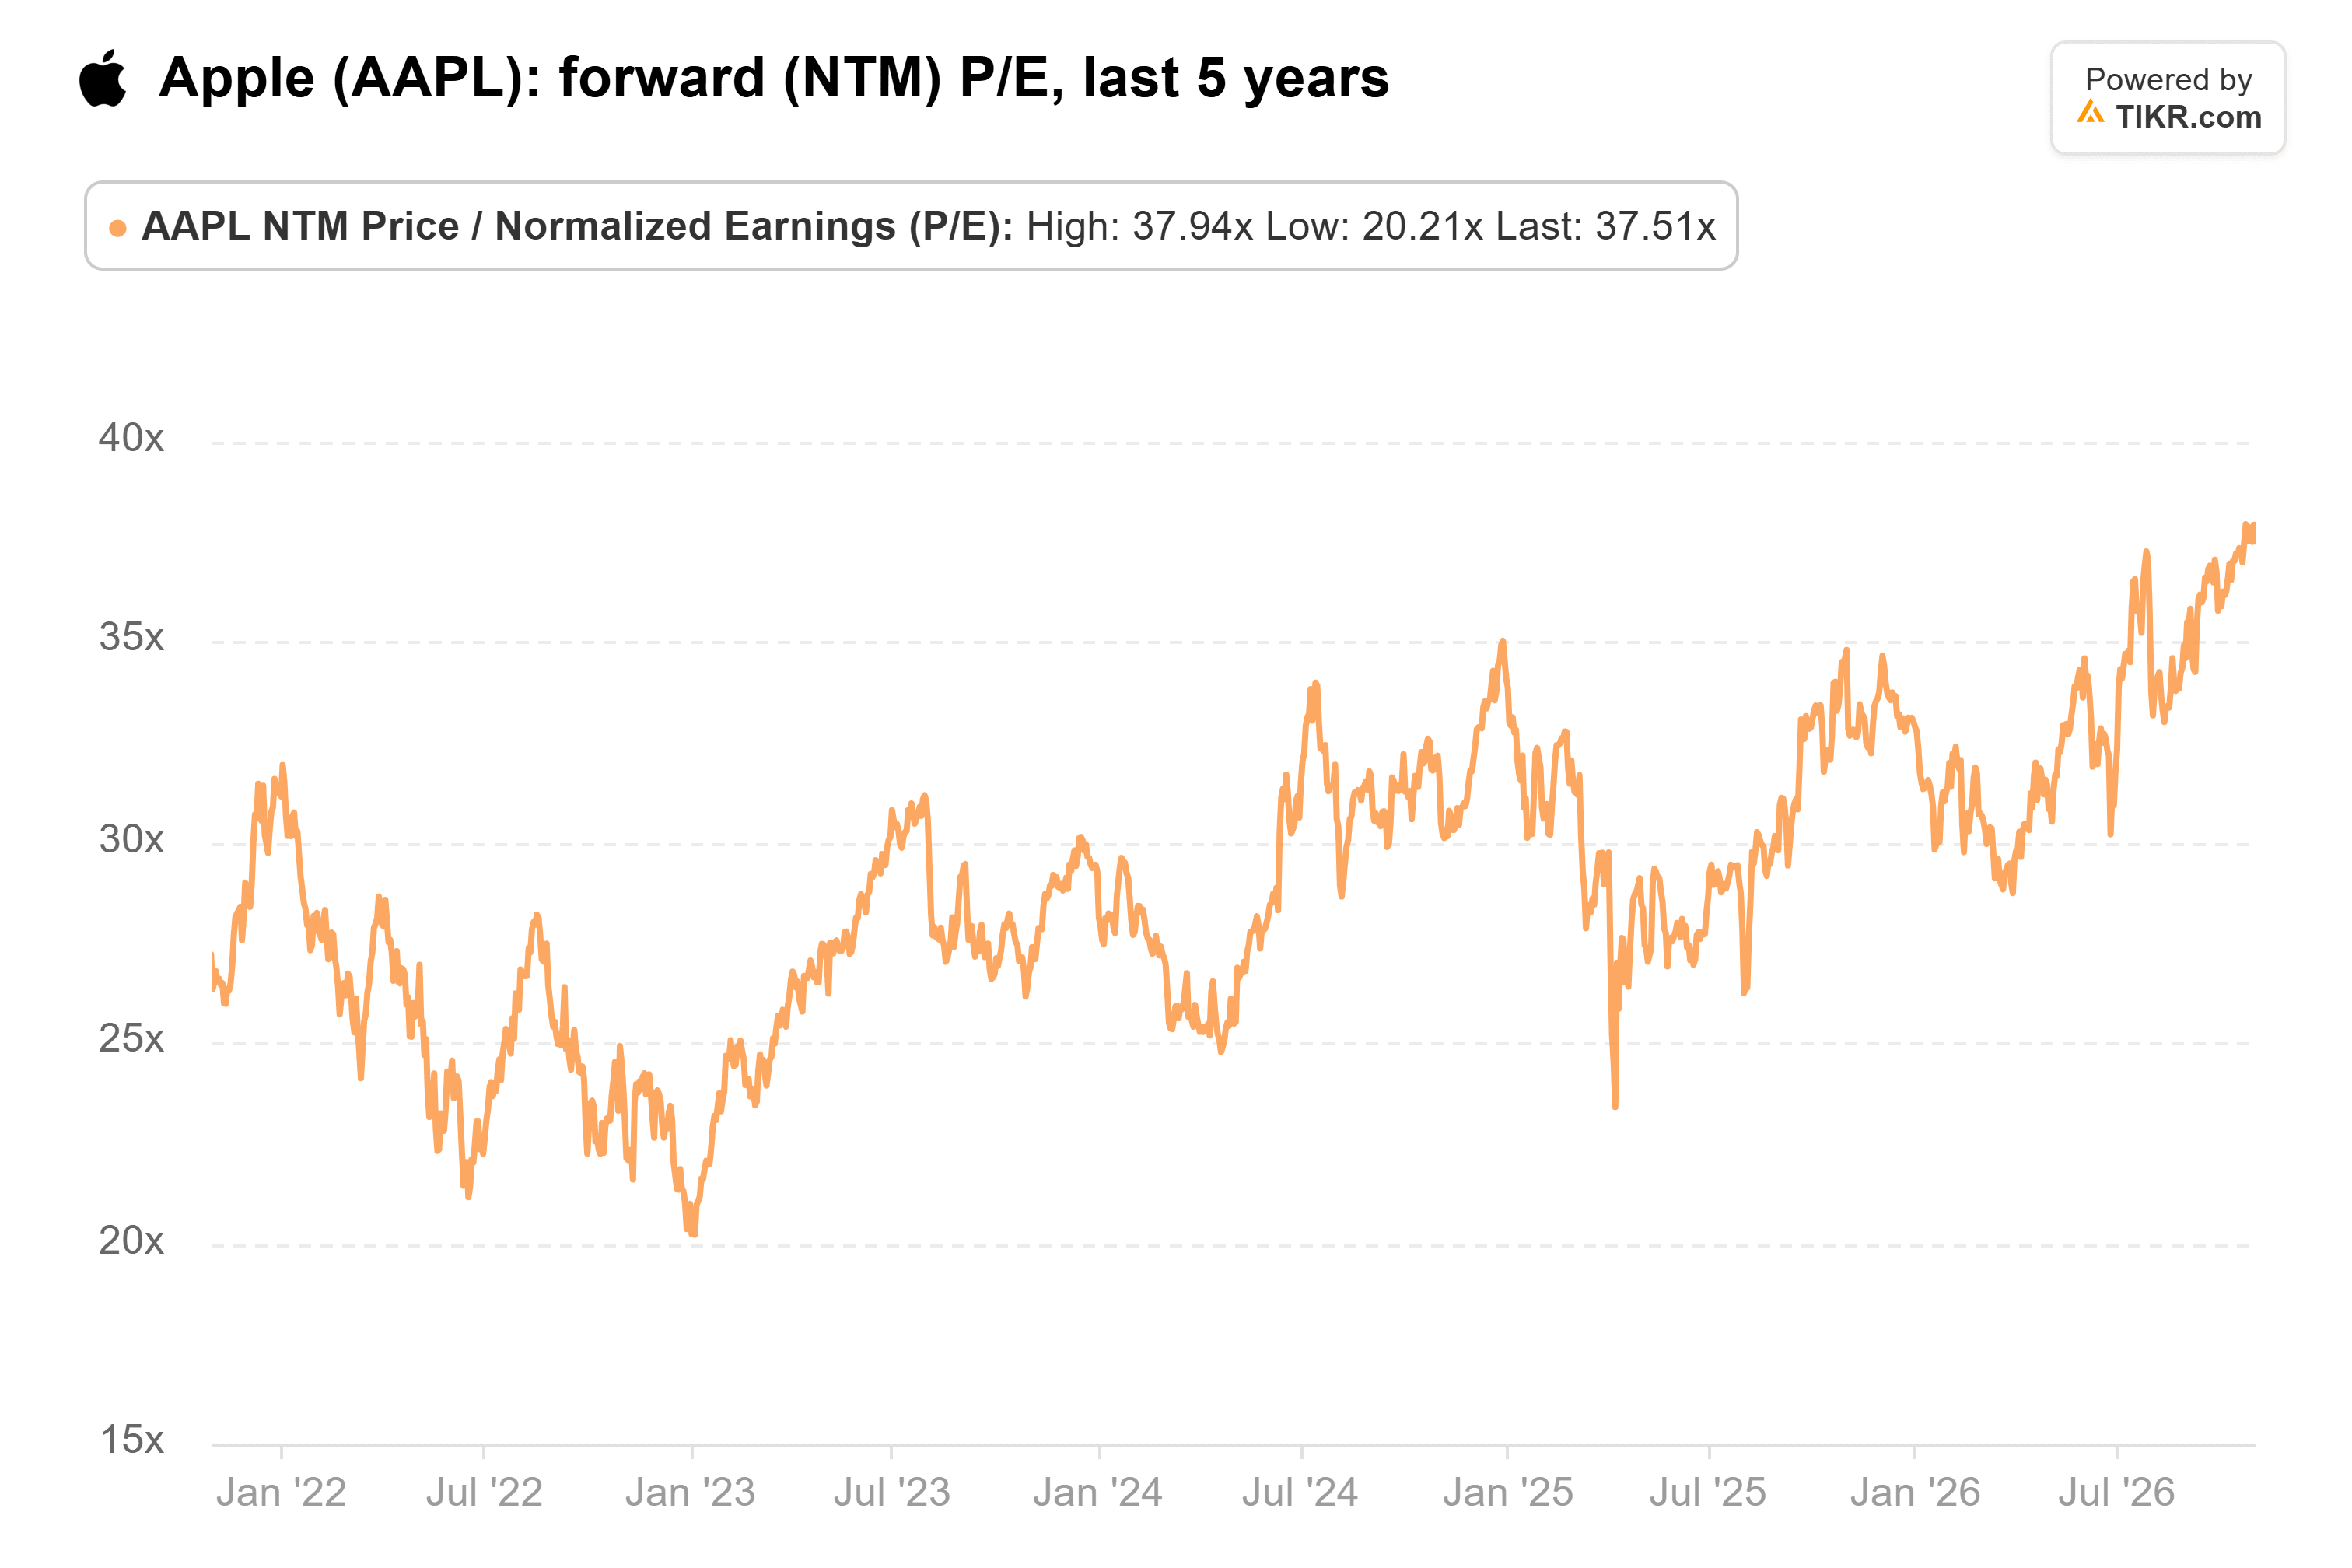
Esa prima refleja la lealtad de los clientes de Apple, su negocio de Servicios en expansión y su capacidad para generar un flujo de caja sustancial sin igualar las mayores inversiones en infraestructura de IA de sus competidores.
Sin embargo, el aumento de los costes de los componentes podría presionar la rentabilidad. El margen bruto del trimestre de septiembre de Apple del 47.9% incluyó aproximadamente un punto porcentual de beneficio por reembolsos arancelarios, mientras que la dirección dio una previsión del 45% al 46% para diciembre.
Durante la conferencia de resultados del cuarto trimestre fiscal de Apple, el CFO Kevan Parekh explicó que los mayores costes de memoria representarían la mayor parte de la disminución secuencial esperada en el margen bruto, mientras que los costes asociados con el lanzamiento de la IA de Siri también contribuirían.
Esto resalta un riesgo importante: el gasto moderado de Apple en infraestructura de IA no protege completamente su rentabilidad del aumento de los costes de los componentes asociados con el ciclo de inversión más amplio en IA.
El margen bruto anual de Apple mejoró del 41.8% en el año fiscal 2021 al 46.9% en el año fiscal 2025, lo que hace que las últimas perspectivas sean una prueba importante de si la empresa puede mantener sus ganancias históricas de rentabilidad.
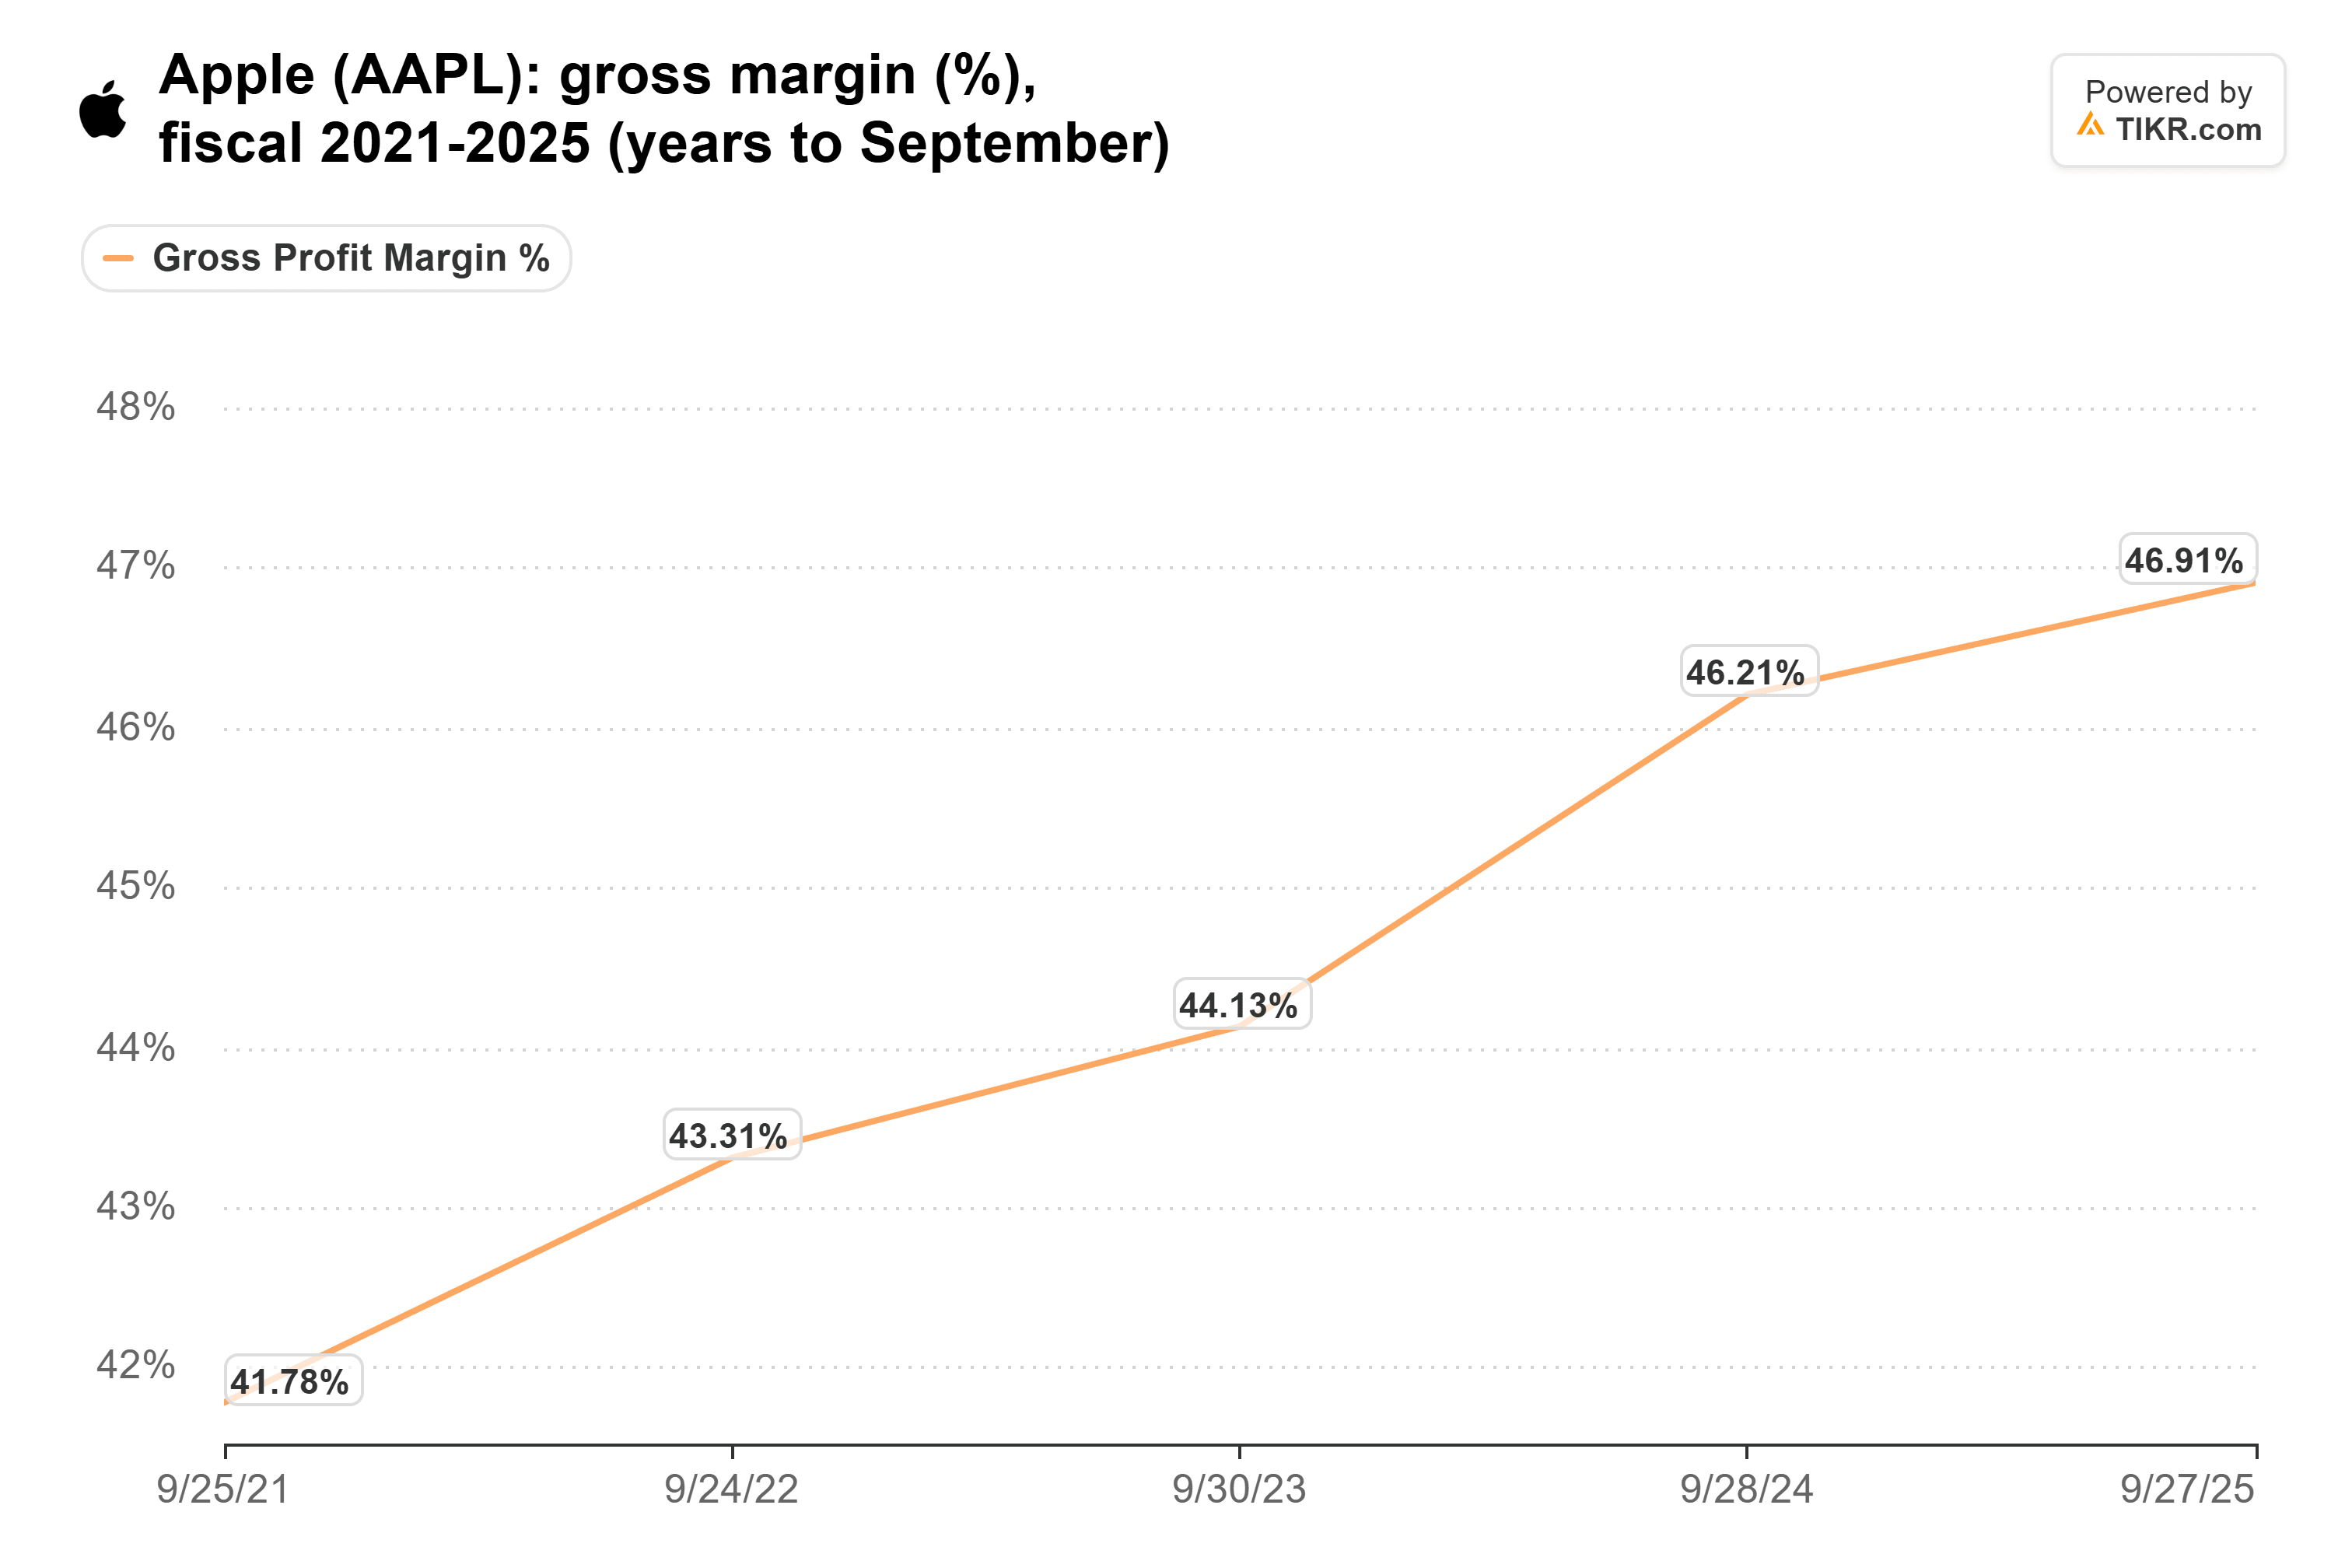
En los próximos 12 meses, envíos más fuertes de iPhone, un crecimiento continuo de Servicios y capacidades de IA en expansión podrían respaldar los beneficios, aunque la inflación de la memoria y márgenes más débiles pueden limitar un mayor potencial alcista.
Usando la estimación de EPS normalizado del año fiscal 2027 del borrador original de TIKR de $9.55, un múltiplo hipotético de 30 veces las ganancias implicaría un precio de acción de aproximadamente $287, lo que representa una caída de aproximadamente el 16% desde el precio de cierre del 6 de noviembre de Apple.
Ese escenario no es un pronóstico de precio, pero ilustra cómo una contracción hacia la valoración histórica de Apple podría afectar a los accionistas incluso si los beneficios continúan creciendo.
Apple sigue siendo un negocio altamente rentable, pero su valoración elevada ya refleja un optimismo considerable sobre su desempeño futuro.
A aproximadamente $342 por acción, la acción parece más atractiva para los accionistas existentes que para los inversores que buscan un margen de seguridad sustancial. Un precio de entrada más bajo o una evidencia más clara de márgenes estabilizados fortalecerían la tesis de inversión.
Entonces, ¿cuál es el valor real de la acción de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Apple. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!