Conclusiones clave
- Apple cayó alrededor de un 4% después de dar previsiones de margen bruto para el trimestre de diciembre del 45% al 46%, por debajo del 46,3% que esperaban los analistas.
- El CEO John Ternus calificó los precios de la memoria como "sin precedentes", mientras que Micron Technology reportó un margen bruto del 86,8% ante el aumento de los precios de los chips.
- Los ingresos aumentaron un 12% hasta un récord para el trimestre de septiembre de $114.5 mil millones, y los modelos Gemini de Alphabet impulsan la escalada de la IA de Siri que añade costes.
- El informe del trimestre de diciembre, previsto para finales de enero, mostrará si los márgenes se mantuvieron y con qué rapidez se recupera el suministro del iPhone Duo.
El primer informe de resultados de Apple bajo el mando del CEO John Ternus batió récords en casi todos los frentes. Aun así, la acción cayó.
Apple (AAPL) cayó alrededor de un 4% el 3 de noviembre después de dar previsiones de margen bruto para el trimestre de diciembre del 45% al 46%. Los analistas esperaban un 46,3%, y los chips de memoria son la razón principal de la diferencia.
La ironía es difícil de pasar por alto. Micron Technology (MU) acaba de reportar un margen bruto GAAP del 86,8% mientras sus ingresos trimestrales aumentaron un 379% interanual. Los fabricantes de teléfonos y PC como Apple están al otro lado de esa transacción.
Luego está Siri. Alphabet (GOOGL) suministra los modelos Gemini detrás del asistente renovado de Apple, y Apple dice que la escalada de la IA de Siri también añade costes este trimestre.
Un trimestre récord con una pega
Los ingresos aumentaron un 12% hasta $114.5 mil millones en el trimestre de septiembre, mientras que las EPS diluidas subieron un 14% hasta $2.10. Ambos fueron récords para el trimestre de septiembre, y Servicios alcanzó un máximo histórico de $31.6 mil millones.
La pega está en los detalles:
- Las devoluciones de aranceles añadieron aproximadamente 1 punto al margen bruto del 47,9%.
- Esas devoluciones también añadieron $0.05 a las EPS.
- Las obligaciones de compra de fabricación aumentaron $33 mil millones hasta $89.7 mil millones mientras Apple aseguraba el suministro.
Si se excluyen las devoluciones, la tendencia parece menos favorable...
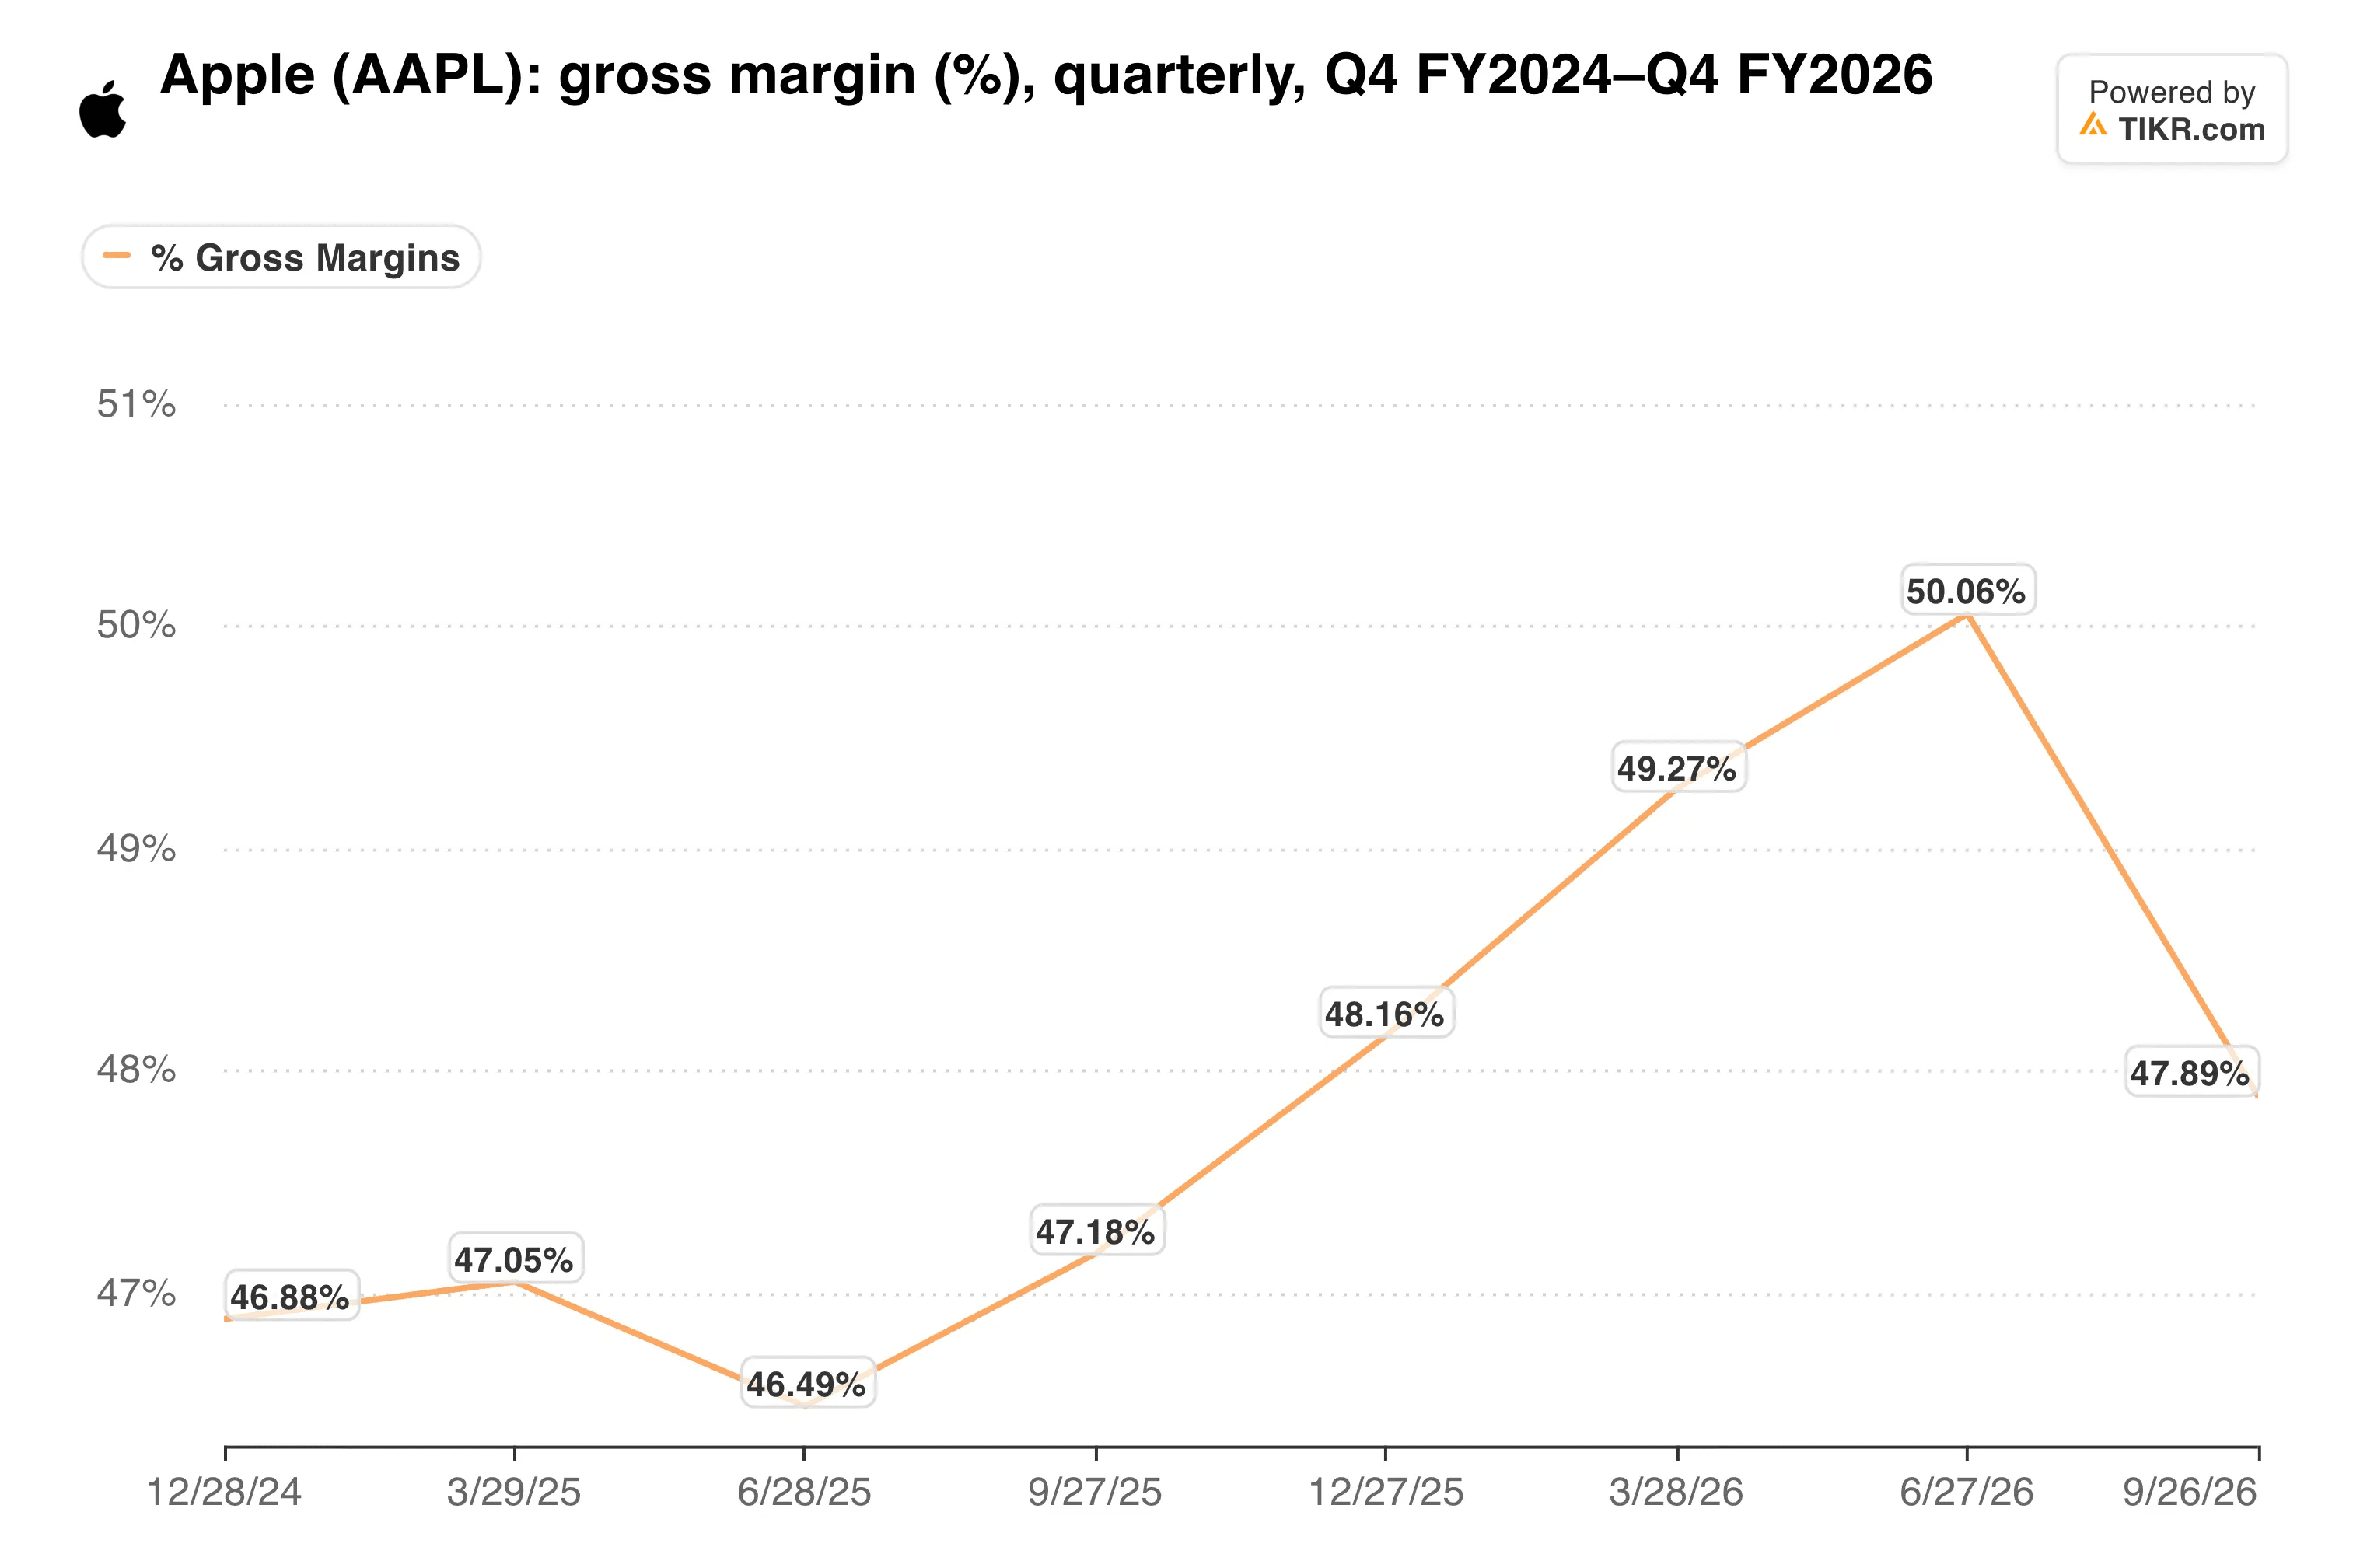
El margen subyacente estaba más cerca del 47%, por lo que el rango de diciembre se sitúa entre uno y dos puntos por debajo de él.
"Lo que estamos viendo con los precios de la memoria en este momento es sin precedentes", dijo Ternus en su primera llamada como CEO. También espera que los precios de la memoria sigan subiendo después de diciembre.
La demanda todavía está haciendo su parte
La línea superior le da a Apple margen para absorber parte de esto. Los ingresos del iPhone aumentaron un 17,5% hasta $57.6 mil millones, y el iPhone Duo solo se lanzó después de que cerrara el trimestre.
Los ingresos de Mac crecieron un 23,7% hasta $10.8 mil millones. Gran China subió un 21% hasta $17.5 mil millones.
Entonces, ¿de dónde viene realmente el crecimiento?
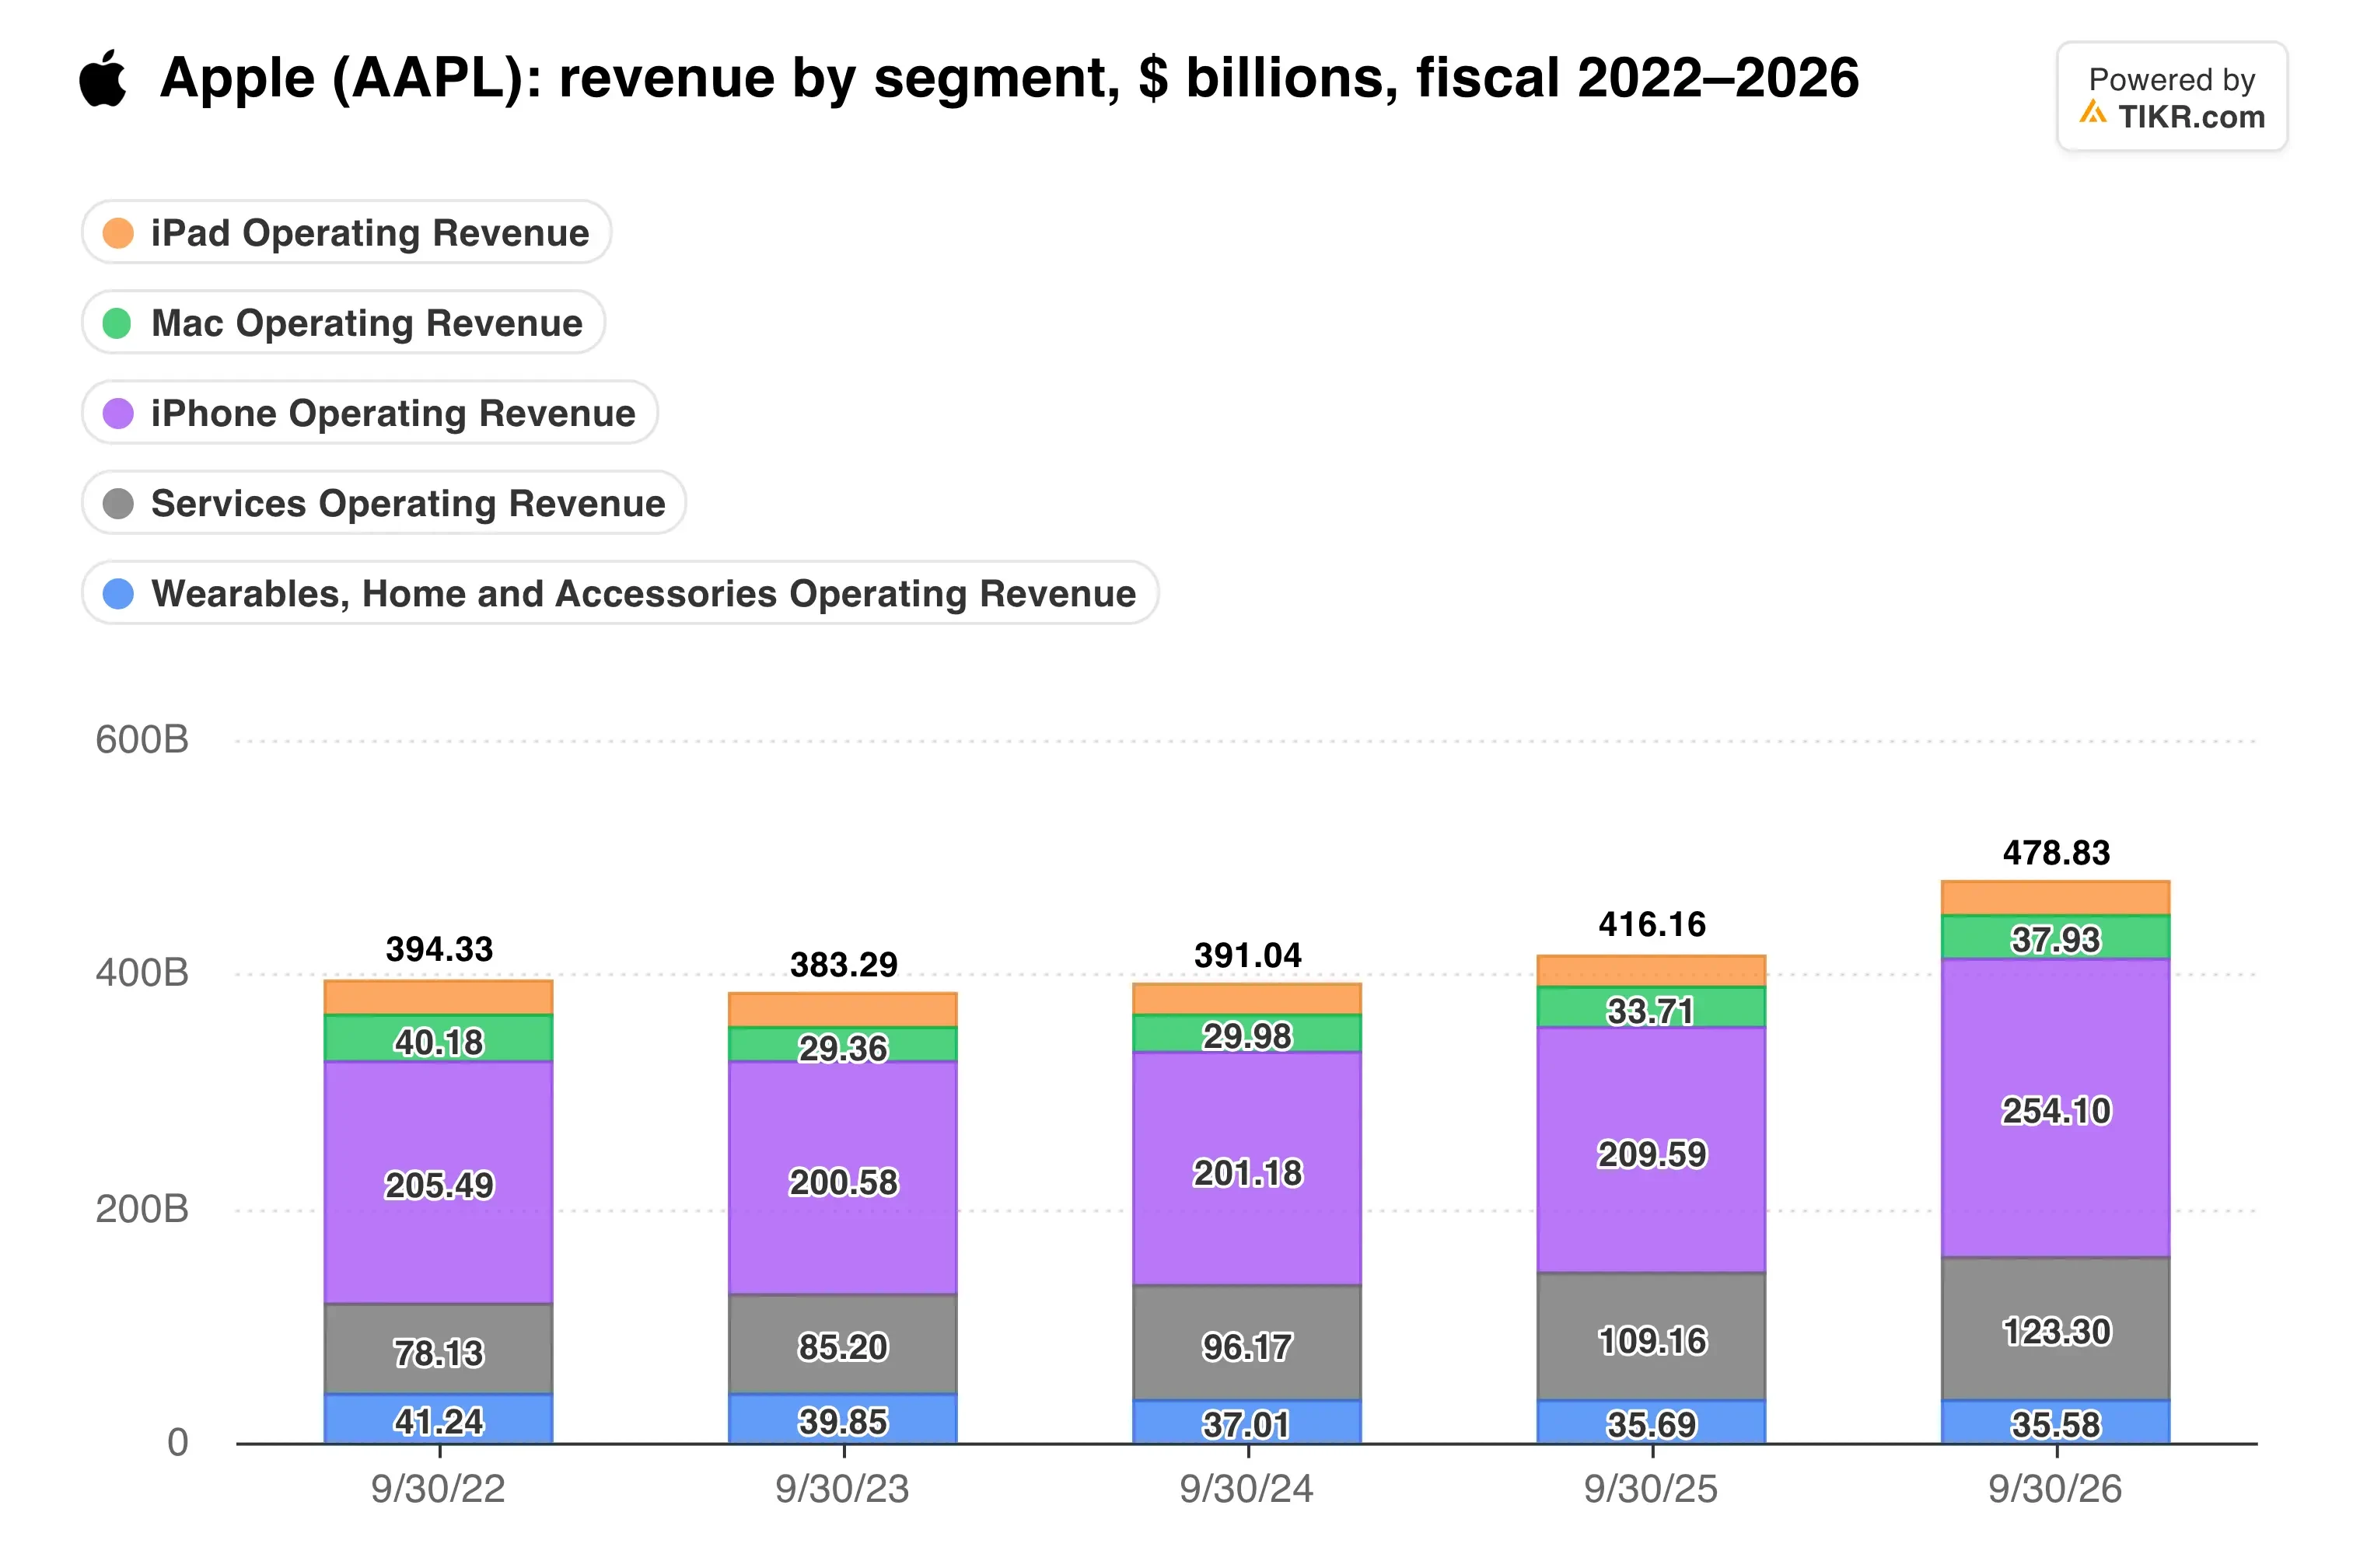
El iPhone aportó $254.1 mil millones de los $478.8 mil millones de ingresos del ejercicio fiscal 2026, un aumento del 21,2% para el año. Esa concentración ayuda ahora, pero también vincula los márgenes más estrechamente al contenido de memoria por teléfono.
El suministro sigue siendo el cuello de botella. Algunos pedidos en línea del iPhone Duo tenían fecha de entrega a finales de enero, informó Bloomberg. Aun así, Apple dio previsiones de ingresos para el trimestre de diciembre de un aumento del 7% al 10% y espera su mejor trimestre de la historia.
Servicios merece una mirada más cercana. Apple dio previsiones de crecimiento del 8% al 9% allí, por debajo del 9,8% que acaba de reportar.
TIKR sigue a 44 analistas sobre Apple. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Apple, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Apple
Un precio premium para una presión
El golpe al margen llega a una acción valorada por su seguridad. La moderación de Apple en el gasto en IA la convirtió en un refugio, y las acciones habían ganado más de una quinta parte este año antes del informe, señaló Reuters.
Esa moderación se muestra en el flujo de caja. El gasto de capital (capex) cayó a $9.0 mil millones en el ejercicio fiscal 2026 desde $12.7 mil millones, mientras que el flujo de caja libre aumentó un 37,8% hasta $136.1 mil millones. Micron, en contraste, gastó $27.4 mil millones en capex en su ejercicio fiscal 2026, el triple del desembolso de Apple.
Sin embargo, los inversores pagan un precio elevado por ese perfil.
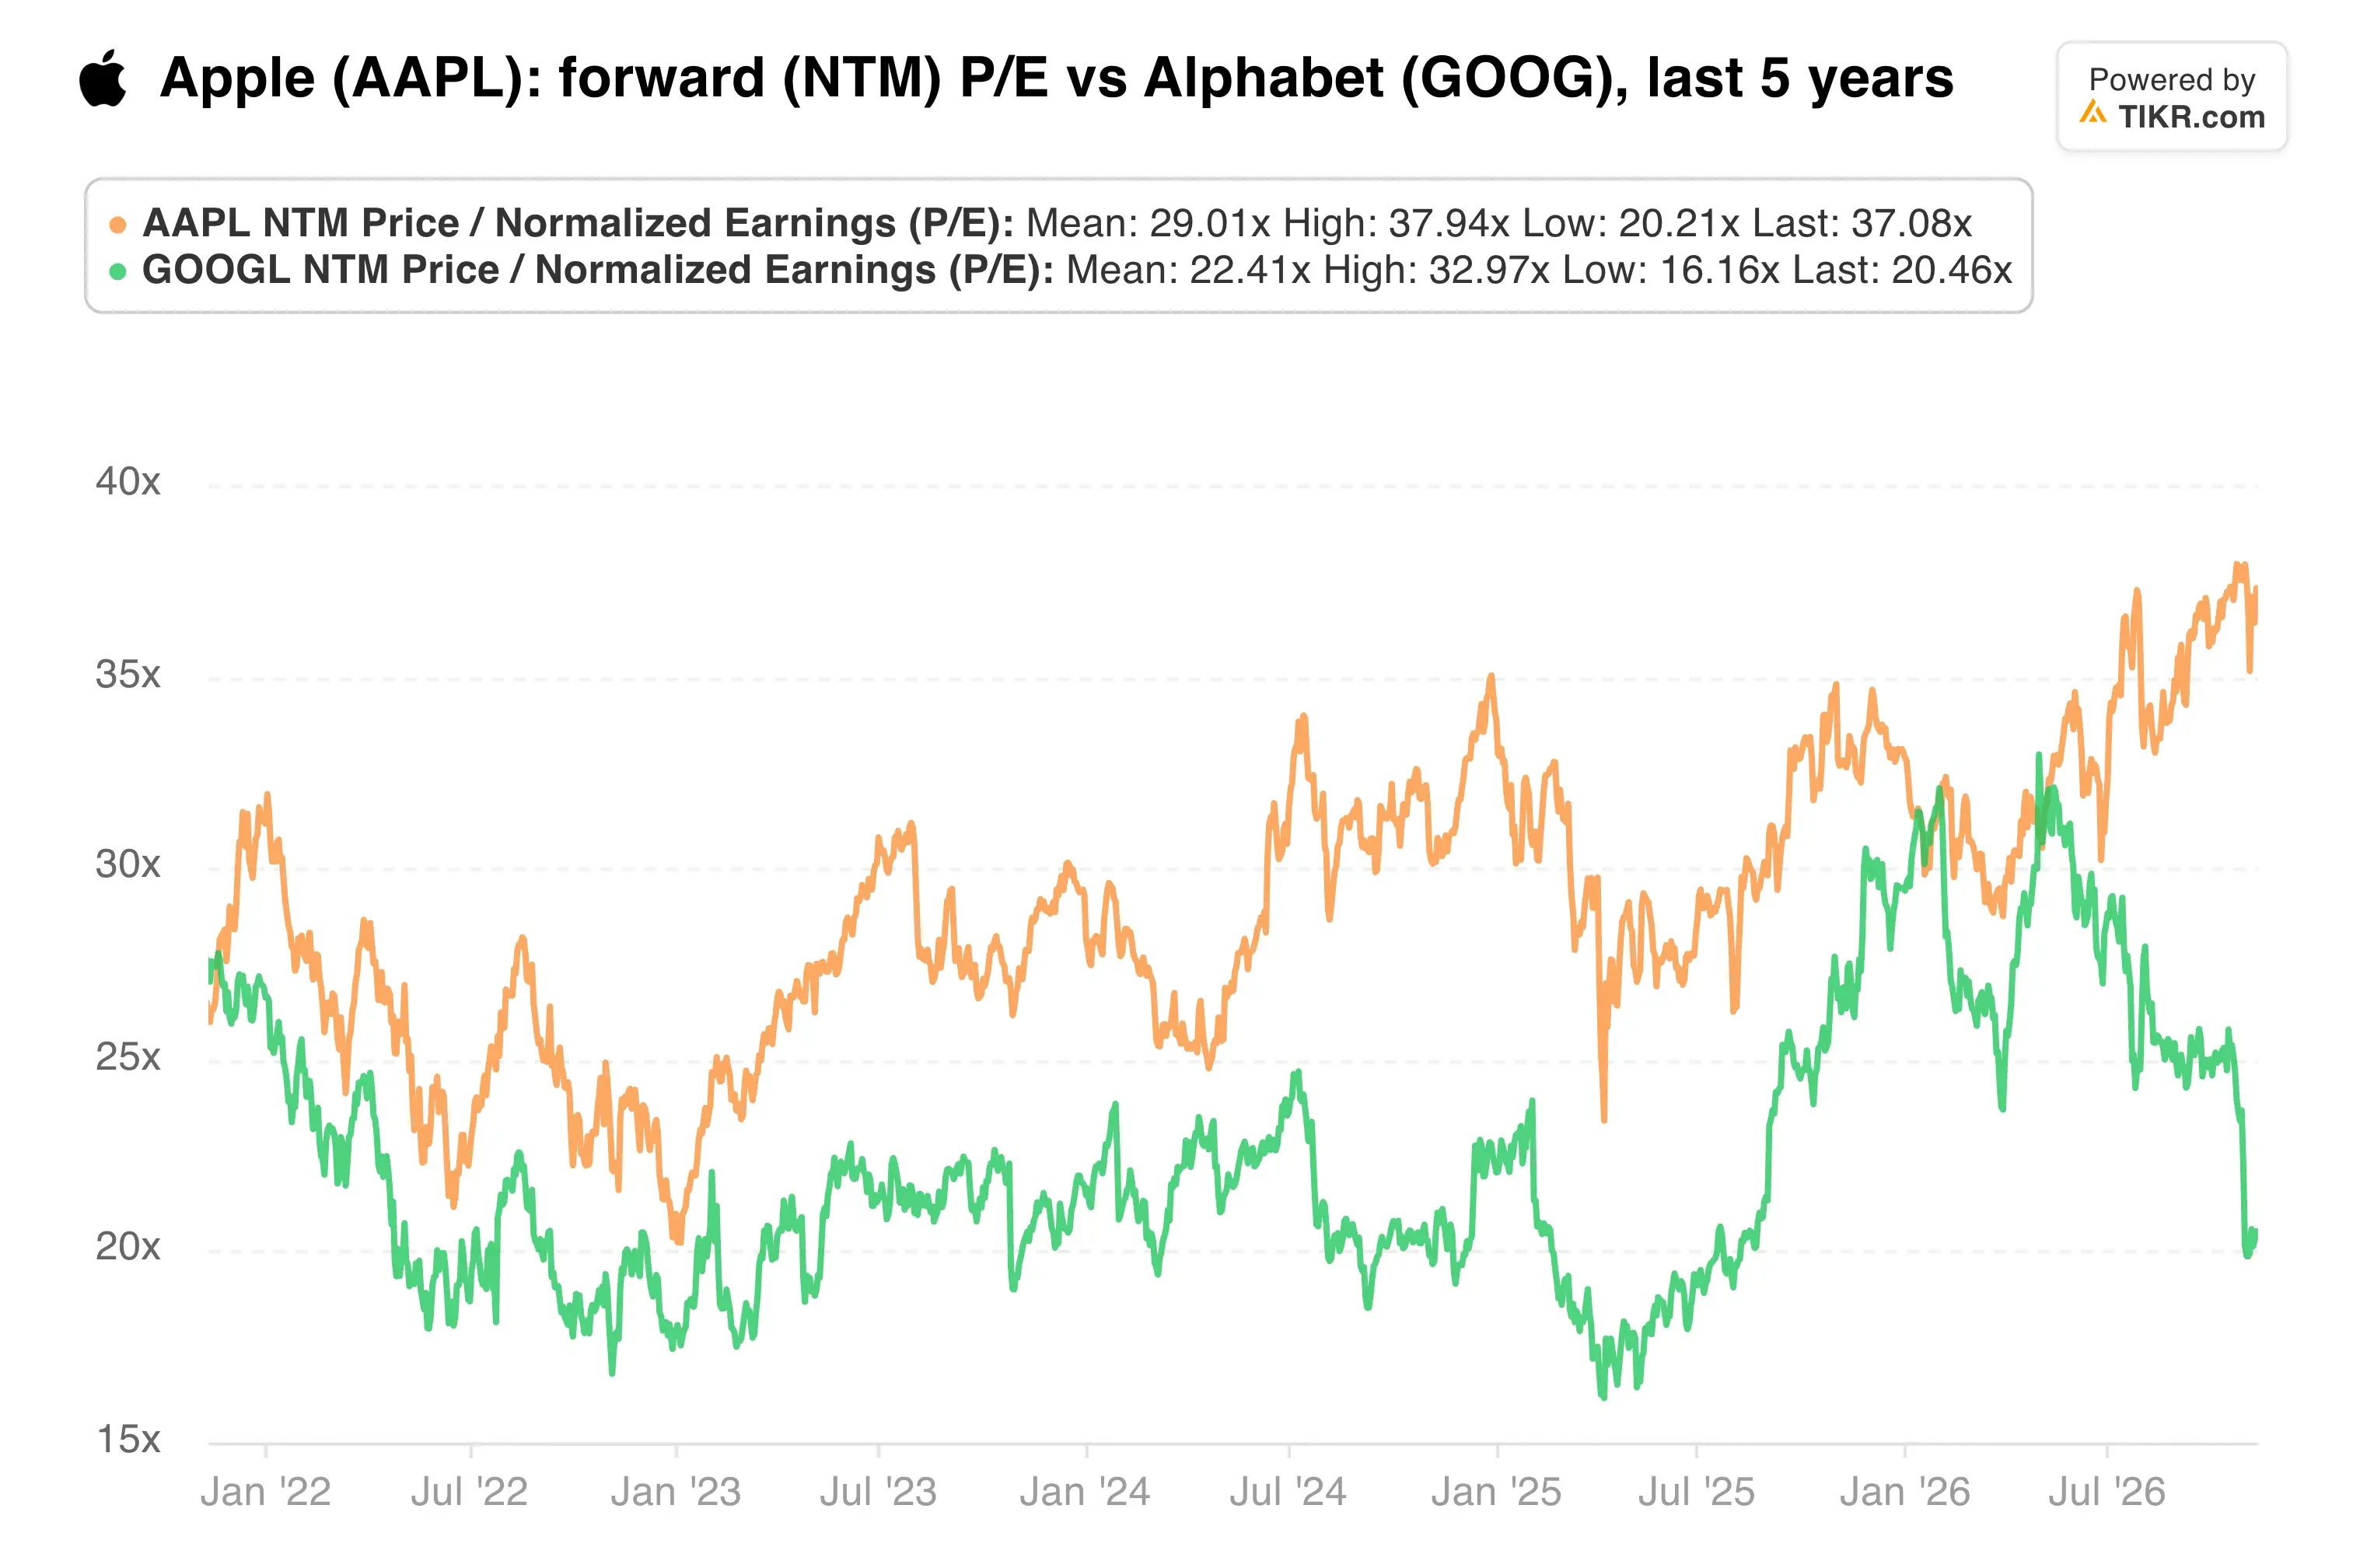
El múltiplo forward de Apple se sitúa muy por encima del de Alphabet, y esa prima asume un crecimiento estable de las ganancias. Sin embargo, esta guía implica que el beneficio bruto crece más lentamente que los ingresos.
Los aumentos de precios son la palanca obvia, pero conllevan riesgo. Los comentarios de Ternus implican que "los productos de Apple van a volverse aún más caros", dijo Dan Coatsworth de AJ Bell.
Mi opinión: la historia de demanda de Apple parece tan sólida como lo ha sido en años, y los ingresos récord de las fiestas parecen probables. Aun así, un múltiplo premium necesita crecimiento de las ganancias, y la memoria lo está gravando silenciosamente. Yo esperaría una prueba de que los precios pueden compensar los costes antes de pagar tanto.
El informe del trimestre de diciembre, previsto para finales de enero, es la próxima prueba. Mostrará si el margen bruto se mantuvo dentro del rango del 45% al 46% y con qué rapidez se está recuperando el suministro del iPhone Duo.
Entonces, ¿cuál es el valor real de la acción de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Apple. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer, y feliz inversión!