Puntos Clave
- Apple (AAPL) reportará los resultados de su trimestre de septiembre después del cierre del lunes 2 de noviembre. Su acción cotiza a 38 veces las ganancias futuras, en la parte superior de su rango de cinco años.
- Los inversores están pagando ese precio por el flujo de caja libre de Apple. Alphabet (GOOGL) tuvo su peor día histórico el 29 de octubre tras reportar un flujo de caja libre negativo, mientras que Apple cerró en un récord.
- Sin los reembolsos arancelarios, el margen bruto de Apple cayó del 49,3% en el trimestre de marzo al 48,1% en junio, y su pronóstico para septiembre implica un 46,5% a medida que suben los costes de memoria.
- El pronóstico de margen bruto para el trimestre de diciembre es la cifra a vigilar, porque Apple espera menos ayuda de su inventario de memoria después de septiembre.
Apple reportará los resultados de su trimestre de septiembre después del cierre del lunes 2 de noviembre, y el mercado la está valorando como la máquina de efectivo de las grandes tecnológicas. La acción cerró en un récord de $348,91 el jueves.
El efectivo es cómo los inversores están juzgando a todo el grupo esta temporada de resultados. El flujo de caja libre de Alphabet fue negativo en $9.100 millones en su tercer trimestre, ya que su gasto en IA superó su caja operativa. Con el crecimiento de la búsqueda también desacelerándose, su acción cayó un 13% el jueves, su peor día como empresa pública. Apple subió un 1,5% el mismo día.
En un especial de resultados de Bloomberg sobre el trimestre de Alphabet, Ed Ludlow de Bloomberg lo expresó de manera simple: "Los mejores intérpretes son los que generan efectivo. NVIDIA, Apple. Los peores intérpretes en el mercado de valores son aquellos con flujo de caja libre negativo".
Apple está en el lado correcto de esa división. Pero a este precio, no puede permitirse que los costes de memoria mermen el efectivo.
TIKR Sigue a 43 Analistas de Apple. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Apple, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Apple
Los Inversores Están Pagando por Ese Efectivo
Mantenerse al margen de la carrera de gasto de capital en IA ha llevado a Apple a su valoración más alta en la historia de la empresa, a casi 11 veces las ventas. En términos de ganancias, cotiza a 38 veces las futuras, en la parte superior de su rango de cinco años y muy por encima de su promedio de 29 veces en ese período:

P/E NTM de la acción AAPL: 5 Años (TIKR)
El precio objetivo promedio de Wall Street de $328 se sitúa aproximadamente un 6% por debajo del cierre del jueves.
El efectivo detrás de ese múltiplo es real. El flujo de caja libre de Apple fue de $31.900 millones en el trimestre de junio, frente a $24.400 millones un año antes, y no ha caído por debajo de $20.000 millones desde el trimestre de septiembre de 2023:
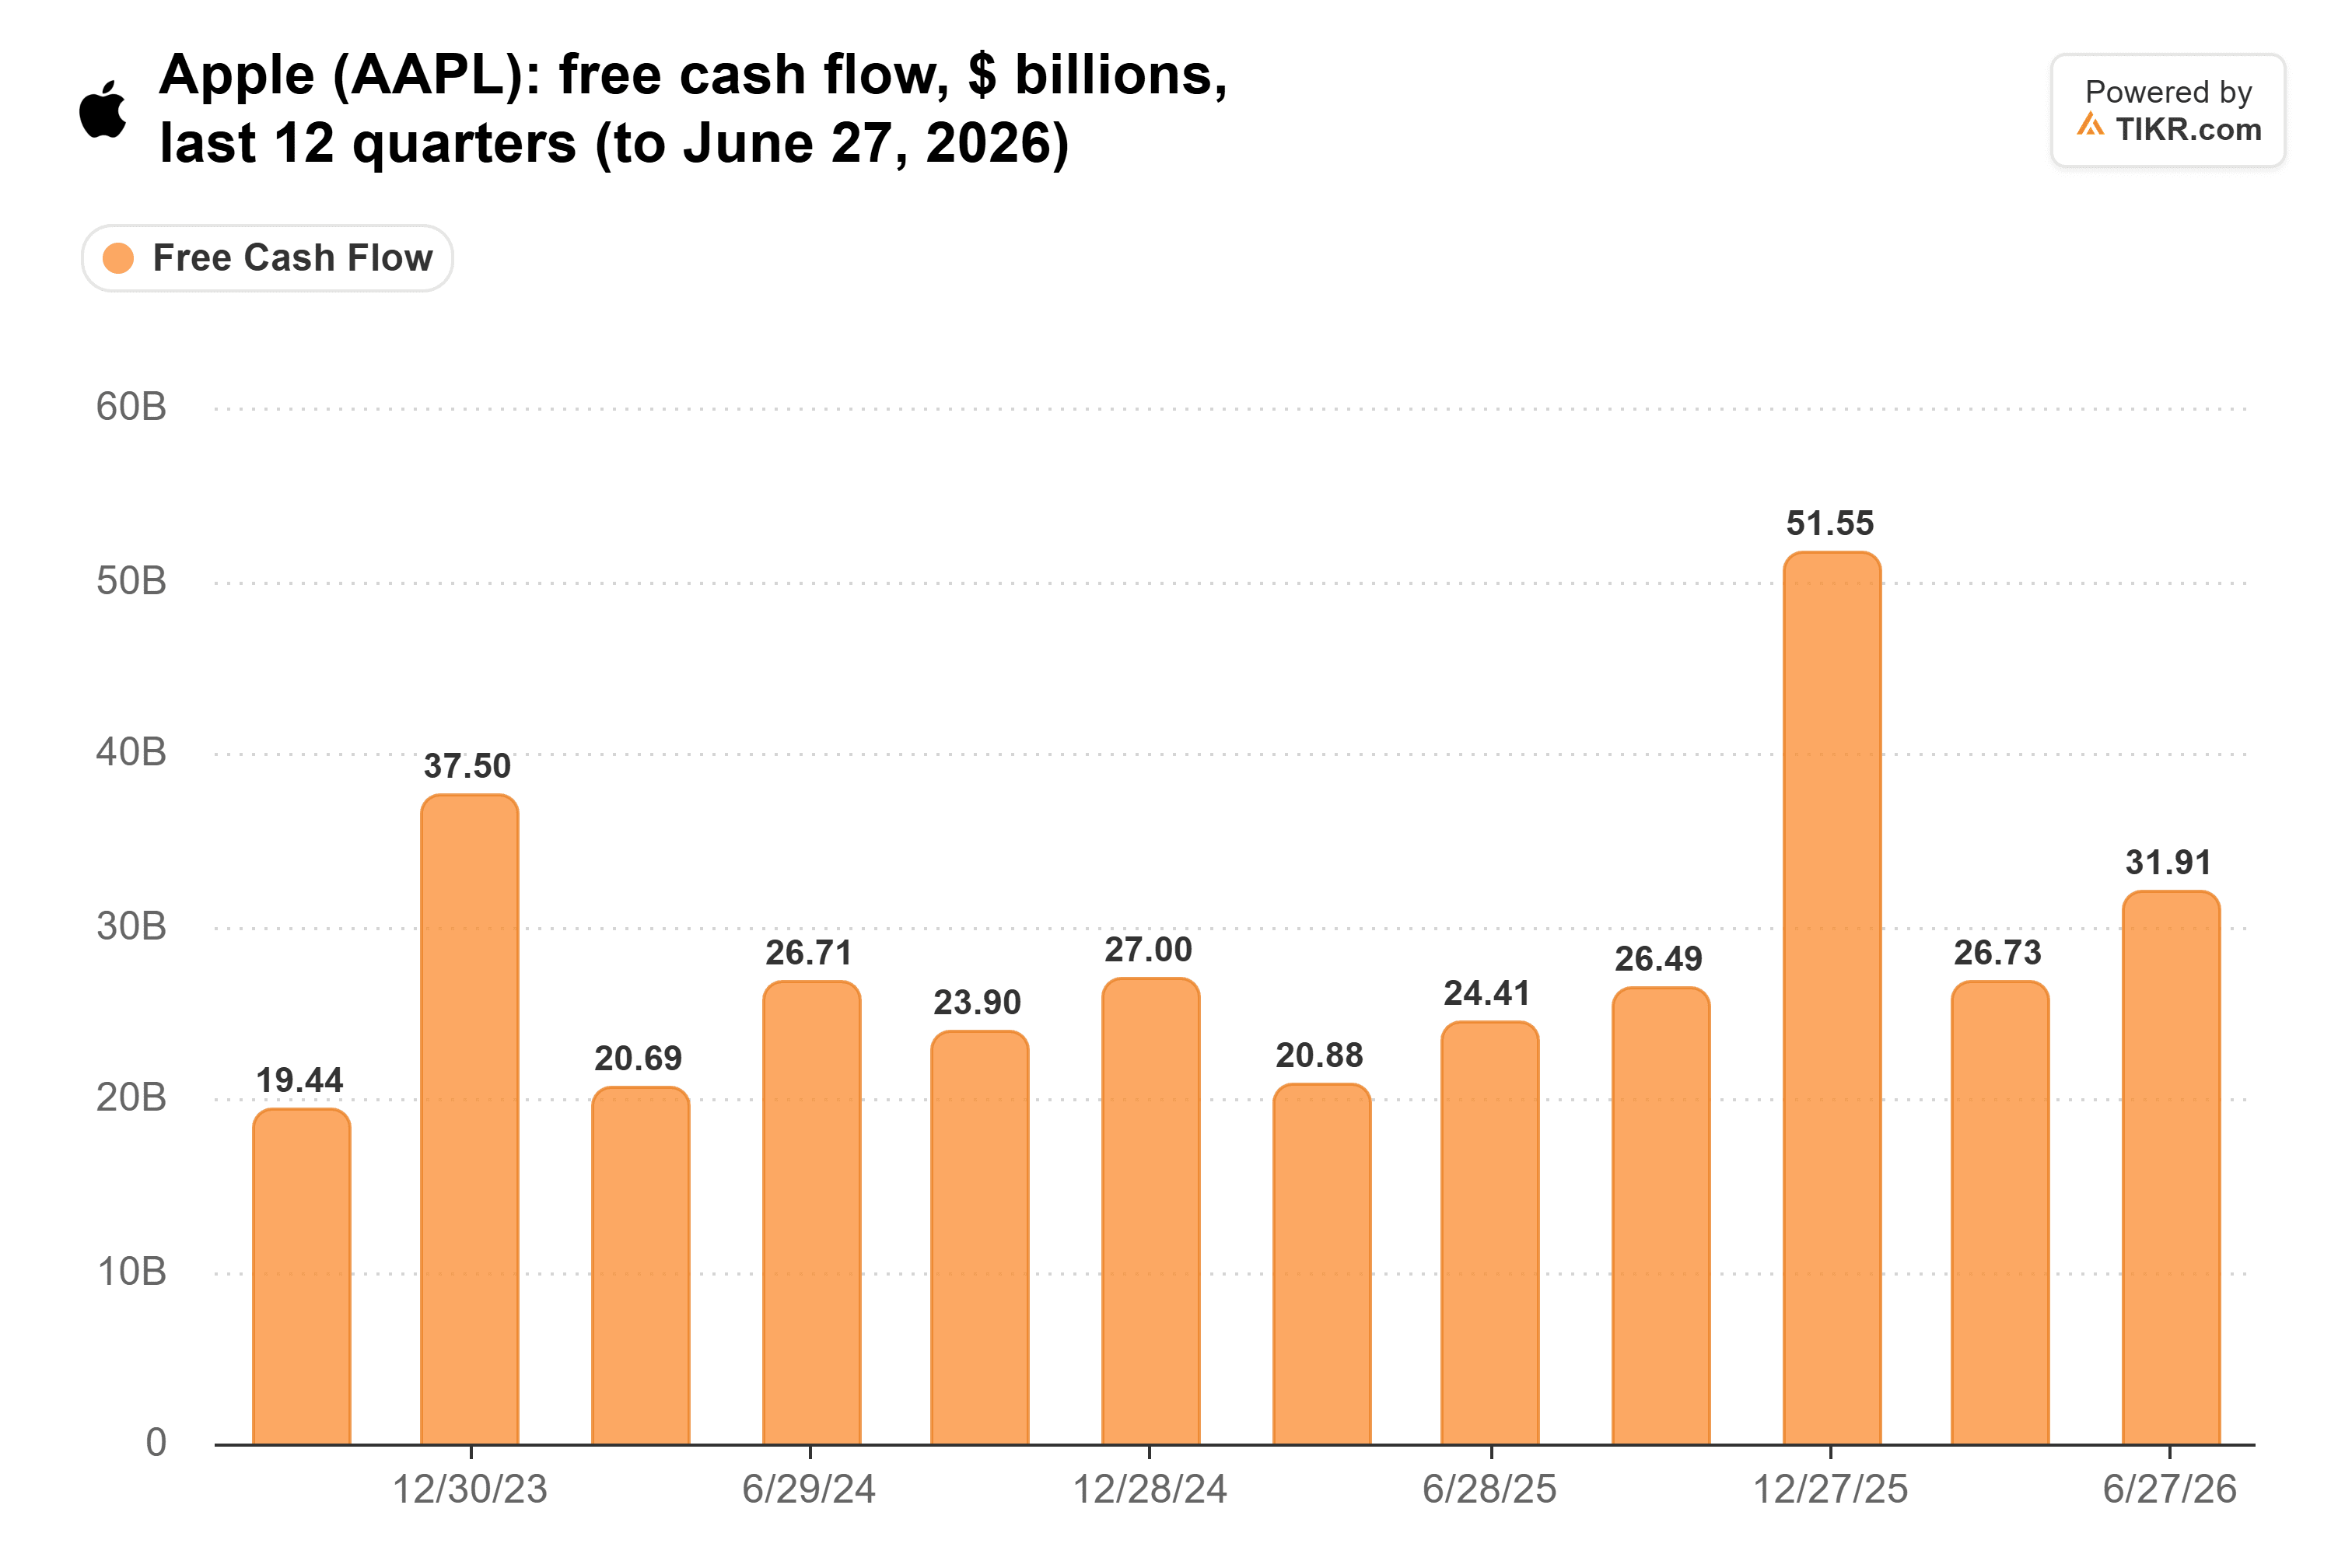
Flujo de Caja Libre de AAPL: Trimestral, Sept. 2023-Junio 2026 (TIKR)
Sin embargo, parte de la ganancia de este año es por cuestiones de calendario. En los nueve meses hasta junio, Apple pagó mucho menos de lo que debía a sus proveedores que un año antes, y pagó $10.700 millones menos en impuestos en efectivo. Eso hace que los $26.500 millones que generó en el trimestre de septiembre del año pasado sean la referencia más limpia para este.
La Memoria Ya Está Afectando
Los costes de memoria son la mayor amenaza para ese efectivo, y afectan primero al margen bruto. En la conferencia de resultados de julio de Apple, Tim Cook, entonces su CEO, calificó los precios de la memoria como "una inundación de 100 años".
El margen bruto reportado de Apple aún no lo muestra. Subió al 50,1% en el trimestre de junio, desde el 46,5% de un año antes:
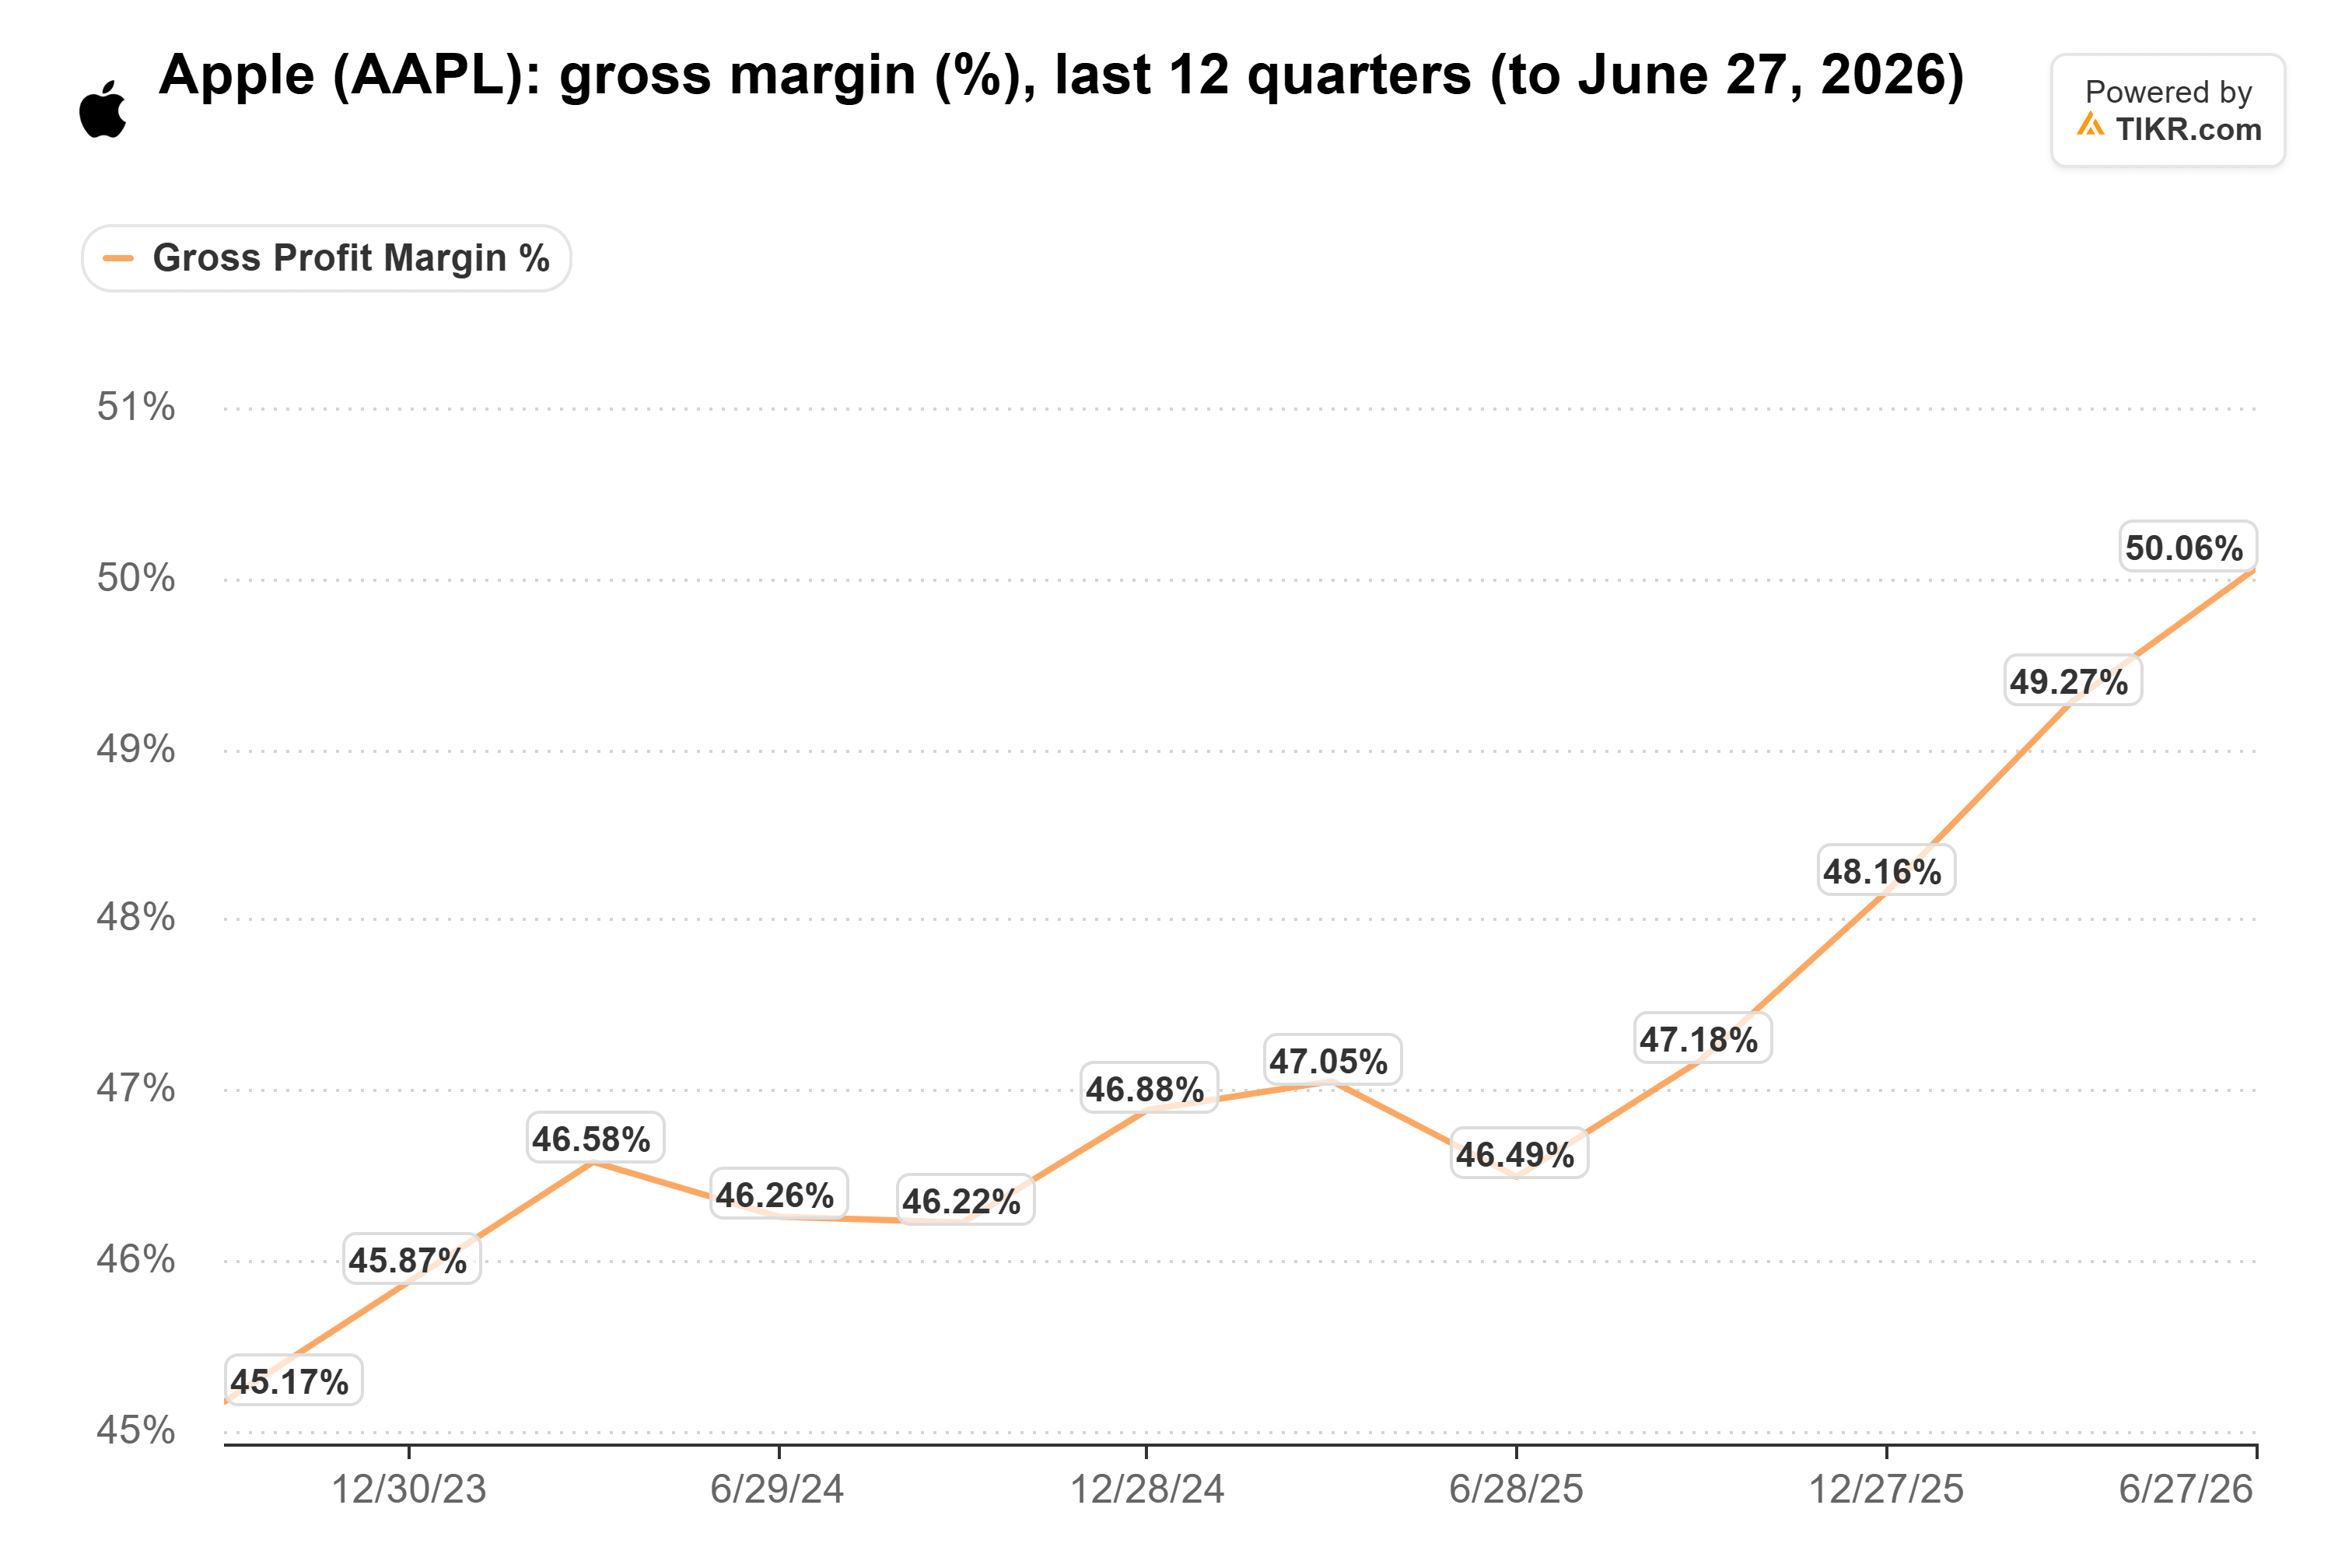
Margen Bruto de AAPL: Trimestral, Sept. 2023-Junio 2026 (TIKR)
Pero ese 50,1% incluye aproximadamente 2 puntos de reembolsos arancelarios. Sin ellos, el margen bruto cayó del 49,3% en el trimestre de marzo al 48,1% en junio. El pronóstico para septiembre del 47%-48% incluye aproximadamente un punto de reembolsos, por lo que implica un 46,5% sin ellos. El CFO Kevan Parekh dijo que la memoria representó más del 100% de cada caída.
Los costes crecientes también se están reflejando en los precios de Apple. Cook dijo en julio que Apple los había subido "a regañadientes". En TBPN, el coanfitrión John Coogan dijo: "ya no estamos en esa era debido a la escasez de memoria y al aumento del precio de los componentes".
El Pronóstico de Diciembre es el Más Importante
El trimestre de septiembre puede no mover mucho la acción, porque Apple se abasteció antes del pico de precios. Su inventario de componentes aumentó a $7.600 millones el 27 de junio, desde $2.100 millones al final del año fiscal 2025, y ese stock mantuvo bajos los costes de memoria. Cook dijo en julio que el beneficio disminuiría más allá del trimestre de septiembre, y que Apple esperaba pagar aún más por la memoria en septiembre.
Así que la cifra a vigilar es el pronóstico de margen bruto para el trimestre de diciembre. Los trimestres de diciembre suelen recibir un impulso de los nuevos lanzamientos y el mayor volumen. Un pronóstico en o por encima del 46,5% antes de los reembolsos mostraría que Apple mantiene su margen a pesar de los costes de memoria, con ayuda de la mezcla de productos y las partes no relacionadas con la memoria más baratas. Un pronóstico por debajo de eso pondría en riesgo el pronóstico de margen bruto de los analistas del 47,4% para el año fiscal 2027, y ese pronóstico ya está por debajo del 48,6% para el año fiscal 2026.
También será la primera conferencia de John Ternus como CEO, y los inversores querrán escuchar cómo se está vendiendo el iPhone Duo desde que comenzó a enviarse el 23 de octubre. Vender más teléfonos aumenta los ingresos, pero no ayuda al margen si cada teléfono cuesta más fabricar.
La máquina de efectivo de Apple sigue funcionando, pero a 38 veces, la acción está valorada como si los costes de memoria pasaran sin dejar huella. Un pronóstico para diciembre por debajo del 46,5% sería la señal más clara de que no lo harán, y esperaría que el múltiplo bajara si eso sucede.
Por otro lado, si los precios de la memoria se enfrían antes de lo que la dirección espera, la presión podría aliviarse en uno o dos trimestres. El primer lugar donde se mostraría eso es en el pronóstico del 2 de noviembre.
Entonces, ¿cuál es el valor real de la acción de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Apple. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!