Conclusiones Clave
- La acción de Advanced Micro Devices (AMD) cayó aproximadamente un 11% entre el 30 de octubre y el 6 de noviembre, cerrando cerca de $449, mientras que las valoraciones del sector de los semiconductores se vieron presionadas.
- Intel (INTC) advirtió que la debilidad del mercado de PC podría extenderse hasta 2027, mientras que los ingresos del centro de datos de AMD en el tercer trimestre se dispararon un 97% hasta los $8.500 millones.
- AMD espera aproximadamente $17.000 millones en ingresos para el cuarto trimestre, pero su valoración premium deja un margen limitado para un crecimiento de beneficios más débil.
¿Qué Ocurrió?
La acción de Advanced Micro Devices (AMD) cayó aproximadamente un 11% entre el 30 de octubre y el 6 de noviembre, cerrando cerca de $449, mientras los inversores sopesaban la debilidad de la demanda de PC frente al crecimiento acelerado de la infraestructura de IA de AMD.
El informe de resultados del 29 de octubre de Intel añadió preocupaciones sobre la demanda de semiconductores, con una previsión de ingresos para el cuarto trimestre de entre $15.000 y $16.000 millones y una advertencia de que la debilidad del mercado de PC podría continuar hasta 2027.
El CFO de Intel, David Zinsner, declaró: "prevemos que la desaceleración del mercado de PC continuará al menos durante la primera mitad del próximo año", destacando la incertidumbre persistente en los mercados de computación de consumo.
Sin embargo, el informe de resultados del 3 de noviembre de AMD presentó una imagen más sólida de la demanda de semiconductores.
La empresa reportó ingresos del tercer trimestre de $13.400 millones, un aumento del 45% interanual, mientras que las ganancias ajustadas por acción subieron un 74% hasta $2,09.
Los ingresos del centro de datos se dispararon un 97% hasta $8.500 millones, impulsados por la fuerte demanda de las GPU AMD Instinct y los procesadores para servidores EPYC.
AMD también proyectó aproximadamente $17.000 millones en ingresos para el cuarto trimestre, lo que representa un crecimiento anual del 66% en el punto medio.
A pesar de estos resultados, las acciones se mantuvieron volátiles, cayendo un 17% el 5 de noviembre antes de recuperarse un 11% el 6 de noviembre, mientras los inversores reevaluaban las valoraciones del sector de los semiconductores.
La Advertencia de Intel Sobre los PC Es un Problema Menor para AMD
La advertencia de Intel sigue siendo relevante porque AMD aún tiene una exposición significativa a los mercados de PC de consumo y empresariales.
Los ingresos del segmento de cliente de AMD en el tercer trimestre aumentaron un 7% hasta $2.900 millones, aunque su segmento más amplio de Cliente y Gaming disminuyó un 8% hasta $3.700 millones.
Sin embargo, los ingresos del centro de datos representaron aproximadamente el 64% de las ventas trimestrales de AMD, lo que hace que la infraestructura de IA sea considerablemente más importante para su crecimiento general.
Los ingresos del centro de datos e IA de Intel aumentaron un 78% hasta $7.300 millones, demostrando la continua demanda empresarial de procesadores para servidores a pesar de las condiciones más débiles del mercado de PC.
Intel también reconoció limitaciones de suministro que afectan su capacidad para satisfacer la fuerte demanda de Xeon, lo que potencialmente crea oportunidades para que AMD expanda su negocio de servidores EPYC.
Las crecientes alianzas de AMD en IA, incluidos los sistemas a escala de rack Helios instalados y en fase de pruebas en Meta, respaldan aún más sus perspectivas de crecimiento a largo plazo.
Las Perspectivas de Beneficios de AMD Respaldan un Crecimiento Continuo
Las estimaciones consensuadas del 30 de octubre de TIKR proyectaban que las ganancias normalizadas por acción de AMD aumentarían desde $7,62 en 2026 hasta $15,93 en 2027, más del doble.
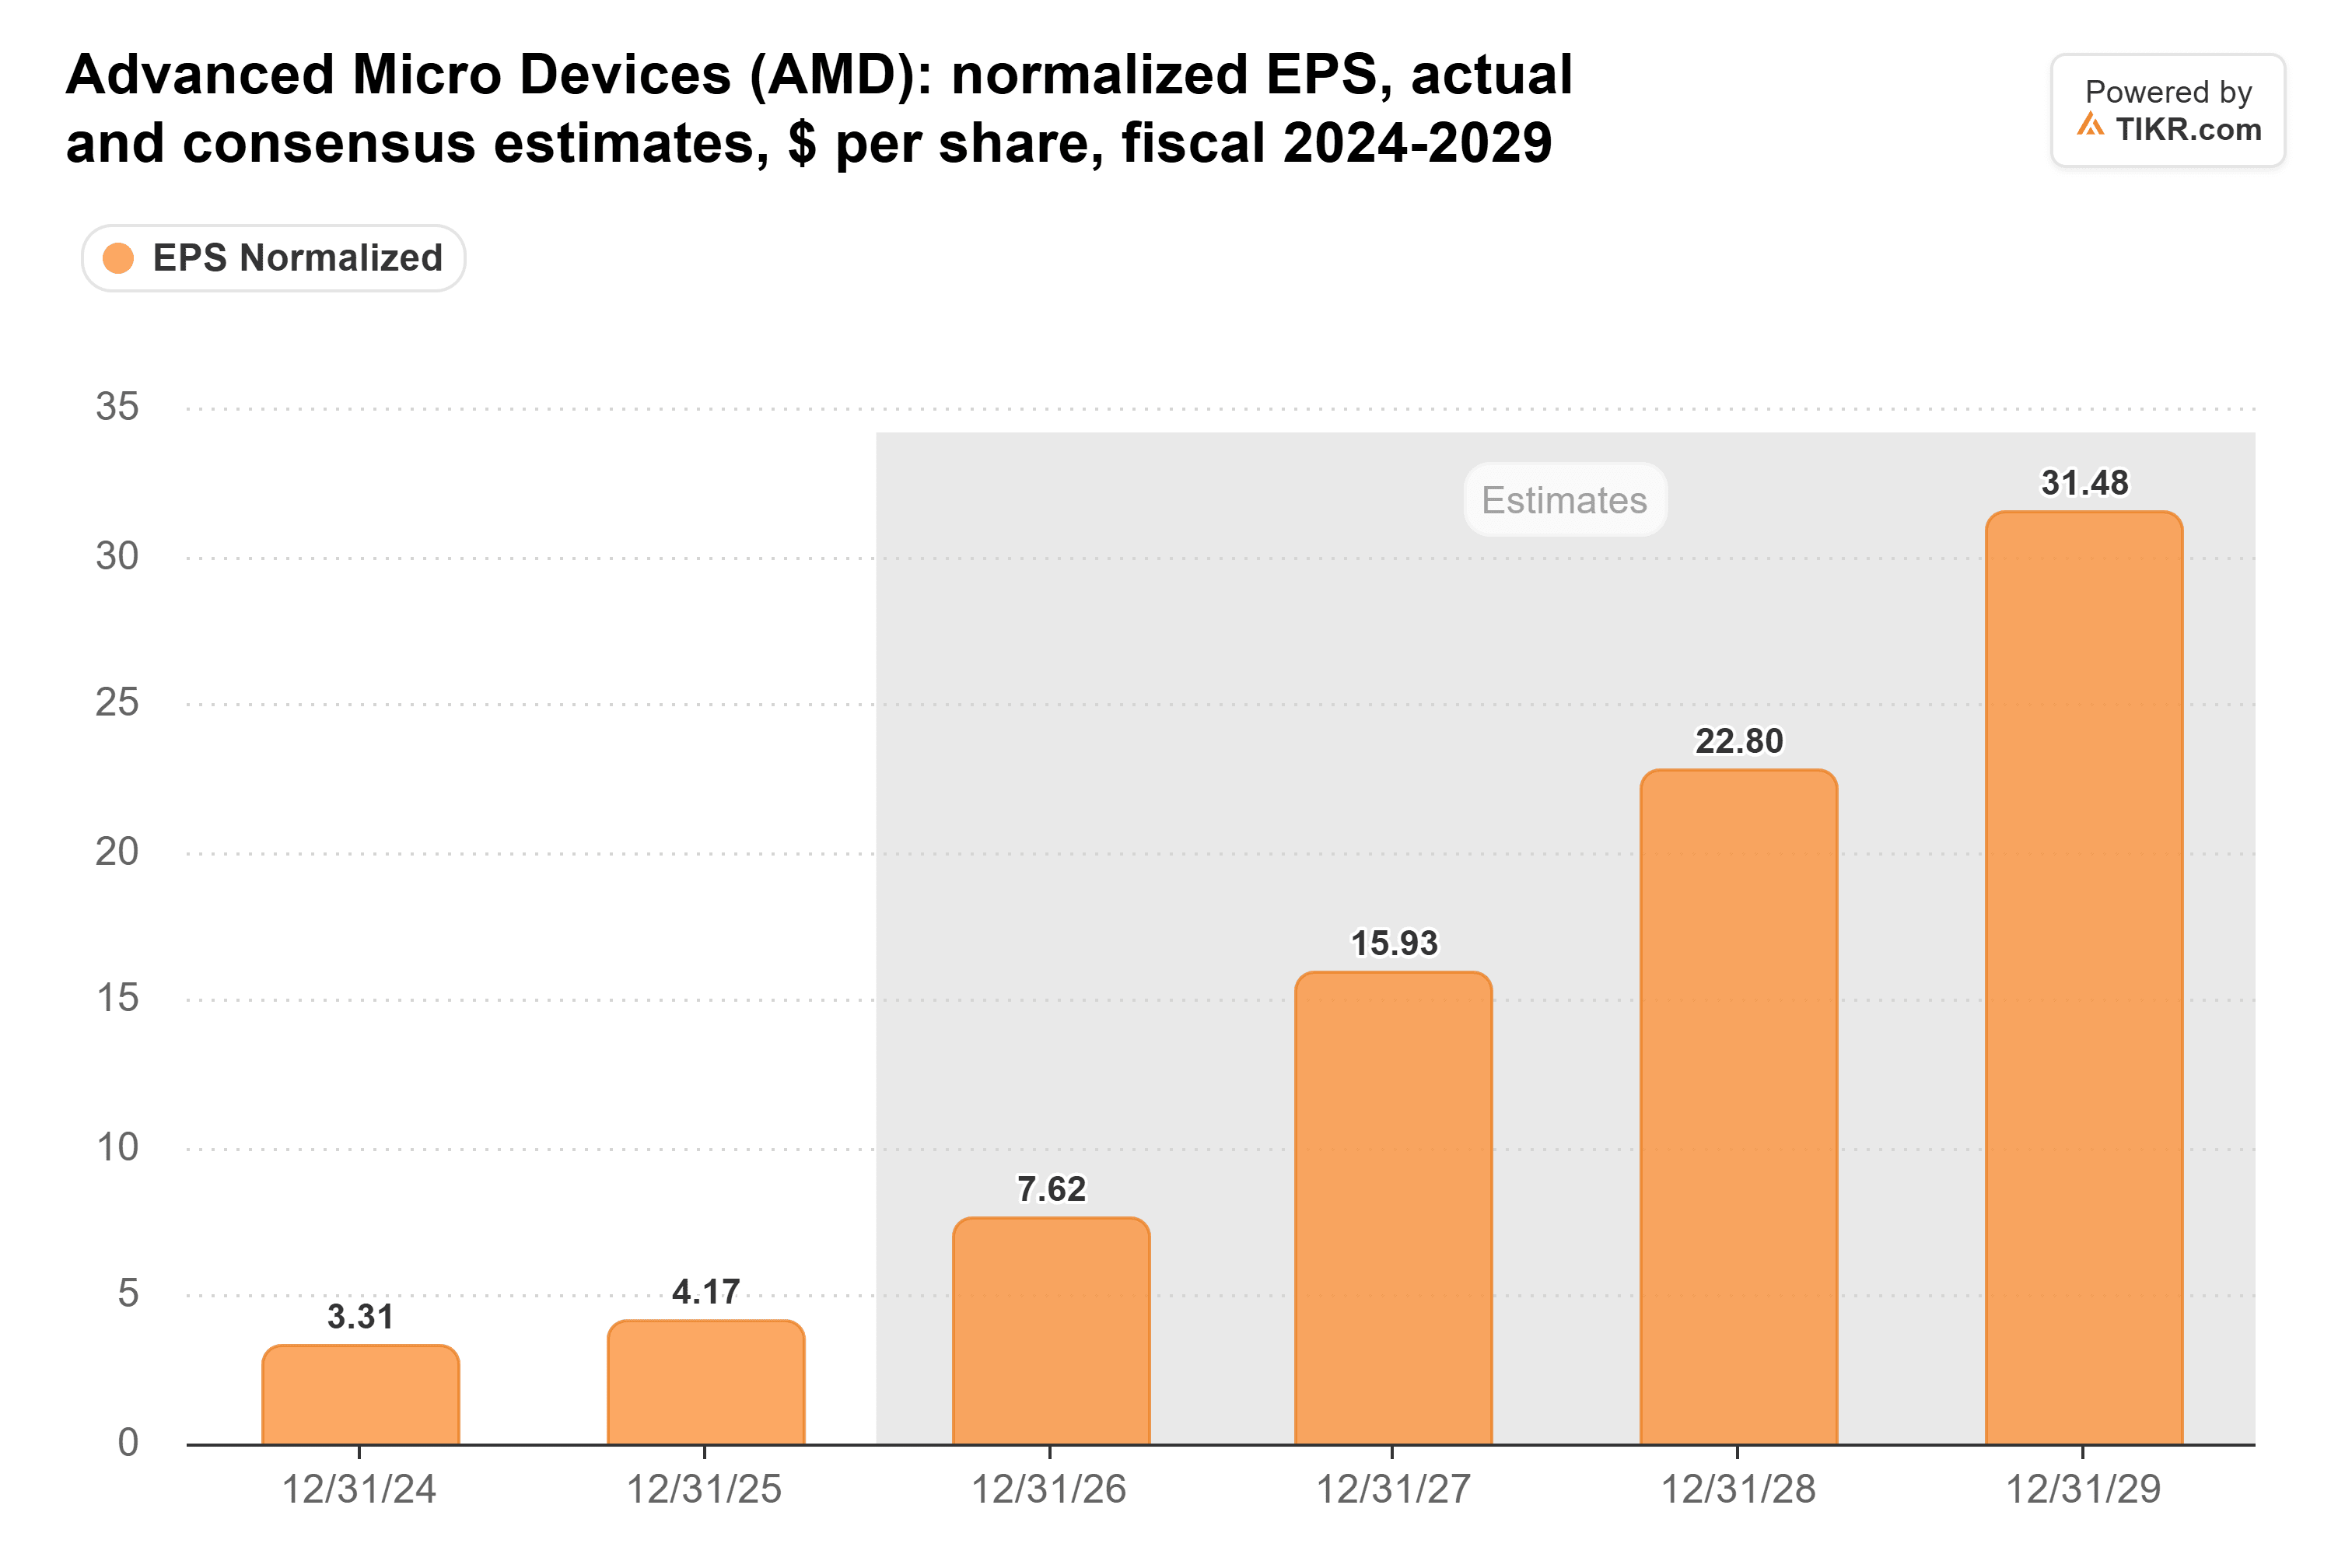
Los últimos resultados de AMD respaldan la tesis de crecimiento más amplia, con los ingresos del centro de datos casi duplicándose y los ingresos operativos no GAAP aumentando un 75% interanual.
La previsión de ingresos para el cuarto trimestre de la dirección, de aproximadamente $17.000 millones, también sugiere un impulso continuado de cara a 2027.
Sin embargo, las previsiones de beneficios del 30 de octubre son anteriores a los resultados del 3 de noviembre de AMD, y las estimaciones actualizadas pueden diferir a medida que los analistas reevalúan la demanda y la rentabilidad de los aceleradores de IA.
La mayor incógnita es si AMD puede mantener un rápido crecimiento de los ingresos mientras expande sus márgenes a medida que la producción escala y la competencia se intensifica.
¿Está la Acción de AMD Infravalorada o Sobrevalorada?
La reciente caída de AMD ha mejorado su valoración, aunque los inversores siguen pagando una prima por su crecimiento de beneficios esperado.
La acción cotizaba aproximadamente a 45 veces los beneficios futuros el 30 de octubre, en comparación con su promedio de cinco años cercano a 35x, antes de experimentar una presión de venta adicional.
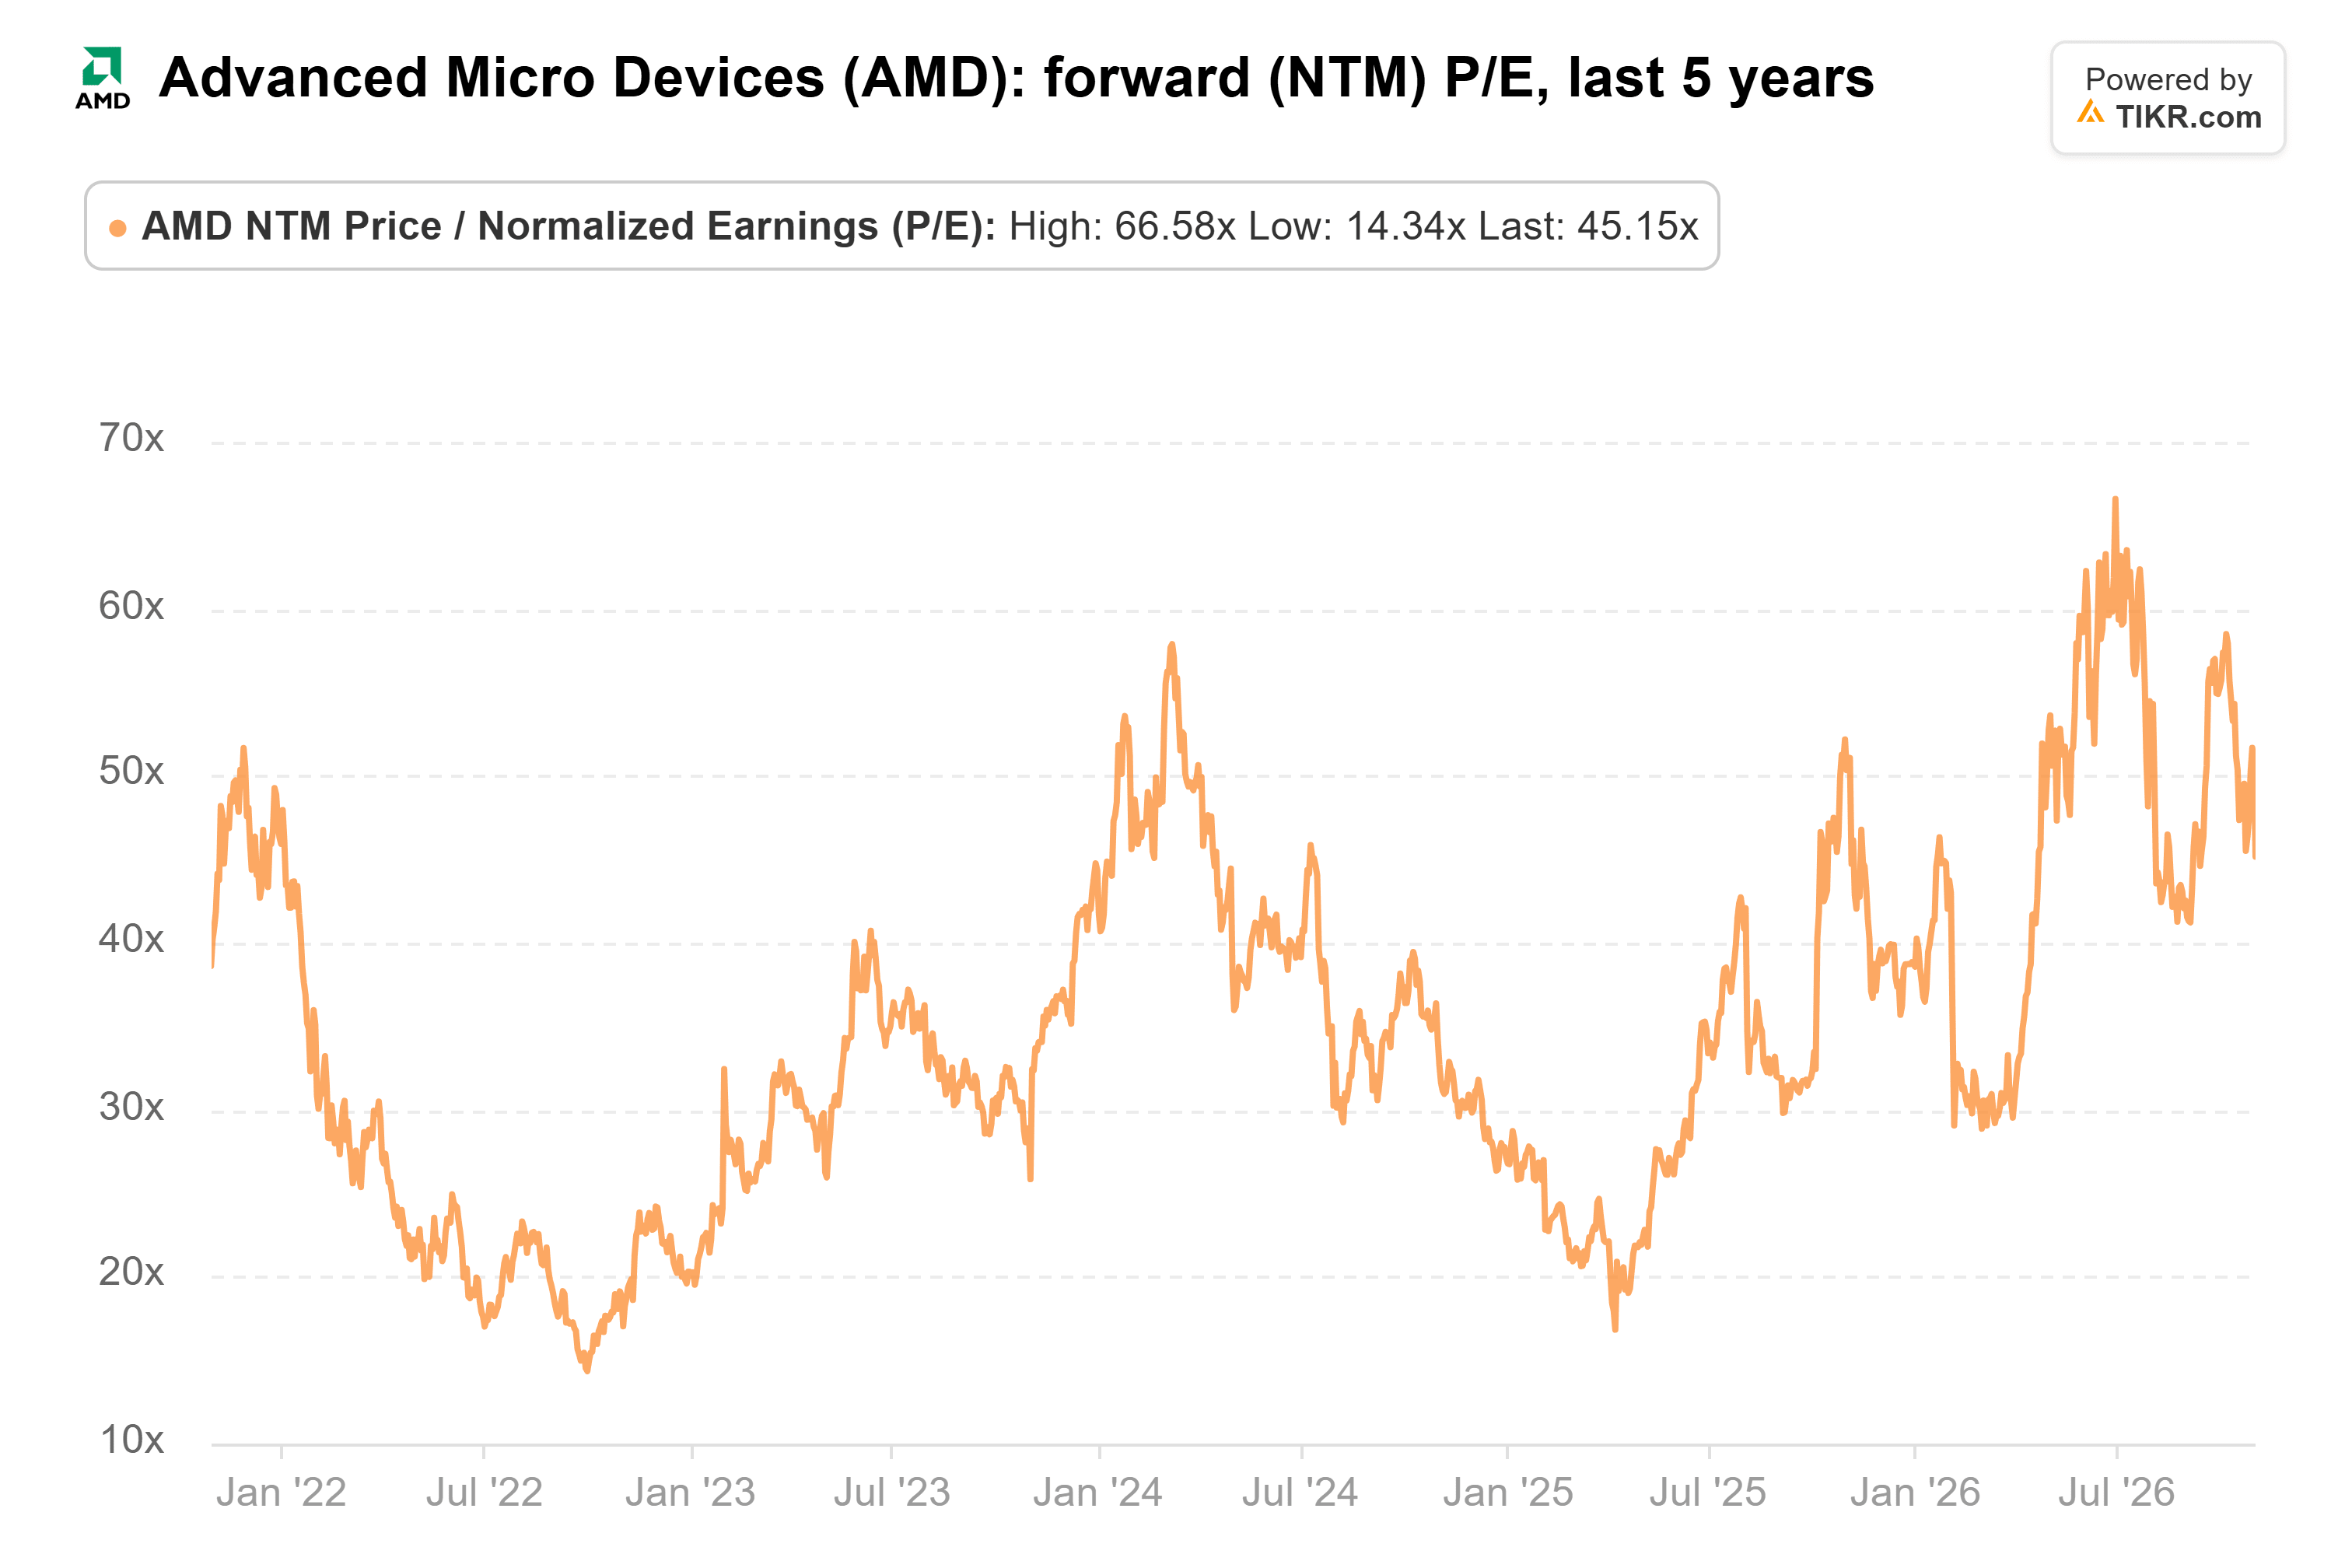
El precio objetivo promedio de los analistas del 31 de octubre de TIKR, de aproximadamente $640, implica una revalorización de alrededor del 43% desde el precio de cierre del 6 de noviembre de AMD, aunque ese objetivo es anterior al último anuncio de resultados.
Sin embargo, una demanda más débil de PC, las limitaciones de suministro y las expectativas elevadas crean riesgos significativos a la baja si AMD tiene dificultades para mantener su trayectoria de crecimiento.
AMD parece estar valorada de manera justa en el mejor de los casos en relación con su múltiplo histórico de beneficios. Si bien la aceleración de la demanda de IA y las ganancias de cuota de mercado en servidores respaldan sus perspectivas de crecimiento a largo plazo, la valoración premium de la acción deja un margen limitado para beneficios o márgenes decepcionantes.
Entonces, ¿cuál es el valor real de la acción de AMD?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer AMD. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!