Puntos Clave
- Shopify cayó hasta un 17% hoy después de que su GMV del tercer trimestre quedara justo por debajo de lo que esperaban los analistas, y Adyen ha caído un 42% este año.
- Aparte del fallo en el GMV, el trimestre de Shopify fue sólido: los ingresos crecieron un 32% y su perspectiva para el cuarto trimestre superó las expectativas de los analistas.
- Adyen cotiza a unas 18 veces las ganancias esperadas para 2027 y Shopify a unas 57 veces, aunque los analistas esperan que las ganancias de Shopify crezcan más rápido.
- A estos precios, Adyen es la mejor compra, pero tiene que dejar de recortar su perspectiva de márgenes.
Shopify (SHOP) cayó hasta un 17% esta mañana tras su informe del tercer trimestre, a pesar de que los ingresos crecieron un 32% y su perspectiva para el cuarto trimestre superó las expectativas de los analistas.
Eso la pone en la misma situación que Adyen (ADYEN), la empresa de pagos holandesa que ha caído un 42% este año. Ambas siguen creciendo sus ingresos a más del 20% anual. Sin embargo, tras sus ventas masivas, Adyen cuesta aproximadamente un tercio de lo que cuesta Shopify por cada dólar de ganancias esperadas para 2027.
Entonces, ¿cuál es la mejor compra?
El fallo fue pequeño
El fallo vino del GMV, que subió un 29% hasta los 119.100 millones de dólares. Los analistas esperaban 120.100 millones de dólares, por lo que Shopify se quedó corta en menos del 1%.
El resto del trimestre se mantuvo firme. Los ingresos de 3.740 millones de dólares coincidieron aproximadamente con las expectativas. El ingreso operativo aumentó un 66% hasta 568 millones de dólares. El flujo de caja libre fue de 816 millones de dólares, un margen del 22%, muy por encima de los 723 millones de dólares que los analistas esperaban inicialmente.
La dirección también guió el crecimiento de ingresos del cuarto trimestre a una "tasa porcentual en los treinta bajos". Antes del informe, los analistas habían estimado alrededor del 30%.
El punto débil es la utilidad bruta. Creció un 28%, más lento que los ingresos, y Shopify espera que la utilidad bruta también crezca a una "tasa porcentual en los veinte altos" en el cuarto trimestre. Los ingresos por soluciones para comerciantes crecieron un 35% y las suscripciones un 20%, y el lado de los comerciantes retiene mucho menos de cada dólar como utilidad bruta.
Antes del informe, los analistas esperaban que el EPS normalizado de Shopify más que se duplicara entre 2025 y 2028:
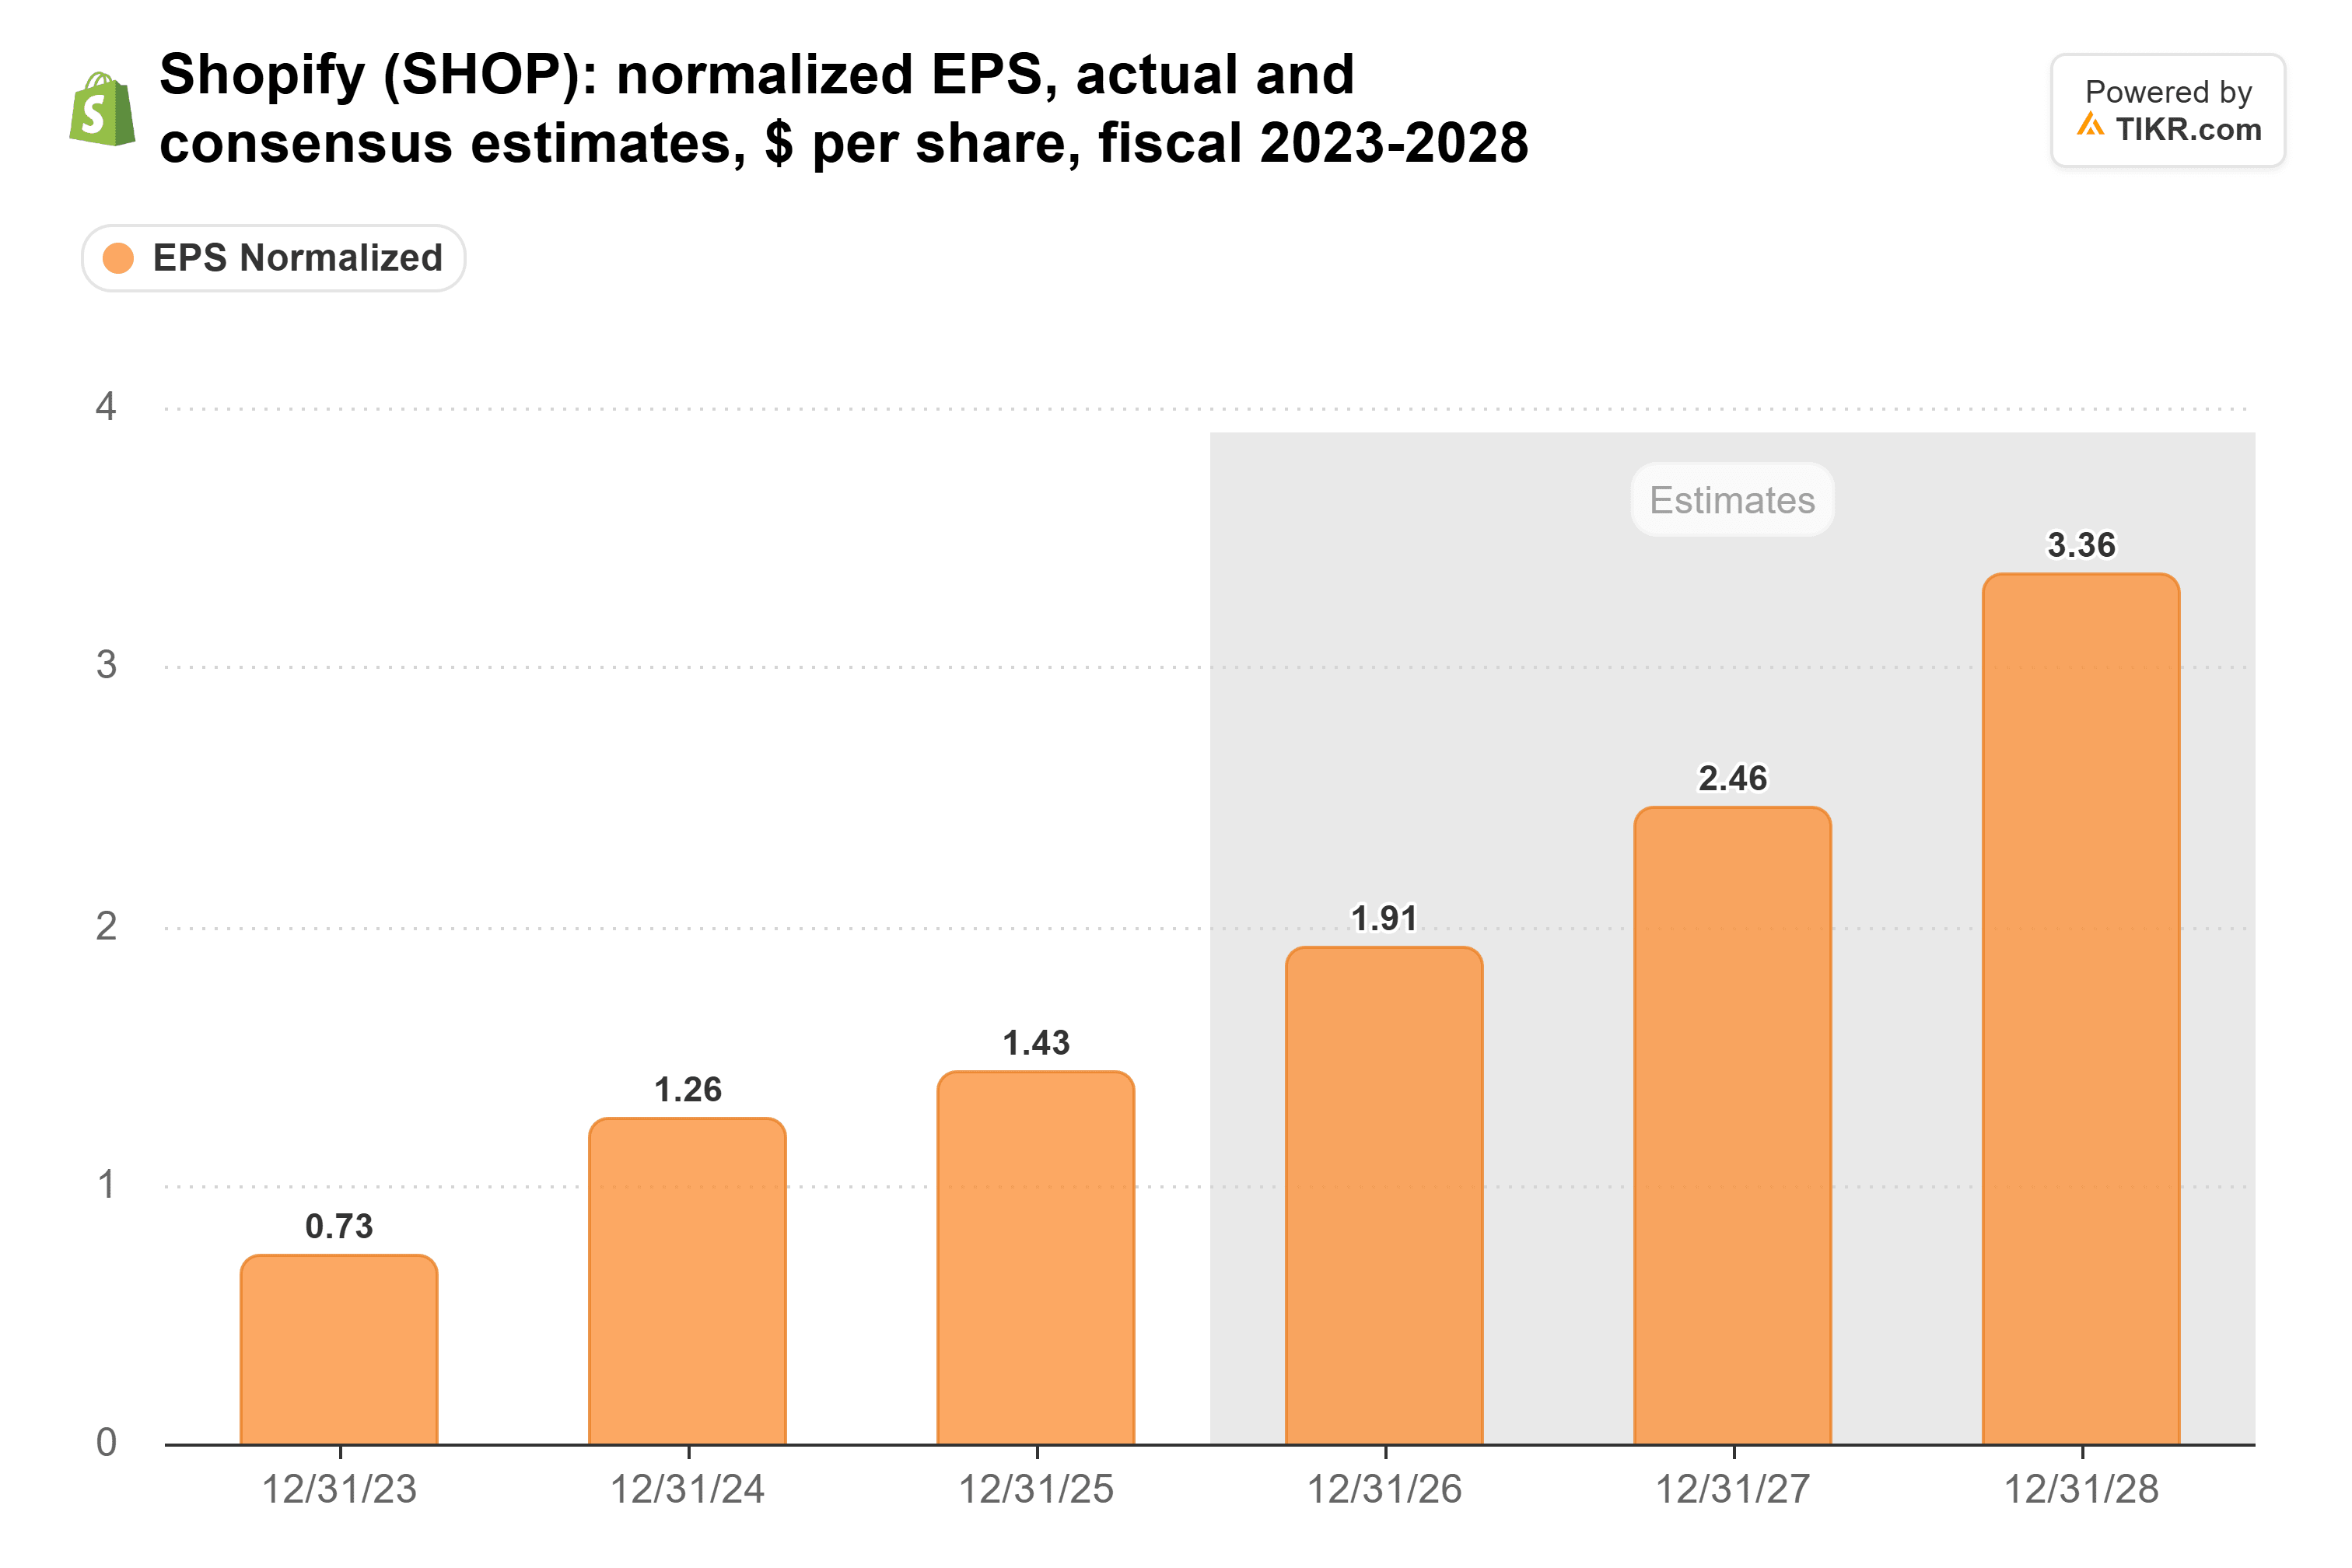
La guía del cuarto trimestre supera esas estimaciones, por lo que no veo un caso para grandes recortes en el lado de los ingresos. Un crecimiento más lento de la utilidad bruta podría recortar un poco la línea de ganancias.
TIKR Sigue a 54 Analistas en Shopify. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Shopify, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Shopify
El problema es el precio. Al cierre del lunes, Shopify cotizaba a 74 veces las ganancias futuras, justo alrededor de su promedio desde finales de 2023. Incluso al precio de esta mañana de unos 141 dólares, cotiza a unas 57 veces lo que los analistas esperan que gane en 2027.
El problema de Adyen son los márgenes
Adyen conoce bien a los comerciantes de Shopify. Las dos empresas se asociaron en 2023 para ofrecer los pagos de Adyen a los mayores comerciantes de Shopify. Sin embargo, la venta masiva de Adyen tiene una causa diferente.
El 28 de octubre, Adyen dijo que los ingresos netos del tercer trimestre aumentaron un 23% hasta los 738 millones de euros (unos 828 millones de dólares), o un 22% en moneda constante. Mantuvo su perspectiva de crecimiento para 2026 del 21%-23% en moneda constante, que había elevado en agosto desde el 20%-22% que estableció en febrero.
El problema fue la perspectiva de márgenes. Adyen recortó su perspectiva de margen EBITDA para 2026 a aproximadamente el 50%, desde aproximadamente el 52% anterior y por debajo del 53% que reportó para 2025. La medida de TIKR, que trata algunos costos de manera diferente, sitúa 2025 en aproximadamente el 50%, y muestra que el margen ya había caído antes, del 61% en 2021 al 45% en 2023:

Los inversores ya han estado aquí antes. La perspectiva de febrero de Adyen estuvo por debajo de las expectativas, y en agosto de 2025 retractó su perspectiva de crecimiento, culpando a los aranceles de EE. UU. Adyen también cotiza en euros en Euronext Amsterdam, por lo que el rendimiento de un inversor estadounidense se mueve con el euro frente al dólar. En euros, la acción ha caído un 39% este año. En dólares, ha caído un 42%.
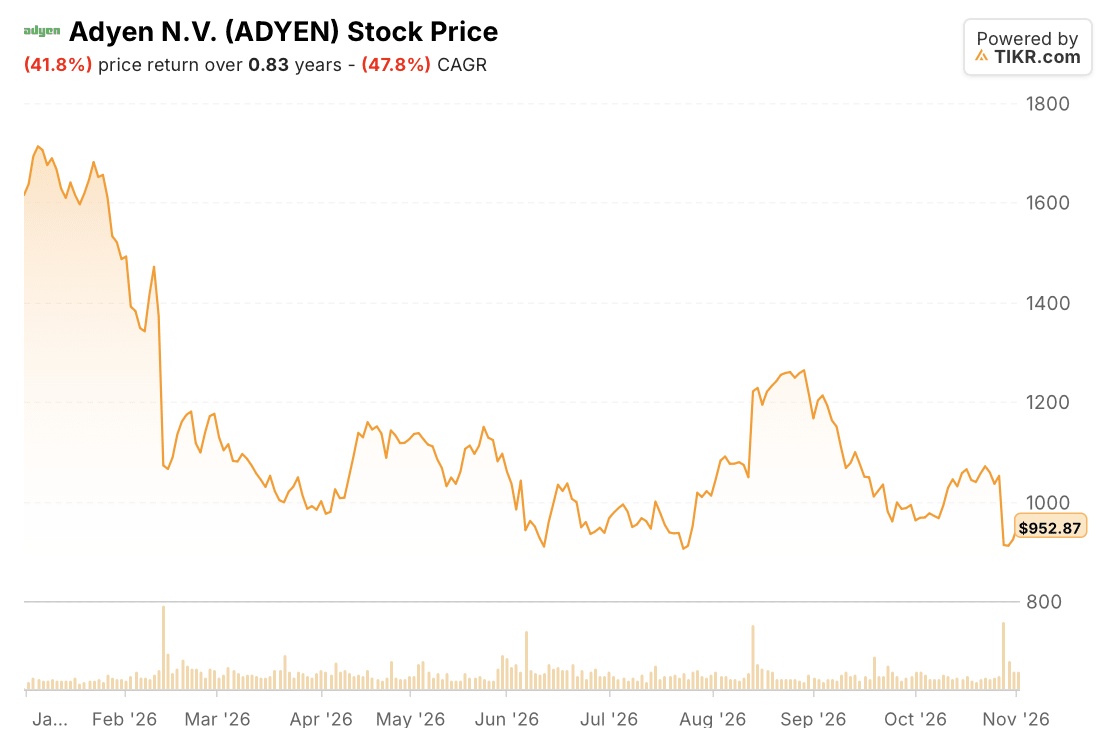
Al precio de esta mañana en Ámsterdam, Adyen cotiza a unas 18 veces los 45,62 euros (unos 51 dólares) que los analistas esperan que gane en 2027. Los analistas esperan que el EPS crezca un 20% ese año y un 23% en 2028.
Adyen es la mejor compra a estos precios
Los analistas esperan que el EPS de Shopify crezca un 29% en 2027 y un 37% en 2028, frente al 20% y 23% de Adyen. Digamos que es 1,5 veces la tasa de crecimiento de Adyen, a aproximadamente tres veces el precio.
Eso es demasiado para pagar por la diferencia, por lo que yo elegiría Adyen. Todavía está creciendo sus ingresos netos en los veinte bajos y mantuvo su elevada perspectiva de crecimiento la semana pasada. A 18 veces, la acción ya incorpora en su precio gran parte de la presión sobre los márgenes que anunció al mismo tiempo.
Shopify también tiene un caso real. Su proceso de pago ya maneja pedidos de agentes de compras de IA. Su crecimiento de ingresos se ha mantenido por encima del 30% durante cuatro trimestres consecutivos, y convirtió el 22% de sus ingresos en flujo de caja libre este trimestre. Pero a 57 veces, Shopify necesita que ese crecimiento dure años. Adyen principalmente necesita dejar de decepcionar.
El riesgo con Adyen es que siga gastando y sus estimaciones de gananzas sigan cayendo. Recortó su perspectiva de márgenes la semana pasada y abandonó su objetivo de margen para 2028.
Ambas empresas reportarán de nuevo en febrero: Adyen sus resultados anuales, Shopify su cuarto trimestre. Si el crecimiento de Adyen cae por debajo del 20%, o la utilidad bruta de Shopify empieza a seguir el ritmo de los ingresos, cambiaría mi respuesta.
Entonces, ¿cuál es el valor real de la acción de Adyen?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Adyen. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!