Conclusiones clave
- Mastercard cerró a $653, aproximadamente un 4% por debajo de su máximo de 52 semanas, tras una subida del 33% desde principios de mayo.
- Los ingresos netos del tercer trimestre aumentaron un 14% hasta $9.800 millones, con los servicios de valor añadido subiendo alrededor de un 19% frente al 11% de la red de pagos.
- A 29,4 veces los beneficios futuros, cerca de su promedio de cinco años, el precio objetivo medio de $710 para Mastercard implica solo un 9% de potencial alcista, y se espera que los beneficios de Visa crezcan ligeramente más lento.
- Mastercard presenta en Citi el 9 de noviembre y en KBW el 10 de noviembre, donde las tendencias transfronterizas del cuarto trimestre son el dato a seguir.
Mastercard (MA) cerró a $653 el viernes, aproximadamente un 4% por debajo de su máximo de 52 semanas de $682. Desde principios de mayo, la acción ha subido un 33%.
Esa es una gran subida para una empresa que crece sus ingresos a tasas bajas de dos dígitos. Así que la pregunta es simple: ¿cuántas buenas noticias ya están descontadas en el precio?
Los resultados del tercer trimestre del 29 de octubre dieron mucho a los alcistas. Los ingresos netos aumentaron un 14% hasta $9.800 millones, y el BPA ajustado de $5,31 superó la estimación de $5,16.
Visa (V) corrió a la par, y ambas redes se revalorizaron mientras las acciones de chips se vendían. Pero los analistas esperan que los beneficios de Mastercard crezcan un poco más rápido, alrededor de un 16% anual hasta 2028 frente a aproximadamente un 14% para Visa.
Bill Ackman posee ambas. En el Squawk Pod de CNBC esta semana, calificó a Mastercard como "uno de los mejores negocios del mundo".
Un claro superávit el 29 de octubre
Los detalles fueron sólidos en casi todas partes:
- Volumen transfronterizo: +11% en moneda local
- Volumen bruto en dólares: +7%
- BPA ajustado: +21%, incluyendo un impulso de $0,16 por recompra de acciones
Mastercard recompró $3.000 millones de acciones y pagó $763 millones en dividendos durante el trimestre. Y el margen operativo GAAP alcanzó el 59,8%.
El CEO Michael Miebach señaló el comercio agéntico y la nueva plataforma de dinero BVNK. "No estamos esperando el futuro del comercio. Lo estamos construyendo", dijo en el comunicado.
Los servicios hicieron más del trabajo pesado que la red de tarjetas...
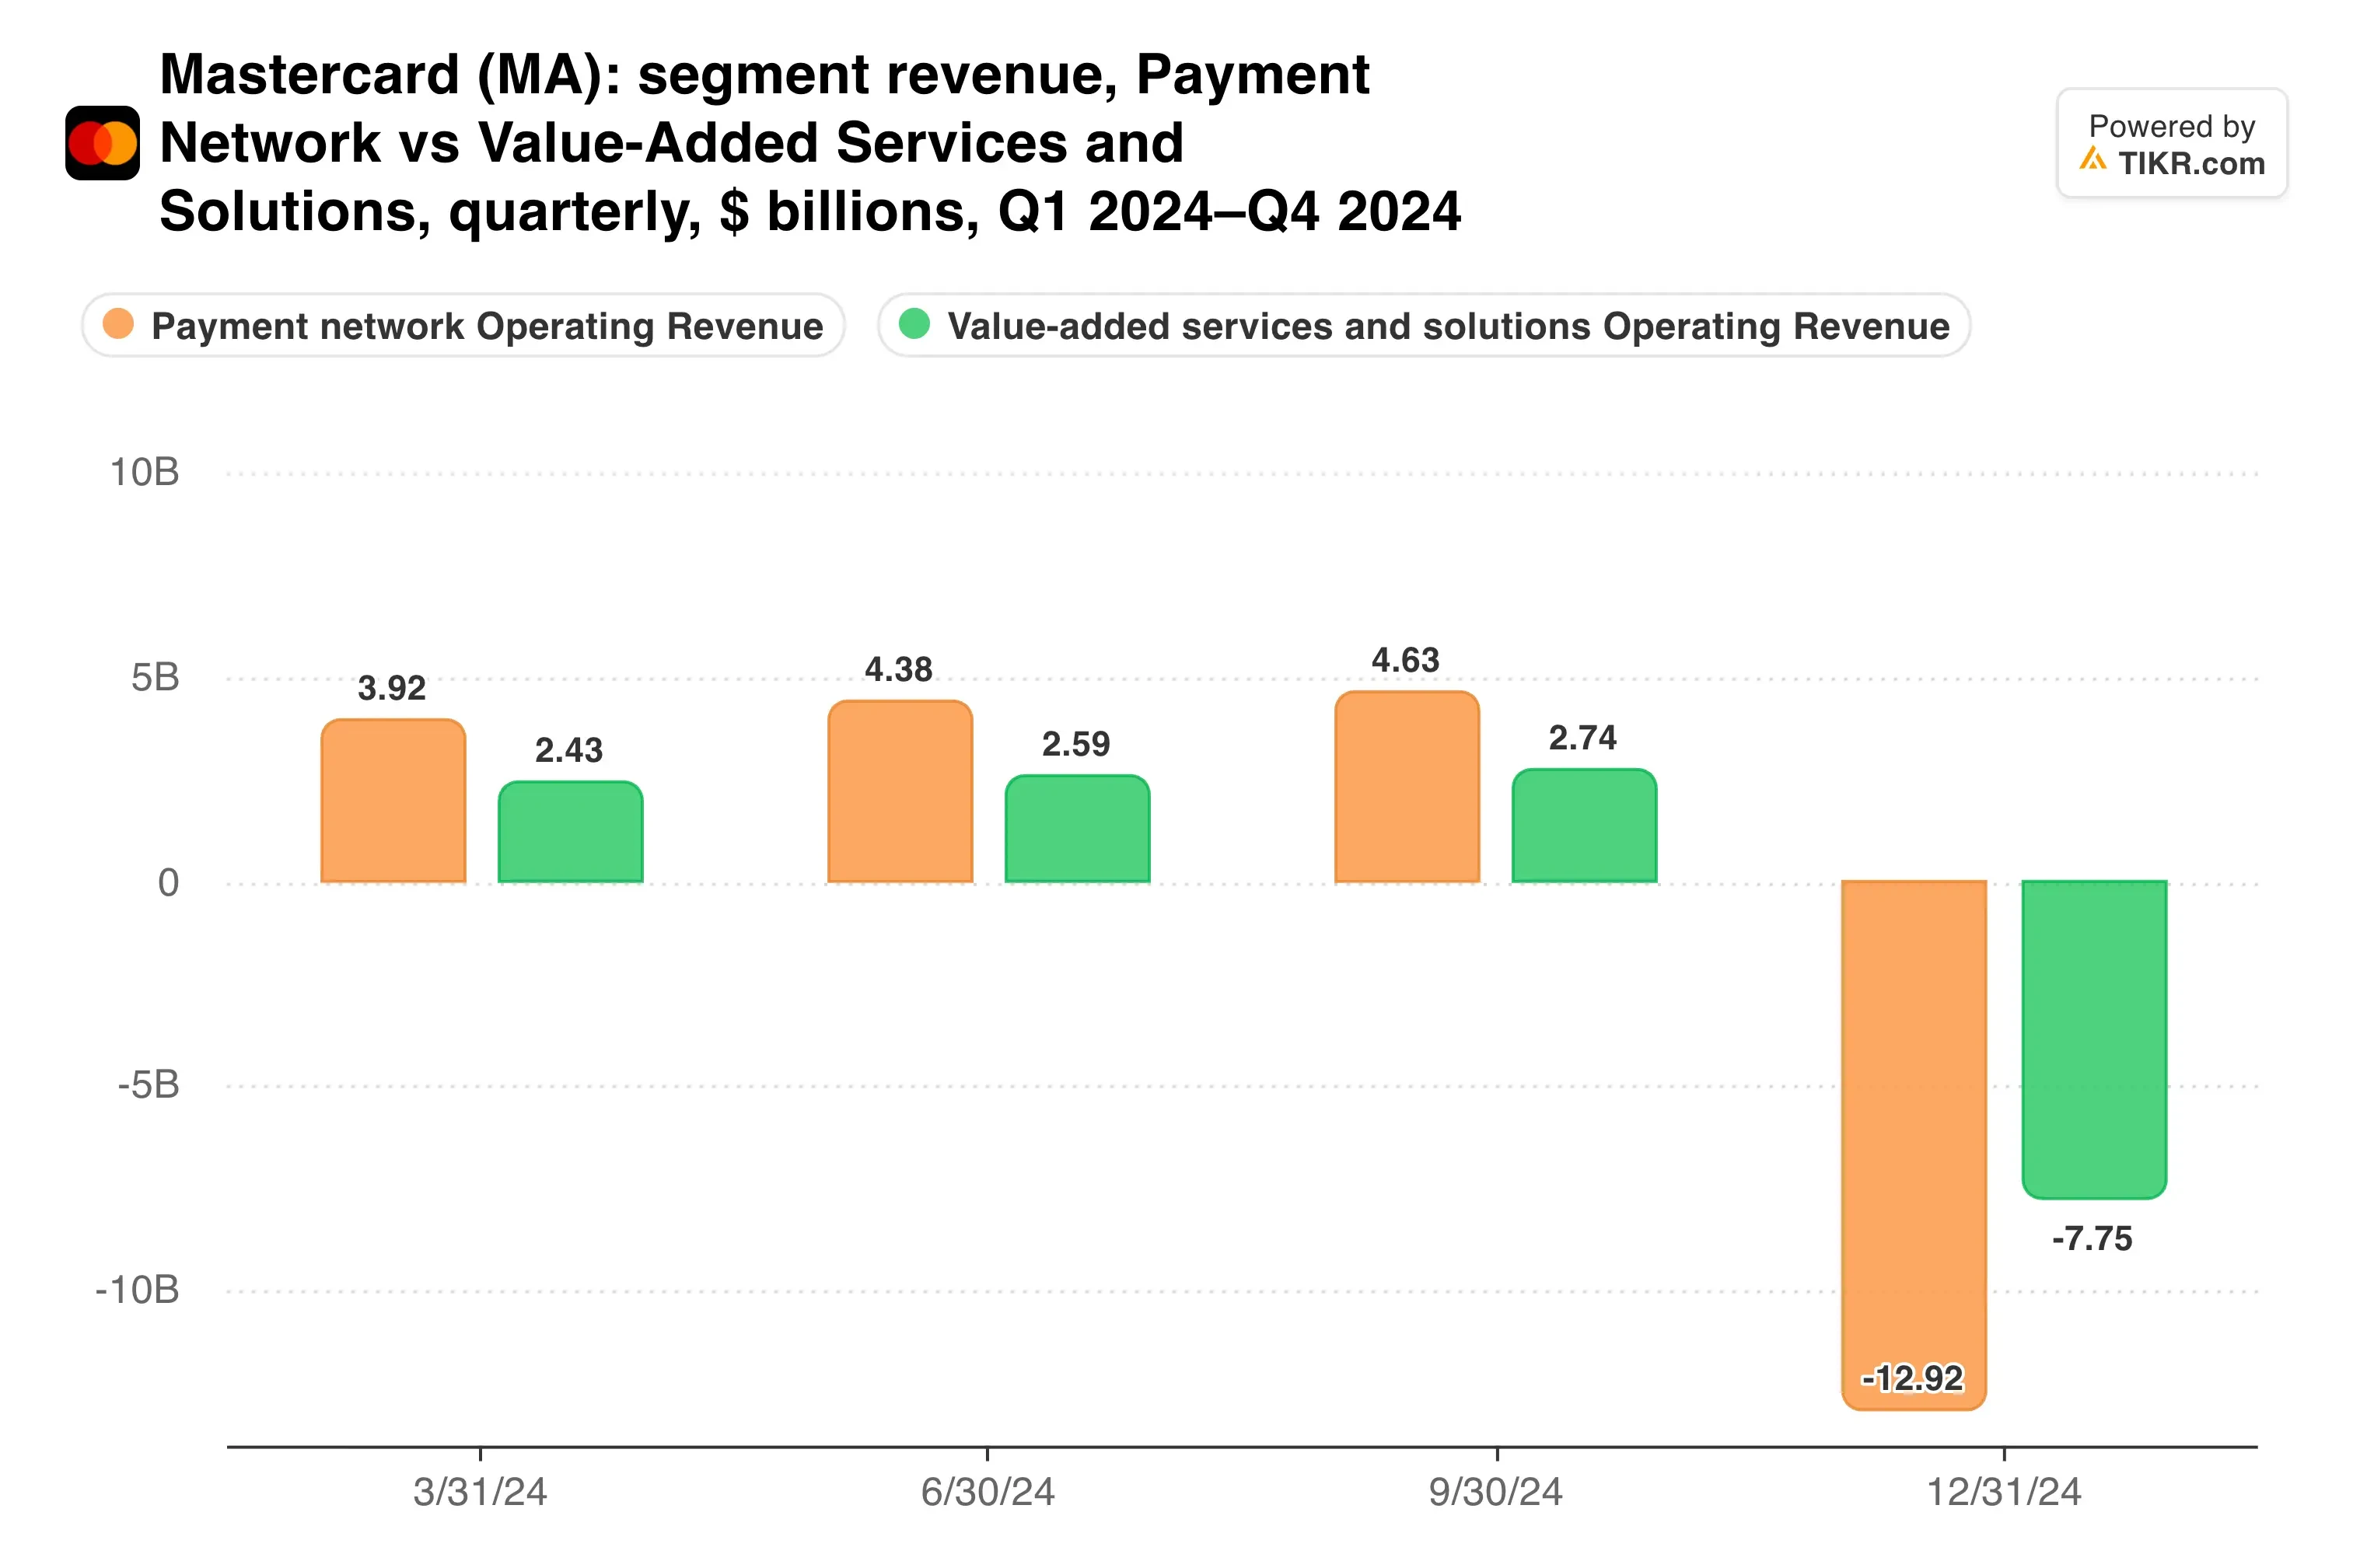
Los ingresos por servicios de valor añadido aumentaron aproximadamente un 19% hasta $4.060 millones, mientras que los ingresos de la red de pagos crecieron un 11%.
Los servicios llevan el crecimiento
Los servicios ahora representan aproximadamente el 41% de los ingresos netos. También aportaron más de la mitad del aumento de ingresos de $1.200 millones del trimestre.
Esa mezcla es el argumento alcista. Las herramientas antifraude, los datos y ahora las infraestructuras de stablecoins crecen más rápido que los pagos con tarjeta, y dependen menos de los viajes.
El lado de los costos también merece atención. Las bonificaciones e incentivos pagados a los emisores de tarjetas aumentaron un 18% hasta $6.370 millones, y la dirección espera que vuelvan a aumentar como porcentaje de las tarifas brutas en el cuarto trimestre.
Los bancos tienen poder de negociación, y Mastercard sigue pagando para ganarlos y retenerlos. Los analistas aún esperan alrededor de $37.300 millones de ingresos este año, un 14% más que en 2025.
La rentabilidad se ha mantenido de todos modos:
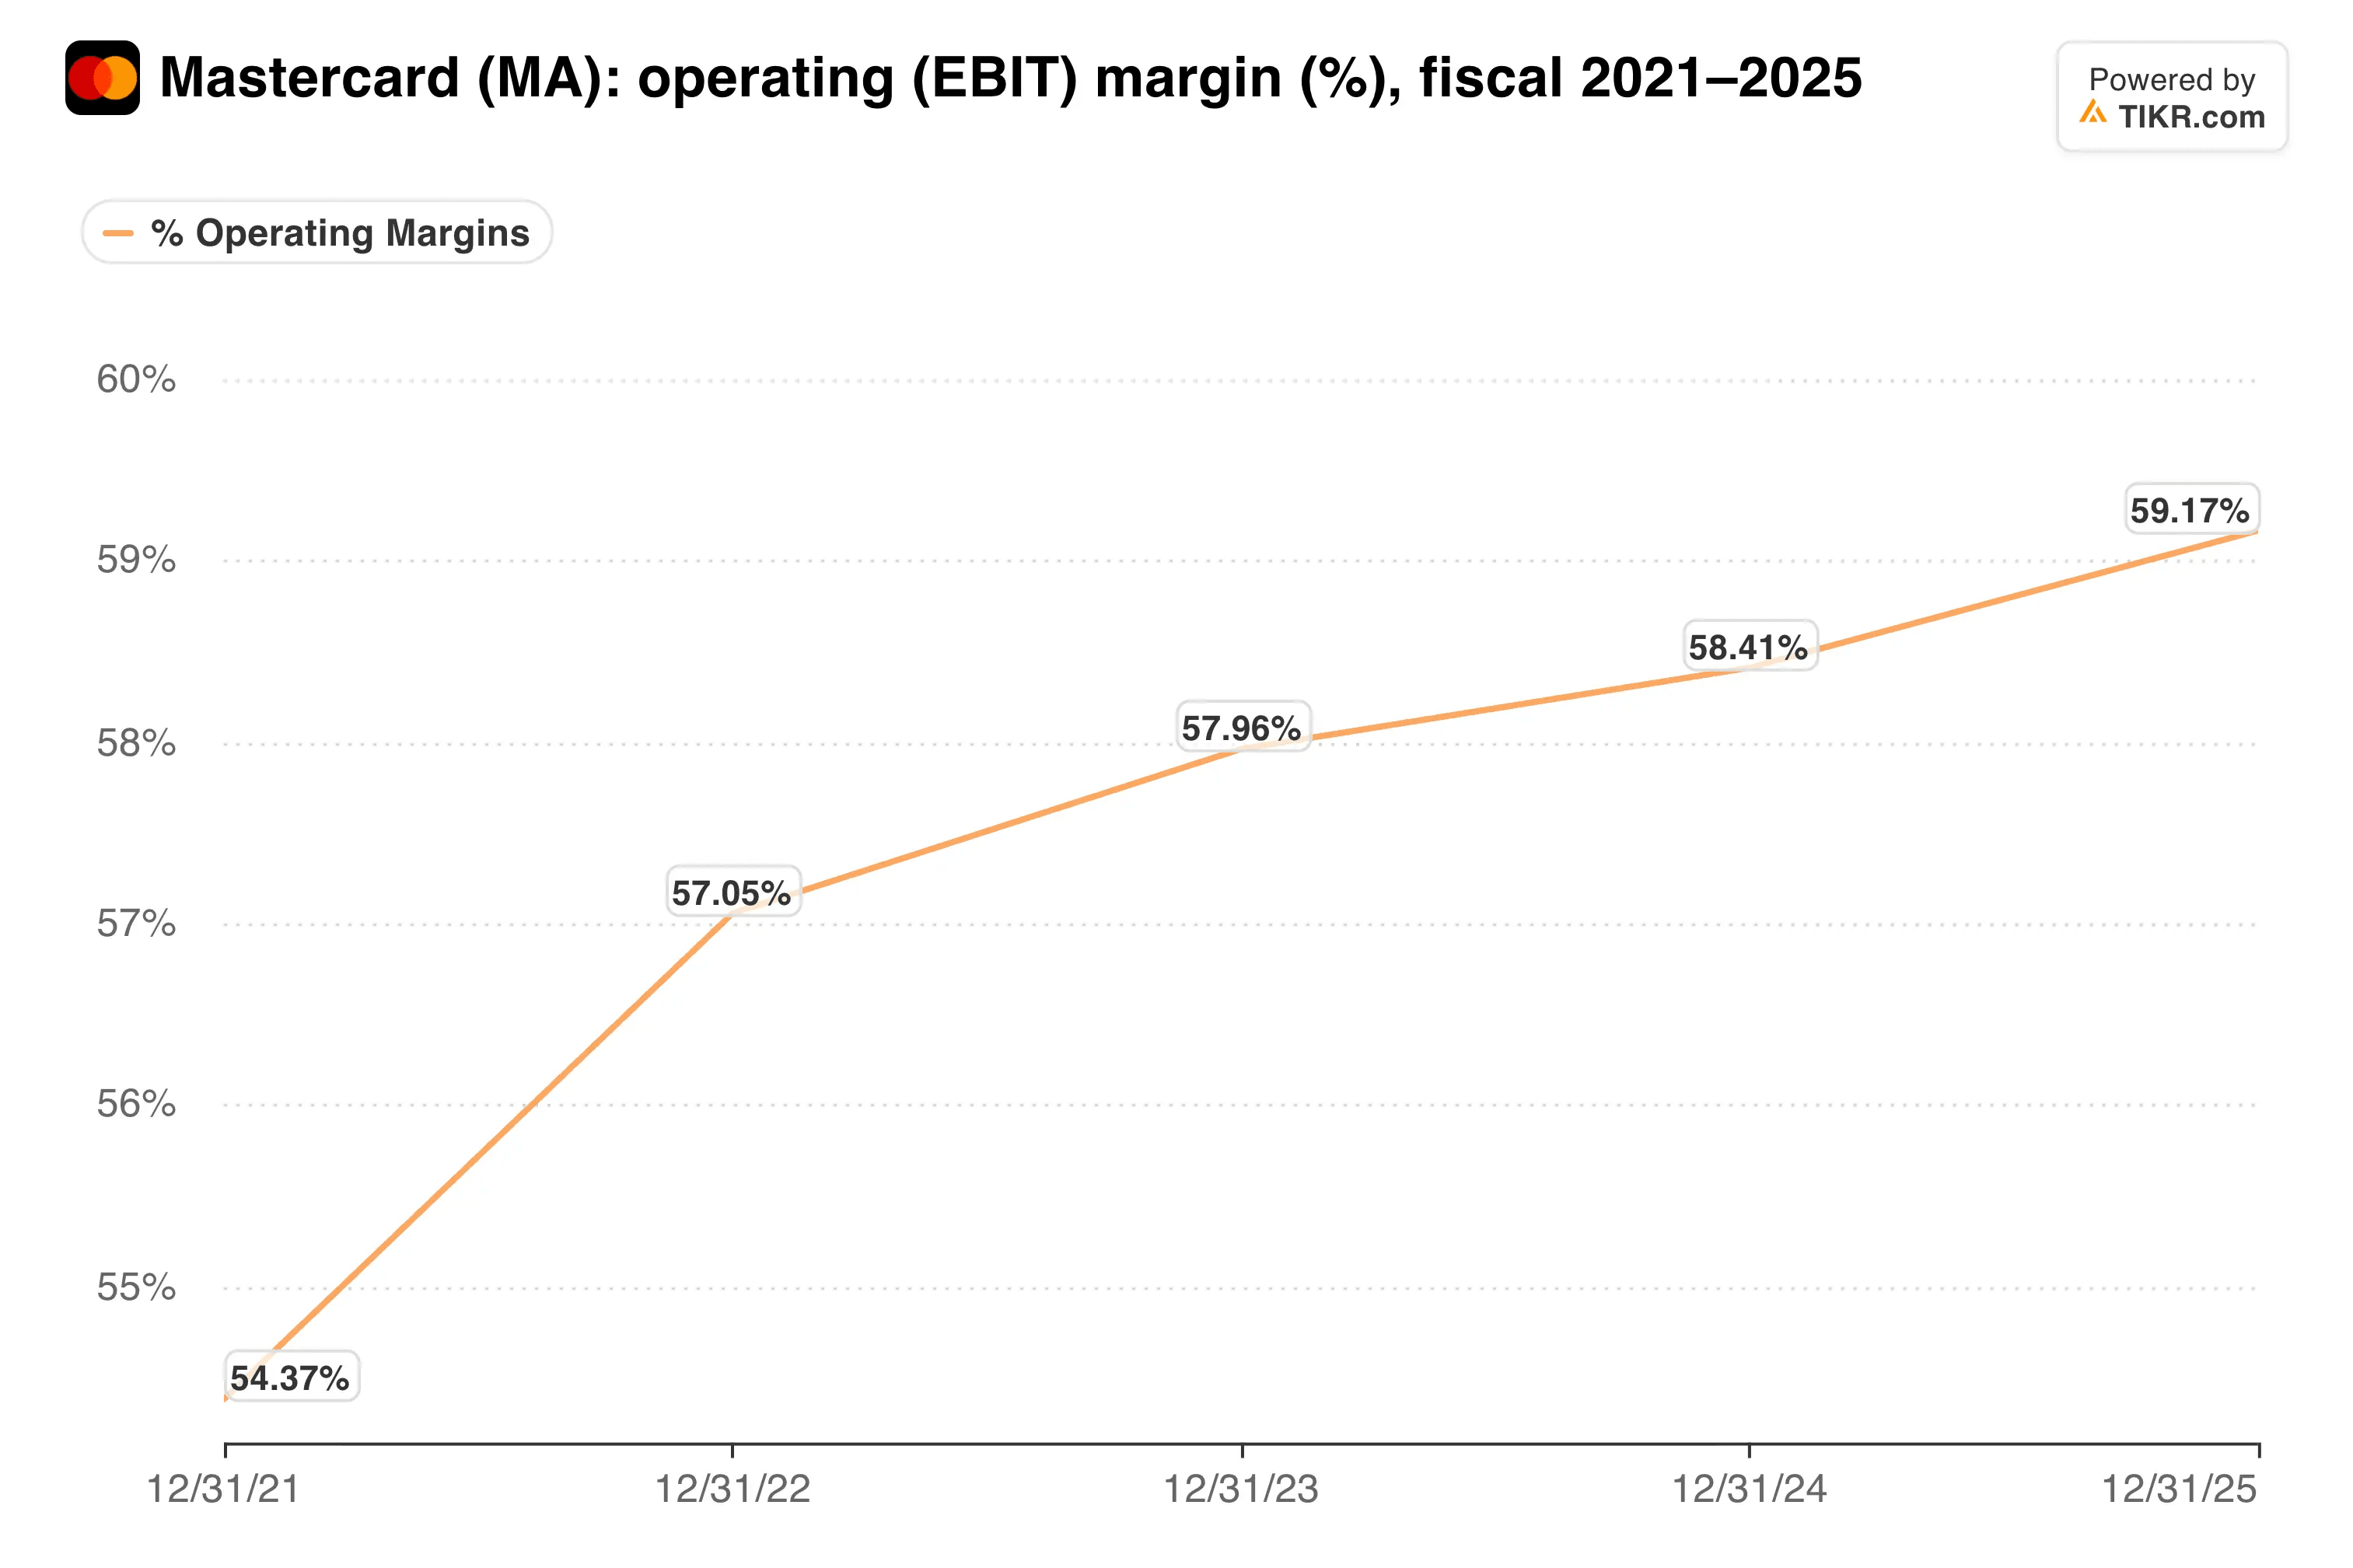
El margen operativo se ha mantenido cerca del 60%, incluso con incentivos y costos de adquisición más elevados.
TIKR sigue a 39 analistas en Mastercard. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de Mastercard, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Mastercard
Pagar un precio normal por un gran negocio
Mastercard cotiza ahora a 29,4 veces los beneficios futuros. Eso está cerca de su promedio de cinco años de aproximadamente 31x, y muy por encima de las 23x que tocó en junio.
Así que la mayor parte de la subida vino de la recuperación del múltiplo:
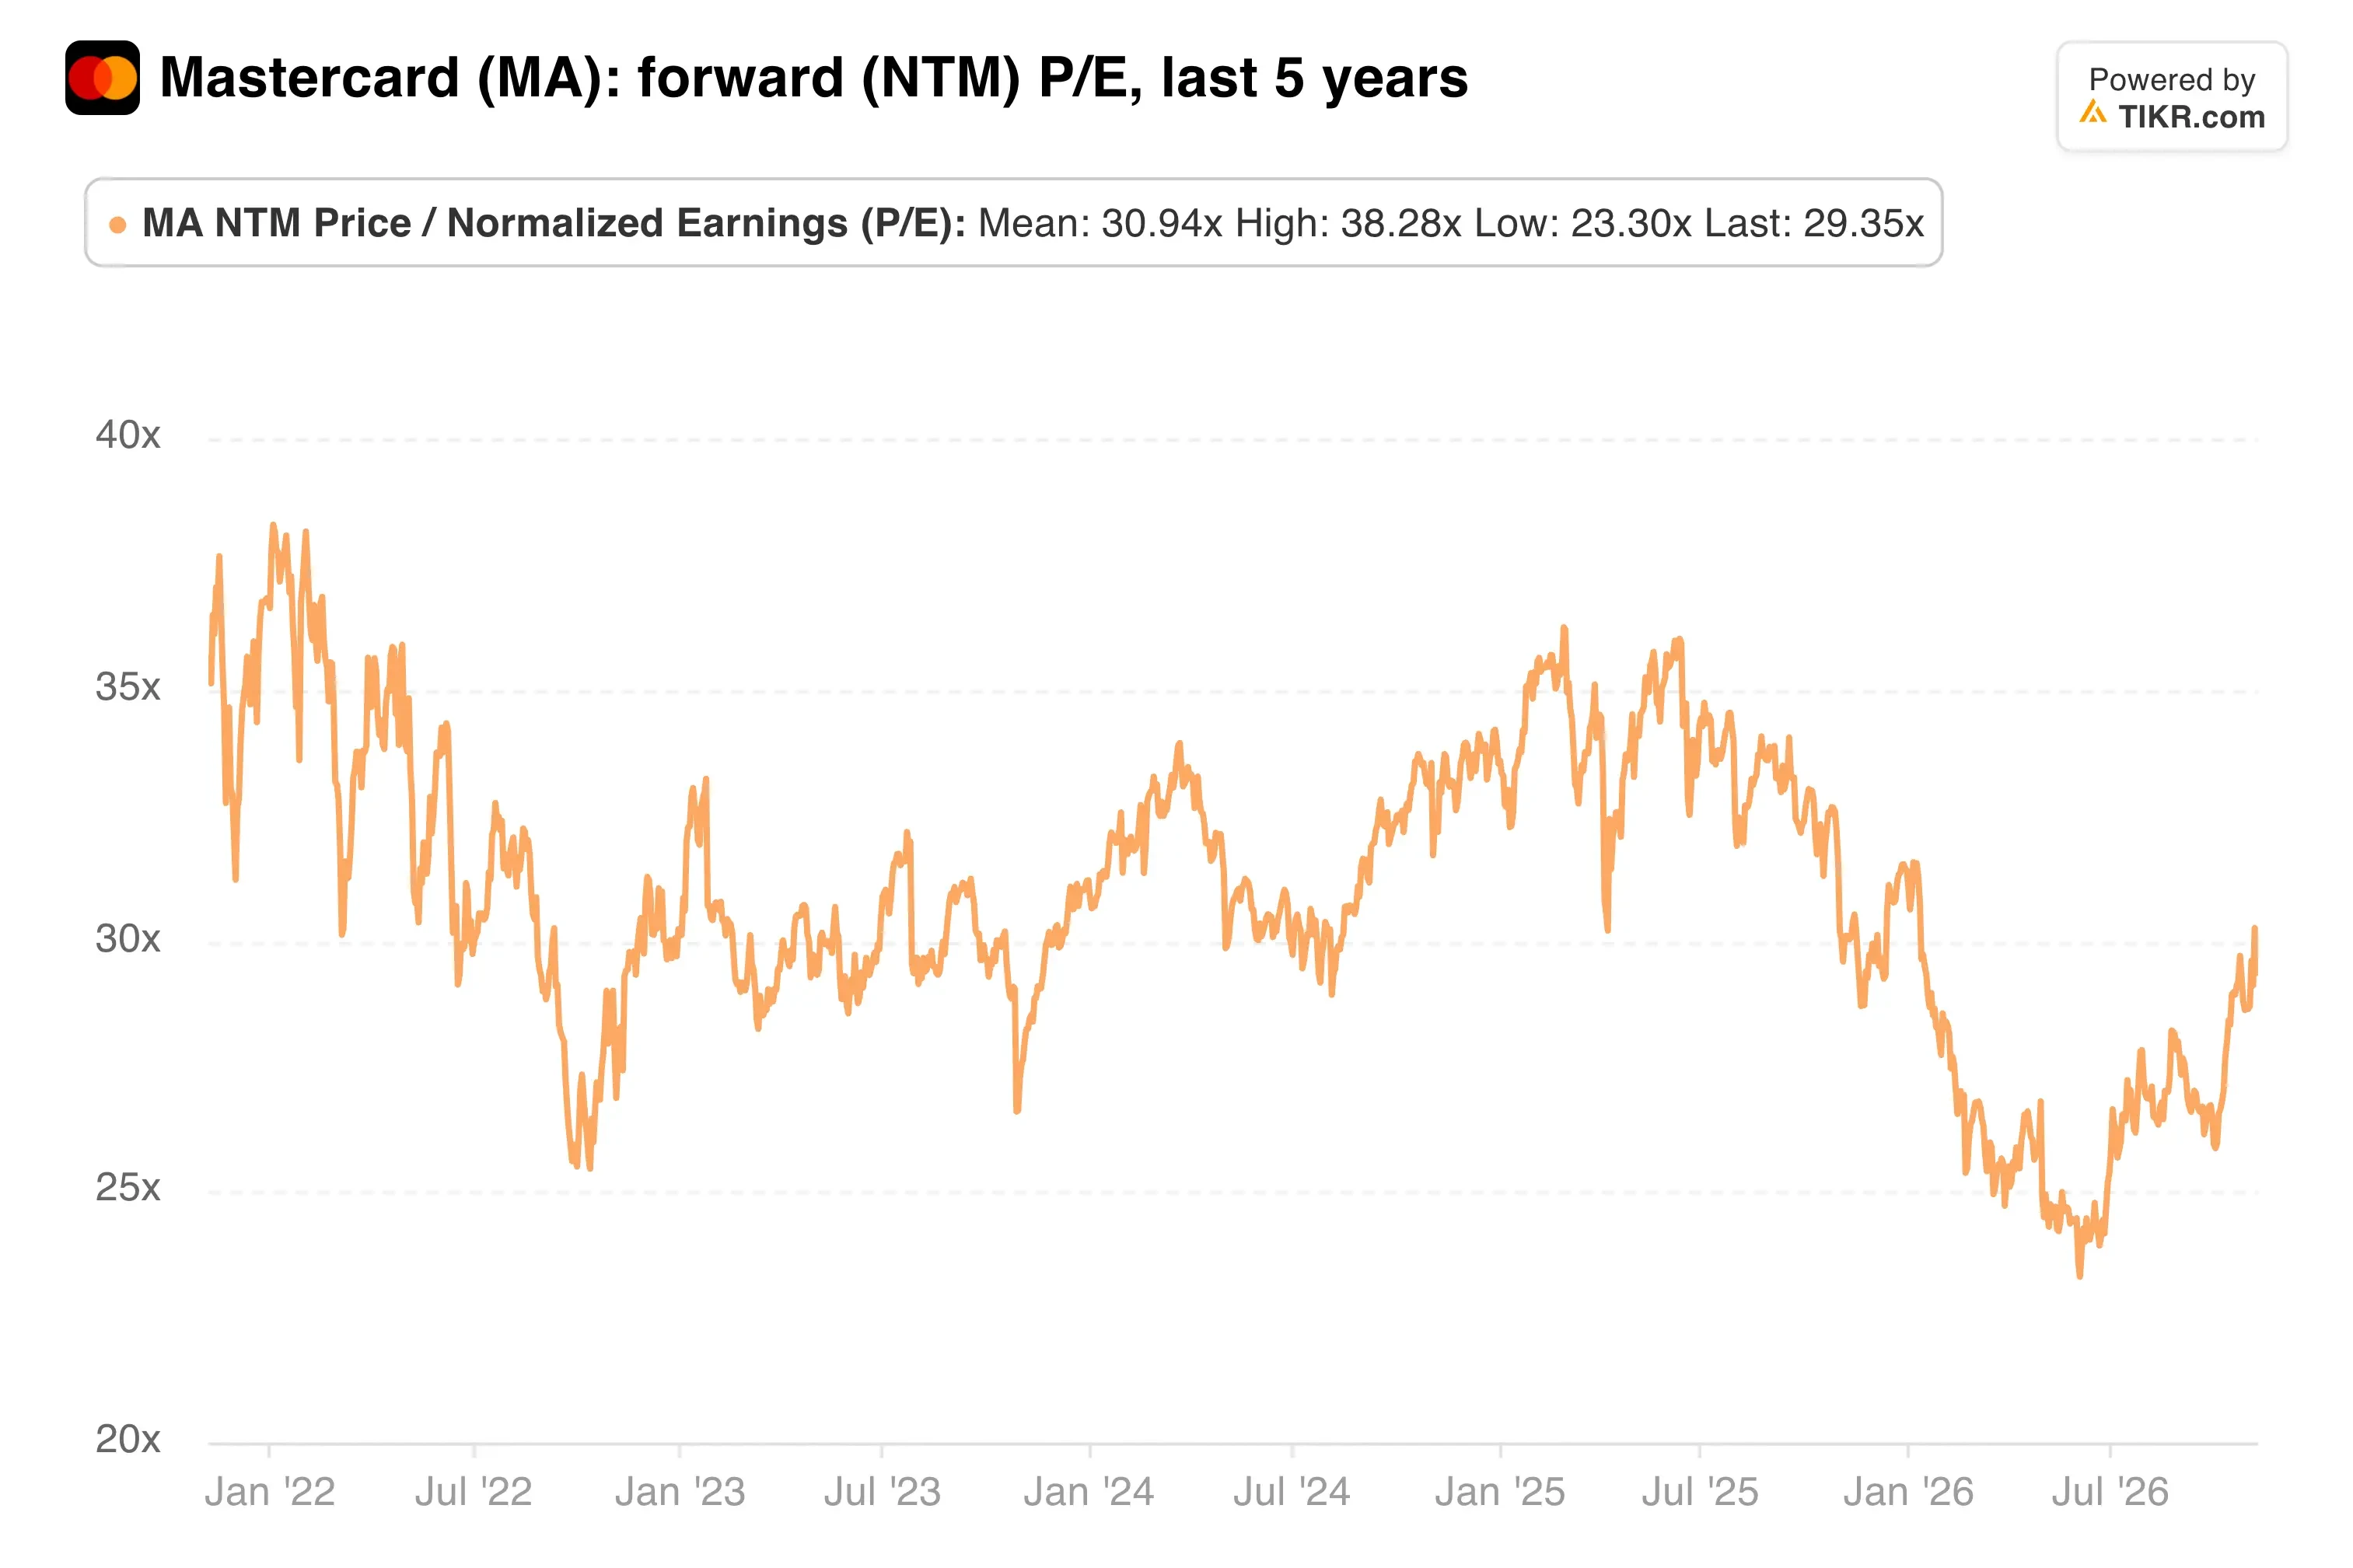
El precio objetivo medio de la calle de $710 implica solo un 9% de potencial alcista desde aquí.
Mientras tanto, la CFO Ling Hai vendió $5,54 millones en acciones esta semana, después de una venta de $2,68 millones en octubre. Los ejecutivos de Mastercard venden regularmente, pero el momento cerca de un máximo es digno de mención.
Mi opinión: Mastercard se ganó esta subida con un trimestre que superó las expectativas en ingresos, beneficios y crecimiento de servicios. A un múltiplo promedio, no la vendería. Pero con el objetivo medio a un 9% de distancia y los incentivos aumentando, esperaría una corrección antes de añadir.
La siguiente lectura llega rápido. Mastercard presenta en la Conferencia FinTech de Citi el 9 de noviembre y en la de KBW el 10 de noviembre, donde la dirección podría actualizar las tendencias del cuarto trimestre en gasto transfronterizo.
Entonces, ¿cuál es el valor real de la acción de Mastercard?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Mastercard. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!