Conclusiones clave
- La acción de Accenture (ACN) ha subido un 31% en el último mes, y Wells Fargo y UBS han elevado sus objetivos de precio a $252 y $300.
- Los analistas esperan $14,66 por acción para el año fiscal 2027, justo en el punto medio de las previsiones que Accenture dio el 1 de octubre, por lo que los objetivos más altos se basan principalmente en un múltiplo más elevado.
- Incluso después del repunte, Accenture cotiza a 18x las ganancias futuras, muy por debajo de su promedio de cinco años de 24x, y su flujo de caja libre aumentó a $11.600 millones en el año fiscal 2026.
- El múltiplo más alto parece justificado, pero para que la acción siga subiendo, las estimaciones probablemente necesiten aumentar, y la primera prueba es el informe del primer trimestre.
La acción de Accenture ha subido un 31% en el último mes, y Wall Street la ha estado persiguiendo. El 26 de octubre, Wells Fargo elevó su objetivo de precio a $252 desde $210, y UBS llevó el suyo a $300 desde $278.
Sin embargo, Baird rebajó la calificación de la acción a Mantener el 21 de octubre, citando la valoración, incluso mientras ajustaba su objetivo al alza a $252 desde $245.
Así que, para cualquiera que tenga la acción, la pregunta es si los analistas ahora esperan que Accenture gane más, o si simplemente están dispuestos a pagar más por las ganancias que ya esperaban.
TIKR sigue a 30 analistas sobre Accenture. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Accenture, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Accenture
Las estimaciones se sitúan justo donde Accenture las puso
El último informe de resultados de Accenture llegó el 1 de octubre, semanas antes de cualquiera de las subidas. Los ingresos del cuarto trimestre superaron el extremo superior del rango guiado por la propia empresa, y las nuevas contrataciones de $22.200 millones fueron 1,2 veces los ingresos del trimestre. Para el año fiscal completo terminado en agosto de 2026, el BPA ajustado aumentó un 8% a $13,97.
Para el año fiscal 2027, la dirección guió un crecimiento de ingresos del 3%-6% en moneda local y un BPA de $14,39-$14,81, un aumento del 3%-6% respecto a la cifra ajustada del año fiscal 2026.
El consenso de TIKR para los próximos dos años fiscales cae casi exactamente en esa guía:
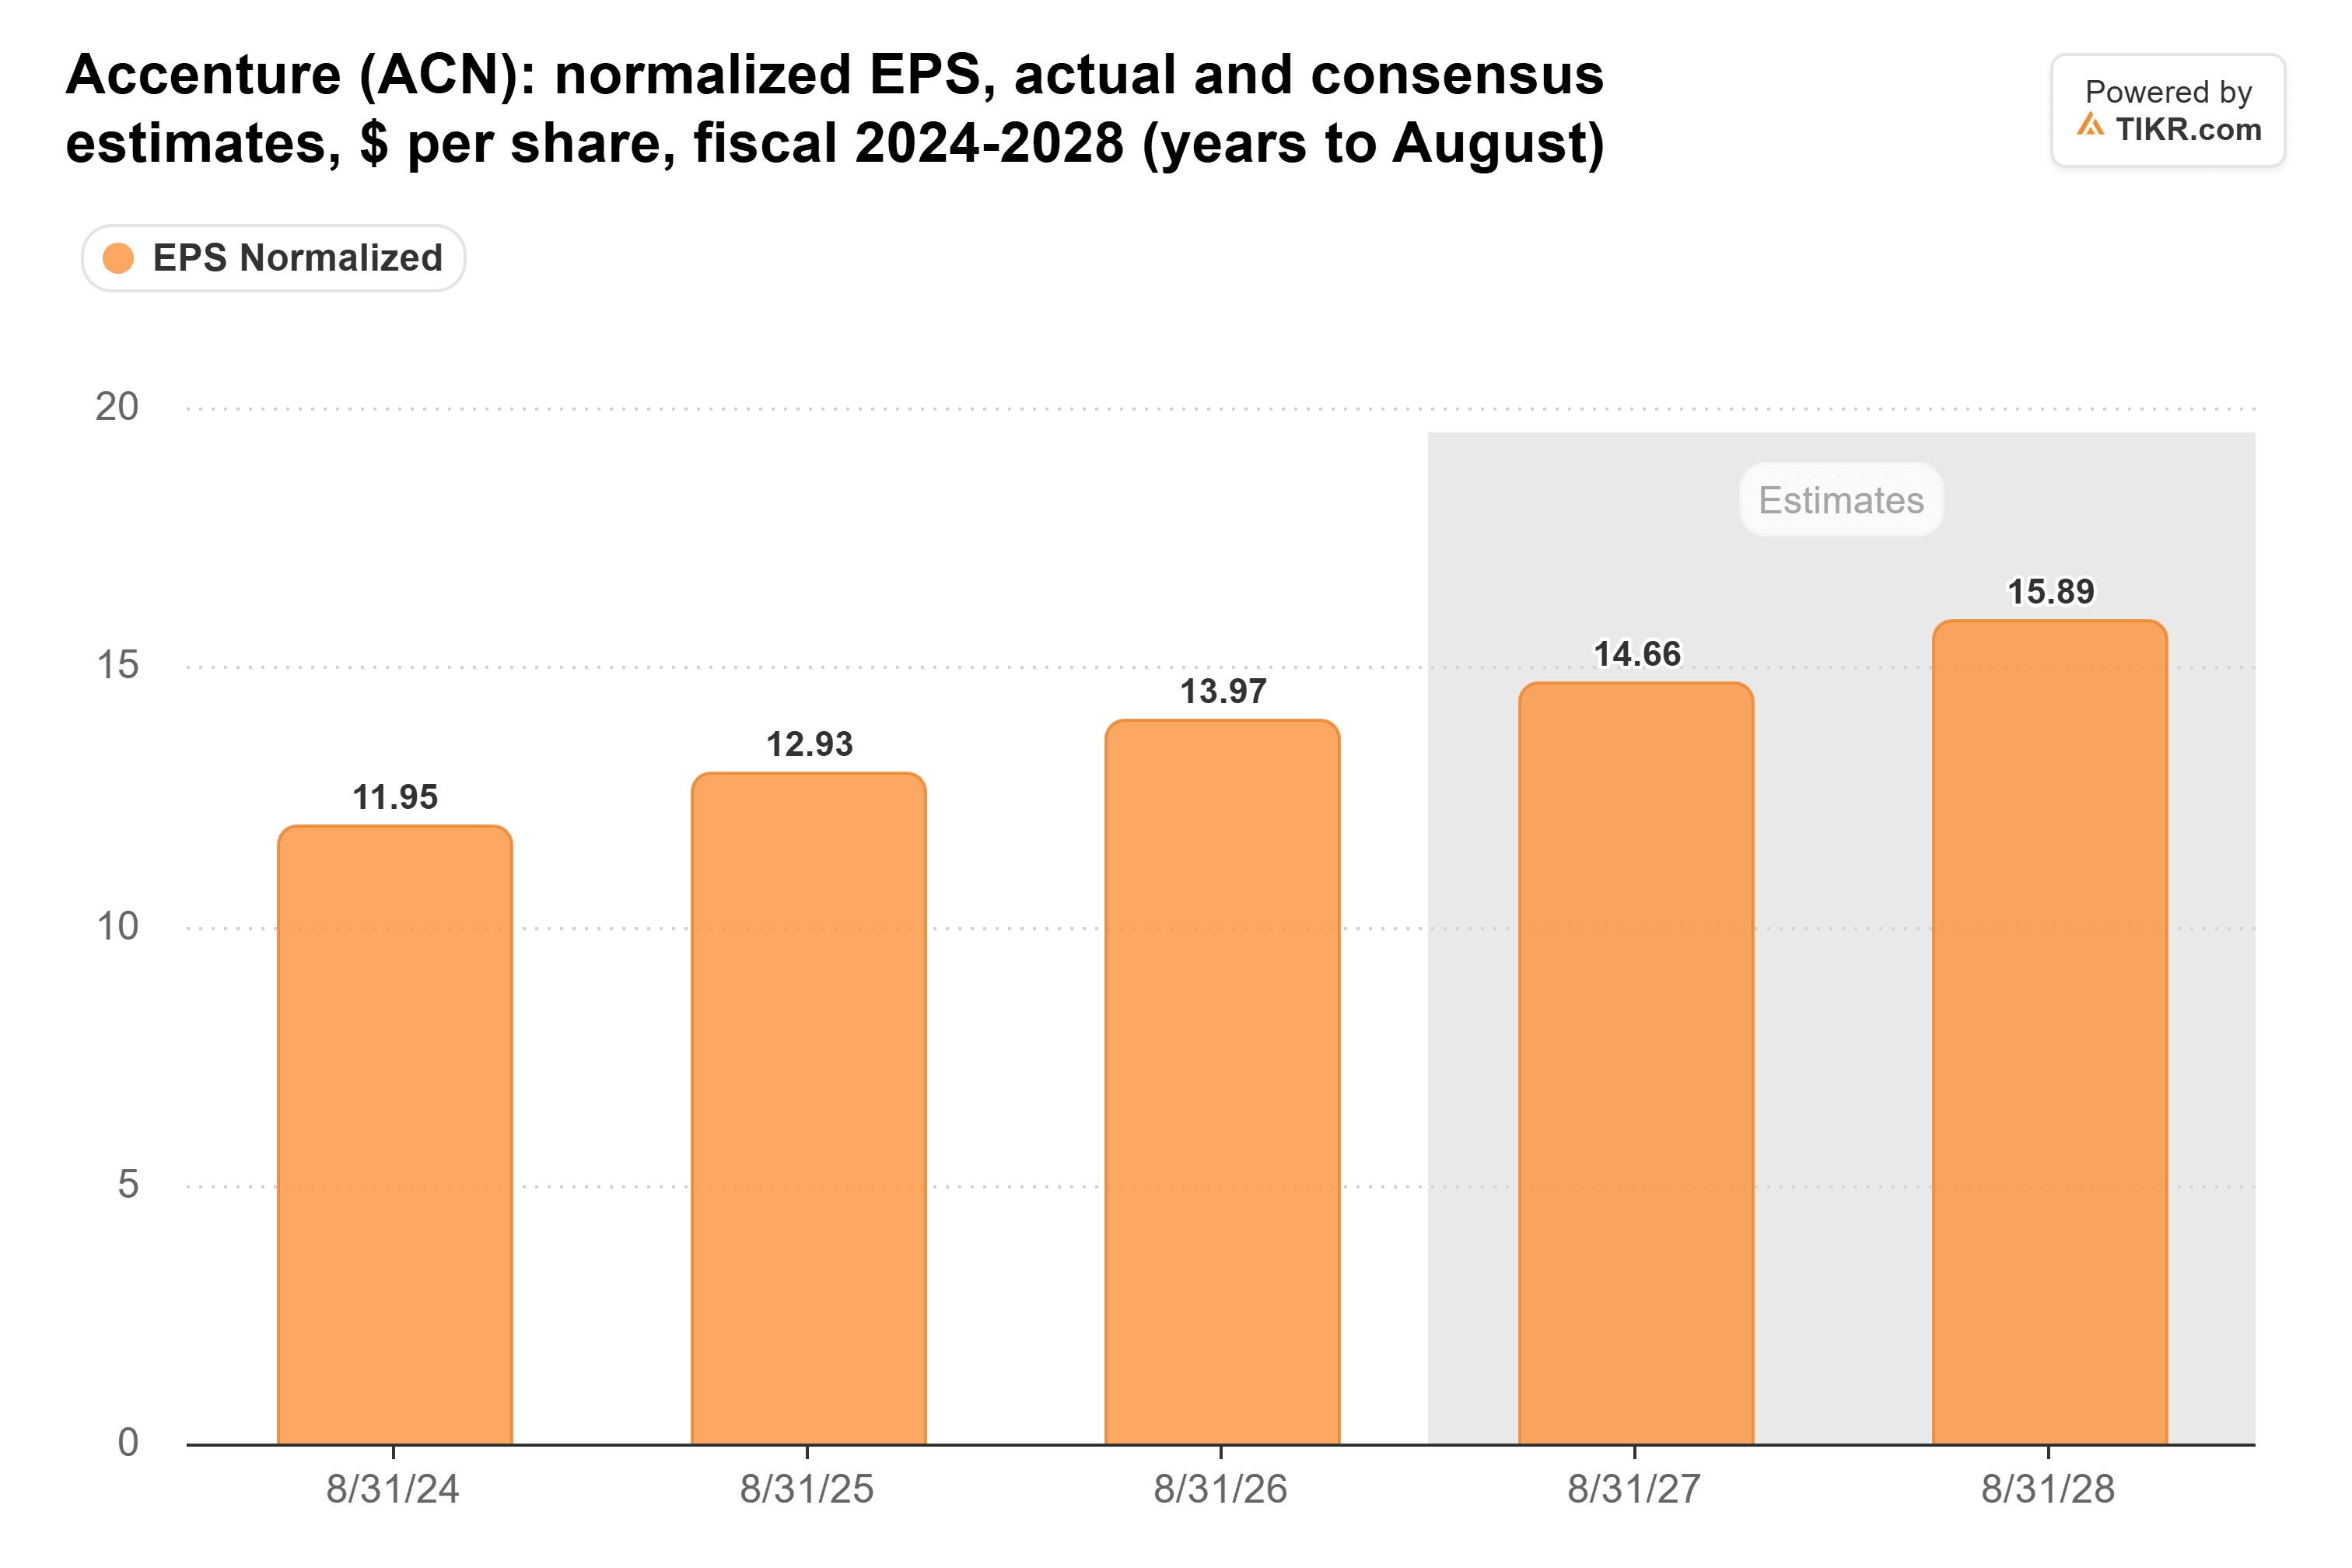
Los 28 analistas detrás de la estimación para el año fiscal 2027 esperan $14,66 por acción, unos centavos por encima del punto medio de la guía y un crecimiento de aproximadamente el 5%.
Para el año fiscal 2028, los 26 analistas que la estiman esperan $15,89, un aumento adicional del 8%.
Ese paso más rápido se ajusta al plan que Accenture presentó en su día del inversor del 14 de octubre: al menos un crecimiento de ingresos de dígitos medios, más ganancias de margen operativo de 10-30 puntos básicos al año hasta el año fiscal 2029.
Entre ese evento y las subidas de objetivos, la empresa no publicó nuevos números.
Los analistas están pagando un múltiplo más alto
Contrasta los objetivos con esos $14,66, y el cambio es evidente. El antiguo objetivo de $210 de Wells Fargo era aproximadamente 14x las ganancias del año fiscal 2027, y su nuevo objetivo de $252 es aproximadamente 17x.
Los $300 de UBS equivalen a aproximadamente 20x. (Wells Fargo también ha subido dos veces en un mes: pasó a $210 desde $194 el día después del informe).
Así que las subidas son una apuesta por el múltiplo. El PER forward de Accenture ha subido desde su mínimo de junio, pero aún está muy por debajo de su promedio de cinco años:

A 18x, la acción cotiza muy por debajo de su promedio de cinco años de 24x. En junio tocó fondo en 8,6x, su punto más bajo en cinco años.
La caída a principios de este año empujó el múltiplo tan abajo que una buena parte del repunte es simplemente la acción volviendo a subir hacia su valoración habitual.
Incluso los $300 de UBS piden menos que ese promedio de 24x.
El efectivo lo respalda
El flujo de caja libre de Accenture ha aumentado durante dos años consecutivos:
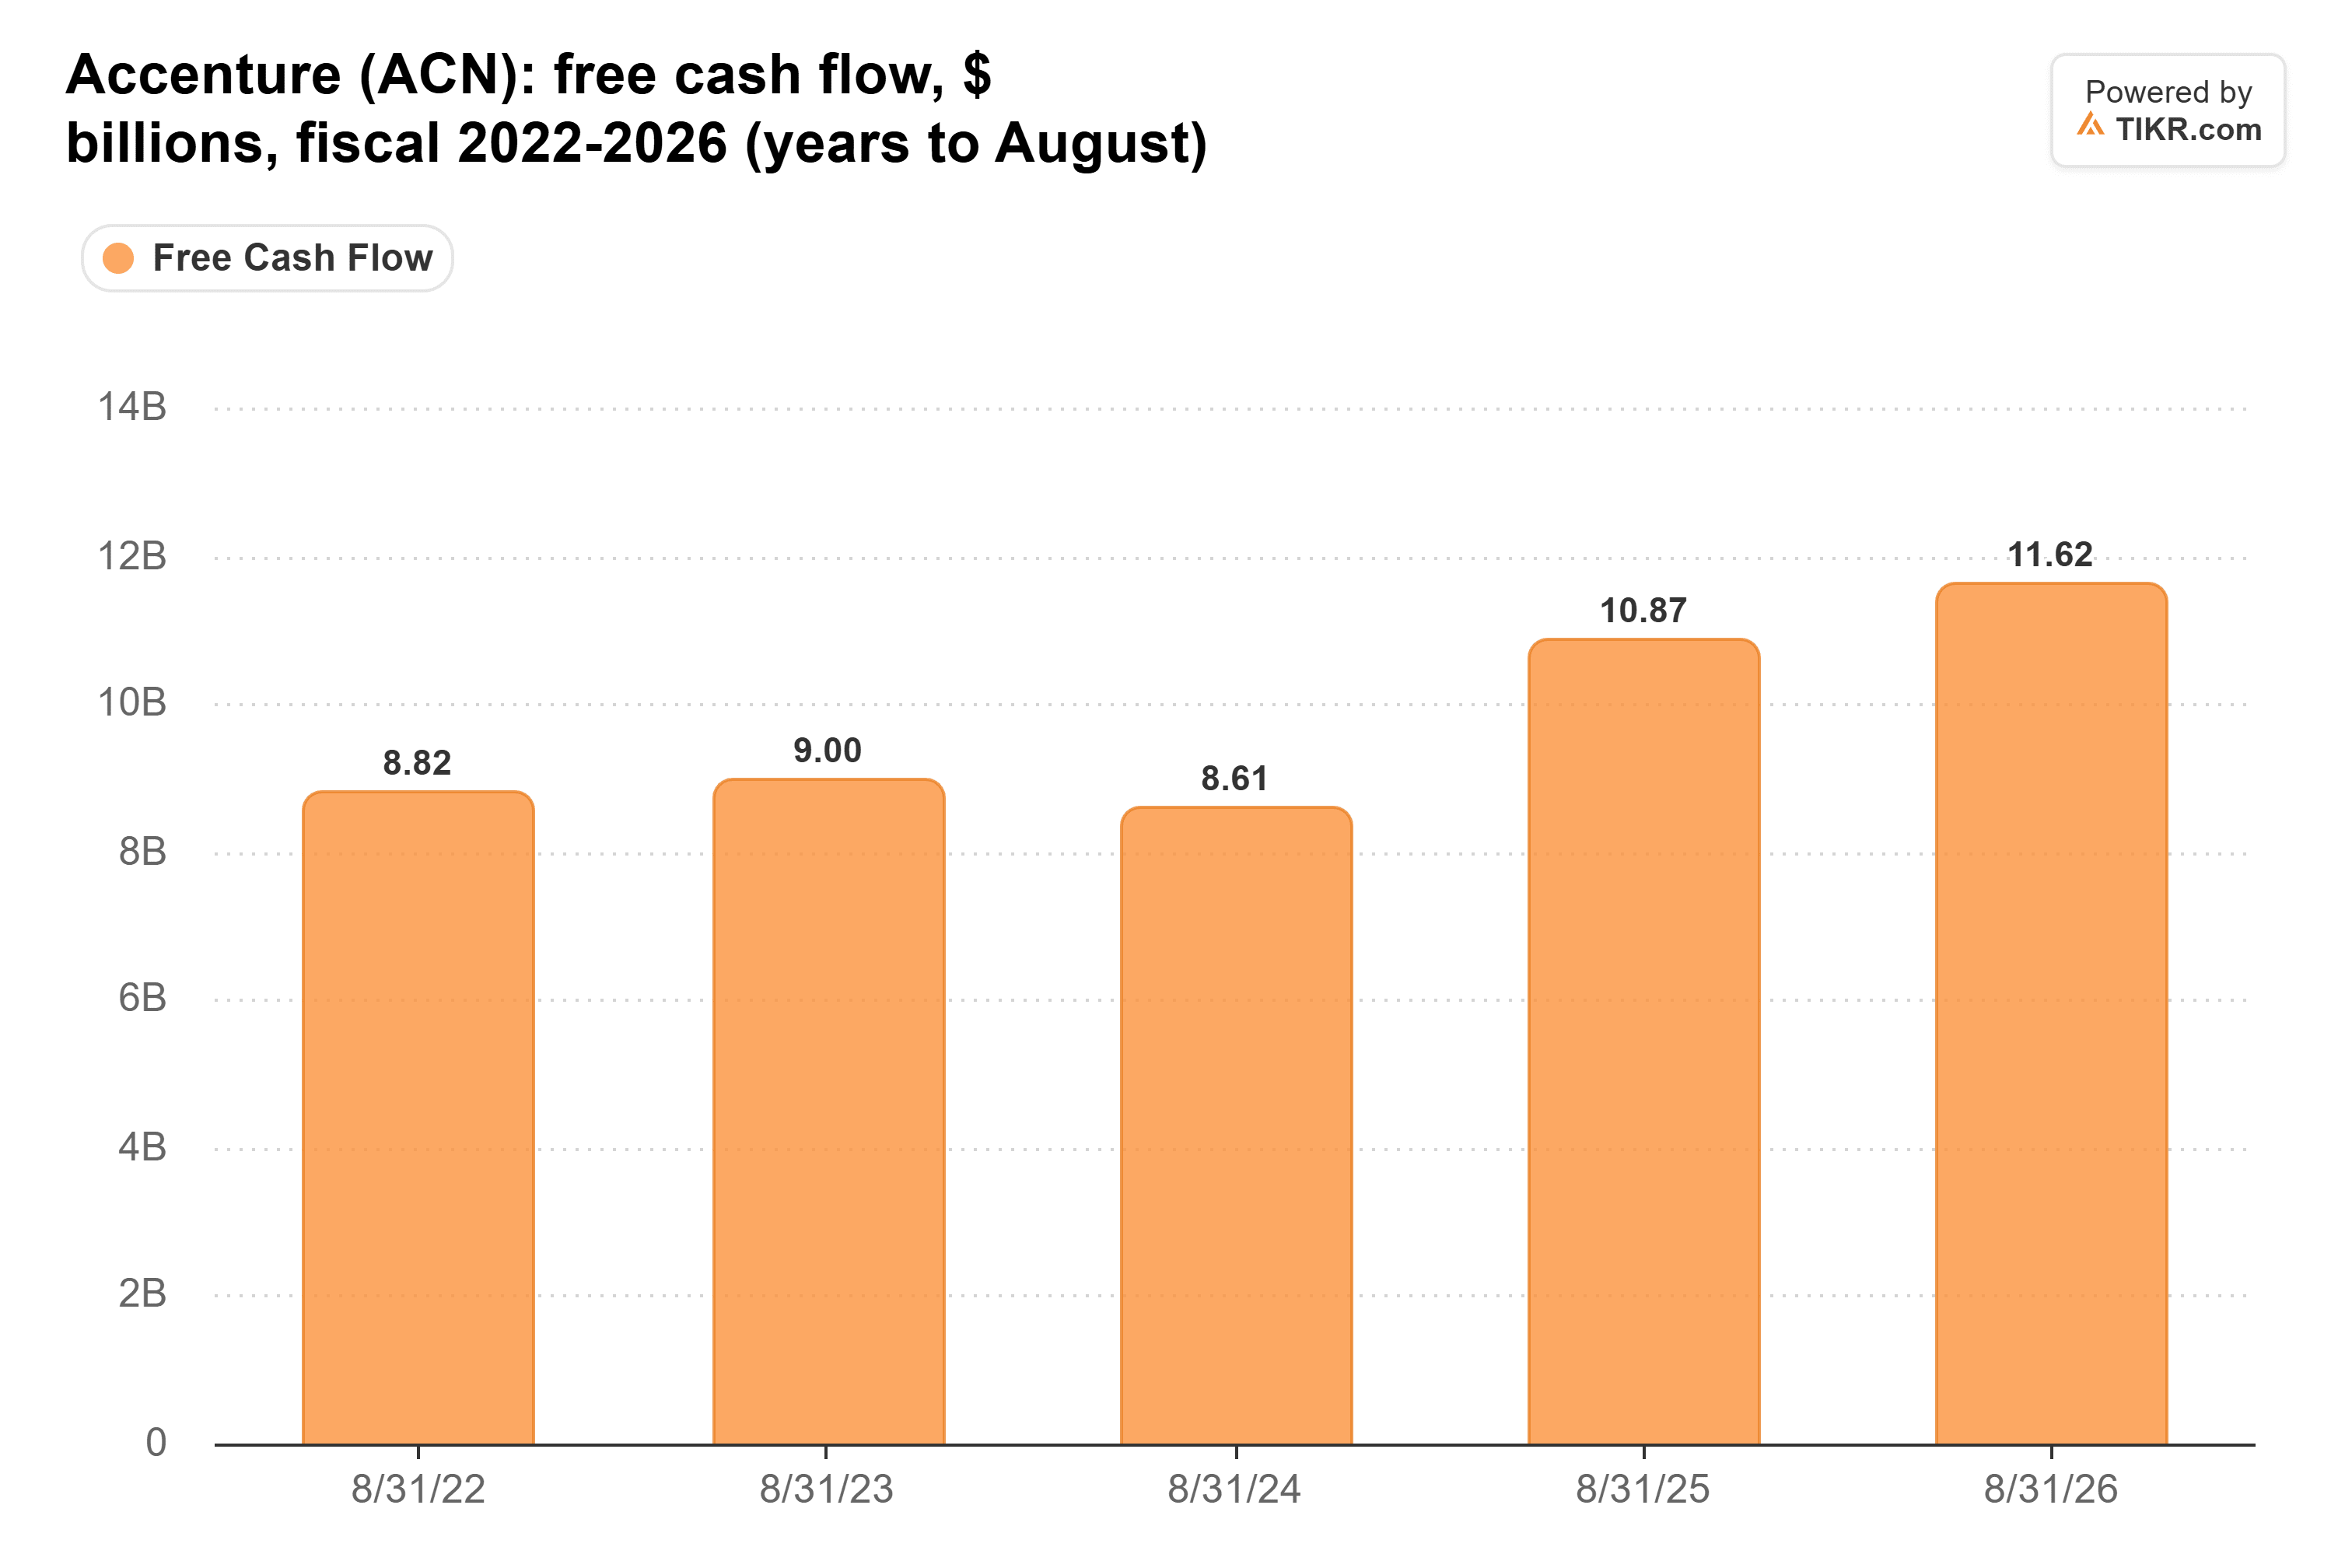
Los $11.600 millones del año fiscal 2026 fueron un 35% superiores a los $8.610 millones del año fiscal 2024, y muy por encima de los $9.800-$10.500 millones que la dirección guió inicialmente para el año.
Accenture devolvió $11.500 millones a los accionistas en el año fiscal 2026, casi la totalidad. Un negocio que genera tanto efectivo adicional hace que un múltiplo más alto sea más fácil de defender.
Espacio para seguir subiendo, si las estimaciones lo acompañan
Las previsiones de los analistas se sitúan donde la propia guía de Accenture las puso el 1 de octubre, antes de las subidas. Los objetivos subieron porque los analistas están dispuestos a pagar un múltiplo más alto por esas ganancias.
Y, francamente, creo que eso es justo. Una acción que cotizó a 8,6x en junio y aún se sitúa en 18x, con un flujo de caja libre de $11.600 millones y en aumento, tenía mucho espacio para revalorizarse.
El riesgo es el crecimiento: un crecimiento del BPA de aproximadamente el 5% este año no deja mucho margen si el múltiplo se estanca.
Sin embargo, para que la acción siga subiendo desde aquí, me gustaría ver que las estimaciones también aumenten. La primera prueba es el informe del primer trimestre, correspondiente a los tres meses hasta el 30 de noviembre.
Un superávit que impulse el consenso para el año fiscal 2027 hacia el extremo superior de la guía pondría los $300 de UBS fácilmente al alcance.
Entonces, ¿cuánto vale realmente la acción de Accenture?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Accenture. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!