Puntos clave
- El Seguro Social permite a un jubilado retirar una solicitud una vez, dentro de los 12 meses posteriores a tener derecho por primera vez, reembolsando cada dólar recibido.
- Un oyente de The Retirement and IRA Show preguntó sobre un esposo que solicitó a los 62 años a principios de 2026 y debería $28,000 para anularlo si su esposa falleciera en enero de 2027.
- Después de retirar la solicitud, podría vivir con un beneficio de supervivencia menor y solicitar el suyo propio a los 70 años por $4,960 al mes, $25,920 al año más que su cheque actual de $2,800.
- Entre el reembolso y siete años de cheques más pequeños, alcanzaría el punto de equilibrio alrededor de los 75 años y medio, y su plazo para presentar la solicitud cierra a principios de 2027.
Si comenzó a recibir el Seguro Social en el último año y desearía haber esperado, puede tener una segunda oportunidad. Cuesta cada dólar que ha cobrado. Pero para un nuevo viudo, puede valer miles de dólares al año por el resto de su vida.
El supuesto de un oyente
En el episodio del 7 de noviembre de The Retirement and IRA Show, Chris Stein leyó un correo electrónico de un oyente sobre un esposo y una esposa que ambos comenzaron a recibir el Seguro Social a los 62 años a principios de 2026. Su cheque es de aproximadamente $2,800 al mes y el de ella de aproximadamente $1,500. Luego, el oyente añadió un supuesto: digamos que la esposa fallece en enero de 2027. ¿Podría el esposo "retirar su propia solicitud del Seguro Social dentro del plazo de 12 meses, reembolsar los beneficios que recibió, aproximadamente $28,000, y luego cobrar los beneficios de supervivencia del registro de su esposa mientras permite que su propio beneficio de jubilación crezca hasta los 70 años?"
Stein dijo que sí. "No, la muerte de su esposa no afecta su capacidad para retirar su solicitud", dijo. Una vez que se procese la retirada, el esposo podría tomar primero un beneficio de supervivencia y cambiar al suyo propio más tarde. La esposa no ha fallecido: el oyente lo planteó como un supuesto, y uno inteligente.
6 acciones seguras con dividendos que pagan a los jubilados rendimientos del 6%+
Hoy hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversiones utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son todas suyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puede acceder aquí mismo.
El Seguro Social te da una segunda oportunidad
Puedes retirar una solicitud del Seguro Social una vez en tu vida, siempre que la presentes por escrito dentro de los 12 meses posteriores al primer mes en que tuviste derecho a los beneficios. Lo solicitas por escrito, en el Formulario SSA-521, y reembolsas todo lo que recibiste. Stein señaló que la factura cubre todo lo pagado en tu registro, por lo que un beneficio de cónyuge o hijo derivado de él también tendría que ser reembolsado. Aquí, la esposa cobró su propio beneficio, por lo que el esposo solo debe sus $28,000. No calculas la factura tú mismo: el Seguro Social la envía, y la retirada se completa una vez que la pagas. Después de eso, el Seguro Social dice que puedes solicitarlo nuevamente más tarde.
Sin la segunda oportunidad, su muerte no añade nada a su cheque
Un viudo tiene más razones que la mayoría para usarlo. Cuando alguien tiene derecho a dos beneficios del Seguro Social al mismo tiempo, como el propio y un beneficio de supervivencia, no se le paga más que el mayor de los dos. Así que, mientras mantenga su cheque de $2,800, un beneficio de supervivencia menor no le paga nada extra.
Retirar la solicitud cambia eso. Puede vivir del registro de ella durante unos años mientras su propio beneficio, no solicitado, crece hasta los 70. Stein estimó su beneficio de supervivencia cerca de $1,470 al mes si lo solicita a los 63 años, "todo dependiendo de su mes de nacimiento real". Esta cifra incluye dos reducciones. Una es porque ella solicitó a los 62 años, aunque una protección separada para los supervivientes mantiene la reducción menor que su propio recorte del 30%. La otra es porque él lo solicitaría antes de su propia edad de jubilación completa.
Los cálculos sobre $4,960 al mes
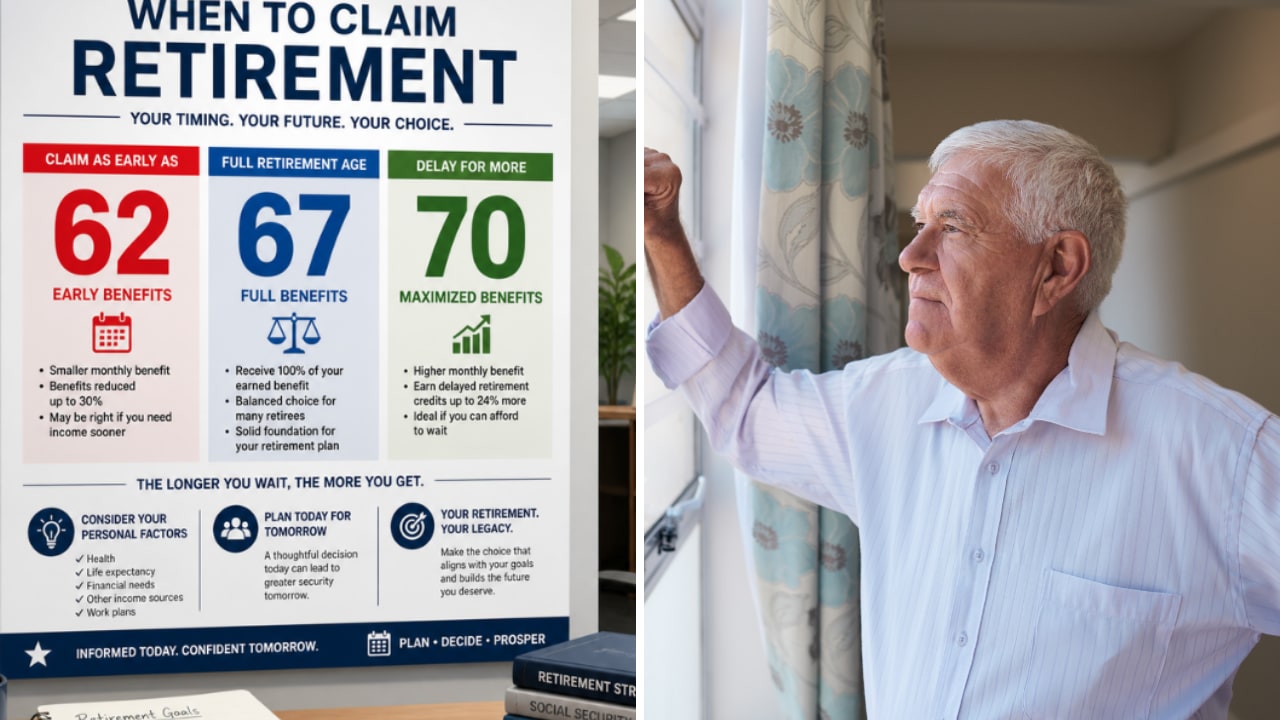
Solicitar a los 62 años redujo su cheque en un 30% de por vida, ya que cualquier persona nacida en 1960 o después alcanza la edad de jubilación completa a los 67 años. Así que sus $2,800 son el 70% de un beneficio completo de $4,000. Cada año que espera después de los 67 añade un 8% hasta los 70, por lo que tres años añaden un 24% y llevan los $4,000 a $4,960 al mes. Eso son $2,160 al mes más que su cheque actual, o $25,920 al año, de por vida.
Llegar allí le cuesta, sin embargo. Así que digamos que comienza el beneficio de supervivencia a los 63 años, como calculó Stein, y se mantiene en él hasta los 70:
| Métrica | Mantener su solicitud | Retirarla |
|---|---|---|
| Reembolso | $0 | $28,000 |
| Cheque mensual, de 63 a 70 | $2,800 | Aproximadamente $1,470 |
| Cheque mensual desde los 70 | $2,800 | $4,960 |
Durante esos siete años, el cheque de supervivencia es $1,330 al mes menos que el suyo propio, o $111,720 en total. Suma los $28,000 del reembolso y está perdiendo $139,720. Con $2,160 al mes más desde los 70, recupera eso en unos 65 meses, alrededor de los 75 años y medio. Cada cheque después de eso lo deja aún más adelante.
Vale la pena, si puede escribir el cheque
Francamente, para un viudo con buena salud que pueda reunir $28,000, yo tomaría este trato. Alcanzar el punto de equilibrio a mediados de los 70 es una espera corta para un aumento tan grande, de por vida. La trampa es el efectivo: tiene que reembolsarlo todo antes de que la retirada se complete, y luego vivir con aproximadamente $1,470 al mes durante años. Si su salud es mala o el dinero no está disponible, mantener su cheque de $2,800 es la opción más segura. Tampoco tiene que aguantar hasta los 70: sus $4,000 completos están disponibles a los 67 años si los cheques de supervivencia son demasiado escasos para vivir.
Lo que no puede hacer es esperar. Stein dijo que el esposo solicitó en marzo de 2026, por lo que su plazo de 12 meses cierra a principios de 2027. Si su esposa muriera en enero, solo tendría semanas para presentar la solicitud. Cualquier otra persona que haya solicitado en el último año tiene el mismo plazo, contado desde su propio primer mes de beneficios.
Disfruta tu jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto rendimiento correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!