Conclusiones clave
- Khrom Capital Management, una firma que gestiona $1.190 millones, aumentó sus posiciones en DoorDash, GXO Logistics y Medline en el segundo trimestre, según muestra su último formulario 13F.
- Los objetivos promedio de los analistas se sitúan un 41% por encima del precio de DoorDash y un 28% por encima del de GXO, pero solo un 8% por encima del de Medline.
- DoorDash cotiza muy por debajo de su múltiplo de ganancias futuras habitual, incluso cuando los analistas están elevando sus estimaciones.
- Si pudiera comprar solo una de las tres hoy, sería DoorDash.
Cuando un fondo mantiene solo 15 acciones, vale la pena echar un vistazo de cerca a aquellas en las que aumenta su posición. Khrom Capital Management, que gestiona $1.190 millones, aumentó significativamente su posición en tres de ellas en el segundo trimestre: DoorDash (DASH), GXO Logistics (GXO) y Medline (MDLN), según muestra su formulario 13F para el trimestre finalizado el 30 de junio, presentado el 14 de agosto.
Khrom reforzó su apuesta por DoorDash
Al 30 de junio, según su última presentación, Khrom mantenía 959.268 acciones de DoorDash por valor de $177 millones, un 41% más de acciones que tres meses antes. Esto convirtió a DoorDash en el 14,8% de las acciones de su cartera 13F y en su segunda posición más grande. La acción ha caído un 3% desde su precio del 30 de junio, y ha habido muchas noticias desde entonces. DoorDash cerró un acuerdo de $17.000 millones por Instacart que aún enfrenta escrutinio antimonopolio. Y Amazon ahora ofrece a los miembros Prime entrega gratuita de restaurantes a través de Uber Eats en pedidos de $25 o más realizados en su propia aplicación, donde nunca abren la de DoorDash. Aun así, DoorDash dijo en su comunicado del 29 de octubre que el valor de los pedidos en su mercado aumentó un 23% en el tercer trimestre, excluyendo a Deliveroo.
Los analistas han recortado su objetivo promedio en el último año, de $276 a $251, pero aún se encuentra un 41% por encima del último cierre.

Incluso el más bajo de los objetivos de los 41 analistas, $200, está por encima del último cierre.
TIKR sigue a 41 analistas sobre DoorDash. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre DoorDash, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de DoorDash
GXO está ganando más negocio
GXO crece más lentamente que DoorDash, pero cotiza a un múltiplo de ganancias mucho más bajo. Khrom mantenía 2,85 millones de acciones de GXO al 30 de junio, por valor de $145 millones, después de añadir un 43% más de acciones en el trimestre. Con un 12,1% de las acciones de su cartera 13F, GXO era su tercera posición más grande. La acción ha subido un 8% desde su precio del 30 de junio, y el informe del tercer trimestre de GXO el 3 de noviembre fue bueno:
- Los ingresos aumentaron un 5,7% hasta $3.600 millones.
- El crecimiento orgánico del 6,4% fue el más rápido en más de tres años.
- Las nuevas captaciones de negocio aumentaron un 34% hasta $375 millones.
También reafirmó sus previsiones para el año completo.
A los analistas les gusta más GXO que hace un año. Su objetivo promedio subió de $64 a $70, y está un 28% por encima del último cierre.
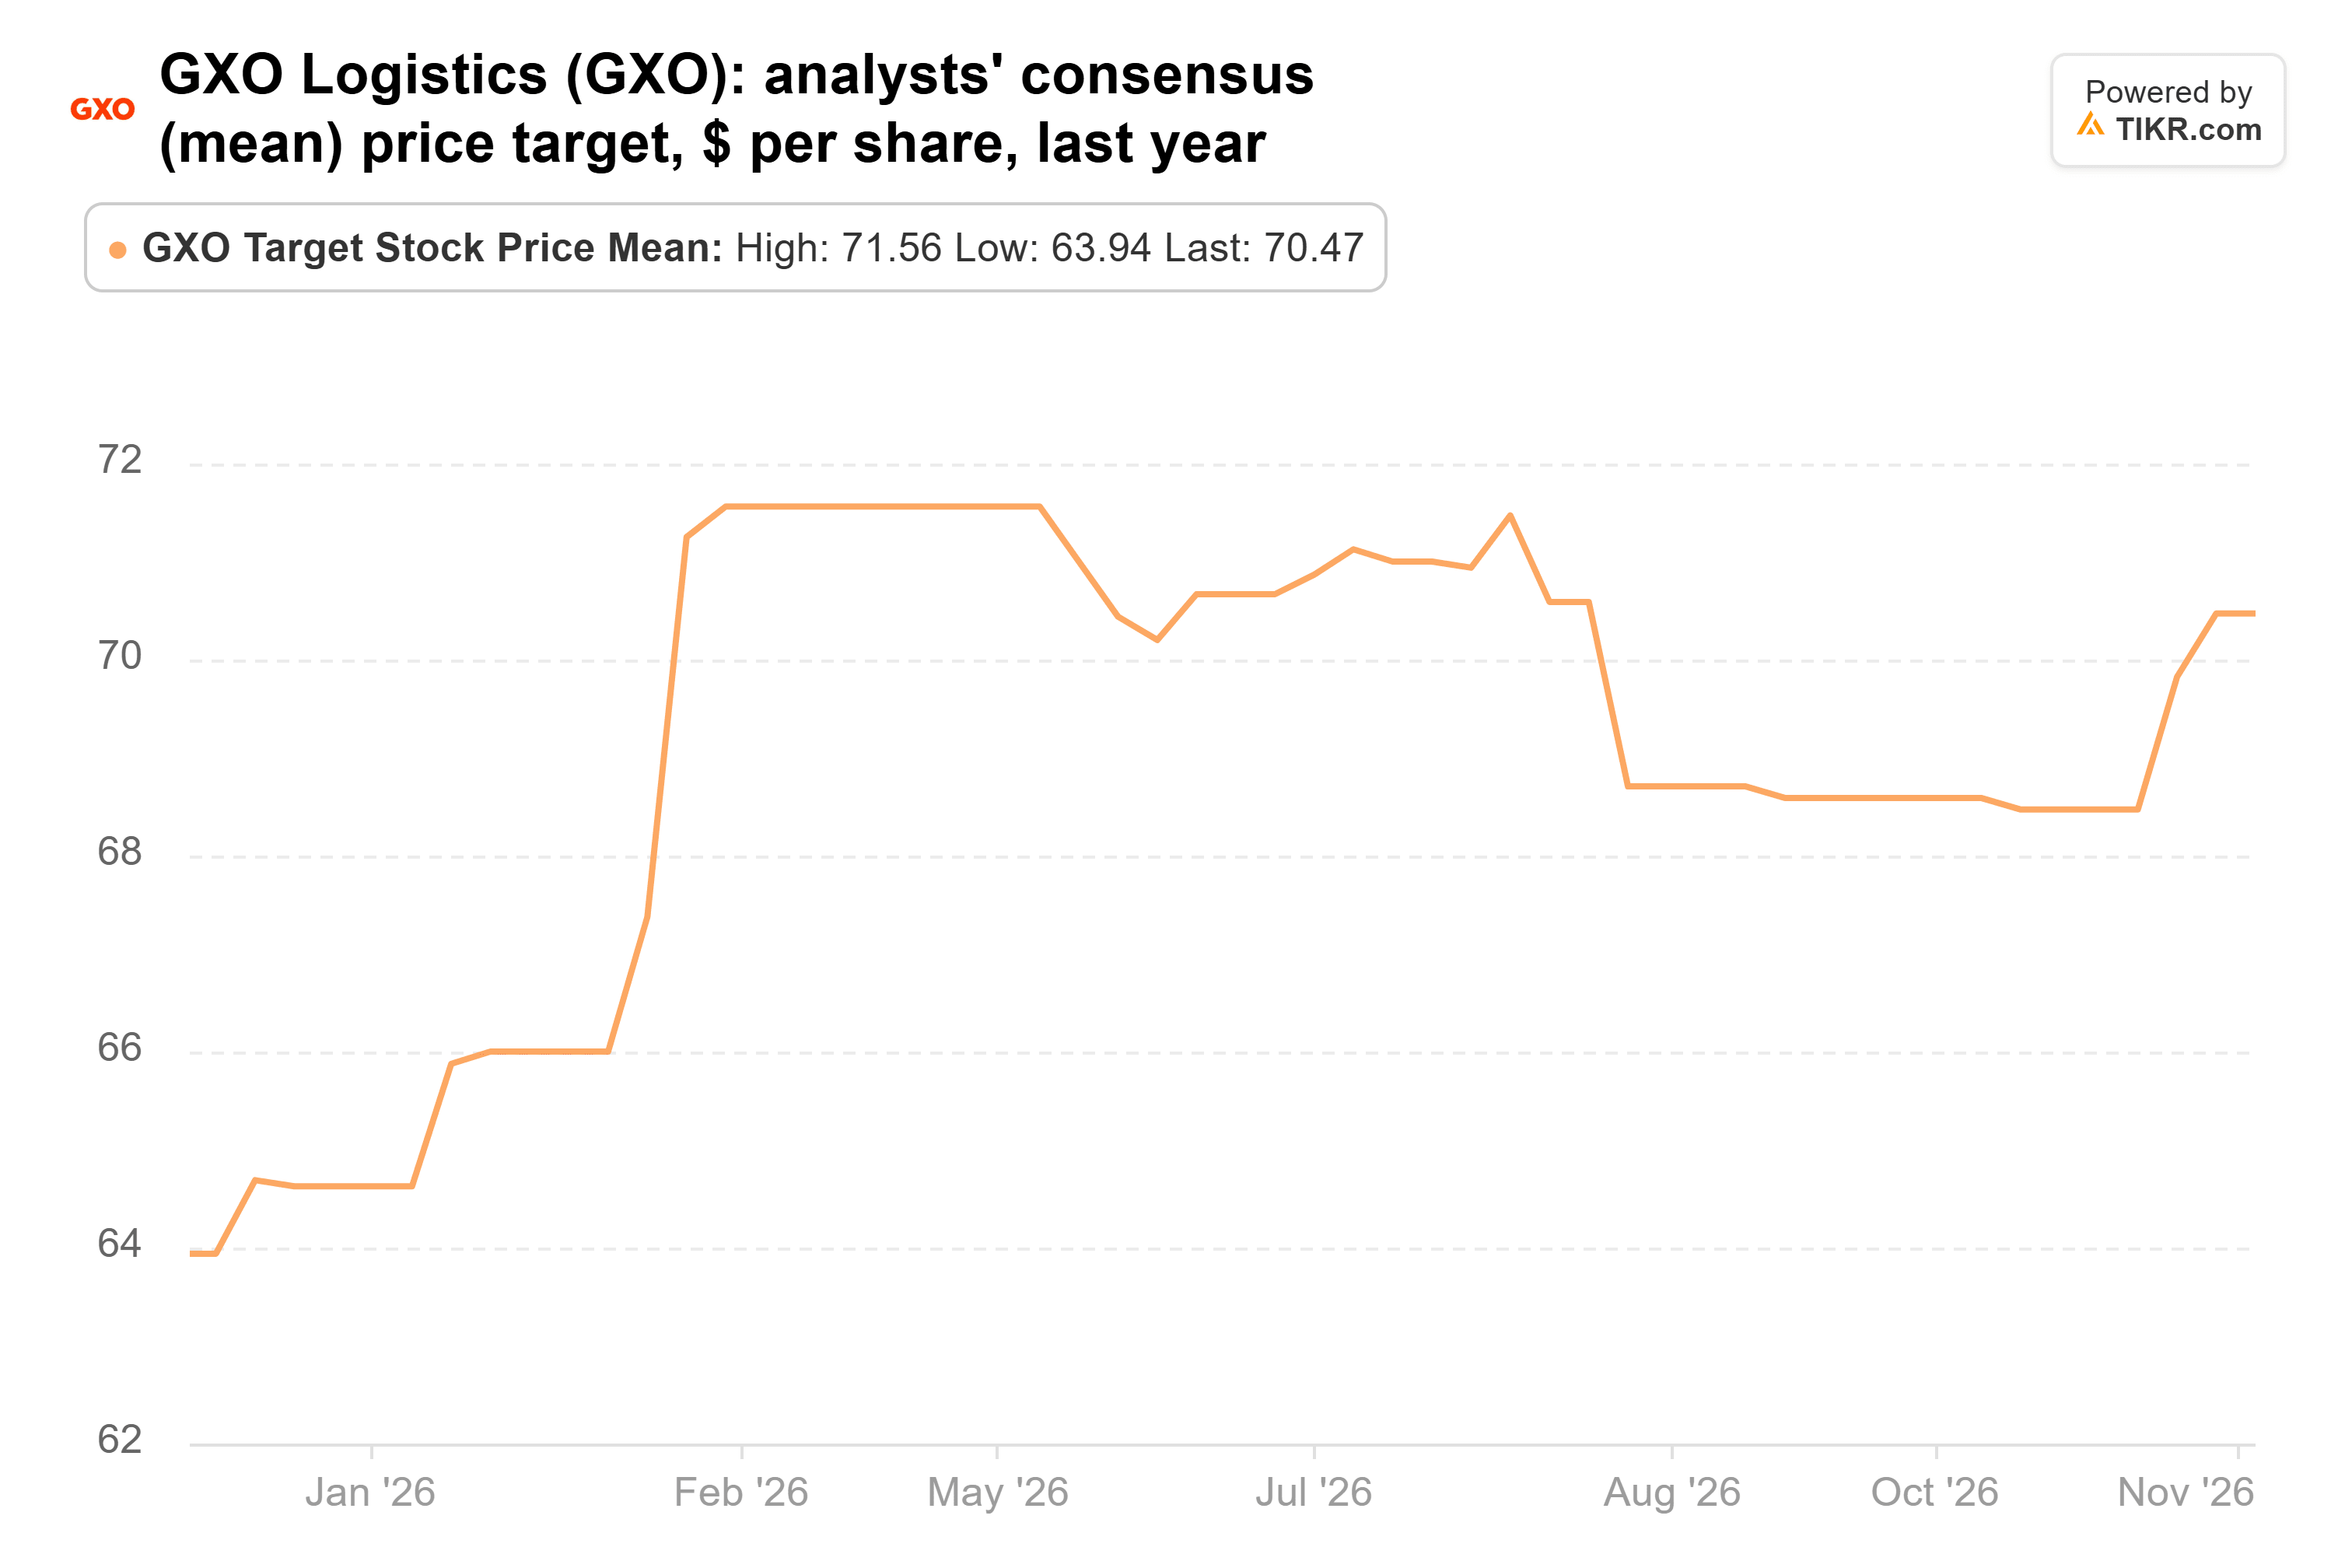
A aproximadamente 16 veces las ganancias futuras, es un precio modesto para un negocio que está ganando velocidad. El día del inversor de GXO el 16 de noviembre es la próxima oportunidad para ver si su récord de cartera de ventas de $3.100 millones conduce a un crecimiento más rápido.
El buen resultado de Medline ya está descontado en el precio
La posición de Khrom en Medline creció aún más rápido. Se más que triplicó en el segundo trimestre, hasta 2,44 millones de acciones por valor de $96 millones al 30 de junio. Eso representaba el 8,0% de las acciones de su cartera 13F y su sexta posición más grande. La acción ha subido un 7% desde su precio del 30 de junio, después de saltar un 18% el 4 de noviembre tras superar las expectativas en el tercer trimestre. Las ventas netas aumentaron un 10,4% hasta $7.900 millones, Medline elevó su perspectiva de crecimiento orgánico de ventas para el año completo al 10,0%-10,5% desde el 9,0%-10,0%, y su junta autorizó una recompra de acciones por $1.000 millones. Pero mantuvo su perspectiva de EBITDA ajustado de $3.300-$3.400 millones. El EBITDA ajustado del trimestre también incluyó $81 millones en reembolsos de aranceles, y sin ellos creció alrededor de un 2%, frente al 11,8% reportado.
Los analistas están menos entusiasmados que antes. Su objetivo promedio ha bajado de $50 en enero a $45, solo un 8% por encima del último cierre.
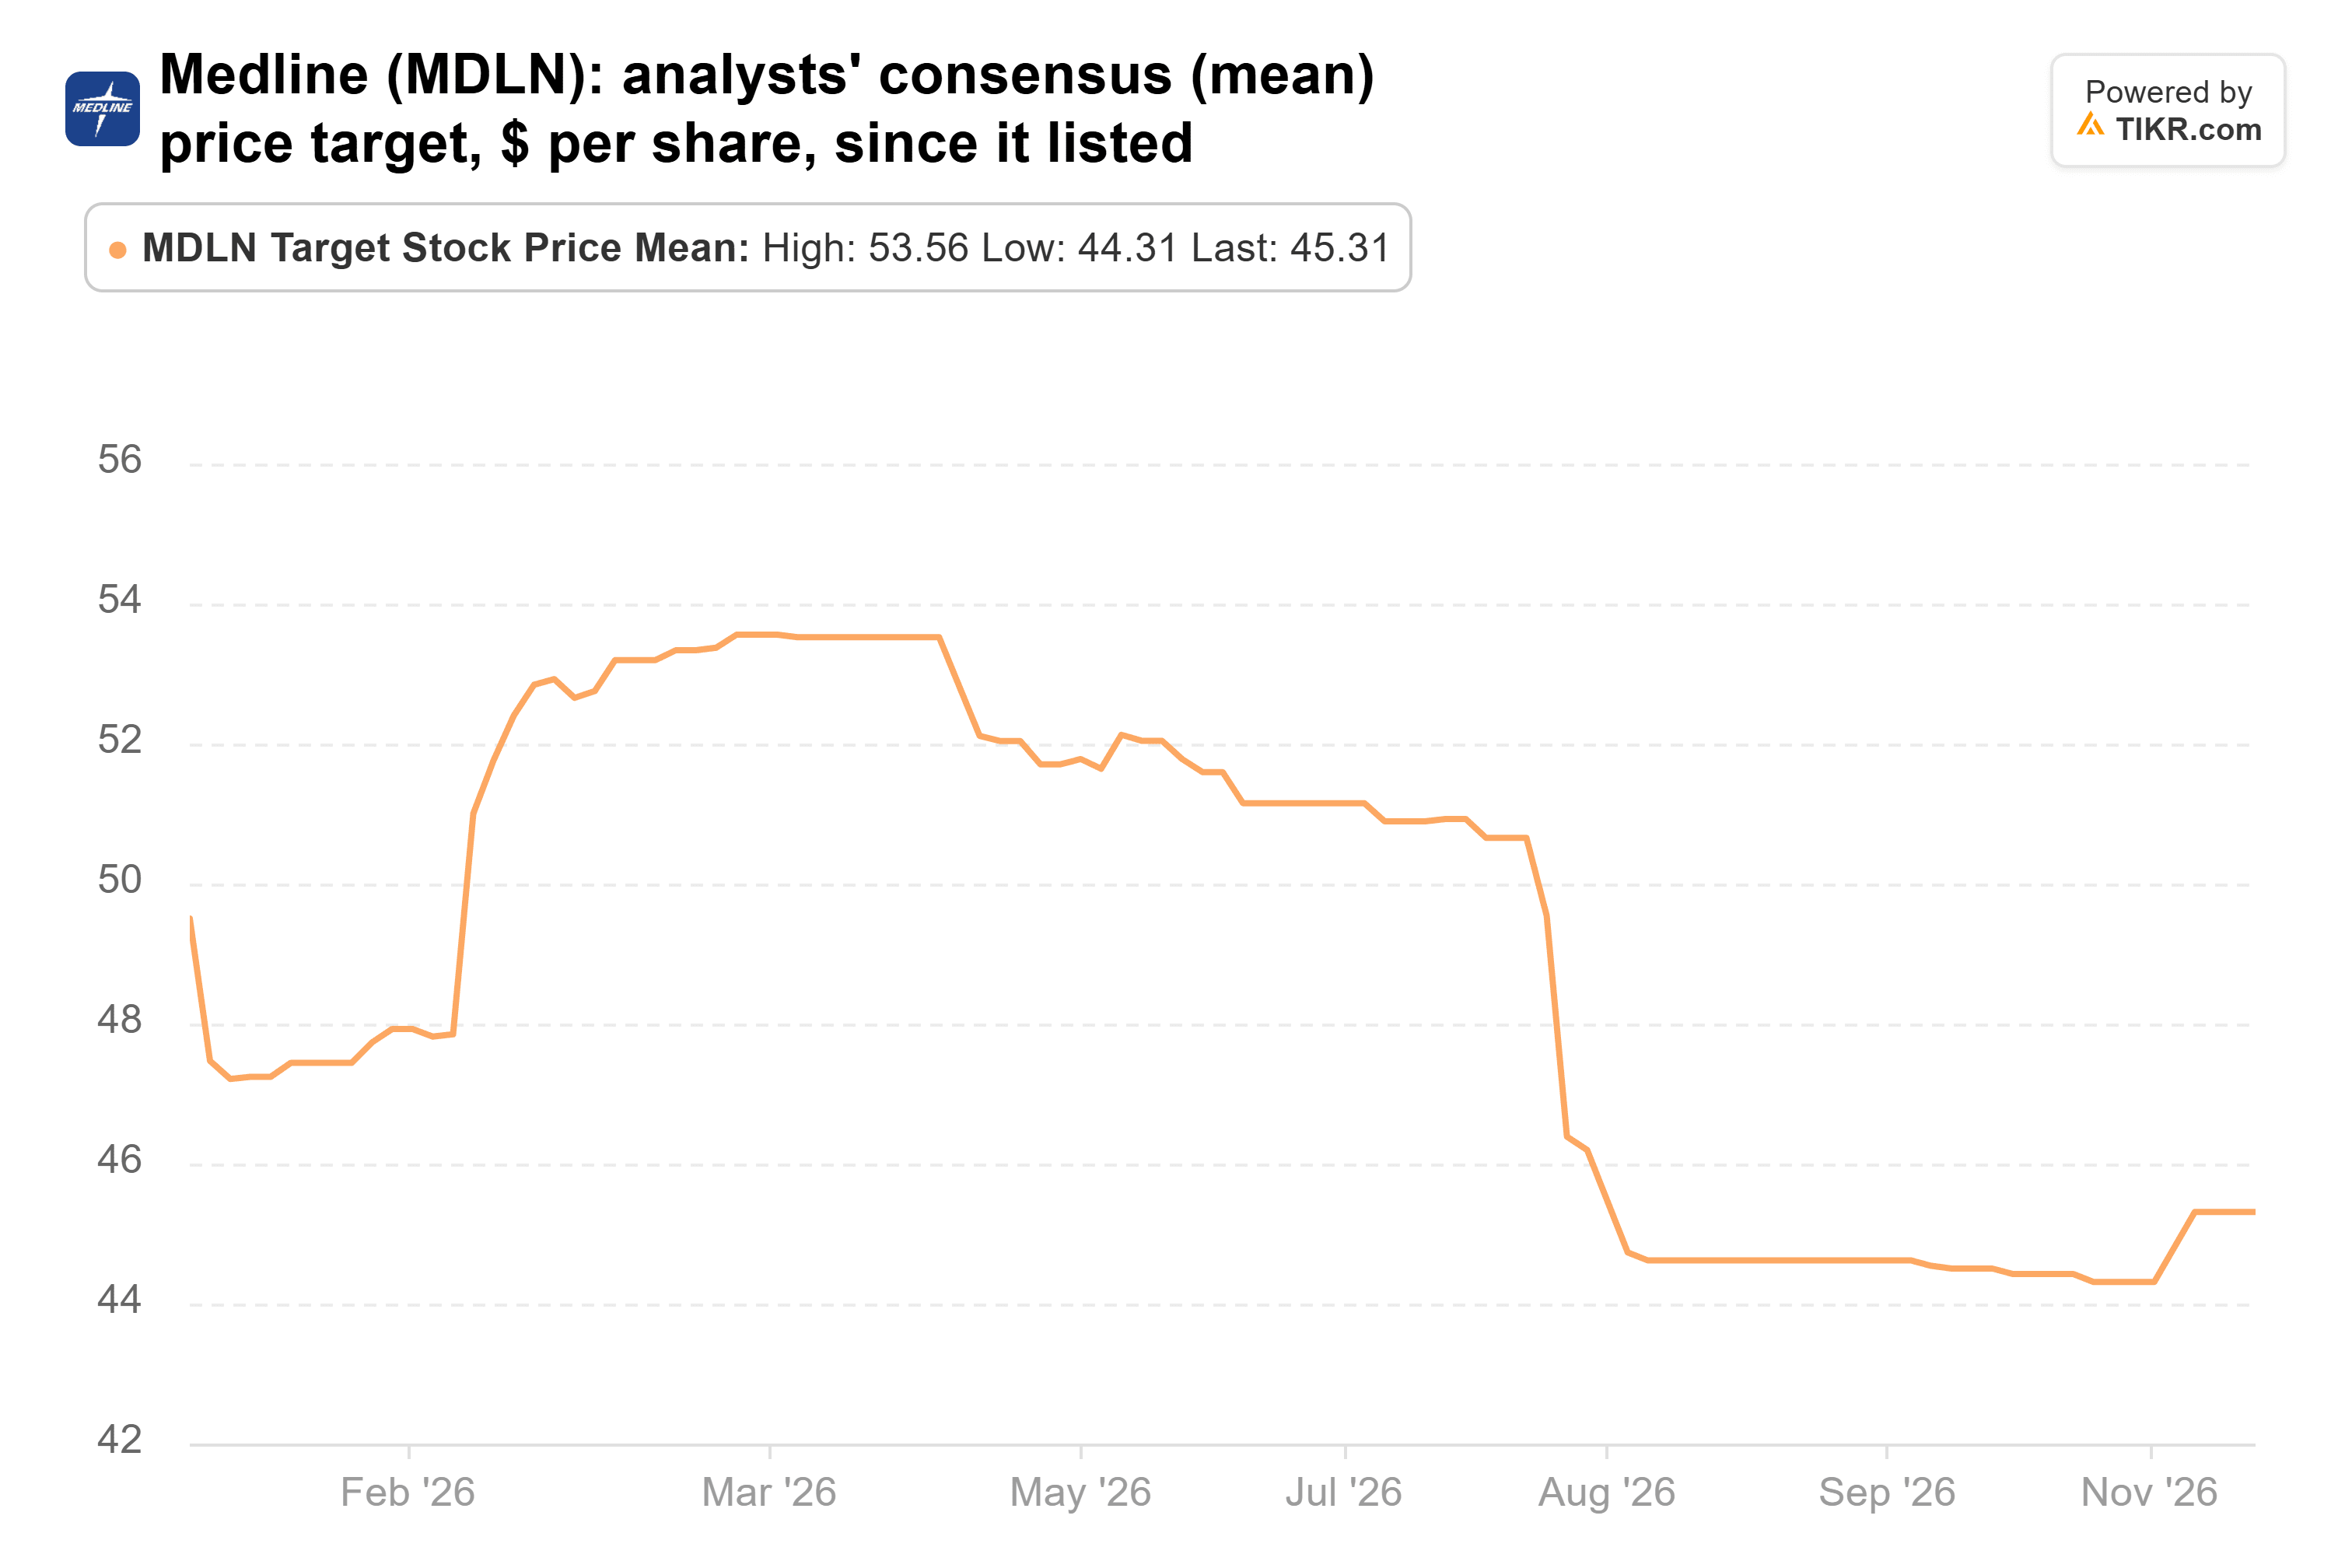
A aproximadamente 28 veces las ganancias futuras, Medline tiene un precio elevado para una empresa cuya perspectiva de beneficios no se movió.
DoorDash es la acción en la que seguiría a Khrom
De las tres, DoorDash me ofrece más por el precio. Cotiza a aproximadamente 26 veces las ganancias futuras, muy por debajo de su promedio de tres años de 39x. Y los analistas han elevado sus estimaciones de ganancias para 2026 y 2027 entre un 5% y un 6% desde el 30 de junio. Sumando una brecha del 41% respecto al objetivo promedio, los números respaldan más a Khrom en DoorDash que en GXO o Medline.
El acuerdo de Amazon con Uber Eats podría costarle a DoorDash algunos pedidos de miembros Prime, y el acuerdo con Instacart aún tiene que superar la revisión antimonopolio. El próximo 13F de Khrom, para el trimestre finalizado el 30 de septiembre, vence el 16 de noviembre y mostrará si siguió añadiendo acciones hasta septiembre. El informe del cuarto trimestre de DoorDash, previsto para febrero, mostrará si el fuerte gasto de este año conduce a márgenes más amplios.
Entonces, ¿cuál es el valor real de la acción de DoorDash?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer DoorDash. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!