

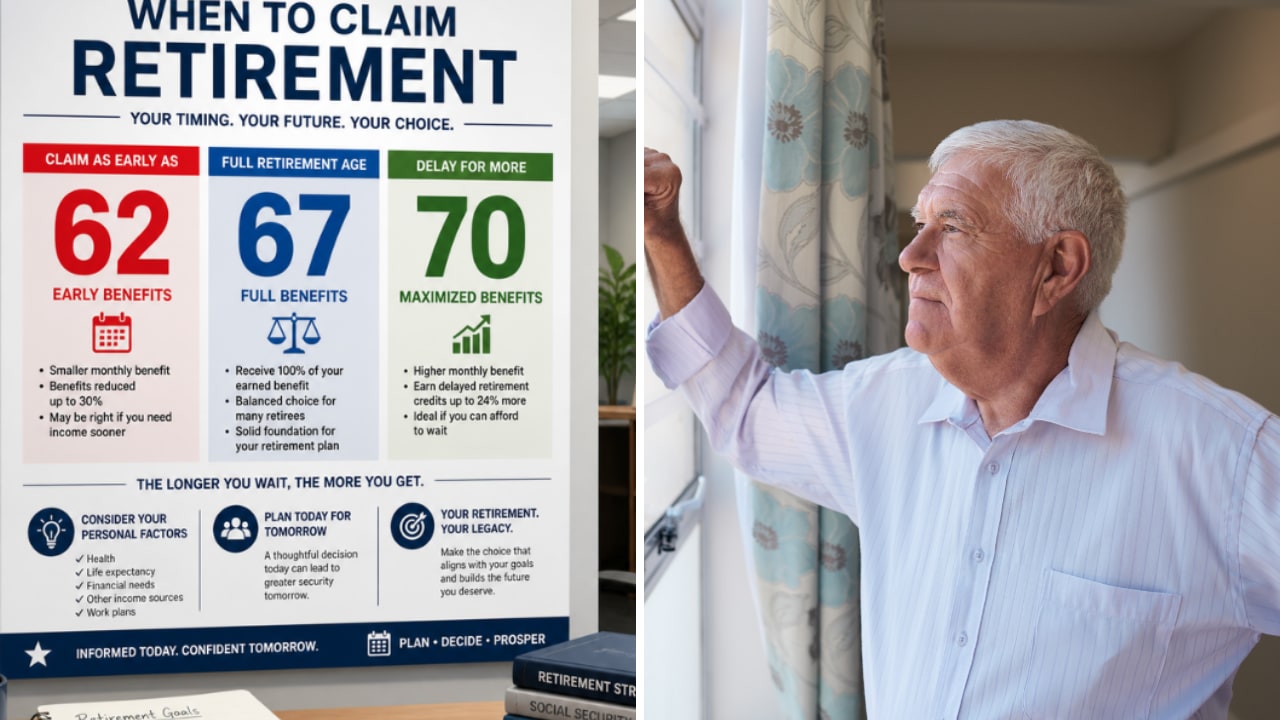
Puntos clave
- Para cualquier persona nacida en 1960 o después, solicitar el Seguro Social a los 62 años reduce la prestación mensual en un 30% de por vida, por lo que una prestación de $2,000 a los 67 se convierte en $1,400.
- En comparación con esperar hasta los 67, solicitar a los 62 resulta en un total mayor hasta los 78 años y 8 meses, por lo que conviene a alguien que no espera vivir tanto tiempo.
- Un cónyuge de menores ingresos cuyo pareja espera hasta los 70 puede solicitar a los 62, porque un cónyuge sobreviviente recibe la mayor de su propia prestación y la prestación de sobreviviente, nunca ambas.
- Antes de la edad de jubilación completa, el Seguro Social retiene $1 por cada $2 ganados por encima de $25,560 en 2027, por lo que solicitar a los 62 funciona mejor para alguien que ha dejado de trabajar.
Solicitar el Seguro Social a los 62 años suele ser un error. Para cualquier persona nacida en 1960 o después, reduce la prestación mensual en un 30%, y esa reducción dura de por vida.
Pero "suele" no es "siempre". Veo tres situaciones en las que tomar el dinero a los 62 tiene sentido, y una de ellas depende de un límite que el Seguro Social estableció para 2027 este mes.
Lo que cuesta solicitarlo a los 62
Tomemos a un trabajador hipotético nacido en 1960 o después cuya prestación a la edad de jubilación completa, 67 años, sería de $2,000 al mes. Si la solicita a los 62, el Seguro Social paga $1,400 en su lugar.
Solicitar anticipadamente le da a este trabajador 60 cheques de $1,400, o $84,000, antes de que una solicitud a los 67 hubiera pagado un centavo. Sin embargo, a partir de los 67, esperar habría significado $600 más cada mes. Dividiendo $84,000 entre $600, se necesitan 140 meses, o 11 años y 8 meses, para cerrar esa brecha.
Por lo tanto, este trabajador sale ganando al solicitar a los 62 hasta los 78 años y 8 meses, y se queda más atrás cada mes después de eso.
6 acciones con dividendos seguros que pagan rendimientos del 6%+ a los jubilados
Hoy en día hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversiones utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son verdaderamente seguras para los jubilados.
Son todas tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
1. No esperas llegar a finales de los 70
Si tu salud o tu historial familiar indican que probablemente no vivirás más allá de finales de los 70, los cheques más pequeños a los 62 suman más dinero en total.
Por supuesto, además de ser una conclusión totalmente lúgubre, seamos sinceros: nadie lo sabe con seguridad, y cualquiera que supere las probabilidades se queda con el cheque reducido de por vida.
Un cónyuge de mayores ingresos también tiene más que su propia esperanza de vida que sopesar. El Seguro Social reduce la prestación de una viuda o viudo cuando el cónyuge fallecido tomó una prestación de jubilación reducida. Por lo tanto, solicitar a los 62 puede reducir el cheque con el que un cónyuge sobreviviente tiene que vivir.
2. Eres el cónyuge de menores ingresos y tu pareja está esperando hasta los 70
El cónyuge de menores ingresos puede permitirse solicitar anticipadamente, gracias a esas mismas reglas de sobreviviente. Una viuda o viudo que espera hasta la edad de jubilación completa recibe el 100% de la prestación del cónyuge fallecido, más los créditos por retraso que el cónyuge fallecido obtuvo. Esos créditos añaden un 8% por cada año después de los 67, hasta los 70.
Digamos que el cónyuge de mayores ingresos es nuestro trabajador hipotético y espera hasta los 70. Tres años de créditos añaden un 24% a esos $2,000, resultando en $2,480 al mes. Si muere primero, después de cumplir 70, un cónyuge sobreviviente en edad de jubilación completa recibe esos mismos $2,480. (La prestación de sobreviviente es menor si se toma antes).
El Seguro Social nunca paga a alguien con derecho a dos prestaciones más que la prestación individual más alta. Así que una vez que comienza la prestación de sobreviviente, el propio cheque reducido del cónyuge de menores ingresos ya no importa, siempre que sea inferior a $2,480. Su solicitud anticipada solo les cuesta dinero mientras ambos cónyuges estén vivos.
Por eso me gusta esta división. El cónyuge de menores ingresos obtiene ingresos a partir de los 62, y al esperar, el cónyuge de mayores ingresos asegura el cheque más grande para el cónyuge que viva más tiempo.
3. Has dejado de trabajar y necesitas el dinero
Tomar los beneficios a los 62 mientras aún se recibe un sueldo choca con la prueba de ingresos del Seguro Social. Antes del año en que el solicitante alcanza la edad de jubilación completa, el Seguro Social retiene $1 de beneficios por cada $2 de ingresos por encima de un límite anual. Ese límite es de $24,480 en 2026, aumentando a $25,560 en 2027.
Pero alguien que ha dejado de trabajar, no tiene otros ingresos y no puede vivir de sus ahorros… necesita dinero ahora. Incluso si es menos de lo que obtendría esperando. Nadie debería pasar hambre ahora intentando obtener un poco más de dinero después. La vida está hecha para vivirla y disfrutarla.
Tienes una segunda oportunidad
Francamente, si pudiera permitirme esperar, esperaría. Un cheque más pequeño de por vida es un precio muy alto para la mayoría de la gente. Pero en estos tres casos, tomar el dinero a los 62 es la mejor opción.
Y si las circunstancias cambian, hay una forma de retroceder. Dentro de los 12 meses posteriores a tener derecho por primera vez, un jubilado puede retirar una solicitud una vez, por escrito, devolviendo cada beneficio recibido, y volver a solicitarla más tarde. Así que alguien que solicita a los 62 y luego consigue un trabajo, o recibe un ingreso extraordinario, tiene un año para cambiar de opinión.
Disfruta de tu jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto rendimiento correcta puede ser la diferencia entre una jubilación soñada… y arreglárselas con lo justo cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todos los jubilados deberían conocer ahora mismo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



