Puntos clave
- Dieciséis grandes fondos reportaron más acciones de Carvana al 30 de junio que al 31 de marzo, pero el split 5-por-1 de mayo explica la mayor parte de eso, y solo 10 añadieron de manera significativa.
- Carvana vendió un récord de 217.385 coches en el tercer trimestre, un 39% más, pero el EBITDA ajustado por coche cayó respecto al año anterior por cuarto trimestre consecutivo.
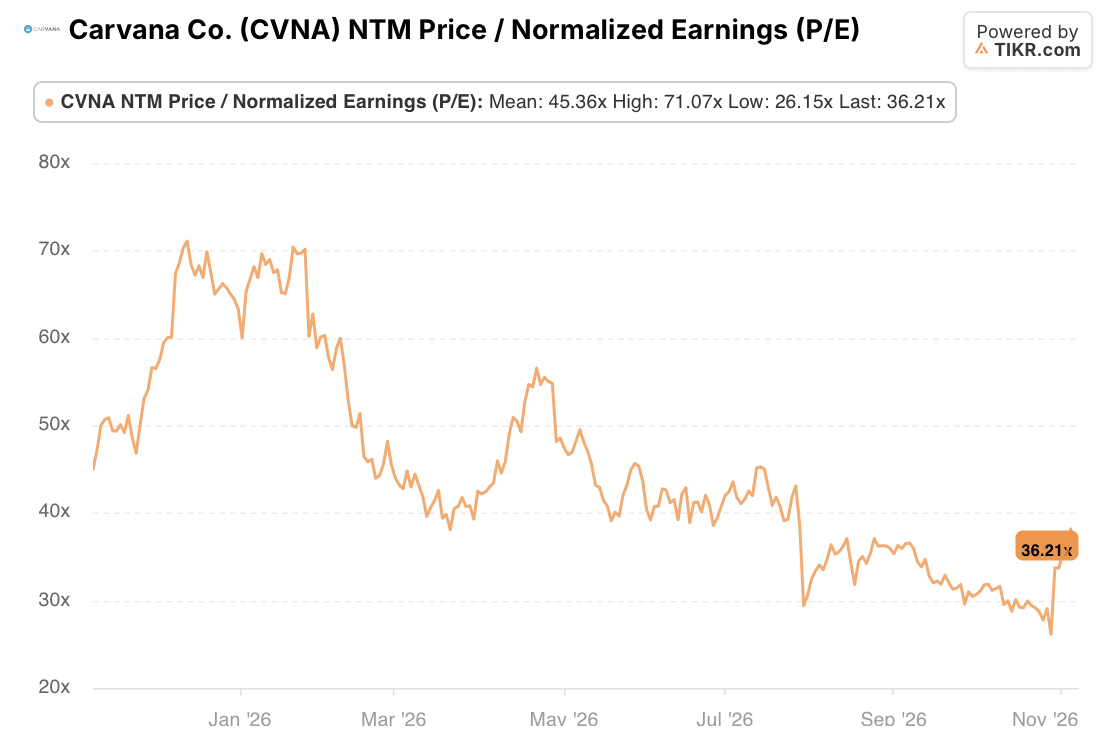
- Los analistas esperan que el BPA suba de 1,52 dólares este año a 2,71 dólares en 2028, mientras que la acción cotiza a unas 36 veces los beneficios futuros, frente a 63 veces a finales de 2025.
- Carvana parece más una ganga que una trampa, siempre que el beneficio por coche deje de caer.
Dieciséis grandes fondos reportaron tener más acciones de Carvana (CVNA) al 30 de junio que al 31 de marzo, según sus 13F del segundo trimestre, presentados el 12 y 14 de agosto. La acción cerró a 73,57 dólares el viernes 6 de noviembre, aproximadamente un 12% por encima de su cierre del 30 de junio pero un 23% por debajo de su máximo de cierre a 52 semanas de 95,69 dólares del 22 de enero.
El truco: gran parte de esa "compra" es un split de acciones.
Solo 10 de los 16 realmente añadieron a Carvana
Carvana hizo un split de sus acciones 5-por-1 en mayo, por lo que un fondo que se mantuvo quieto de marzo a junio ahora reporta cinco veces más acciones. Tres fondos reportaron entre un 386% y un 408% más de acciones, o entre un recorte del 2,8% y una ganancia del 1,6% después del split. Greenoaks superó esto con 330.000 acciones más, una pequeña parte de una posición de 1.400 millones de dólares que representa el 59,6% de sus acciones en el 13F. Otros tres, incluido Viking Global, recortaron un 11% o más, aunque Viking aún mantenía 12,32 millones de acciones por valor de 811 millones de dólares.
Eso deja 10 fondos que añadieron de manera significativa. Electron Capital y GoldenTree fueron nuevos tenedores, y Durable Capital y Lone Pine aumentaron sus posiciones en una quinta parte o más.
TIKR sigue a 24 analistas en Carvana. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Carvana, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Carvana
El beneficio por coche sigue cayendo
El negocio está creciendo rápido. Carvana vendió un récord de 217.385 coches en el tercer trimestre, un 39% más, y los ingresos aumentaron un 42% a 8.040 millones de dólares. El EBITDA ajustado alcanzó un récord de 800 millones de dólares, frente a 637 millones, y la dirección ahora espera que el año completo esté en el extremo superior de su rango de 2.700 a 3.000 millones de dólares.
Por coche, sin embargo, el EBITDA ajustado cayó a unos 3.680 dólares desde 4.085. Otro beneficio bruto por coche, principalmente ganancias por la venta de los préstamos que hace Carvana, cayó unos 300 dólares. Esto es en parte por elección: el CEO Ernie García dijo en julio que Carvana había transmitido a los compradores más de 100 puntos básicos de recortes de tasas en el último año, incluso cuando las tasas de referencia subieron.
¿Respaldan los números a los fondos?
En cuanto a beneficios, sí. Los analistas esperan que el BPA caiga este año, luego suba a 2,71 dólares para 2028:
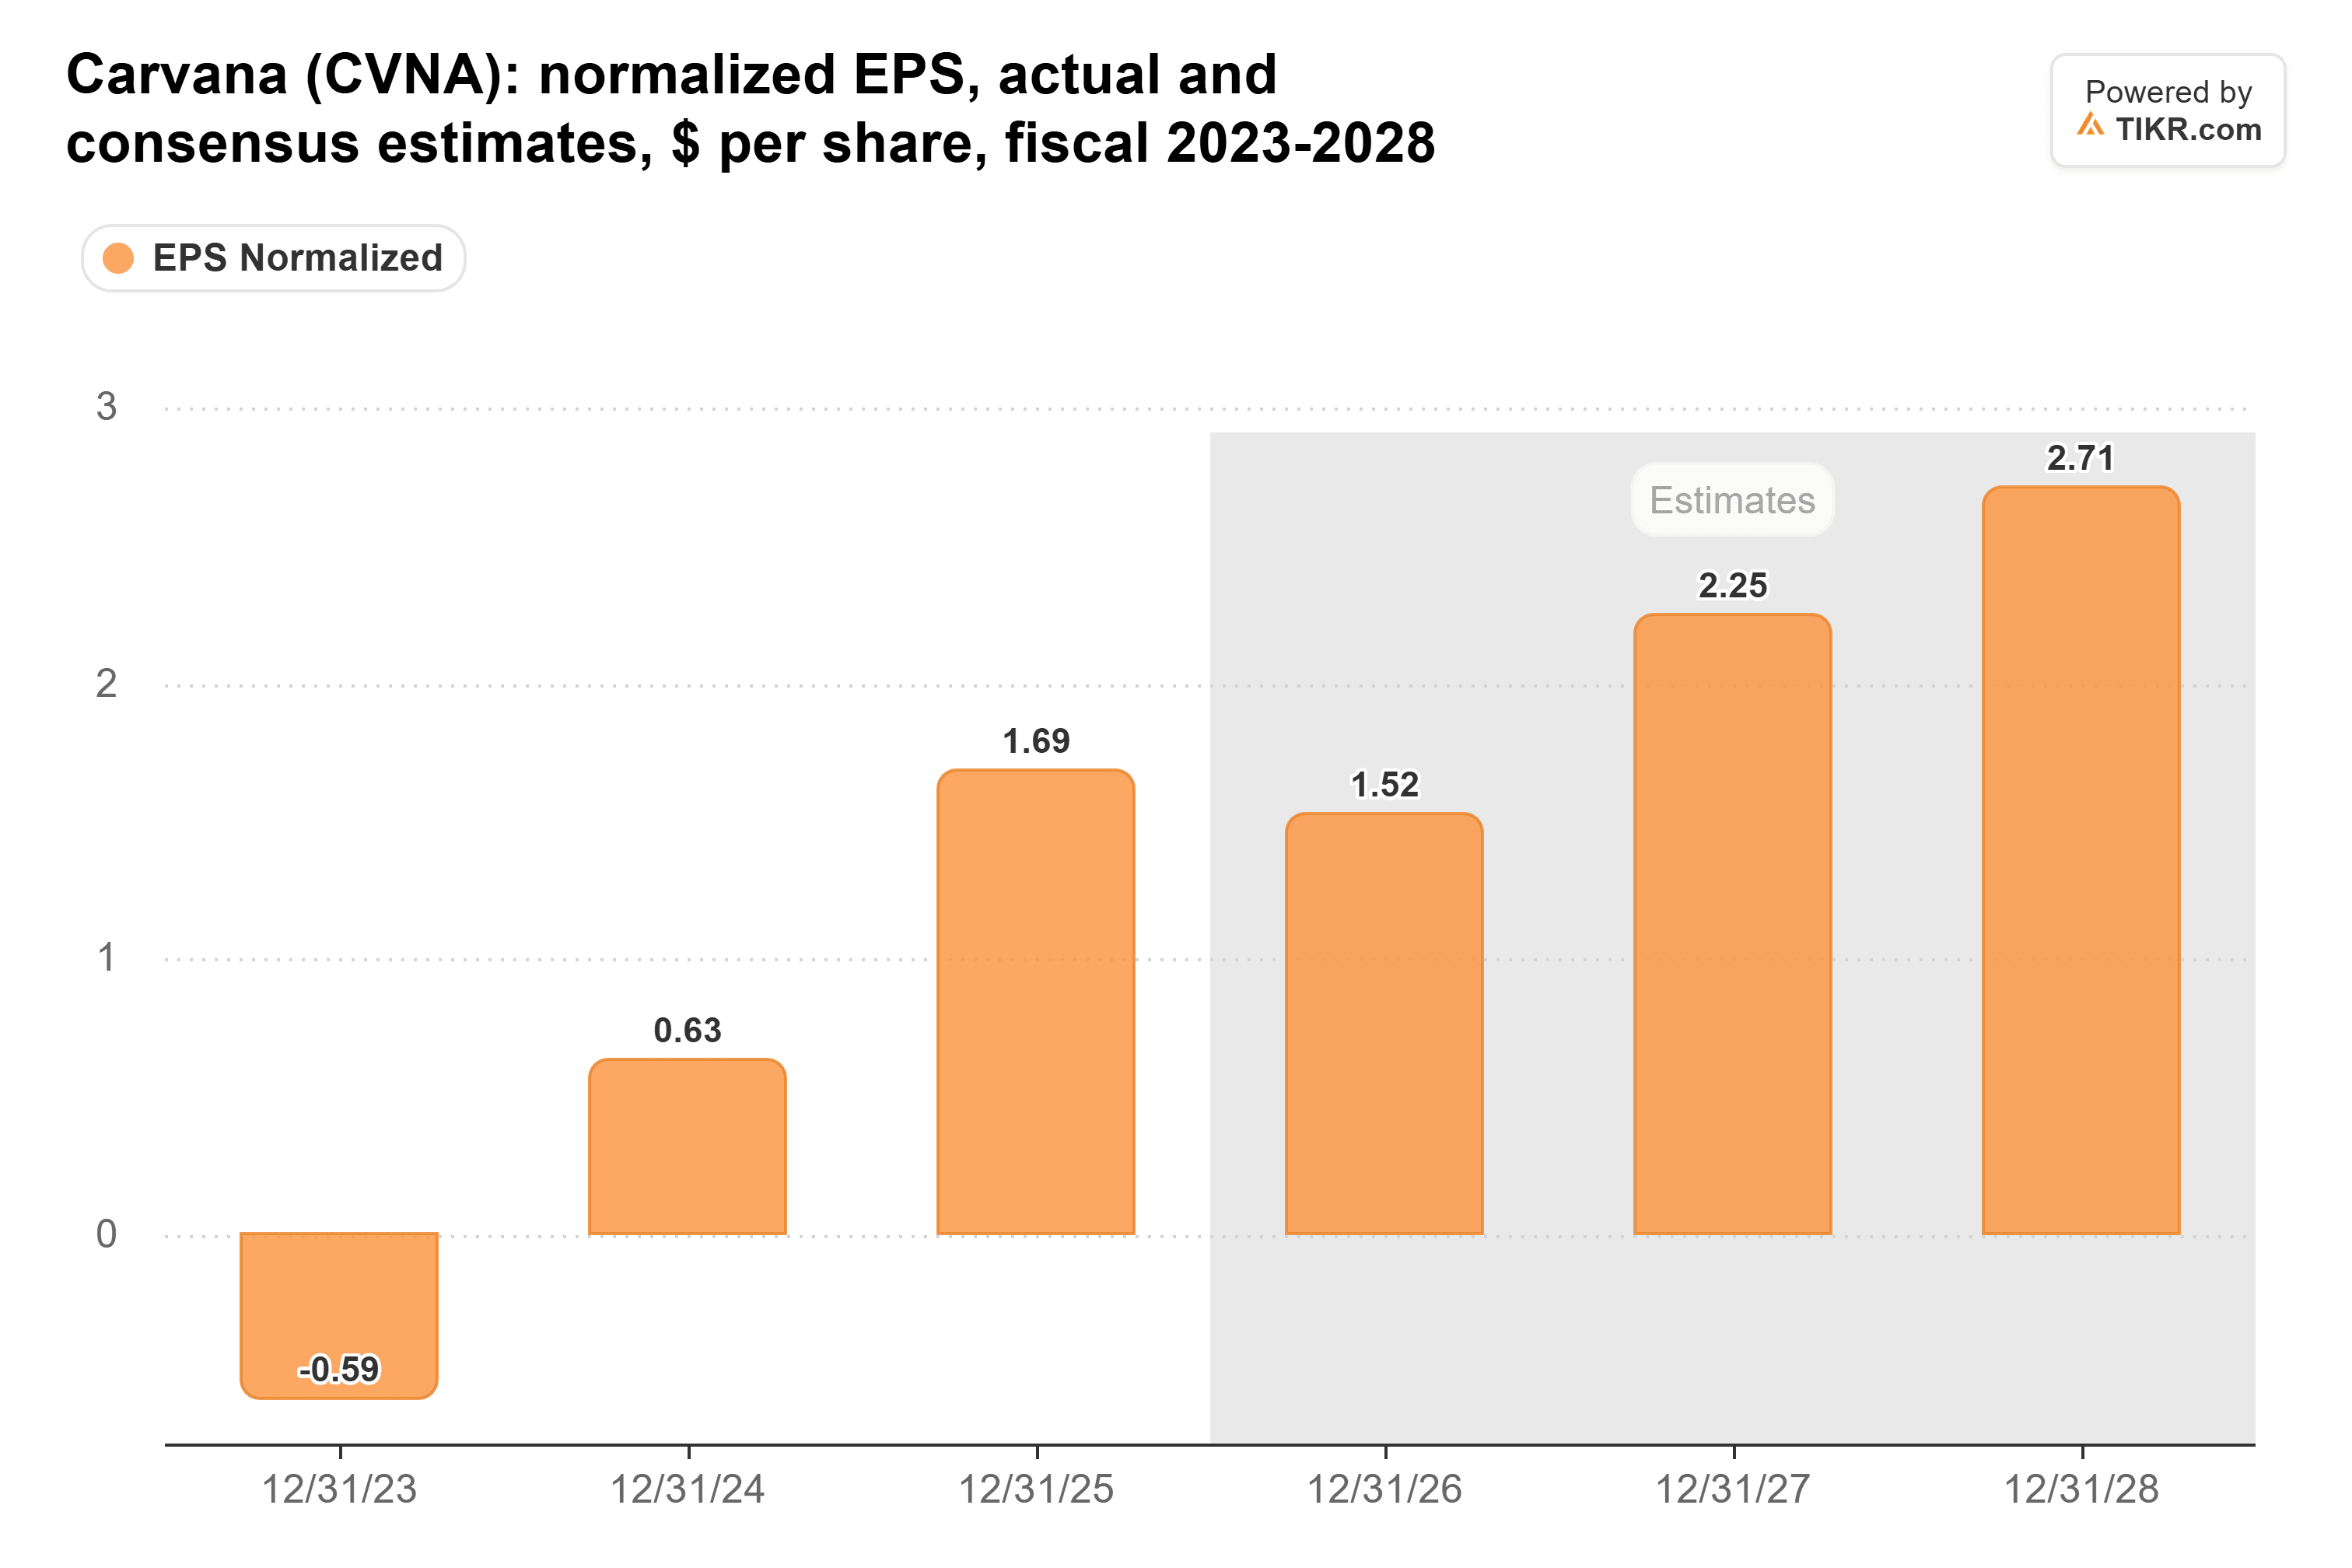
El beneficio antes de impuestos cuenta una historia más fuerte que la caída: subió un 49% a 1.000 millones de dólares en la primera mitad de 2026, y los analistas han elevado su estimación para 2027 a 2,25 dólares desde 2,10 a finales de junio.
Sin embargo, Carvana cotiza a 36 veces los beneficios futuros, frente a 63 veces a finales de 2025 y por debajo de su promedio de 45 veces en el último año. Eso es un aumento desde un mínimo de 26 veces justo antes del informe del tercer trimestre:
Los objetivos de precio también han bajado. El objetivo de consenso alcanzó un máximo de 97 dólares en enero y ahora se sitúa en 81 dólares, su mínimo del año:
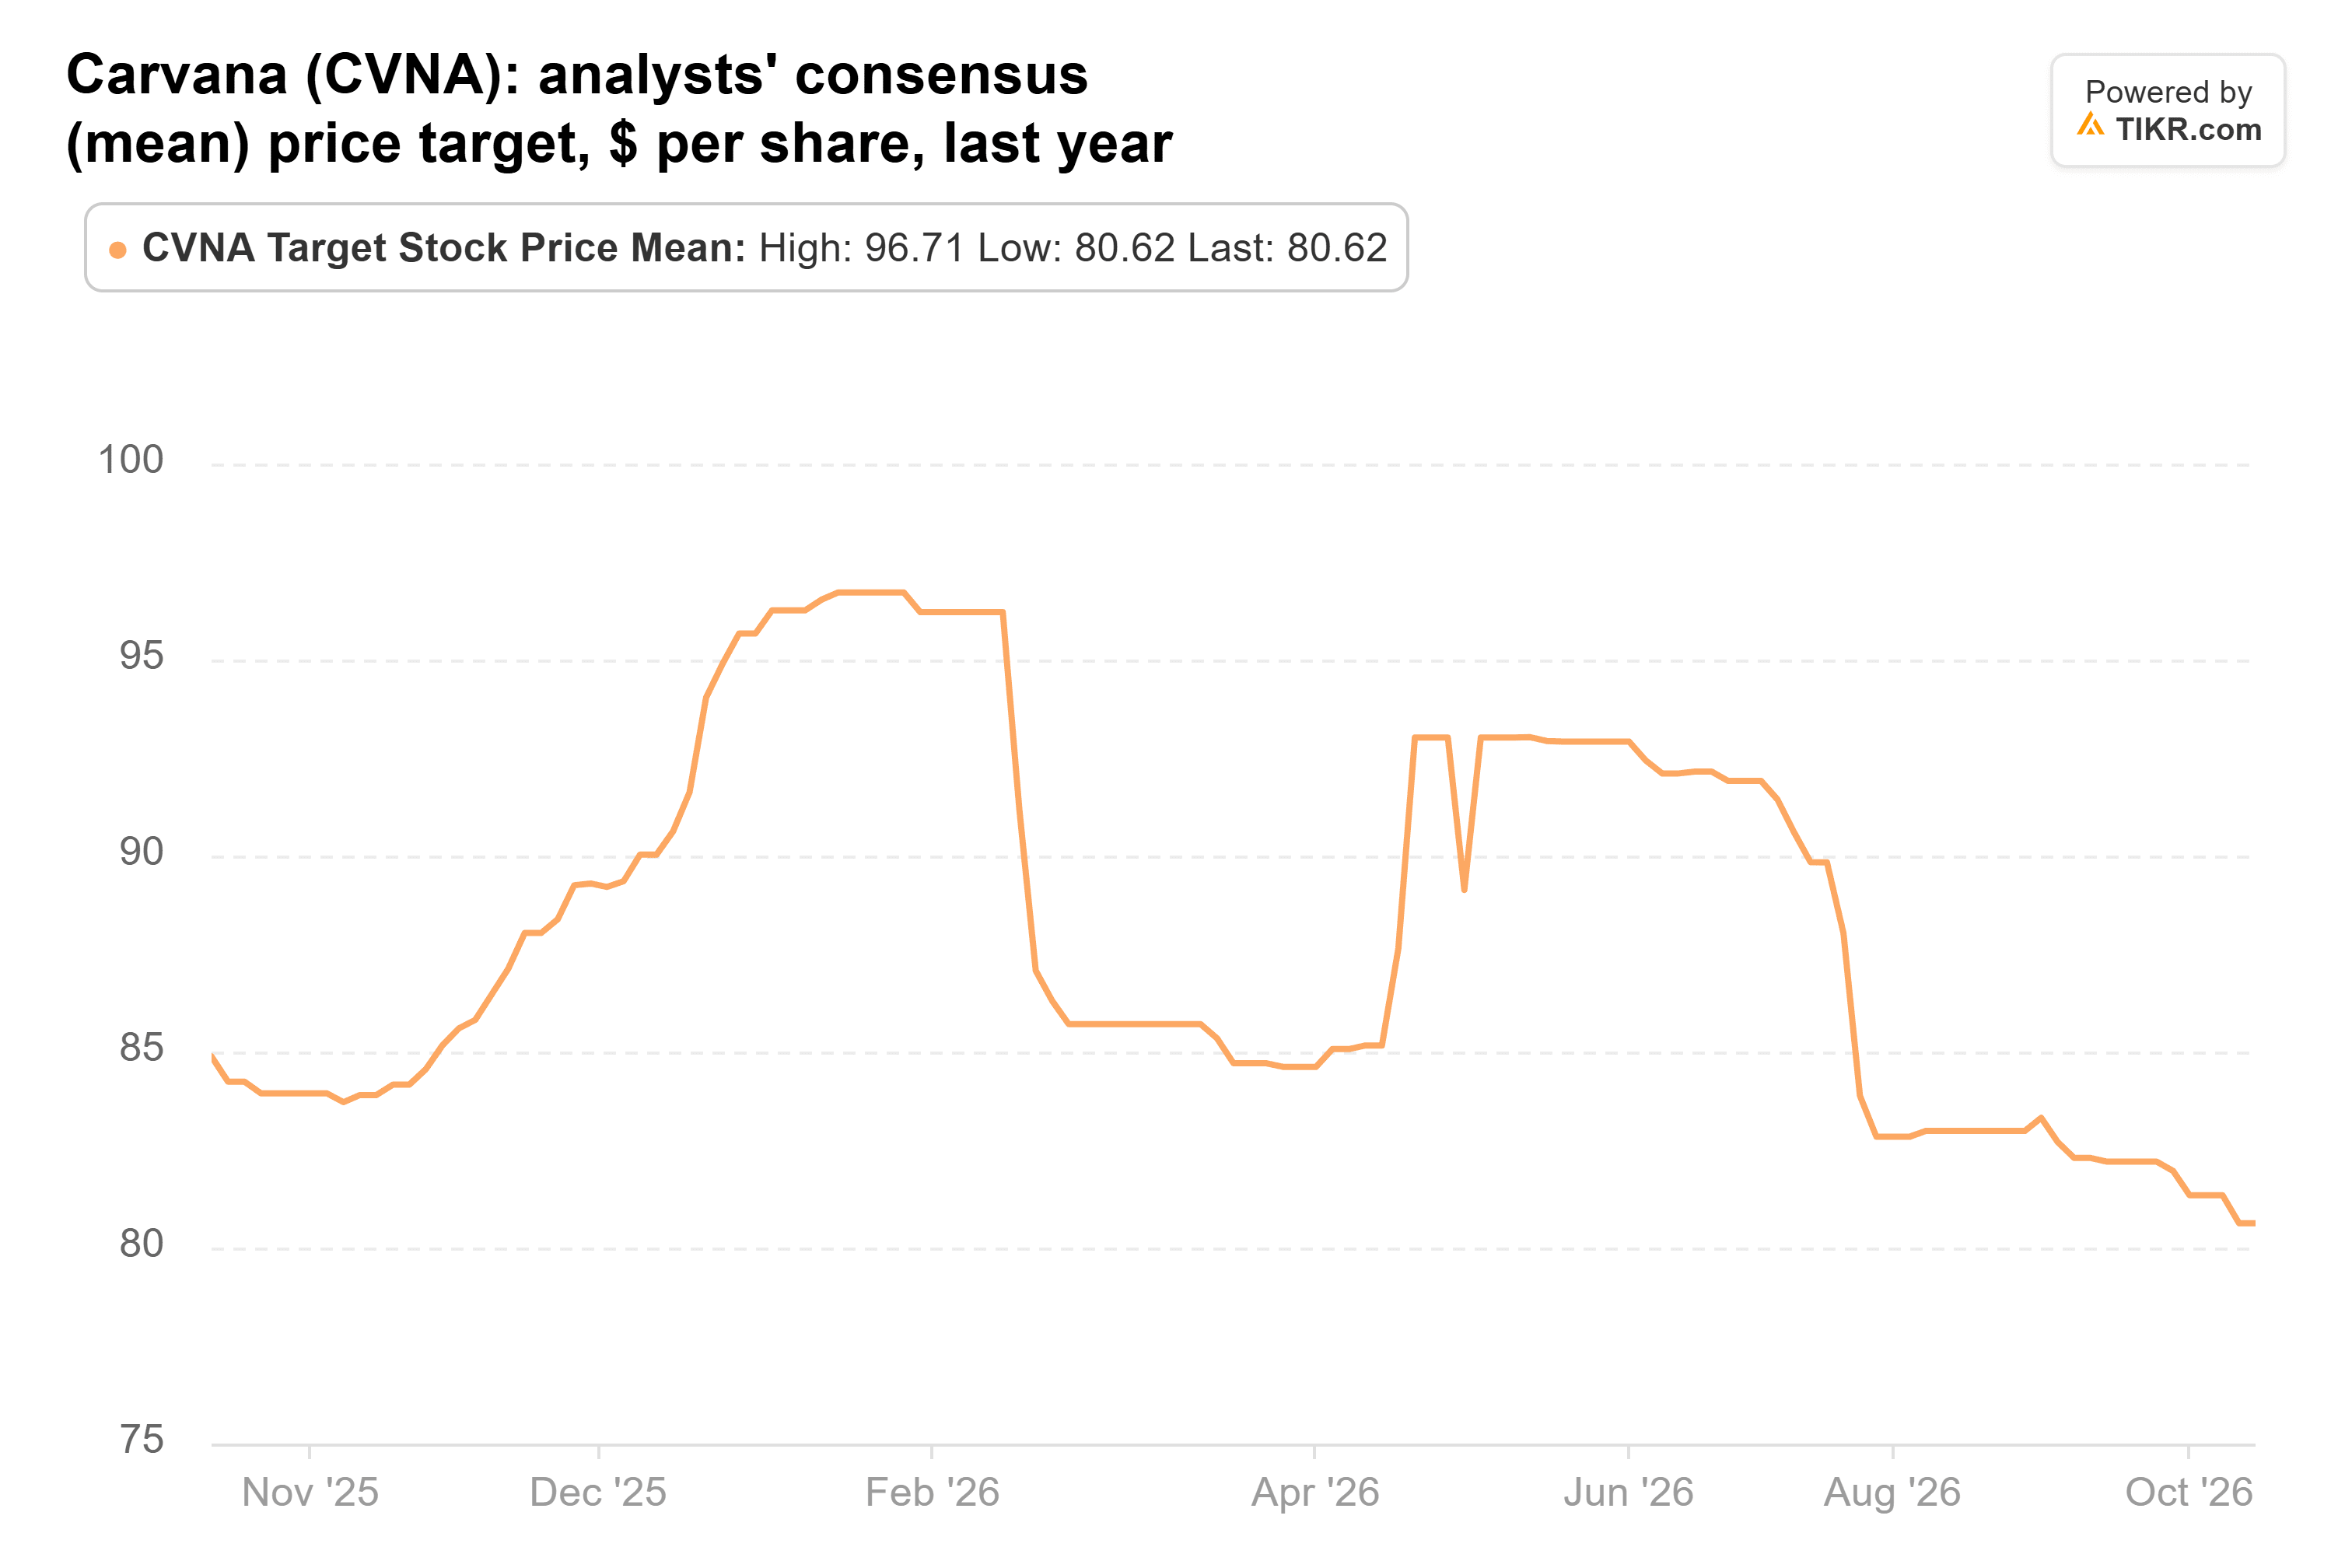
Tras el repunte posterior a los resultados, eso es solo un 10% por encima del cierre del viernes. Needham recortó su objetivo a 100 dólares desde 120 pero mantuvo su calificación de Compra.
Una ganga, si el beneficio por coche de Carvana se recupera
El riesgo es simple. Si el beneficio por coche sigue cayendo, Carvana podría no cumplir las estimaciones de beneficios a pesar del fuerte crecimiento de unidades, y a partir de su conferencia del cuarto trimestre, no dará perspectivas trimestrales o anuales.
Aun así, yo estaría del lado de los 10 fondos que compraron de verdad. Carvana generó más EBITDA ajustado el último trimestre que nunca, incluso con menos beneficio en cada coche, y a unas 36 veces, la acción aún cotiza por debajo de su promedio de 45 veces para estimaciones que siguen subiendo. Tras el repunte, eso es una llamada para tenedores pacientes, no para traders.
Los 13F del tercer trimestre de los fondos, que deben presentarse antes del 16 de noviembre, mostrarán quién siguió comprando. El informe de febrero de Carvana mostrará si el beneficio por coche se ha recuperado.
Entonces, ¿cuánto vale realmente la acción de Carvana?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Carvana. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!