Wichtige Erkenntnisse
- Die Aktien von GE Vernova fielen Mitte September zusammen mit dem breiteren Verkauf von KI-Aktien, doch die Kursziele der Analysten stiegen in jedem einzelnen Quartal dieses Jahres, sodass der Schlusskurs vom 18. September etwa 32 % unter dem durchschnittlichen Analystenziel lag – die größte Kluft in den letzten 15 Monaten.
- Das Nettoeinkommen schwankte in den letzten beiden Quartalen stark, hauptsächlich aufgrund von Einmaleffekten, nicht aufgrund der operativen Tätigkeit. Das Nettoeinkommen von 4,75 Mrd. USD im Q1 2026 enthielt 4,5 Mrd. USD an steuerfreien Gewinnen aus der Übernahme von Prolec GE, während das EBITDA, der stabilere Indikator für die operative Profitabilität, weiter auf 1,25 Mrd. USD im Q2 2026 stieg.
- Das Forward-KGV von GEV hat sich auf etwa 44,7x komprimiert, nahe seinem 12-Monats-Tief und deutlich unter seinem Durchschnitt von 56,3x, obwohl der Aktienkurs im gleichen Zeitraum um etwa 78 % gestiegen ist. Die Gewinnschätzungen haben zum Kurs aufgeholt, nicht umgekehrt.
- Das Management gibt an, dass nur etwa 20 % der 116 Gigawatt an Gasturbinenkapazität, die derzeit unter Vertrag stehen, von Rechenzentren stammen. Dies puffert das Kerngeschäft Power von GE Vernova gegen die Verlangsamung der Ausgaben der Hyperscaler ab, vor der KI-Investoren plötzlich besorgt sind.
Sehen Sie selbst, wie die steigenden Analystenziele für GE Vernova im Vergleich zum fallenden Aktienkurs abschneiden. Verfolgen Sie die Kurszielhistorie von GEV kostenlos auf TIKR →
Die GE-Vernova-Aktie wurde in einen KI-Abverkauf hineingezogen, zu dem sie nicht wirklich gehört
Am 14. September fielen KI-bezogene Aktien weltweit, nachdem Branchenführer vor den Risiken einer rasanten Modellentwicklung gewarnt hatten. GE Vernova fiel an diesem Tag um etwa 7,4 % und wurde zusammen mit Chipherstellern und reinen KI-Infrastrukturnamen gruppiert, als der Nasdaq 100 auf ein Sechswochentief fiel. Zwei Tage später stellte ein Bericht von Hazeltree über Hedgefonds-Positionierungen GEV in denselben "KI-Themen"-Short-Korb wie CoreWeave, Nebius und Super Micro Computer – der zehnte Monat in Folge, in dem es zu den meistgeshorteten großen nordamerikanischen Aktien zählte. Hazeltrees eigene Einschätzung war deutlich: "Ohne Verschlechterung der gemeldeten Fundamentaldaten scheint der Verkauf eher die Finanzierungsfrage widerzuspiegeln als eine Einschätzung der zugrunde liegenden Geschäftsstärke."
Diese Einordnung lohnt sich, gegen das zu prüfen, was GE Vernova tatsächlich verkauft. Im Q2-2026-Ergebnisgespräch sagte das Management, dass Rechenzentren nur etwa 20 % der 116 Gigawatt an Gasturbinenkapazität ausmachen, die derzeit unter Vertrag stehen, verteilt auf etwa 100 Kunden in 26 Ländern. Die anderen 80 % sind traditionelle Nachfrage von Versorgern und der Industrie, die nichts mit den Capex-Budgets der Hyperscaler zu tun hat. GEV sieht aus wie eine KI-Aktie in den Short-Körben. Ihr Auftragsbuch sagt etwas, das eher diversifizierte Strominfrastruktur mit einem KI-Bonus ist.
Die Schlagzeilen zum Nettoeinkommen von GE Vernova haben die wahre Geschichte übertrieben
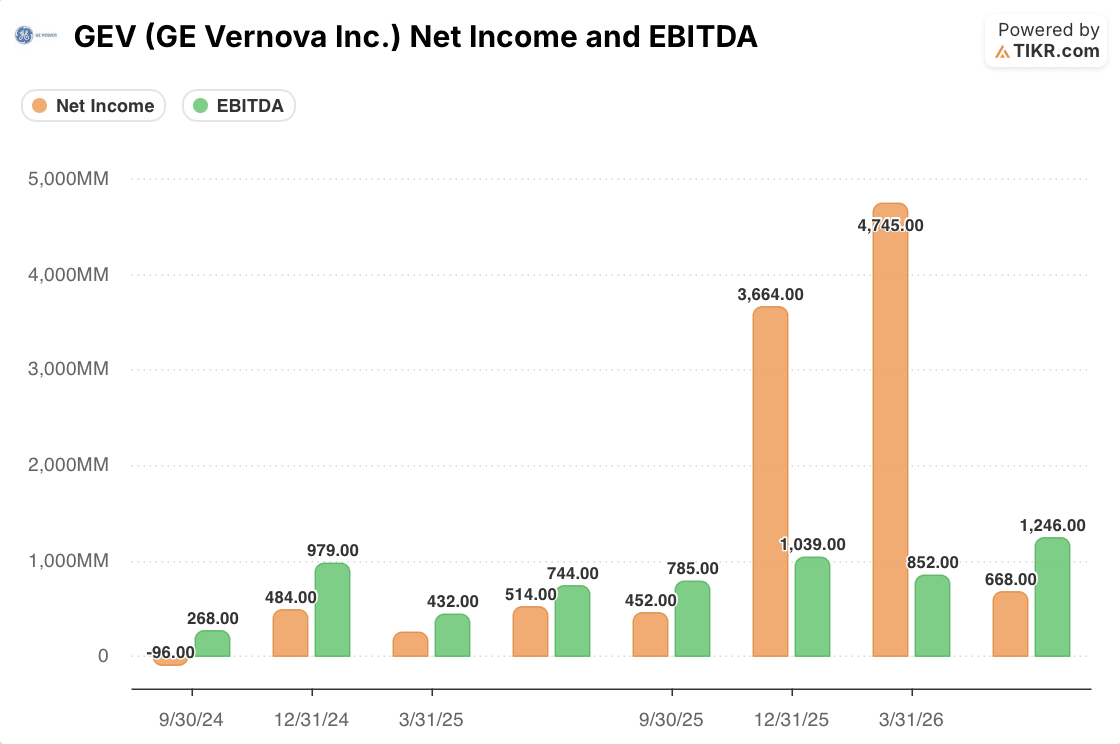
Die letzten beiden Quartale machen die Schlagzeilen-Gewinnzahlen von GEV schwer vertrauenswürdig. Das Nettoeinkommen sprang im vierten Quartal 2025 auf 3,66 Mrd. USD und im ersten Quartal 2026 auf 4,75 Mrd. USD, beides völlig außer Verhältnis zum EBITDA von 1,04 Mrd. USD bzw. 852 Mio. USD in denselben Quartalen. Das Management nannte die Quelle für den Q1-Sprung direkt: 4,5 Mrd. USD an steuerfreien M&A-Gewinnen aus der Übernahme des Transformatorherstellers Prolec GE, die im Februar abgeschlossen wurde. Für den Q4-2025-Sprung gibt es in den hier geprüften Unterlagen keine vergleichbare Offenlegung, aber das gleiche Muster – Nettoeinkommen weit über dem EBITDA – zeigt sich in beiden Quartalen, was Grund genug ist, die vergangenen Nettoeinkommenszahlen von GEV als verrauscht und nicht repräsentativ zu behandeln.
Im zweiten Quartal 2026 normalisierte sich das Bild: Nettoeinkommen von 668 Mio. USD gegenüber einem EBITDA von 1,25 Mrd. USD – eine Beziehung, die wieder wie ein Industrieausrüstungsunternehmen aussieht. Diese EBITDA-Zahl ist gegenüber 744 Mio. USD vor einem Jahr deutlich gestiegen, ein Anstieg von etwa zwei Dritteln, während die Segmentmargen im Juli-Gespräch deutlich expandierten: Die EBITDA-Marge von Power erreichte 18,8 %, ein Plus von 320 Basispunkten, und Electrification erreichte 18,4 %, ein Plus von 700 Basispunkten. Das Nettoeinkommen im gleichen Jahresvergleich wuchs bescheidener um 30 %, was wahrscheinlich höhere Abschreibungen, Zinsen und Steuern bei der Integration von Prolec widerspiegelt. Der operative Trend ist real und verbessert sich. Er ist nur nicht das, was die Nettoeinkommens-Schlagzeile in den beiden Quartalen direkt vor dem Kurseinbruch zeigte.
Rufen Sie die Segment-EBITDA-Margen von GE Vernova neben dem Nettoeinkommen für dieselben Quartale auf. Prüfen Sie die Gewinn- und Verlustrechnung von GEV kostenlos auf TIKR →
Was die Bewertung und Analystenziele von GE Vernova aussagen, was der Aktienkurs nicht tut
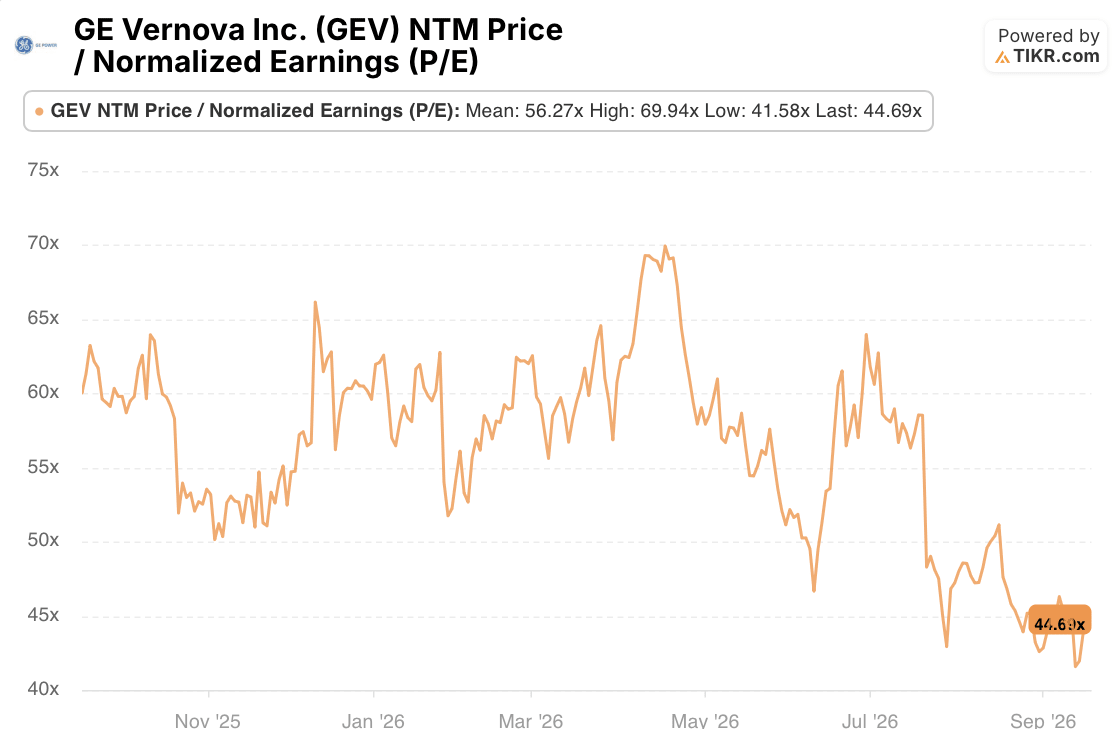
Wenn der September-Abverkauf echte Zweifel an der Ertragskraft von GEV widerspiegelte, sollte das Multiple, das Investoren für diese Erträge zahlen, steigen, nicht fallen. Es hat das Gegenteil getan. Das NTM-KGV (normalisierte Erträge) von GEV liegt bei etwa 44,7x, nahe einem 12-Monats-Tief und deutlich unter seinem Durchschnitt von 56,3x, nachdem es im Frühjahr bei fast 70x gipfelte. Im gleichen Jahr stieg der Aktienkurs um etwa 78 %, von 529 USD auf 940 USD. Ein fallendes Multiple neben einem steigenden Kurs bedeutet eines: Die konsensualen Forward-Gewinnschätzungen sind schneller gewachsen als die Aktie selbst.
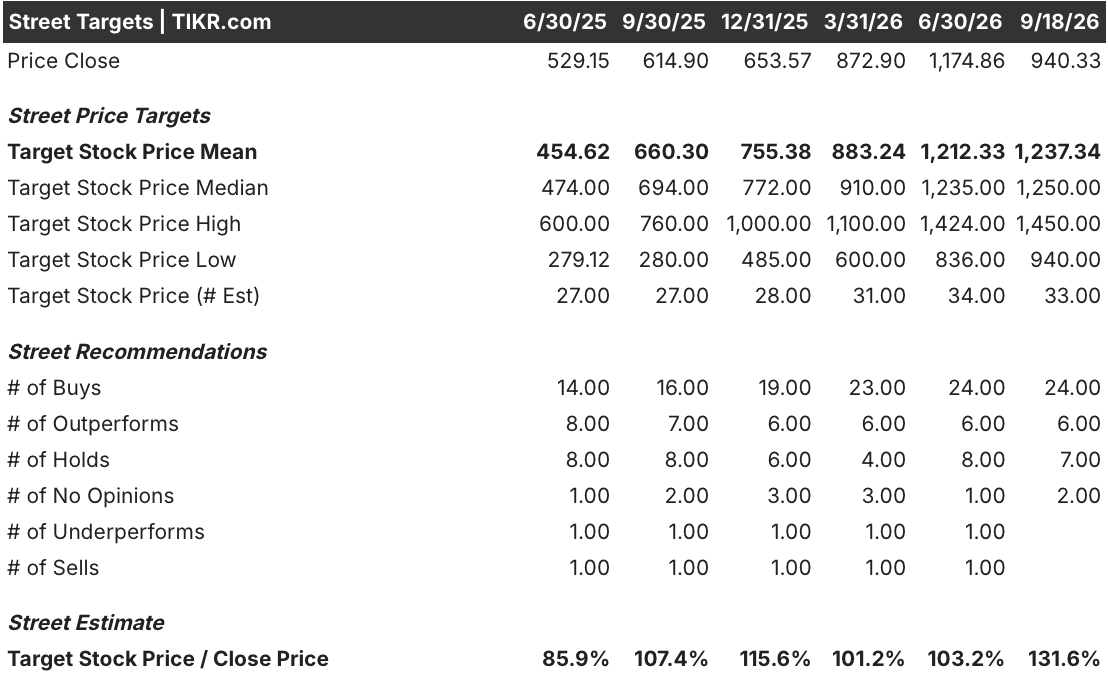
Die Analystenziele erzählen eine ähnliche Geschichte mit mehr Details. Das durchschnittliche Kursziel ist seit Mitte 2025 in jedem Quartal gestiegen, von 454,62 USD auf 1.237,34 USD bis zum 18. September, obwohl die Aktie selbst von einem Höchststand vom 30. Juni bei 1.174,86 USD fiel. Kaufempfehlungen stiegen in diesem Zeitraum von 14 auf 24 Analysten, und bis zum 18. September hatte GEV unter den erfassten 33 Analysten keine Verkaufs- oder Underperform-Empfehlungen mehr, gegenüber jeweils einer noch im Juni. Die Kluft zwischen dem durchschnittlichen Ziel und dem tatsächlichen Schlusskurs, 131,6 % zum 18. September, ist die größte in den letzten 15 Monaten.
Nichts davon macht GEV in absoluten Zahlen günstig. Ein Forward-KGV von 44,7x ist für einen Industrieausrüster immer noch hoch, und die Bullen-Argumentation stützt sich auf Ausführungsrisiken, die sich noch nicht vollständig ausgewirkt haben: Das Run-Rate für Aufträge von Electrification aus Rechenzentren wird für die zweite Jahreshälfte moderater geführt, nachdem es in der ersten fast verdoppelt wurde, Onshore-Wind-Aufträge bleiben aufgrund von Zoll- und Genehmigungsunsicherheiten schwach, und der Meilenstein von 200 Mrd. USD im Auftragsbestand, nun laut Management-Kommentaren im September "sehr früh 2027" erwartet, hängt immer noch davon ab, dass Slot-Reservierungsvereinbarungen wie geplant in feste Aufträge umgewandelt werden.
Die wahre Bewährungsprobe für GE Vernova ist nicht der September, sondern der Januar-Ergebnis-Call
Die hier vorliegenden Hinweise deuten darauf hin, dass der September-Rückgang eine von der Stimmung getriebene Neubewertung von "KI-Aktien" als Kategorie war und keine Neubewertung der eigenen Zahlen von GE Vernova. EBITDA und Segmentmargen expandierten weiter, der Prolec-Gewinn verzerrte das Nettoeinkommen, ohne die operativen Kennzahlen zu berühren, und die Analystenziele bewegten sich in denselben Wochen nach oben, nicht nach unten, in denen die Aktie fiel. Das ist eine bedeutend andere Situation als bei einem Unternehmen, dessen Fundamentaldaten tatsächlich unter KI-Capex-Ängsten brechen.
Das ungelöste Risiko ist der Zeitpunkt, nicht die Richtung. Das Management hat sich verpflichtet, seine Veränderung der Gerätemarge im Auftragsbestand für 2026 und die erste Prognose für 2027 im Januar-Ergebnisgespräch zu veröffentlichen – der klarste Test, ob das Tempo der Auftragsbestandskonversion standhält. Investoren sollten auch beobachten, ob das Nettoeinkommen im Q4 2026 das überdimensionierte, vom EBITDA losgelöste Muster aus dem Q4 2025 wiederholt. Wenn ja, wird die Schlagzeilen-Gewinnzahl dieses Calls dieselbe Skepsis benötigen wie diese.
Entscheiden Sie selbst, ob die Auftragsbestandskonversion von GE Vernova das Früh-2027-Ziel des Managements erreichen kann. Prüfen Sie die aktualisierte Prognose von GEV kostenlos auf TIKR →
Sollten Sie in GE Vernova Inc. investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die GEV-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um GE Vernova Inc. zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der GEV-Aktie auf TIKR kostenlos zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!