Wichtige Kennzahlen für die Upstart-Aktie
- Aktueller Kurs: $28.05
- Zielkurs (Mittelszenario): ~$113
- Konsensziel der Analysten: ~$40
- Potenzielle Gesamtrendite: ~301%
- Annualisierte IRR: ~38% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Upstart Holdings (UPST) notiert bei $28.05, ein Rückgang von etwa 60% im vergangenen Jahr, und die eigenen Kreditmodelle des Unternehmens signalisieren Vorsicht: Am 3. September stand der Upstart Macro Index bei 1,50, was bedeutet, dass das makroökonomische Umfeld die Ausfallraten um etwa 50% über die langfristige Basislinie des Unternehmens drückt. Das Rätsel ist, dass dasselbe Unternehmen gerade einen Rekordbeitragsgewinn, sein bestes operatives Quartal bisher, verzeichnete und CEO Paul Gu heute auf der Goldman Sachs Communacopia-Konferenz die Bühne betritt, um zu argumentieren, dass die Erholung nachhaltig ist.
Die Aktie liegt ein Drittel unter ihrem Stand zu Beginn des Jahres 2026, nahe mehrjährigen Tiefs, obwohl die Neuvergaben im August um 57% auf $1,34 Milliarden stiegen und die Bilanz weniger auf das eigene Kapital von Upstart angewiesen war als seit fast zwei Jahren.
Die Kennzahl, die das Management im Blick haben möchte
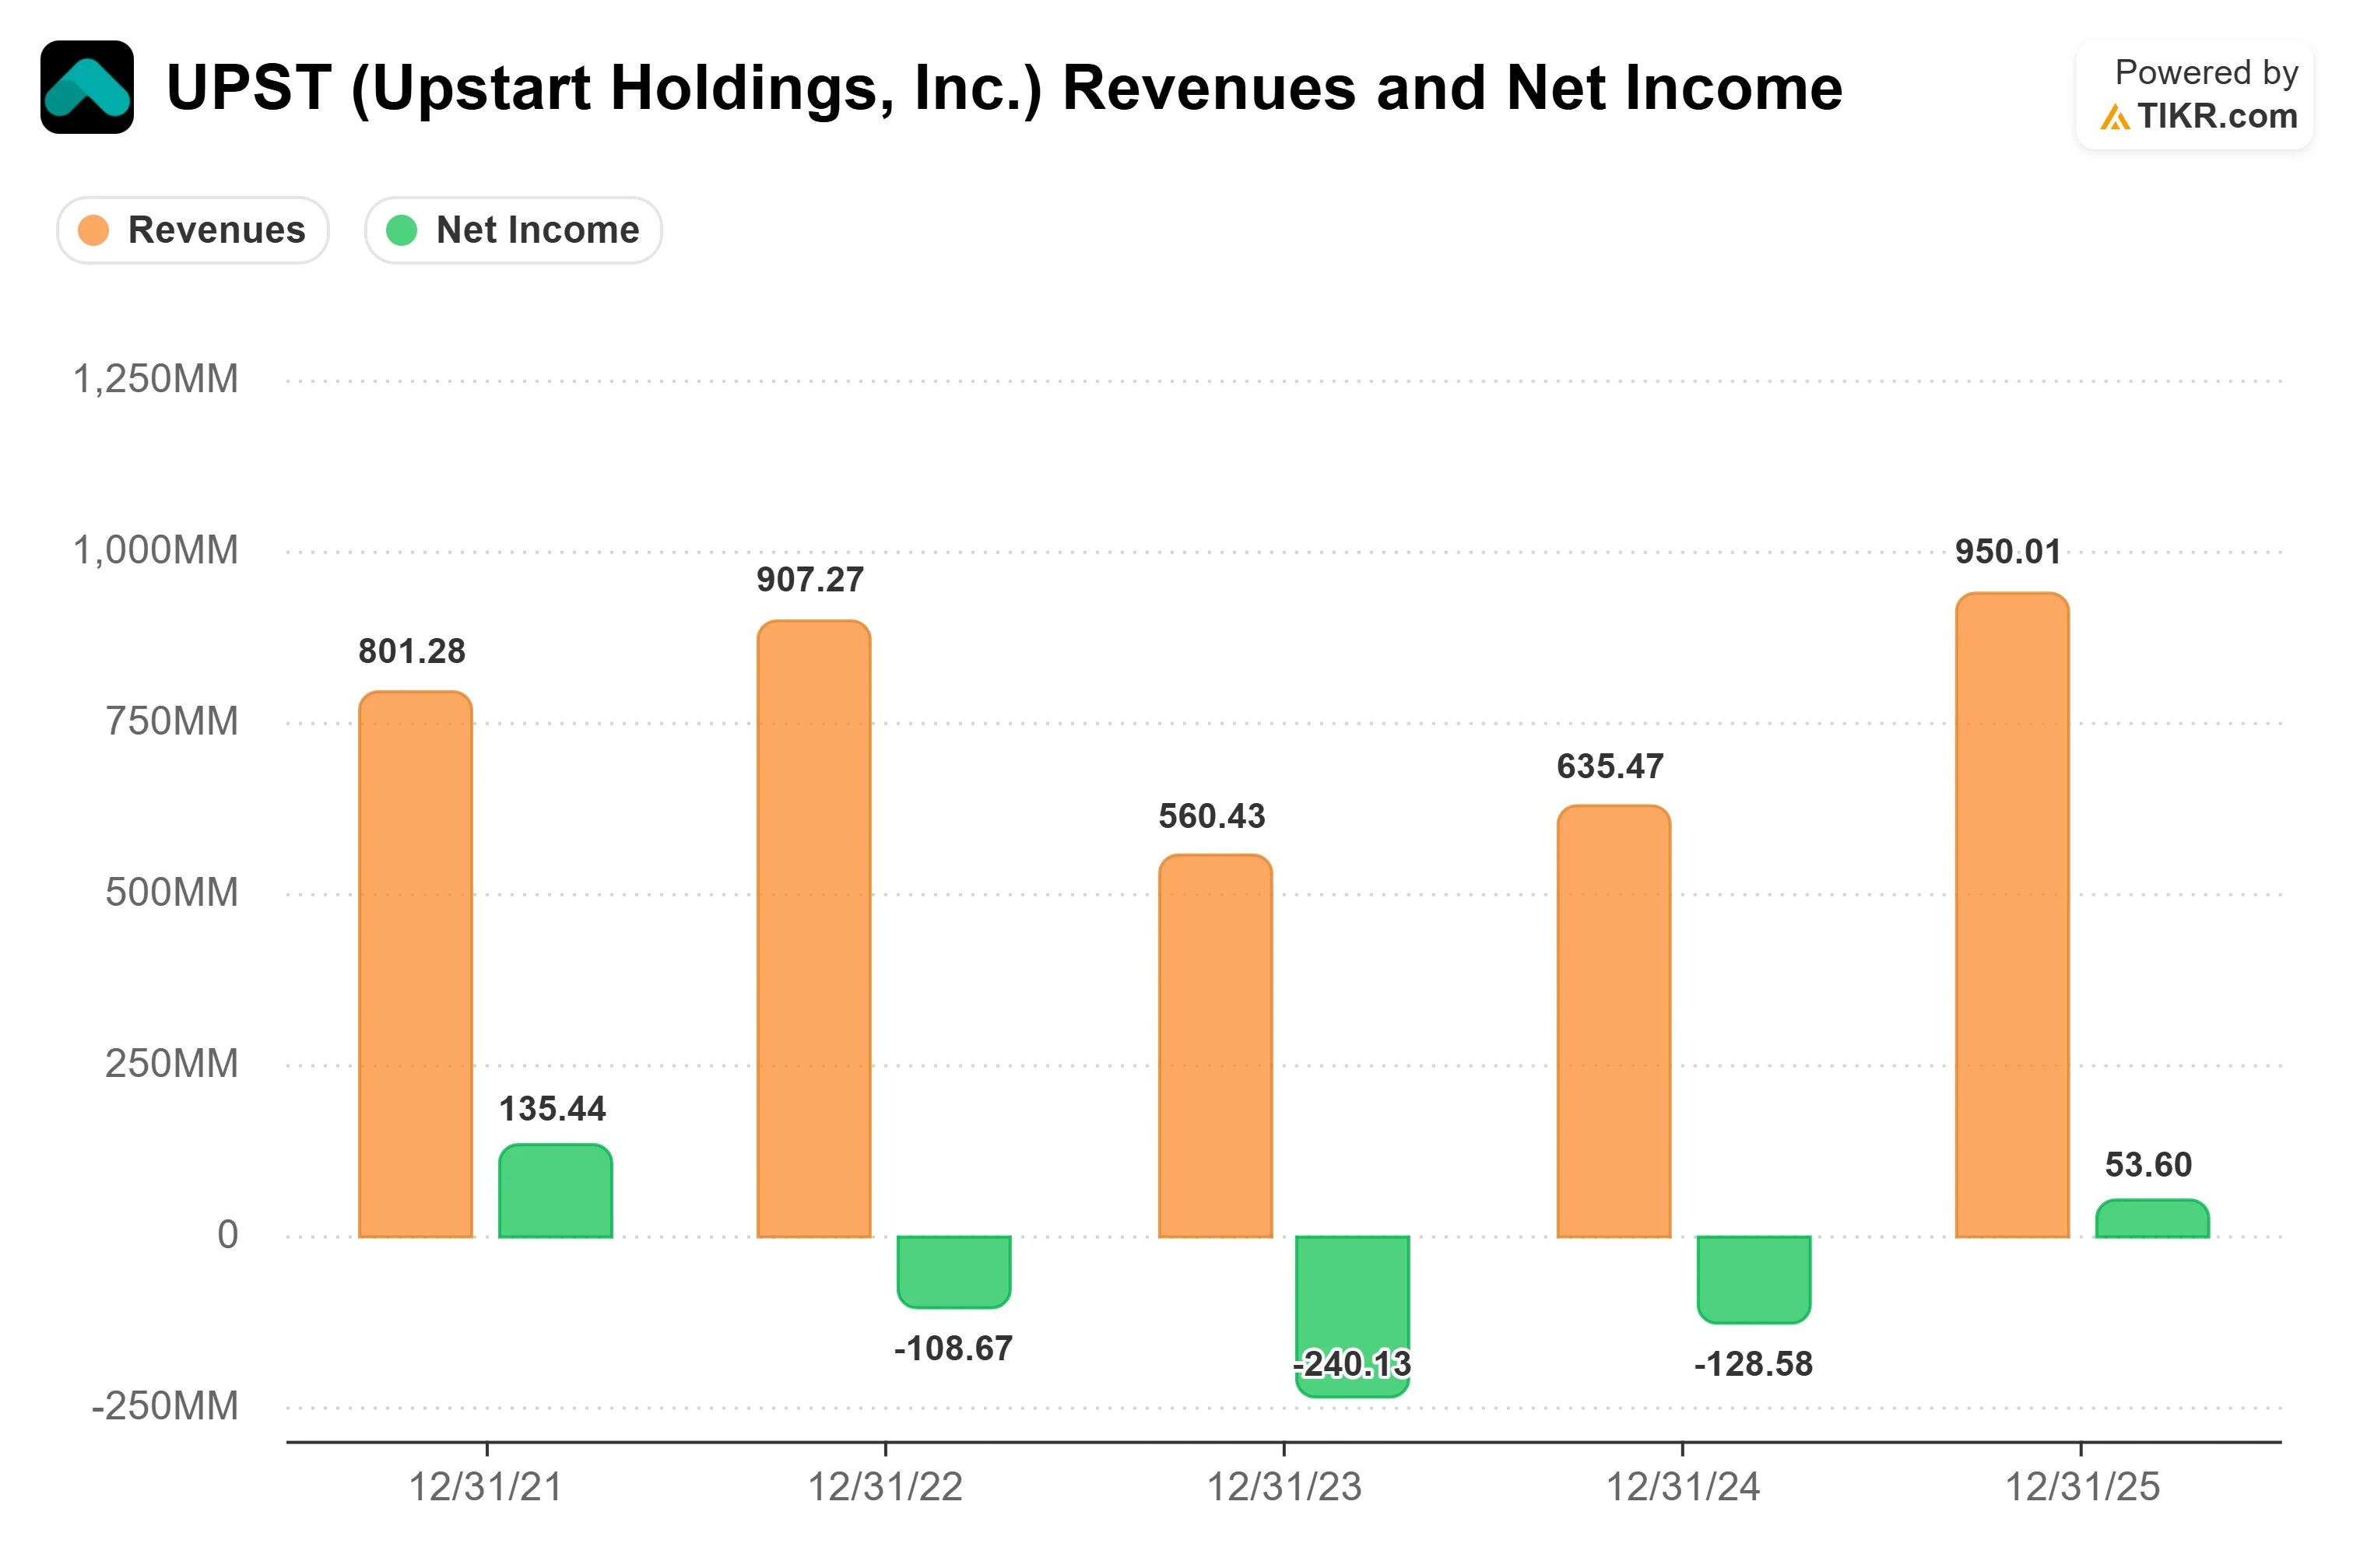
Der Umsatz im zweiten Quartal erreichte $364,71 Millionen, ein Anstieg von 41,75% im Jahresvergleich, und das Unternehmen kehrte zur GAAP-Rentabilität mit einem Nettoeinkommen von $16,5 Millionen zurück, ein Anstieg von 195% gegenüber $5,6 Millionen im Vorjahr. Der Beitragsgewinn erreichte mit $193 Millionen einen historischen Höchststand. Das bereinigte EPS von $0,57 übertraf die Erwartungen der Analysten von $0,55. Die Aktie reagierte kaum auf die Zahlen und stieg in der nächsten Sitzung um 0,40%, weil ein Quartal niemals eine so alte Debatte beenden würde.
Bei seinem Fireside Chat bei der Bank of America im August verwies Gu auf eine Zahl. "Wir haben im Q2 Rekordbeitragsgewinne erzielt, die den Q4 von 2021 übertrafen, als die makroökonomischen Bedingungen viel großzügiger waren", sagte er. Dieser Vergleich blendet den Zins- und Ausfallhintergrund aus, der heute viel härter ist als 2021, und isoliert den operativen Fortschritt. Der Beitragsgewinn ist die Gebühreneinnahme nach Abzug der direkten Akquisitions- und Servicing-Kosten und finanziert alles andere, was das Unternehmen aufbaut. Der Motor waren Kernkonsumentenkredite, Upstarts Produkt mit der höchsten Marge, das im Q2 schneller wuchs als in den drei vorangegangenen Quartalen zusammen.
Sehen Sie historische und zukünftige Schätzungen für die Upstart-Aktie (Es ist kostenlos!) >>>
Warum die Finanzierungsgeschichte die alte Bären-These widerlegt
Jahrelang war der größte Kritikpunkt, dass das Wachstum Upstart zwang, eigenes Eigenkapital in die Bilanz zu nehmen, was es der Art von Kreditkrise aussetzte, die die Aktie 2022 brach. Das Q2 antwortete direkt: Die Neuvergaben stiegen sequenziell um 23%, etwa $760 Millionen, größtenteils mit Fremdkapital finanziert, und die Bilanzkredite sanken auf etwa 5,9% der gesamten ausstehenden Kredite, der niedrigste Stand seit fast zwei Jahren.
Am 29. Juli gab Upstart eine Vereinbarung bekannt, dass von Castlelake verwaltete Fonds bis zu $4 Milliarden seiner Kredite über einen Zeitraum von bis zu 24 Monaten kaufen werden, sein bisher größtes Programm mit diesem Partner. Dabei handelt es sich um vorab zugesagte Käufe von Krediten, die noch nicht existieren, was Upstart ermöglicht, das Volumen zu skalieren, ohne sein eigenes Risiko zu skalieren. Gu sagte auch, das Unternehmen habe genug Kapital, um Anfang nächsten Jahres die Upstart Bank zu eröffnen, was günstigere Einlagenfinanzierung erschließt, obwohl diese Lizenz noch aussteht und noch nicht genehmigt ist.
Upstart notiert nahe dem 9,1-fachen der Gewinne der nächsten zwölf Monate (KGV), unterhalb von SoFi mit etwa dem 25-fachen und Dave mit etwa dem 19-fachen. Die Wall Street ist gespalten: Stand 4. September verteilen sich die 15 Analysten, die die Aktie abdecken, auf 6 Kaufempfehlungen, 1 Outperform, 6 Halten, 1 Underperform und 1 Verkauf, mit einem durchschnittlichen Zielkurs nahe $40. Der Abschlag wäre gerechtfertigt, wenn die Rentabilität ein Zufall wäre, aber die Wachstumsrate der Gebühreneinnahmen ist einzigartig in dieser Peergroup, und ein Strom, der sich in diesem Tempo vermehrt, bleibt selten so günstig.
Gu war offen, dass der erhöhte UMI das Unternehmen eine Anhebung der Prognosen kostete: "Wenn nicht der Anstieg des UMI gewesen wäre, glaube ich, wären wir bei den Prognosen wahrscheinlich an einem ganz anderen Punkt gelandet." Er war ebenso offen zur anderen offenen Frage, der operativen Hebelwirkung, und räumte ein, dass die Betriebskosten im vergangenen Jahr um mehr als 30% gestiegen sind, bevor er hinzufügte, dass die Wachstumsrate von hier an deutlich nachlässt. Bei 1,50 ist der Index erhöht, aber immer noch unterhalb seines Höchststands von 1,68 aus dem Jahr 2024.

Sehen Sie, wie Upstart im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $28.05
- Zielkurs (Mittelszenario): ~$113
- Potenzielle Gesamtrendite: ~301%
- Annualisierte IRR: ~38% / Jahr

Das Mittelszenario von TIKR deutet auf ein Ziel nahe $113 hin, etwa 301% Gesamtrendite und eine annualisierte Rendite von etwa 38% über die nächsten 4,3 Jahre. Zwei Umsatztreiber tragen dazu bei: die erneute Beschleunigung bei hochmargigen Kernkonsumentenkrediten und der Wechsel von Auto- und HELOC-Krediten von verlustbringend zu beitragsgewinnbringend, was das Management bis Ende 2026 erwartet, nachdem diese Margen in einem einzigen Quartal um 61 Prozentpunkte gestiegen sind. Der Margentreiber ist die operative Hebelwirkung: Da das OpEx-Wachstum nachlässt, fließen Beitragsgewinne in die Gewinnmarge, und das Mittelszenario modelliert eine Nettoeinkommensmarge, die später in diesem Jahrzehnt in Richtung der niedrigen 30er steigt.
Das Hauptrisiko ist das Makroumfeld. Da Upstart Kredite zum Zeitpunkt der Vergabe an den UMI knüpft, würde ein anhaltender Anstieg zurück in Richtung 1,68 sowohl die Verlustraten als auch den Wachstumsalgorithmus unter Druck setzen. Die Chance: Ein Kredit-Tailwind setzt ein, wenn die Finanzierungsbasis nachhaltig wird und die Banklizenz erteilt wird, was Volumen und Marge gleichzeitig nach oben drehen lässt. Das Risiko: Ein steigender UMI, während neue Produkte vor der Rentabilität stagnieren, sodass der Kern eine Bewertung tragen muss, die nicht mehr günstig aussieht, wenn das Wachstum nachlässt.
Fazit
Der nächste echte Test ist der 10. November, wenn Upstart das Q3 vorlegt. Beobachten Sie zwei Dinge: ob Auto- und HELOC-Kredite tatsächlich wie geplant in beitragsgewinnbringendes Territorium übergehen und damit das Versprechen des Managements beweisen, und den UMI-Trend während des Quartals. Werte, die bei oder unter 1,50 bleiben, halten die Wachstumsrechnung intakt; eine Bewegung in Richtung 1,60 oder mehr würde den Bären ihre These liefern, dass diese Erholung vom Makroumfeld geliehen und nicht erarbeitet ist.
Sollten Sie in Upstart investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Upstart auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Upstart zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Upstart auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!