Die wichtigsten Erkenntnisse
- Das neueste 13F von Berkshire Hathaway zeigt, dass Analysten bei den Positionen von 2 % oder mehr den größten Aufwärtspotenzial bei Alphabet, Bank of America, Occidental Petroleum und American Express sehen.
- Die durchschnittlichen Kursziele der Analysten liegen 43 % bis 44 % über den beiden Aktienklassen von Alphabet, 26 % über Bank of America und Occidental und 16 % über American Express.
- Berkshire hielt alle Positionen im dritten Quartal unverändert, außer Bank of America, wo der Anteil um 6 % reduziert wurde.
- Wenn ich jetzt nur eine Aktie kaufen könnte, wäre es Alphabet. Sie notiert unter ihrem langfristigen Forward-KGV, und ihr Cloud-Backlog liegt über 500 Milliarden Dollar.
Berkshire Hathaway (BRK.B) reichte sein 13F für das am 30. September endende Quartal am 16. November ein. Es ist das, was Anleger am ehesten als Blick über Greg Abels Schulter in seinem ersten Jahr als CEO bekommen. Zum Quartalsende hielt Berkshire US-Aktien im Wert von 304,2 Milliarden Dollar in 30 Positionen.
Wo sieht die Wall Street also das größte Aufwärtspotenzial? Unter den Positionen, die 2 % oder mehr des Portfolios ausmachen, haben diese fünf die höchsten durchschnittlichen Analystenziele im Vergleich zu ihrem letzten Schlusskurs. Berkshire hielt vier der fünf Positionen im Quartal unverändert.
1 und 2. Alphabet ist günstiger als bei Berkshires Kauf
Berkshire besitzt Alphabet (GOOGL) in beiden Aktienklassen, und das 13F führt sie als zwei Positionen auf. Zum 30. September hielt es 78,79 Millionen Class-A-Aktien im Wert von 27,11 Milliarden Dollar, was 8,9 % des Portfolios entspricht. Es hielt außerdem 27,19 Millionen Class-C-Aktien (GOOG) im Wert von 9,26 Milliarden Dollar, weitere 3,0 %. Das durchschnittliche Kursziel von 400,37 Dollar liegt 43 % über dem letzten Schlusskurs der Class A und 44 % über dem der Class C.
Das durchschnittliche Ziel ist von seinem Höchststand im Juli gesunken, liegt aber immer noch deutlich über dem Stand vor einem Jahr:
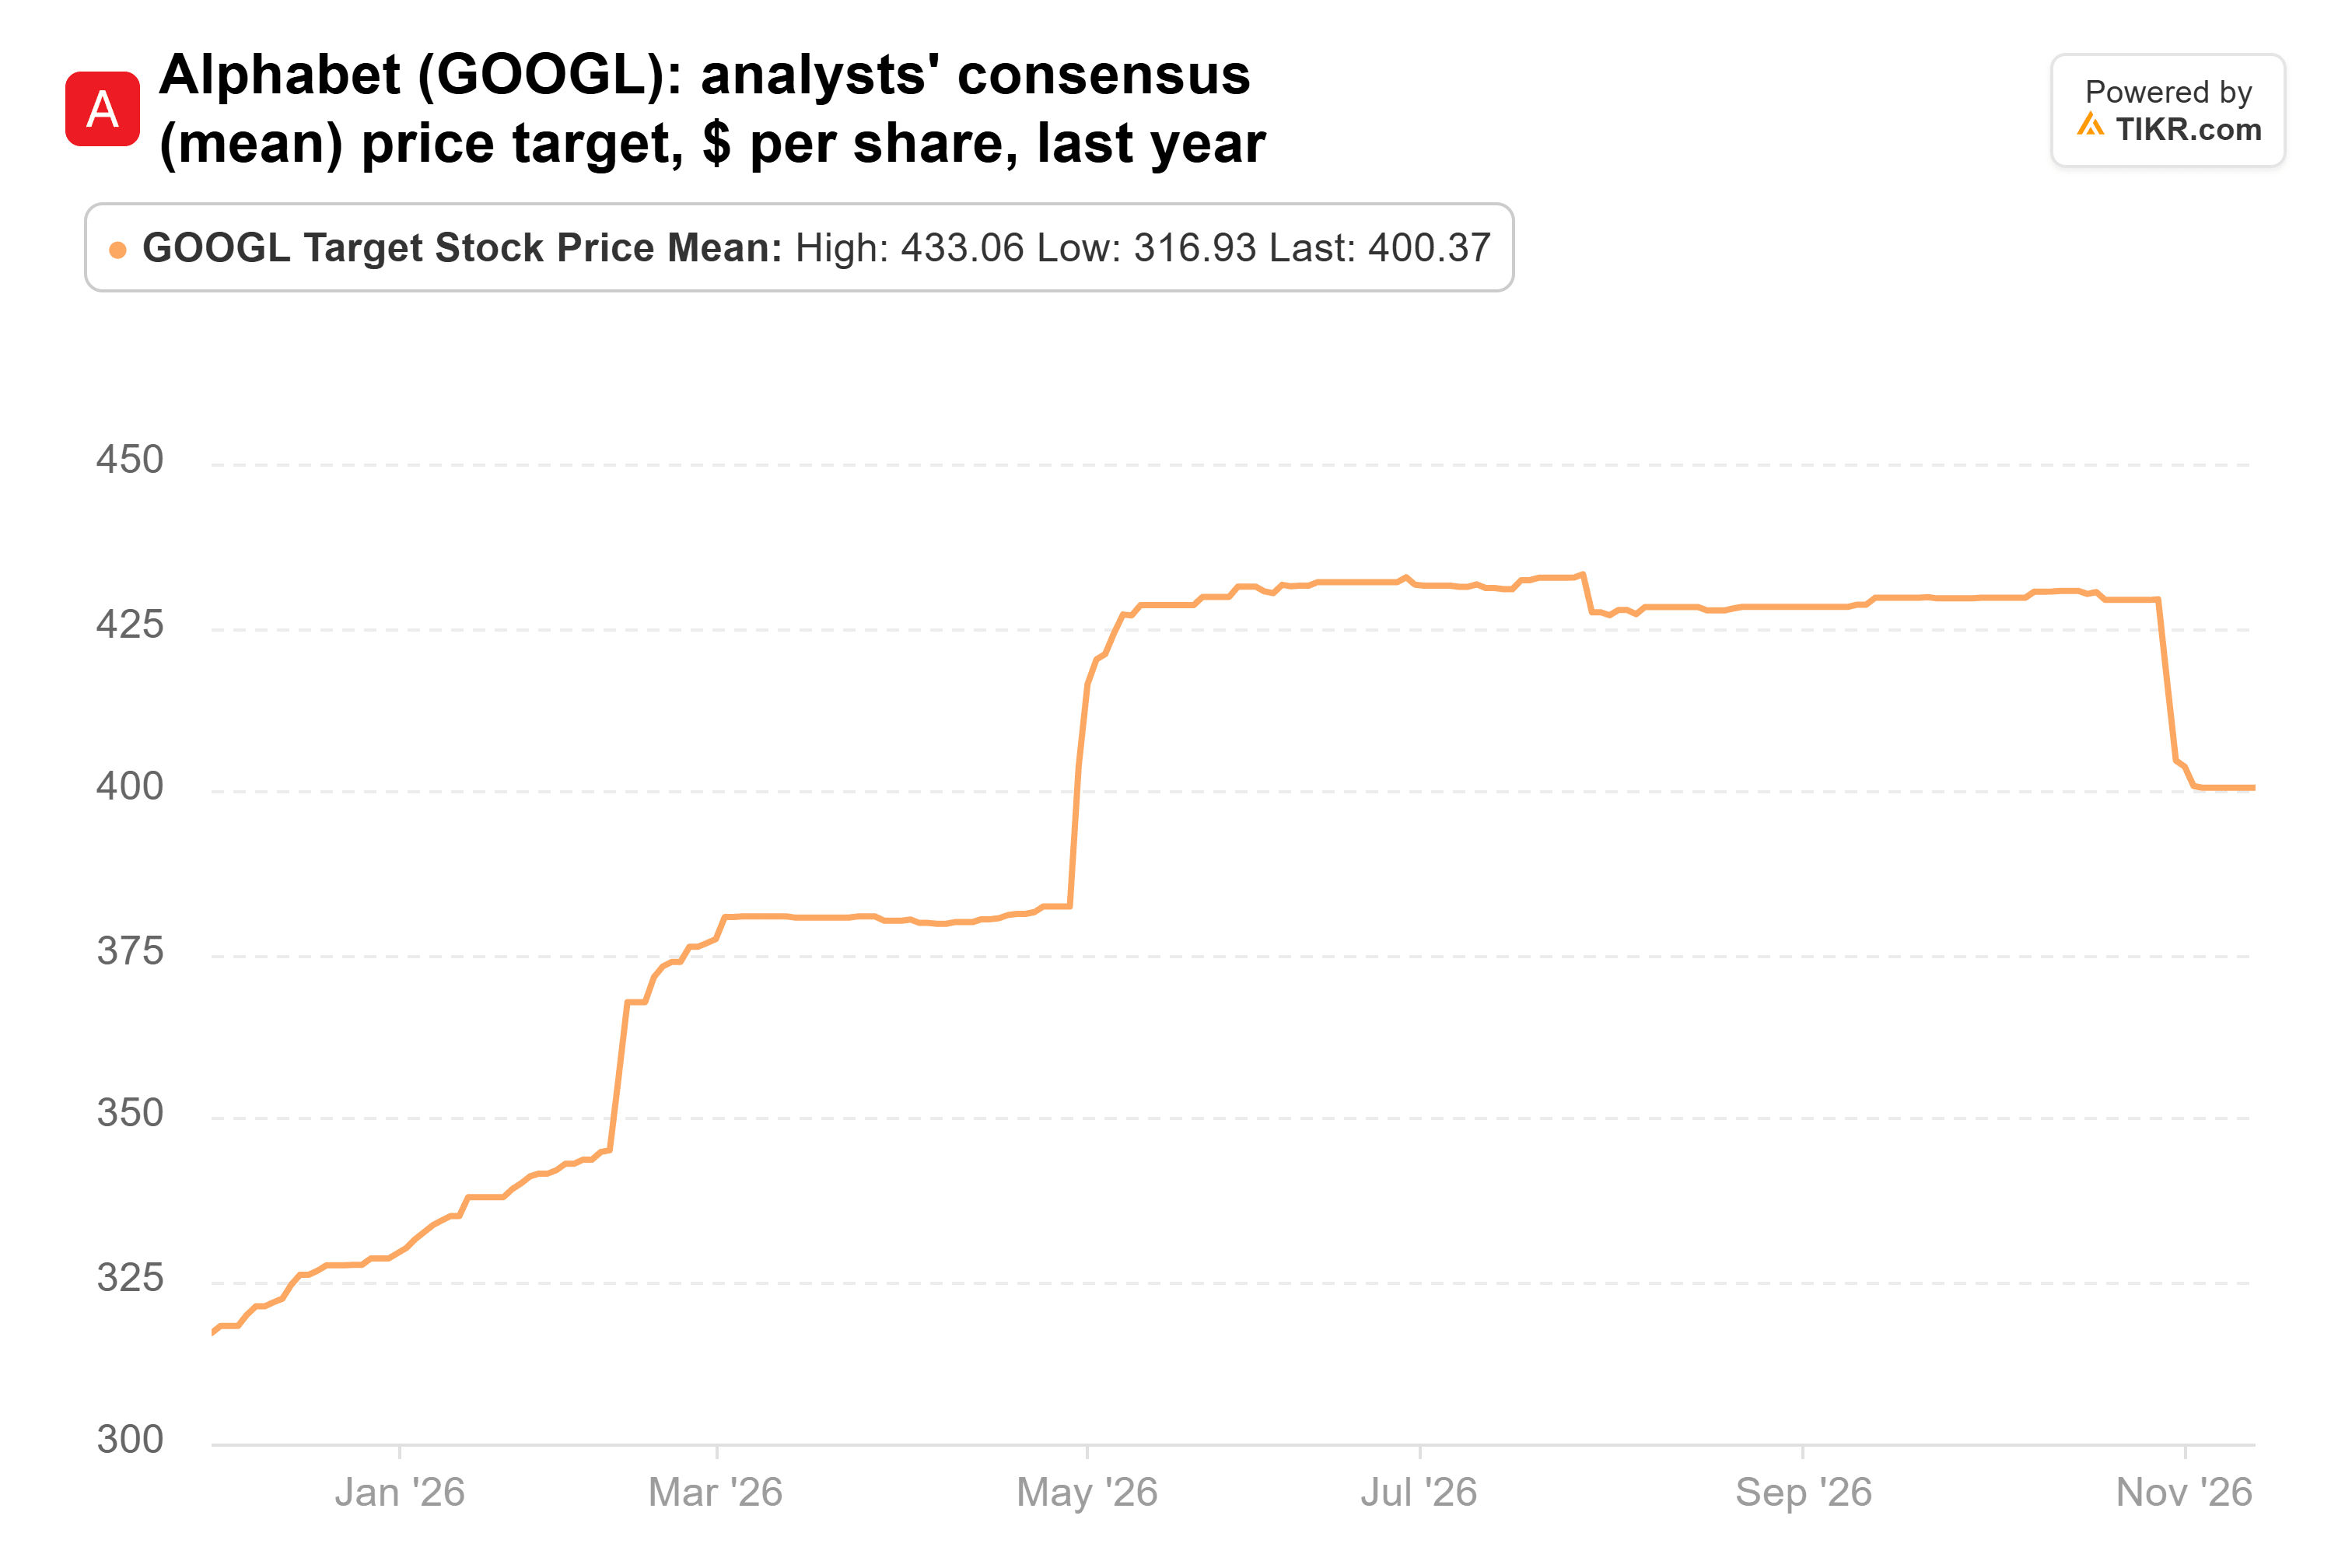
Der Kurs hat sich in die andere Richtung bewegt. Alphabet liegt 31 % unter seinem 52-Wochen-Hoch und ist seit Quartalsende um 19 % gefallen, wodurch es günstiger ist als das, was Berkshire bezahlt hat. Bei etwa dem 20-fachen der Forward-Earnings notiert es unter seinem Durchschnitt von 23x seit 2014. Der Haken ist die KI-Rechnung: Analysten haben ihre Schätzungen für den Free Cash Flow für jedes Jahr bis 2028 gesenkt.
TIKR verfolgt 4 Analysten zu Berkshire Hathaway. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Berkshire Hathaway zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Berkshire Hathaway ansehen
3. Bank of America muss eine Kapitalfrage beantworten
Bank of America (BAC) ist die eine Position der fünf, die Berkshire im dritten Quartal reduziert hat. Es verringerte seinen Anteil um 6 % auf 455,86 Millionen Aktien im Wert von 24,81 Milliarden Dollar, was immer noch 8,2 % des Portfolios entspricht. Die Aktie ist seit Quartalsende um 9 % gefallen, und das durchschnittliche Kursziel von 62,48 Dollar liegt 26 % über ihrem letzten Schlusskurs.
Die Einlagen erledigen ihre Arbeit. Der Nettozinsertrag stieg im dritten Quartal um 8 % auf 16,4 Milliarden Dollar. Das Management prognostiziert für 2026 ein Wachstum von etwa 8 % und für 2027 8 % oder mehr. Die Rendite auf das greifbare Eigenkapital (Return on Tangible Common Equity) sank jedoch im Quartal auf 12,6 %. Ohne eine Strafe von 1,2 Milliarden Dollar wegen seiner Kontrollen zur Geldwäschebekämpfung wären es 14,9 % gewesen, was immer noch unter dem Ziel des Managements von 16 %-18 % liegt.
Die Analysten haben es bemerkt. Das durchschnittliche Kursziel erreichte im September einen Höchststand von 69 Dollar und ist seitdem gesunken, liegt aber immer noch über dem Stand vor einem Jahr:
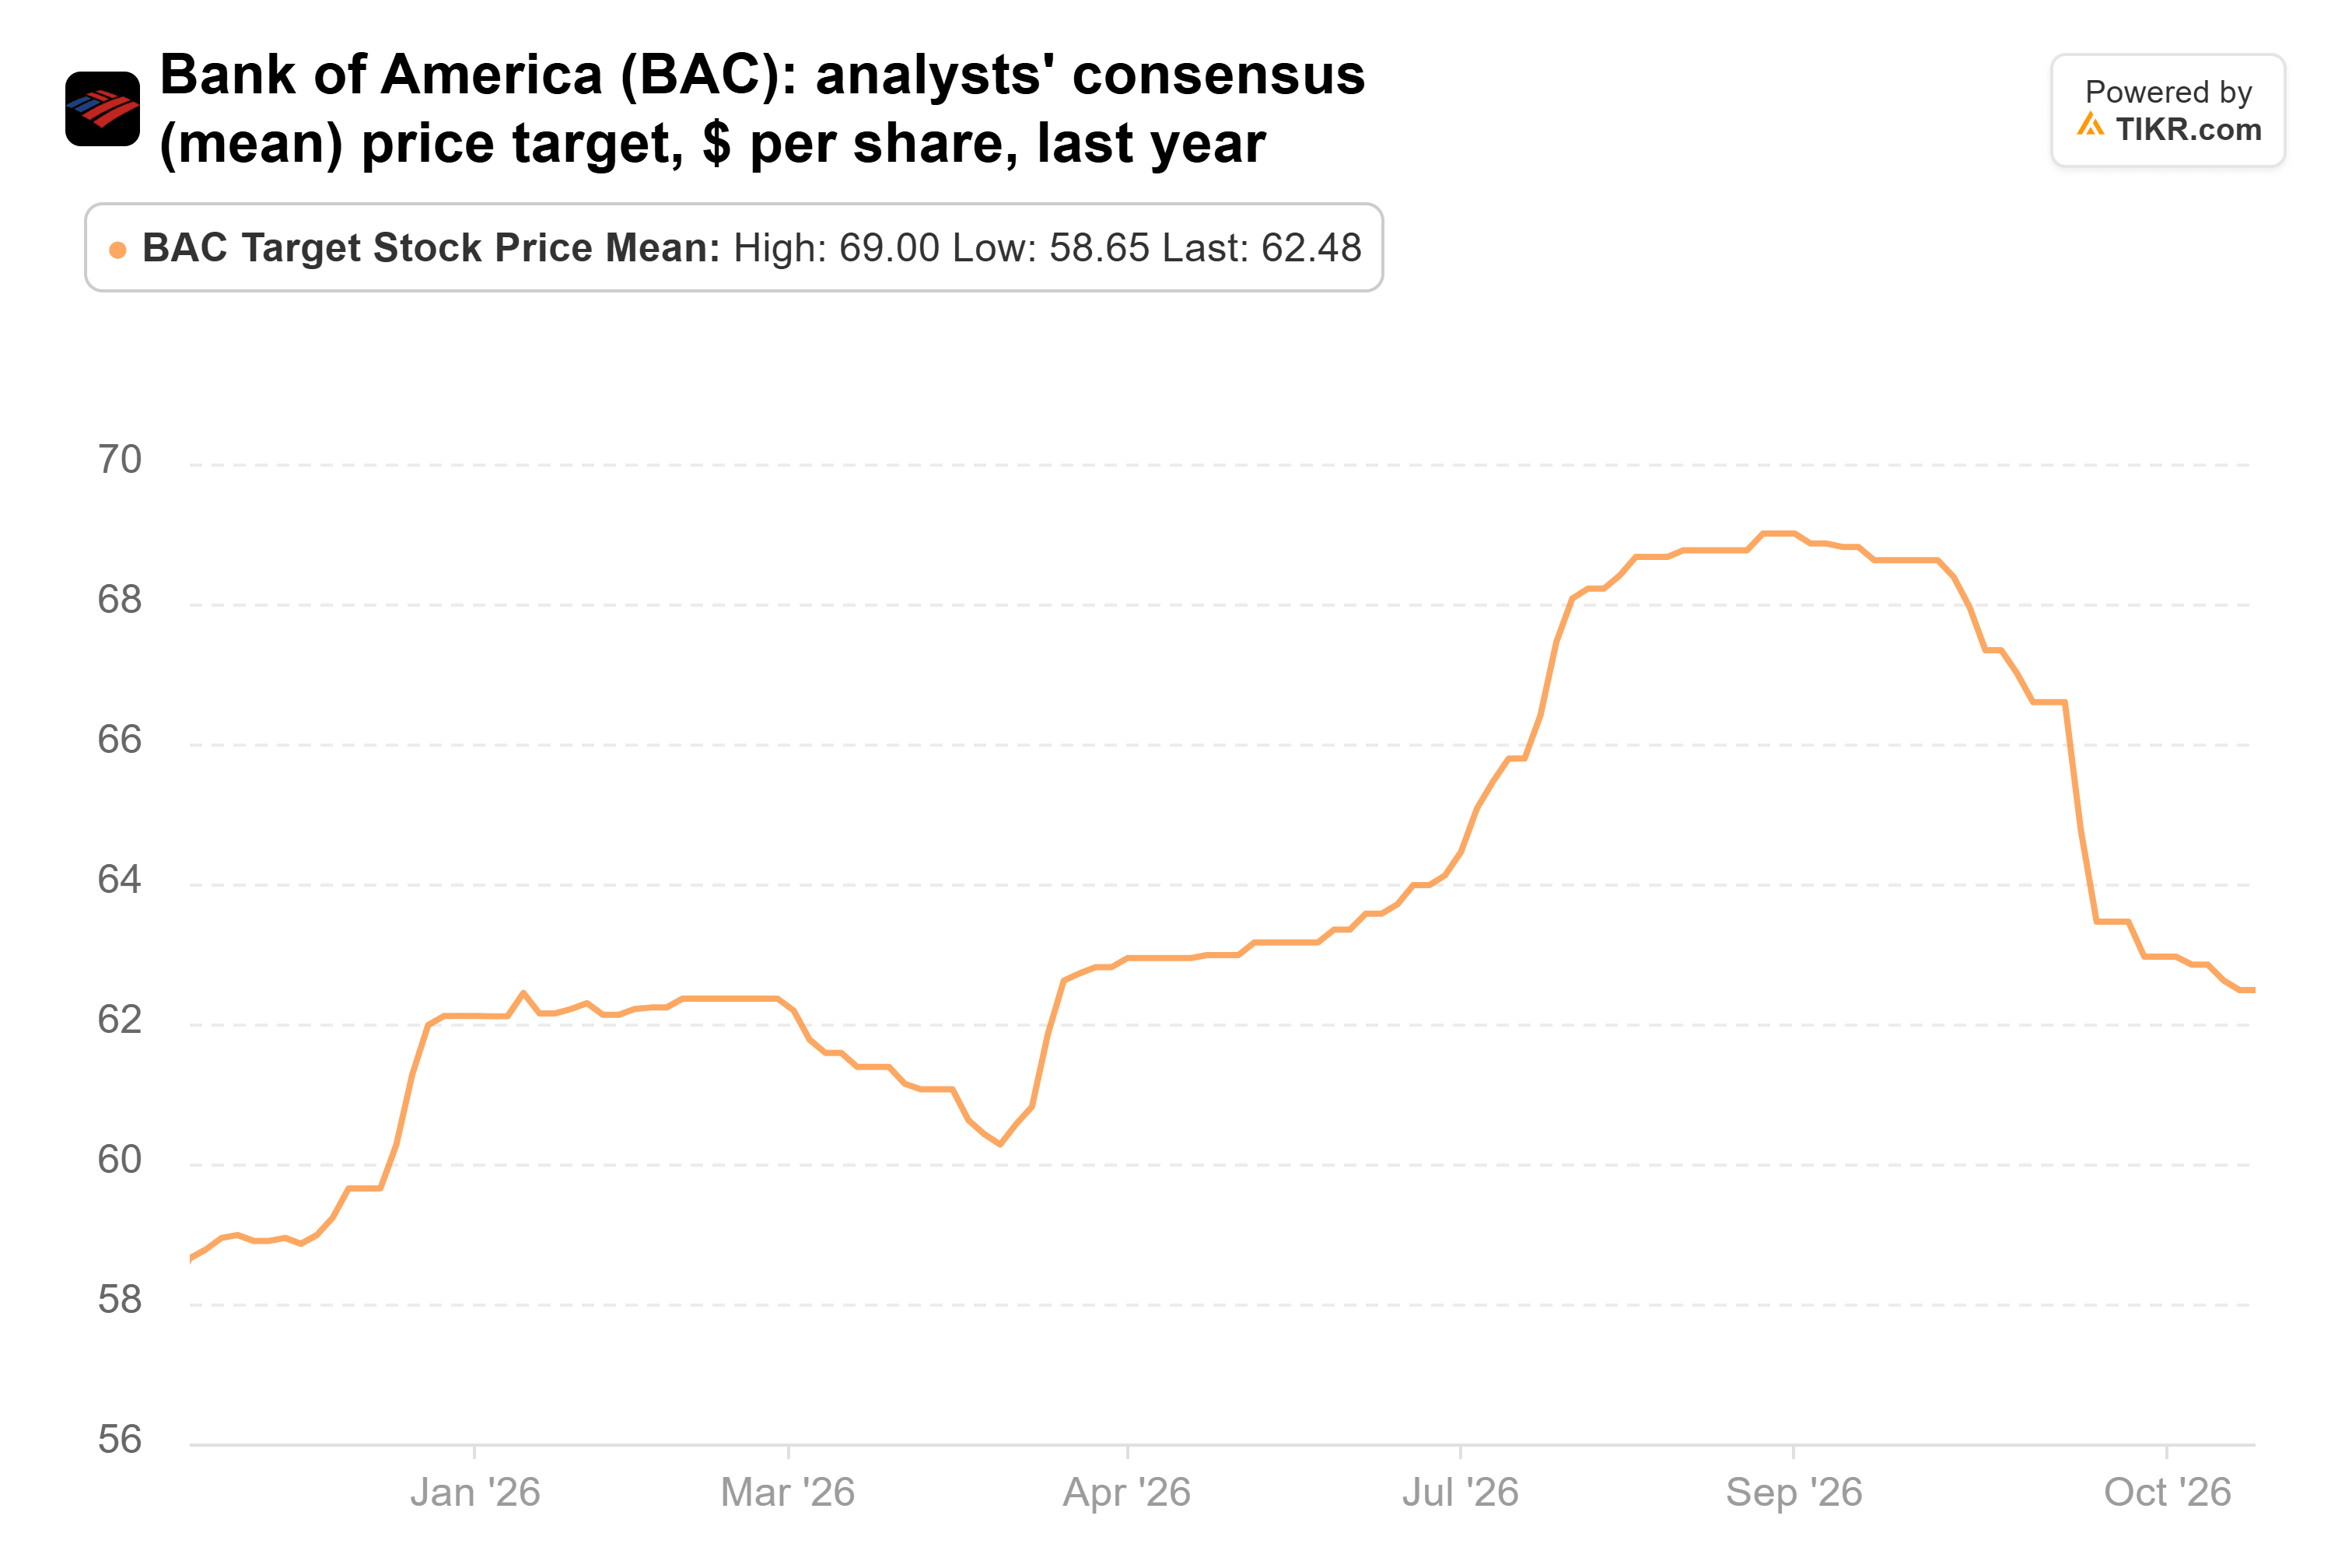
Kapital ist die andere Sache, die man im Auge behalten muss. Die CET1-Quote der Bank of America betrug zum 30. September 10,9 %, und nach geltenden Regeln steigt ihr Minimum am 1. Januar auf 10,5 %. Fügt man den eigenen Puffer des Managements von 50 Basispunkten hinzu, sind das 11,0 %. Das gefährdet ihr Tempo von etwa 6 Milliarden Dollar pro Quartal für Aktienrückkäufe, es sei denn, die bis Jahresende erwarteten endgültigen Kapitalregeln lockern die Anforderung. Ende September notierte die Aktie beim 1,84-fachen des greifbaren Buchwerts, über ihrem 10-Jahres-Durchschnitt von 1,59x, und der seitdem erfolgte Rückgang hat einen Teil dieser Lücke geschlossen.
4. Occidental hat sein Schuldenziel gerade erreicht
Bank of America muss auf ihr Kapital achten, und Occidental Petroleum (OXY) hat gerade seine eigene Bilanz gestärkt. Berkshires 264,94 Millionen Aktien waren zum 30. September 14,66 Milliarden Dollar wert, 4,8 % des Portfolios und im Quartal unverändert. Das durchschnittliche Kursziel von 71,15 Dollar liegt 26 % über dem letzten Schlusskurs.
Am 9. November gab Occidental bekannt, dass es seine Hauptschulden auf 10,0 Milliarden Dollar reduziert hatte, nachdem es seit Jahresbeginn 10,4 Milliarden Dollar zurückgezahlt hatte. Im dritten Quartal erzielte es einen Free Cash Flow vor Working Capital von 2,8 Milliarden Dollar bei Kapitalausgaben von 1,3 Milliarden Dollar. Das bereinigte Ergebnis je Aktie aus fortgeführten Geschäftsbereichen betrug 1,91 Dollar gegenüber 1,61 Dollar nach GAAP, wobei die Differenz hauptsächlich auf Verluste aus Derivaten zurückzuführen war.
Die Analysten sind der Aktie nach oben gefolgt und haben das durchschnittliche Kursziel von etwa 50 Dollar vor einem Jahr auf knapp unter seinen Höchststand angehoben:

Die Aktie notiert bei etwa dem 9-fachen der Forward-Earnings. Das Risiko ist der Ölpreis: Die Vorsteuergewinne aus Öl und Gas sanken im dritten Quartal auf 2,6 Milliarden Dollar von 2,8 Milliarden Dollar im zweiten Quartal, was das Unternehmen auf niedrigere realisierte Rohölpreise zurückführte.
5. American Express ist Berkshires größte Wette der fünf
Occidentals Argument stützt sich auf Öl, und American Express (AXP) stützt sich darauf, wie viel seine Kartenmitglieder ausgeben. Berkshires 151,61 Millionen Aktien waren zum 30. September 46,10 Milliarden Dollar wert. Das sind 15,2 % des Portfolios und seine zweitgrößte Position, im Quartal unverändert. Das durchschnittliche Kursziel von 364,79 Dollar liegt 16 % über dem letzten Schlusskurs.
Das Geschäft hält seinen Teil der Abmachung ein:
- Der Umsatz im dritten Quartal stieg um 9 % auf einen Rekordwert von 20,1 Milliarden Dollar.
- Das abgerechnete Geschäftsvolumen stieg um 8 % auf 454,0 Milliarden Dollar.
- Das bereinigte Ergebnis je Aktie stieg um 13 % auf 4,68 Dollar. Das GAAP-Ergebnis je Aktie von 5,42 Dollar beinhaltete einen einmaligen Gewinn aus einem Assetverkauf.
- Das Management erhöhte seine GAAP-Ergebnisprognose für das Gesamtjahr auf 18,30-18,60 Dollar, obwohl die Ausgaben ebenfalls um 9 % auf 14,5 Milliarden Dollar stiegen.
Die Aktie hat diesen Ergebnissen in diesem Jahr hinterhergehinkt und liegt 19 % unter ihrem 52-Wochen-Hoch, während sich das durchschnittliche Kursziel im vergangenen Jahr kaum bewegt hat:
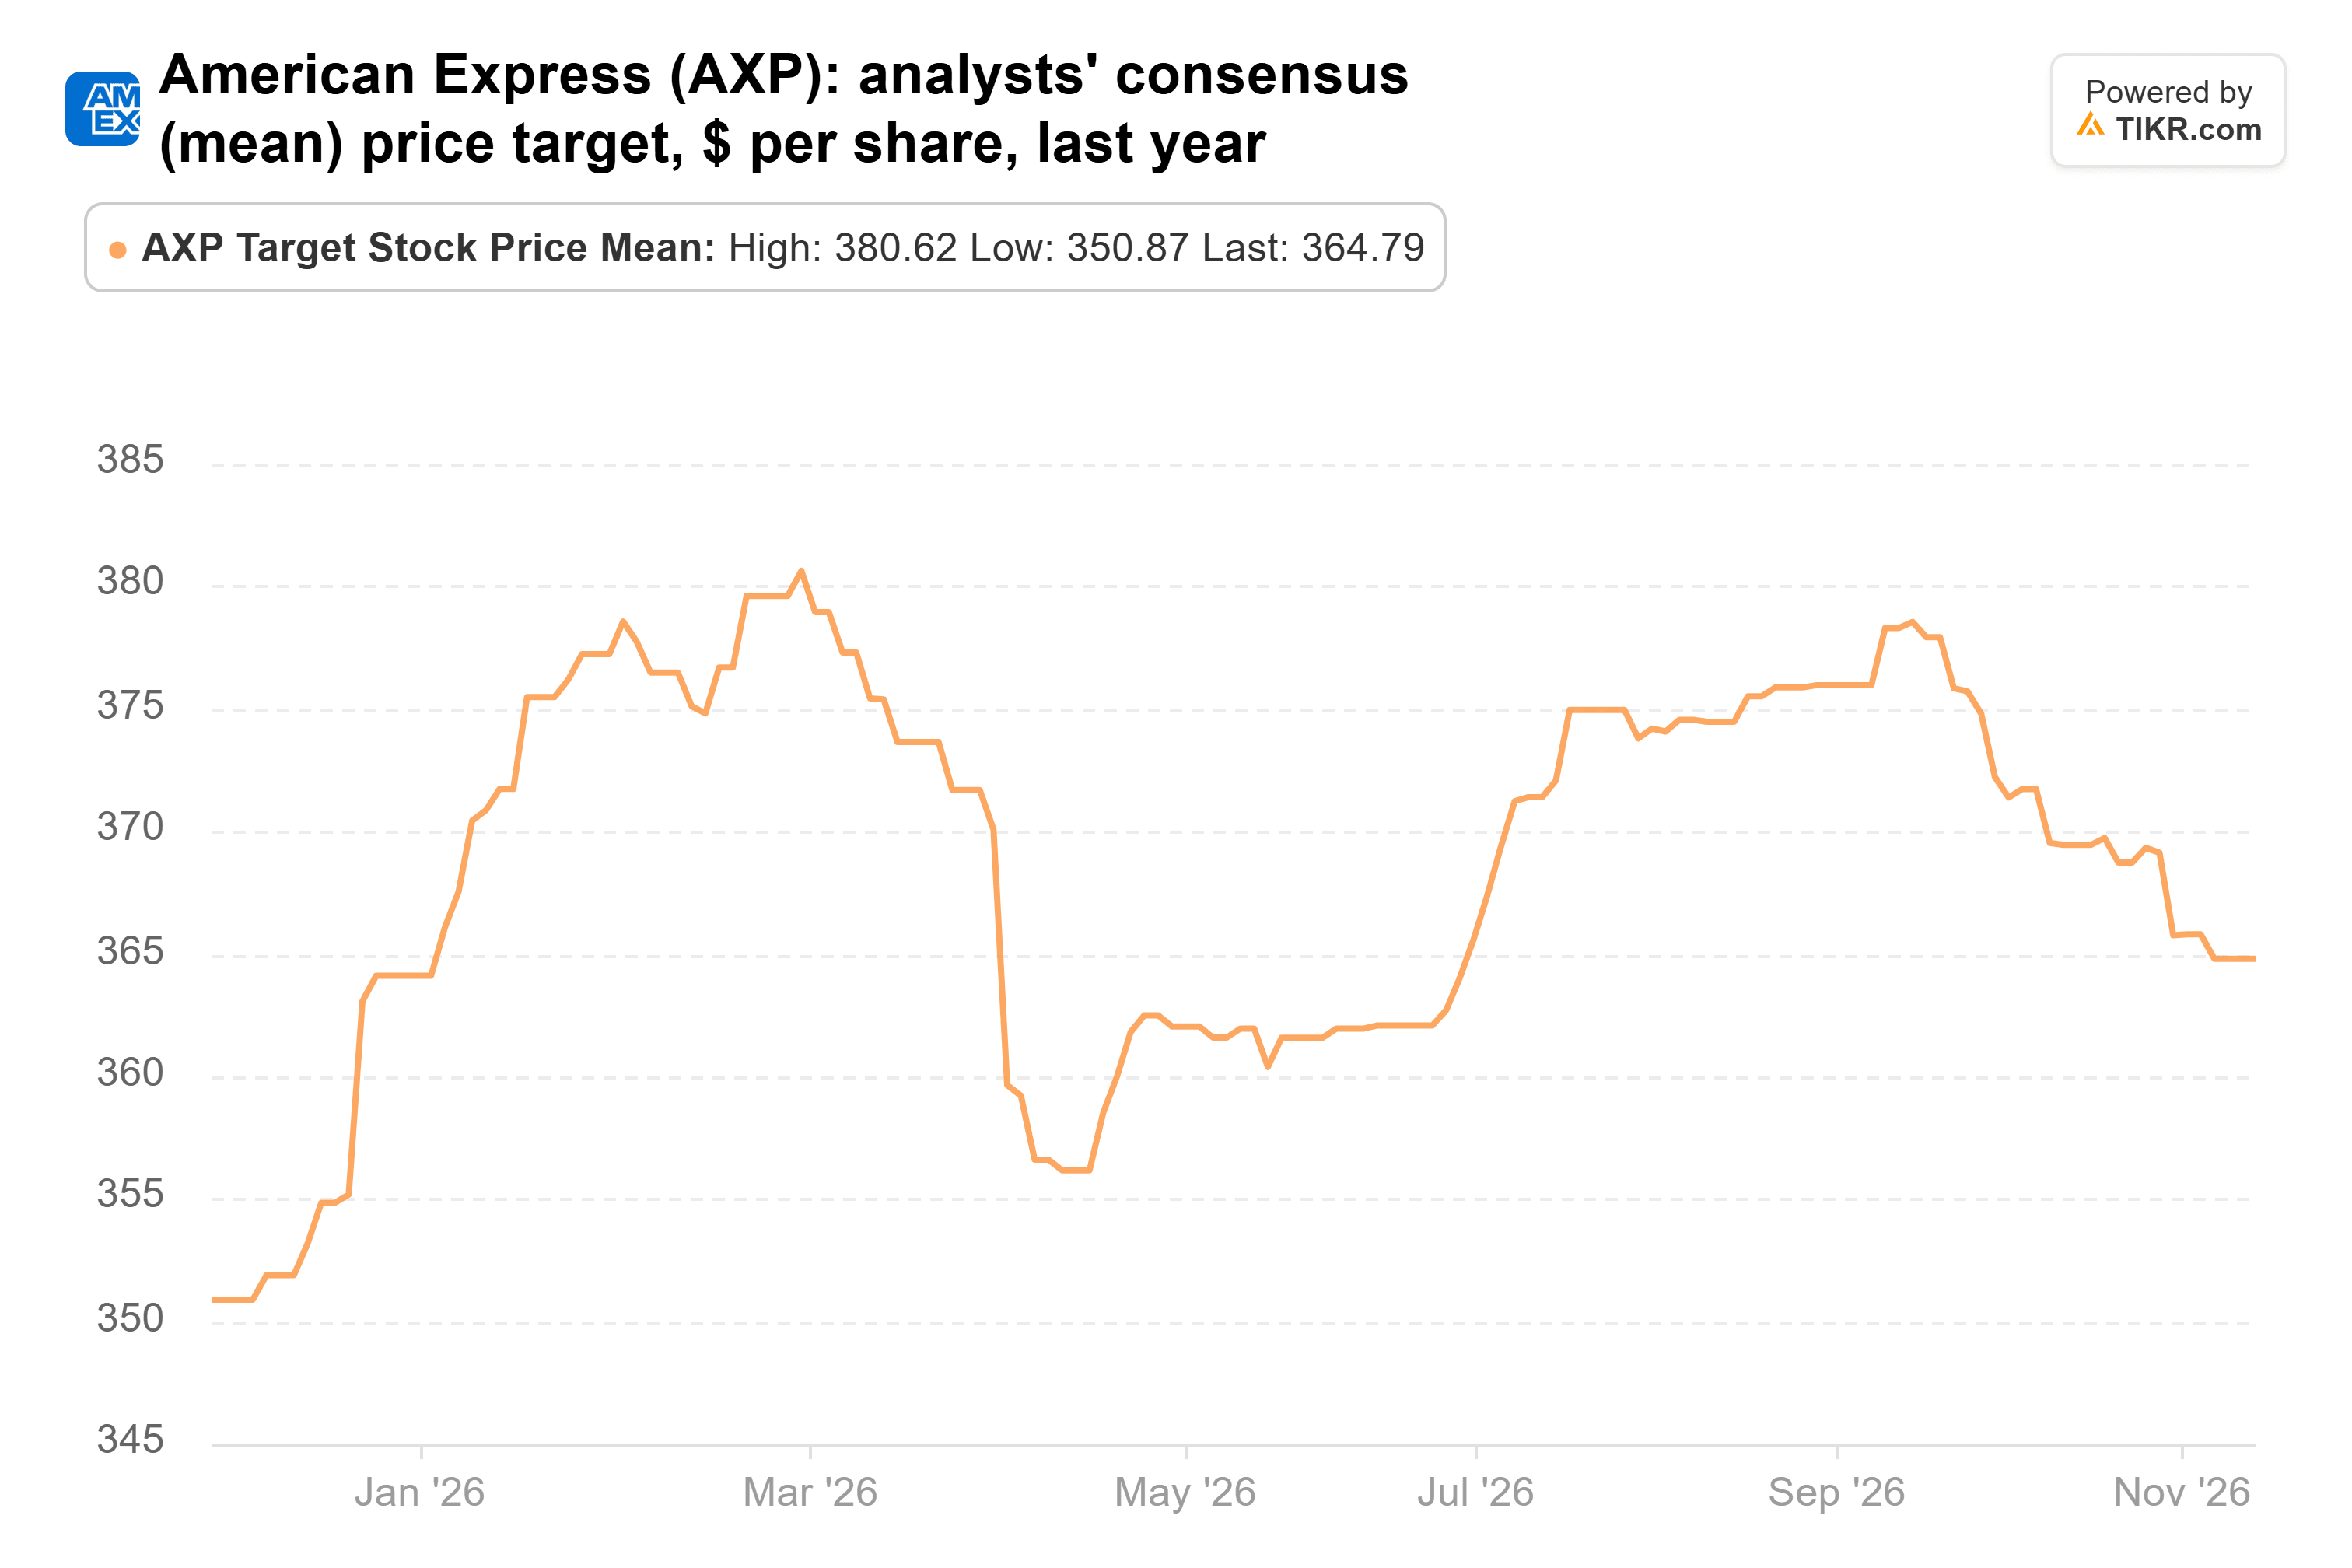
Bei etwa dem 16-fachen der Forward-Earnings hängt das Aufwärtspotenzial hier davon ab, dass American Express dieses Tempo beibehält.
Alphabet bekommt meine Stimme
Wenn ich jetzt nur eine Aktie kaufen könnte, wäre es Alphabet. Das Backlog an unterschriebenen Verträgen von Google Cloud erreichte zum 30. Juni 513,9 Milliarden Dollar, gegenüber 155 Milliarden Dollar Ende September 2025. Ein so großer Teil der KI-Ausgaben folgt Kunden, die es bereits hat. Und bei etwa dem 20-fachen der Forward-Earnings zahle ich keinen Aufschlag dafür.
Auch Occidental macht einen starken Fall. Es ist günstig, sein Schuldenziel liegt hinter ihm, und es ist die Wahl für jeden, der weniger von KI abhängig sein möchte. Aber seine Gewinne steigen und fallen mit dem Ölpreis, den kein Managementteam kontrolliert.
Das Risiko für Alphabet ist die Rechnung. Das Management prognostiziert für 2026 Kapitalausgaben von 195-205 Milliarden Dollar, gegenüber 91,4 Milliarden Dollar in 2025, und erwartet, dass 2027 deutlich höher ausfallen wird. Der Bericht von Alphabet für das vierte Quartal Anfang Februar ist der nächste Test: Ein Backlog, das immer noch schneller wächst als die Investitionsausgaben, würde den Fall stützen. Sein ausgewiesener Gewinn wird auch mit dem Kurs von Anthropic schwanken, sobald Anthropic am 19. November an die Börse geht. Berkshires nächstes 13F ist Mitte Februar fällig und wird zeigen, ob Berkshire seine Position erhöht hat.
Was ist die Alphabet-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!