Die wichtigsten Punkte
- Fünfundzwanzig große Fonds haben im Quartal bis zum 30. September Positionen bei Taiwan Semiconductor eröffnet oder aufgestockt, und die Aktie ist seitdem um 21 % gefallen.
- Der Rückgang erfolgte während eines branchenweiten Ausverkaufs bei Chipherstellern und Turbulenzen bei NVIDIA, das weithin als größter Kunde von TSMC gilt. Im gleichen Zeitraum erreichten die Oktober-Umsätze von TSMC einen Höchststand für 2026.
- TSMC notiert mit dem 15-fachen der erwarteten Gewinne, unterhalb seines Fünfjahresdurchschnitts von 18x, und selbst das niedrigste Kursziel von Wall Street liegt über dem heutigen Preis.
- Die Zahlen stützen die Käufer, und TSMCs Prognose für 2027 Mitte Januar ist der nächste Test.
Großes Geld war im letzten Quartal damit beschäftigt, Taiwan Semiconductor (TSM) zu kaufen. Fünfundzwanzig große Fonds eröffneten eine Position oder stockten sie um mehr als 20 % auf, wie aus ihren 13F-Meldungen für das am 30. September endende Quartal hervorgeht, die zwischen dem 14. Oktober und dem 16. November eingereicht wurden.
Seit dem 30. September ist die Aktie jedoch um 21 % gefallen und liegt nun 26 % unter ihrem 52-Wochen-Hoch. Sind die Fonds also in eine Falle getappt, oder hat der Ausverkauf die Aktie lediglich zum Sonderpreis gemacht?
Einige dieser Wetten waren riesig
GQG Partners machte die größte Bewegung in Dollar. Das Unternehmen verwaltet 163,86 Milliarden US-Dollar. Es erhöhte seinen TSMC-Anteil um 562 % auf 5,74 Millionen Aktien, die zum Quartalsende 2,62 Milliarden US-Dollar wert waren, oder 4,9 % seiner 13F-Aktien. Andreas Halvorsens Viking Global erhöhte seinen Anteil um 23 % auf 3,90 Millionen Aktien im Wert von 1,78 Milliarden US-Dollar, und TSMC war zum Quartalsende seine größte Position. Lone Pine Capital erhöhte seinen Anteil um 1.595 % auf 1,72 Millionen Aktien im Wert von 783 Millionen US-Dollar.
Einige kleinere Fonds gingen noch weiter. TSMC machte 15,1 % der 13F-Aktien von Greenwoods Asset Management und 14,8 % von Carrhae Capital aus, was es zur größten Position von Carrhae machte. Fünf Fonds, darunter Castle Hook Partners, eröffneten neue Positionen.
Viele dieser Fonds stockten den AI-Chip-Trade breiter auf. GQG erhöhte auch seinen Anteil an NVIDIA (NVDA) um 376 %. Lee Ainslies Maverick Capital erhöhte seinen NVIDIA-Anteil, seine größte Position, um 21 % und seinen TSMC-Anteil um 41 %. Avantyr Capital Partners ging bei NVIDIA den umgekehrten Weg: Es verkaufte im Quartal alle seine NVIDIA-Aktien und eröffnete eine neue TSMC-Position.
TIKR verfolgt 21 Analysten zu TSMC. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für TSMC zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. TSMCs Analystenbewertungen ansehen
TSMCs Geschäft hat sich nicht verlangsamt
TSMC fiel zusammen mit dem Rest der Chip-Gruppe. Am 5. November sank TSMC bei einem Chip-Ausverkauf nach den Zwischenwahlen der Demokraten, angesichts von Befürchtungen über strengere KI-Regeln und einen langsameren Bau von US-Rechenzentren. TSMC hatte an diesem Tag keine eigenen Neuigkeiten.
Dann trat NVIDIA-CEO Jensen Huang am 12. November vor Börsenöffnung zurück. Der NVIDIA-Vorstand hatte angekündigt, Berichten nachzugehen, wonach er Ziel einer ausländischen Geheimdienstoperation war. Das trifft TSMC nahe, da NVIDIA weithin als der nicht namentlich genannte Kunde hinter 19 % seines Umsatzes 2025 gilt.
TSMCs eigene Zahlen sehen deutlich besser aus. Der Umsatz im dritten Quartal von 46,72 Milliarden US-Dollar übertraf die Obergrenze seiner Prognose. Dann stiegen die Oktober-Umsätze um 59,7 % gegenüber dem Vorjahr auf NT$586,89 Milliarden, ein Höchststand für 2026 und schneller als das monatliche Tempo, das seine Prognose für das vierte Quartal impliziert. Und am Tag des Ausverkaufs kaufte der unabhängige Direktor Michael Splinter TSMC-Aktien im Wert von 299.880 US-Dollar, wie aus seinem Form 4 hervorgeht.
Stützen die Zahlen die Käufer?
Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von TSMC sich von 10,65 US-Dollar im Jahr 2025 auf 29,82 US-Dollar im Jahr 2028 fast verdreifachen wird:
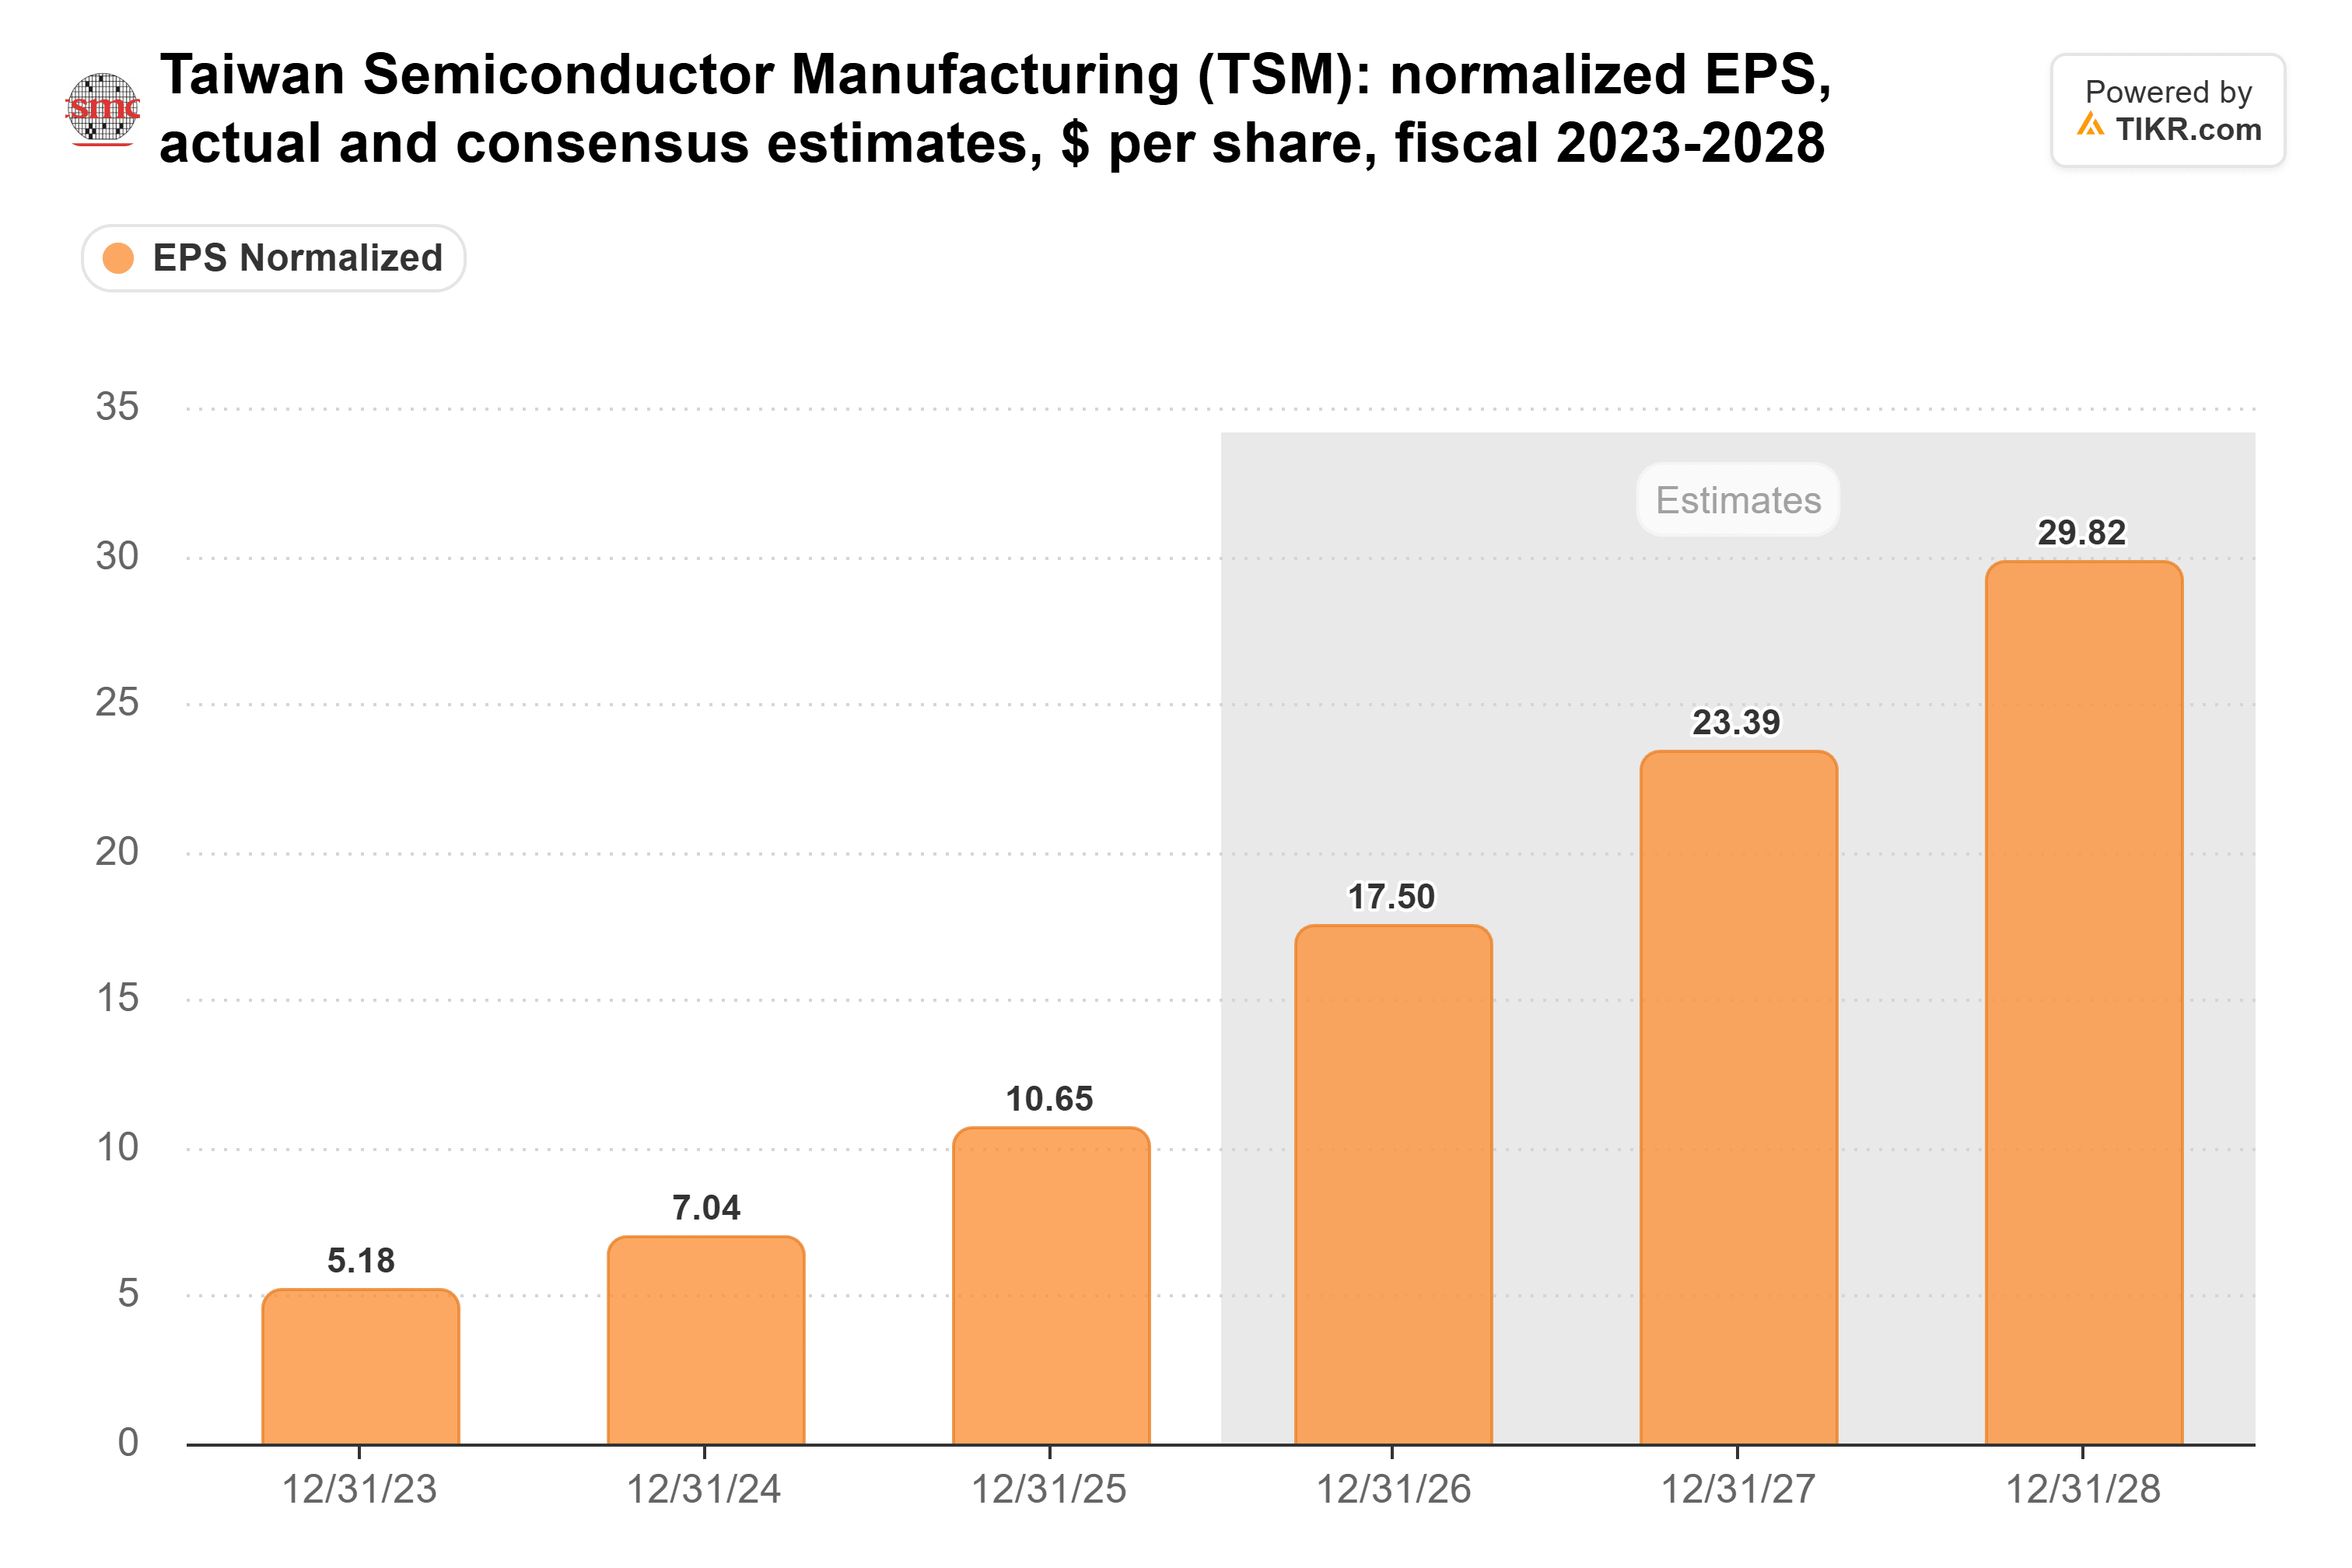
Diese Schätzungen kamen nach TSMCs Oktober-Gewinnbericht, und die Zahl für 2027 ist seit Ende Juni um 16 % gestiegen.
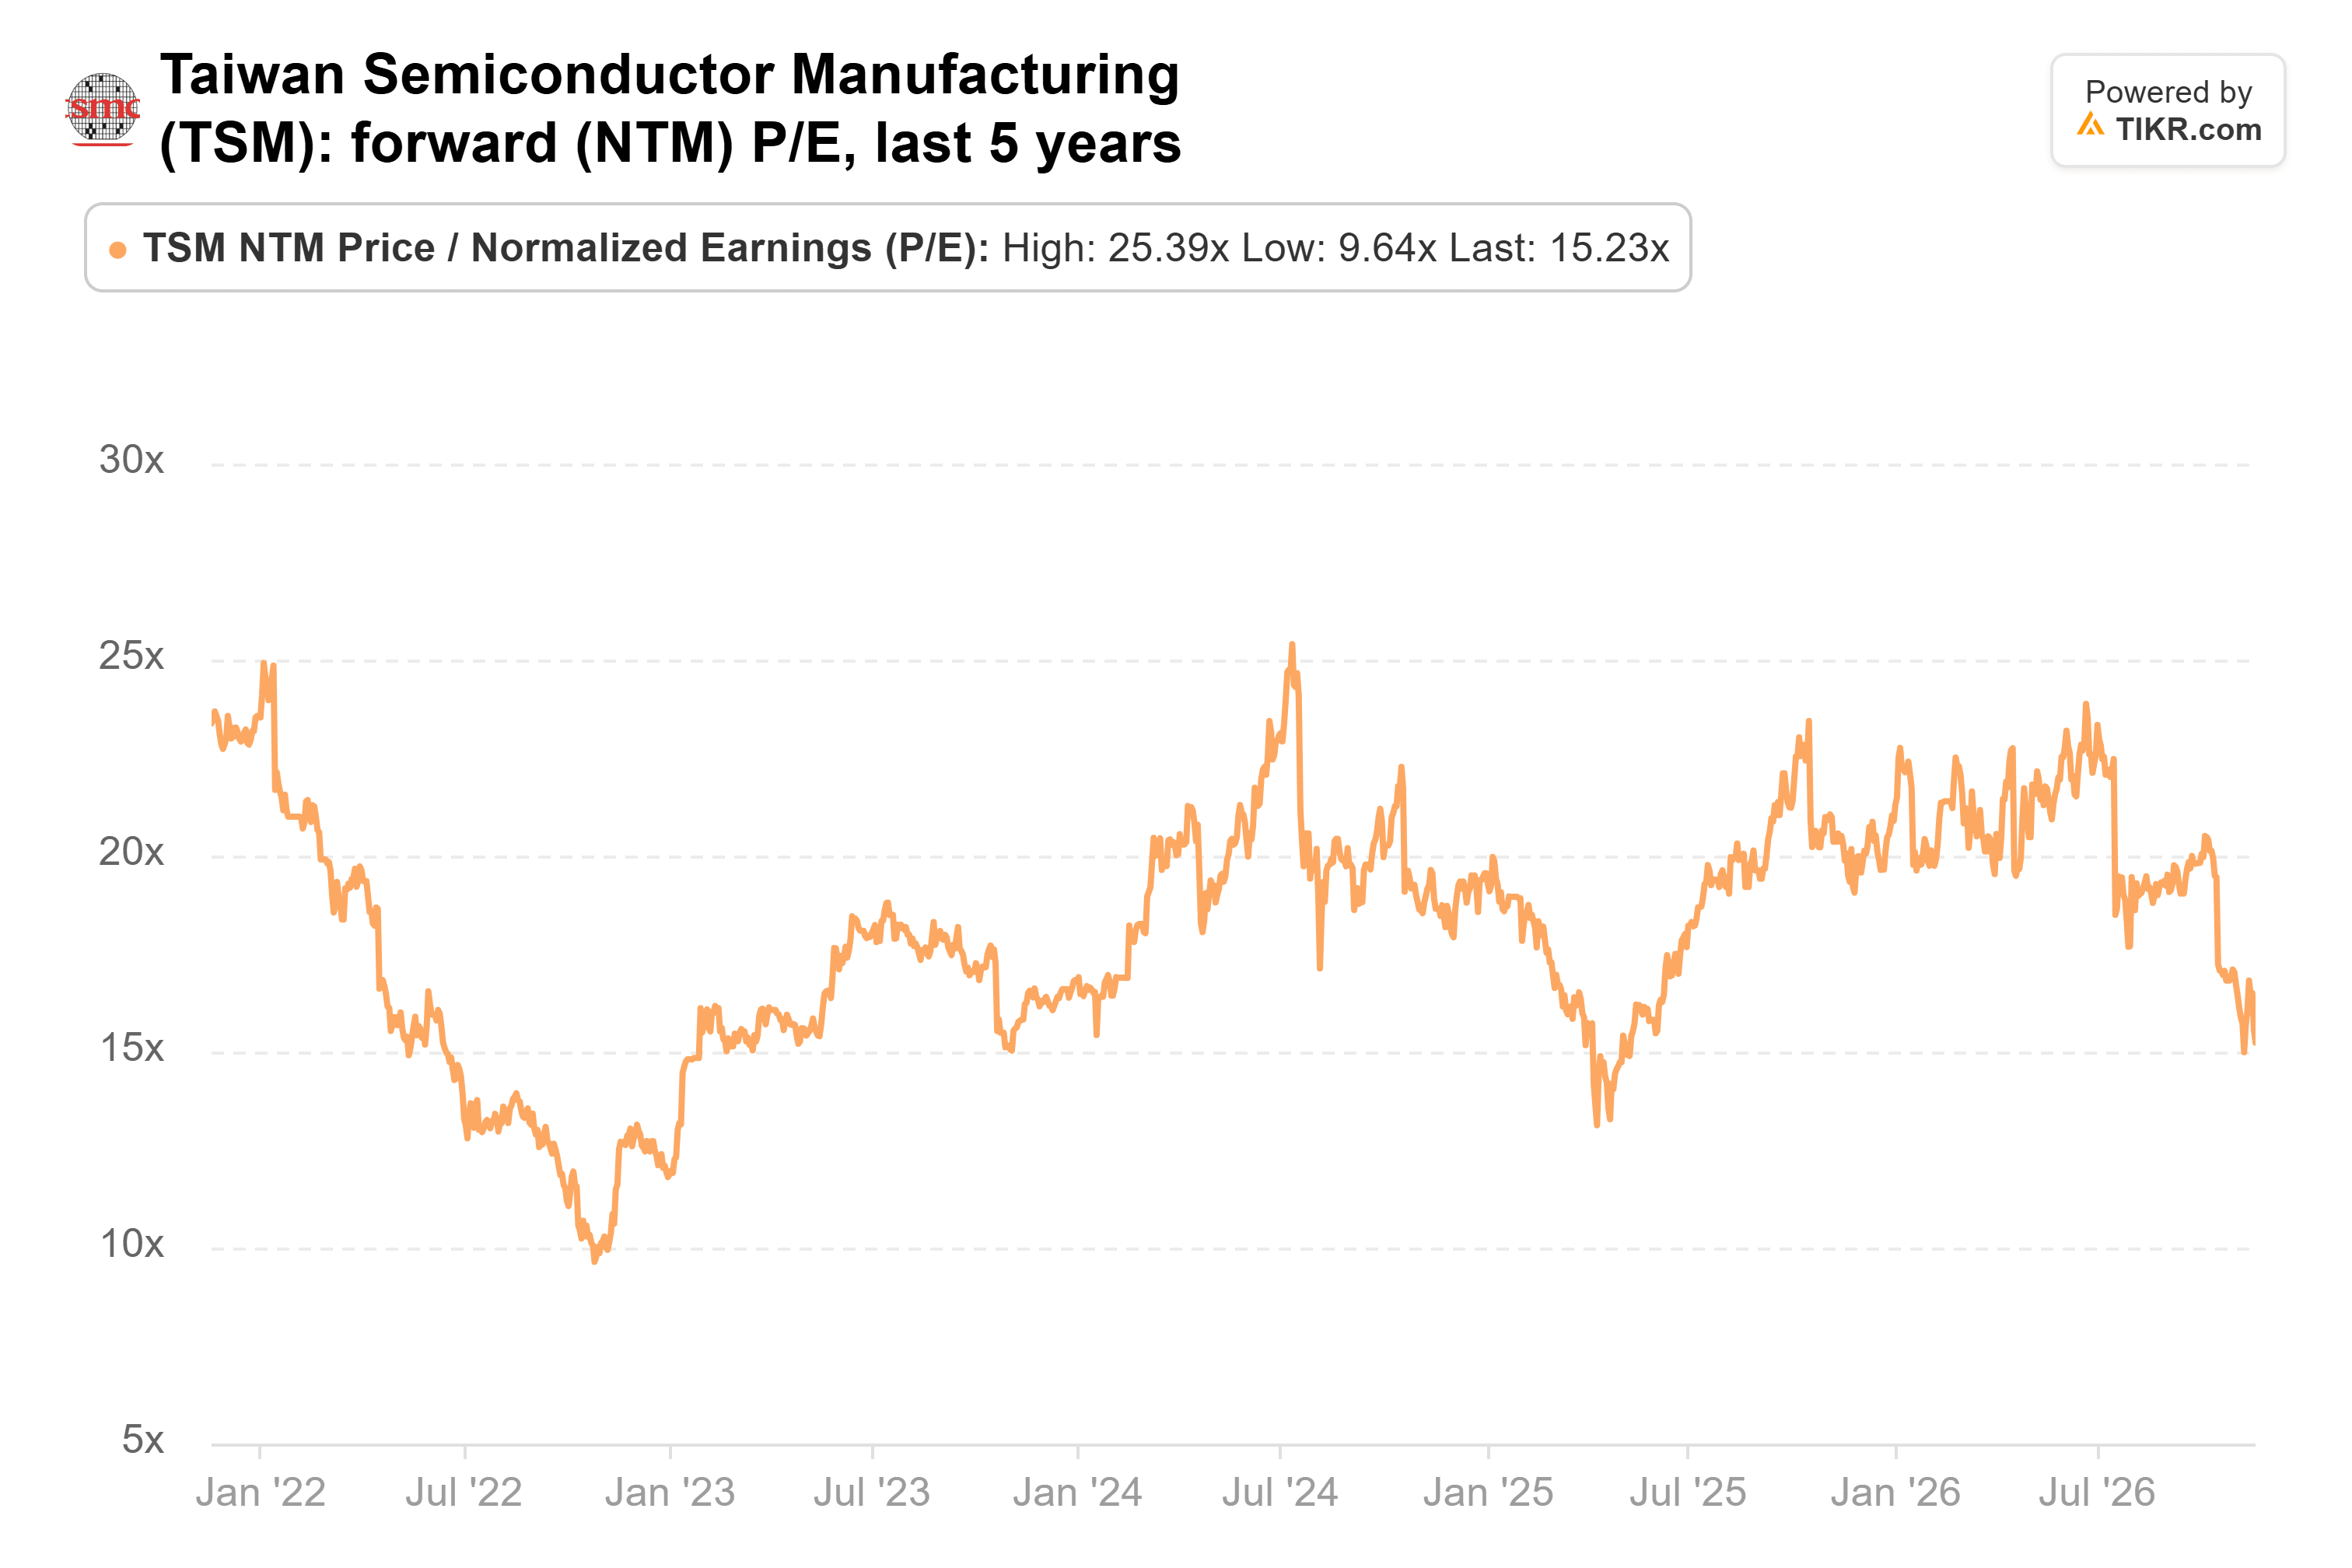
Trotzdem notiert die Aktie mit dem 15-fachen der erwarteten Gewinne. Das liegt unter ihrem Fünfjahresdurchschnitt von 18x und weit entfernt von ihrem Höchststand von 25x im Juli 2024:
Das Konsenskursziel von Wall Street ist mit den Schätzungen auf 587 US-Dollar von 340 US-Dollar vor einem Jahr gestiegen:
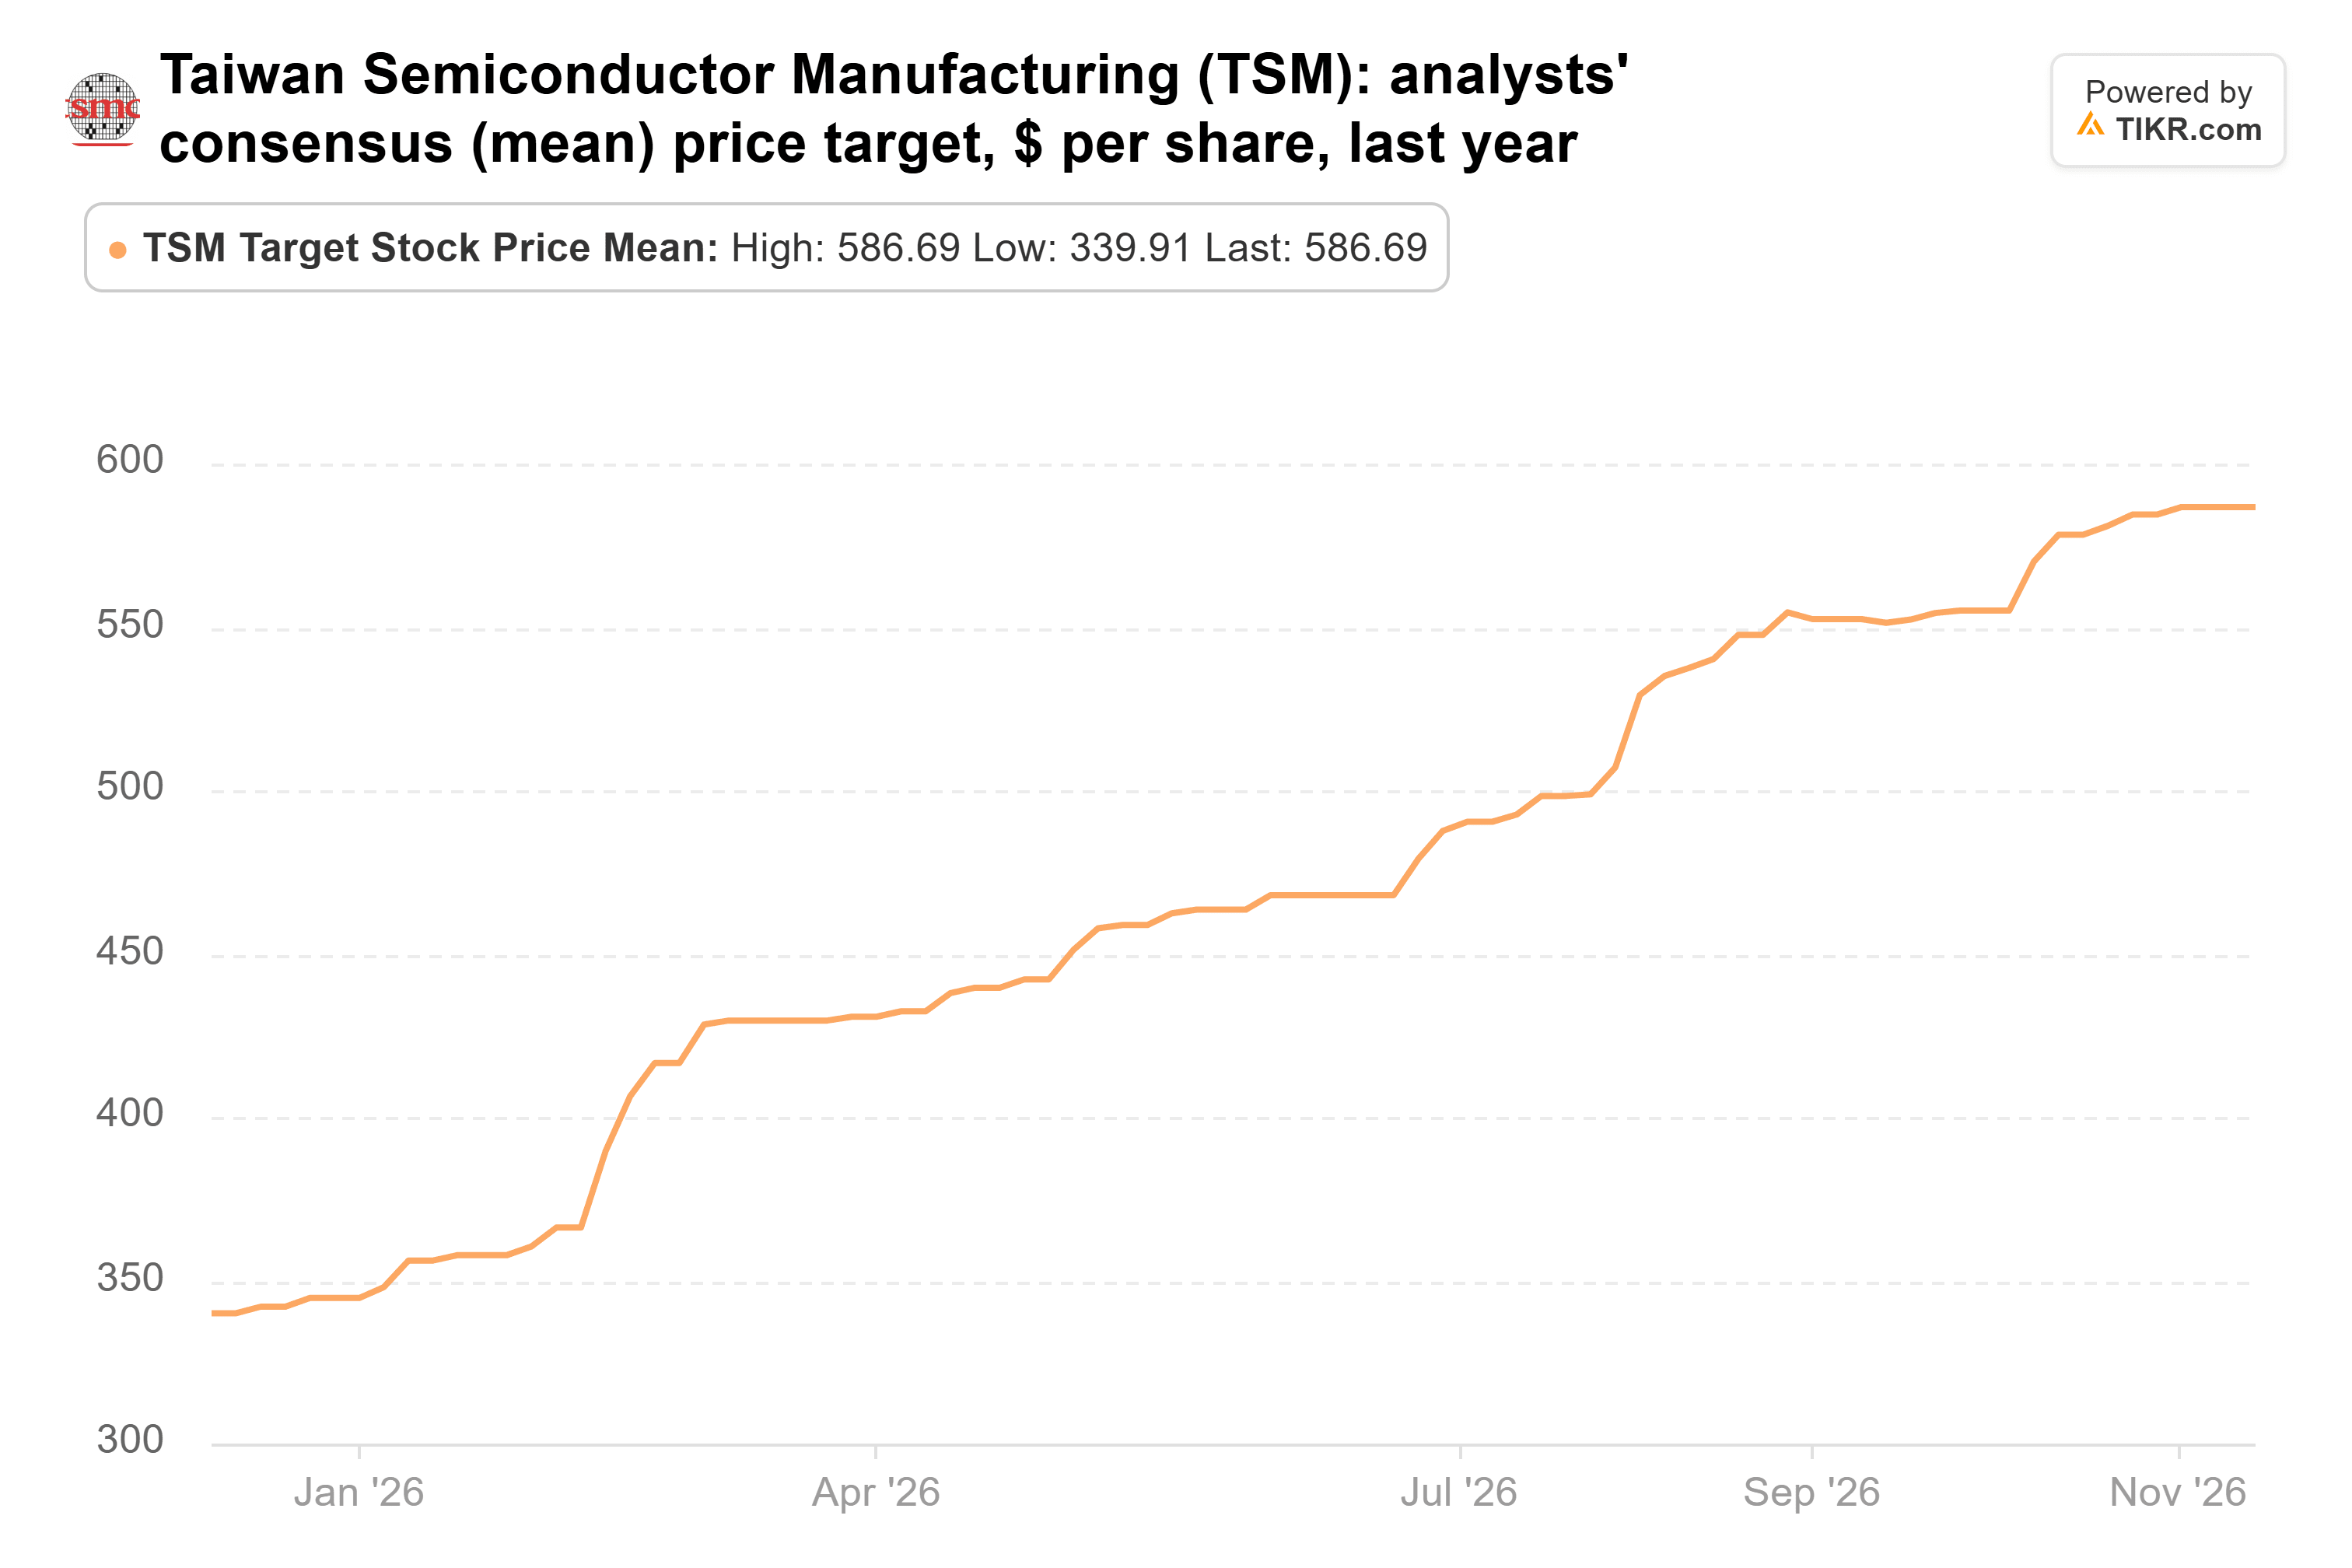
Das liegt 63 % über dem heutigen Preis. Selbst das niedrigste der 21 Analystenziele, 440 US-Dollar, liegt darüber. Nach meiner Berechnung entsprechen 587 US-Dollar etwa dem 20-fachen des Konsens-Gewinns pro Aktie für 2028, etwas über dem Fünfjahresdurchschnitt. Das Ziel benötigt also nicht, dass der Markt ein viel höheres KGV zahlt. Es benötigt nur, dass die Schätzungen Bestand haben.
Ich würde den Fonds in diesem Fall folgen
TSMC investiert stark in Kapazitäten, die 2028 und 2029 in Produktion gehen. Das Unternehmen prognostiziert Investitionsausgaben (CapEx) für 2026 von 60 bis 64 Milliarden US-Dollar, gegenüber 40,9 Milliarden US-Dollar im Jahr 2025. Wenn die KI-Ausgaben vorher pausieren, trägt TSMC diese Kosten in einen langsameren Markt, wie es 2023 der Fall war, als der Umsatz um 4,5 % fiel.
Aber das heutige KGV geht bereits von weitaus weniger Wachstum aus, als Analysten erwarten, und die Oktober-Umsätze zeigen noch keinen Riss in der Nachfrage. So wie ich es sehe, ermöglicht der Ausverkauf Anlegern, das Geschäft, das diese Fonds gekauft haben, für deutlich weniger zu erwerben, als es am 30. September kostete.
Der nächste Test kommt Mitte Januar, wenn TSMC die Ergebnisse des vierten Quartals vorlegt und seine Aussichten für 2027 gibt. Eine Prognose für die Bruttomarge im ersten Quartal von 65 % oder mehr würde die Argumentation stützen. Ein für 2027 prognostiziertes Wachstum im niedrigen 20er-Bereich würde sie schwächen. Die nächsten 13F-Meldungen der Fonds, die Mitte Februar fällig sind, werden zeigen, wer durchgehalten hat.
Was ist die Taiwan Semiconductor-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Taiwan Semiconductor wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Taiwan Semiconductor kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!