Die wichtigsten Punkte
- Brad Gerstners Altimeter Capital hat seine Meta-Position im dritten Quartal um 25 % auf 1,70 Millionen Aktien im Wert von 1,23 Milliarden US-Dollar aufgestockt, was 12,6 % seiner 13F-Aktien entspricht.
- Meta notiert mit einem KGV von 19 für die nächsten zwölf Monate, unterhalb seines Fünfjahresdurchschnitts von 21, nachdem der Umsatz im letzten Quartal um 26 % gestiegen ist.
- Das Hauptrisiko ist die Liquidität: Analysten erwarten, dass Metas freier Cashflow 2027 mit negativen 48 Milliarden US-Dollar seinen Tiefpunkt erreicht, während es seine KI-Investitionen bezahlt.
- Gerstners Wette hält den Zahlen stand, und Metas Ausgabenplan für 2027 Ende Januar ist der nächste Prüfstein.
Meta Platforms (META) ist nun die zweitgrößte Position im Portfolio von Brad Gerstners Altimeter Capital. Altimeters 13F-Einreichung für das am 30. September endende Quartal, die am 16. November veröffentlicht wurde, zeigt 1,70 Millionen Meta-Aktien im Wert von 1,23 Milliarden US-Dollar zum Quartalsende, nachdem die Position im dritten Quartal um 25 % aufgestockt wurde.
Eine konzentrierte Wette auf Metas Werbemaschine
Altimeter verwaltet insgesamt 18,75 Milliarden US-Dollar. Ende September hielt es 9,80 Milliarden US-Dollar in US-Aktien über nur 16 Positionen verteilt, und Meta machte 13 % dieser 13F-Aktien aus. Meta war nicht die einzige größere Bewegung. Altimeter eröffnete auch eine neue Position in Tesla, die nun mit 6,9 % die viertgrößte ist, und stockte seine Micron-Position um 24 % auf.
Metas Aktie ist seit dem 30. September um 15 % gefallen und liegt 21 % unter ihrem 52-Wochen-Hoch. Der Bericht für das dritte Quartal zeigte ein Werbegeschäft, das weiterhin schnell wächst: Der Umsatz stieg um 26 % auf 64,6 Milliarden US-Dollar und der Preis pro Werbung um 14 %. Die Investitionsausgaben (Capex) von 34,9 Milliarden US-Dollar überstiegen jedoch die 32,8 Milliarden US-Dollar an operativem Cashflow. Meta gibt außerdem die Investitionsausgaben für dieses Jahr mit 135 bis 145 Milliarden US-Dollar an, gegenüber 72,2 Milliarden US-Dollar für 2025.
TIKR verfolgt 62 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Meta Platforms ansehen
Günstiger als üblich
Analysten erwarten, dass Metas normalisierter Gewinn pro Aktie (EPS) in diesem Jahr bei 29,36 US-Dollar liegen wird, gegenüber 29,68 US-Dollar in 2025, um dann auf 35,68 US-Dollar in 2027 und 42,40 US-Dollar in 2028 zu steigen:
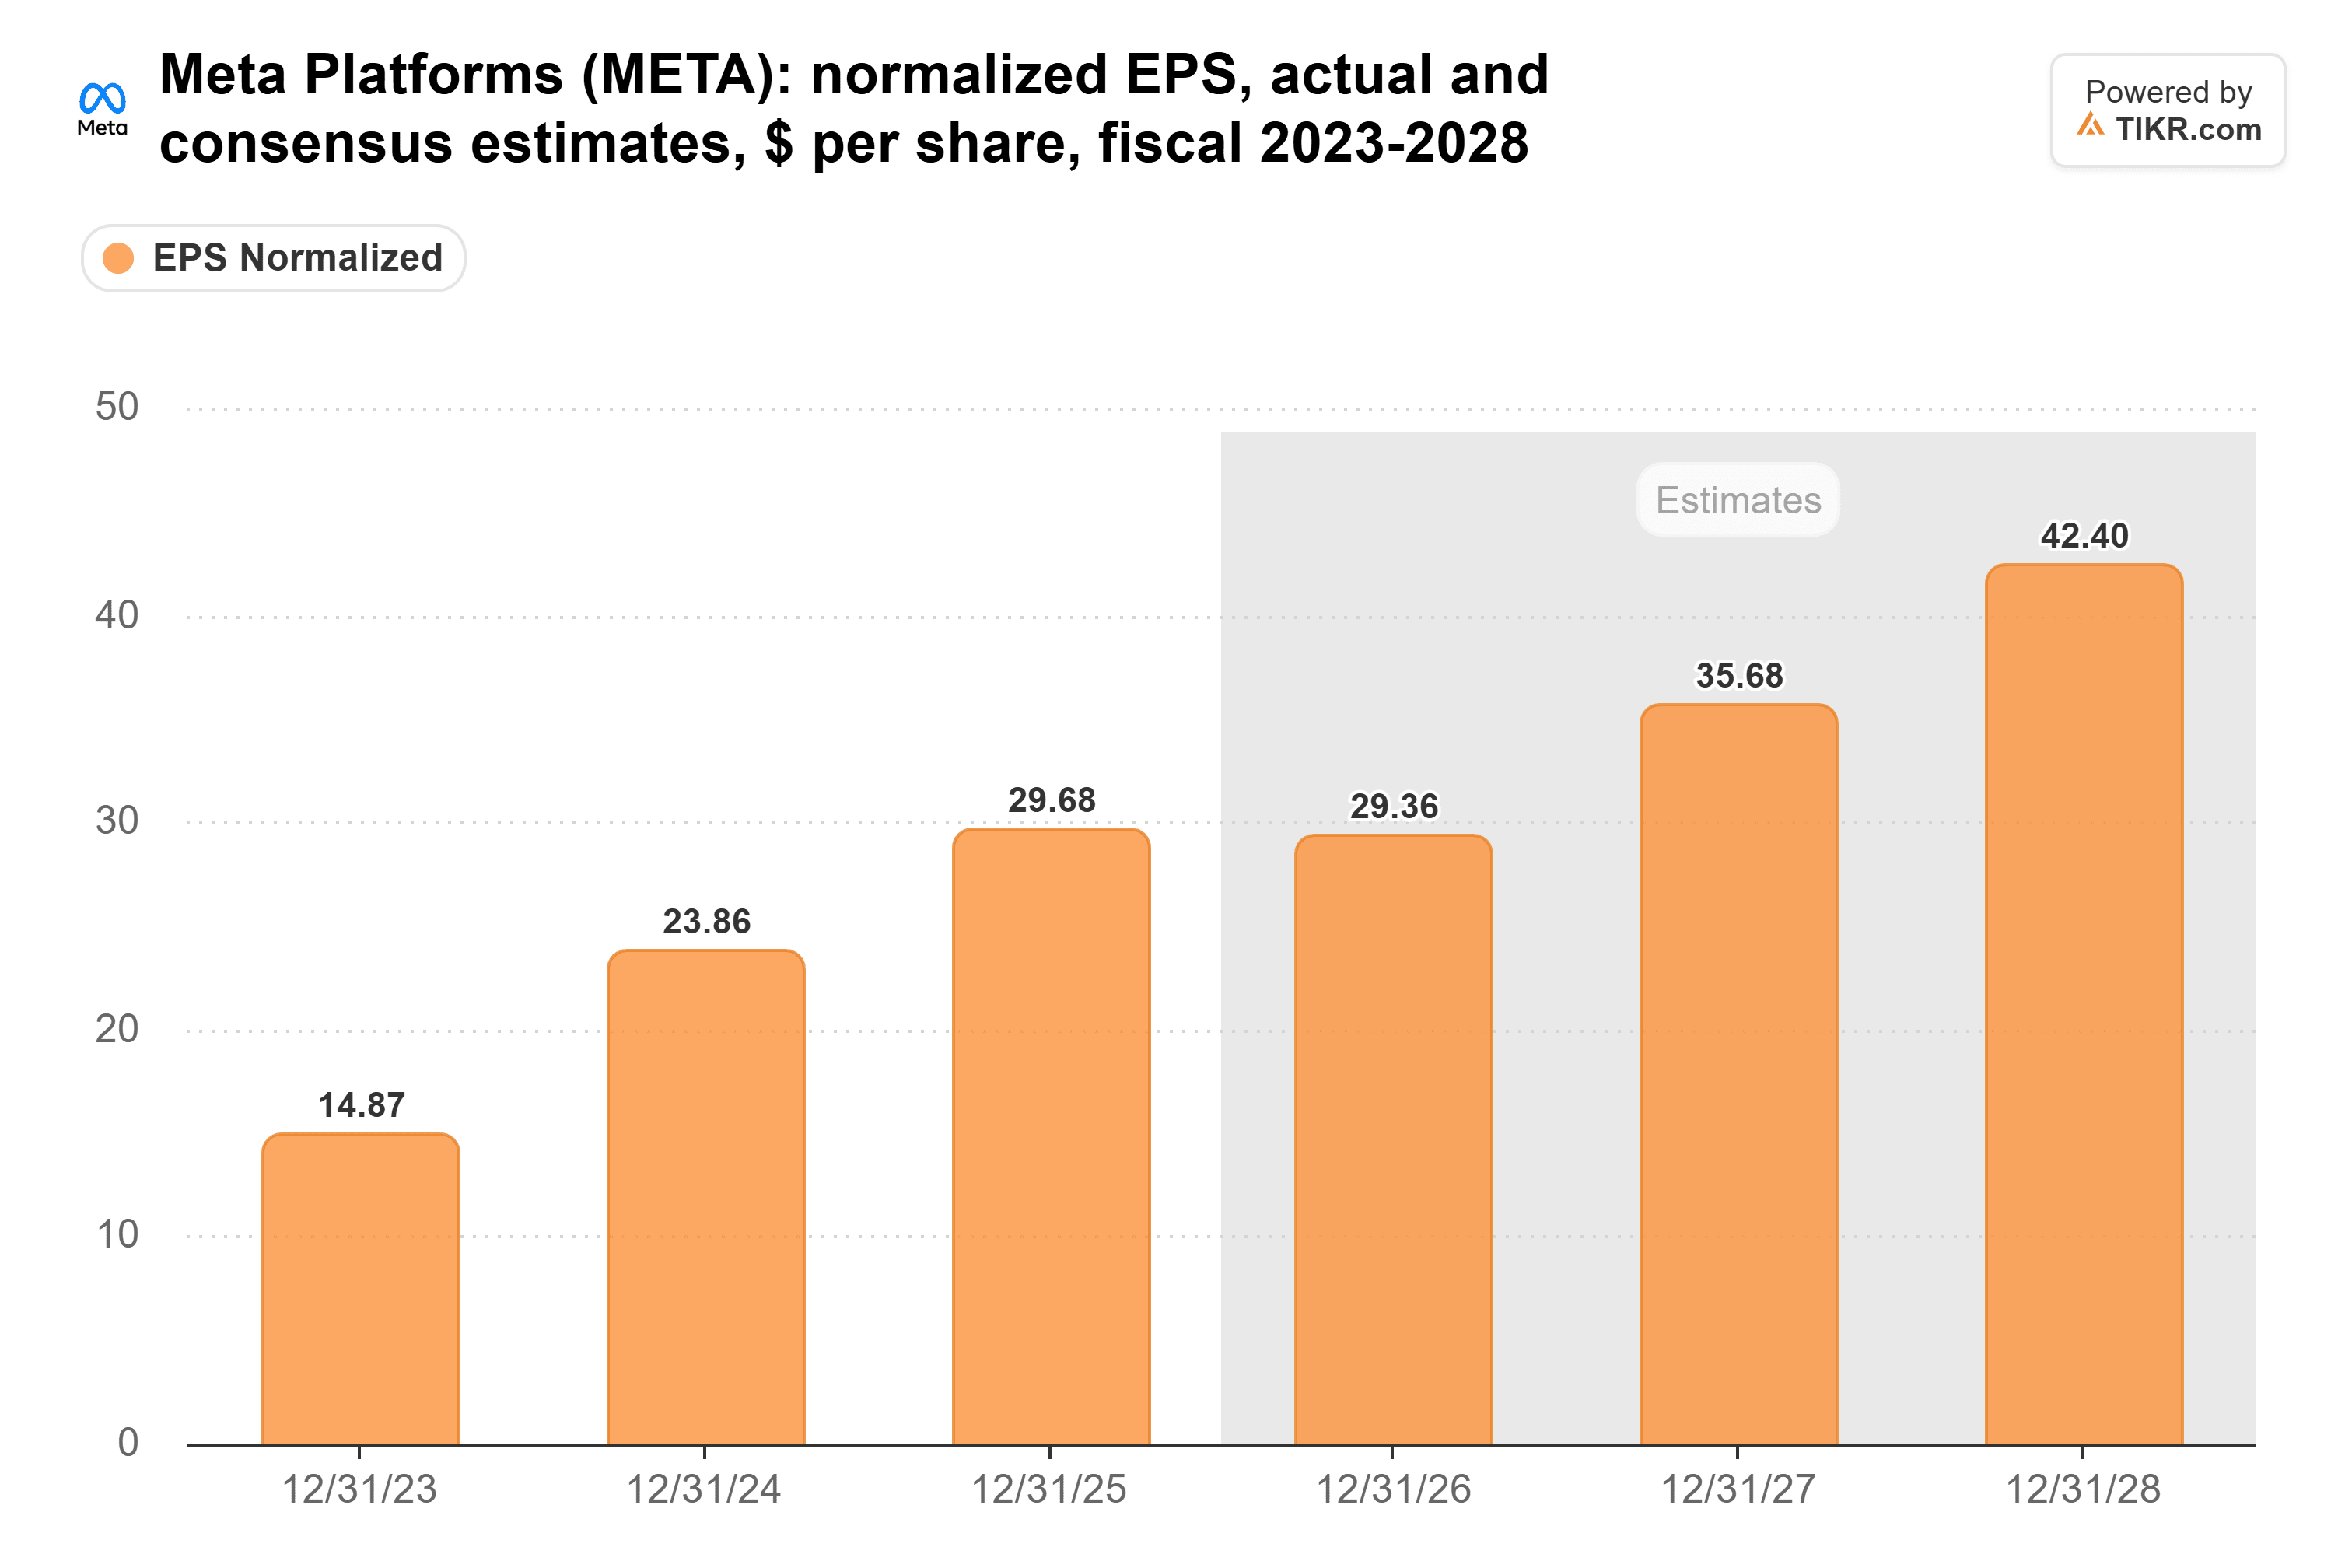
Die Analysten haben ihre EPS-Schätzungen für 2027 seit Ende Juni um 4 % gekürzt, obwohl sie ihre Umsatzerwartungen für Meta erhöht haben. Die zusätzlichen Umsätze fließen also in den Aufbau.
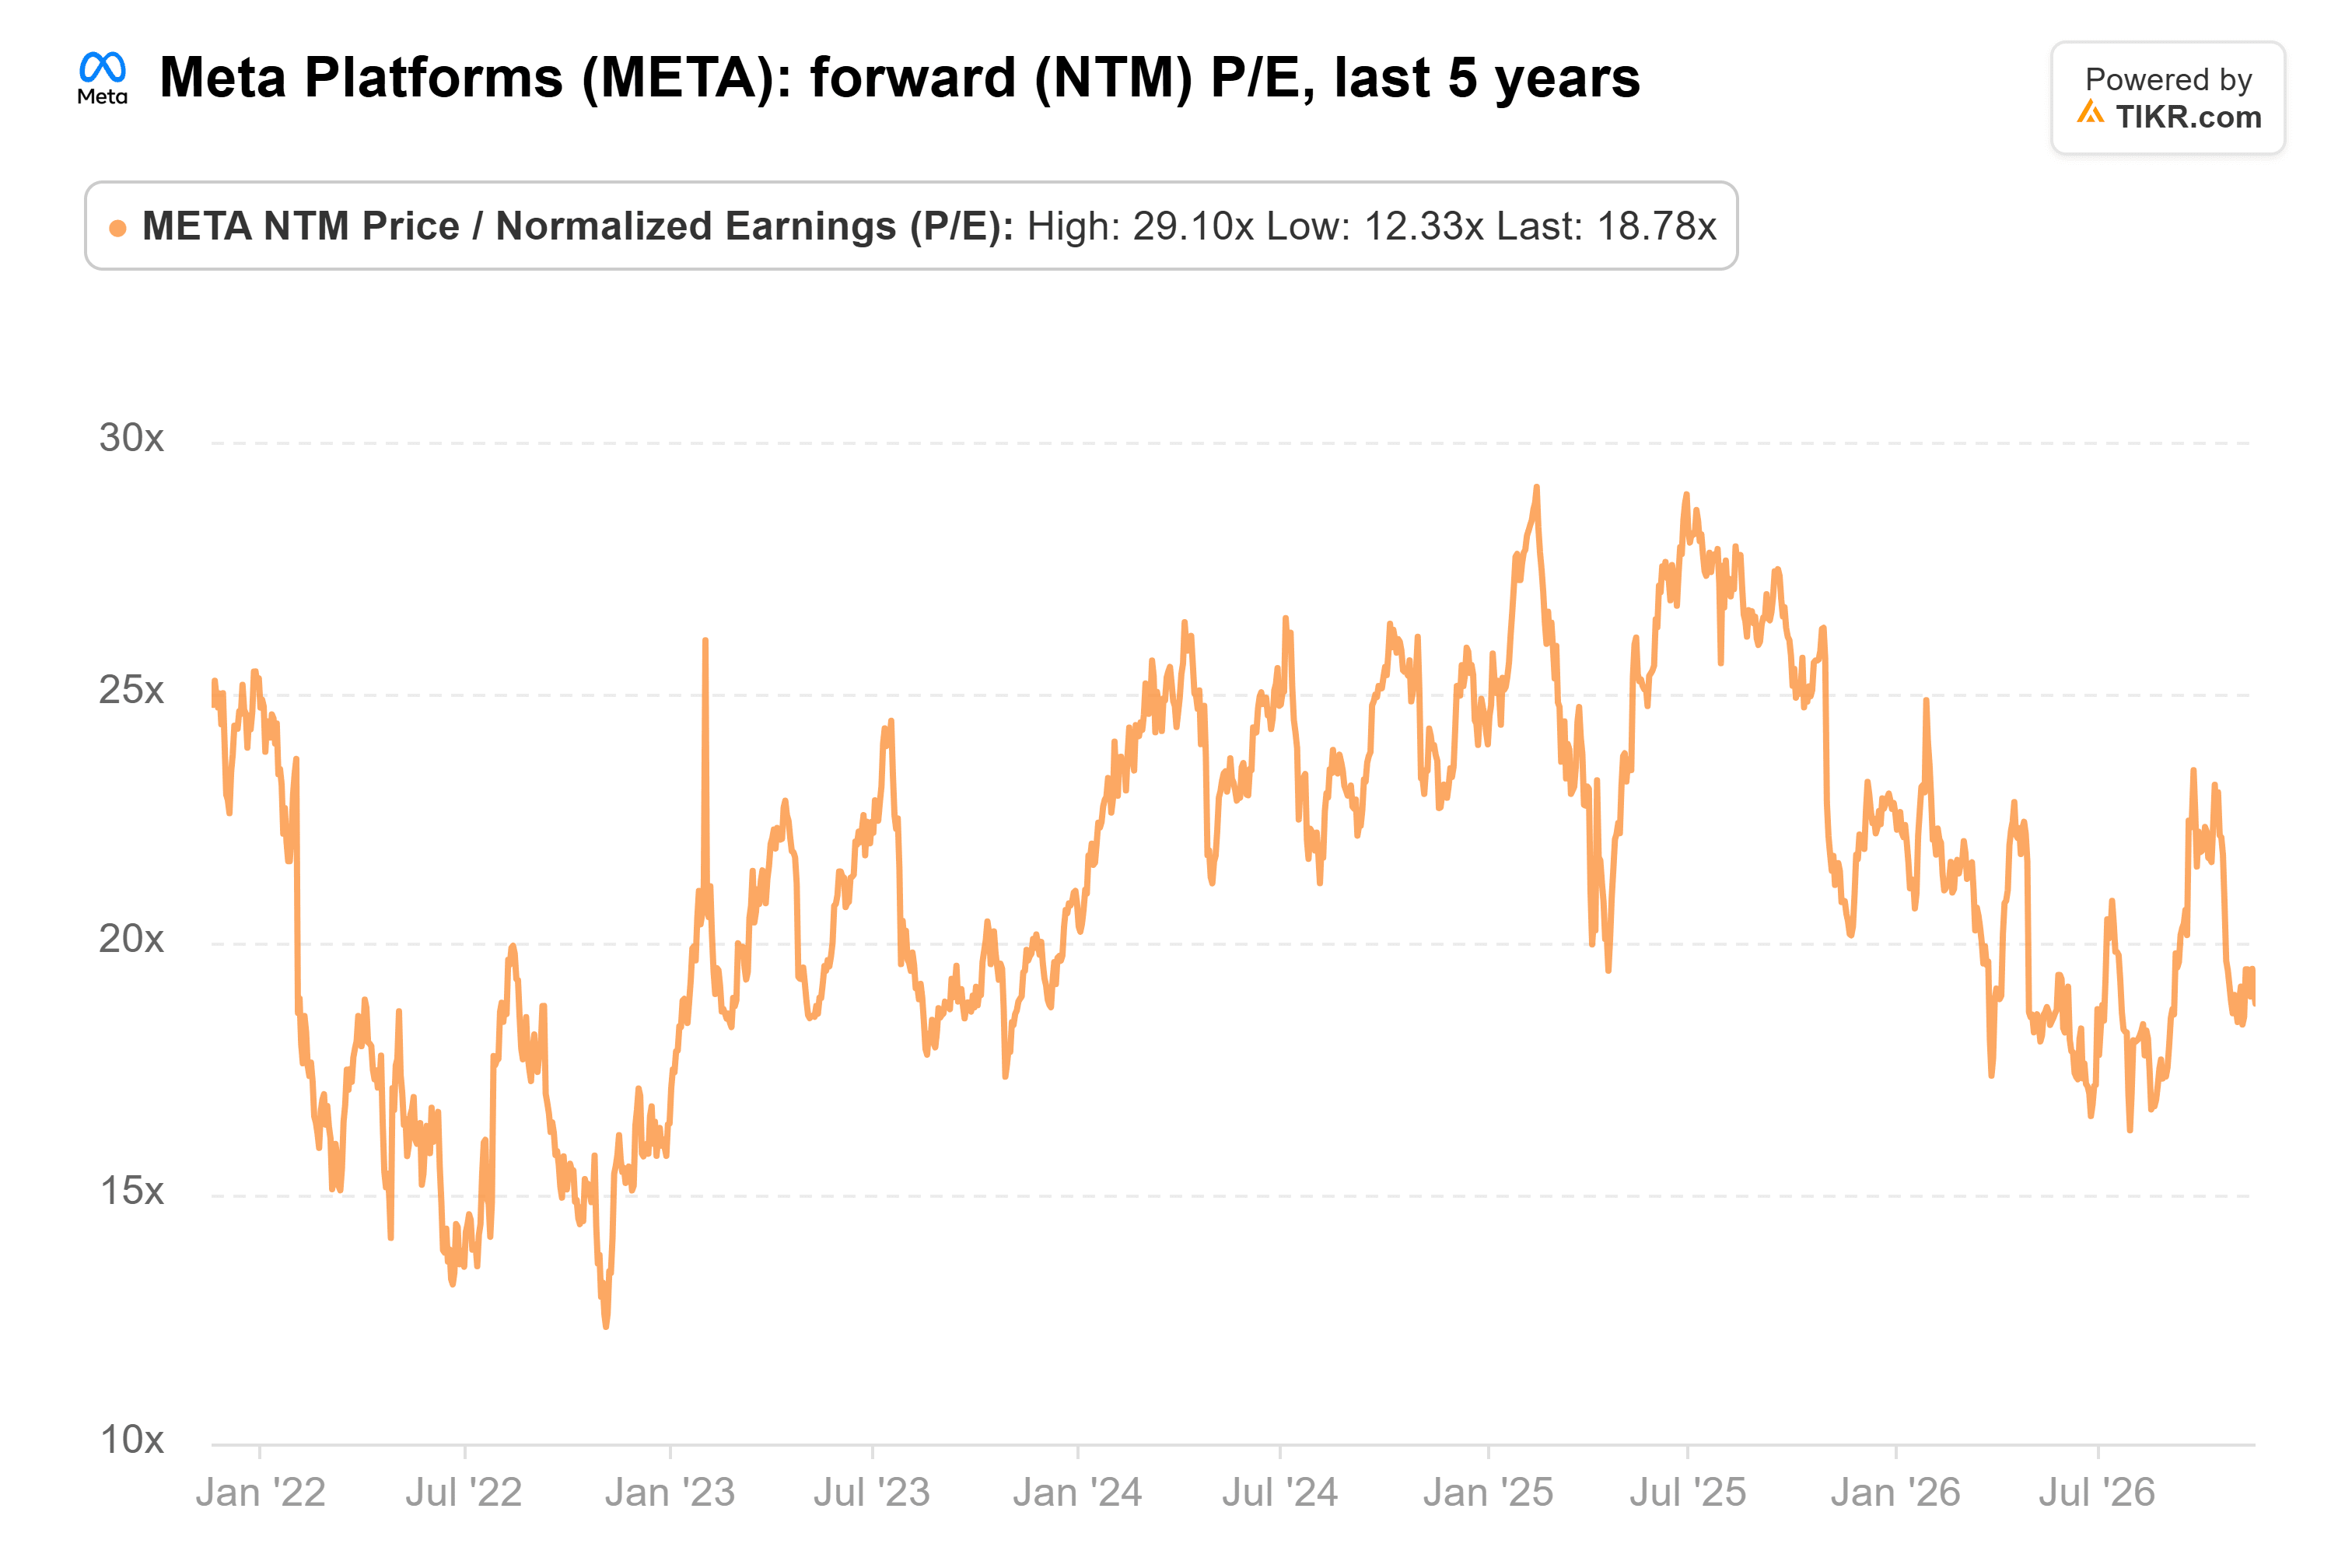
Investoren zahlen für dieses Wachstum keinen Aufschlag. Meta notiert mit einem KGV von 19 für die nächsten zwölf Monate, unterhalb seines Fünfjahresdurchschnitts von 21 und weit entfernt von seinem Hoch von 29 im Februar 2025:
Die Einschätzung der Wall Street zur Aktie war beständiger als der Kurs. Die 62 Analysten, die Meta abdecken, haben ein durchschnittliches Kursziel von 848 US-Dollar, 37 % über dem heutigen Preis. Vor einem Jahr lag dieser Durchschnitt bei 840 US-Dollar:
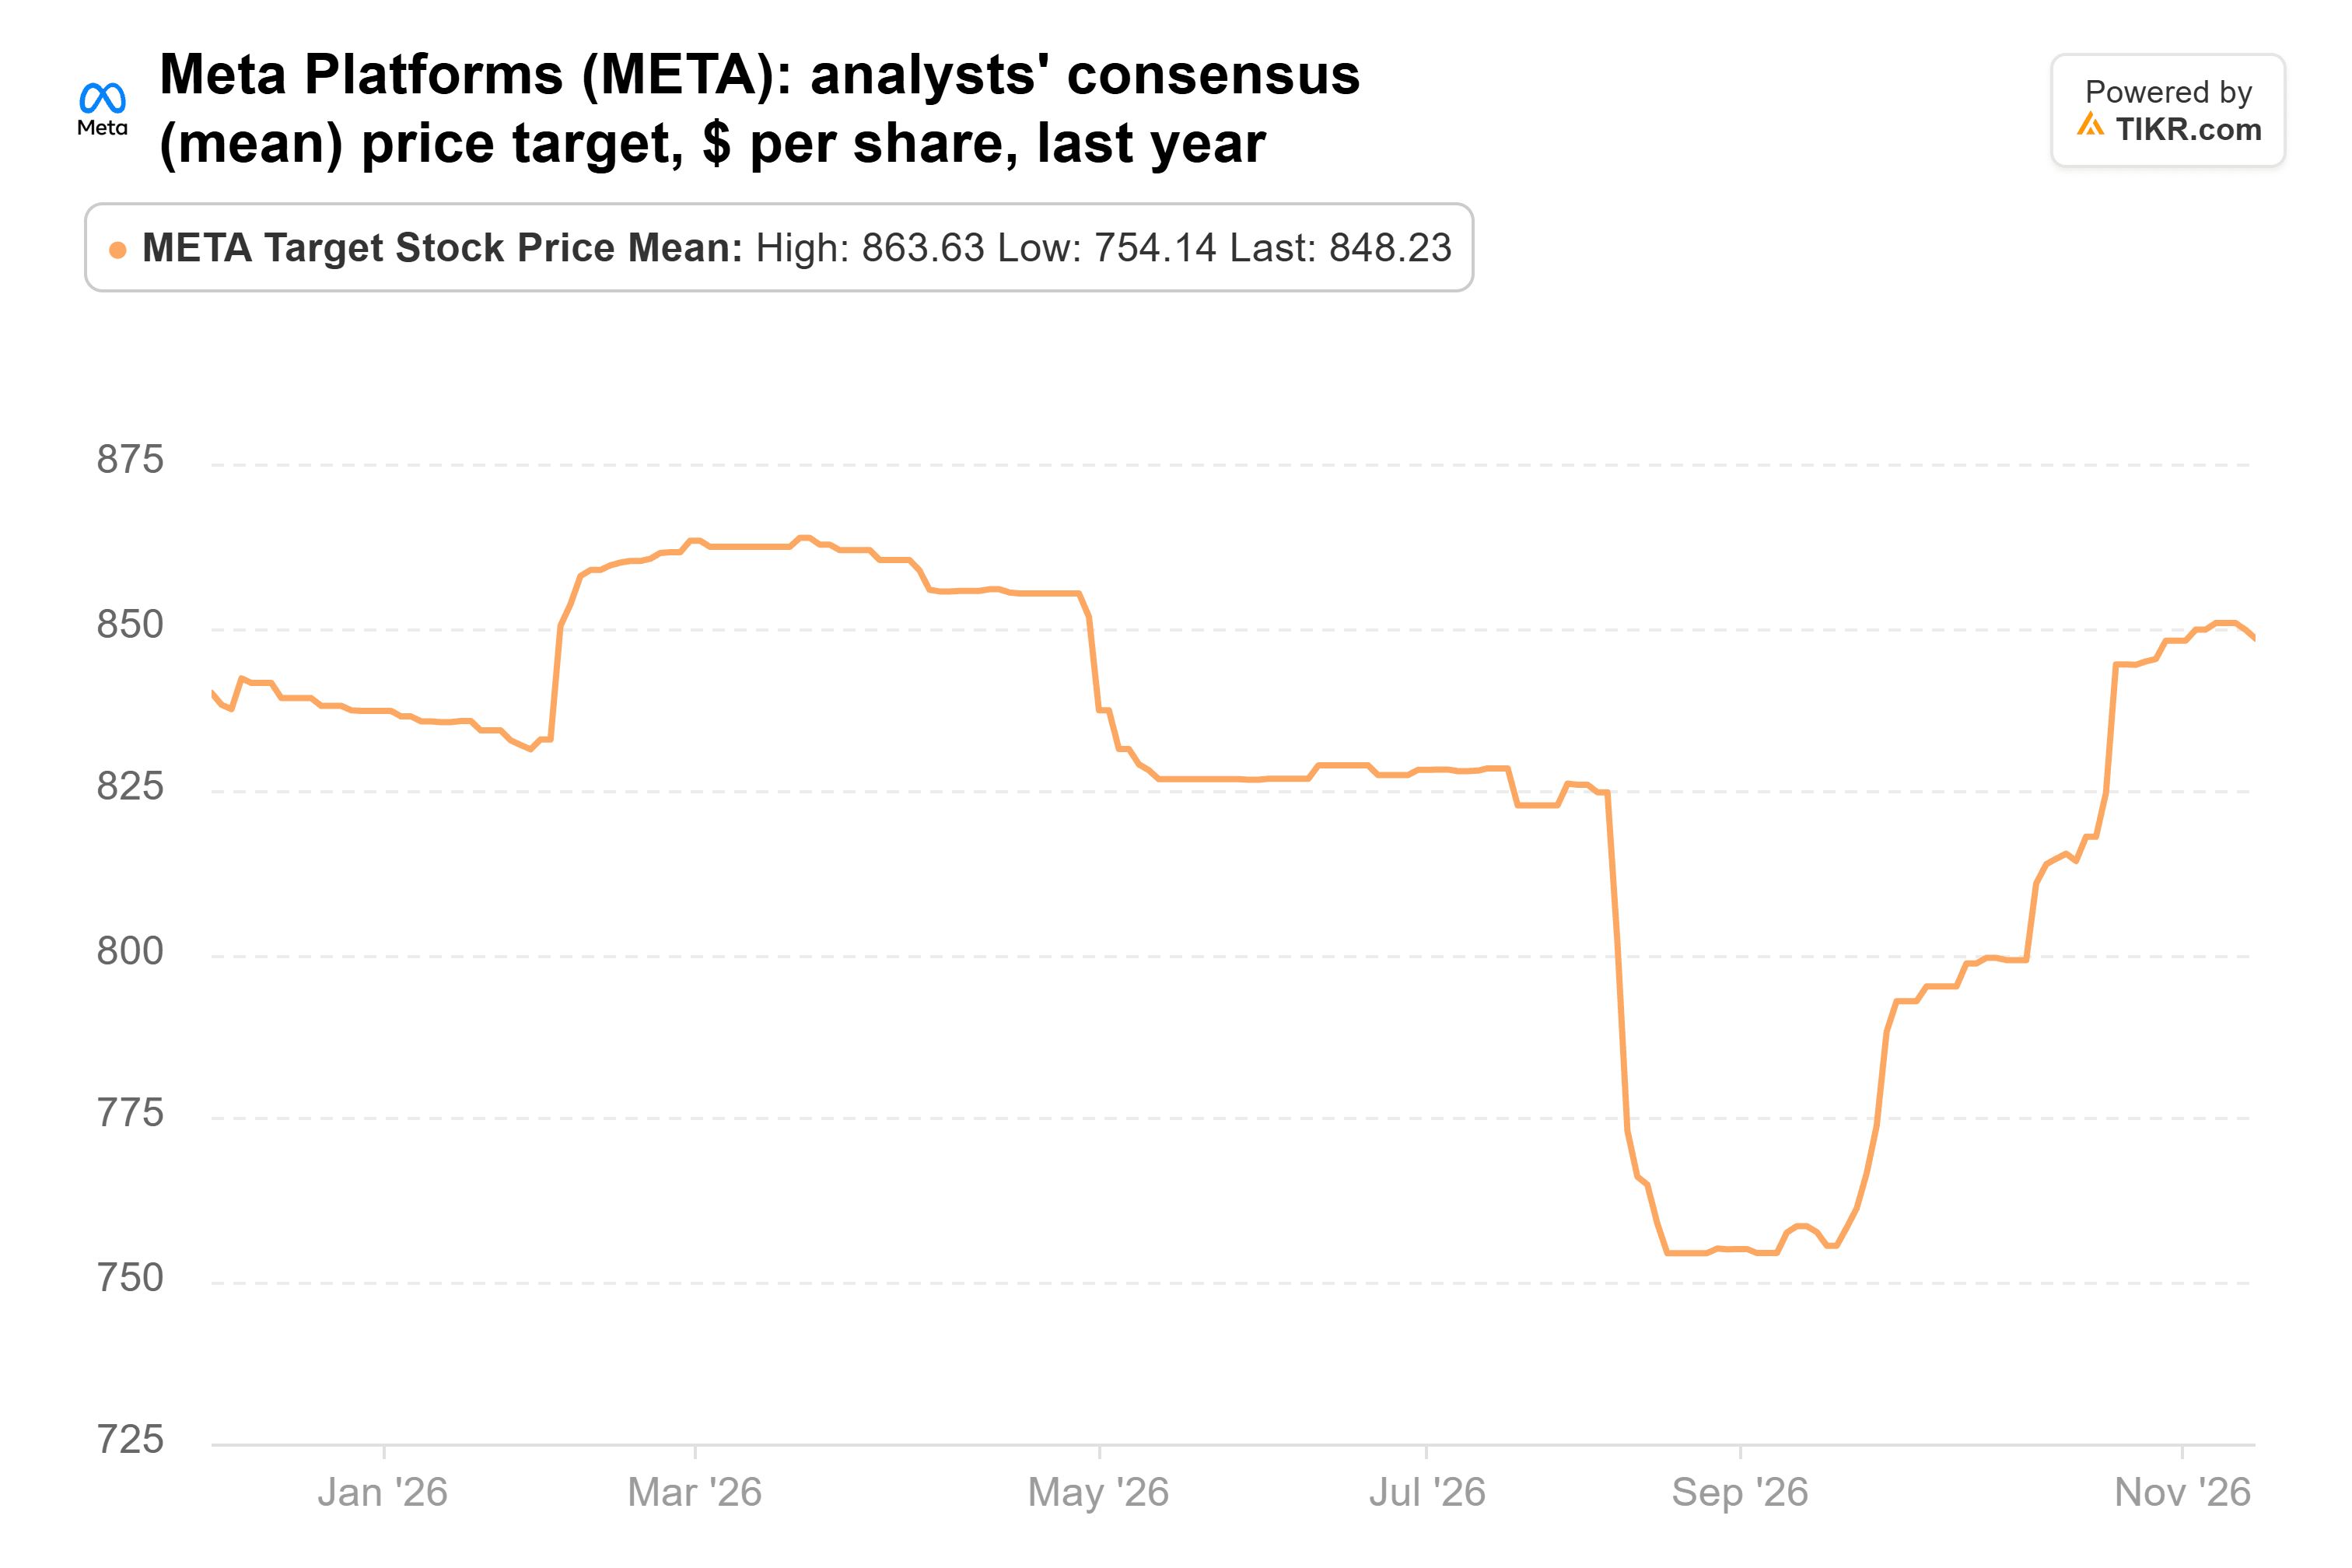
Selbst das niedrigste Ziel von 650 US-Dollar liegt über dem heutigen Preis. Nach meiner Berechnung entsprechen 848 US-Dollar dem 20-fachen der EPS-Schätzung der Analysten für 2028, etwas unter Metas Fünfjahresdurchschnitt. Das Ziel benötigt also kein höheres KGV, sondern nur, dass die Schätzungen Bestand haben.
Die Rechnung für den KI-Aufbau
Das Risiko ist die Liquidität. Der Konsens sieht nun, dass Metas freier Cashflow 2027 mit negativen 48 Milliarden US-Dollar seinen Tiefpunkt erreicht. Meta hat seit Ende Oktober auch mehr als 60 Milliarden US-Dollar aufgenommen, zu höheren Zinsen als vor einem Jahr, und ein Gericht in New Mexico hat eine Strafe von 25 Milliarden US-Dollar verhängt, gegen die Meta Berufung einlegen will.
Dennoch denke ich, dass Gerstner hier richtig liegt. Investoren zahlen weniger als üblich für ein Unternehmen, dessen Umsatz im letzten Quartal um 26 % gestiegen ist, und das Kursziel der Wall Street verlangt nur, dass die Schätzungen Bestand haben. Metas Bericht für das vierte Quartal Ende Januar wird zeigen, ob sich die Ausgaben auszahlen. Ein Umsatz in der oberen Hälfte seiner Prognose von 73 bis 76 Milliarden US-Dollar plus ein Investitionsplan für 2027, der nicht größer ist als die von Analysten erwarteten rund 210 Milliarden US-Dollar, würden die Wette stützen. Und Altimeters nächste 13F-Einreichung, die Mitte Februar fällig ist, wird zeigen, ob Gerstner während des Kursrückgangs gehalten hat.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Neuigkeiten. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!