Die wichtigsten Punkte
- Fünf große Fonds, angeführt von Viking Global und Hillhouse, kauften oder erhöhten ihre Positionen in Alibaba (BABA) im dritten Quartal, wie aus ihren 13F-Einreichungen für das am 30. September endende Quartal hervorgeht.
- Alibaba ist seitdem um 19 % gefallen, und die größte Position von Hillhouse ist Alibabas Rivale PDD Holdings (PDD), der mit etwa dem 7-fachen der zukünftigen Gewinne gehandelt wird.
- Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von Alibaba im Geschäftsjahr bis März 2027 um etwa 65 % steigen wird, und bei einem Kurs-Gewinn-Verhältnis (KGV) von 11 für die nächsten zwölf Monate liegt die Aktie unter ihrem Fünfjahresdurchschnitt von 13.
- Das Abwarten auf den Bericht dieser Woche scheint die bessere Strategie zu sein, da die Erholung von einer Verbesserung der Cloud-Margen, der Verluste aus KI-Anwendungen und des Cashflows abhängt.
Wer darüber nachdenkt, Alibaba vor dem Quartalsbericht dieser Woche nach dem Kursrückgang zu kaufen, ist nicht allein. Fünf große Fonds kauften oder erhöhten ihre Positionen in der Aktie im dritten Quartal, wie aus ihren 13F-Einreichungen für das am 30. September endende Quartal hervorgeht, die zwischen dem 20. Oktober und dem 16. November eingereicht wurden.
Die Aktie hat seitdem nicht mitgespielt. Alibaba ist seit dem Schlusskurs vom 30. September um 19 % gefallen und liegt 52 % unter seinem 52-Wochen-Hoch. Und der Fonds, der die größte Wette auf ihn abgab, hat eine noch größere auf PDD Holdings platziert.
TIKR verfolgt 41 Analysten zu Alibaba. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alibaba zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Alibaba ansehen
Zwei neue Käufer und drei deutlich größere Wetten
Andreas Halvorsens Viking Global, das 78,2 Milliarden Dollar verwaltet, eröffnete eine neue Position von 4,45 Millionen Aktien im Wert von 478 Millionen Dollar zum 30. September, wie aus der am 16. November eingereichten 13F hervorgeht. Das sind nur 1,5 % seiner in der 13F ausgewiesenen Aktien. SRS Investment Management, ein 13,9 Milliarden Dollar schweres Unternehmen, war ebenfalls neu in der Aktie, mit 1,69 Millionen Aktien im Wert von 181 Millionen Dollar oder 1,7 % seiner 13F-Aktien.
Die wirkliche Überzeugung kam von Fonds, die sie bereits besaßen. Hillhouse erhöhte seinen Anteil um 1.254 % auf 2,49 Millionen Aktien im Wert von 268 Millionen Dollar. Das machte Alibaba zu seiner zweitgrößten Position, mit 17,4 % der 1,54 Milliarden Dollar an US-Aktien, die seine 13F auflistet. Carrhae Capital, das 6,1 Milliarden Dollar verwaltet, verdreifachte seine Aktien mehr als auf 1,59 Millionen, im Wert von 171 Millionen Dollar und 10,9 % seiner 13F-Aktien. Es hielt auch Call-Optionen mit einem Nominalwert von 183 Millionen Dollar. Der Hongkonger Arm von Taikang Asset Management erhöhte seine Position um 23 % auf 307.000 Aktien, 2,9 % der 1,12 Milliarden Dollar an US-Aktien, die seine 13F auflistet. Eine 13F zeigt nur an US-Börsen notierte Aktien, daher werden alle Alibaba-Aktien, die diese Fonds in Hongkong halten, nicht mitgezählt.
Hillhouse mag den günstigeren Rivalen noch mehr
Hillhouses größte Position ist PDD, mit 22,5 % seiner 13F-Aktien, nachdem es seine Aktienanzahl um 789 % auf 4,45 Millionen erhöhte, im Wert von 347 Millionen Dollar. Taikang erhöhte seine PDD-Position ebenfalls um 15 %. PDD ist seit dem 30. September nur um 0,7 % gefallen und mit etwa dem 7-fachen der zukünftigen Gewinne ist es sogar günstiger als Alibaba.
Es schüttet auch kein Geld in Rechenzentren. Die Investitionsausgaben (Capex) von PDD machten 0,3 % seines Umsatzes 2025 aus, während sich die von Alibaba in zwei Jahren fast vervierfachten, auf 126,1 Milliarden RMB im Geschäftsjahr bis März 2026. Das Problem von PDD ist das Wachstum: Online-Marketing, etwa die Hälfte seines Umsatzes, wuchs im zweiten Quartal nur um 3 %. Diese Verlangsamung, plus der Streit von Temu mit Europa über günstige Pakete, ist der Grund, warum es mit dem 7-fachen der Gewinne gehandelt wird. PDD berichtet ebenfalls diese Woche, und sein Werbeumsatzwachstum ist die Zahl, die man im Auge behalten sollte.
Günstig, wenn die Erholung eintritt
Alibaba braucht eine Erholung seiner Gewinne. Der normalisierte Gewinn je Aktie (EPS) fiel im Geschäftsjahr 2026 (das Jahr bis März) um 59 % auf 26,80 RMB je ADS, da Alibaba in Quick Commerce und KI investierte. Analysten erwarten einen Anstieg um etwa 65 % im Geschäftsjahr 2027 und 61,65 RMB im Geschäftsjahr 2028, nahe dem Niveau des Geschäftsjahres 2024:
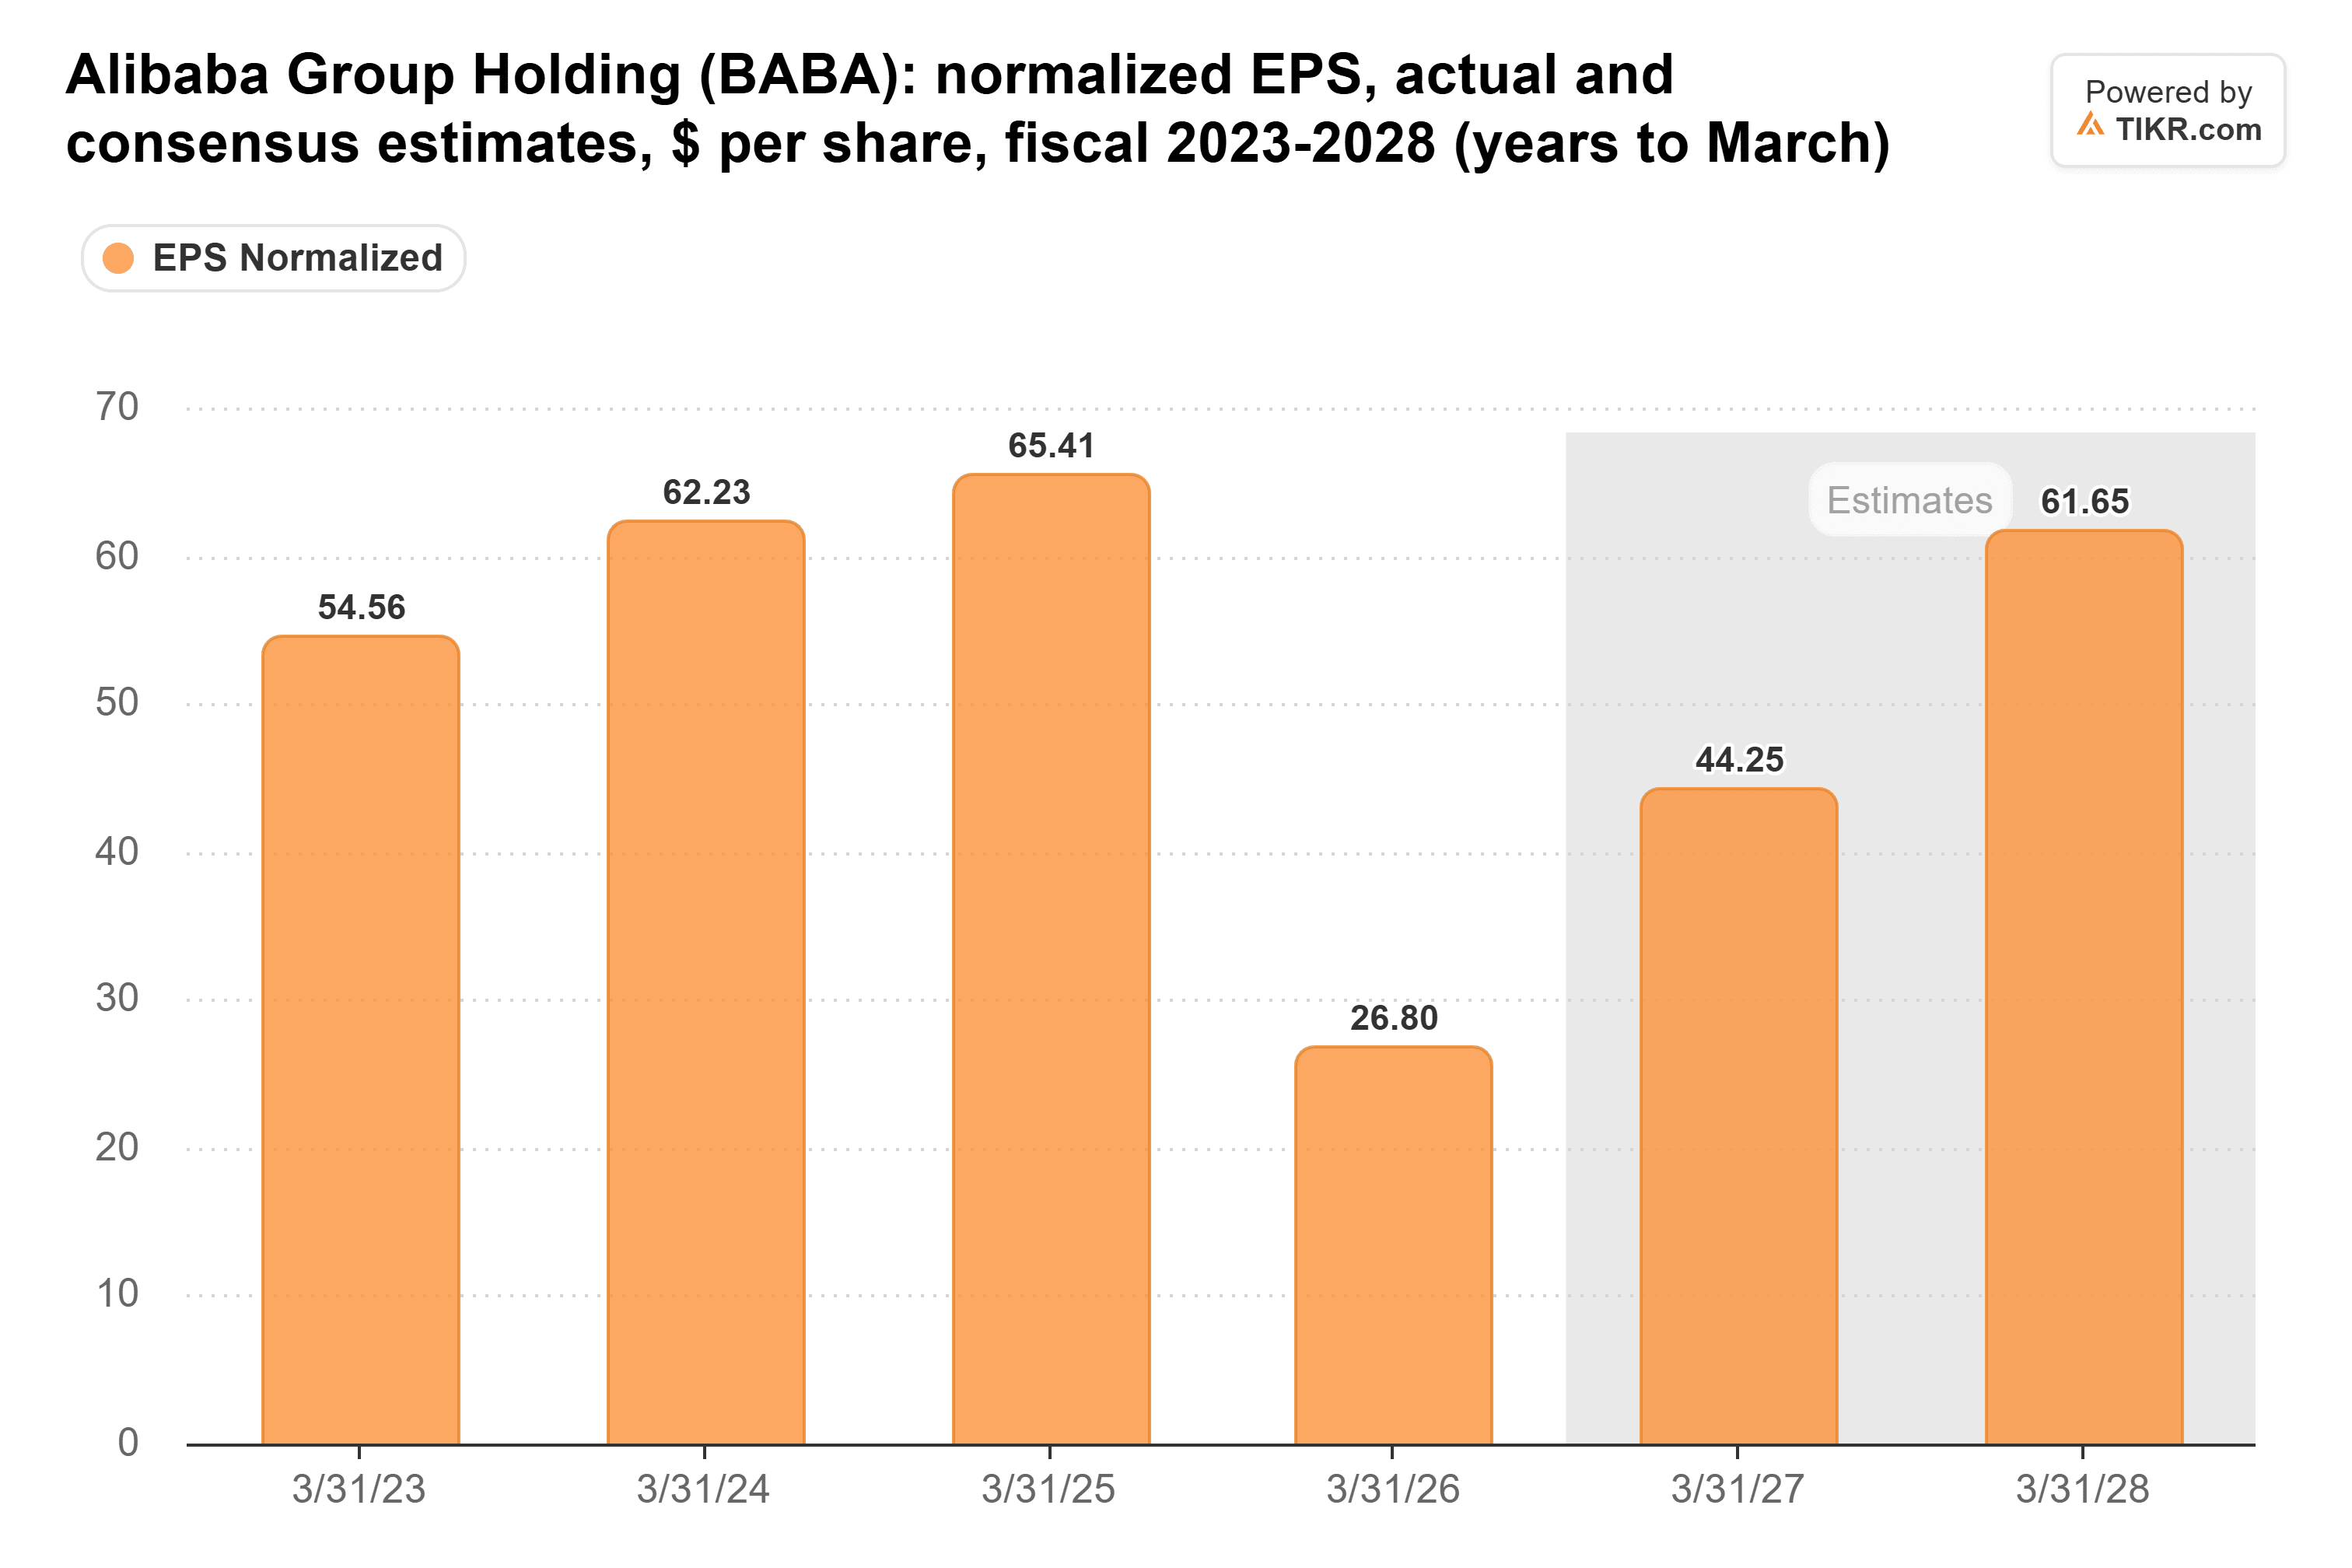
Diese Erholung muss eintreten, während die Ausgaben weiter steigen: Der Konsens sieht Investitionsausgaben (Capex) von 198,4 Milliarden RMB im Geschäftsjahr 2027 vor. Und Alibaba hat die Schätzungen der Analysten für den bereinigten Gewinn je Aktie fünf Quartale in Folge verfehlt.
Der Markt bezahlt die Erholung noch nicht. Alibaba wird mit dem 11-fachen der zukünftigen Gewinne gehandelt, unter seinem Fünfjahresdurchschnitt von 13 und weit entfernt von dem 25-fachen, das es im Januar erreichte:
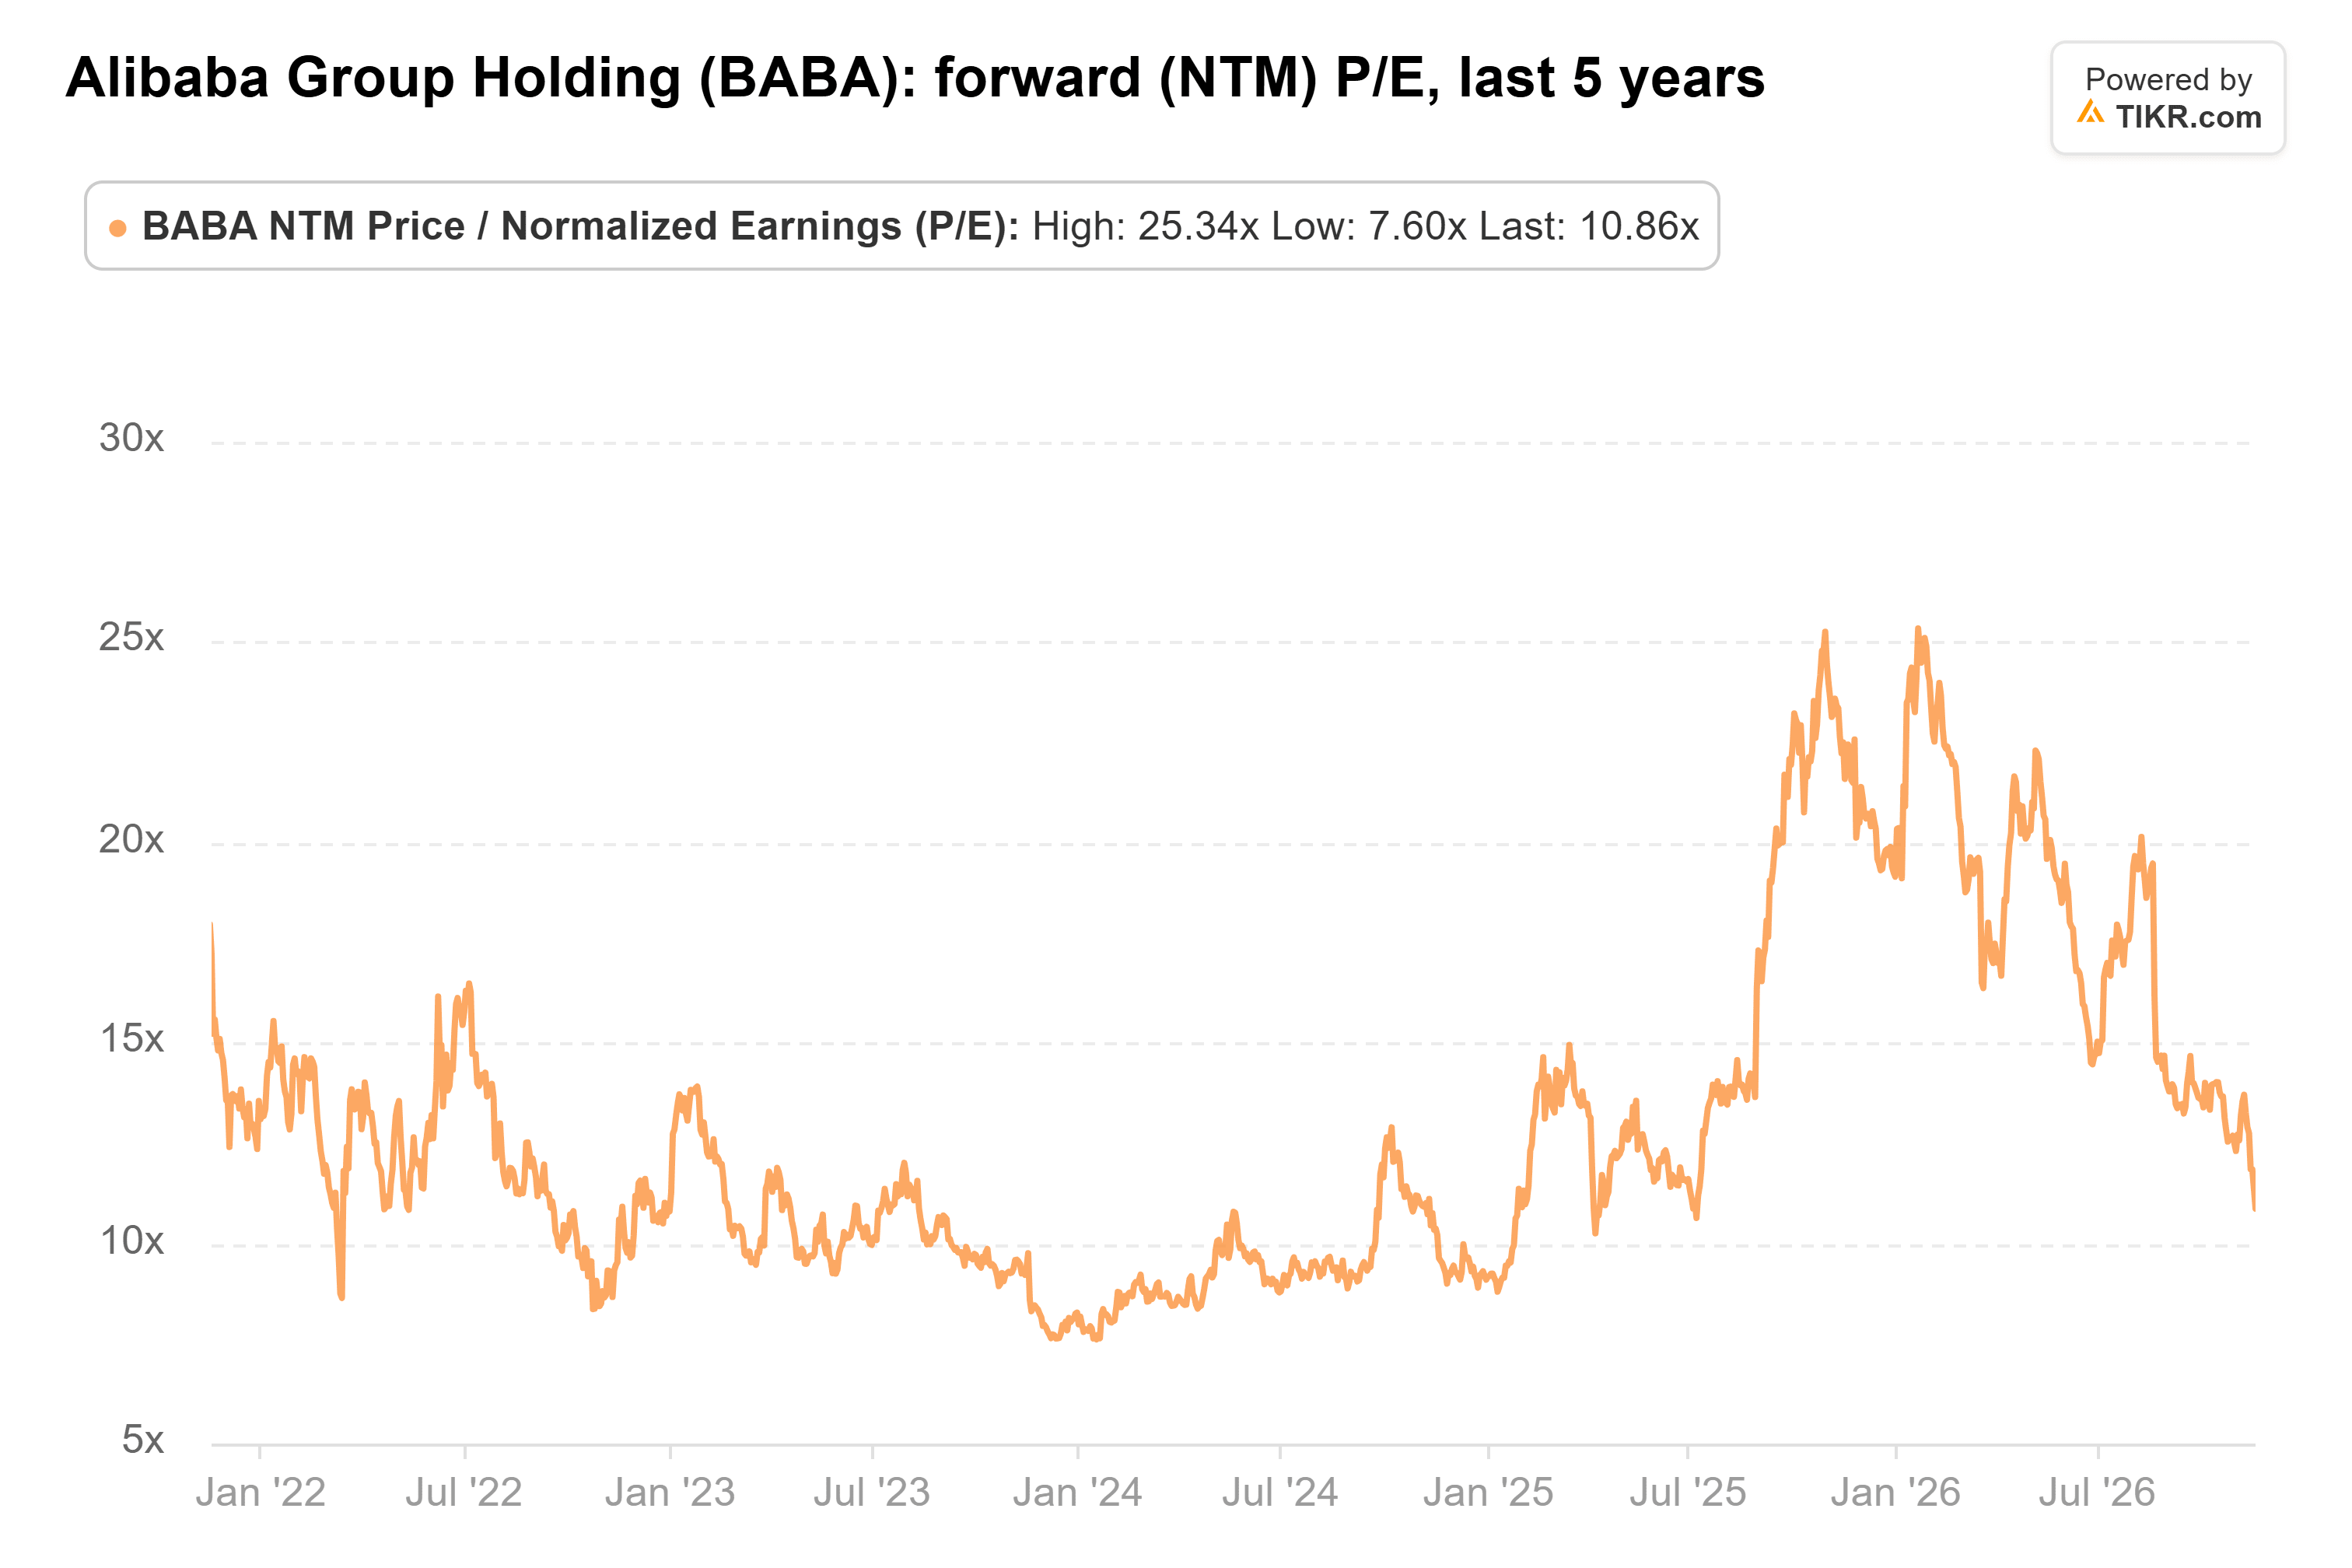
(Es liegt aber immer noch deutlich über seinem Tief von 7,6 im Januar 2024.)
Analysten sind weitaus optimistischer als der Markt. Das durchschnittliche Kursziel von 185 Dollar von 41 Analysten liegt 113 % über dem letzten Schlusskurs, selbst nachdem das Konsensziel im letzten Jahr um etwa 12 % gesunken ist, während die Aktie um 45 % fiel:
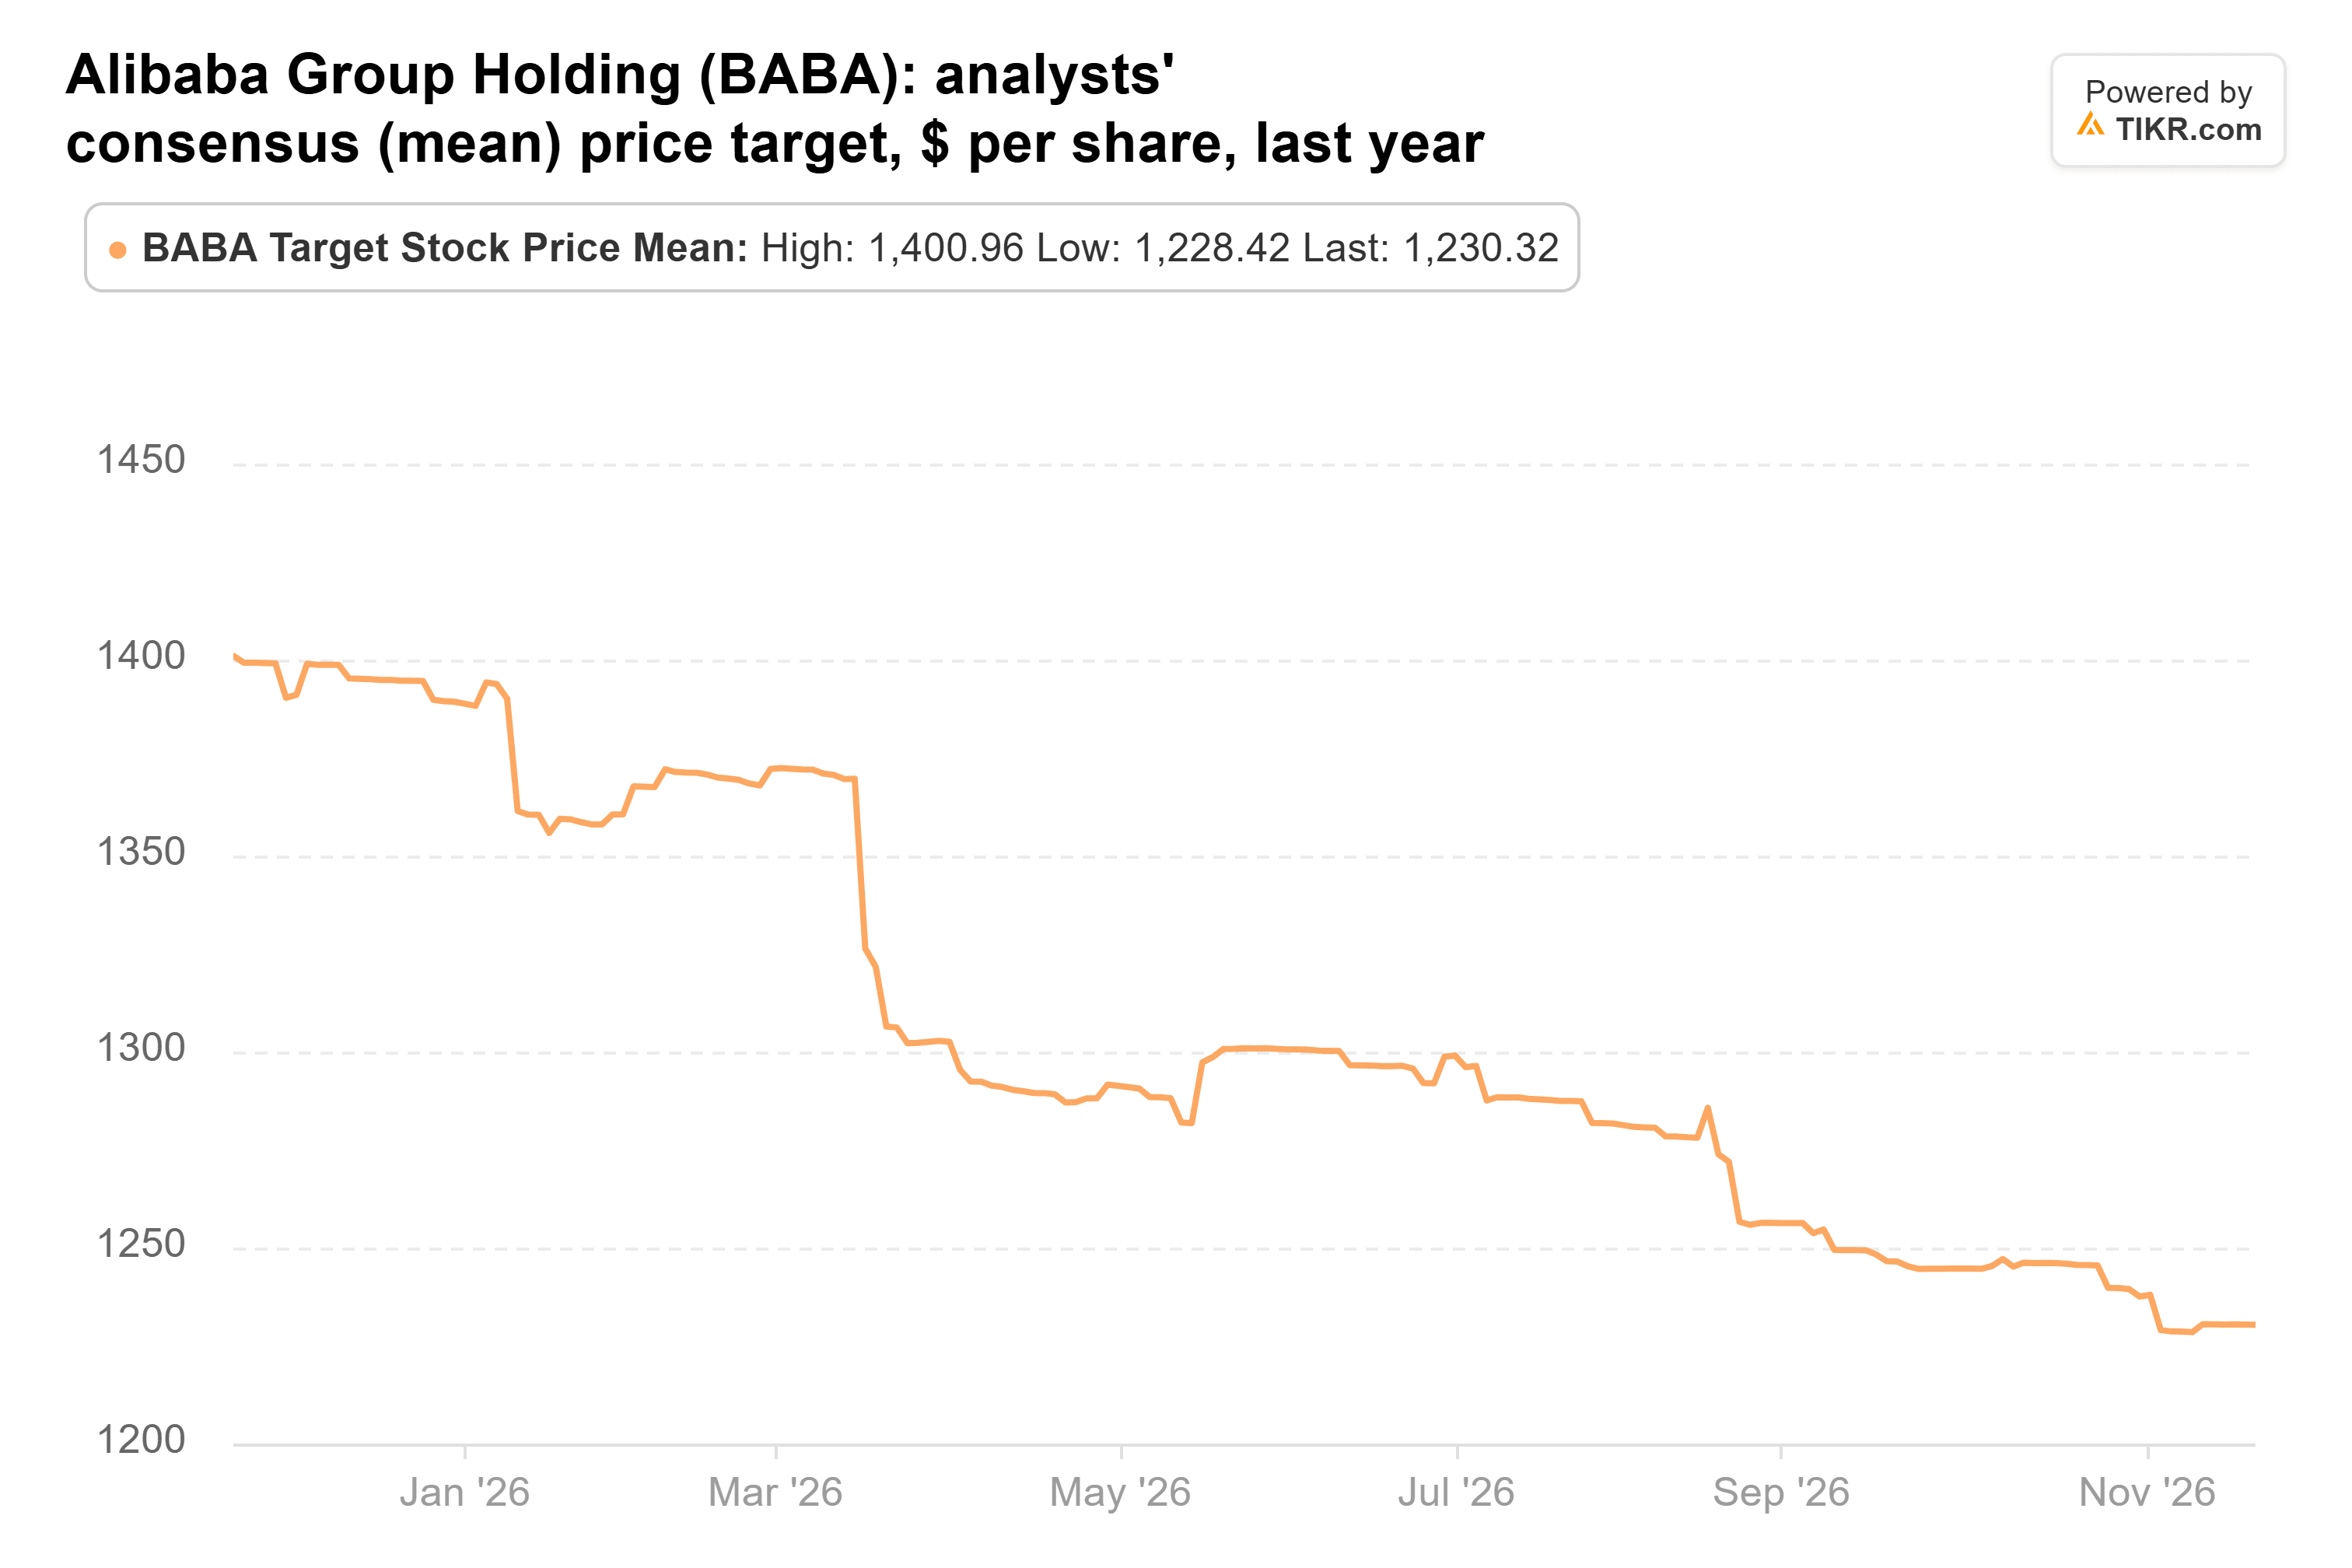
Nach meiner Berechnung entspricht dieses Ziel etwa dem 20-fachen des Konsens-Gewinns je Aktie für das Geschäftsjahr 2028, deutlich über dem 13-fachen Fünfjahresdurchschnitt der Aktie. Ein Großteil dieses Aufwärtspotenzials müsste also daher kommen, dass Anleger ein höheres KGV zahlen, zusätzlich zur Gewinnerholung selbst.
Ich würde auf den Bericht warten
US-Chipbeschränkungen sind das andere Risiko. Sie haben die Aktie bereits diesen Monat nach unten gedrückt, da Washington Beschränkungen für den Zugang chinesischer KI-Unternehmen zu fortschrittlichen Chips im Ausland vorbereitet.
Beim 11-fachen ist Alibaba nur ein wenig günstiger als üblich. Käufer zu diesem Preis rechnen mit einem Gewinnsprung von 65 % bei einem Unternehmen, das weiterhin die Erwartungen verfehlt, daher würde ich lieber zuerst den Bericht sehen. Die Fonds sind vielleicht einfach zu früh dran: Der Cloud-Umsatz wuchs im Juni-Quartal um 45 %, und seine bereinigte EBITA-Marge stieg auf 11,6 % von 7,2 % vor einem Jahr.
Was es zu einem Kauf machen würde: Der Bericht dieser Woche zeigt, dass diese Marge weiter steigt, der Verlust der KI-Labs und Anwendungen von 13,9 Milliarden RMB im Juni schrumpft und der freie Cashflow besser ist als der Abfluss von 44,7 Milliarden RMB im Juni-Quartal. Dann hat Alibaba Spielraum, zu seinem üblichen KGV zurückzukehren. Wenn nicht, werden die nächsten 13F der Fonds, die Mitte Februar fällig sind, zeigen, wer geblieben ist.
Was ist die Alibaba-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alibaba wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!