

Wichtigste Erkenntnisse
- Stanley Druckenmillers Family Office Duquesne hat seine Amazon-Position im dritten Quartal um 43 % auf 772.600 Aktien im Wert von 192 Millionen US-Dollar zum 30. September erhöht. Es hielt auch Call-Optionen mit einem Nominalwert von 114 Millionen US-Dollar.
- TIKRs Zahlen stützen die Wette: Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von Amazon sich von 2025 bis 2028 fast verdoppeln wird, und sein Forward-KGV liegt nahe einem Fünfjahrestief.
- Das Risiko ist Cash: Der freie Cashflow von Amazon war in den zwölf Monaten bis zum 30. September ein Abfluss von 42,4 Milliarden US-Dollar, da das Unternehmen in diesem Jahr etwa 220 Milliarden US-Dollar für Investitionen (Capex) ausgibt.
- Der Ausgabenplan von Amazon für 2027 wird mit den Ergebnissen des vierten Quartals Anfang Februar erwartet, und das ist der nächste Test.
Stanley Druckenmiller hat Amazon (AMZN) im letzten Quartal zu einem größeren Teil seines Portfolios gemacht.
Seine 13F-Meldung des Duquesne Family Office für das am 30. September endende Quartal, eingereicht am 16. November, zeigt 772.600 Amazon-Aktien im Wert von 192 Millionen US-Dollar zum Quartalsende. Das sind 43 % mehr Aktien als im Quartal davor.
Eine Top-Drei-Position, zusätzlich mit Calls
Das macht Amazon zu 4,6 % der 4,15 Milliarden US-Dollar an US-Aktien in Duquesnes 13F und zu seiner drittgrößten von 60 Positionen. Druckenmiller hielt am 30. September auch Call-Optionen auf Amazon mit einem Nominalwert von 114 Millionen US-Dollar, was ihm eine zweite Möglichkeit bietet, von einem Kursanstieg zu profitieren. Eine 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher können wir nicht sehen, wann er hinzugekauft hat, was er bezahlt hat oder warum. Der Amazon-Kurs ist seit seinem Stand vom 30. September bis zum letzten Schlusskurs um 4 % gestiegen. Das ist nicht die Rendite von Duquesne, da wir nicht wissen, was es bezahlt hat oder ob es noch jede Aktie hält.
TIKR verfolgt 62 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Amazon ansehen
AWS beschleunigt weiter
Amazon meldete am 29. Oktober ein starkes drittes Quartal. Der AWS-Umsatz stieg um 39,3 % auf 46,0 Milliarden US-Dollar, das schnellste Wachstum der Cloud-Einheit seit fast fünf Jahren. Das GAAP-Betriebsergebnis von Amazon sprang auf 28,1 Milliarden US-Dollar von 17,4 Milliarden US-Dollar, was einer Rekordbetriebsmarge von 13,9 % entspricht. Das Management gab zudem die Auftragsbestände von AWS im Telefonat mit 578 Milliarden US-Dollar an.
Analysten erwarten, dass sich der normalisierte Gewinn pro Aktie (EPS) von Amazon von 7,17 US-Dollar im Jahr 2025 auf 14,07 US-Dollar im Jahr 2028 fast verdoppeln wird:

2027 ist der langsame Schritt in diesem Anstieg, mit 10,93 US-Dollar gegenüber 9,60 US-Dollar für 2026, bevor der große Sprung 2028 kommt. Da AWS ein weiteres Quartal beschleunigt hat, sehe ich im Bericht für das dritte Quartal nicht viel, was diese Schätzungen nach unten ziehen sollte. AWS-CEO Matt Garman sagte diesen Monat in Sources mit Alex Heath, dass die Nachfrage "das Angebot bei weitem übersteigt". Er erwartet auch, dass AWS in den nächsten paar Jahren mit Kapazitätsengpässen zu kämpfen haben wird.
Investoren zahlen weniger für diese Gewinne
Amazon notiert mit einem 25-fachen Forward-KGV, nahe dem Tiefpunkt seiner Spanne in den letzten fünf Jahren:

Das ist etwa die Hälfte seines Fünfjahresdurchschnitts von 48x und knapp über dem Tief von 23x, das es am 30. Oktober erreichte, dem Tag nach dem Bericht für das dritte Quartal. Die Aktie liegt 10 % unter ihrem 52-Wochen-Hoch.
Wall Street sieht von hier aus noch Luft. Das Konsensziel liegt bei 326 US-Dollar von 62 Analysten, 26 % über dem letzten Schlusskurs, gegenüber 293 US-Dollar vor einem Jahr:
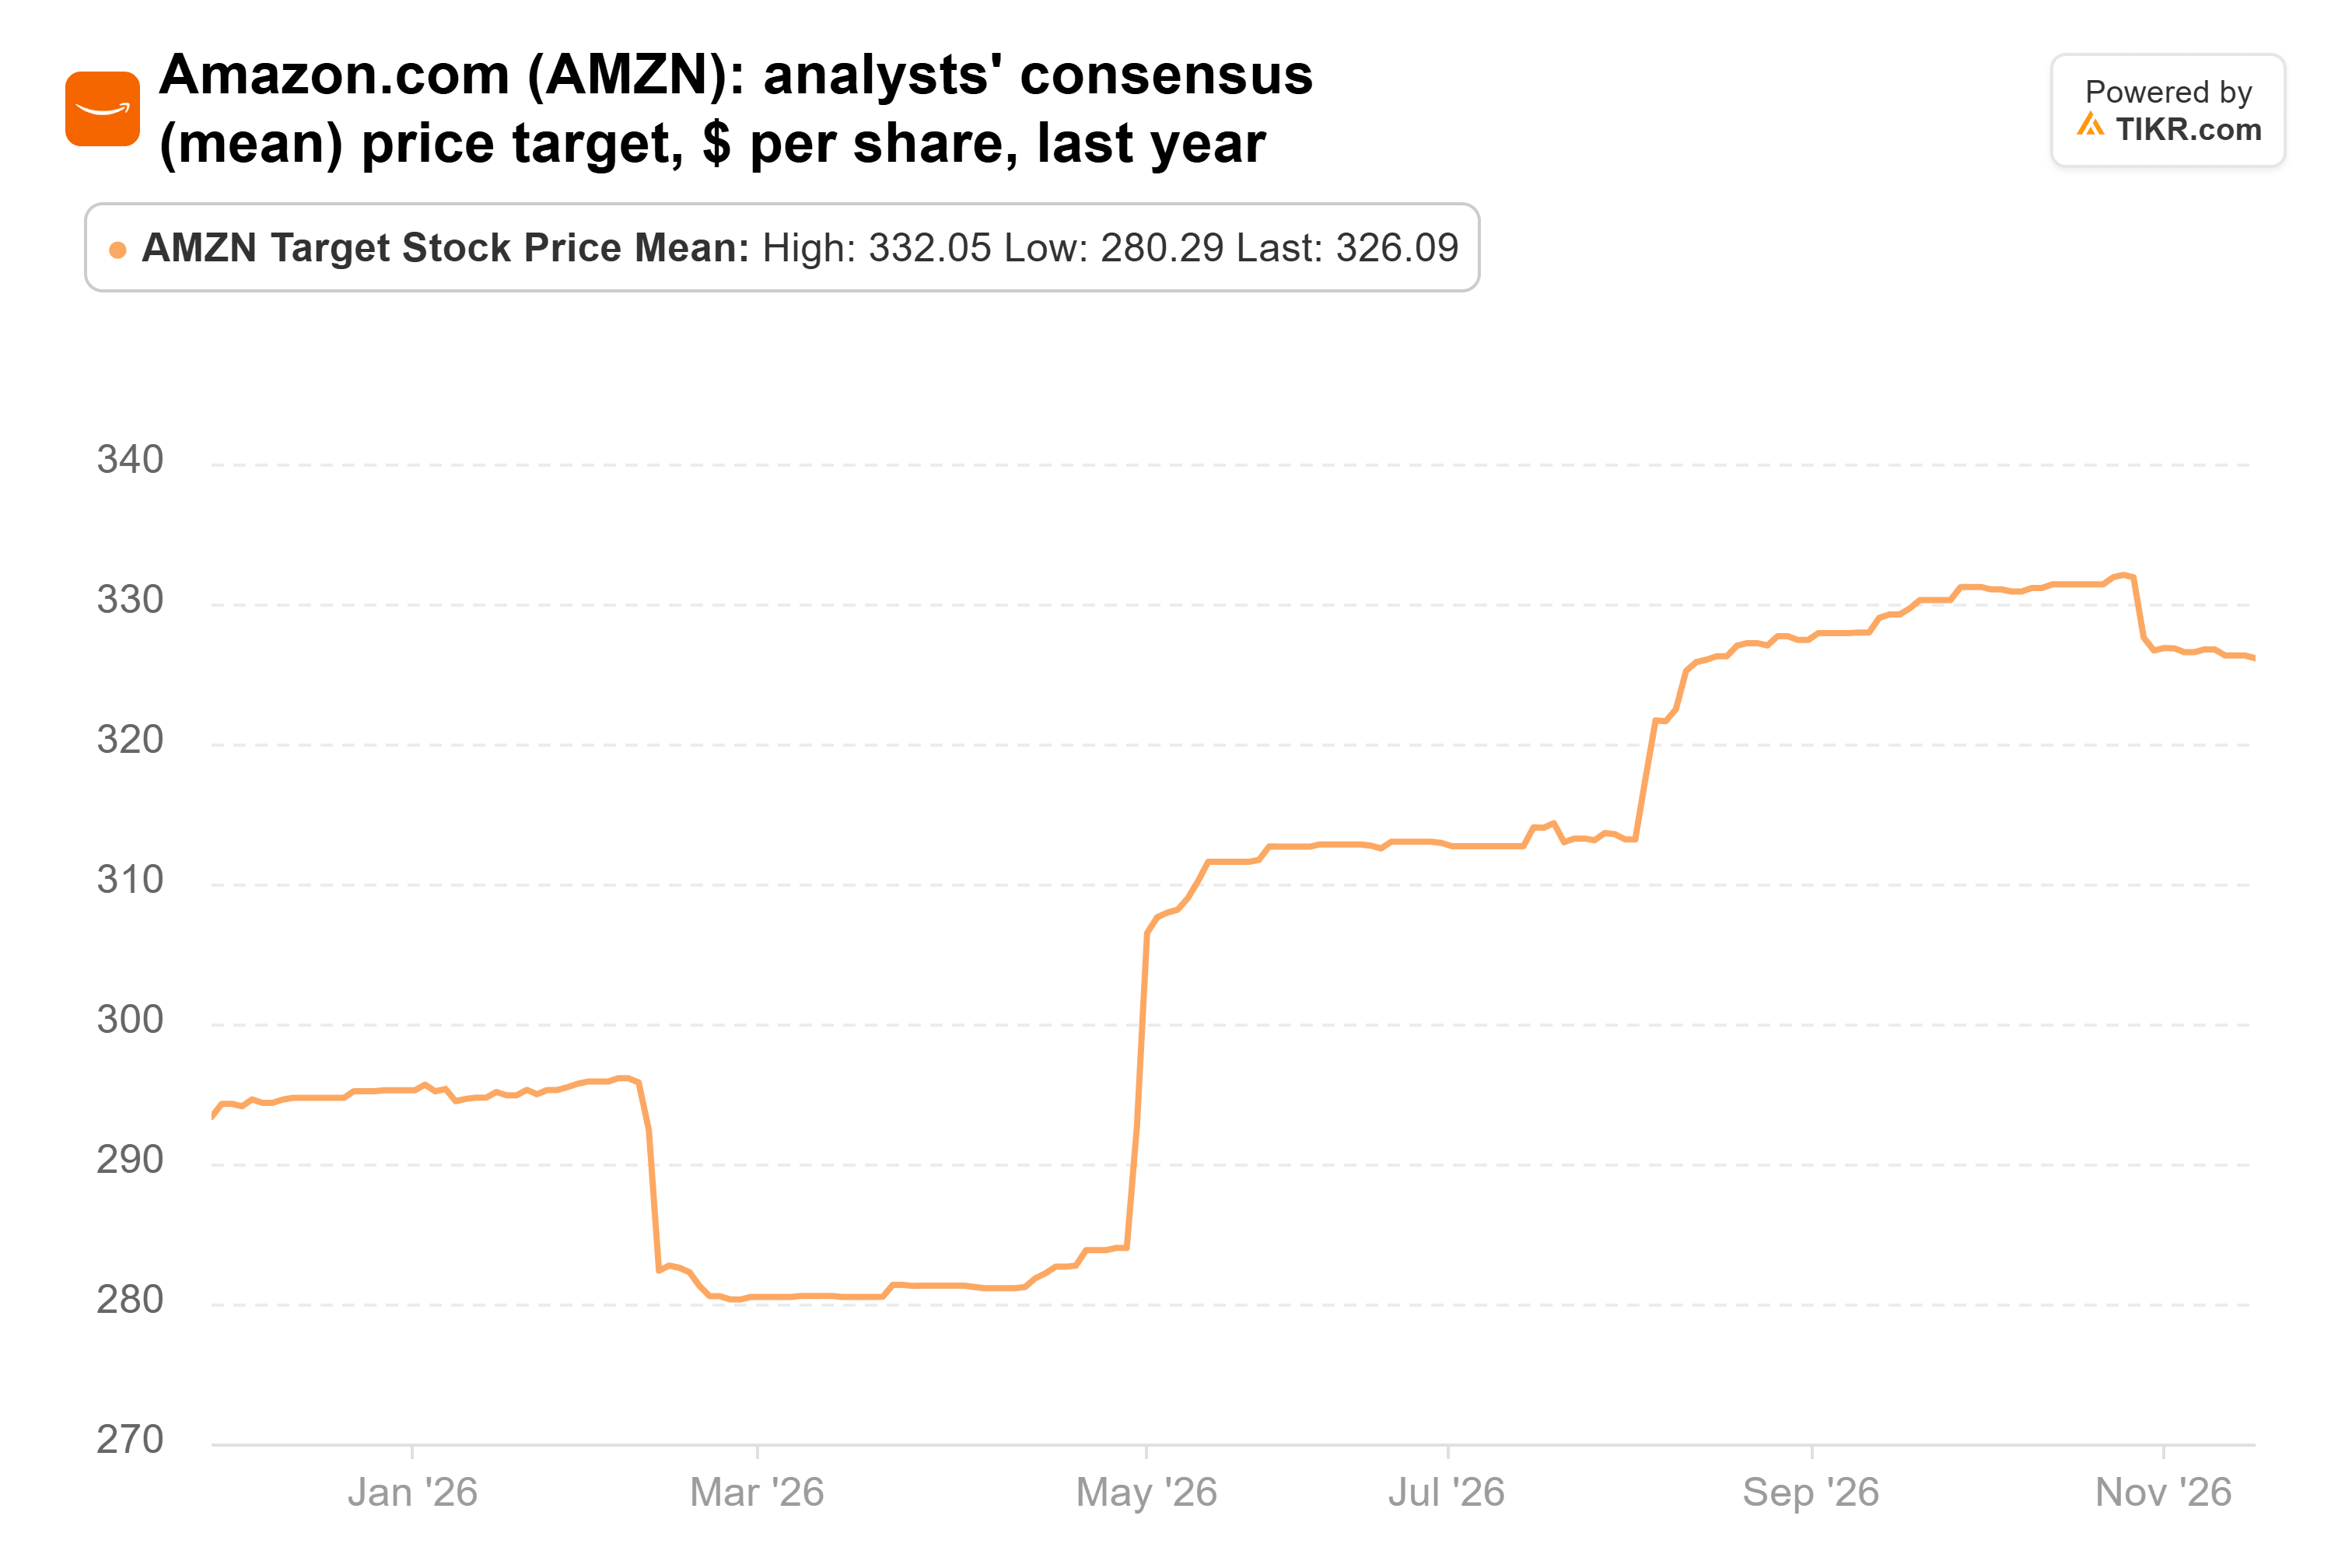
Die einzelnen Ziele reichen von 230 US-Dollar bis 405 US-Dollar. Nach meiner Berechnung entspricht der Konsens von 326 US-Dollar etwa dem 23-fachen der Gewinnschätzungen für 2028, etwas unter dem heutigen KGV. Es benötigt also keine Aufwertung (Re-Rating), sondern nur, dass die Schätzungen Bestand haben.
Cash ist der Preis des Aufbaus
Amazon erwartet in diesem Jahr Investitionsausgaben (Capex) von etwa 220 Milliarden US-Dollar. Sein freier Cashflow war in den zwölf Monaten bis zum 30. September ein Abfluss von 42,4 Milliarden US-Dollar, gegenüber einem Zufluss im Vorjahreszeitraum. Vor dem Bericht für das dritte Quartal erwarteten Analysten nicht, dass der freie Cashflow vor 2028 wieder positiv werden würde, daher müssen die Investoren warten.
Trotzdem denke ich, dass die Zahlen Druckenmiller recht geben. Das Cloud-Geschäft von Amazon wächst schneller als seit Jahren, und Investoren zahlen dafür nahe dem niedrigsten KGV der letzten fünf Jahre. Zu diesem Preis sieht das Warten auf den Cashflow bis 2028 wie ein fairer Handel aus.
Der nächste Test kommt mit den Ergebnissen des vierten Quartals Anfang Februar, wenn Amazon seinen Ausgabenplan für 2027 vorlegen soll. Vor dem Oktober-Bericht hatten Analysten die Investitionsausgaben für 2027 bei 278,2 Milliarden US-Dollar angesetzt. Ein Plan auf oder unter diesem Niveau, bei dem das AWS-Wachstum nahe 39 % bleibt, würde die Cashflow-Wende für 2028 im Zeitplan halten. Und die nächste 13F-Meldung von Duquesne, die Mitte Februar fällig ist, wird zeigen, ob Druckenmiller weiterhin hinzugekauft hat.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


