Wichtige Erkenntnisse
- Amcor bietet eine Dividendenrendite von 6,0 % und LKQ 6,2 %. Amcor erhöhte seine Dividende am 4. November, und LKQ hielt seine Dividende stabil, nachdem es seine Prognose für 2026 zurückgezogen und einen neuen CEO ernannt hatte.
- LKQ schüttete 50 % seines Free Cashflow über die zwölf Monate bis zum 30. September 2026 aus, Amcor 156 %.
- Amcors Nettoverschuldung liegt bei 3,89x EBITDA gegenüber 2,64x bei LKQ, und Amcor strebt bis Ende 2027 etwa 3x an.
- Zu beobachten sind die Pläne des neuen CEO von LKQ für Europa und Amcors Fortschritte bei seinem Leverage-Ziel.
Jeder Rentner, der auf der Suche nach einer Rendite von 6 % ist, wird früher oder später auf Amcor (AMCR) und LKQ (LKQ) stoßen, und beide hatten in den letzten Wochen viel zu tun.
Am 4. November erhöhte Amcor seine Quartalsdividende um einen Cent auf 66 Cent pro Aktie, obwohl es seine Gewinnprognose senkte. LKQ zog seine Prognose für das Gesamtjahr 2026 am 23. Oktober zurück und ernannte einen neuen CEO. Am 29. Oktober behielt es seine Quartalsdividende von 30 Cent trotz eines Quartalsverlusts bei.
Rentner wollen eine Auszahlung, auf die sie sich verlassen können. Welche dieser beiden Aktien ist also die bessere Wette, um sie weiterhin zu zahlen?
| Kennzahl | Amcor (AMCR) | LKQ (LKQ) |
|---|---|---|
| Dividendenrendite | 6,0% | 6,2% |
| Jahresdividende | $2,64 pro Aktie | $1,20 pro Aktie |
| Cash-Dividendenausschüttungsquote (TTM bis 30.09.2026) | 156% | 50% |
| Nettoverschuldung / EBITDA (LTM) | 3,89x | 2,64x |
| Zinsdeckung (LTM) | 3,08x | 4,08x |
Quelle: TIKR; Renditen zum aktuellen Dividendensatz jedes Unternehmens.
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie gehören Ihnen als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten können.
Amcor erhöht weiterhin auf dünnem Polster
Amcors Volumina entwickeln sich richtig. Im am 30. September 2026 endenden Quartal stiegen die Volumina um 1 %, angeführt von einem Wachstum von 3 % in Fokuskategorien. Der Nettoumsatz stieg um 7 % auf 6,13 Mrd. $. Höhere Energie- und Vertriebskosten veranlassten Amcor, seine Prognose für das bereinigte EPS für die Übergangsperiode bis Dezember auf 1,70–1,80 $ gegenüber 1,80–1,90 $ zu senken. CEO Peter Konieczny sagte, das Unternehmen erwarte "nicht, dass diese höheren Kosten die Ergebnisse 2027 beeinflussen werden."
Die Dividende hat viel weniger Spielraum. Amcor schüttete im Geschäftsjahr 2025 (Jahre bis Juni) 104 % seines Free Cashflow und im Geschäftsjahr 2026 97 % aus:
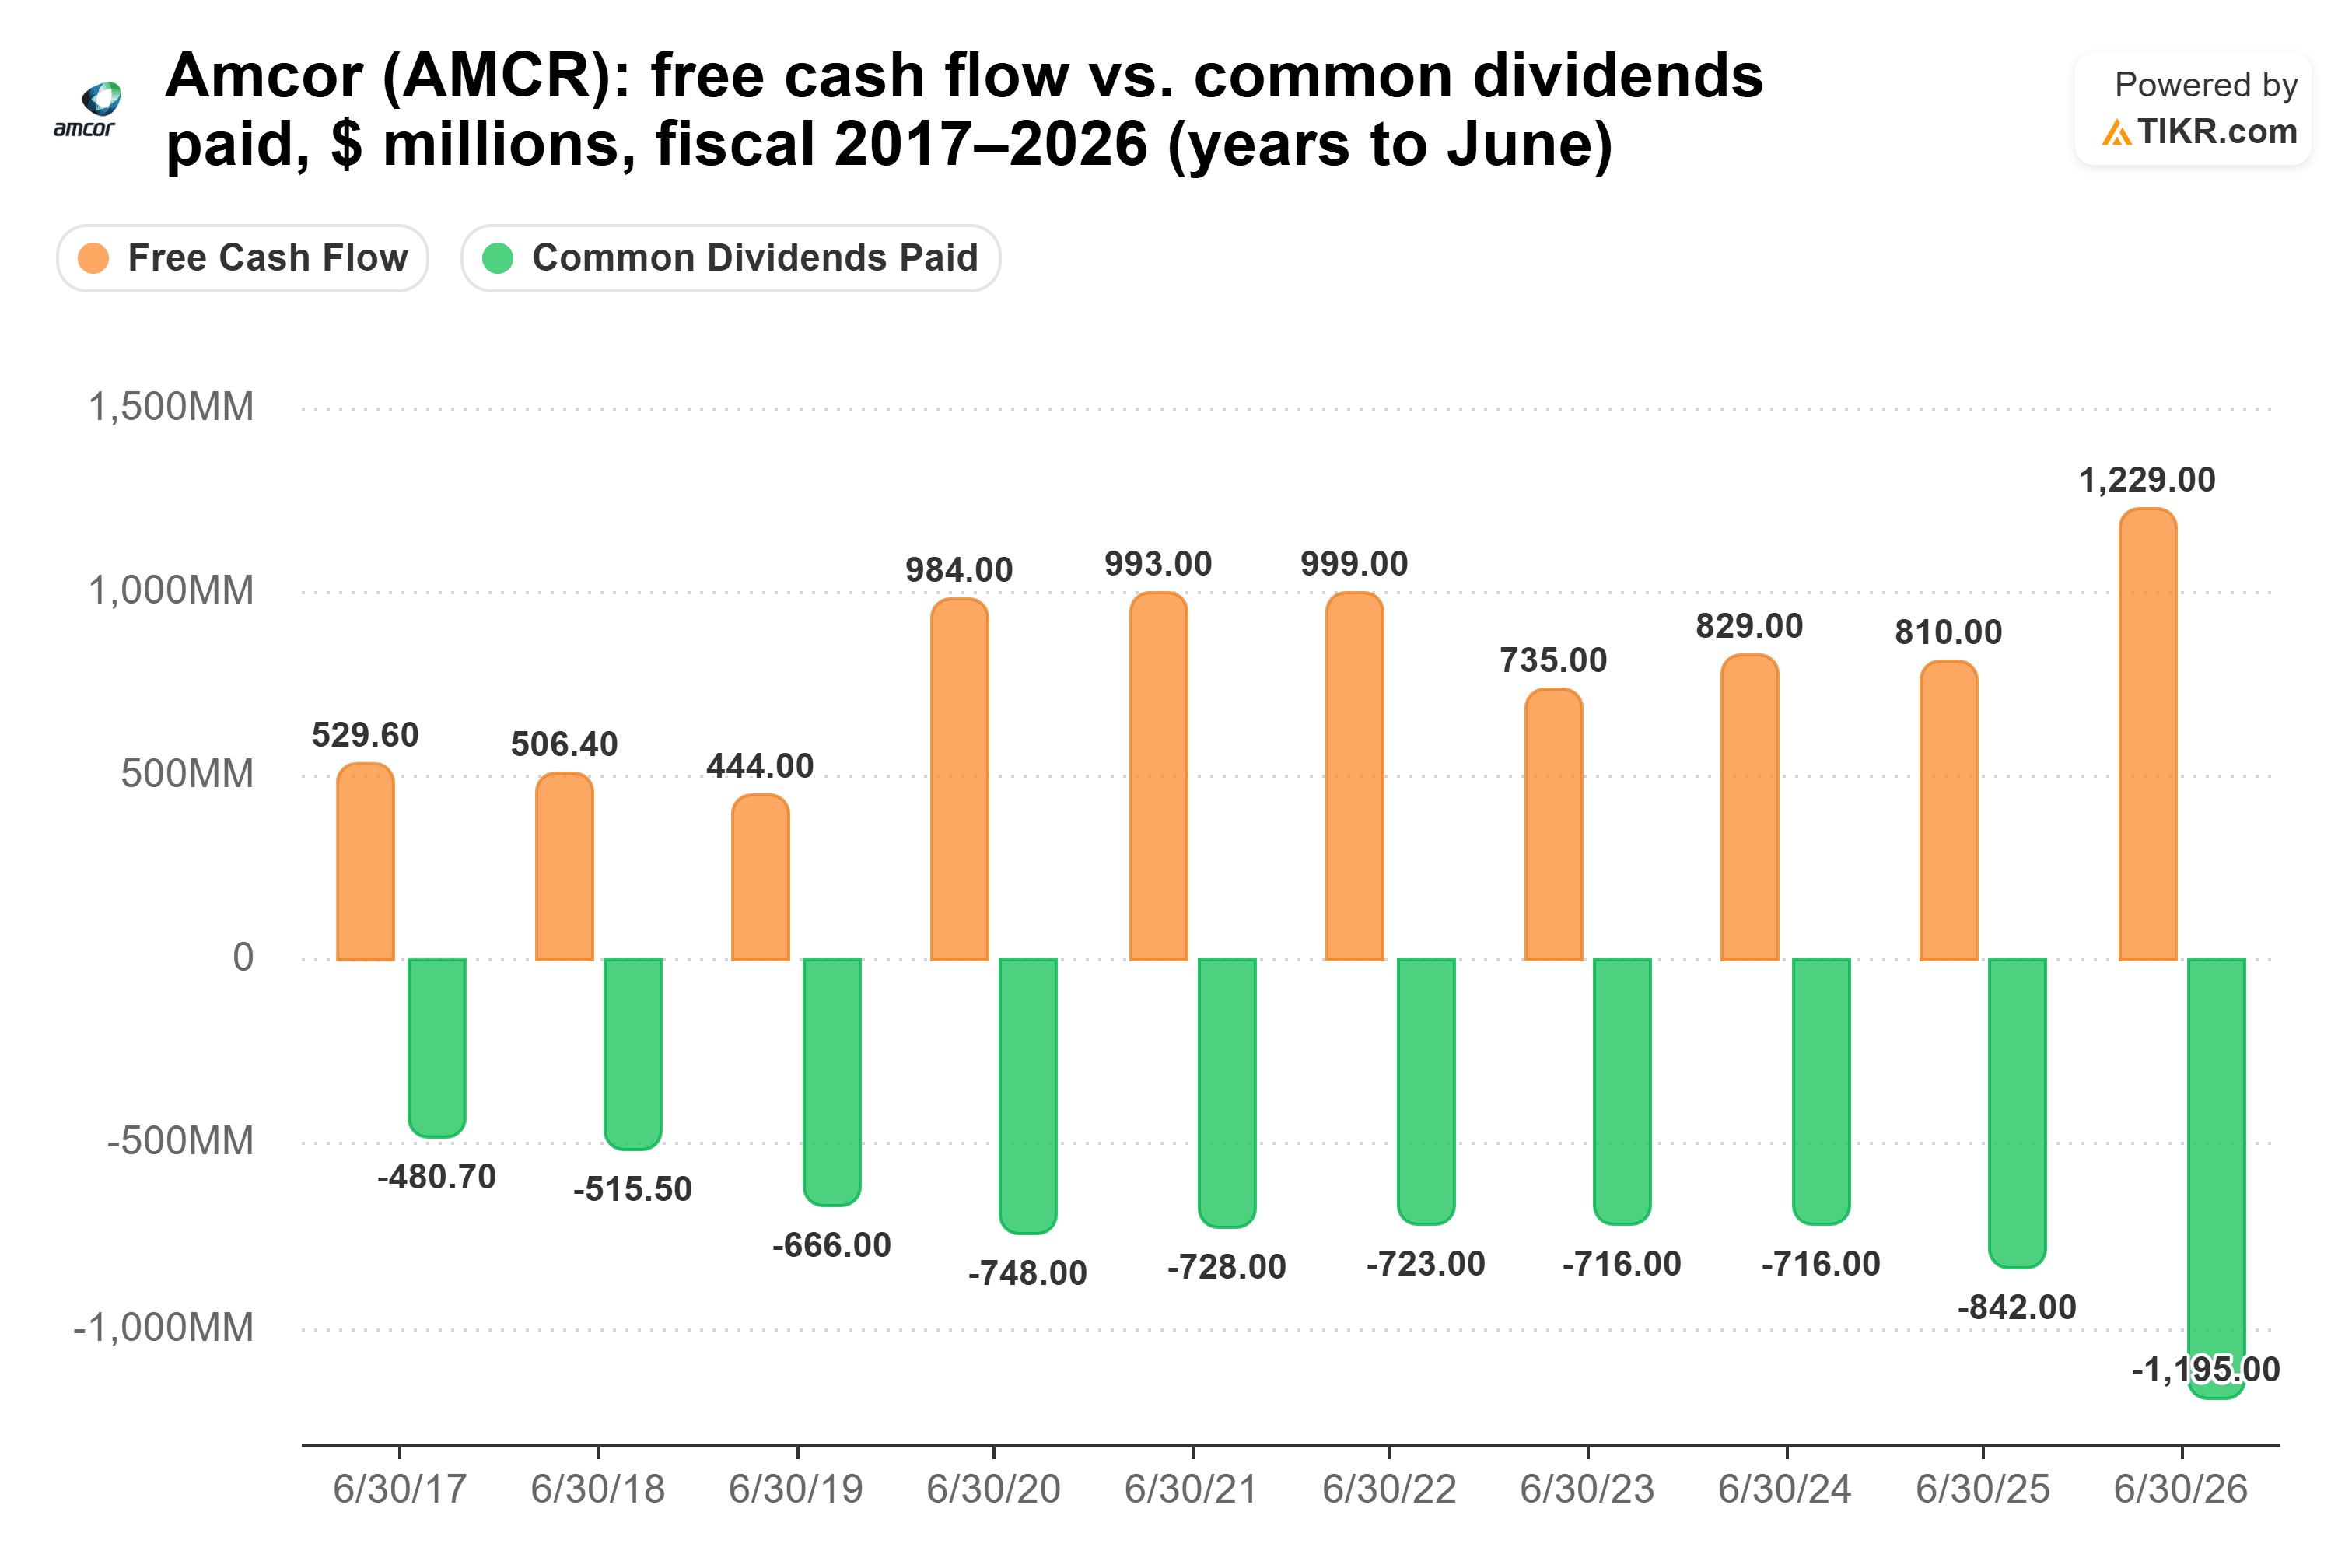
Über die zwölf Monate bis zum 30. September 2026 zahlte Amcor 1,20 Mrd. $ an Dividenden gegenüber 772 Mio. $ Free Cashflow, ein riskantes Verhältnis von 156 %.
Das Management bezeichnet die Erhöhungen als Teil "unseres langjährigen Engagements für jährliches Dividendenwachstum." In seinem Anruf am 4. November sagte Amcor, es strebe bis Ende 2027 eine Verschuldungsquote von etwa 3x an, "während die Dividende weiterhin moderat erhöht wird." Die Nettoverschuldung stieg zum 30. September auf 14,0 Mrd. $ gegenüber 12,9 Mrd. $ zum 30. Juni.
LKQs Geschäft ist rauer, aber seine Dividende hat Spielraum
Amcors Problem ist die Cash-Position hinter seiner Dividende. LKQs Problem ist das Geschäft selbst. Der Umsatz im dritten Quartal sank um 5,1 % auf 3,3 Mrd. $, und LKQ rutschte in einen Nettoverlust von 24 Mio. $. Der größte Teil der Probleme lag in Europa, wo der organische Umsatz um 9,8 % sank. "Viele der Herausforderungen, denen wir uns gegenübersahen, waren hausgemacht, und wir übernehmen dafür die volle Verantwortung", sagte CFO Rick Galloway im Anruf. Nordamerika hält sich: Hard Parts verzeichneten ein drittes Quartal in Folge mit organischem Wachstum.
Dennoch zahlt LKQ seine Dividende mit reichlich Cash-Polster. Die Dividenden haben seit Beginn der Ausschüttung im Geschäftsjahr 2021 in keinem Geschäftsjahr mehr als 39 % seines Free Cashflow beansprucht:
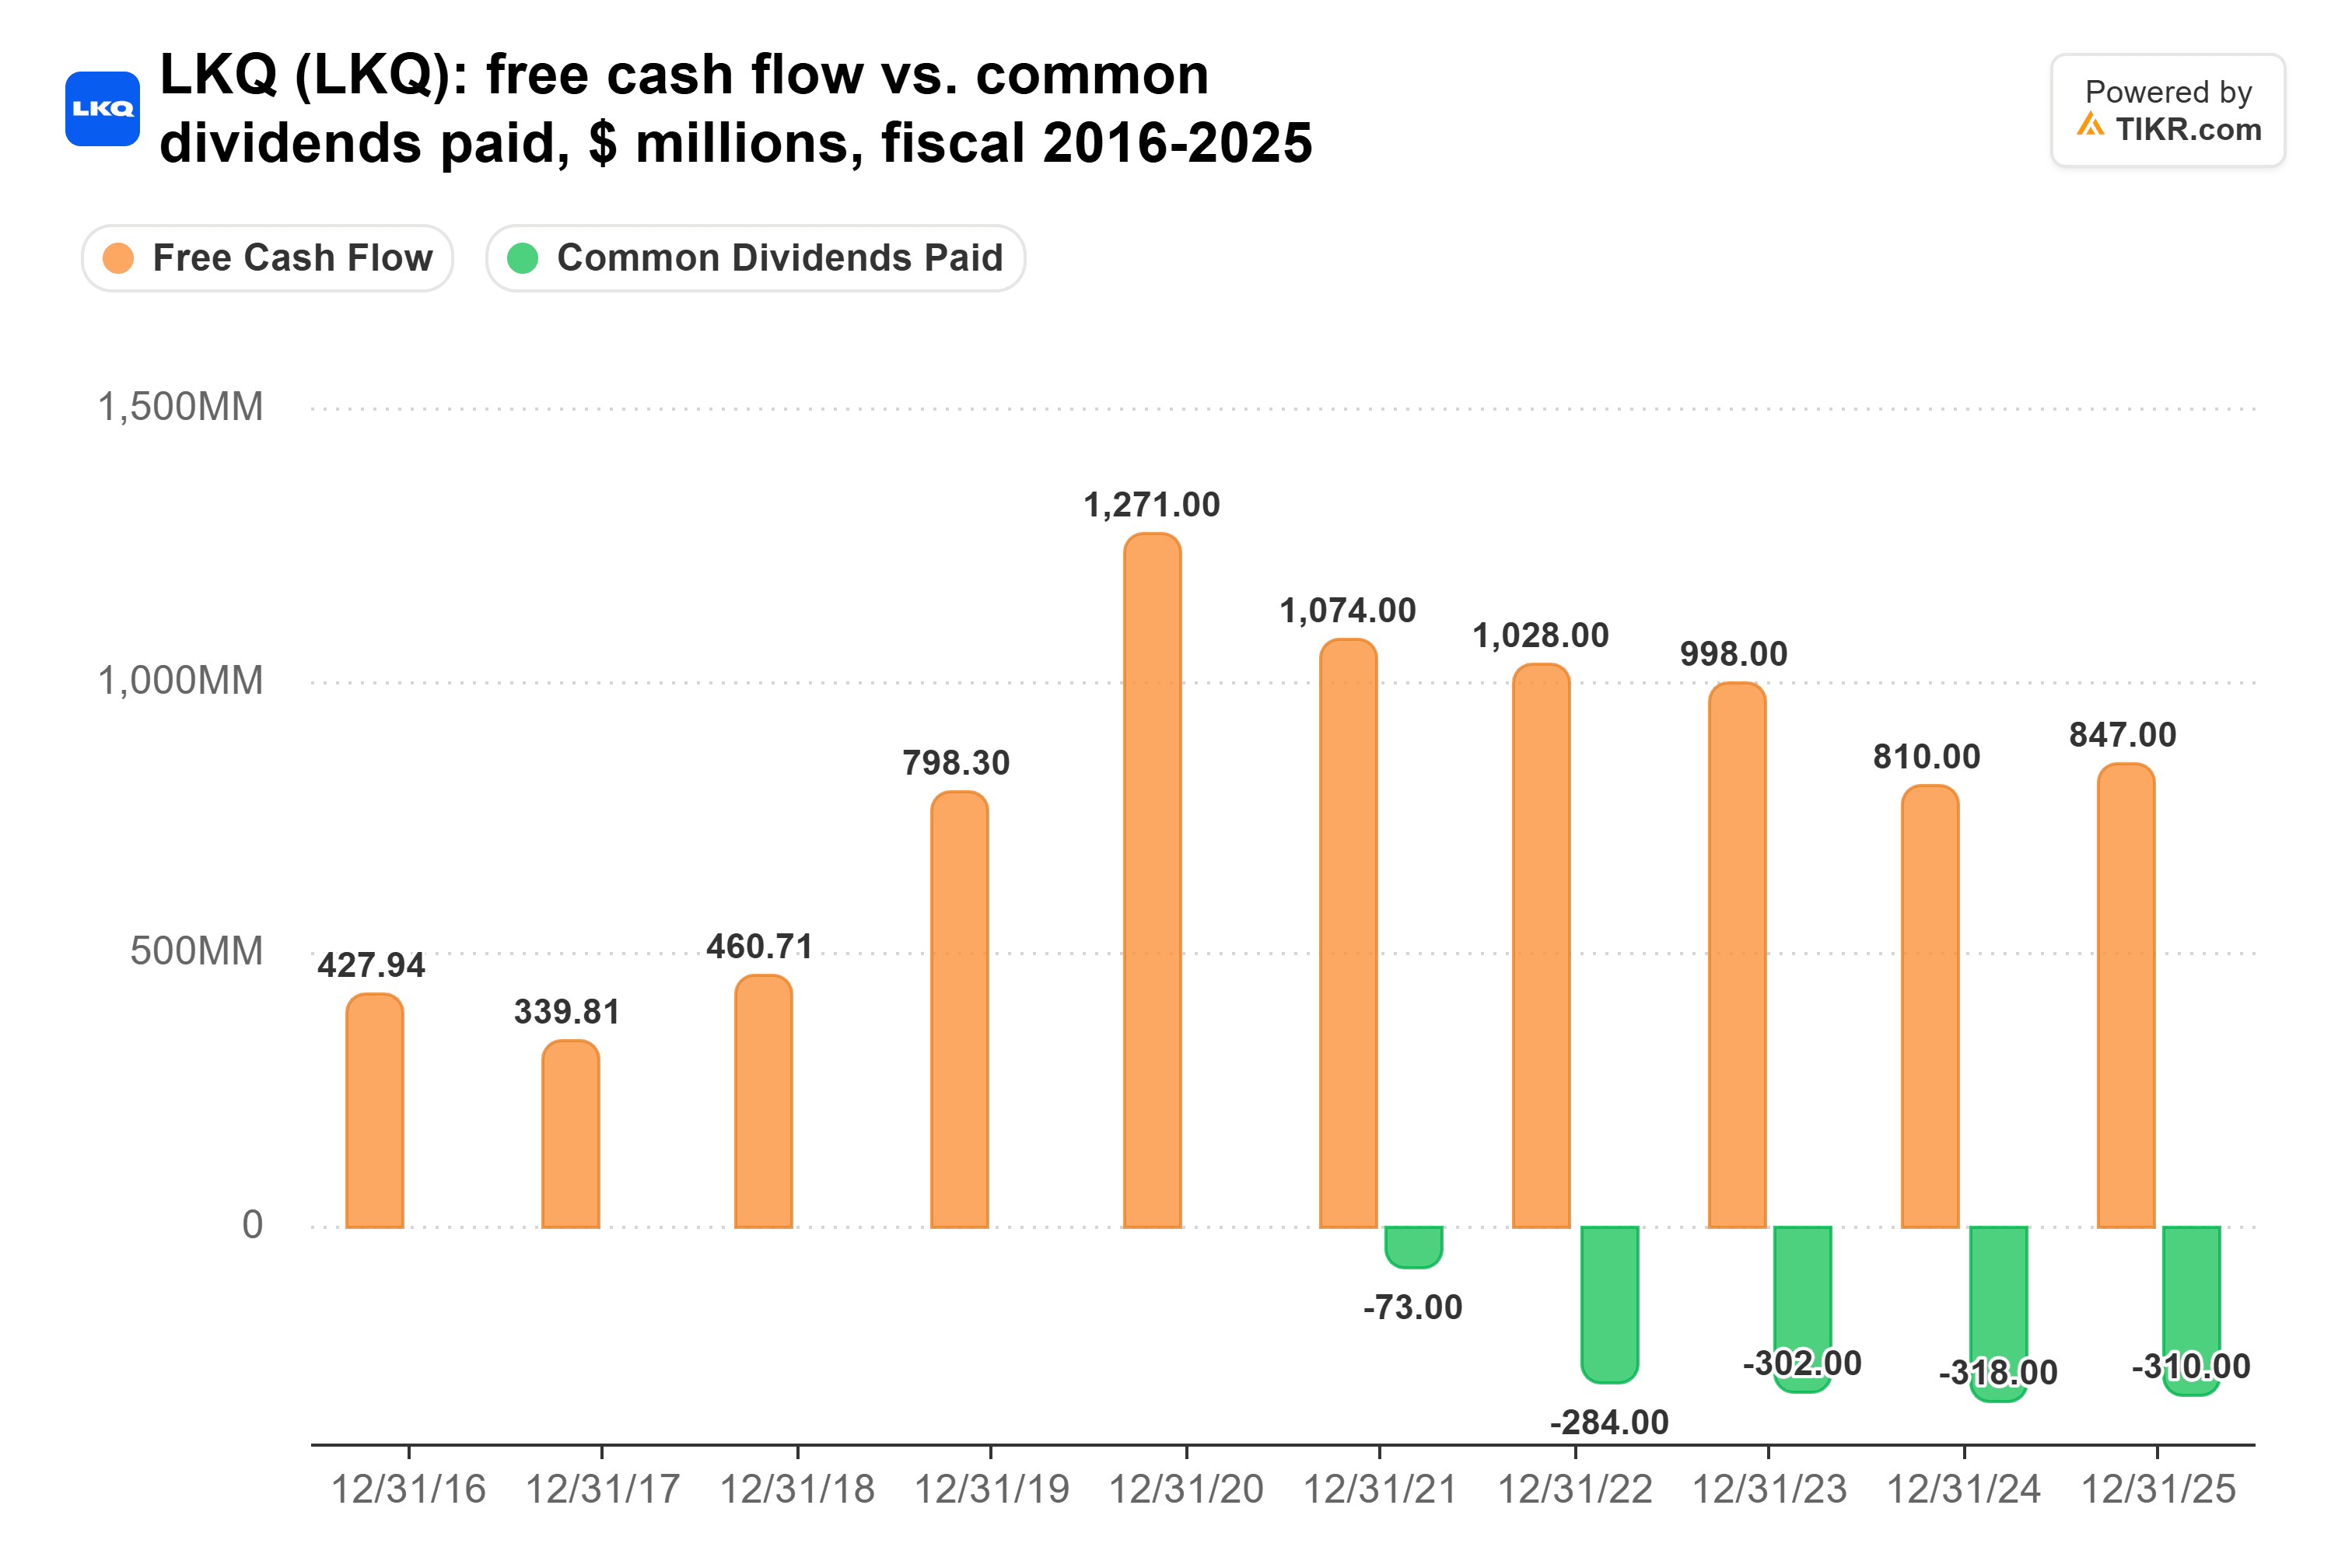
Der Free Cashflow ist von 1,27 Mrd. $ im Geschäftsjahr 2020 auf 847 Mio. $ im Geschäftsjahr 2025 gesunken. Selbst dann beanspruchten LKQs 306 Mio. $ an Dividenden gut gedeckte 50 % seines Free Cashflow von 610 Mio. $ über die zwölf Monate bis zum 30. September 2026.
Das Hauptrisiko ist ein Neustart. Salvatore Abbate wurde am 9. November CEO, und Alvarez & Marsal berät zu Europa. Am 29. Oktober setzte der Vorstand auch seine strategische Überprüfung aus, um Abbate Zeit für eine Bewertung des Geschäfts zu geben.
Welche Dividende gewinnt also?
Für Rentner ist LKQ die bessere Dividendenaktie. Ihre Rendite ist etwas höher, und der Free Cashflow deckt ihre Dividende doppelt, sodass das Geschäft noch viel weiter stolpern kann, bevor die Dividende in Gefahr ist. Amcors Bilanz ist auch die angespanntere der beiden:
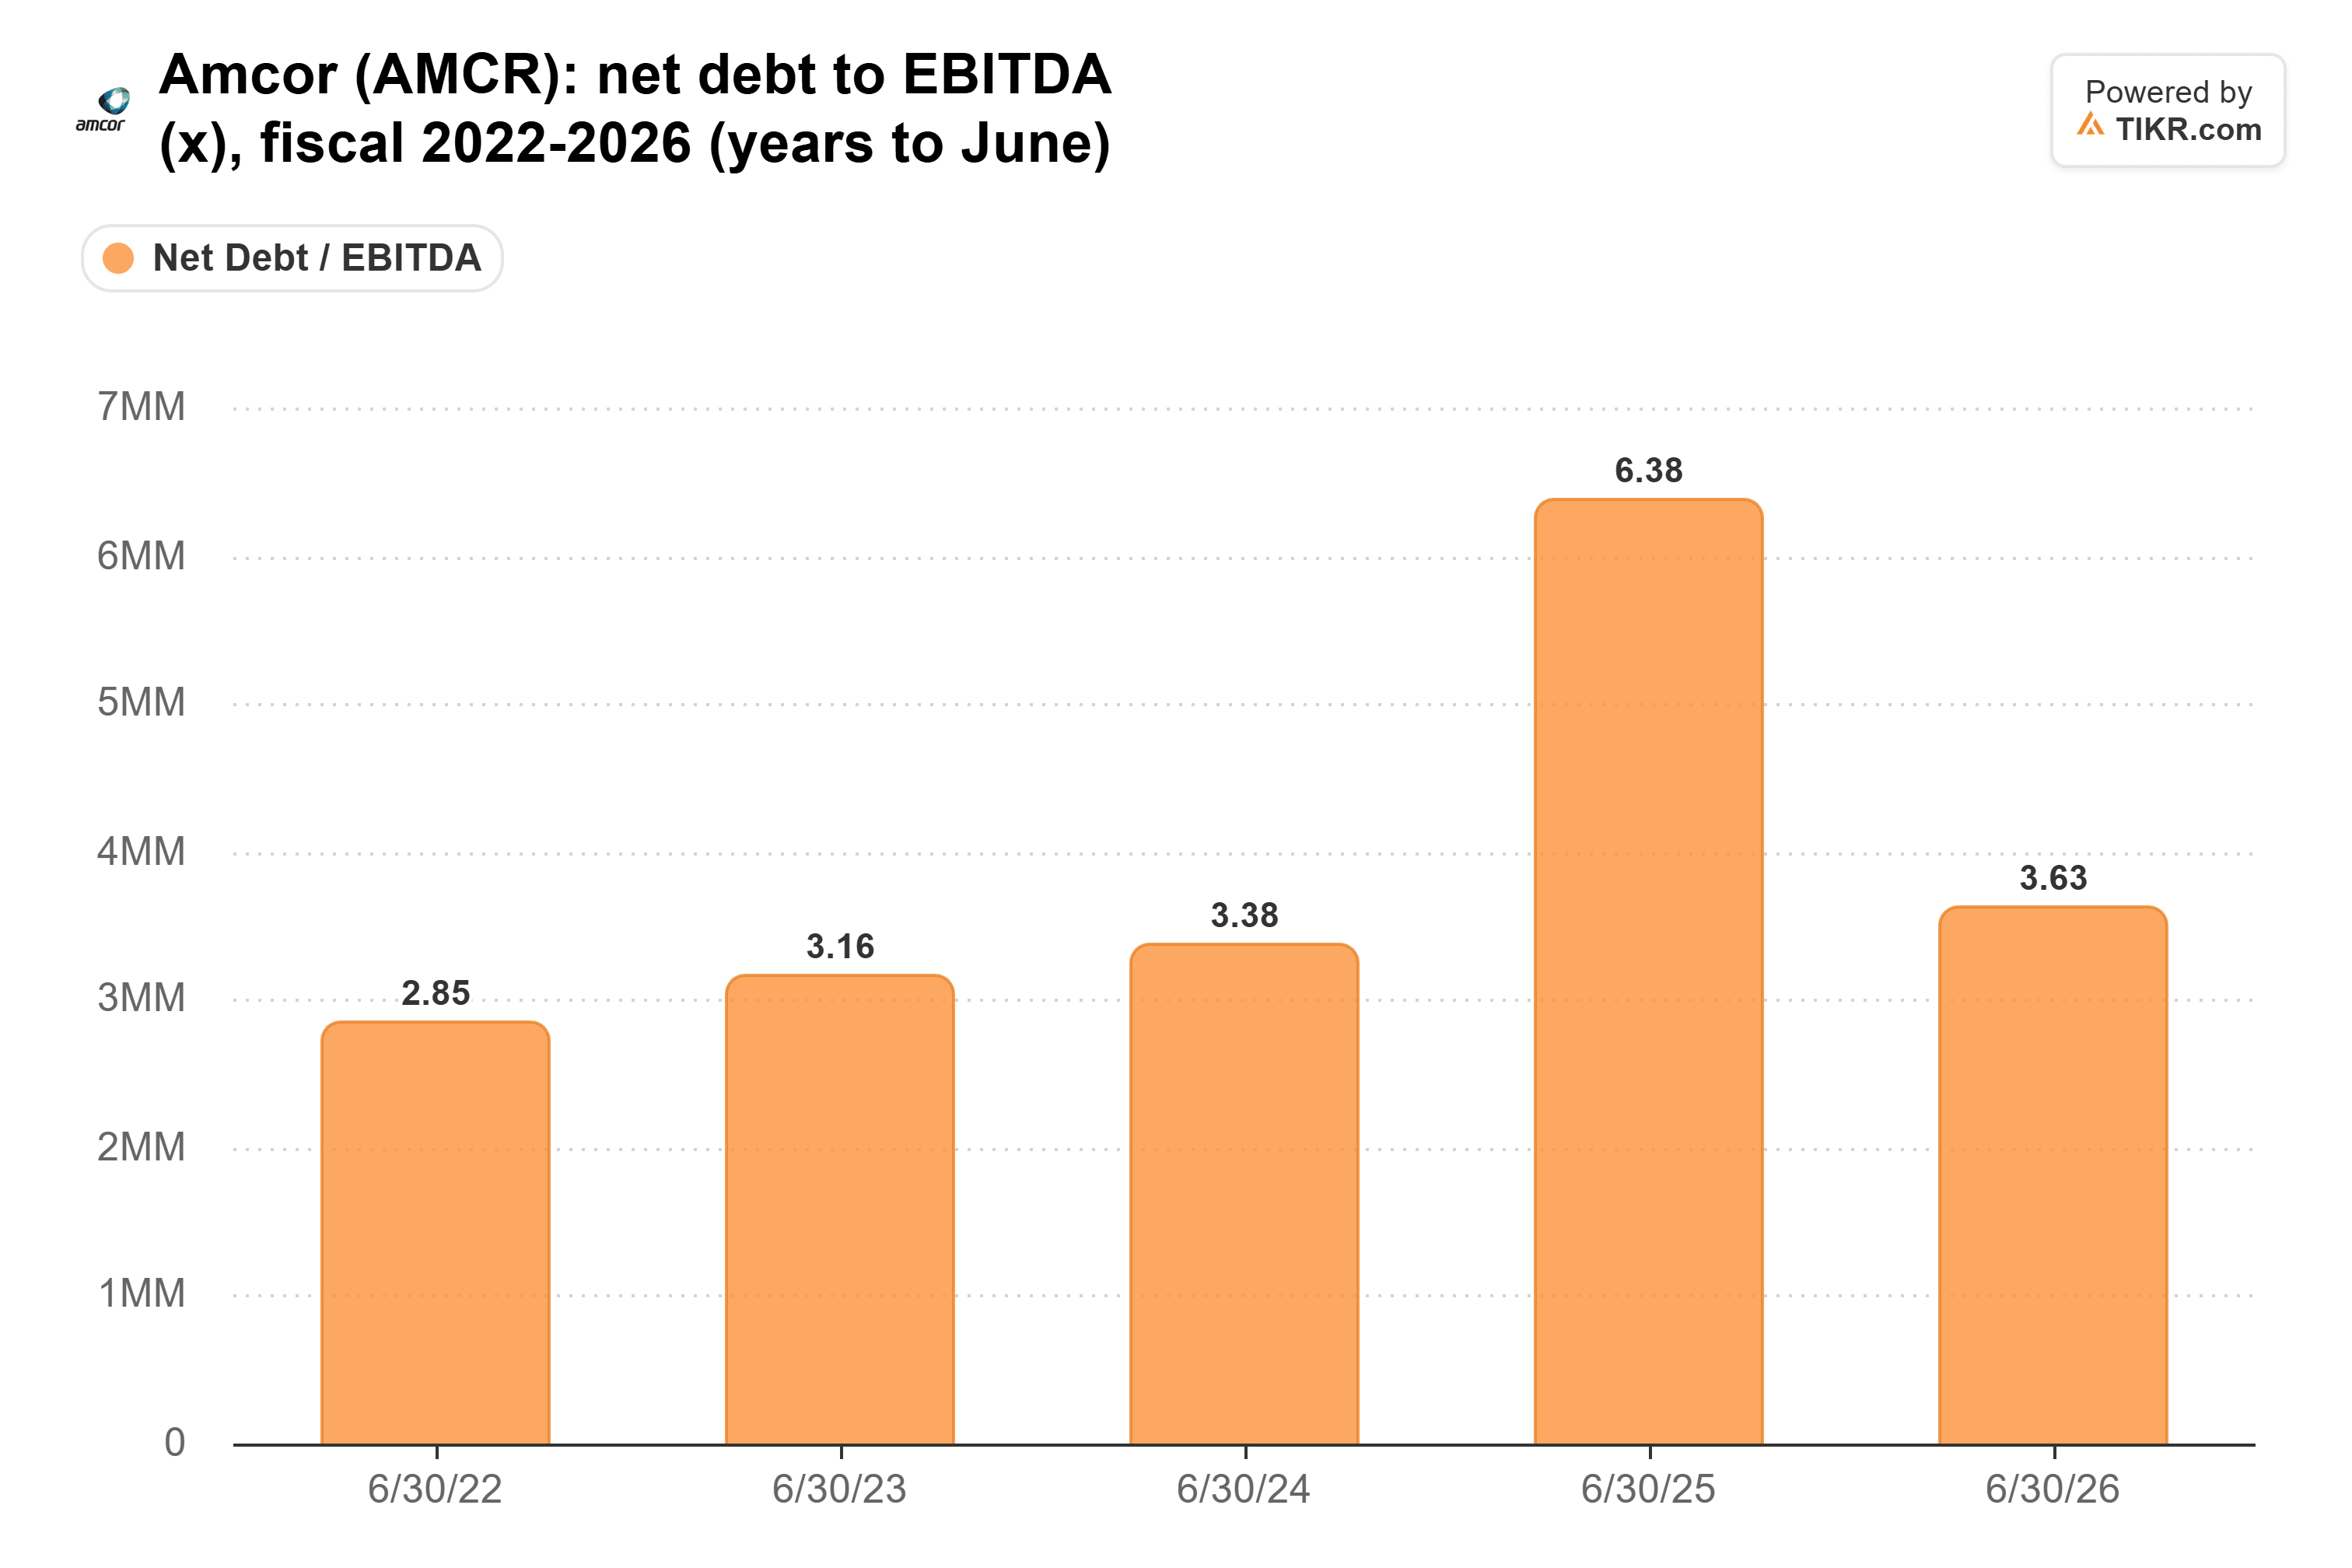
Amcors Verschuldungsquote lag im Juni bei 3,6x, gegenüber 6,4x ein Jahr zuvor. Das Management erwartet, dass sie zum 31. Dezember bei etwa 3,6x liegen wird, was immer noch ein langer Weg bis zu 3x ist.
Nichts davon macht Amcors Dividende unsicher. Das Management erwartet im Jahr 2027 ein zweistelliges Wachstum des bereinigten EPS, und die Erhöhungen summieren sich. Bei Amcors durchschnittlich 2,1 % pro Jahr vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025 würde eine heute investierte Summe von 10.000 $ in diesem Jahr 600 $ zahlen und in Jahr 10 etwa 722 $, eine Rendite von 7,2 % auf diese 10.000 $. Aber in den letzten zwölf Monaten schüttete Amcor mehr Cash aus, als es einbrachte, während seine Schulden stiegen. LKQ hat Spielraum.
Natürlich kann ein neuer CEO mitten in einer Turnaround-Situation neu überdenken, wohin der Cash fließt. LKQs erster Bericht unter Abbate wird eine genaue Lektüre wert sein.
Vergessen Sie LKQ: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die richtige High-Yield-Dividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und LKQ ist nicht eine davon.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!