Die wichtigsten Punkte
- NVIDIA hat seine Umsatzwachstumsprognose für das Geschäftsjahr 2028 auf etwa 75 % gegenüber zuvor 70 % angehoben – im ersten Bericht seit dem Rücktritt von CEO Jensen Huang.
- Der Markt hatte bereits ein verlangsamtes Wachstum eingepreist, daher macht die Anhebung NVIDIAs niedriges KGV zu einem Schnäppchen.
- NVIDIA notiert mit dem 13-fachen der erwarteten Gewinne, dem niedrigsten Stand seit fünf Jahren, und etwa dem 10-fachen des von Analysten für das GJ 2028 erwarteten Gewinns pro Aktie.
- Gil Luria von DA Davidson warnt, das Wachstum könnte bei 25 % bis 50 % liegen, und die Ergebnisse des Januar-Quartals Ende Februar sind der nächste Test.
NVIDIA (NVDA) hat gerade sein erstes Quartal seit dem Rücktritt von CEO Jensen Huang vorgelegt, und der Aufsichtsrat teilte mit, dass er nicht zurückkehren wird.
Die Aussichten haben sich trotzdem verbessert! Im Gespräch zum dritten Quartal am Dienstag erhöhte Interims-CEO und CFO Colette Kress die Prognose für das Geschäftsjahr 2028, das im Januar 2028 endet: "Wir erwarten, dass der Umsatz im Vergleich zum Vorjahr um etwa 75 % wächst, gegenüber zuvor 70 % und ausgehend von einer nun höheren Basis für das GJ 2027."
Viele hatten das Gegenteil erwartet. Gil Luria, Leiter der Technologieforschung bei DA Davidson, sagte in der Folge von Prof G Markets am Mittwoch: "Ich hätte nicht gedacht, dass sie die Prognose für das nächste Jahr überhaupt anfassen würden."
Das ist eine große Sache für eine Aktie, die so bewertet ist, als ob etwas schiefgehen würde. Vor dem Bericht fasste Charlie Bilello von Creative Planning die Ausgangslage auf X zusammen: "Entweder ist die Aktie unglaublich billig oder die Gewinnerwartungen sind viel zu hoch."
Kress hat die erste Option gerade viel glaubwürdiger gemacht.
TIKR verfolgt 63 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Nvidia sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. NVIDIAs Analystenbewertungen ansehen
Die Anhebung erfolgt von einer größeren Basis aus
Das Quartal gab Kress reichlich Spielraum. Der Umsatz erreichte 115,8 Mrd. USD, ein Plus von 103 % gegenüber dem Vorjahr und deutlich über den Erwartungen. NVIDIA prognostizierte für das Januar-Quartal einen Umsatz von 127,4 Mrd. USD bis 132,6 Mrd. USD.
Kress sagte auch, dass der Auftragsbestand der Cloud-Branche 2,5 Billionen USD erreicht habe, gegenüber 2 Billionen USD vor drei Monaten.
Addiert man den Mittelwert der Prognose für das Januar-Quartal zu den ersten drei Quartalen, kommt der Umsatz für das GJ 2027 auf etwa 424 Mrd. USD. Ein Wachstum von 75 % darauf würde das GJ 2028 auf etwa 740 Mrd. USD bringen. Die folgende Grafik zeigt, dass Analysten weniger erwartet hatten:
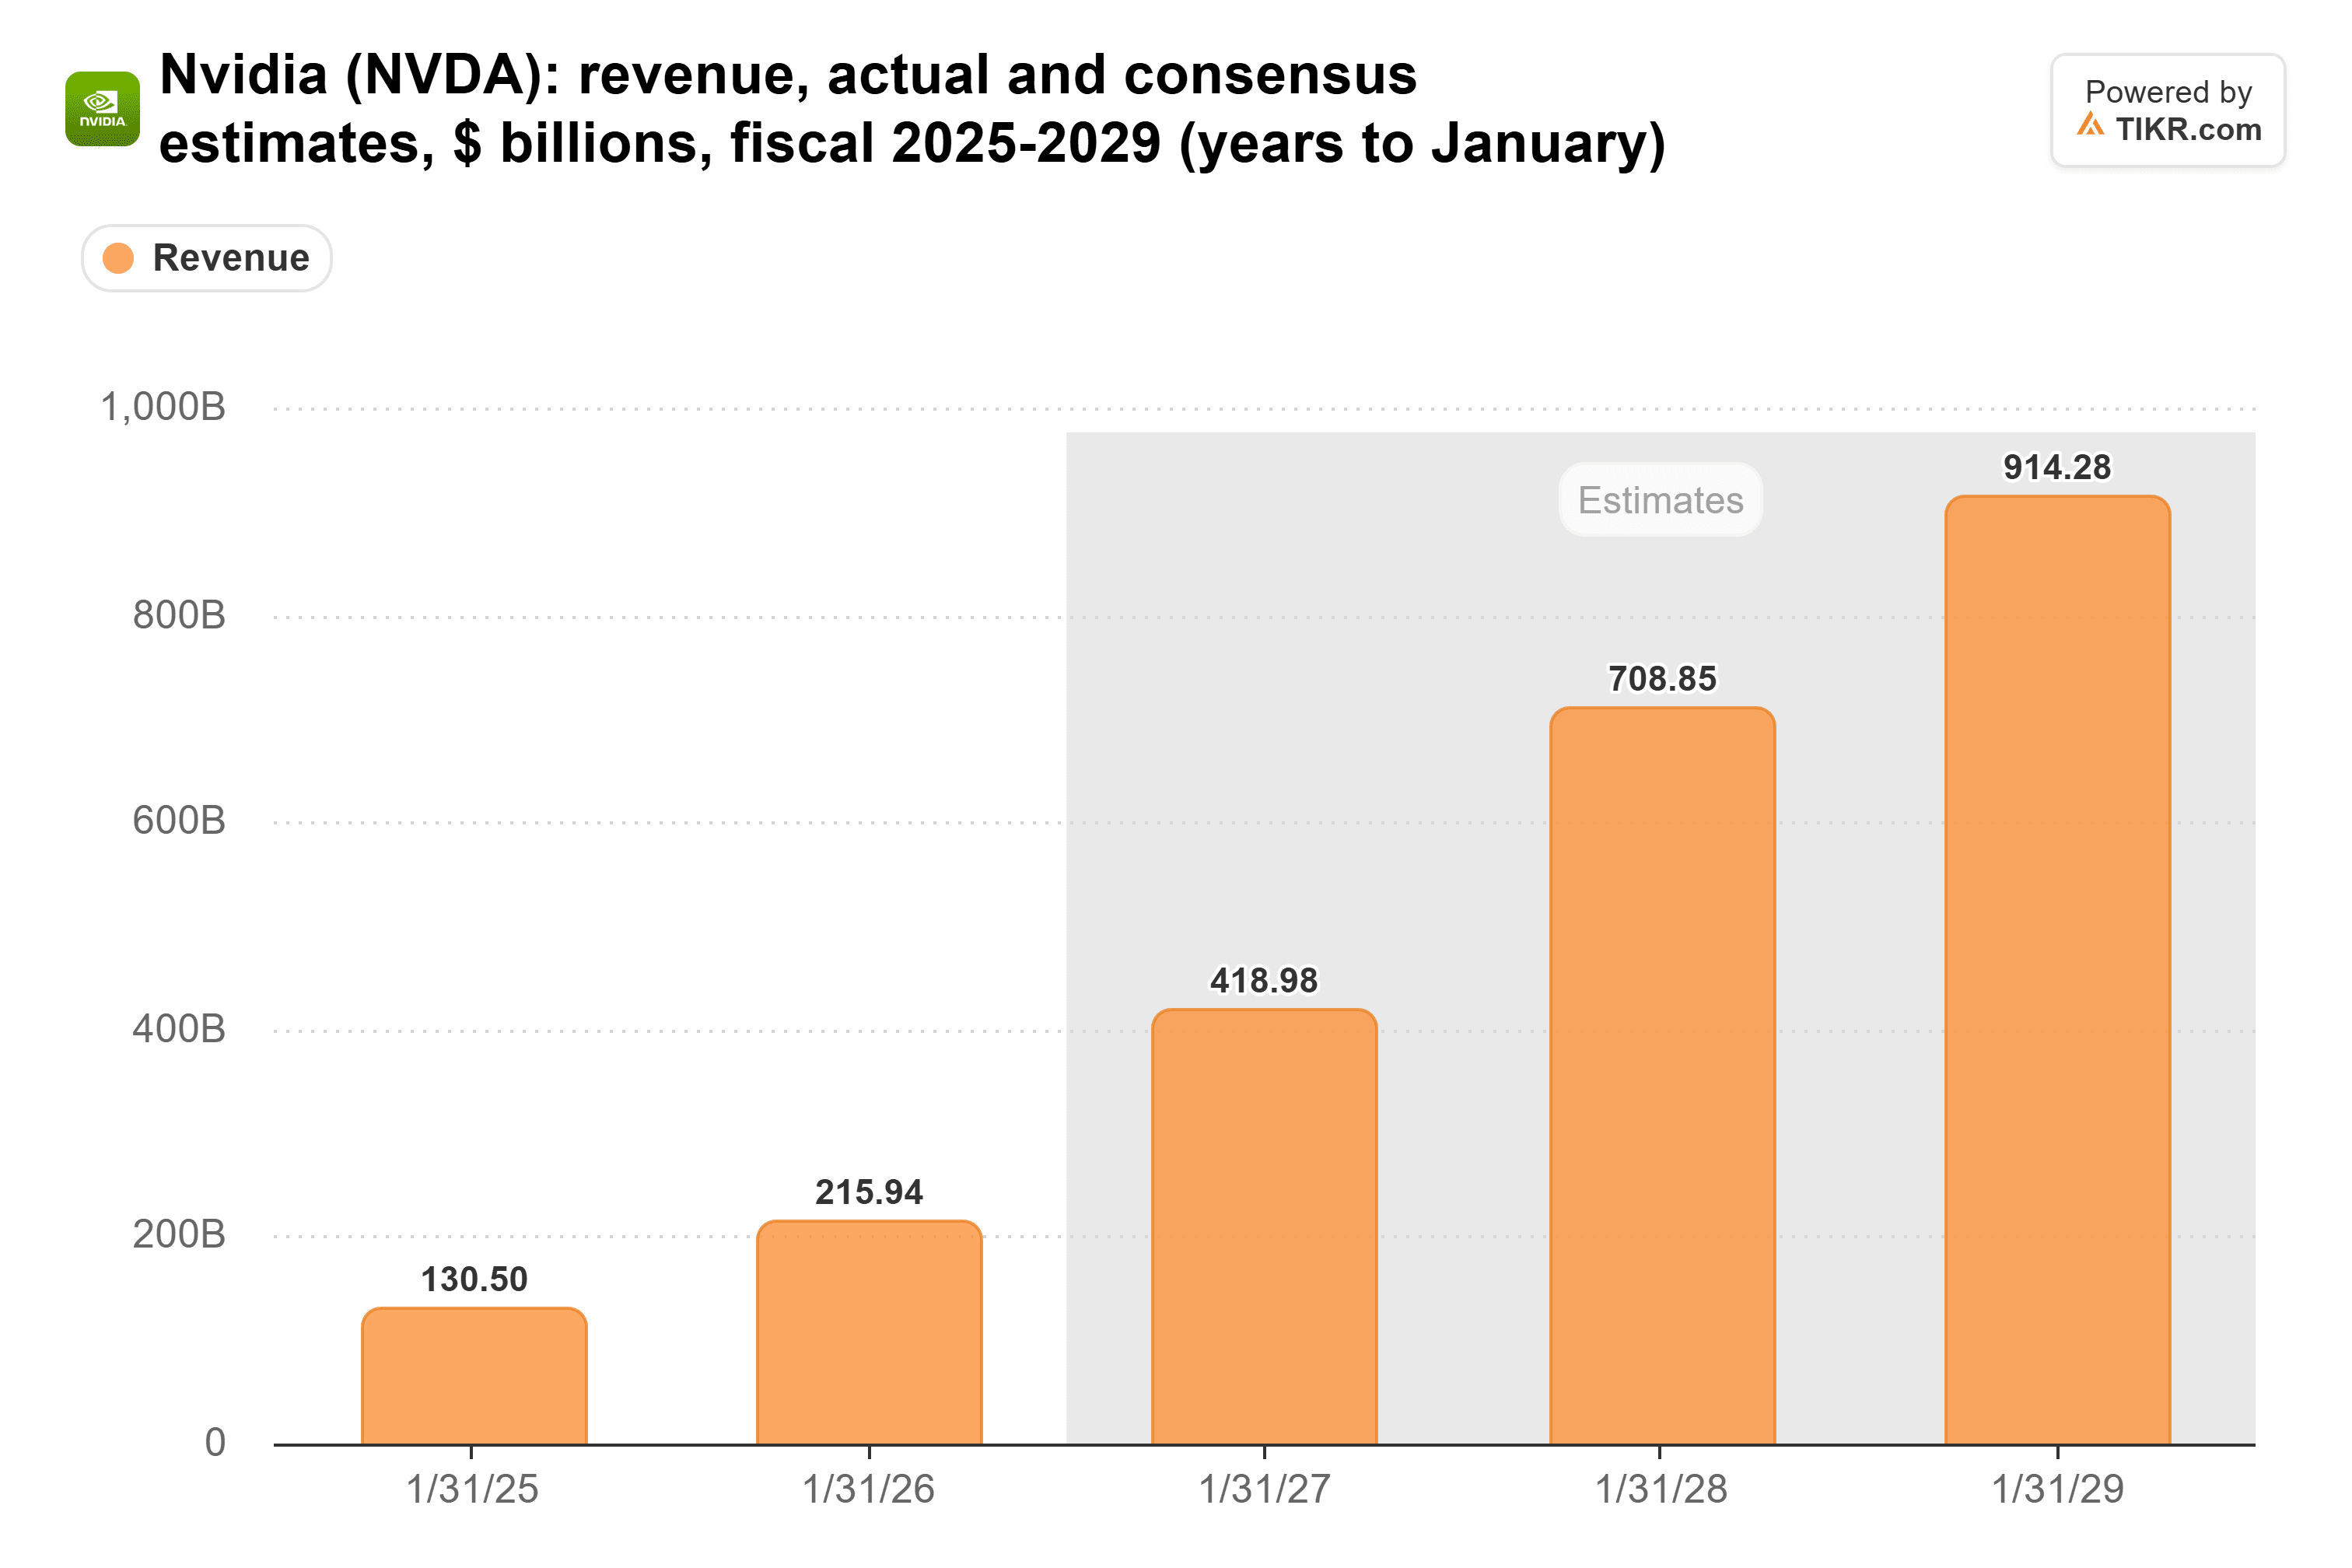
Der Großteil des 709-Mrd.-USD-Konsens für das GJ 2028 wurde vor der Anhebung festgelegt und sollte nach oben korrigiert werden.
Das 13-fache für all das
Trotzdem notiert NVIDIA mit etwa dem 13-fachen der erwarteten Gewinne, dem niedrigsten Stand seit fünf Jahren. Die Grafik zeigt, wie weit es unter seinem Fünfjahresdurchschnitt von 36x und seinem Höchststand bei fast 70x im Mai 2023 liegt:
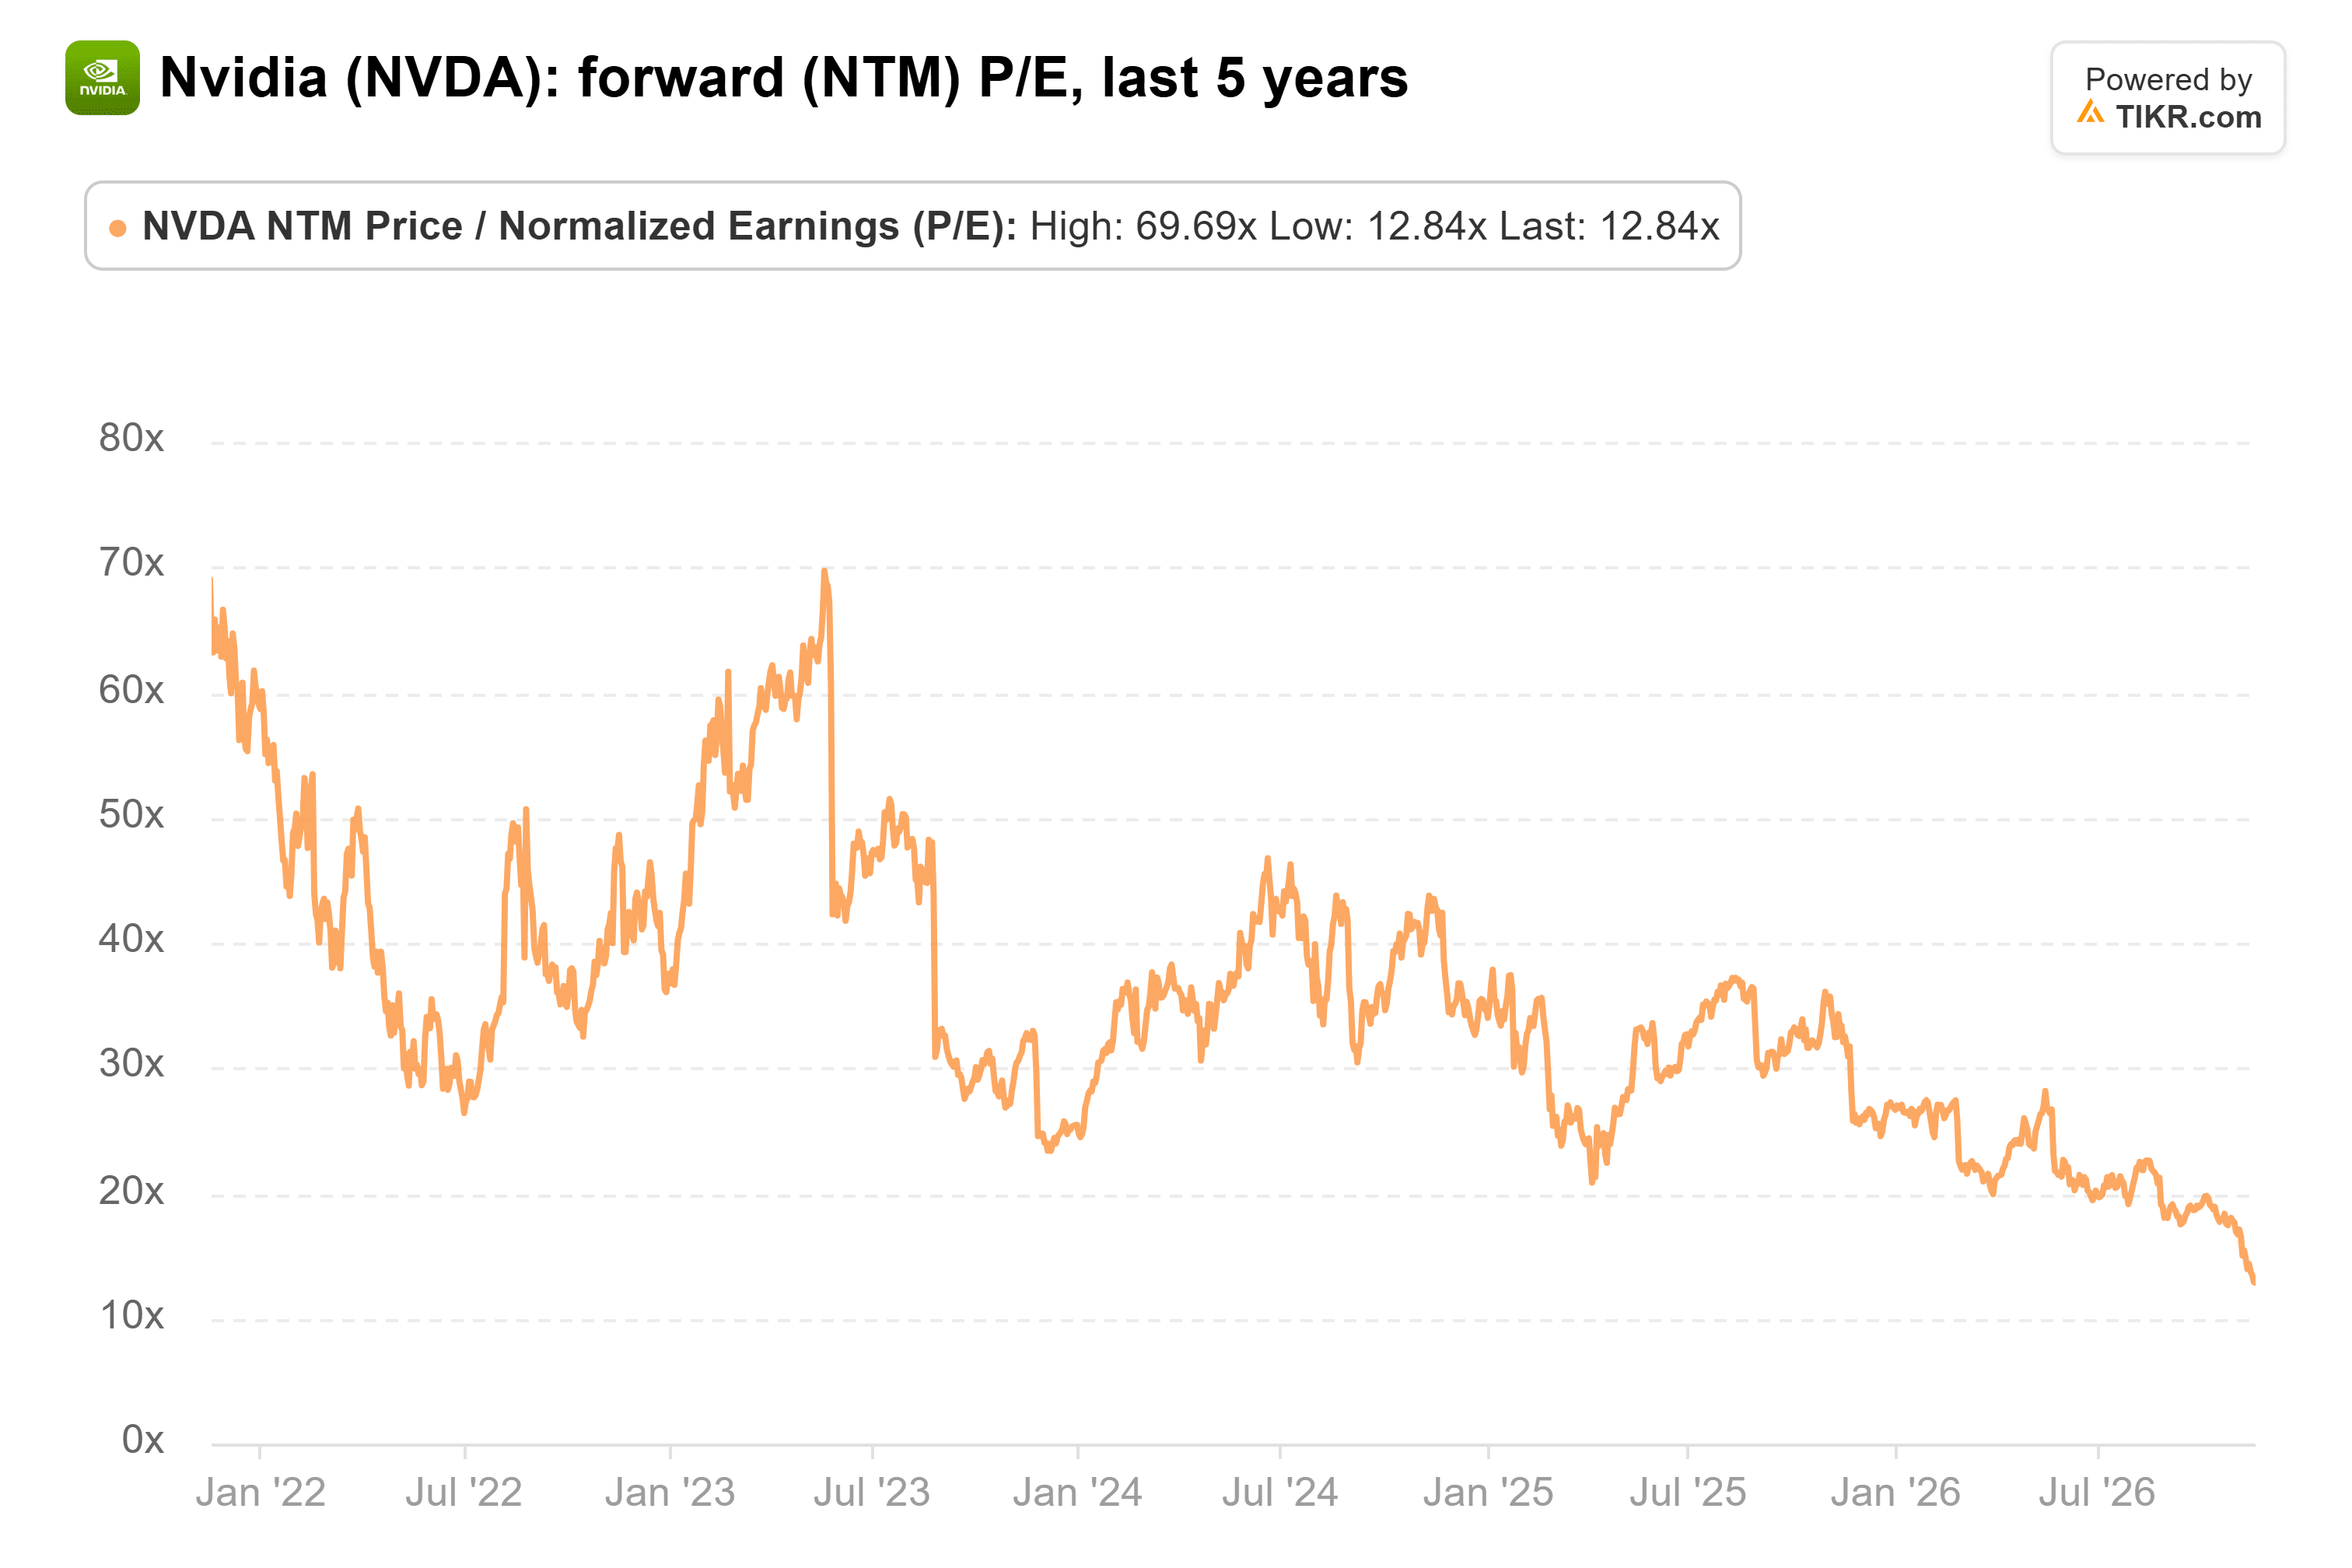
Meine Einschätzung: Ein Teil dieses Rückgangs ist ein Abschlag für den Verlust von Huang, und ein Teil ist die von Bilello genannte Sorge, dass die Schätzungen zu hoch sind.
Aber Analysten erwarten einen normalisierten Gewinn pro Aktie von 16,24 USD im GJ 2028, mehr als das Dreifache der 4,77 USD, die NVIDIA im GJ 2026 erzielte:
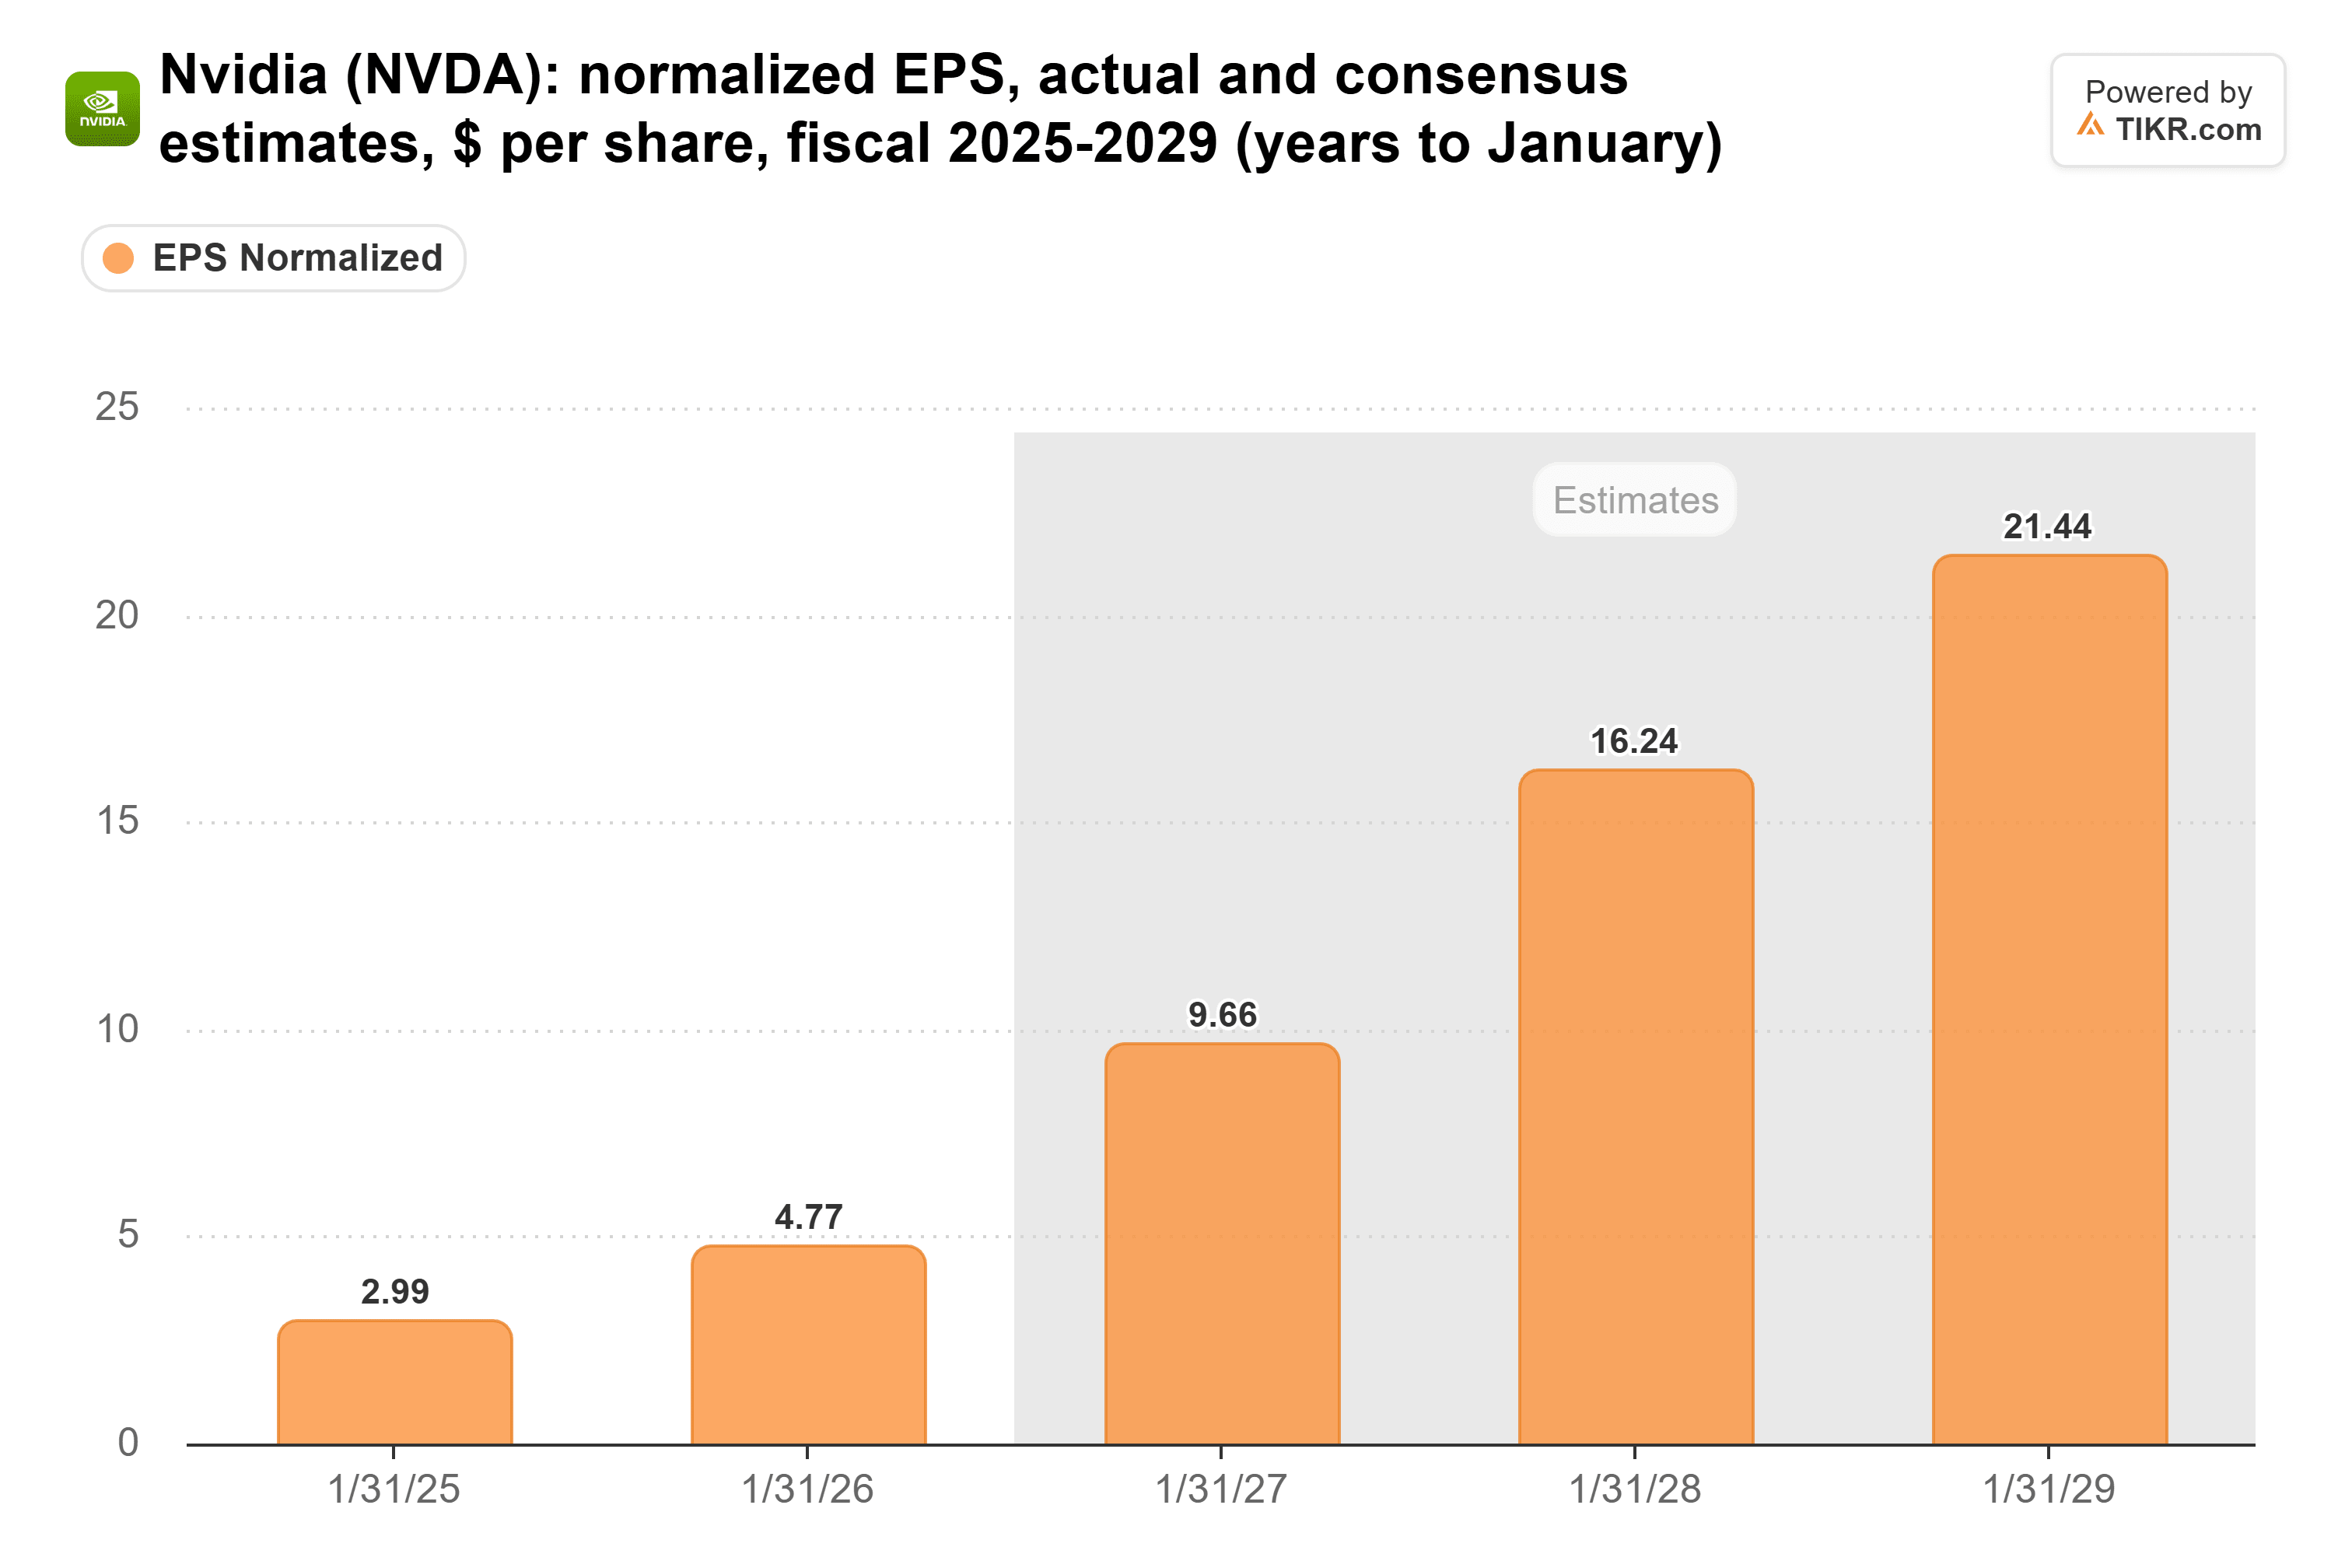
Bewertet man die Aktie allein auf Basis dieser 16,24 USD, notiert sie mit etwa dem 10-fachen. Welchen Abschlag der Markt für NVIDIA ohne Huang auch ansetzt, er gilt jetzt für deutlich mehr Gewinn.
Lurias Szenario mit geringerem Wachstum ist bereits eingepreist
Luria glaubt, dass strengere Kreditvergabebedingungen und politischer Widerstand gegen neue Rechenzentren den gesamten KI-Ausbau verlangsamen könnten: "Wenn wir sagen, NVIDIA wird im nächsten Jahr um 75 % wachsen, dann ist das ein Stellvertreter für das gesamte Ökosystem. Vielleicht wachsen wir nicht um 75 %. Vielleicht wachsen wir um 25 % bis 50 %."
Aber er glaubt auch, dass der Markt diese Verlangsamung bereits eingepreist hat: "Ja, der nächste Schritt könnten niedrigere Schätzungen für das nächste Jahr sein. Es sieht so aus, als sei das bereits im Kurs enthalten."
Da stimme ich ihm zu, und das ist das Bullen-Argument. Bei einem KGV von 13 ist die Aktie bereits für ein Wachstum deutlich unter 75 % bewertet, sodass alles in der Nähe von Kress' Zahl ein Aufwärtspotenzial ist, für das der Markt nicht bezahlt.
Das Risiko liegt in NVIDIAs Bilanz. Die Kunden brauchen länger, um zu zahlen: Die durchschnittliche Forderungslaufzeit stieg auf 64 Tage gegenüber 60 Tagen im Juli.
Der nächste Test ist das Januar-Quartal, das Ende Februar veröffentlicht wird. Wenn der Umsatz in der Nähe des Mittelwerts von 130 Mrd. USD liegt und die Bruttomarge wie von NVIDIA prognostiziert bei etwa 71,5 % ihren Tiefpunkt erreicht, wird Kress' 75 % wie eine Zahl aussehen, die sie erreichen kann.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!