Die wichtigsten Punkte
- Von den 460 großen Fonds, die ihre 13F-Berichte für das am 30. September geendete Quartal eingereicht haben, kauften 12 Datadog, angeführt von GQG Partners und dem Fonds von George Soros, und 13 verkauften, angeführt von Strategy Capital und RDST Capital.
- Die Datadog-Aktie ist seit dem 30. September um 40 % gefallen, nachdem die Prognosen für das vierte Quartal unverändert blieben, da ihr größter KI-Kunde seine Ausgaben kürzte.
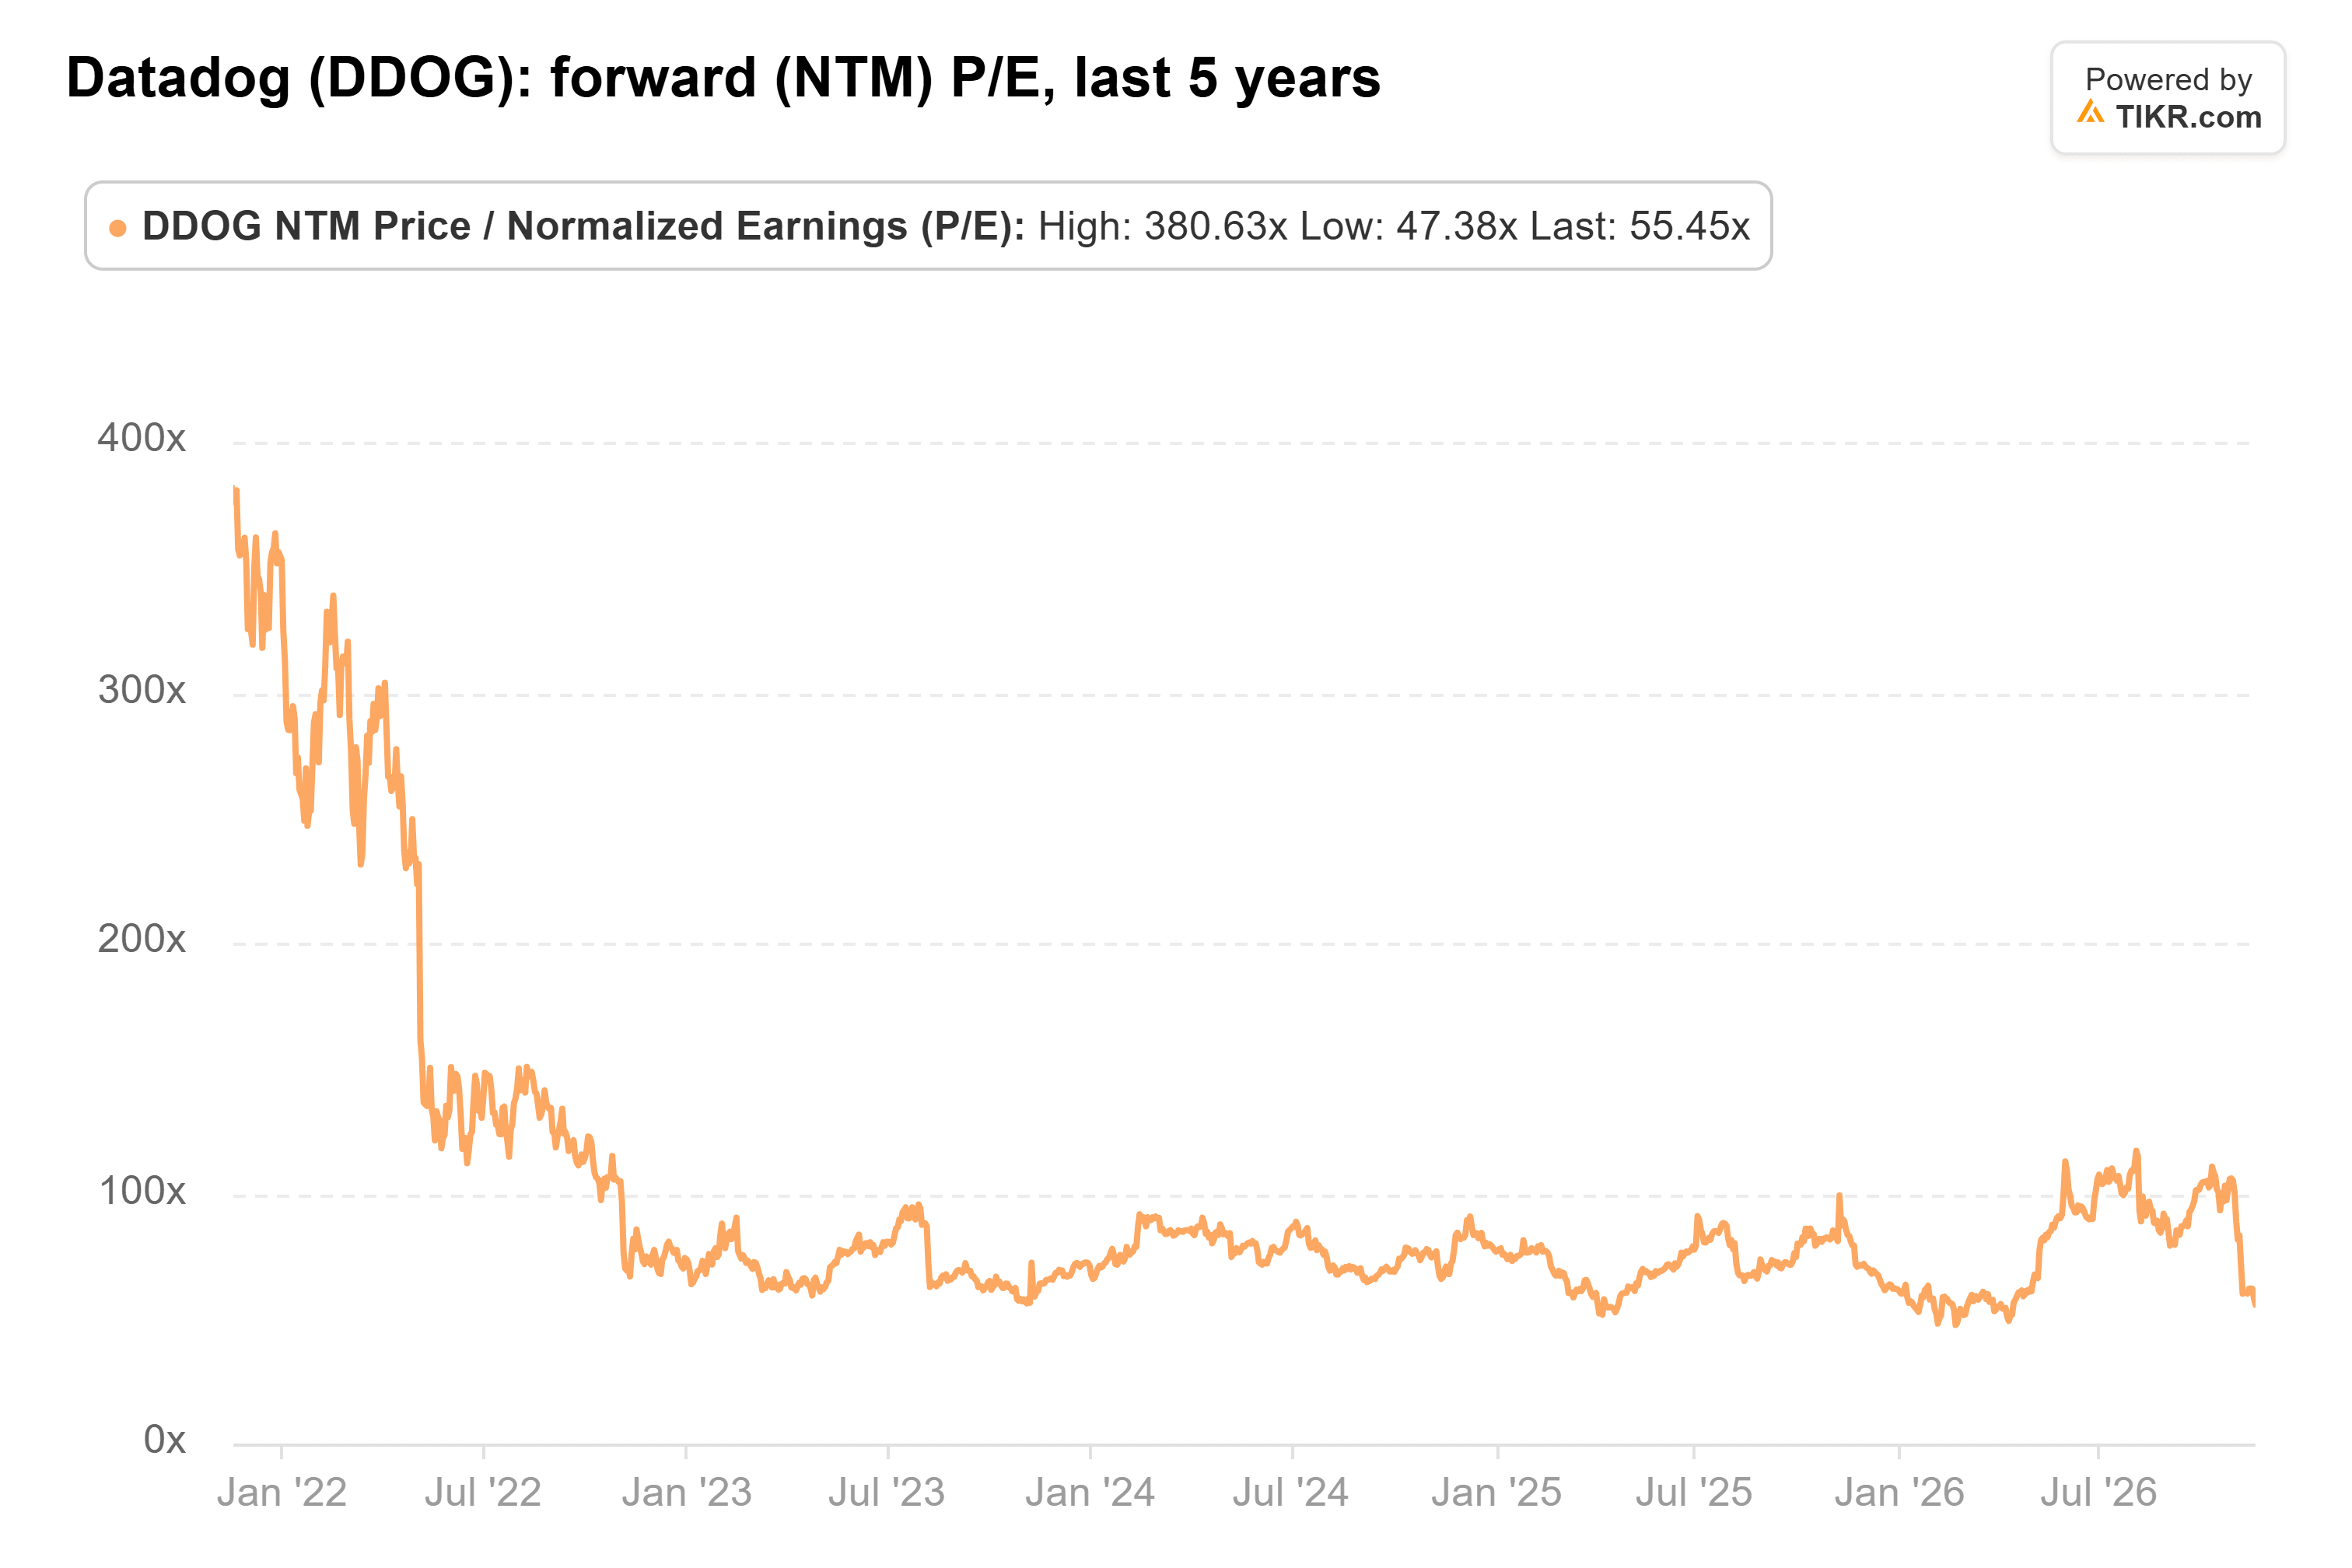
- Analysten haben ihre Gewinnschätzungen für 2026 bis 2028 nach dem Bericht angehoben, und das KGV (Kurs-Gewinn-Verhältnis) von 56x liegt weit unter dem Fünfjahresdurchschnitt von 101x.
- Die Käufer liegen mit den Zahlen richtig, solange die Ausblicke für 2027 im Februar diese höheren Schätzungen stützen.
Große Fonds waren sich im letzten Quartal nicht einig über Datadog (DDOG).
Die folgenden Zahlen umfassen die 460 großen Fonds, die ihre 13F-Berichte für das am 30. September geendete Quartal eingereicht haben. Das sind die den Lesern bekannten Fonds sowie alle mit 1 Milliarde US-Dollar oder mehr an US-Aktien, wobei quantitative und Indexfonds ausgeschlossen sind. Zwölf von ihnen kauften Datadog, entweder indem sie eine Position eröffneten oder eine um 20 % oder mehr erhöhten. Dreizehn verkauften vollständig oder reduzierten ihre Anteile um 20 % oder mehr, und 32 hielten Aktien am Ende des Quartals.
Soros stieg von einem Bruchteil zu einer echten Position auf
Der Soros Fund Management von George Soros machte den größten Sprung. Sein am 13. November eingereichter 13F-Bericht zeigt, dass sein Anteil von 9.662 Aktien auf 258.747 anwuchs, was zum 30. September 71 Millionen US-Dollar wert war. Das sind 1,1 % der 6,48 Milliarden US-Dollar an US-Aktien, die sein 13F-Bericht ausweist, wodurch Datadog zu seiner 14.-größten Position wird.
GQG Partners, der 164 Milliarden US-Dollar verwaltet, tätigte den größten Kauf in Dollar. Sein ebenfalls am 13. November eingereichter 13F-Bericht zeigt eine neue Position von 910.063 Aktien, die zu den Quartalsendpreisen 249 Millionen US-Dollar wert war, obwohl dies nur 0,5 % seiner 13F-Aktien ausmacht. WT Asset Management hält 6,2 Milliarden US-Dollar an US-Aktien in seinem 13F-Bericht. Seine Einreichung vom 28. Oktober zeigt eine neue Position von 198.952 Aktien, die 54 Millionen US-Dollar und 0,9 % dieser Aktien wert sind. Larry Robbins' Glenview Capital, Lee Ainslies Maverick Capital und Jeremy Granthams GMO kauften ebenfalls, jeweils einen Anteil von etwa 2 Millionen US-Dollar oder weniger.
TIKR verfolgt 50 Analysten zu Datadog. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Datadog zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Datadog an
Der größte Verkäufer besitzt immer noch viel
Strategy Capital, ein 1,8 Milliarden US-Dollar schwerer Fonds, reduzierte seinen Anteil laut seinem am 13. November eingereichten 13F-Bericht um 24 % auf 537.789 Aktien. Zu den Quartalsendpreisen entsprach dies einem Verkauf von Aktien im Wert von etwa 47 Millionen US-Dollar. Aber der verbleibende Rest war zum 30. September immer noch 147 Millionen US-Dollar wert. Das sind 8,3 % seiner 13F-Aktien und seine siebtgrößte Position, eine viel größere Wette für Strategy Capital als Datadog für jeden der oben genannten Käufer ist.
RDST Capital, der 1,3 Milliarden US-Dollar verwaltet, verkaufte laut seinem am 16. November eingereichten 13F-Bericht alle seine 148.040 Aktien, die zu den Quartalsendpreisen etwa 39 Millionen US-Dollar wert waren. Diese Aktien hatten zum 30. Juni 3,2 % seiner 13F-Aktien ausgemacht. Avala Global, der 3,8 Milliarden US-Dollar verwaltet, reduzierte seinen Anteil laut seiner eigenen Einreichung vom 16. November um 23 % auf 322.765 Aktien. Diese Aktien waren immer noch 88 Millionen US-Dollar wert, 2,9 % seiner 13F-Aktien.
Eine unveränderte Prognose und ein Minus von 40 %
Datadog veröffentlichte die Ergebnisse des dritten Quartals am 4. November, und das Quartal selbst war stark. Der GAAP-Betriebsgewinn belief sich auf 75 Millionen US-Dollar, gegenüber einem Verlust von 6 Millionen US-Dollar im Vorjahr, und der freie Cashflow betrug 251 Millionen US-Dollar. Es zählt jetzt 39 KI-Kunden, die mehr als 1 Million US-Dollar pro Jahr ausgeben, gegenüber 31 im zweiten Quartal. Aber seine Umsatzprognose für das vierte Quartal blieb unverändert bei 1,2 Milliarden US-Dollar, weil sein größter Kunde, ein KI-Unternehmen, auf sein Vertragsminimum zurückgeht.
Datadog ist seit dem 30. September um 40 % gefallen. Da ein 13F-Bericht nicht zeigt, was ein Fonds bezahlt hat oder ob er die Aktien heute noch besitzt, ist diese Zahl nur die Kursbewegung der Aktie. Die Analystin Fatima Boolani von Citi sagt, der Verkauf sei "wahrscheinlich ein Fall von 'den Wald vor lauter Bäumen nicht sehen'", während Goldman Sachs die Aktie mit einem Kursziel von 171 US-Dollar als Verkauf einstuft.
Die Schätzungen stiegen
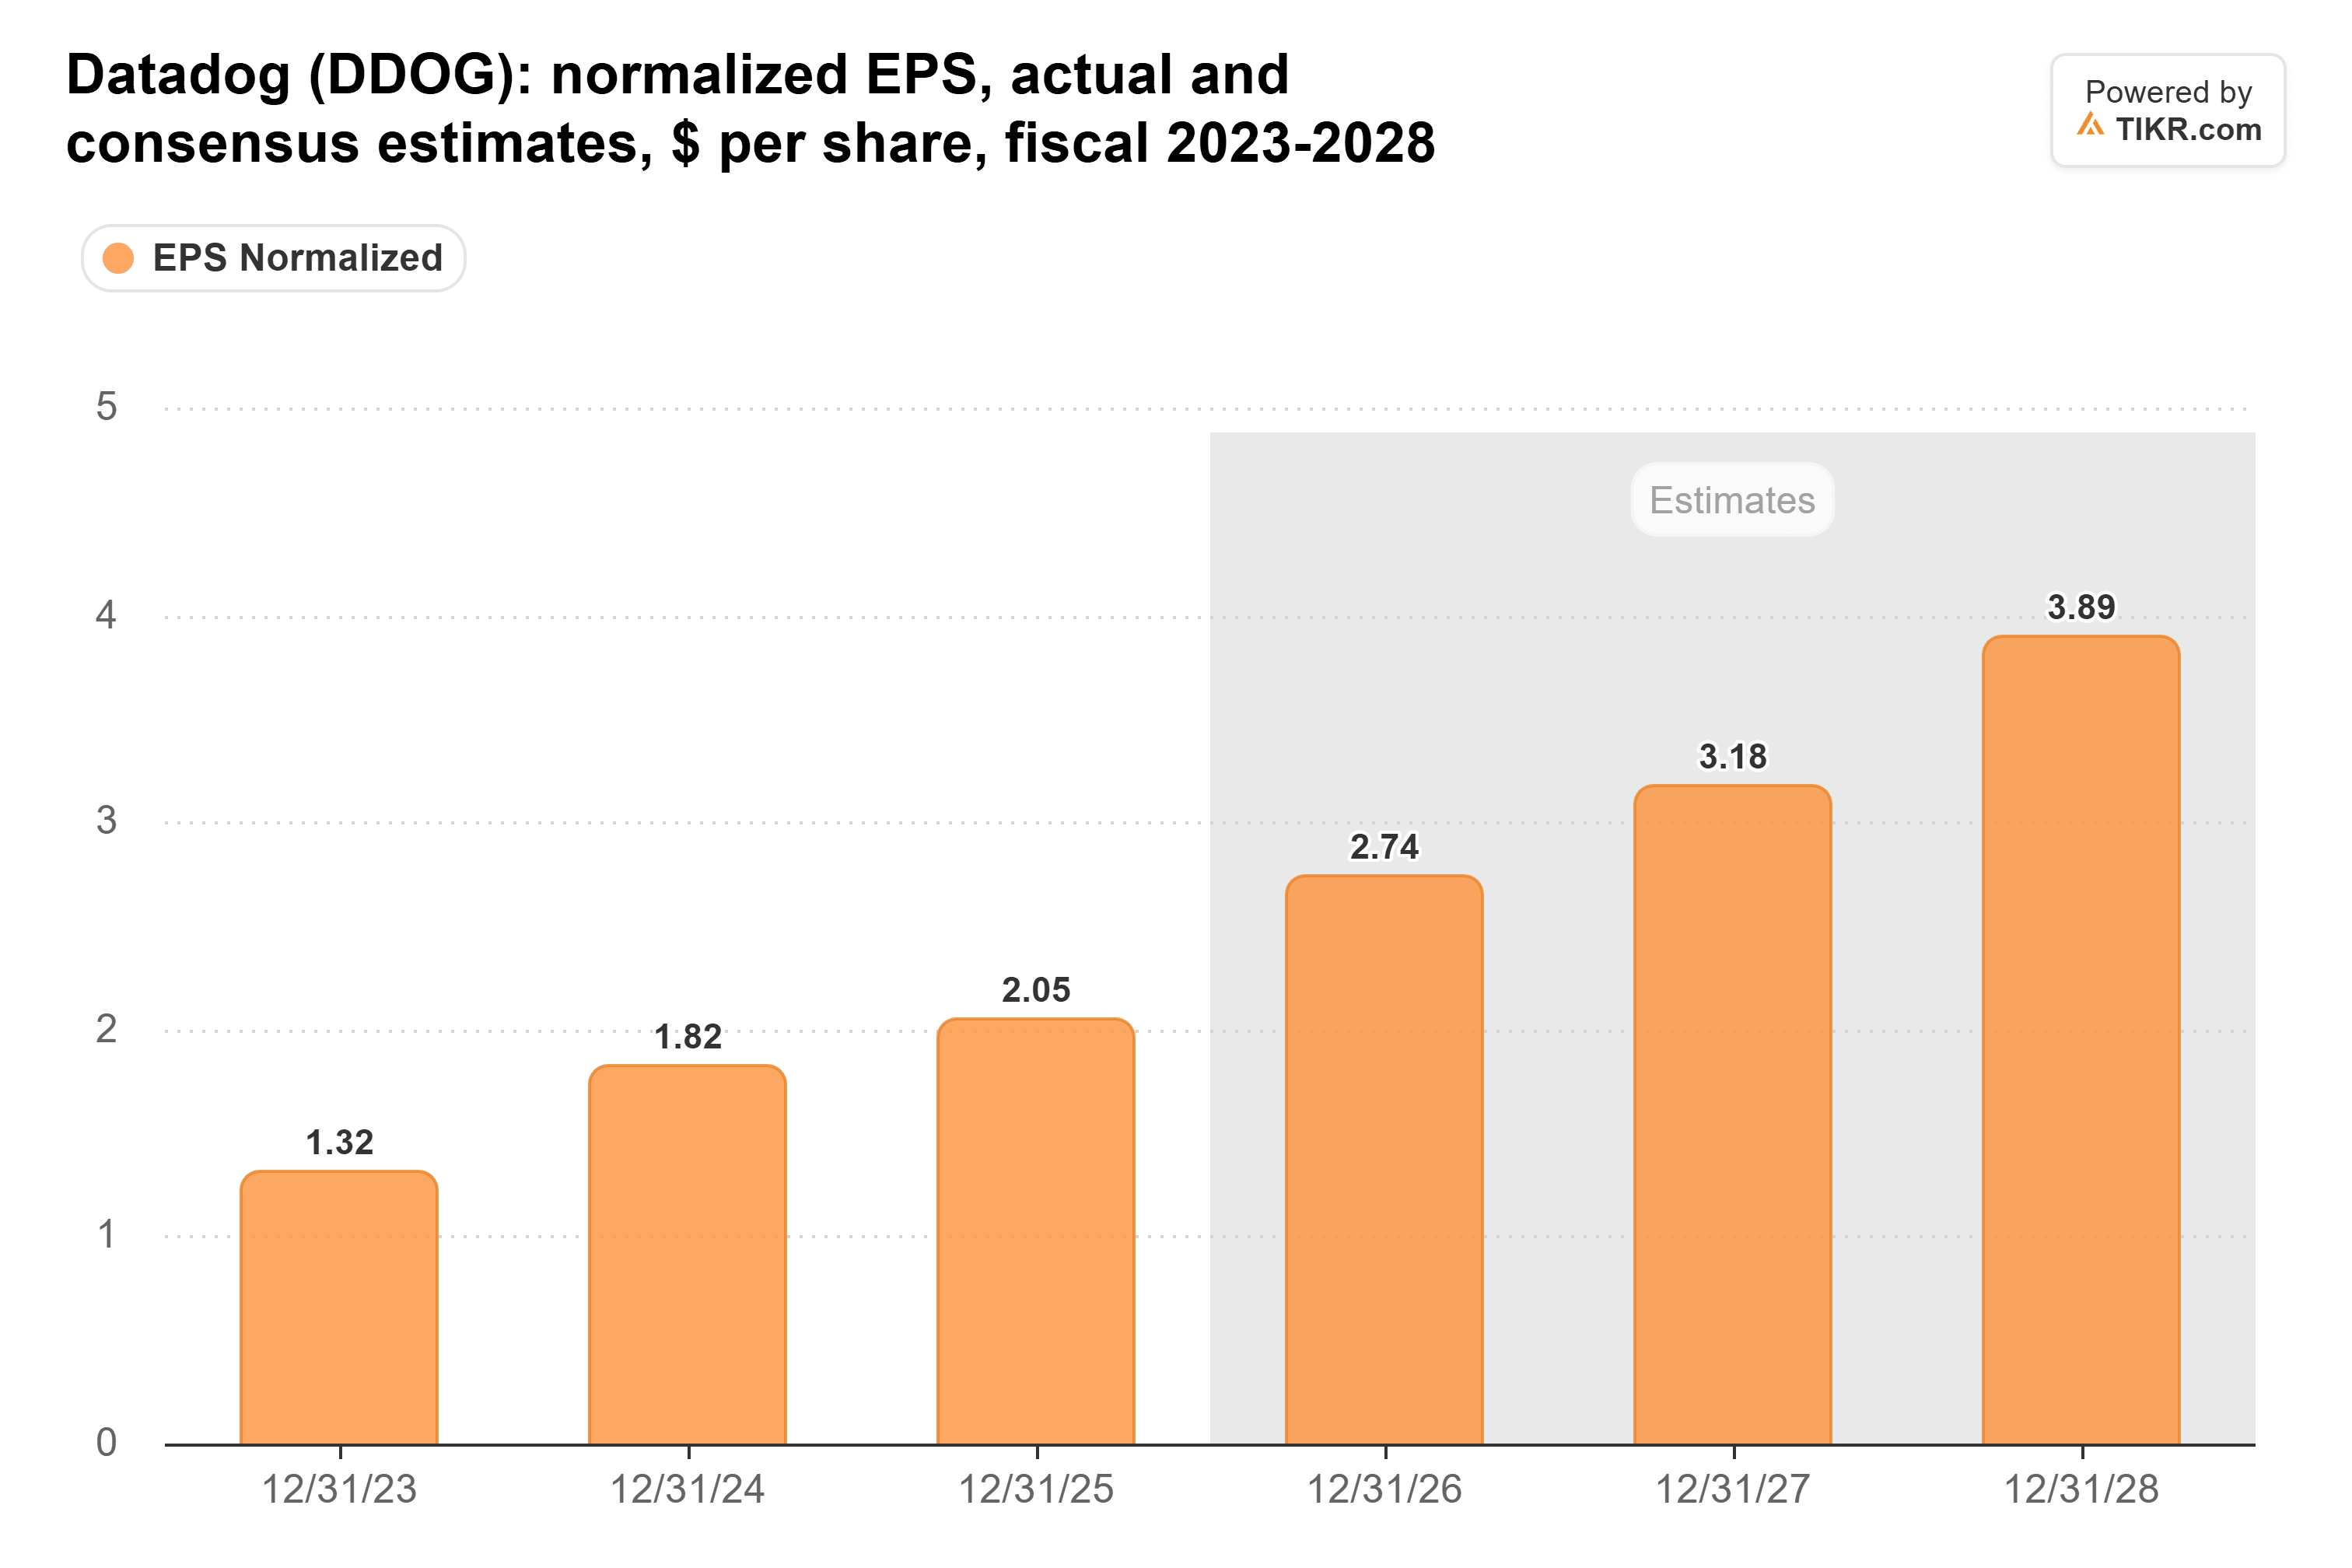
Analysten haben ihre Zahlen nach dem Bericht angehoben. Davor lag der Konsens bei einem normalisierten Gewinn pro Aktie (EPS) von 2,98 US-Dollar für Datadog im Jahr 2027. Jetzt liegt diese Zahl bei 3,18 US-Dollar, und die für 2028 bei 3,89 US-Dollar, fast das Doppelte der 2,05 US-Dollar für 2025:
Da der Kurs gefallen und die Schätzungen gestiegen sind, ist das KGV stark gesunken. Datadog wurde am 30. September, dem Tag, den diese 13F-Berichte erfassen, mit einem KGV von 103x gehandelt. Heute wird es mit 56x gehandelt, gegenüber einem Fünfjahresdurchschnitt von 101x und einem Tief von 47x im Februar:
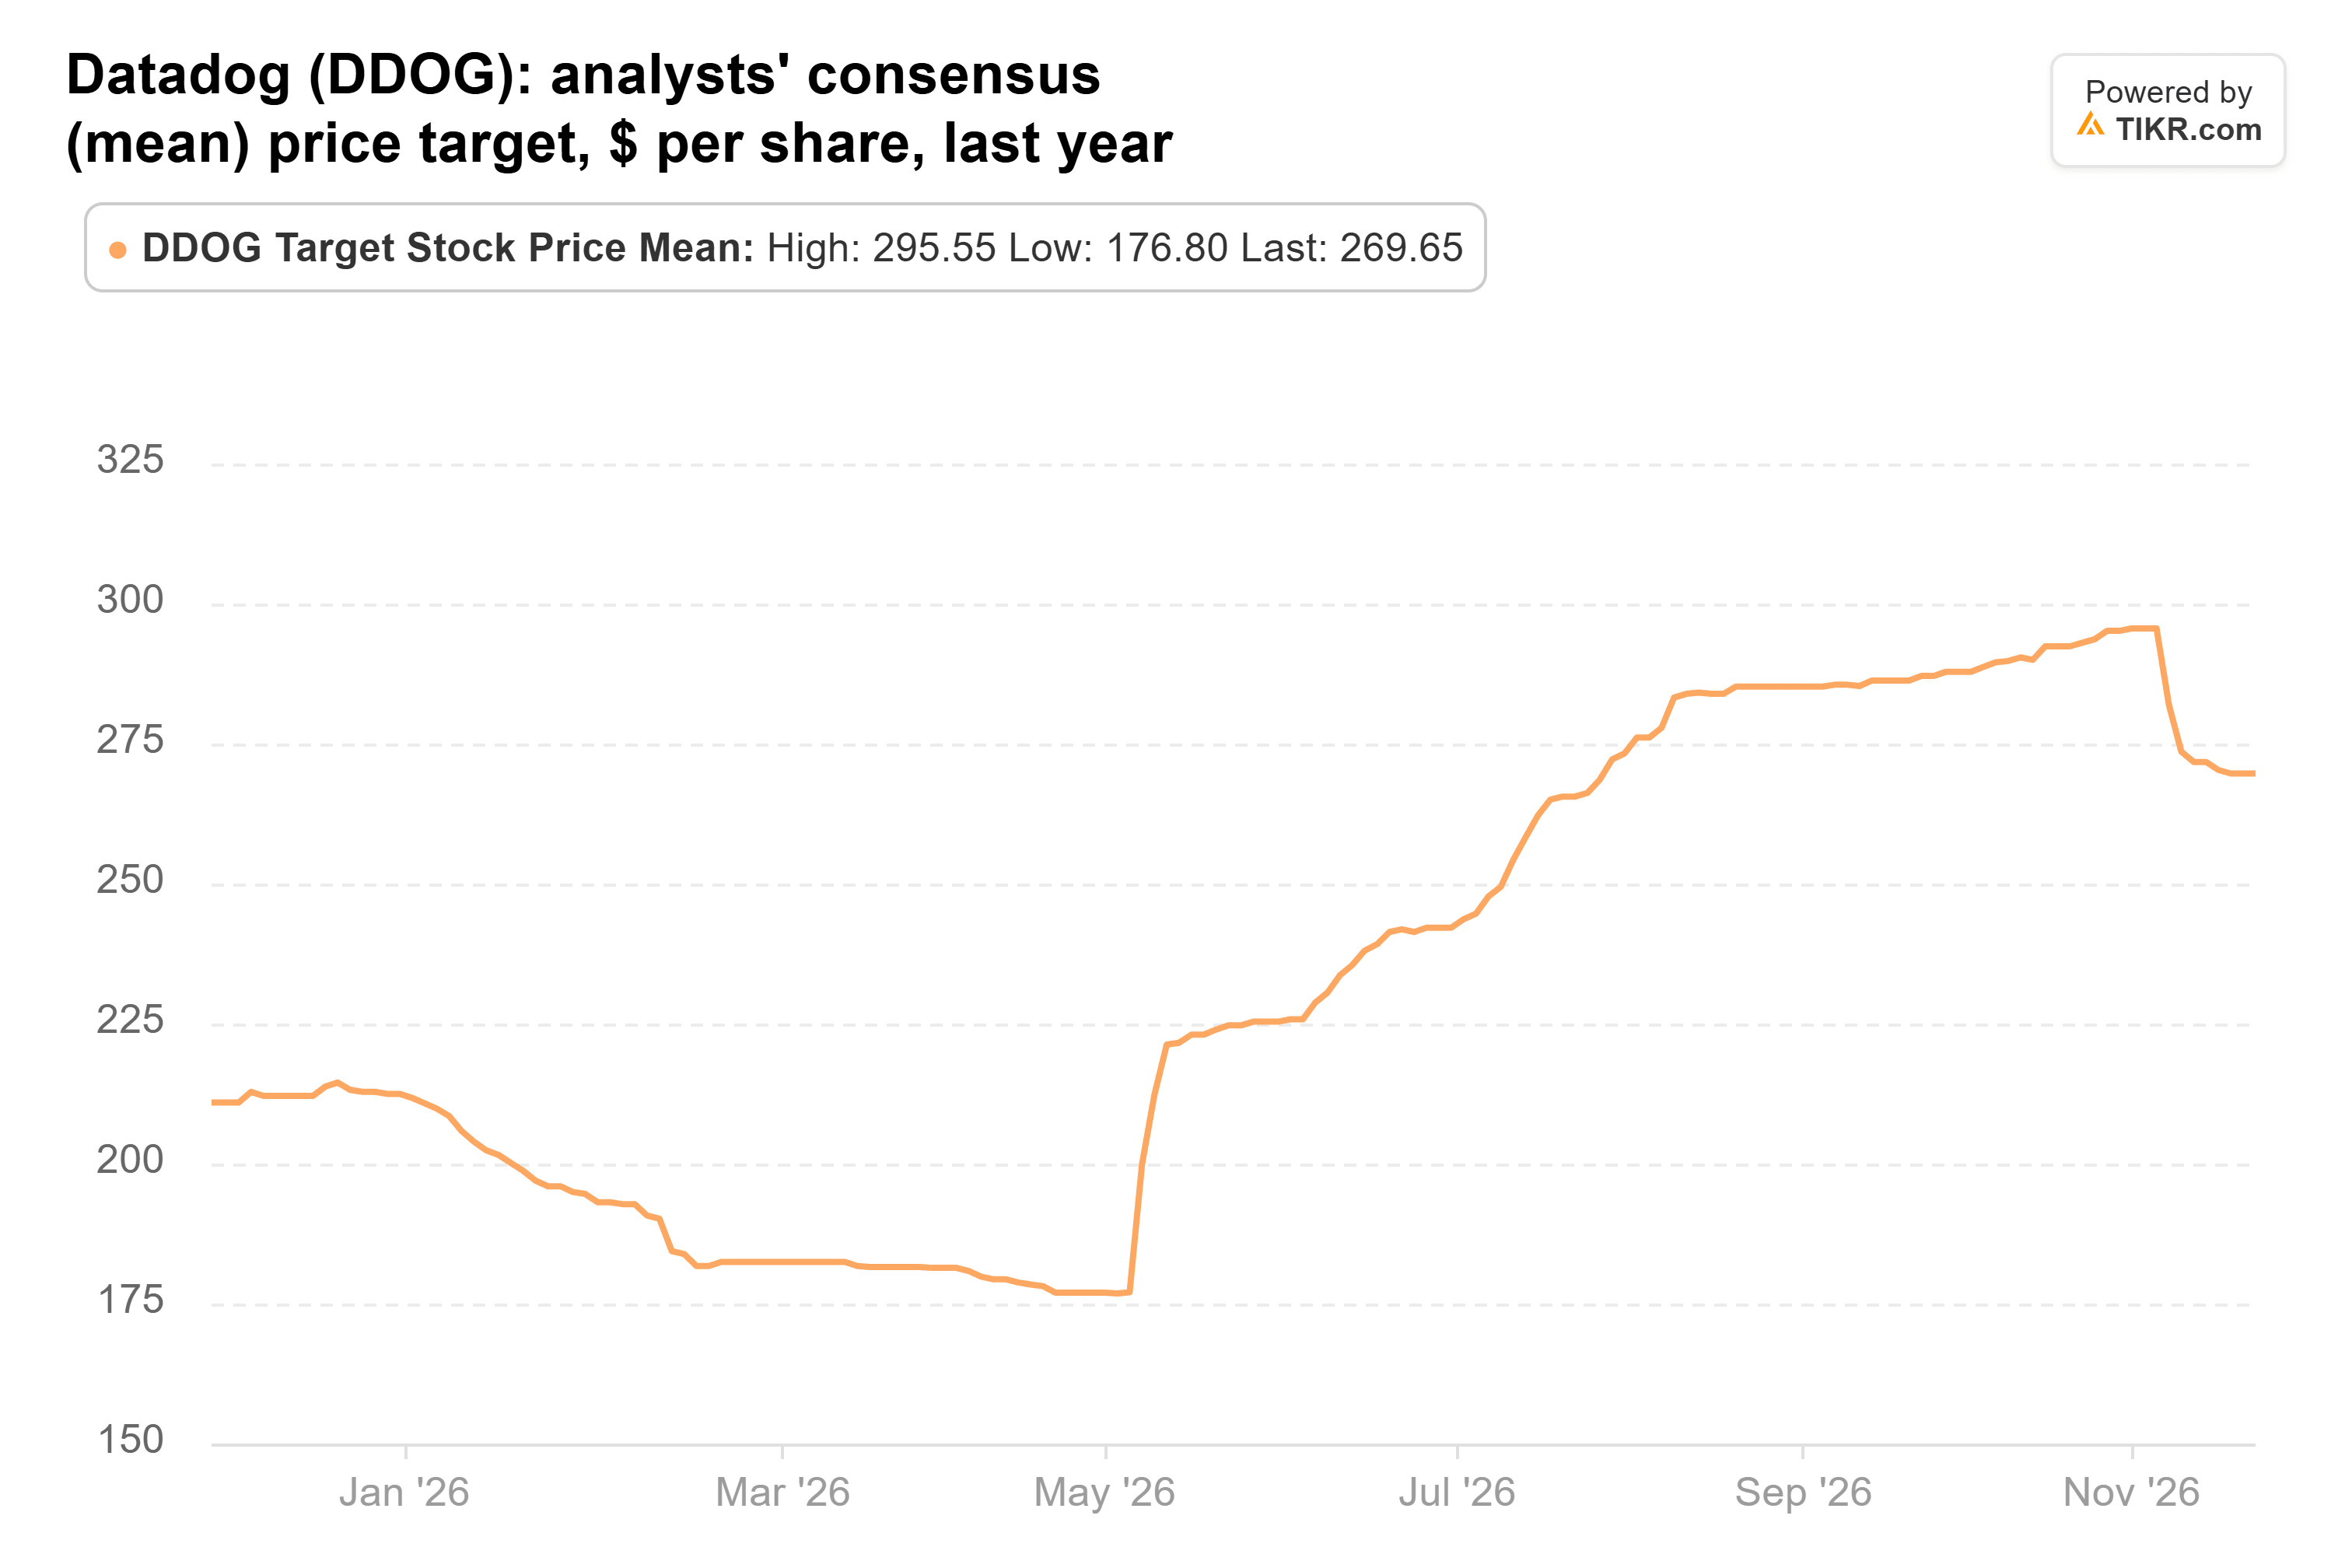
Das Konsenskursziel ist von seinem Höchststand vom 1. November bei 296 US-Dollar gesunken. Bei 270 US-Dollar liegt es immer noch über den 211 US-Dollar von vor einem Jahr und 63 % über dem letzten Schlusskurs:
Ich bin auf der Seite der Käufer
Das Risiko ist dieser eine Kunde. Wenn andere große KI-Käufer so verhandeln wie der größte Kunde von Datadog, hätten die Kunden, die sein Wachstum antreiben, auch den größten Einfluss auf den Preis. Normalisierte Gewinne lassen auch Aktienvergütungen außer Acht, die 2025 21,9 % des Umsatzes ausmachten.
Trotzdem stützen die Zahlen die Käufer. Investoren zahlen jetzt etwa das halbe KGV, das Datadog am 30. September trug, für Gewinnschätzungen, die gestiegen sind. CFO David Obstler sagt auch, dass der größte Kunde im dritten Quartal immer noch über seinem Vertragsminimum ausgegeben hat.
Wir werden im Februar mehr erfahren, wenn die Ergebnisse des vierten Quartals den Ausblick für 2027 bringen. Wenn diese Prognose bei oder über den von Analysten erwarteten 3,18 US-Dollar liegt, liegen die Käufer richtig. Wenn sie darunter liegt, liegen die Verkäufer richtig. Die nächsten 13F-Berichte der Fonds sind ebenfalls Mitte Februar fällig, also werden wir sehen, wer nachgelegt hat.
Was ist die Datadog-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Datadog wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!