Die wichtigsten Punkte
- Stifel hat sein Kursziel für CoreWeave am Morgen nach der Erhöhung der Umsatzprognose für 2026 von 120 $ auf 60 $ gesenkt und seine Hold-Empfehlung beibehalten.
- Der Umsatz im dritten Quartal stieg um 168 % auf 3,66 Mrd. $, aber die Nettozinsaufwendungen von 846 Mio. $ lagen etwa viermal so hoch wie das Betriebsergebnis.
- Stifels Ziel von 60 $ entspricht etwa dem 1,4-fachen des erwarteten Umsatzes (KGV-Umsatz) und liegt damit deutlich unter dem durchschnittlichen KGV-Umsatz der Aktie von 3,5x im vergangenen Jahr.
- Die Zinsbelastung und die bevorstehende Verwässerung scheinen bereits eingepreist zu sein, daher ist die Senkung kein Grund zum Verkauf, ein Kauf kann jedoch warten, bis das Betriebsergebnis näher an die Zinszahlungen heranreicht.
CoreWeave (CRWV) ist heute um 26 % gestiegen, nachdem das Unternehmen seine Umsatzprognose für 2026 erhöht hat. Stifel hat sein Kursziel trotzdem halbiert.
Analyst Ruben Roy behielt am 11. November seine Hold-Empfehlung bei und senkte sein Kursziel von 120 $ auf 60 $, nur 2 % unter dem damaligen Kurs der Aktie von 61,25 $. Selbst nach dem heutigen Sprung notiert die Aktie 56 % unter ihrem 52-Wochen-Hoch.
Der Umsatz explodierte – und die Zinslast auch
Der Umsatz im dritten Quartal stieg im Jahresvergleich um 168 % auf 3,66 Mrd. $, und der Auftragsbestand belief sich zum 30. September auf etwa 132,5 Mrd. $. Die Nettozinsaufwendungen betrugen jedoch 846 Mio. $, etwa das Vierfache des Betriebsergebnisses im Quartal von 207 Mio. $, und der Nettoverlust stieg von 110 Mio. $ auf 709 M. $. Für das vierte Quartal werden sogar noch höhere Zinsaufwendungen von 1,05 bis 1,15 Mrd. $ prognostiziert, bei Investitionsausgaben für das Gesamtjahr von 37 bis 39 Mrd. $.
Die Schulden von CoreWeave (ohne Leasingverpflichtungen) haben sich in neun Monaten mehr als verdoppelt und belaufen sich nun auf 46,9 Mrd. $. Im Quartal verkaufte das Unternehmen außerdem Wandelanleihen im Wert von etwa 4,2 Mrd. $ und richtete ein Programm zum Verkauf von bis zu 35 Millionen neuen Aktien ein, was etwa 6 % der ausgegebenen Aktien entspricht. CEO Michael Intrator sagte in der Pressemitteilung, dass das Wachstum "durch mehrere Finanzierungsquellen unterstützt wird, darunter Finanzierungen, die durch Kundenverträge abgesichert sind, Cashflow aus der Geschäftstätigkeit und etwa 9 Mrd. $ an Kundenvorauszahlungen und -einlagen, die allein in den nächsten drei Monaten erwartet werden." Er schloss auf der Konferenz auch neue unbesicherte Schulden aus.
TIKR verfolgt 42 Analysten zu CoreWeave. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für CoreWeave zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für CoreWeave an
Ist 60 $ zu niedrig?
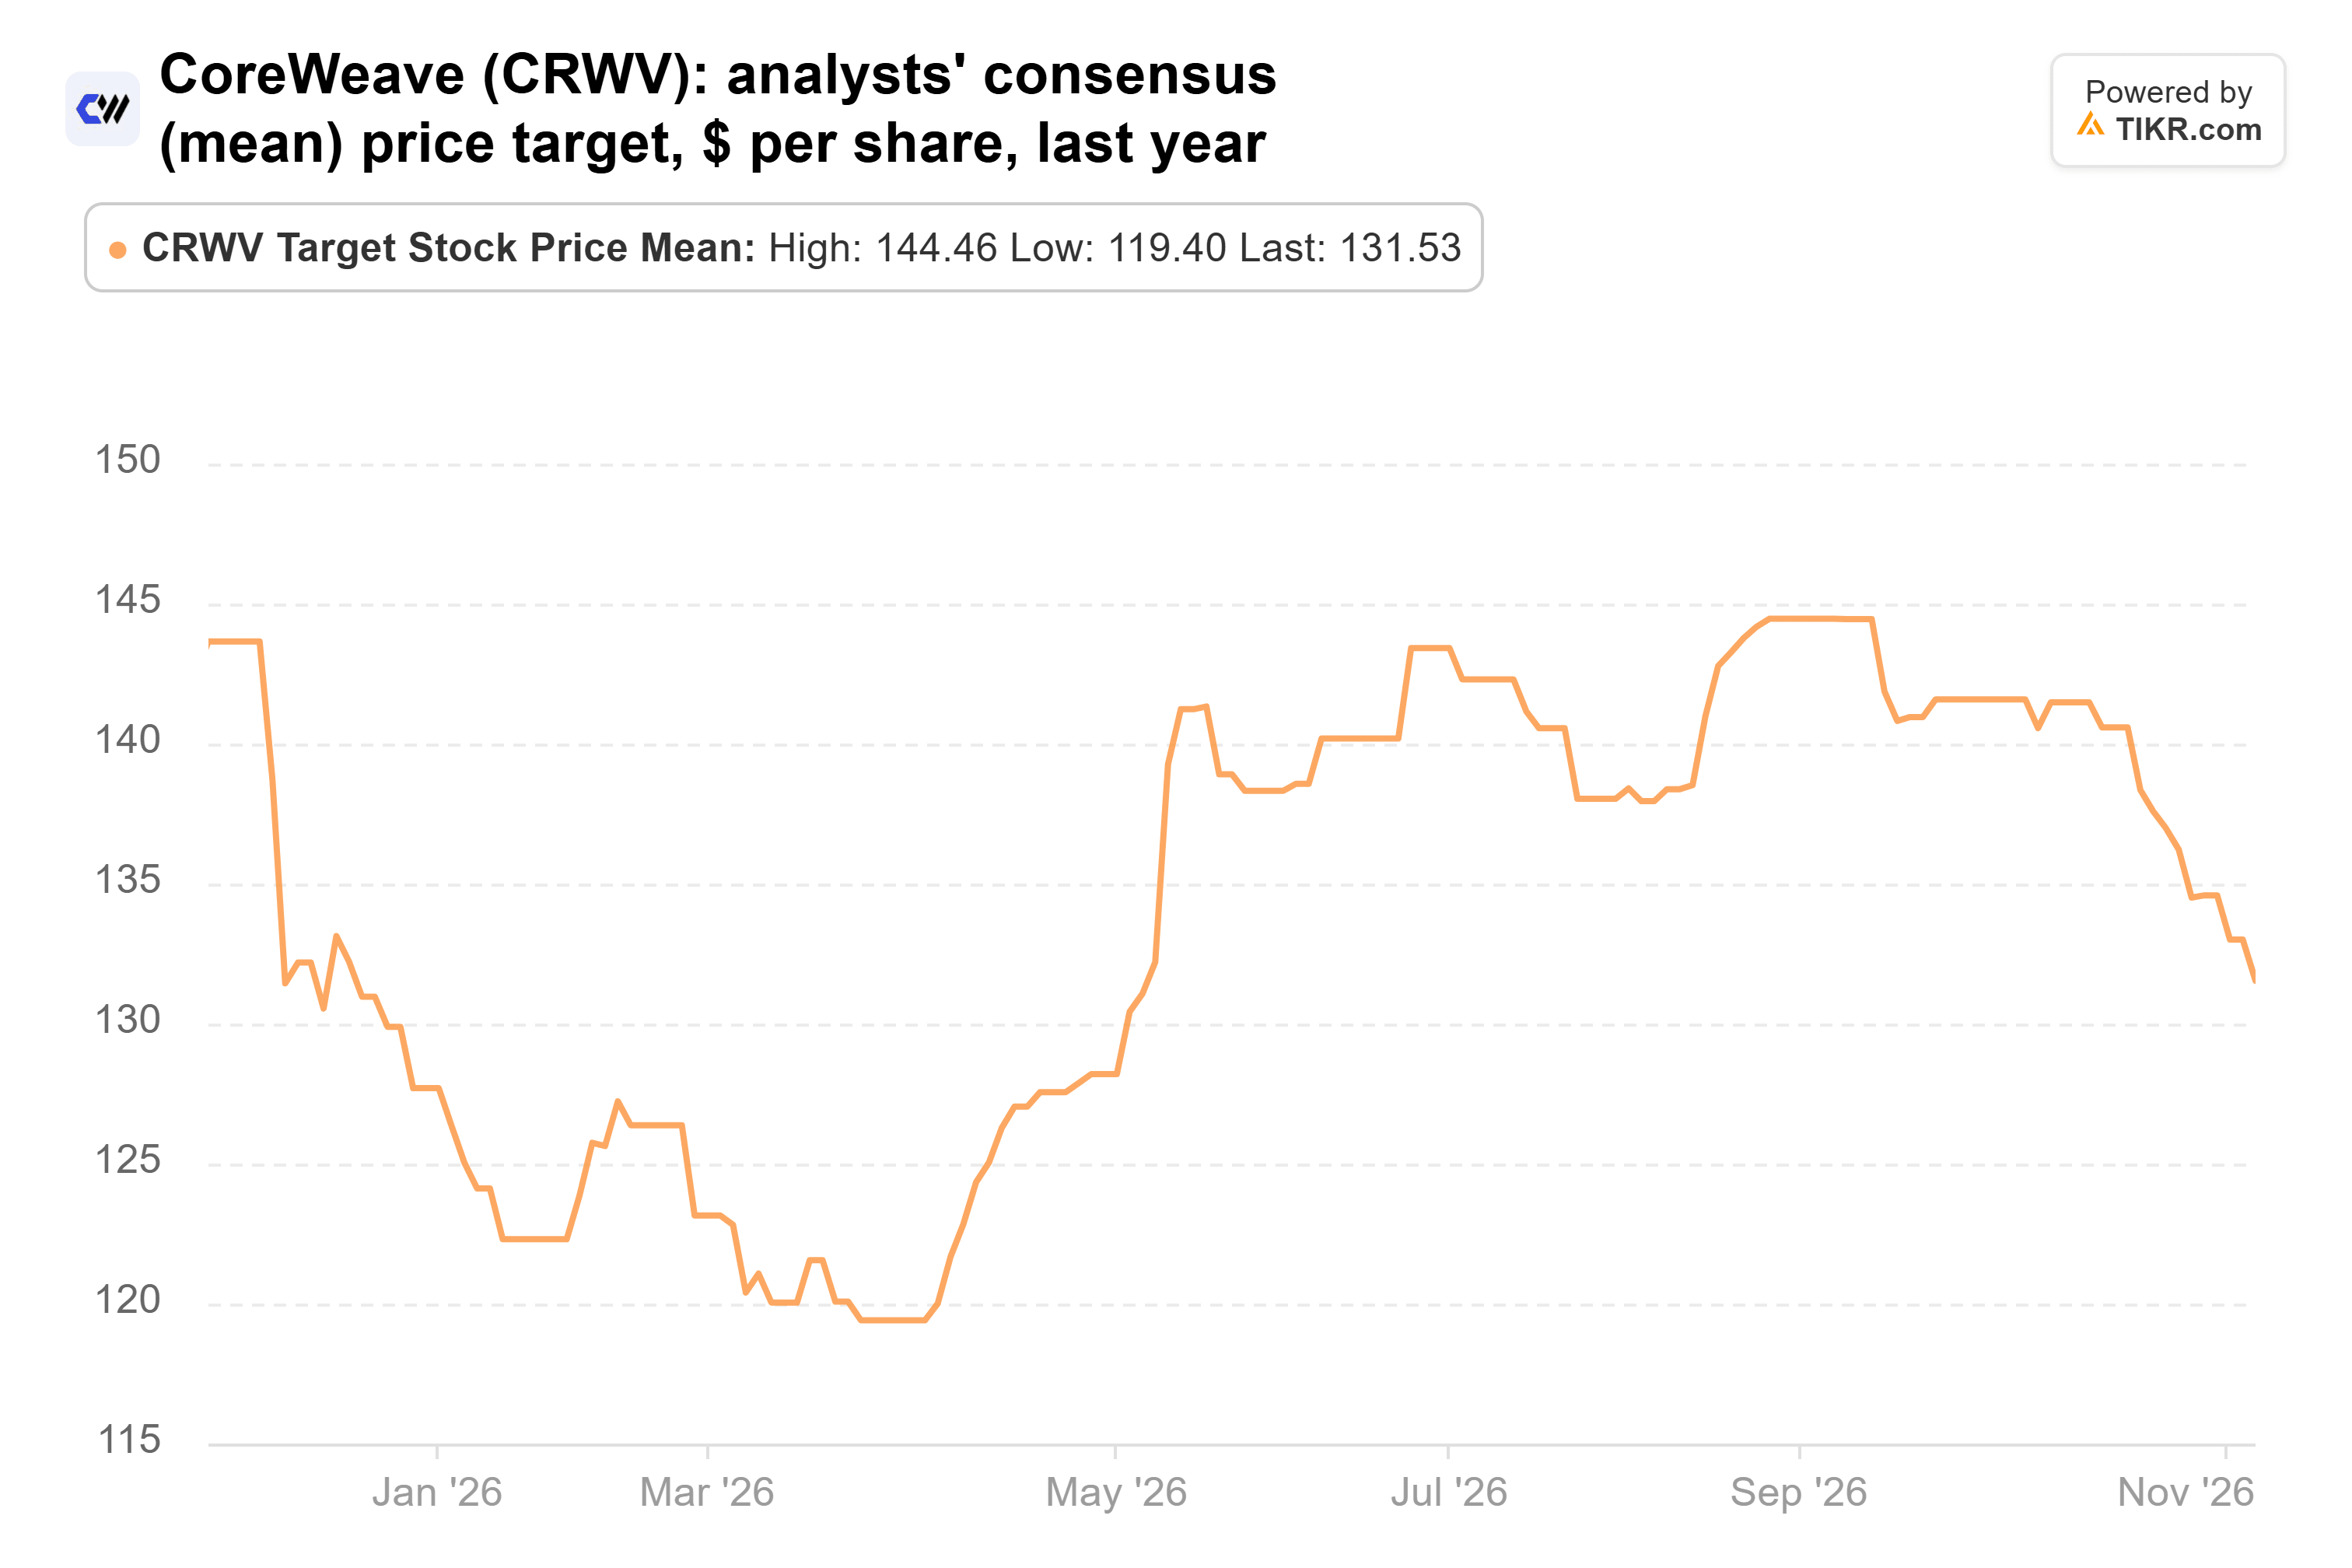
Stifel war heute Morgen nicht allein: Jefferies senkte sein Kursziel von 150 $ auf 90 $ und Mizuho von 88 $ auf 68 $. Auch der durchschnittliche Kursziel der Branche ist im letzten Jahr gesunken, von 144 $ auf 132 $:
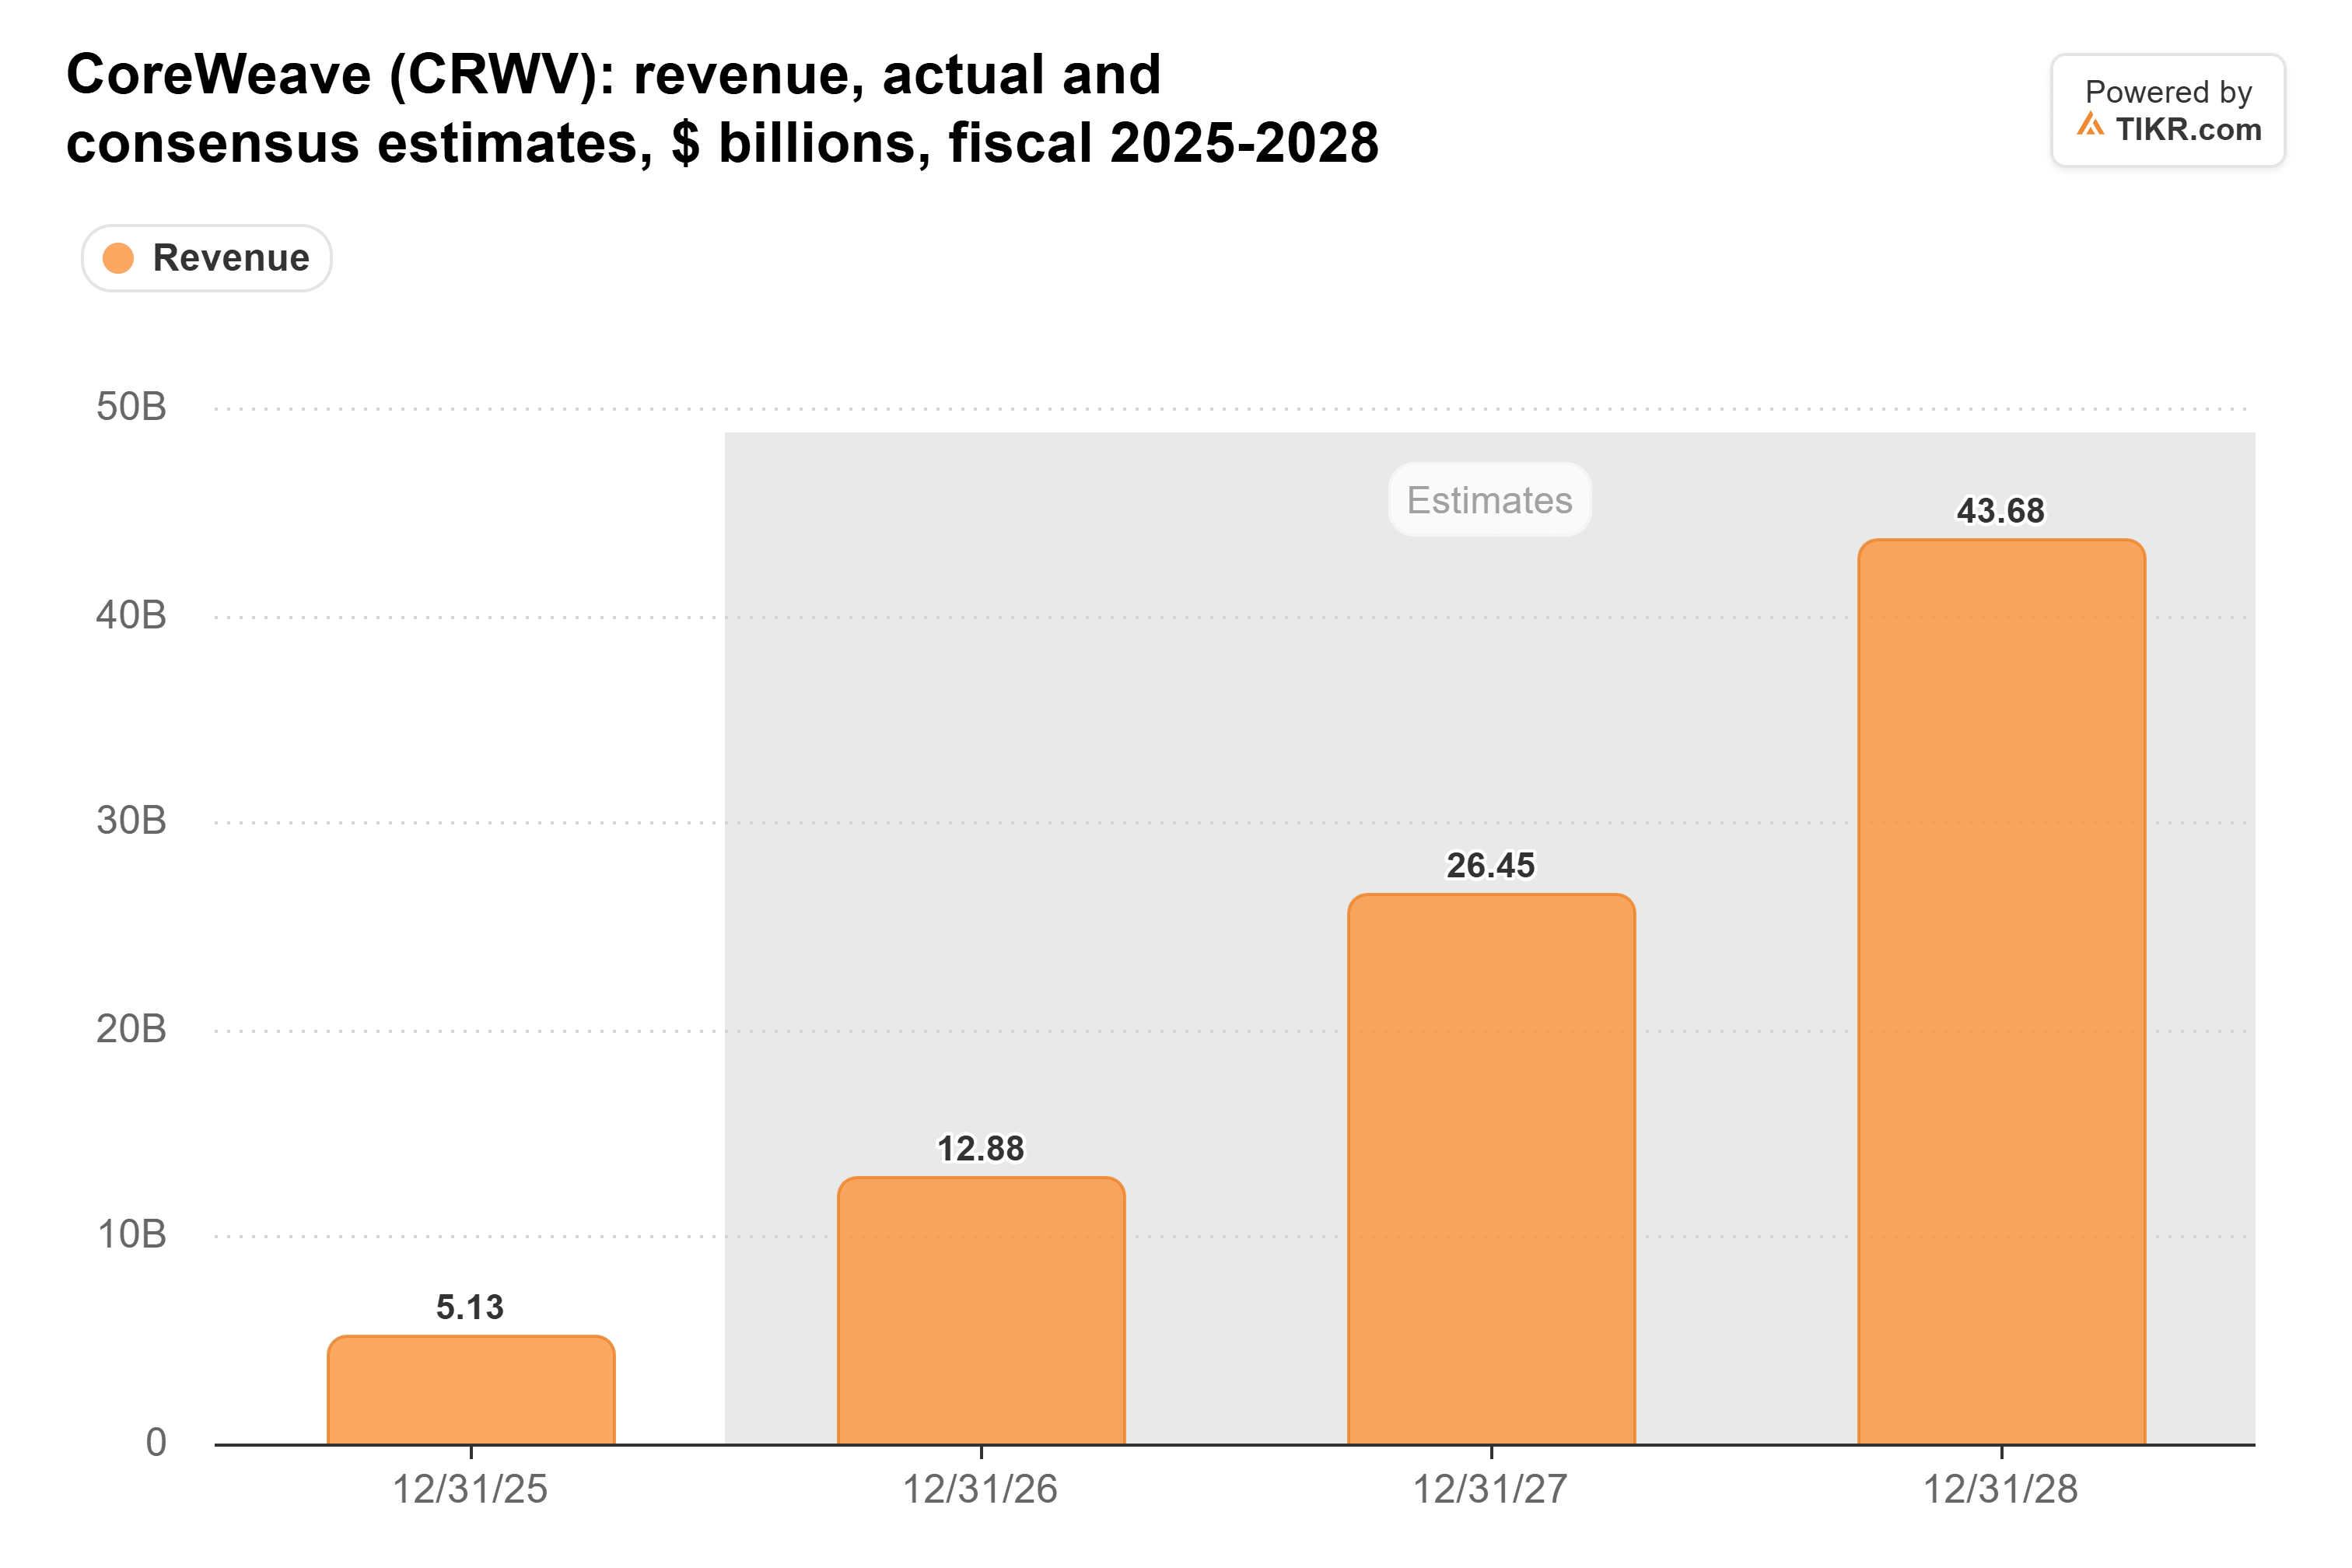
Die Analysten erwarten immer noch, dass der Umsatz sich erneut etwa verdoppeln wird, von 12,9 Mrd. $ in diesem Jahr auf 26,5 Mrd. $ im Jahr 2027:
Der von ihnen für 2027 erwartete Verlust pro Aktie hat sich jedoch auf 4,70 $ ausgeweitet, gegenüber 3,90 $ vor drei Monaten. Und der Markt hatte die Aktie dafür bereits abgestraft. Ihr KGV-Umsatz (Forward Price/Sales) fiel vor dem Bericht auf 1,2x, den niedrigsten Wert im vergangenen Jahr, gegenüber einem Durchschnitt von 3,5x:
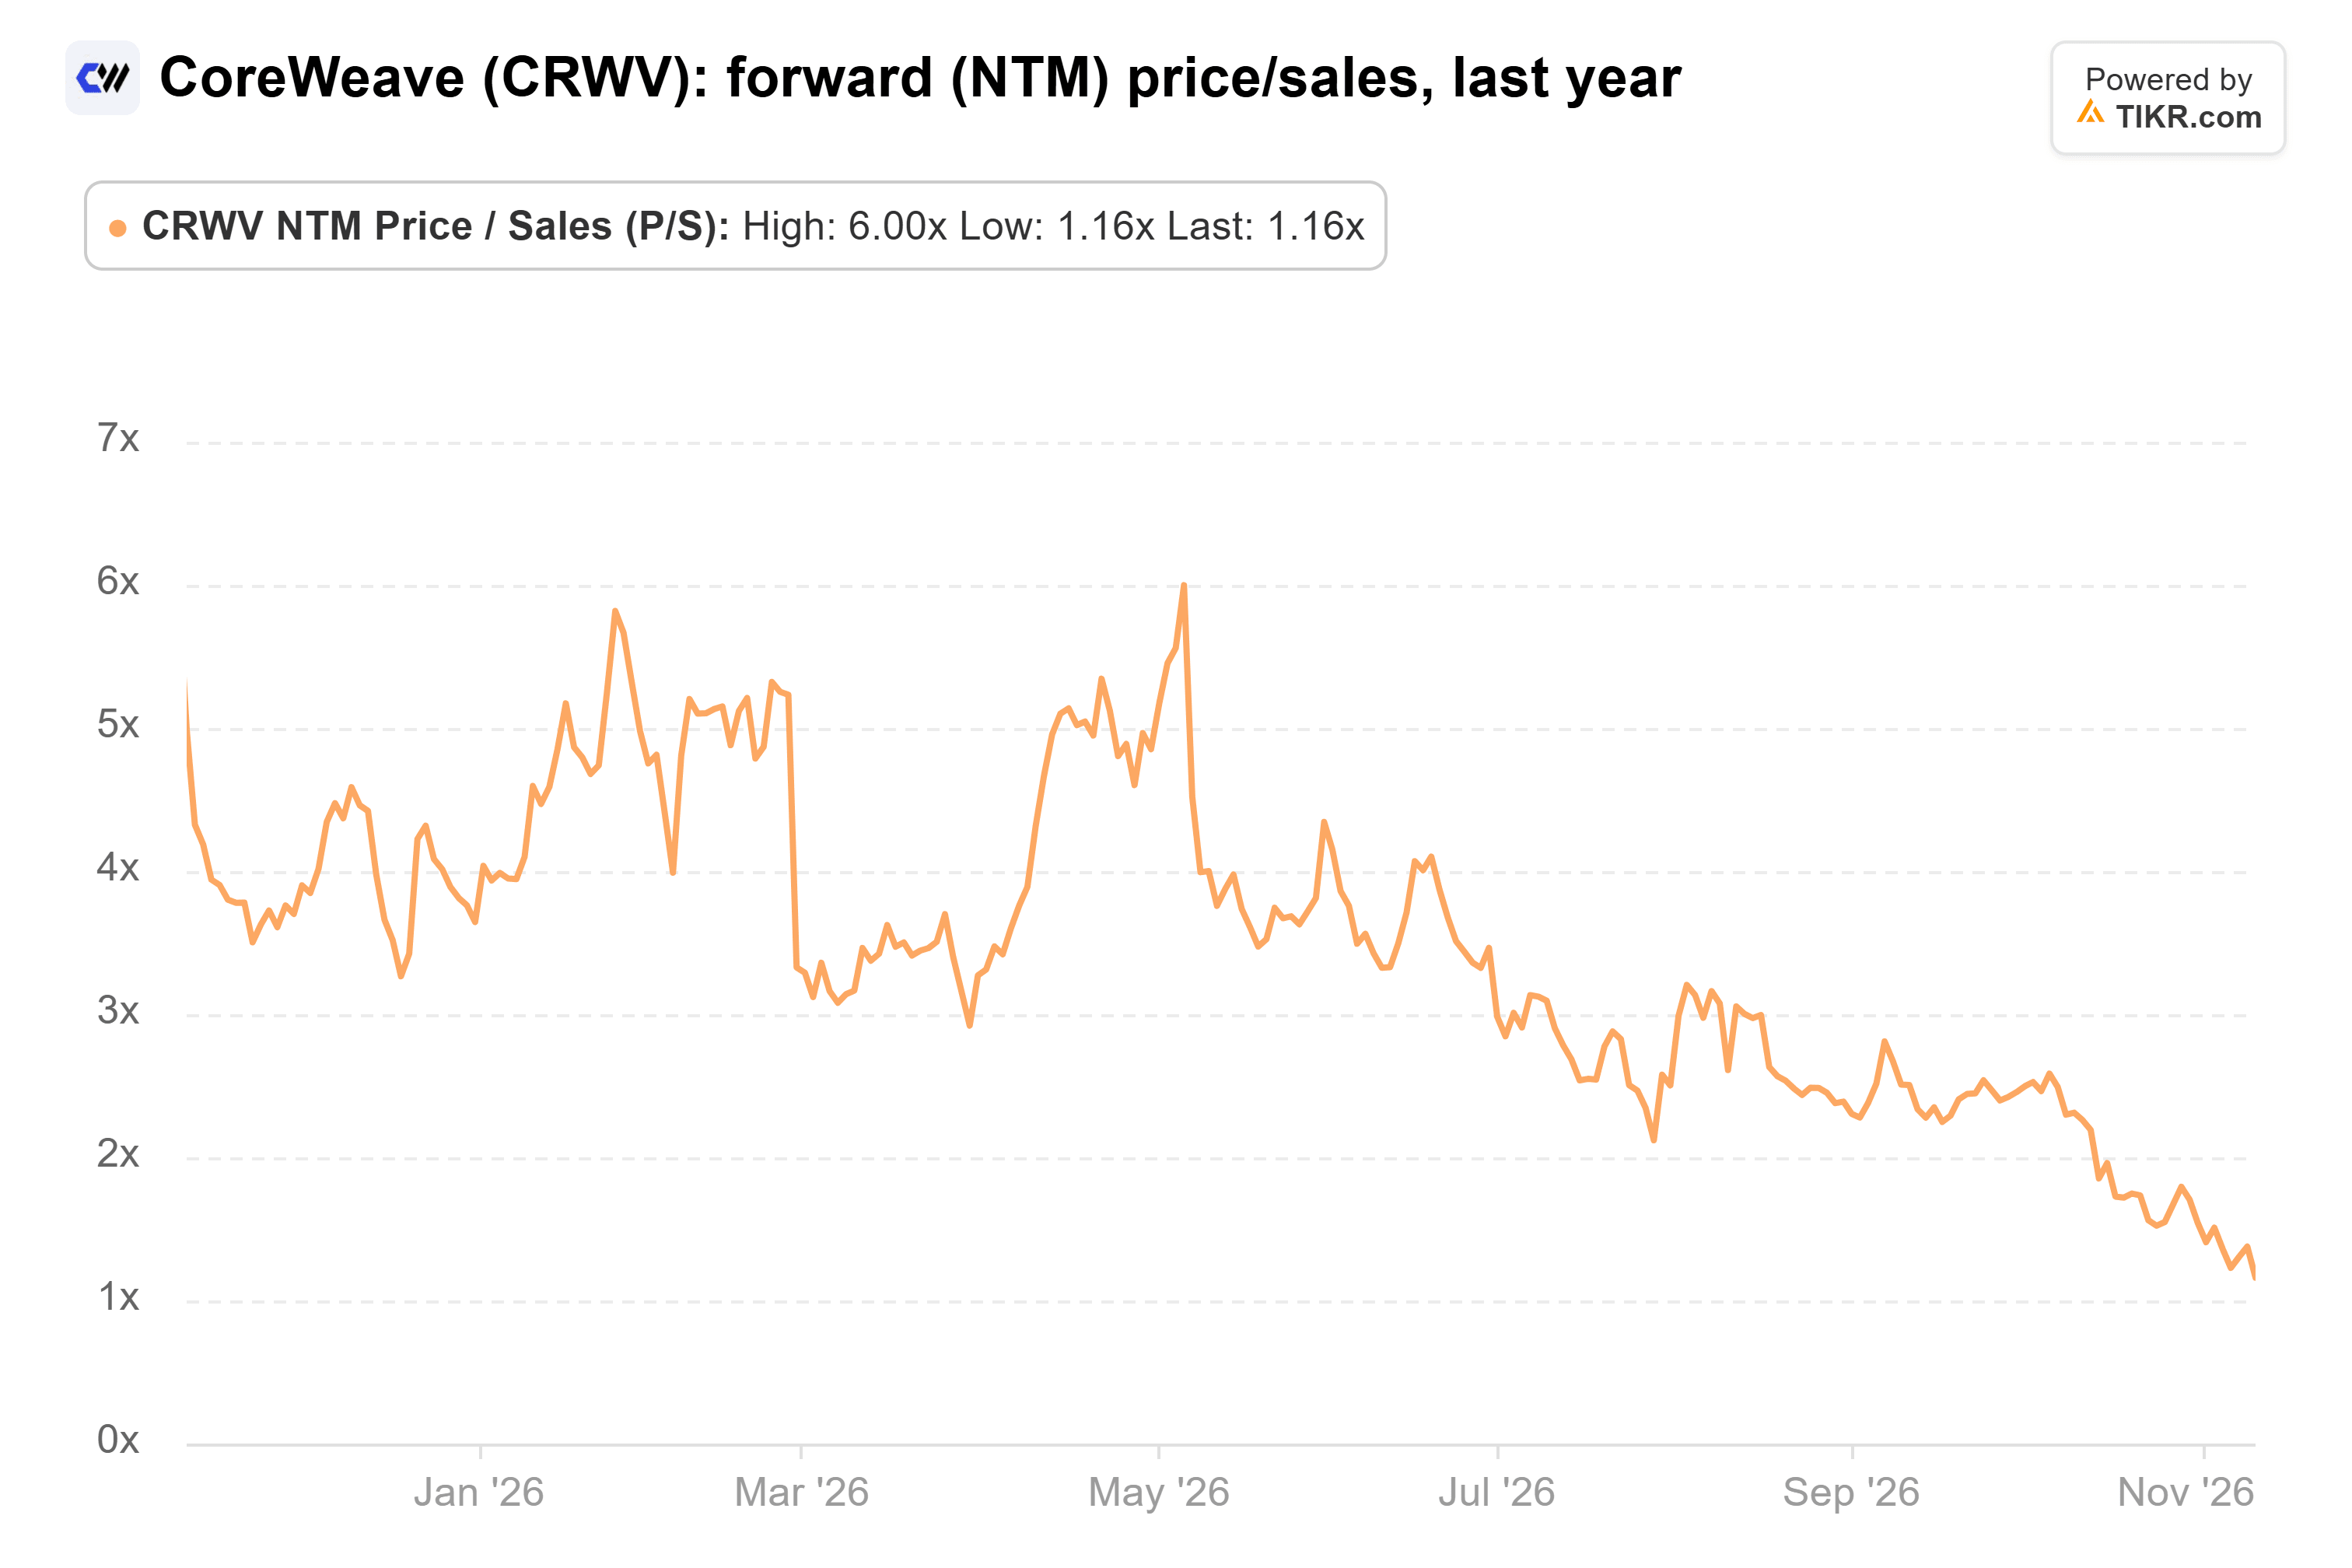
Stifels Ziel von 60 $ entspricht etwa dem 1,4-fachen des erwarteten Umsatzes (KGV-Umsatz), nahe dem Niveau, zu dem die Aktie nach dem heutigen Sprung gehandelt wird.
Ich würde nicht wegen dieser Senkung verkaufen
Das Risiko liegt auf der Hand: CoreWeave zahlt deutlich mehr Zinsen, als es aus dem operativen Geschäft verdient, und neue Aktien stehen bevor. Aber Stifel hat sein Kursziel auf das Niveau gesetzt, auf dem die Aktie bereits gehandelt wird, und die Aktie erreichte vor dem Bericht ihr günstigstes KGV-Umsatz des Jahres. Meine Einschätzung ist, dass die Zinsbelastung und die Verwässerung bereits im Kurs enthalten waren. Bei etwa dem 1,4-fachen des Umsatzes und einem Auftragsbestand von 132,5 Mrd. $ würde ich halten und mit einem Kauf warten, bis das Betriebsergebnis beginnt, sich den Zinszahlungen anzunähern.
Der Bericht für das vierte Quartal, der Anfang nächsten Jahres erwartet wird, wird zeigen, ob sich diese Lücke verringert. Das Gleiche gilt für die Konditionen der nächsten Finanzierungsrunde von CoreWeave.
Was ist die CoreWeave-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoreWeave wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie CoreWeave kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!