Wichtigste Erkenntnisse
- Anthropic hat seinen Börsengang (IPO) mit einer Bewertung von $81,3 Milliarden zu $83 pro Aktie festgelegt. Im 10-Q-Bericht von Riot Platforms wird Anthropic als Mieter für etwa $37 Milliarden der rund $38 Milliarden an vertraglich vereinbarten Einnahmen von Riot genannt.
- Ein gut kapitalisiertes, börsennotiertes Anthropic verringert das Hauptrisiko hinter Riots zukünftigen Mieteinnahmen und den Projektkrediten, die es dagegen aufnehmen möchte.
- Worauf man achten sollte: Ob Riot die Projektfinanzierung für Corsicana ohne eine Investment-Grade-Kreditabsicherung oder einen Rückgriff auf 12%ige Mietgutschriften aufnehmen kann.
Anthropic (ANT) hat seinen Börsengang (IPO) mit einer Bewertung von $81,3 Milliarden zu $83 pro Aktie festgelegt und startet heute den Handel an der Nasdaq. Die Aktie, die am meisten von diesem Geld abhängen könnte, ist die eines Bitcoin-Miners: Riot Platforms (RIOT).
Riots 10-Q nennt Anthropic als Mieter in beiden seiner großen Rechenzentrums-Leasingverträge. TeraWulf (WULF) hat einen eigenen $19-Milliarden-Leasingvertrag mit Anthropic, aber Google haftet für diese Verträge, sobald sie erfüllt sind, daher ist TeraWulf weit weniger auf die Bonität von Anthropic angewiesen als Riot.
Ein Mieter, $37 Milliarden bei Riot
Riots Bericht zum dritten Quartal bewertet seinen Corsicana-Leasingvertrag auf etwa $28 Milliarden über 15 Jahre, und der Rockdale-Vertrag fügt etwa $9,1 Milliarden über 20 Jahre hinzu. Das Management prognostiziert etwa $2,3 Milliarden an Mieteinnahmen für 2029, etwa das 3,5-fache von Riots Umsatz von $647,4 Millionen im Jahr 2025, der größtenteils aus dem Bitcoin-Mining stammte.
Analysten erwarten, dass der Umsatz bis 2028 fast verdreifacht wird:
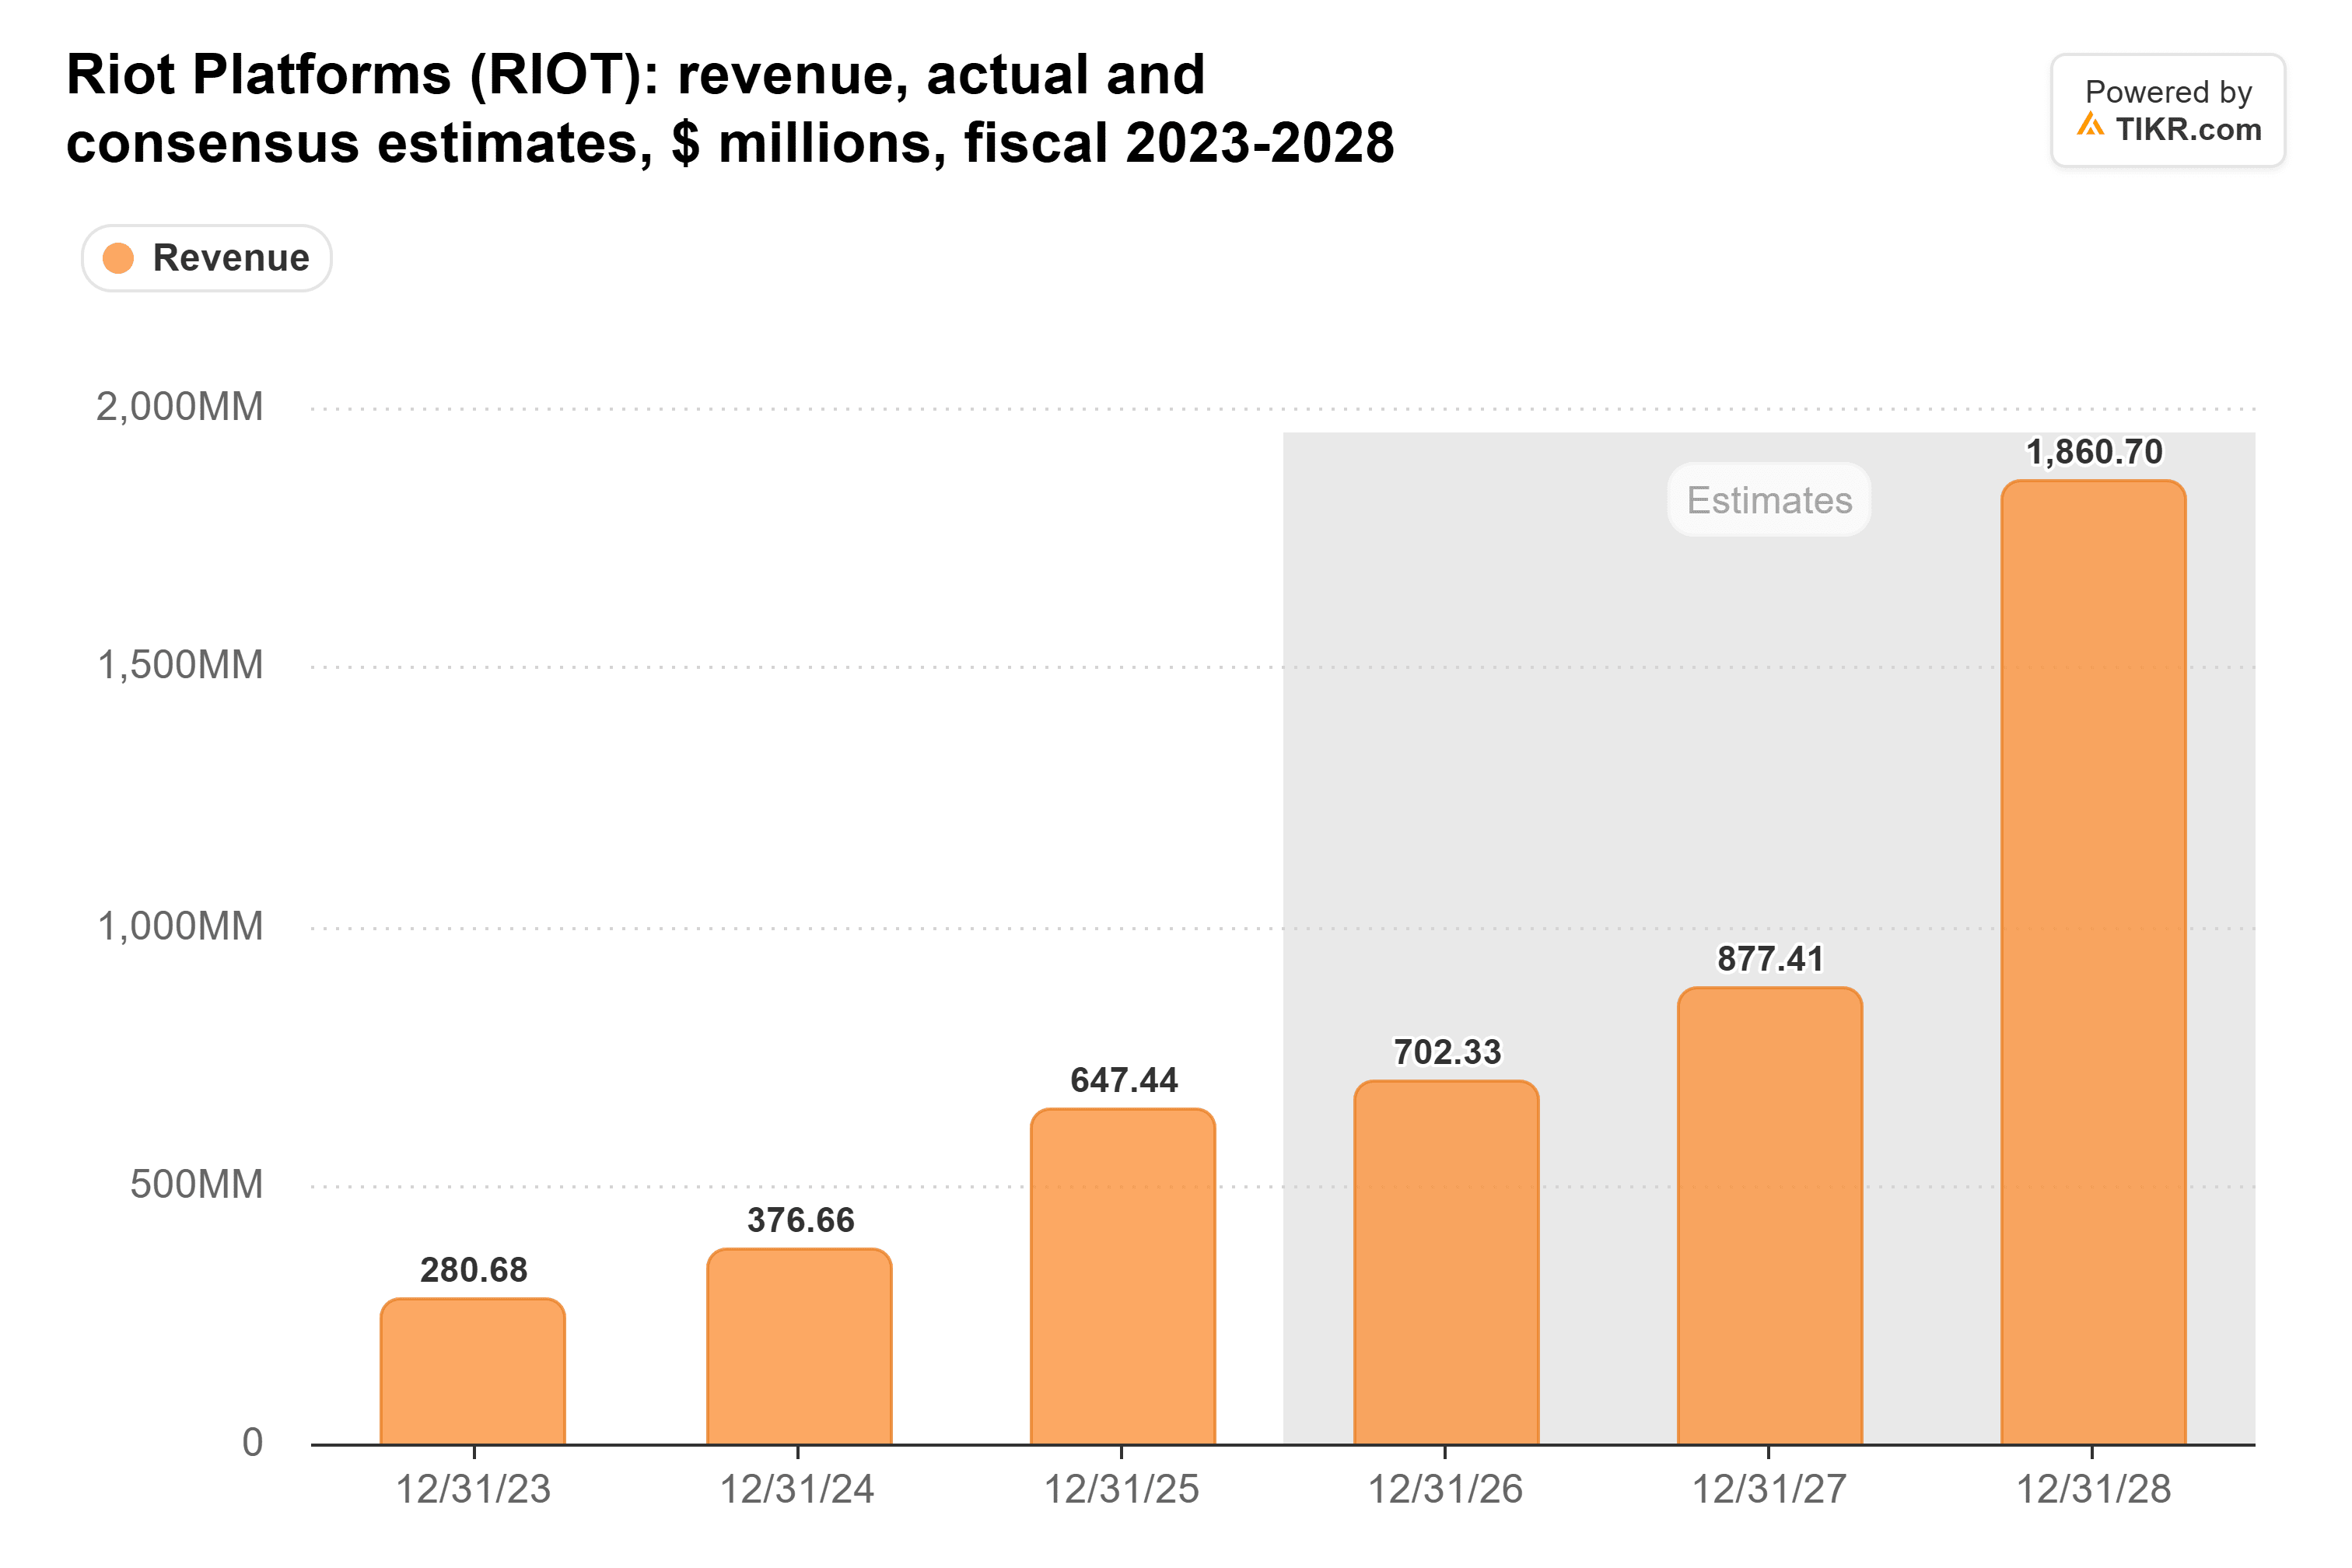
Selbst die Schätzung für 2028 von $1,86 Milliarden liegt unter diesen $2,3 Milliarden, weil Corsicana in Phasen ans Netz geht: ein erster Block im Juni 2027 und die volle Leistung von 400 MW bis September.
TIKR verfolgt 22 Analysten zu Riot Platforms. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Riot Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Riot Platforms ansehen
Kreditgeber interessiert, wer die Miete zahlt
Riot plant, den Ausbau größtenteils mit nicht-rekursiven Projektkrediten zu finanzieren, deren Höhe sich an den Mieteinnahmen orientiert, und die beiden Standorte benötigen etwa $7,6 bis $7,8 Milliarden Kapital. Kredite, die gegen Mieteinnahmen vergeben werden, werden nach der Zahlungsfähigkeit des Mieters bewertet.
Deshalb hat Keefe, Bruyette & Woods Riot am 11. November auf Market Perform herabgestuft, mit Verweis auf die Abhängigkeit von Anthropic und das Fehlen einer Investment-Grade-Kreditabsicherung für den Corsicana-Leasingvertrag. KBW bezweifelte auch, dass Anthropic bald ein Investment-Grade-Rating erhalten würde. Ein Börsengang mit $81,3 Milliarden, eine Privatplatzierung von $26 Milliarden zum gleichen Preis und quartalsweise öffentliche Finanzberichte, beginnend mit $17 Milliarden Umsatz im dritten Quartal, tragen wesentlich dazu bei, diese Sorge zu zerstreuen.
Riot muss die Gebäude immer noch bezahlen
Der Börsengang baut nichts. Riot beendete den September mit $690 Millionen Gesamtverschuldung und $669 Millionen Bargeld und kurzfristigen Anlagen:
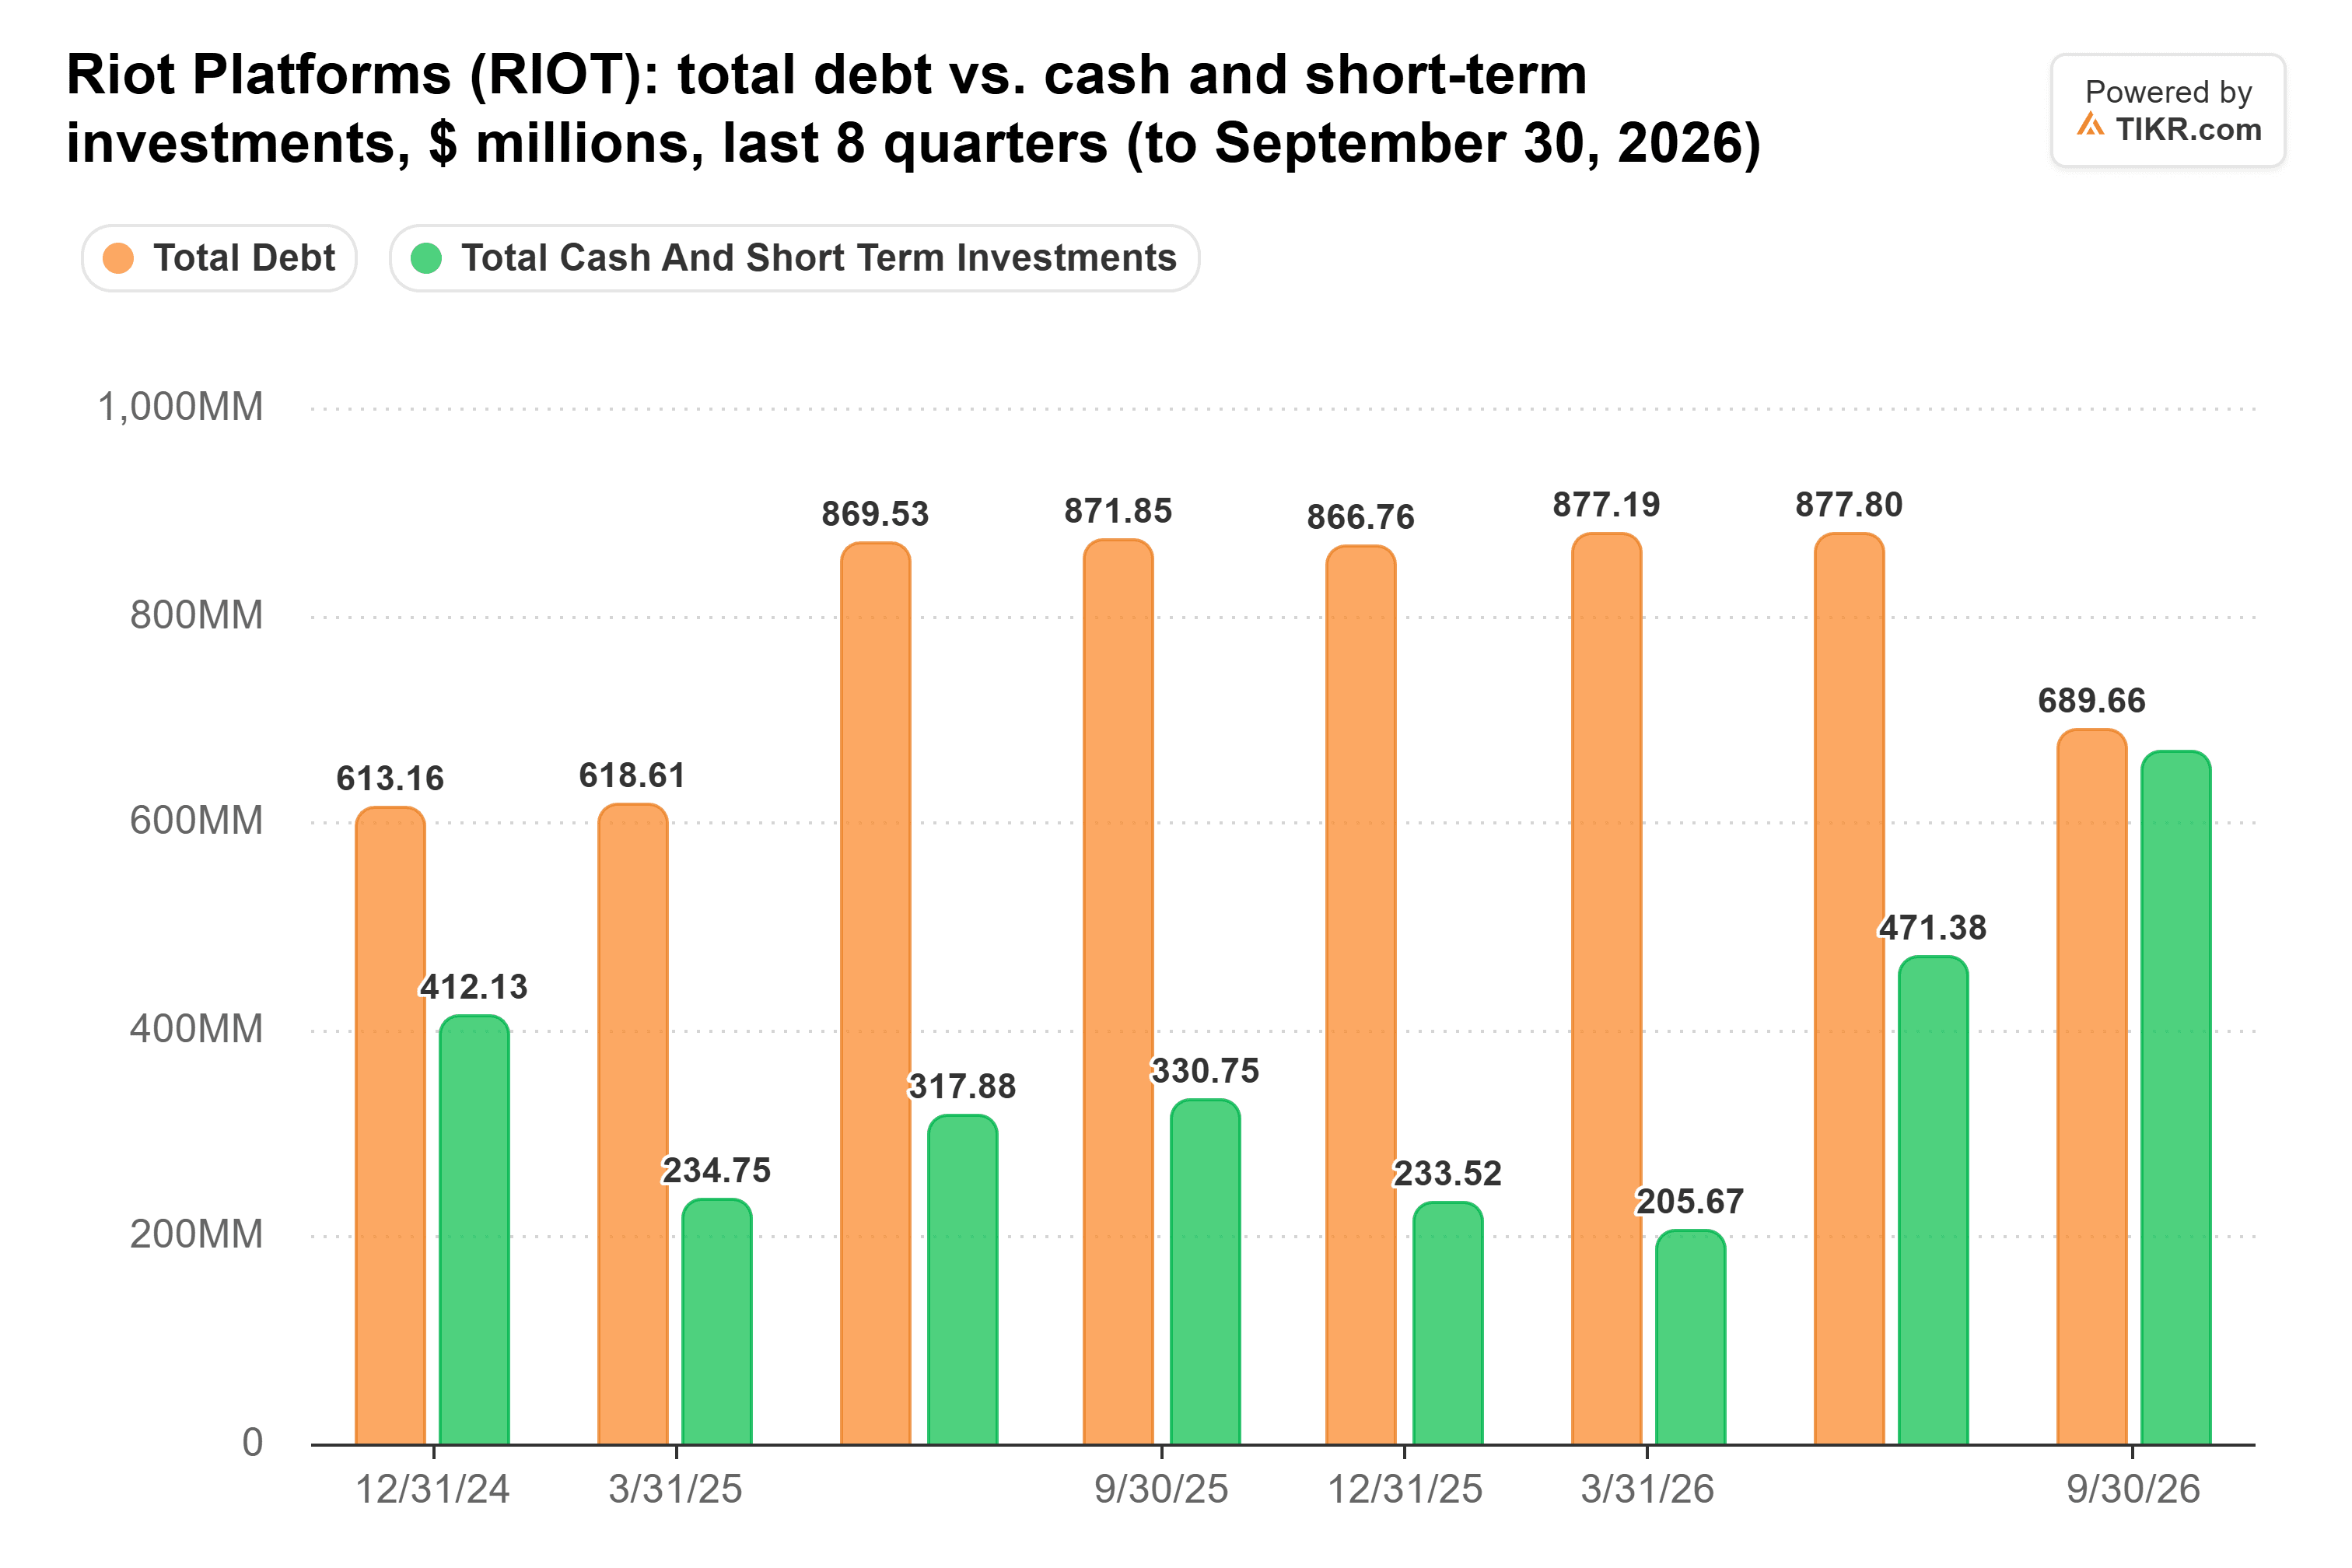
Daher stellen Kreditgeber den Großteil des Geldes. Bei Rockdale begann das mit einer Morgan Stanley-Überbrückungsfinanzierung von bis zu $573 Millionen, die am 31. Dezember fällig wird. Riot erwartet keine Kapitalerhöhung. Bei Corsicana muss Riot, falls es keine akzeptable Finanzierung für Mietererstattungen aufnehmen kann, Anthropic Mietgutschriften in Höhe dieser Beträge zuzüglich 12% pro Jahr gewähren, was die Bar-Miete reduziert.
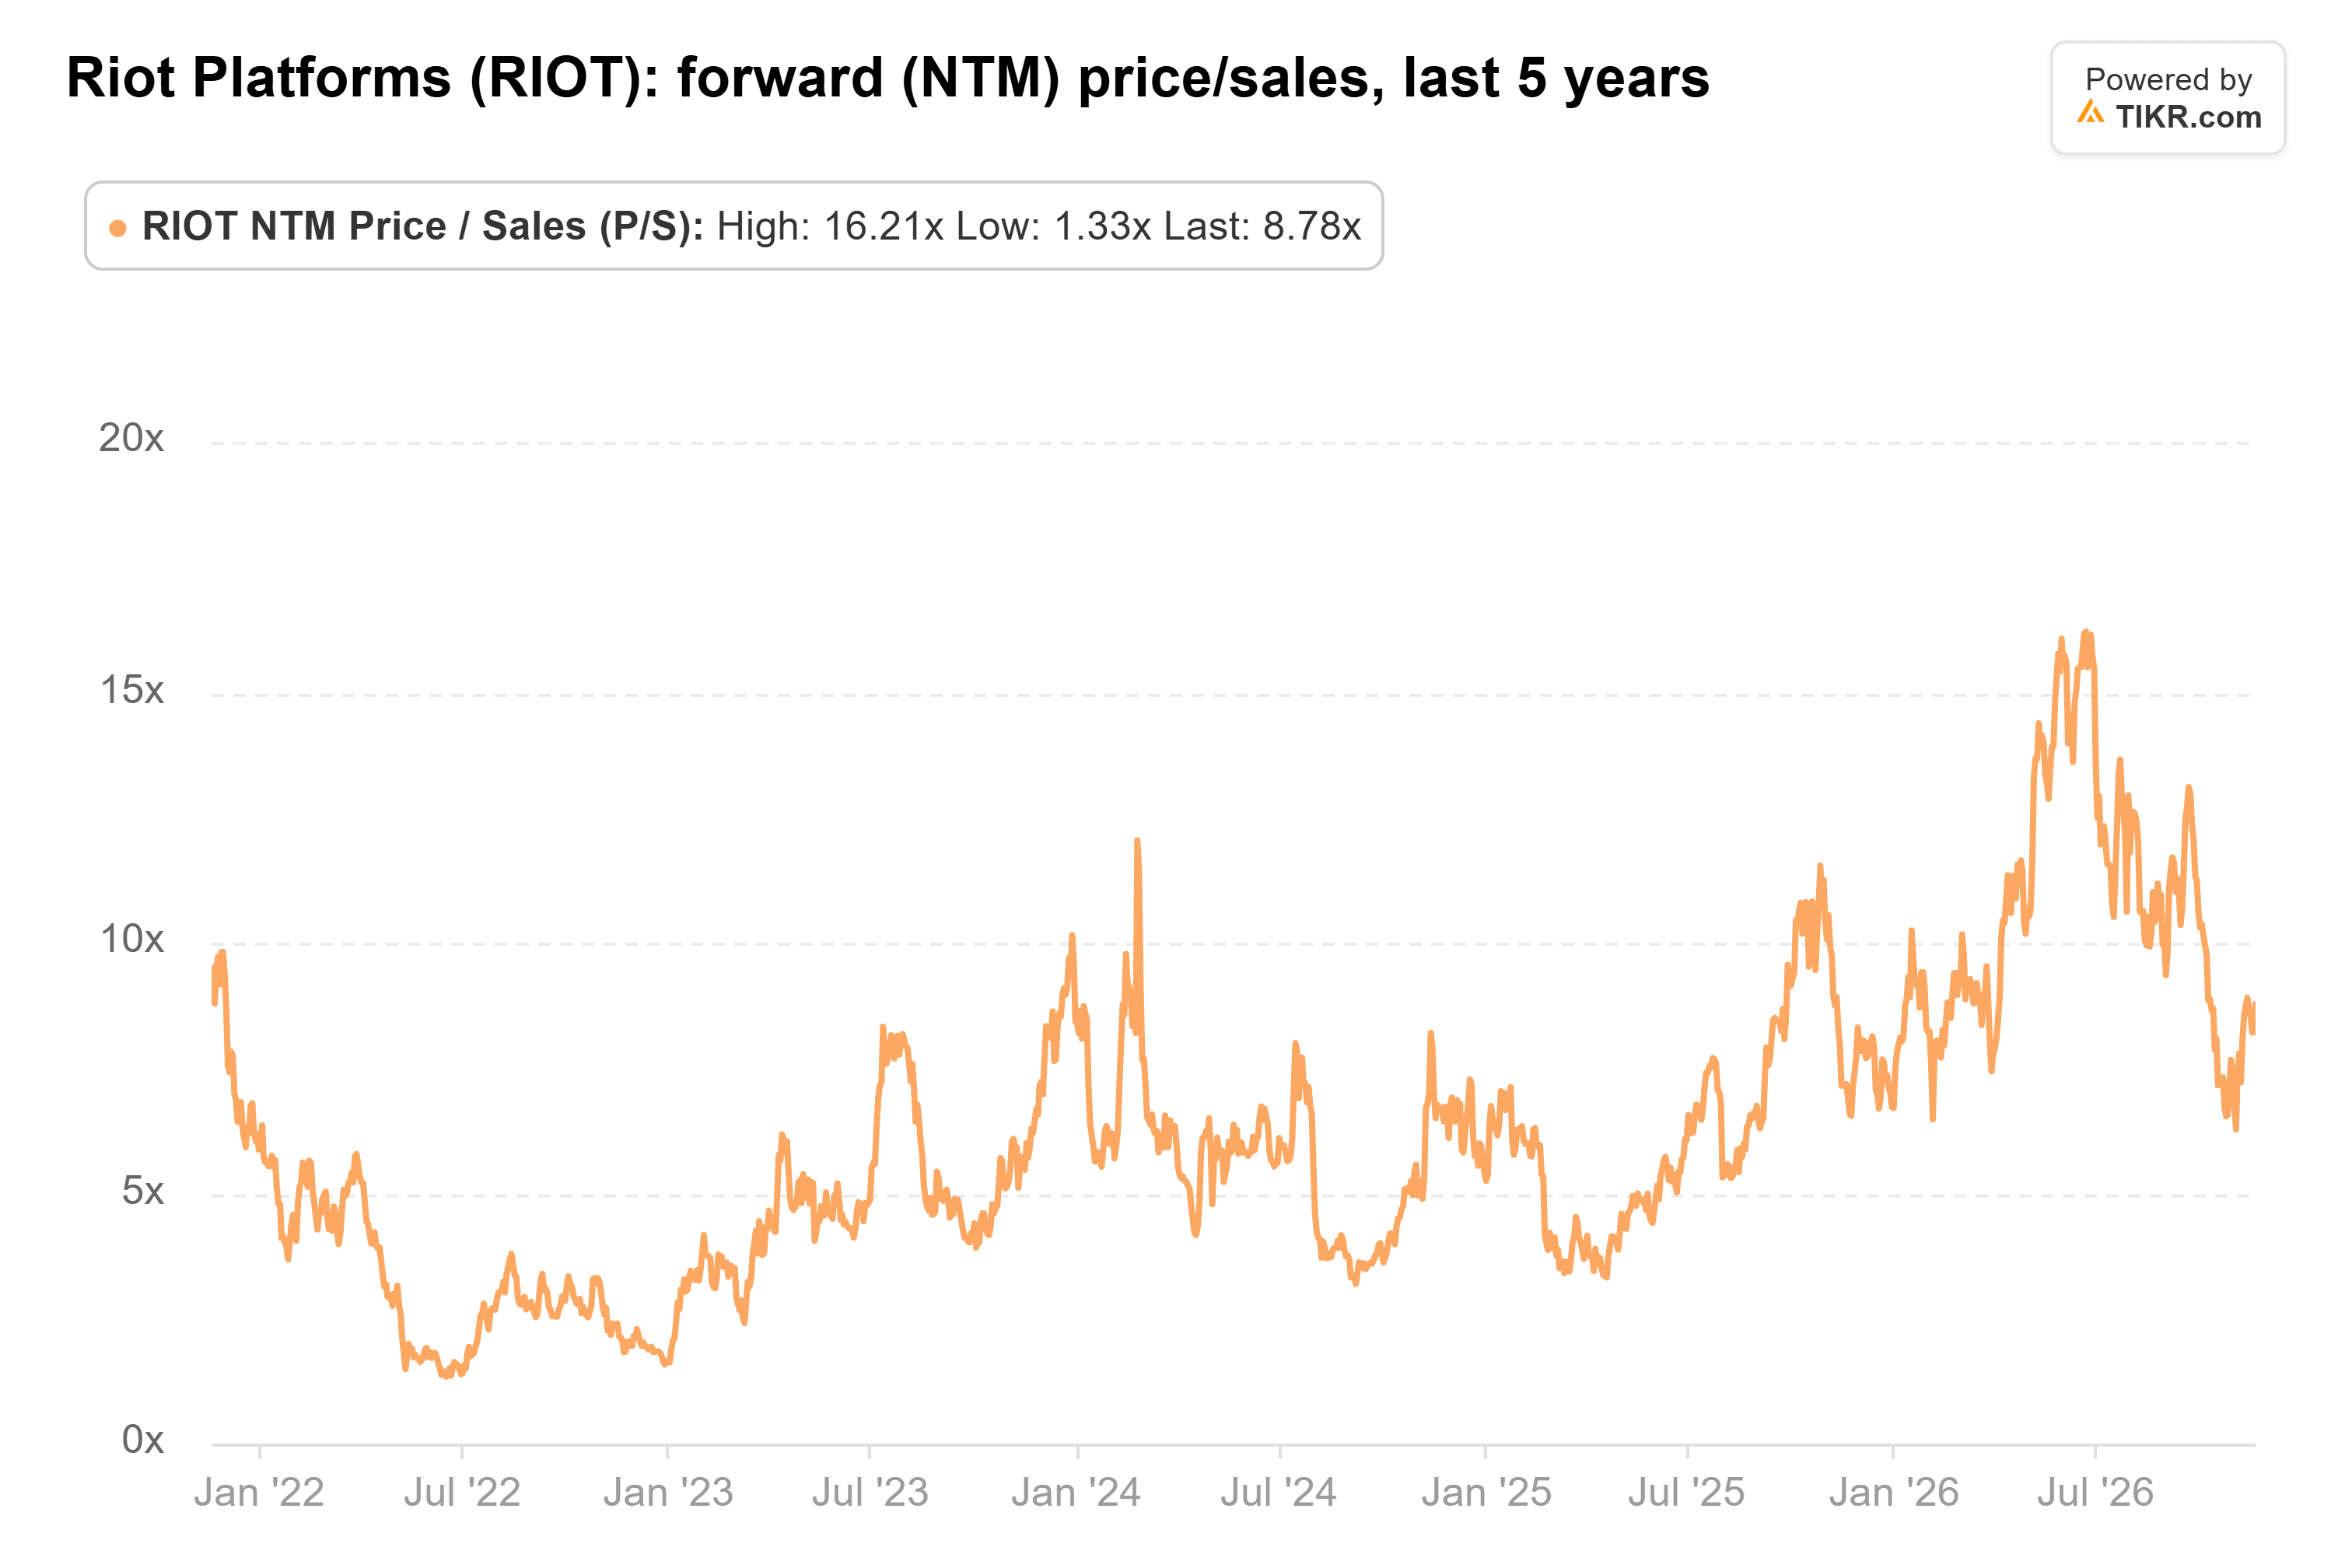
Riot notiert jetzt mit einem niedrigeren Vielfachen der prognostizierten Umsätze als vor Unterzeichnung eines der Leasingverträge. Sein Kurs-Umsatz-Verhältnis (KUV) auf Basis der nächsten zwölf Monate von 8,8x liegt über seinem Fünfjahresdurchschnitt von 6,2x, aber etwa halb so hoch wie die 16x im Juni:
Was uns die Refinanzierung der Überbrückungsfinanzierung von Riot verraten wird
Die Rockdale-Überbrückungsfinanzierung wurde eingerichtet, während Riot noch an einer Investment-Grade-Absicherung arbeitete. Wenn diese Absicherung zustande kommt, sagt eine Refinanzierung daher wenig über die eigene Bonität von Anthropic aus. Corsicana ist der echte Test. Das Management hat auf eine Fremdkapitalquote von 80% bis 90% der Kosten dort hingewiesen, ohne Investment-Grade-Absicherung.
Wenn Riot Kredite in diesem Bereich ohne eine Investment-Grade-Absicherung sichert, würde das die These stützen, dass die Bonität von Anthropic stark genug ist, um Corsicana auf Basis seiner Mietzahlungen zu finanzieren. Wenn Riot stattdessen auf die 12%igen Mietgutschriften zurückgreifen muss, bliebe die Sorge von KBW hinsichtlich der Mieterbonität ungelöst.
Was ist die Aktie von Riot Platforms also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Riot Platforms wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Riot Platforms kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!