Die wichtigsten Punkte
- Die Netflix-Aktie fiel in den letzten Monat um 15 %, nachdem das Unternehmen eine schwache Prognose für das vierte Quartal abgab und seine Werbeeinnahmenprognose für 2026 auf etwa 2,7 Milliarden US-Dollar von etwa 3 Milliarden US-Dollar senkte.
- Die Sorge, dass die Mitglieder weniger schauen und ihre Zeit zu Alphabet's YouTube abwandert, hält den Druck aufrecht, aber die Kündigungsrate verbesserte sich im dritten Quartal.
- Etwa die Hälfte des Rückgangs entspricht dem Fall des Nasdaq 100, und Evercore ISI setzte Spotify an Netflix' Stelle in seine Top-Auswahl bei Large Caps, behielt aber seine Kaufempfehlung für Netflix bei.
- Bei etwa der Hälfte seines durchschnittlichen KGV der letzten fünf Jahre sieht Netflix wie ein Kauf aus, es sei denn, die Prognose für 2027 im Januar zeigt, dass Mitglieder abwandern.
Netflix (NFLX) ist in den letzten Monat um 15 % gefallen, aufgrund einer schwachen Prognose, einer niedrigeren Werbeeinnahmenprognose und einer Reihe von Berichten, dass Mitglieder weniger schauen. Die Sorge ist, dass ein Großteil dieser Zeit zu YouTube geht, das Alphabet (GOOG) gehört.
In der Folge von Prof G Markets vom 2. November bezifferte Co-Moderator Ed Elson den Rückgang der Schauzeit pro Mitglied auf 26 % über drei Jahre. Dann wandte er sich der Aktie zu: "Ich hatte Netflix als Kauf im Blick. Jetzt denke ich, dass dort noch mehr Schmerz bevorsteht." Am 17. November behielt Evercore ISI seine Kaufempfehlung für Netflix bei, ersetzte die Aktie aber durch Spotify (SPOT) als seine drittplatzierte Large-Cap-Auswahl.
Eine schwache Prognose und eine niedrigere Werbeeinnahmenprognose
Nach Börsenschluss am 20. Oktober meldete Netflix einen Umsatzanstieg im dritten Quartal um 12 % auf 12,9 Milliarden US-Dollar, in Übereinstimmung mit seiner Prognose. Das Unternehmen prognostizierte jedoch einen Umsatz im vierten Quartal von 13,4 Milliarden US-Dollar, unter den von Analysten erwarteten 13,5 Milliarden US-Dollar. Diese Prognose kam mit einer operativen Marge von 26,0 %, die etwa 120 Basispunkte an Entlassungskosten beinhaltet. Die Prognose ergibt ein Wachstum von 11,5 %, gegenüber 17,6 % im Vorjahreszeitraum.
Netflix senkte auch seine Werbeeinnahmenprognose für 2026 auf etwa 2,7 Milliarden US-Dollar von etwa 3 Milliarden US-Dollar und gab eine "etwas langsamere als erwartete Einführung einiger Werbeproduktfunktionen" als Grund an. Argus senkte sein Kursziel auf 95 US-Dollar von 120 US-Dollar, und Wolfe Research stufte die Aktie am 22. Oktober auf Hold herab. Wells Fargo behielt seine Verkaufsempfehlung und sein Kursziel von 57 US-Dollar bei.
TIKR verfolgt 51 Analysten zu Netflix. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Netflix zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Netflix an
Mitglieder zahlen mehr und schauen weniger
Bloomberg berichtete am 25. Oktober, dass Mitglieder die App an weniger Tagen im Monat öffnen, obwohl es keine Massenkündigungen gegeben hat. Pershing Square CEO Bill Ackman gab einen Grund in CNBC's Squawk Pod am 3. November an: Die Stunden seien gesunken, "weil sich die Zusammensetzung der Inhalte ändert." Sein Urteil: "Wir denken, Netflix ist eine unglaublich günstige Aktie."
Netflix' eigene Zahlen unterstützen ihn. Live-Programmierung macht etwas mehr als 5 % der Content-Ausgaben dieses Jahres und etwa 1 % der Schauzeit aus. Dennoch machten Live-Events sechs der 10 größten Anmeldetage von Netflix in den letzten fünf Jahren aus. Die Kündigungsrate verbesserte sich im dritten Quartal sowohl global als auch in den USA im Jahresvergleich, nachdem die US-Preise im März um 8 % bis 13 % erhöht wurden.
Nicht alles ist Netflix' Problem
Etwa die Hälfte des Rückgangs von Netflix entspricht dem Markt: Der Nasdaq 100 fiel im gleichen Monat um 7 %. Alphabet fiel sogar stärker, um 17 %, obwohl sein Umsatz im dritten Quartal um 25 % wuchs. Die Werbeeinnahmen von YouTube stiegen um 9 % auf 11,2 Milliarden US-Dollar, langsamer als Netflix' 12 % (YouTube-Abonnements sind in dieser Zahl nicht enthalten), also holt YouTube bei den Werbeeinnahmen nicht davon. Unterdessen wuchs der Umsatz von Spotify, Evercores neuer Wahl, im letzten Quartal um 16 % und die Aktie notiert mit einem KGV von 39, was zeigt, dass Investoren immer noch bereit sind, für schnelleres Wachstum einen Aufschlag zu zahlen.
Günstig, wenn der Januar hält
Analysten erwarten immer noch, dass Netflix' Gewinne bis 2028 steigen werden, obwohl ihre Schätzung für 2027 innerhalb eines Jahres um 4 % auf 3,77 US-Dollar gesunken ist:
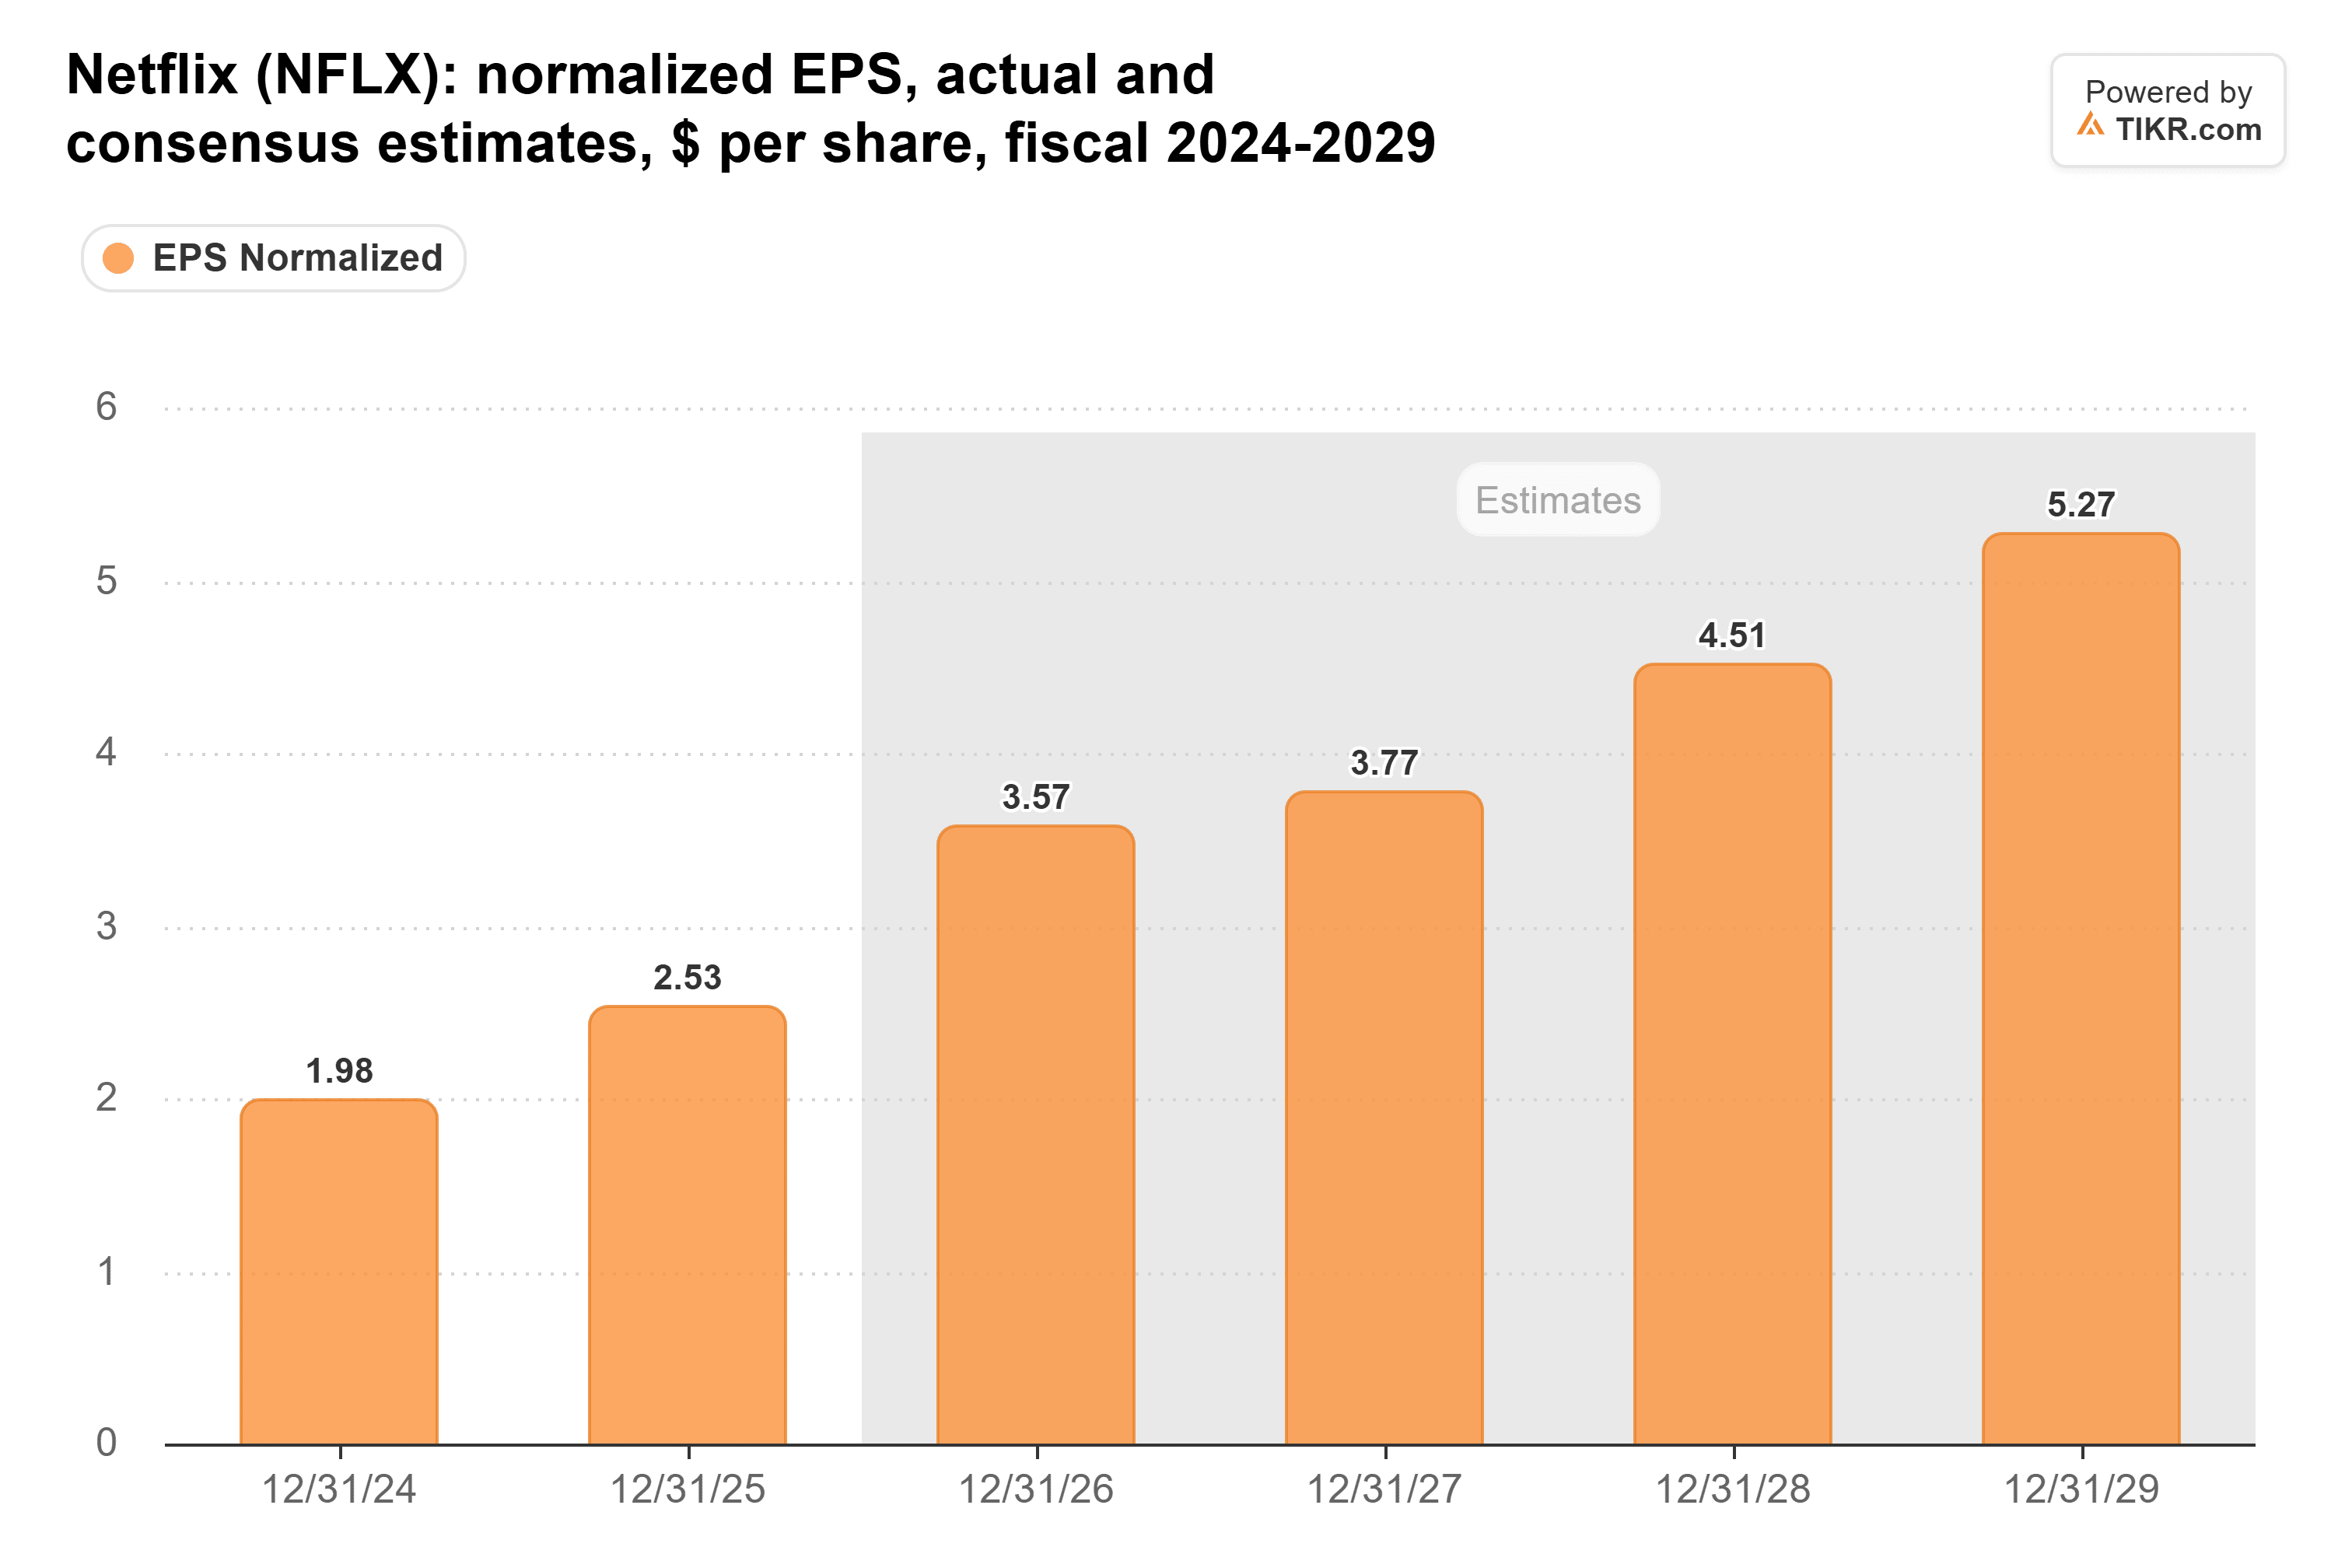
(2026 beinhaltet die 2,8 Milliarden US-Dollar an Vertragsstrafen, die Netflix erhielt, nachdem es sein Gebot für Warner Bros. Discovery zurückgezogen hatte.)
Dennoch notiert die Aktie mit einem KGV von 17, etwa die Hälfte ihres Fünfjahresdurchschnitts von 32:
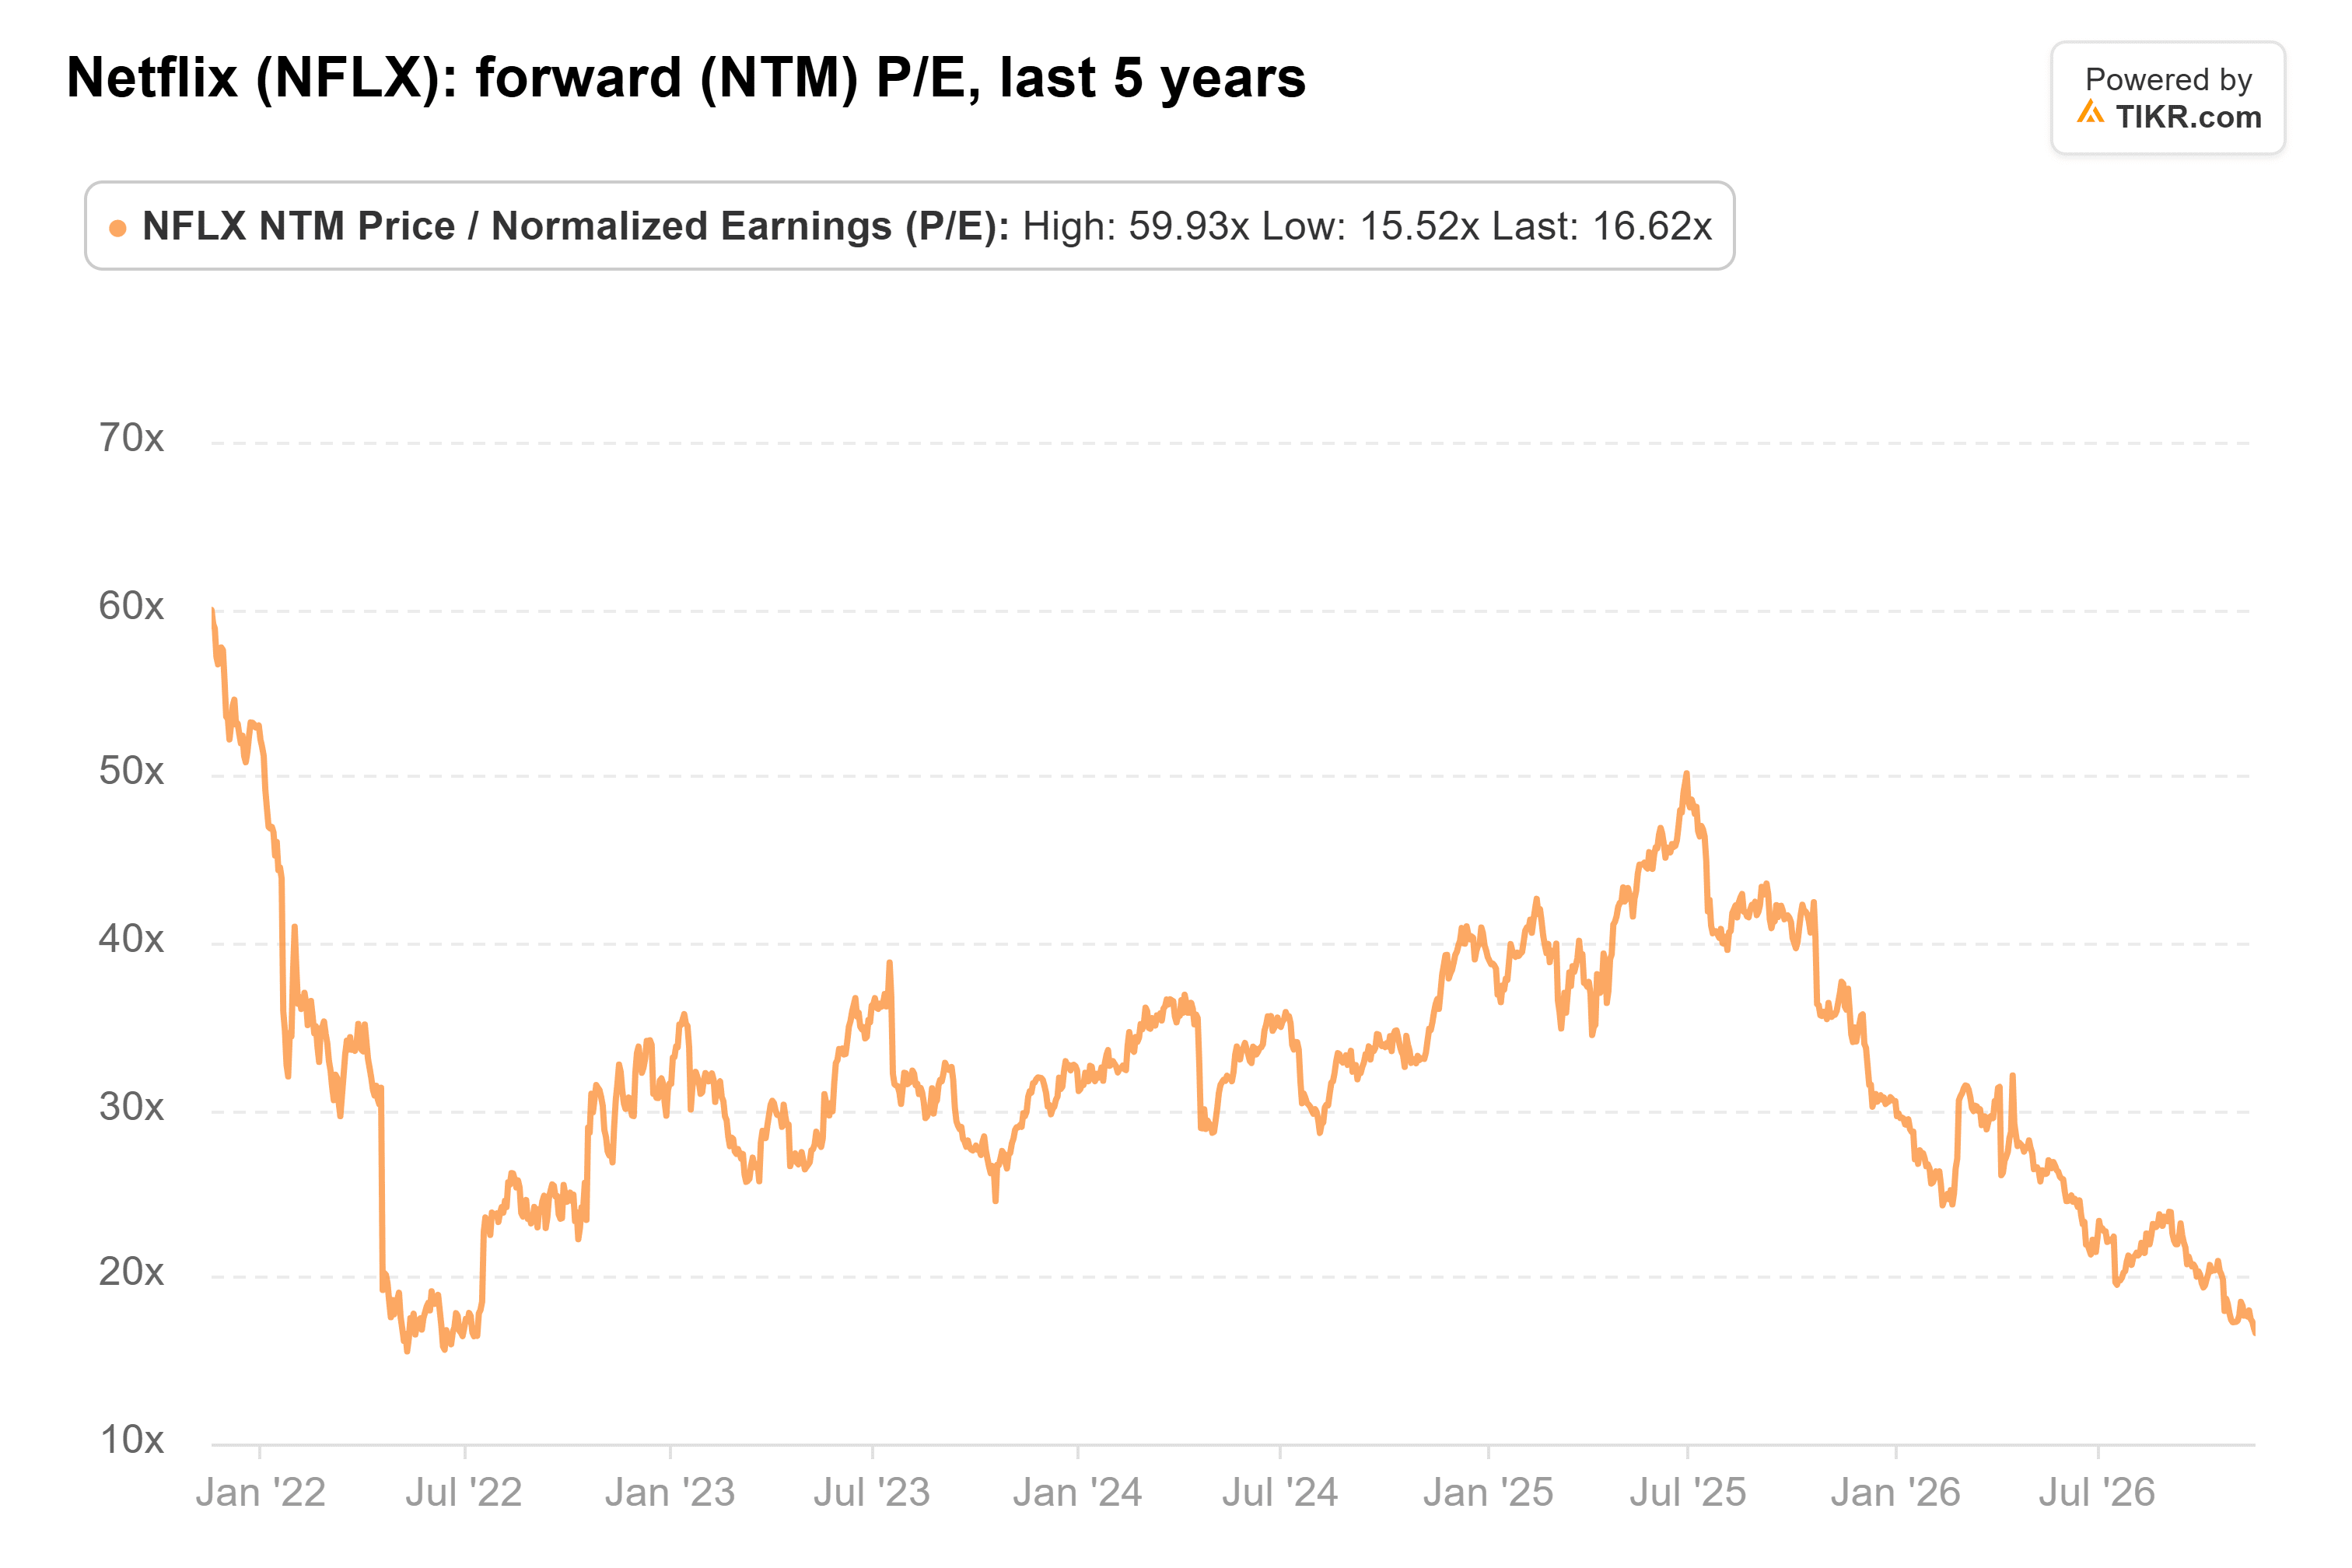
Das Konsenskursziel von 85 US-Dollar liegt mehr als 40 % über dem letzten Schlusskurs.
Netflix' Bericht für das vierte Quartal im Januar wird eine Prognose für 2027 enthalten. Analysten erwarten für 2027 einen Umsatz von 56,6 Milliarden US-Dollar, ein Plus von 10,8 %, bei einer operativen Marge von 33,3 %. Wenn die Prognose auf oder über diesem Niveau liegt und sich die Kündigungsrate weiter verbessert, bleiben die Mitglieder. Ein prognostiziertes Wachstum unter 10 % würde bedeuten, dass die Verlangsamung noch weiter anhält.
So wie ich es sehe, ist Netflix so bewertet, als ob die Mitglieder zur Tür hinausstürmen würden, und sie zahlen weiterhin mehr. Ich würde zu diesem Preis zuschlagen. Natürlich, wenn die Prognose im Januar zeigt, dass die Kündigungen zunehmen, wird das niedrige KGV verdient aussehen.
Was ist die Netflix-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Netflix wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Netflix kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!