Die wichtigsten Erkenntnisse
- Von den 460 großen Fonds, die ihre 13F-Meldungen für das am 30. September endende Quartal eingereicht haben, haben 28 Oracle gekauft und 12 verkauft. David Teppers Appaloosa gehörte zu den Käufern, und Pentwater Capital baute eine Position im Wert von 1,61 Milliarden US-Dollar auf.
- Vier der Verkäufer kauften im selben Quartal Meta Platforms. Meta ist ebenfalls ein großer KI-Ausgeber, hat aber ein schnell wachsendes Werbegeschäft im Rücken.
- Oracle notiert mit dem 13-fachen der erwarteten Gewinne gegenüber einem Fünfjahresdurchschnitt von 21x, und Analysten erwarten, dass die Gewinne bis zum Geschäftsjahr 2028 steigen werden.
- Die Zahlen sprechen für die Käufer. Aber Oracle finanziert seinen KI-Ausbau mit Schulden, genau wie CoreWeave, und S&P schätzt, dass OpenAI etwa die Hälfte des Auftragsbestands von Oracle ausmacht.
Oracle (ORCL) notiert 54 % unter seinem 52-Wochen-Hoch, und die großen Fonds sind sich uneinig, was das bedeutet.
Von den 460 großen Fonds, die ihre 13F-Meldungen für das am 30. September endende Quartal eingereicht haben, haben 28 Oracle gekauft, indem sie eine Position eröffneten oder eine bestehende um 20 % oder mehr aufstockten. Zwölf haben vollständig verkauft oder um 20 % oder mehr reduziert, und 74 hielten die Aktie am Quartalsende. Die Zahlen umfassen Fonds, die Lesern namentlich bekannt sind, sowie Fonds mit US-Aktien im Wert von 1 Milliarde US-Dollar oder mehr in ihren 13F-Meldungen. Quantitative und Indexfonds sind ausgeschlossen.
TIKR verfolgt 42 Analysten zu Oracle. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Oracle sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Oracle-Analystenempfehlungen ansehen
Tepper ist nicht allein, und Pentwater ging am größten ins Risiko
David Teppers Appaloosa eröffnete eine Position von 1,25 Millionen Aktien im Wert von 172 Millionen US-Dollar zum 30. September. Das geht aus dem 13F-Bericht für das Quartal hervor, der am 16. November eingereicht wurde. Die Position macht 2,3 % der im 13F-Bericht ausgewiesenen Aktien und ist die 13.-größte Position des Fonds.
Der mit Abstand größte Kauf kam von Pentwater Capital Management, das 19 Milliarden US-Dollar verwaltet. Dessen am selben Tag eingereichter 13F-Bericht zeigt, dass die Position von 90.000 auf 11,75 Millionen Aktien anwuchs. Diese Aktien waren 1,61 Milliarden US-Dollar wert, was 12,3 % der im 13F-Bericht ausgewiesenen Aktien entspricht und Oracle zur zweitgrößten Position macht. Pentwater meldete auch Put-Optionen mit einem Nominalwert von 656 Millionen US-Dollar und Call-Optionen mit einem Nominalwert von 323 Millionen US-Dollar. Der 13F-Bericht zeigt nicht, wie die Aktien und Optionen zusammenspielen.
GQG Partners, das 164 Milliarden US-Dollar verwaltet, eröffnete eine Position von 2,49 Millionen Aktien im Wert von 341 Millionen US-Dollar, was jedoch nur 0,6 % der im 13F-Bericht ausgewiesenen Aktien entspricht. Larry Robbins' Glenview Capital und Jeremy Granthams GMO eröffneten kleinere Positionen im Wert von etwa 74 Millionen bzw. 26 Millionen US-Dollar zu Quartalsendpreisen.
Parnassus und Polen machten den Großteil der Verkäufe aus
Keiner der Verkäufer ist ein bekannter Name. Parnassus Investments, das 41 Milliarden US-Dollar verwaltet, reduzierte seine Position um 79 %, von 2,08 Millionen auf 439.170 Aktien. Das entspricht etwa 225 Millionen US-Dollar an Aktien zu Quartalsendpreisen. Polen Capital, das 24 Milliarden US-Dollar verwaltet, verkaufte etwa 145 Millionen US-Dollar und reduzierte damit um 29 %. Die verbleibenden 2,52 Millionen Aktien im Wert von 346 Millionen US-Dollar machen immer noch 3,8 % der im 13F-Bericht ausgewiesenen Aktien aus. Blue Sparrow, dessen 13F-Bericht US-Aktien im Wert von 8,3 Milliarden US-Dollar enthält, reduzierte seine Position um 94 %.
Vier der 12 Verkäufer kauften im selben Quartal Meta Platforms (META). Auch Meta gibt viel für KI aus: Die Investitionsausgaben (Capex) im dritten Quartal von 34,91 Milliarden US-Dollar überstiegen den operativen Cashflow von 32,79 Milliarden US-Dollar. Aber die werbegetriebenen Umsätze stiegen um 26 % auf 64,60 Milliarden US-Dollar, und das Unternehmen beendete den September mit 82,45 Milliarden US-Dollar an Bargeld und marktfähigen Wertpapieren. Die Gesamtverschuldung von Oracle einschließlich Leasingverpflichtungen belief sich zum 31. August auf 169,1 Milliarden US-Dollar.
Bewertet wie ein langsamer Wachstumswert
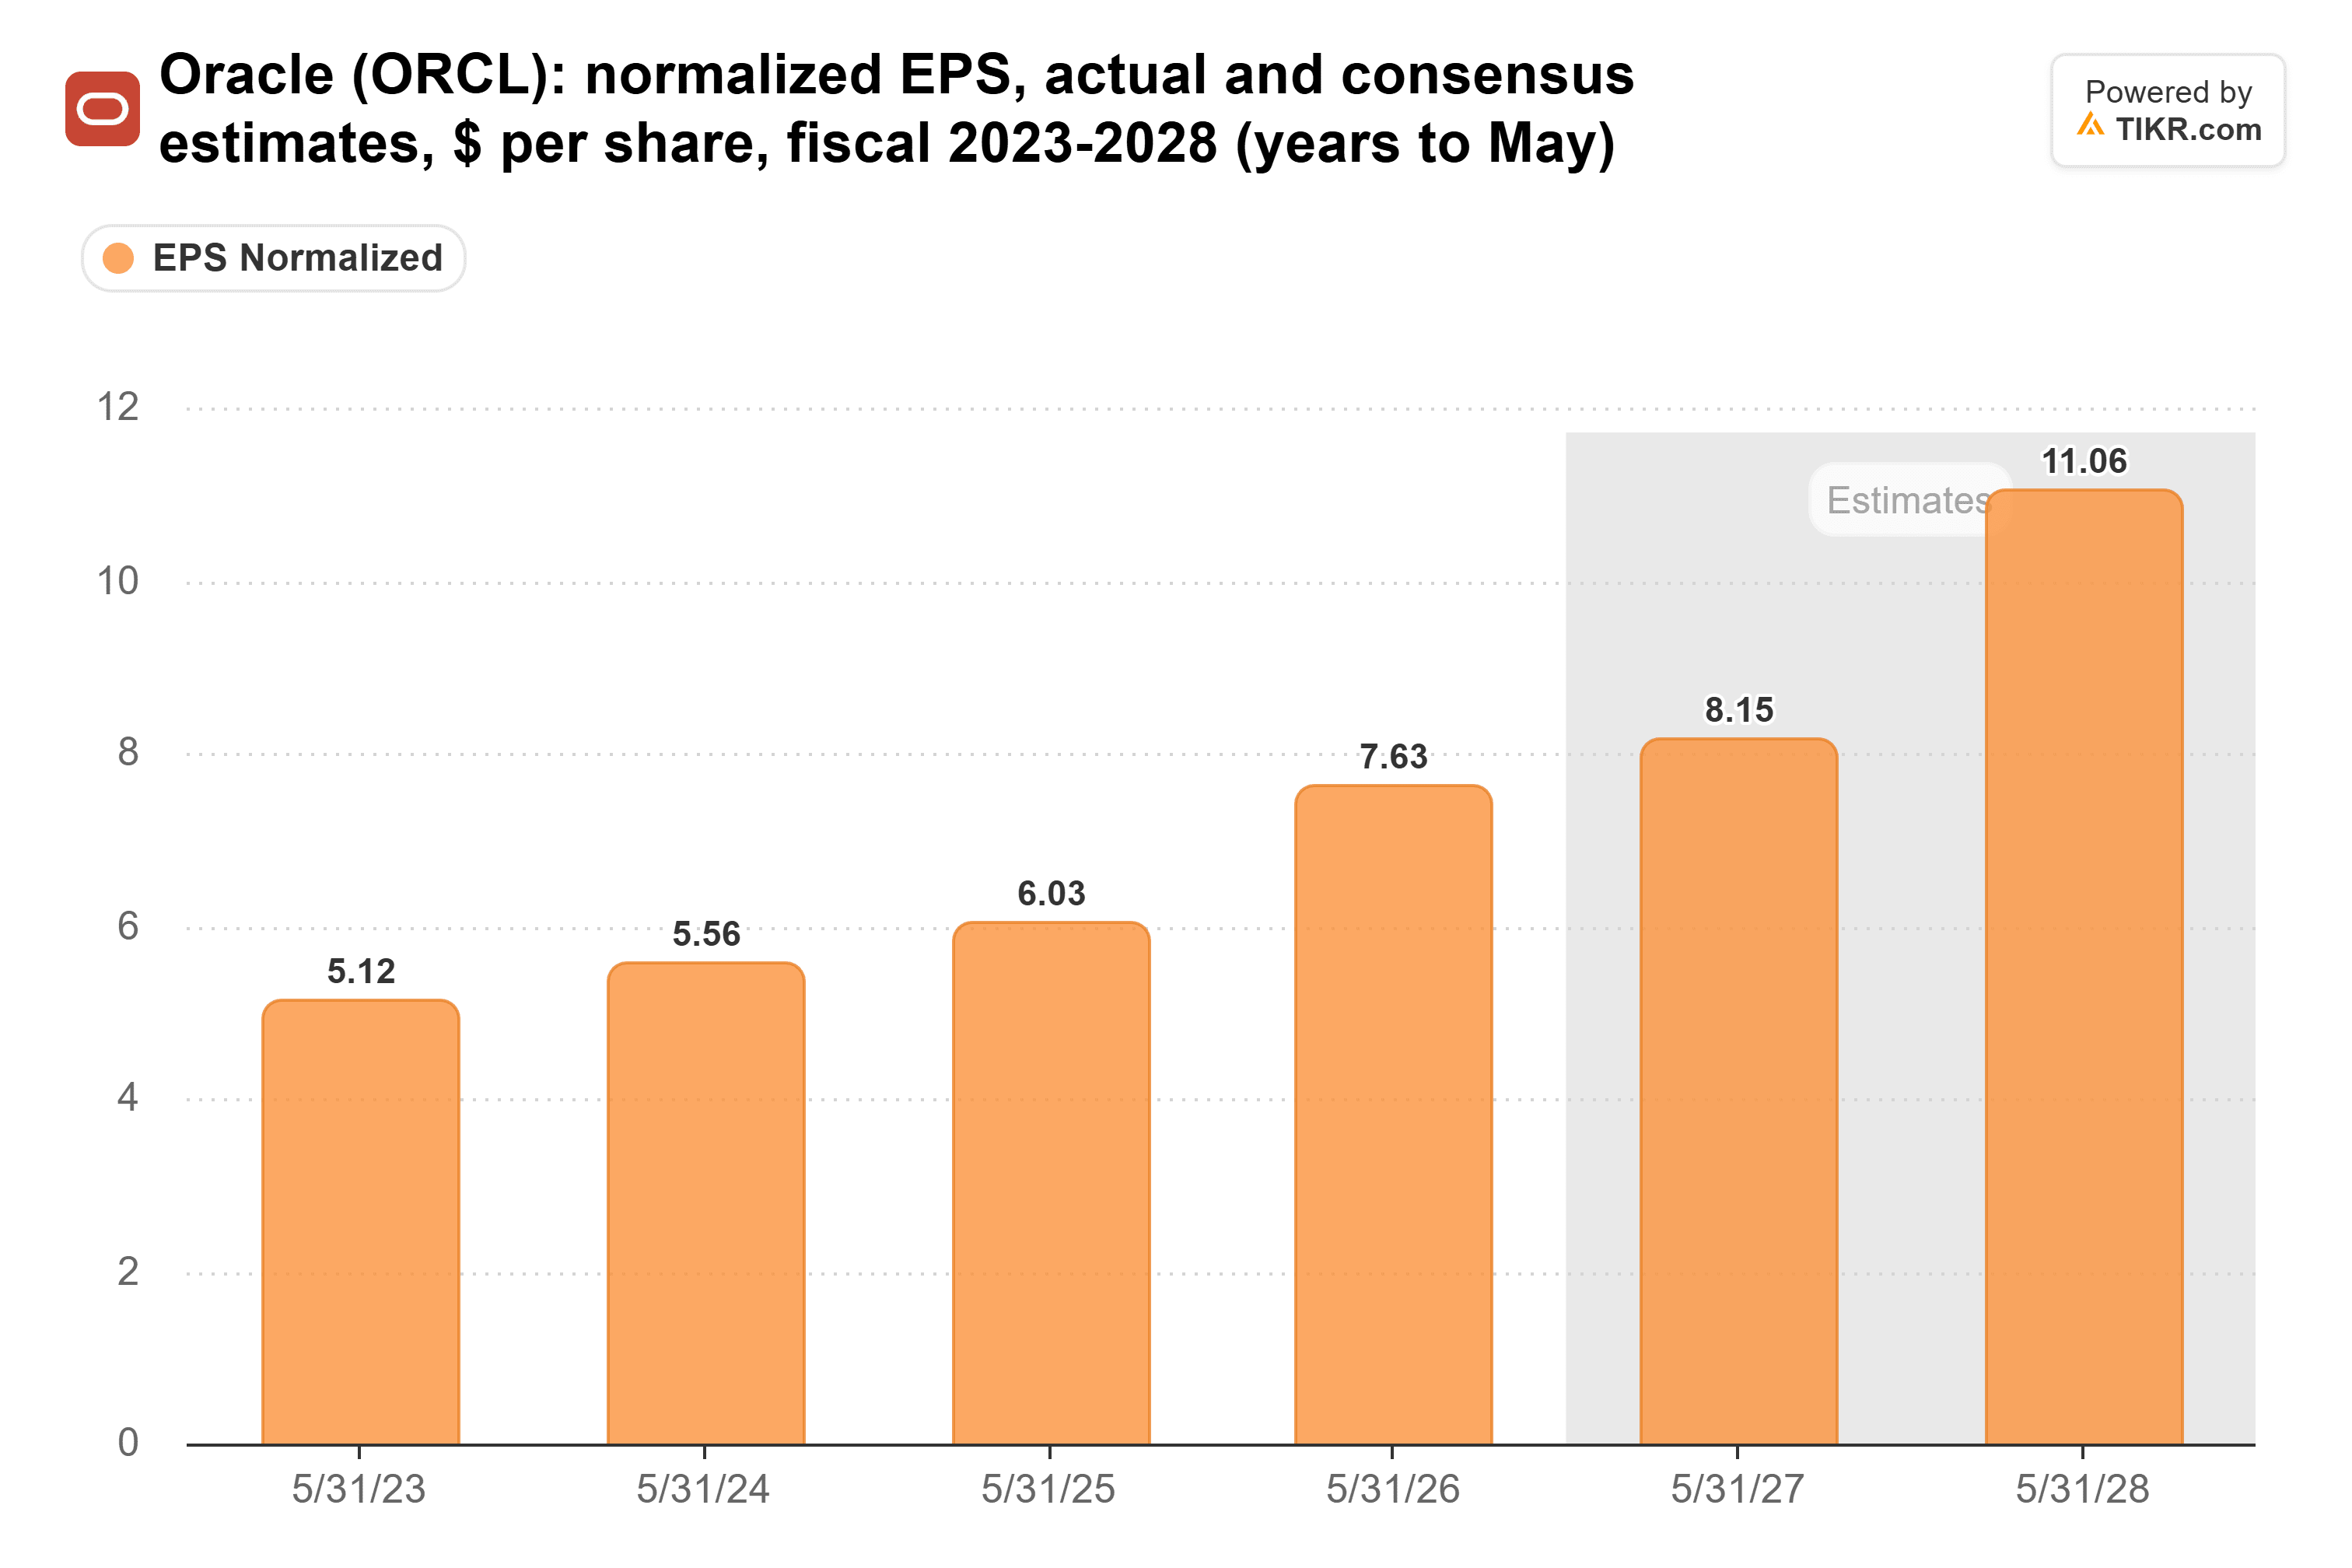
Allein vom Kurs her liegen die Verkäufer bisher vorn: Oracle ist seit dem 30. September, dem Stichtag für die Bewertung aller Positionen in den Meldungen, um 17 % gefallen. Das Geschäft sieht jedoch besser aus als die Aktie. Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von Oracle von 7,63 US-Dollar im Geschäftsjahr 2026 (das Jahr bis Mai) auf 11,06 US-Dollar im Geschäftsjahr 2028 steigen wird. Diese Schätzung für das Geschäftsjahr 2028 hat sich in den letzten 90 Tagen von 10,90 US-Dollar leicht nach oben korrigiert:
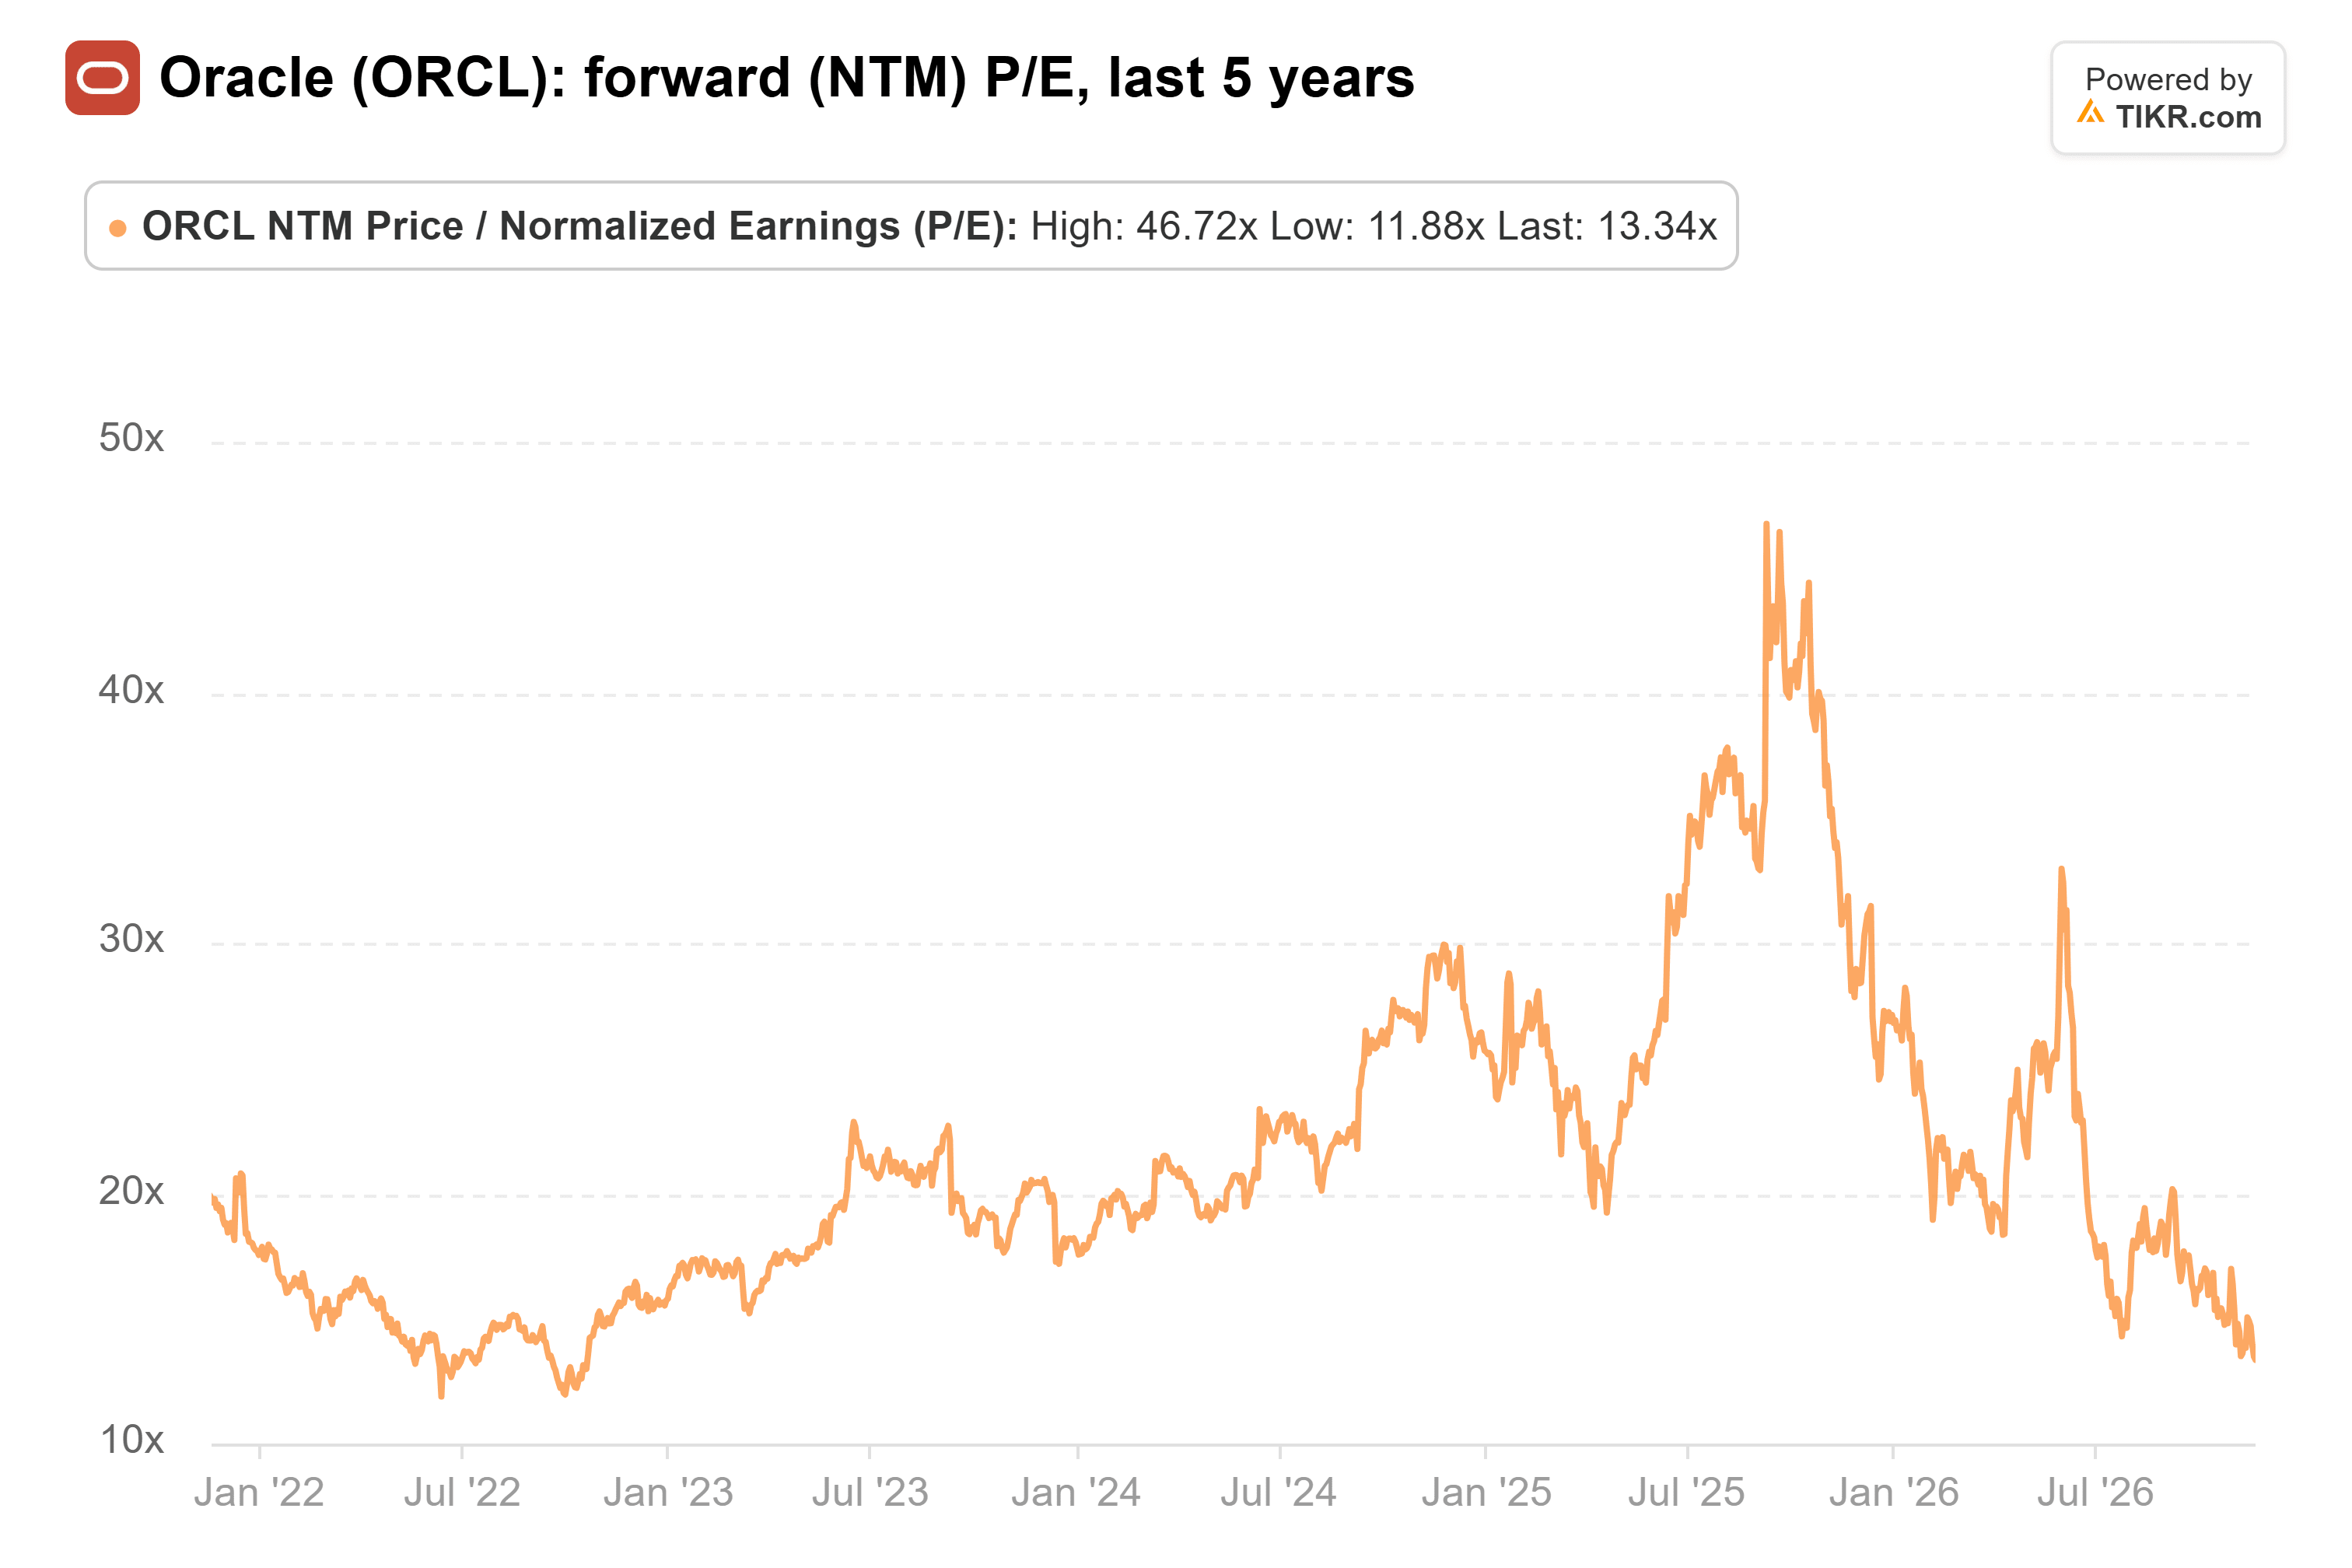
Trotzdem notiert Oracle mit dem 13-fachen der erwarteten Gewinne. Das liegt nahe am unteren Ende seiner Fünfjahresspanne und weit unter seinem Durchschnitt von 21x:
Analysten haben ihre Kursziele im letzten Jahr gesenkt, allerdings nicht so stark wie die Aktie gefallen ist. Das Konsensziel von 42 Analysten liegt bei 236 US-Dollar, gegenüber 347 US-Dollar vor einem Jahr, und es liegt immer noch 107 % über dem letzten Schlusskurs:
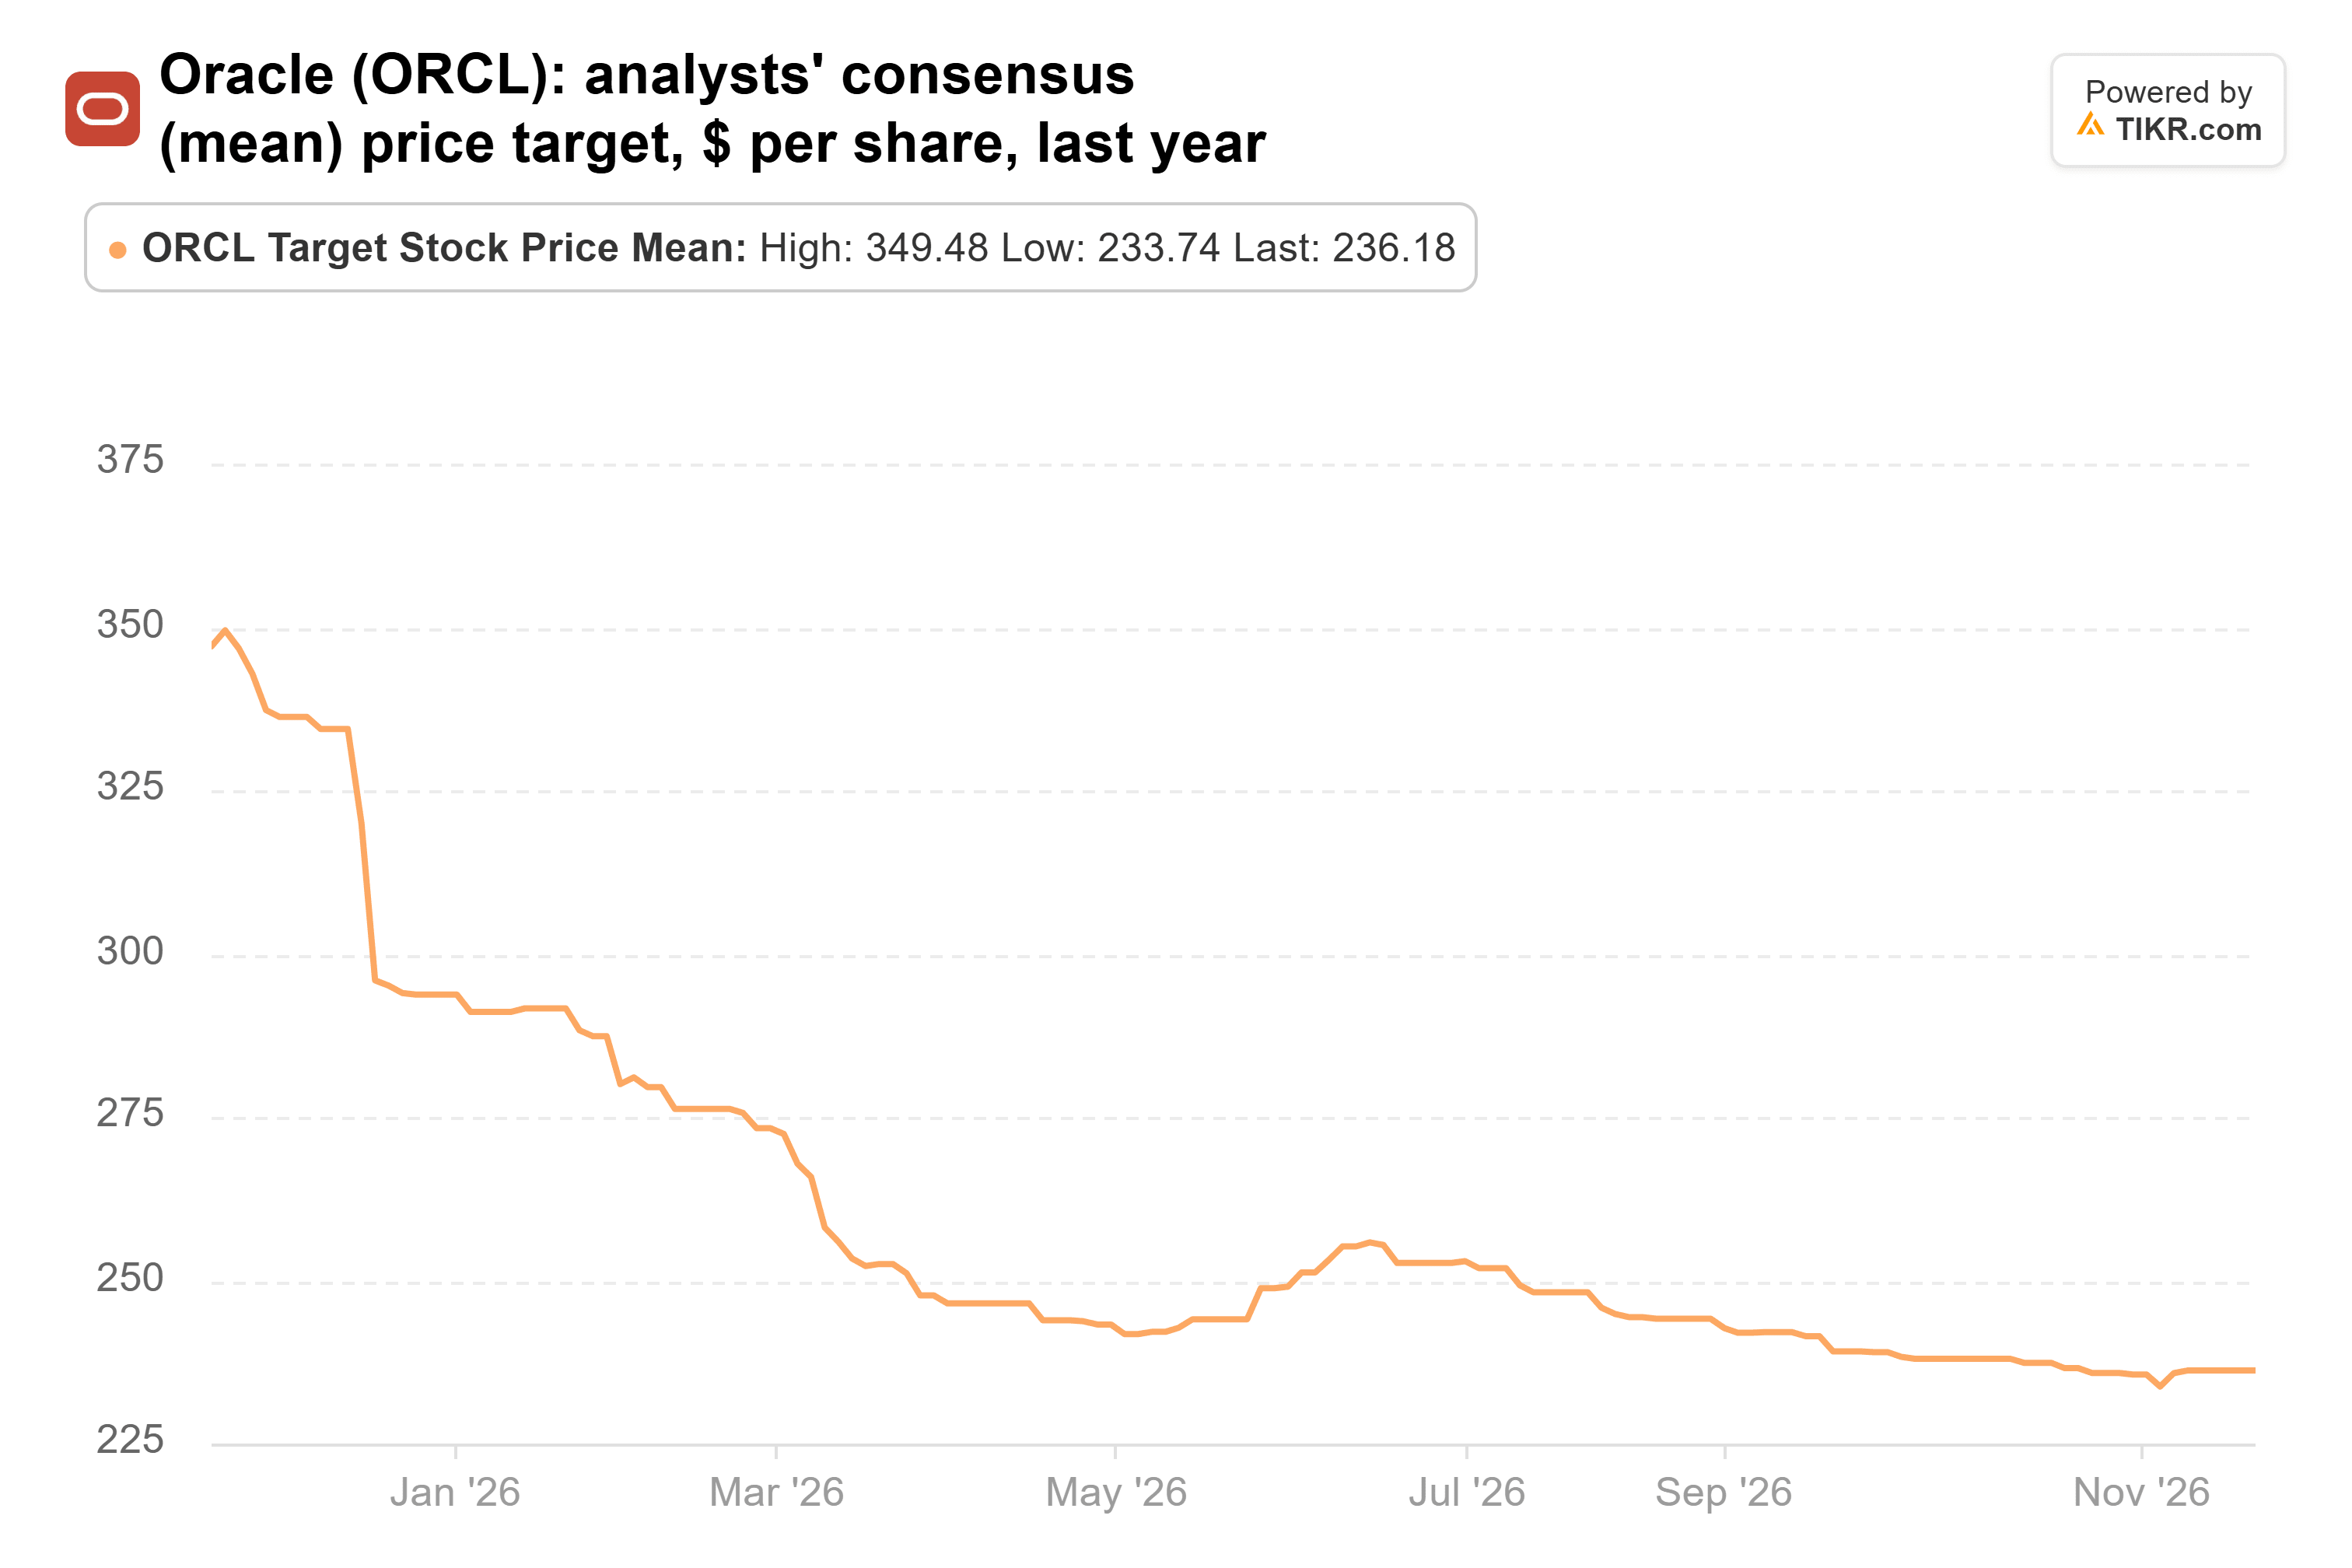
Basierend auf den Schätzungen für das Geschäftsjahr 2028 entspricht ein Kursziel von 236 US-Dollar etwa dem 21-fachen der Gewinne, was im Einklang mit Oracles Fünfjahresdurchschnitt steht. Um das Ziel der Analysten zu erreichen, müssen die Schätzungen also nur bei Oracles üblichem Multiplikator bestehen bleiben.
Die Zahlen sprechen für die Käufer, wenn OpenAI zahlt
Der Haken ist, wie Oracle seinen Ausbau finanziert. Analysten erwarten, dass der freie Cashflow bis zum Geschäftsjahr 2028 negativ bleiben wird, obwohl CFO Hilary Maxson für das Geschäftsjahr 2029 mehr als 30 Milliarden US-Dollar versprochen hat. S&P schätzt, dass OpenAI etwa die Hälfte des Auftragsbestands von Oracle ausmacht. Unterdessen hat die jüngste Finanzierungsrunde von OpenAI 15 Milliarden US-Dollar erreicht, die Hälfte des ursprünglichen Ziels von 30 Milliarden US-Dollar, berichtete CNBC. CoreWeave (CRWV), das ebenfalls OpenAI als Kunden zählt, trägt eine ähnliche Ausbaulast. Die Zinsaufwendungen im dritten Quartal von 846 Millionen US-Dollar lagen mehr als viermal so hoch wie der GAAP-Betriebsgewinn von 207 Millionen US-Dollar.
Trotzdem bin ich auf der Seite der Käufer. Bei einem KGV von 13x spiegelt Oracles Aktie bereits viel von diesem Risiko wider, und Analysten erhöhen weiterhin, was sie von den künftigen Gewinnen erwarten. Wenn ich falsch liege, wird es daran liegen, dass OpenAI nicht genug Geld aufbringen kann, um die Kapazitäten zu bezahlen, die Oracle für das Unternehmen aufbaut.
Oracle berichtet im Dezember. Zwei Dinge würden die Käufer stützen: ein nicht nach GAAP berechneter Gewinn je Aktie im zweiten Quartal innerhalb der Prognosespanne von 1,85 bis 1,93 US-Dollar und ein Auftragsbestand von 664 Milliarden US-Dollar, der mit Kunden außer OpenAI wächst. Die nächsten 13F-Meldungen der Fonds für das am 31. Dezember endende Quartal sind bis Mitte Februar fällig, und sie werden zeigen, wer nachgekauft hat.
Was ist die Oracle-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Oracle wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!