Wichtige Erkenntnisse
- Bernstein hat PepsiCo auf Underperform herabgestuft und sein Kursziel auf $128 gesenkt, da die schwache Nachfrage in Nordamerika voraussichtlich weiterhin Volumen und Marktanteile kosten wird.
- Das Getränkevolumen in Nordamerika sank im dritten Quartal um 2 %, während der internationale Umsatz um 9,7 % wuchs und nun etwa 44 % des Umsatzes ausmacht.
- Coca-Cola steigerte seinen organischen Umsatz um 7 % bei einer operativen Marge von 33,4 %, während die Kern-Operating-Marge von PepsiCo auf 16,9 % zurückging.
- Der für Anfang Februar erwartete Bericht zum vierten Quartal wird zeigen, ob die Kürzung von etwa 1.000 Arbeitsplätzen in Nordamerika die Margen stützt.
PepsiCo (PEP) fiel im Vormarkthandel am Dienstag um 2,6 %, nachdem Bernstein die Aktie auf Underperform herabgestuft und sein Kursziel von $131 auf $128 gesenkt hatte.
Der Call folgt auf PepsiCos Entscheidung, Anfang dieses Monats etwa 1.000 Arbeitsplätze in Nordamerika zu streichen. Er kommt auch zu einer Zeit, in der Coca-Cola (KO) weiterhin die Nase vorn hat, mit einem organischen Umsatzwachstum von 7 % im letzten Quartal gegenüber 3,1 % bei PepsiCo.
Bernsteins Argumentation ist deutlich: Die Nachfrage im Heimatmarkt ist schwach, und ihre Behebung wird mehr kosten, als Anleger erwarten.
Dass Nordamerika Probleme hat, war bereits bekannt. Die eigentliche Frage ist, ob Kosteneinsparungen die Gewinne schützen können, während PepsiCo Geld ausgibt, um Käufer zurückzugewinnen.
Bernstein hört auf, PepsiCo Kredit zu geben
Bernstein erwartet, dass PepsiCo die Gewinnerwartungen im kommenden Jahr verfehlen wird. Das Unternehmen geht davon aus, dass seine Snacks und Getränke in Nordamerika weiter an Volumen und Marktanteilen verlieren werden. Es wies auch auf eine schwache Nachfrage nach den Flaggschiffmarken, unübersichtliche Promotionen und eine dünne Personaldecke an der Front hin.
Das dritte Quartal lieferte reichlich Unterstützung für diese Sichtweise:
- Der Umsatz von PepsiCo Foods North America sank von $6,53 Milliarden auf $6,50 Milliarden, und der Kern-Operating-Gewinn fiel um 12 %.
- Das Getränkevolumen in Nordamerika sank um 2 %, bei flachem organischem Umsatz.
- Die Kern-Operating-Marge verengte sich von 17,3 % auf 16,9 %, obwohl der gesamte organische Umsatz um 3,1 % stieg.
Teilt man das Unternehmen in seine Heimat- und Auslandsgeschäfte auf, ist die Kluft kaum zu übersehen…
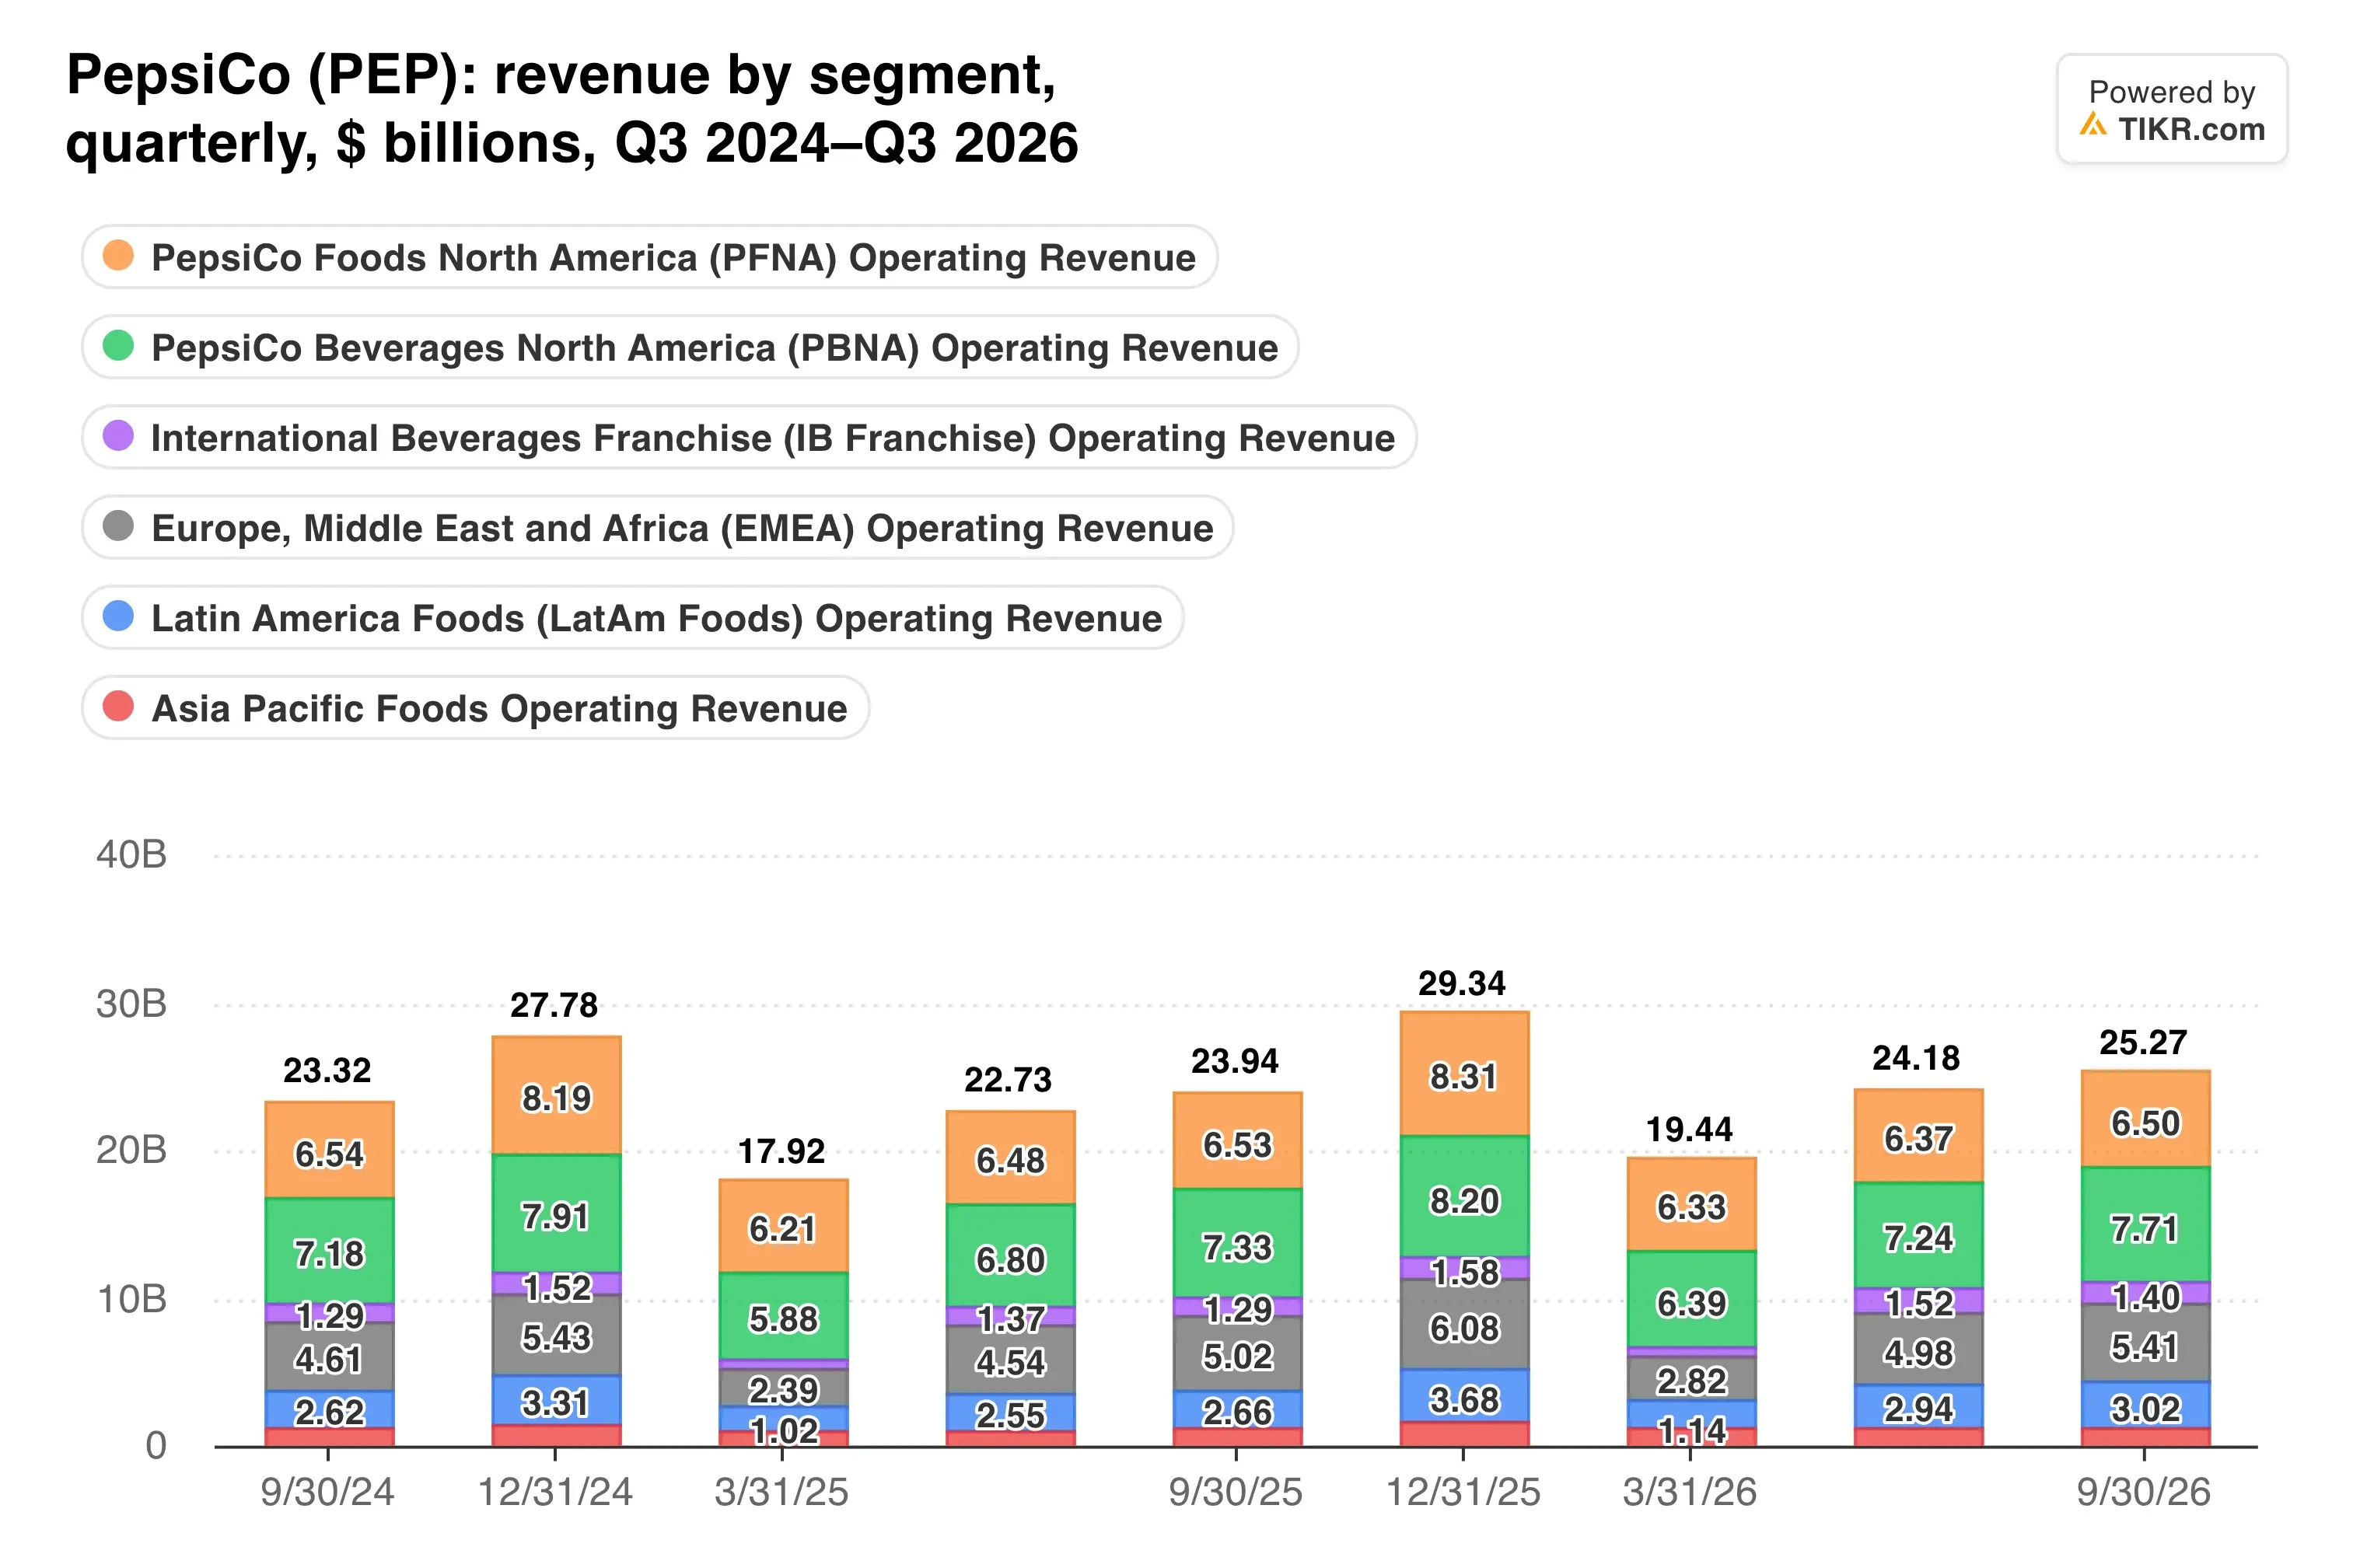
Der internationale Umsatz wuchs im Vergleich zum Vorjahr um 9,7 %. Nordamerika erreichte 2,6 %, und fast das gesamte Wachstum kam von Getränkeakquisitionen.
Das Ausland trägt weiterhin die Hauptlast
Außerhalb Nordamerikas sieht die Geschichte ganz anders aus. Jedes internationale Segment verzeichnete ein organisches Umsatzwachstum zwischen 6 % und 9 %, und das Snackvolumen im asiatisch-pazifischen Raum sprang um 11 %.
Diese Geschäfte trugen etwa 44 % zum Umsatz im dritten Quartal bei. Ihr Kern-Operating-Gewinn stieg um etwa 16 %, während der von Nordamerika um etwa 6 % fiel.
Auch die Kunden senden gemischte Signale. KFC verlegte sein US-Getränkegeschäft zu Coca-Cola, doch PepsiCo verlängerte seine KFC-Verträge in Australien, Indien, Großbritannien, Spanien und Deutschland am 6. November.
Wie schneidet PepsiCos Rentabilität also im Vergleich zu seinem größten Rivalen ab?
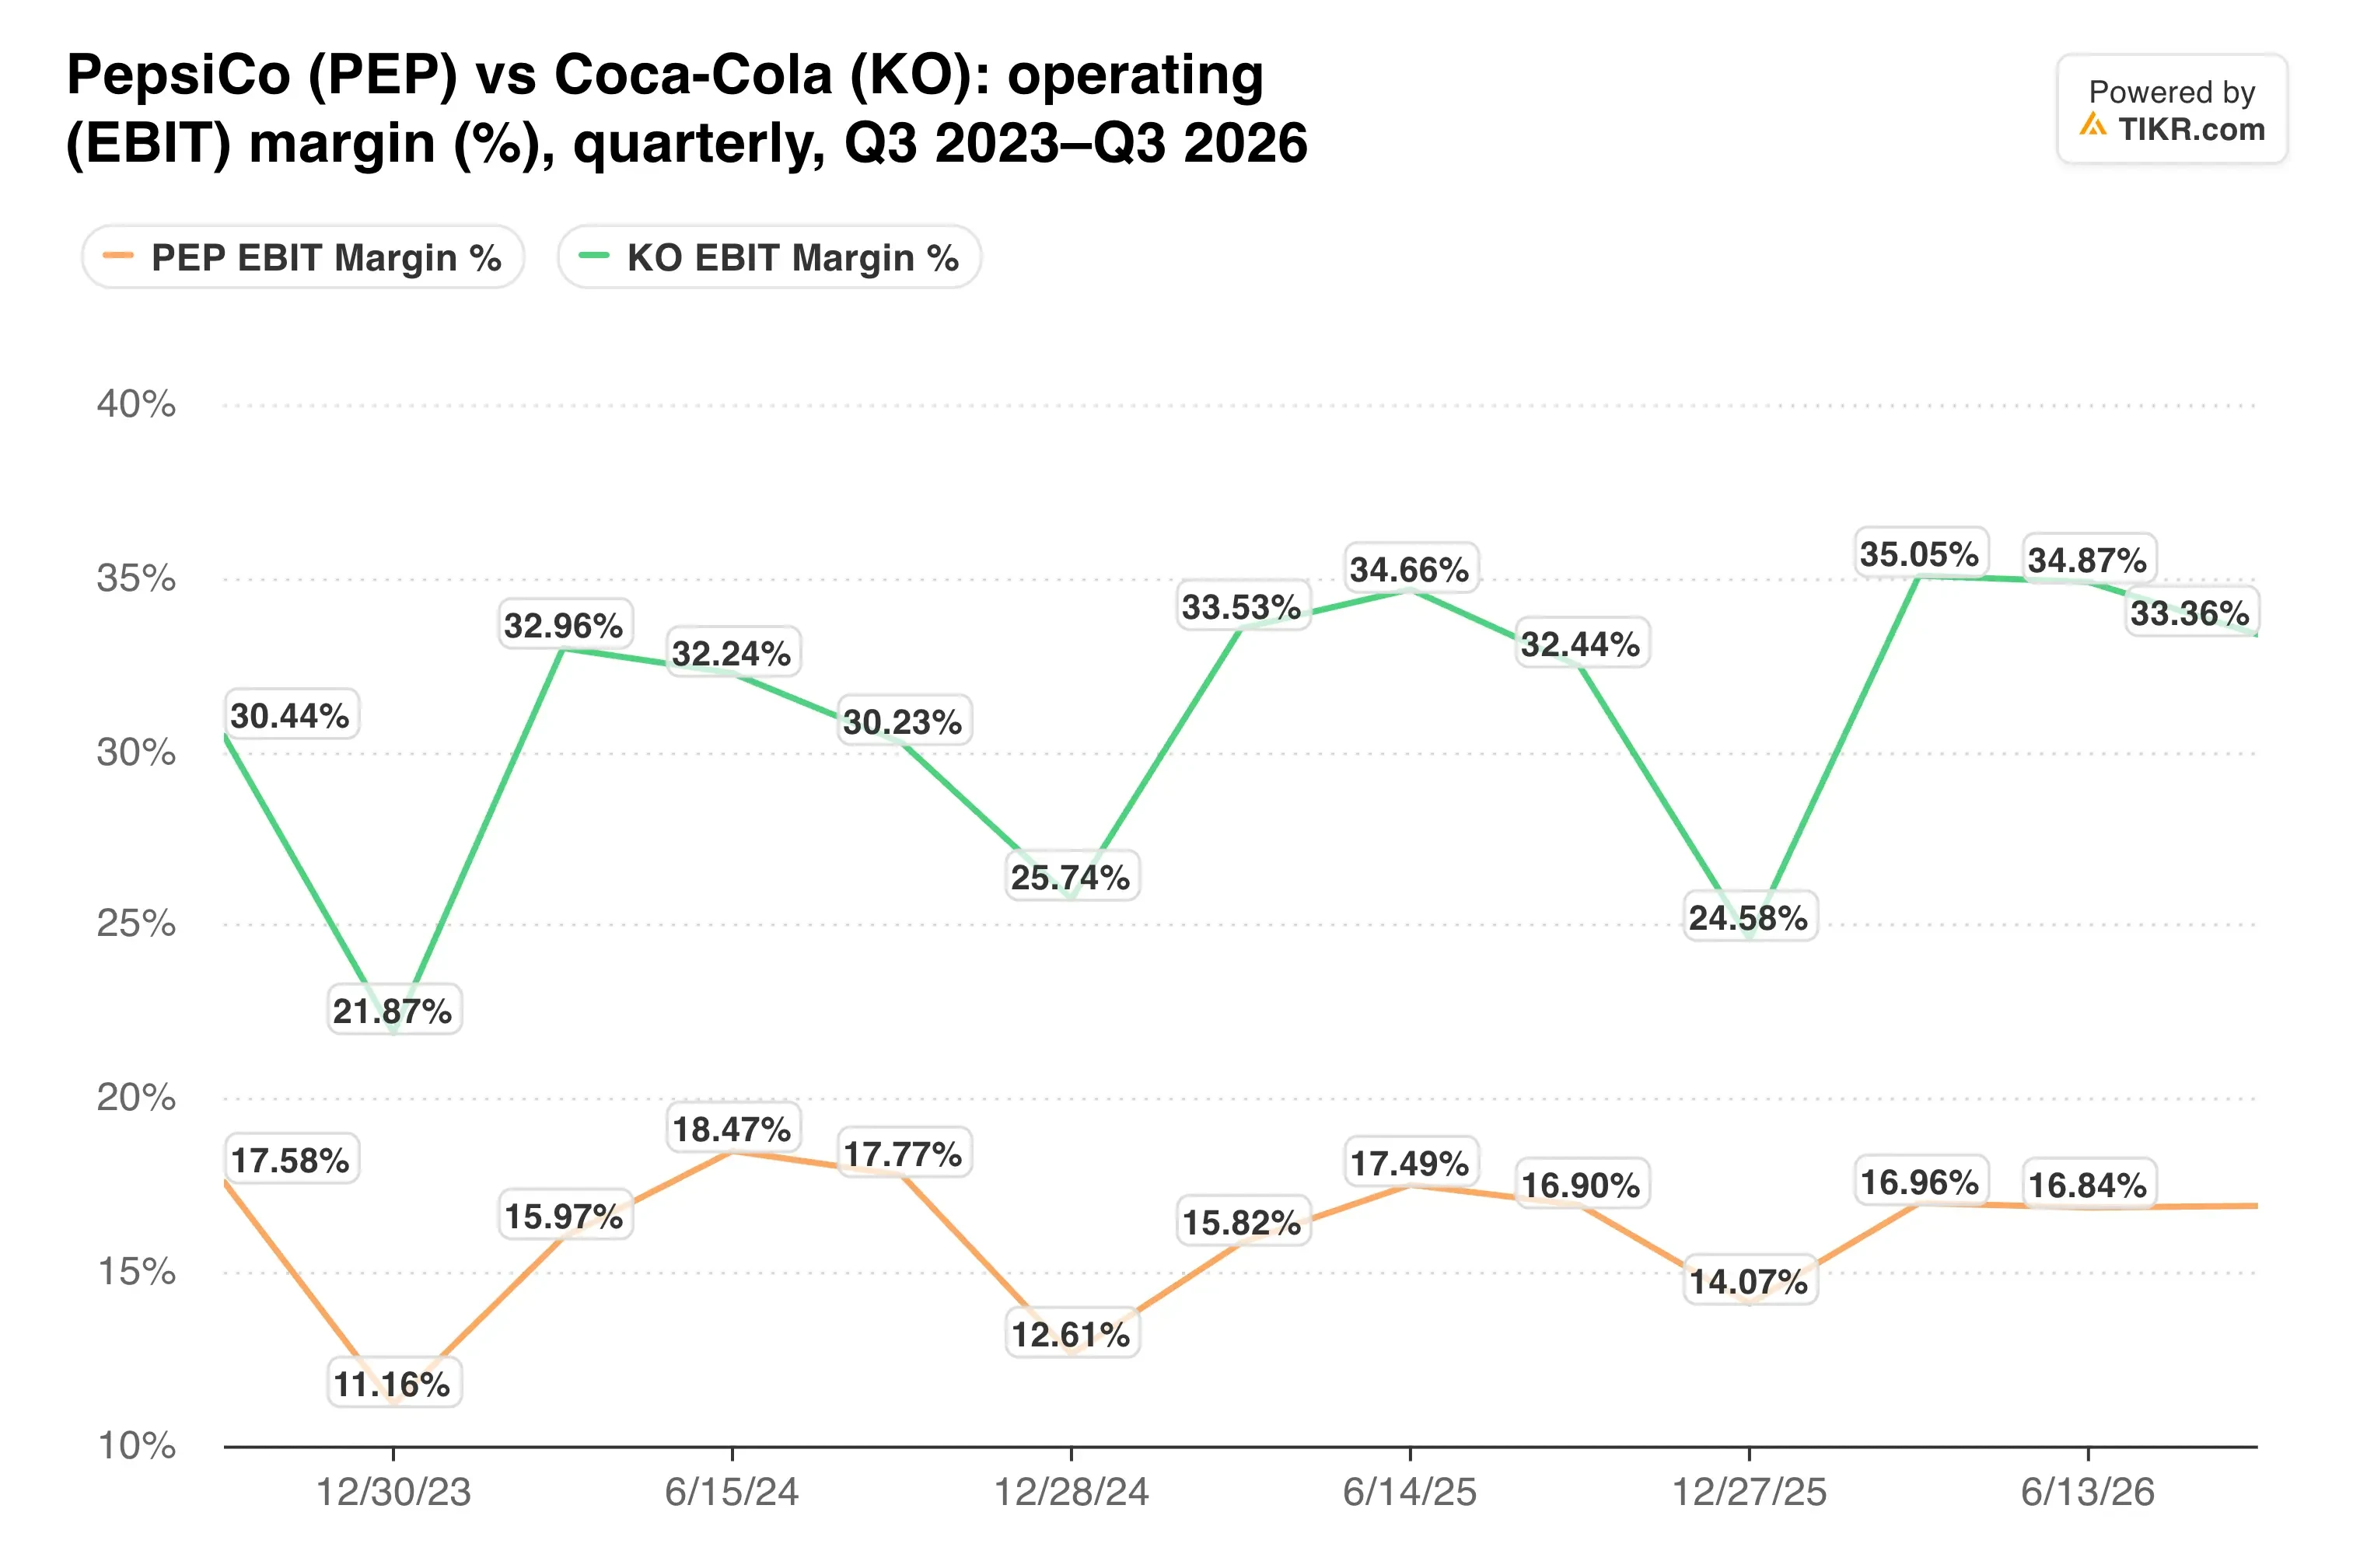
Coca-Cola verzeichnete im dritten Quartal eine operative Marge von 33,4 %, gegenüber 32,0 %. Dass Coca-Cola ein asset-light-Modell verfolgt, erklärt einen Teil der Kluft, aber Coca-Cola weitet seine Marge aus, während die Kernmarge von PepsiCo schrumpft.
TIKR verfolgt 25 Analysten zu PepsiCo. Wie viele sagen "Buy"?
Sehen Sie die vollständige Aufschlüsselung der Buy-, Hold- und Sell-Ratings für PepsiCo zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für PepsiCo an
Kosteneinsparungen müssen alles finanzieren
PepsiCo hat seine Prognose für das Kern-EPS-Wachstum 2026 bereits auf 2,5 % bis 3,5 % gesenkt, von der Untergrenze von 5 % bis 7 %. Darüber hinaus enthielt das Kern-Operating-Gewinnwachstum von 3 % im dritten Quartal einen 4-Prozentpunkte-Schub durch Zollrückerstattungen. Zieht man diese ab, sank der Gewinn.
Die Stellenstreichungen sind die erste Reaktion. In einer Memo vom 9. November schrieb der Nordamerika-CEO Ram Krishnan, dass "zu viel davon, wie wir heute arbeiten, komplex und fragmentiert bleibt".
Dann ist da noch die Dividende, die jetzt nach einer 54. konsekutiven Erhöhung annualisiert $5,92 pro Aktie beträgt…
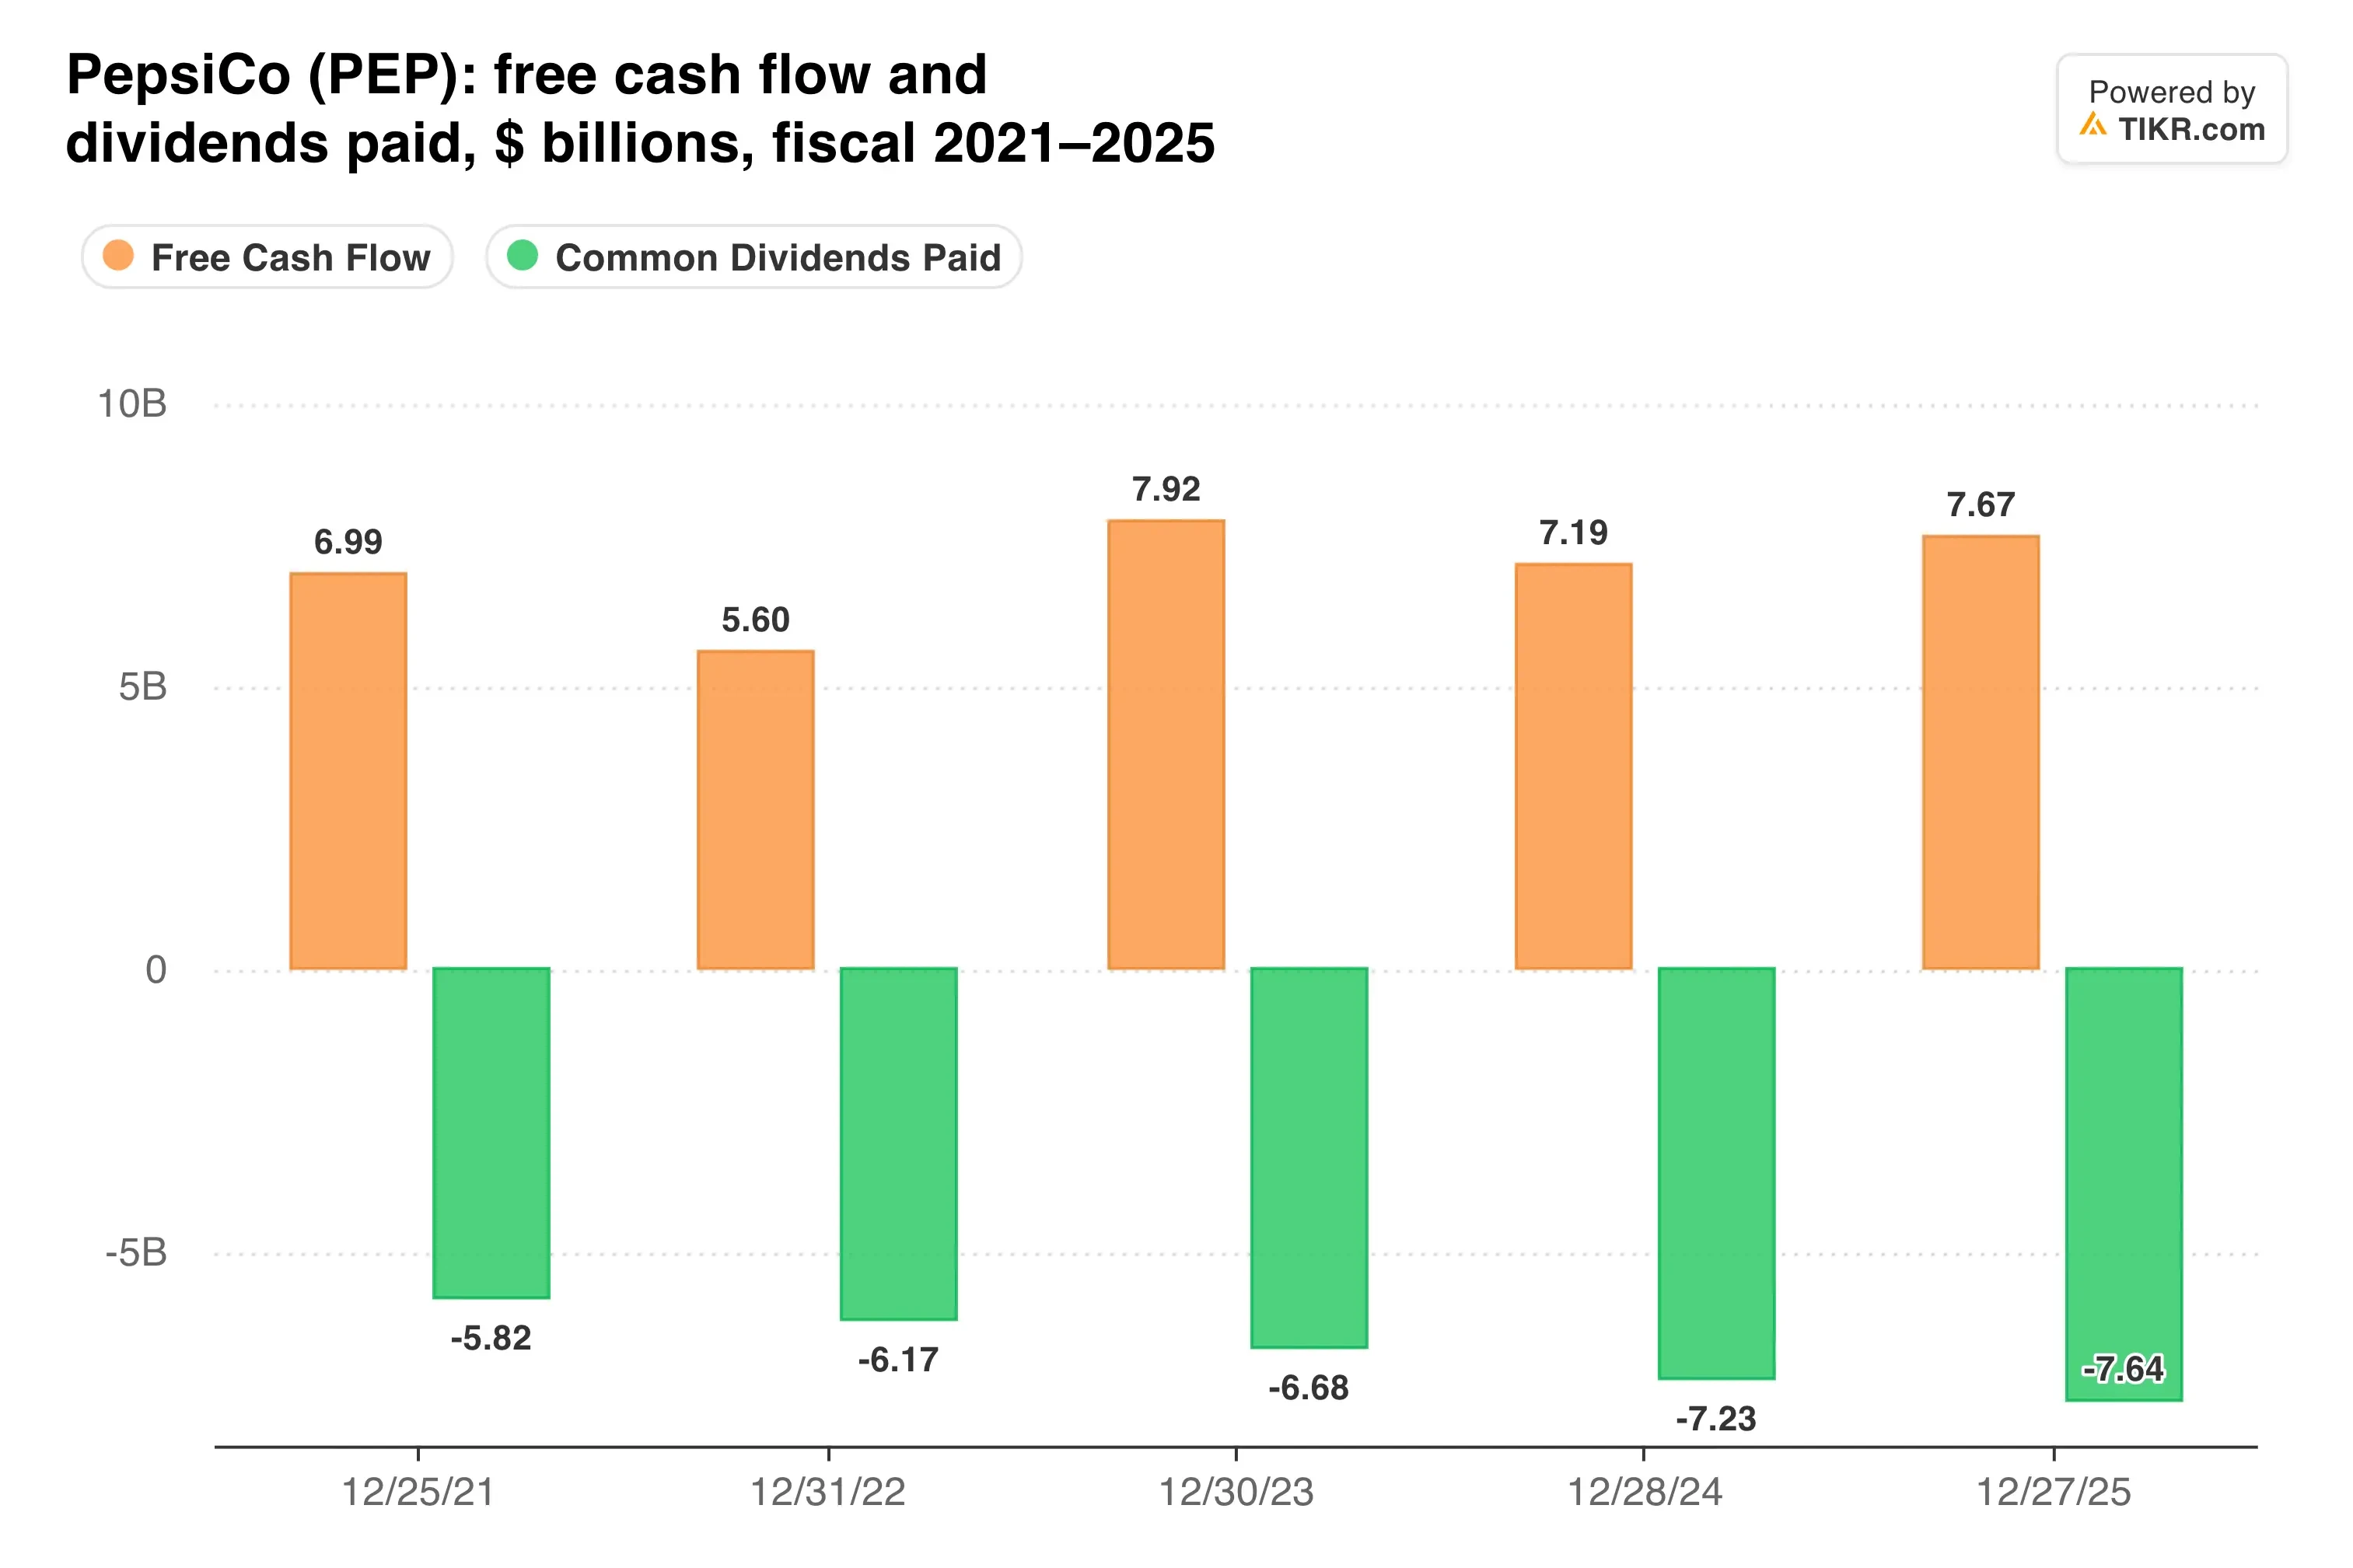
Nach 36 Wochen lag der freie Cashflow von etwa $5,86 Milliarden knapp unter den $5,94 Milliarden, die PepsiCo in Dividenden auszahlte. Aktienrückkäufe kamen noch einmal mit $739 Millionen hinzu.
Meine Einschätzung: Bernsteins Diagnose scheint richtig zu sein, und die Zollrückerstattung schönte ein Quartal, das im Heimatmarkt bereits schwach war. Allerdings wächst das internationale Geschäft schnell genug, um dem Management Zeit zu verschaffen, daher würde ich die Aktie halten, anstatt der Herabstufung nach unten zu folgen. Ich würde erst nachkaufen, wenn das Volumen in Nordamerika wieder positiv wird.
Der nächste Kontrollpunkt ist der für Anfang Februar erwartete Bericht zum vierten Quartal. Er sollte zeigen, ob die Stellenstreichungen und neuen Kostensenkungsmaßnahmen die Margen stützen oder ob PepsiCo noch mehr Reinvestitionen benötigt, um den Verlust von Marktanteilen im Heimatmarkt zu stoppen.
Was ist die PepsiCo-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was PepsiCo wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!