Die wichtigsten Punkte
- Die Aktie von Everpure stieg um 12 %, nachdem der Umsatz im dritten Fiskalquartel um 51 % auf 1,46 Mrd. $ gewachsen war und damit die Analystenerwartungen von 1,33 Mrd. $ übertraf.
- Everpure gibt Bruttomarge auf, um Marktanteile zu gewinnen, und seine Gewinnprognose stieg deutlich stärker als seine Umsatzprognose, was zeigt, dass sich dieser Trade auszahlt.
- Die Konkurrenten NetApp und HPE legen beide in den nächsten zwei Wochen ihre Zahlen vor.
- Die Aktie wurde vor dem heutigen Sprung mit dem 28-fachen der zukünftigen Gewinne gehandelt, unter ihrem Fünfjahresdurchschnitt von 31x.
Everpure (P) stieg heute um 12 %, nachdem der Umsatz im dritten Fiskalquartel um 51 % auf 1,46 Mrd. $ gewachsen war und damit deutlich die Analystenerwartungen von 1,33 Mrd. $ übertraf. Das Unternehmen erhöhte zudem zum dritten Quartal in Folge seine Jahresprognose.
Das Wachstum kam von der Hardware: Der Produktumsatz stieg um 77 %, gegenüber 19 % bei den Abonnements. CEO Charles Giancarlo bezeichnete es im Anruf am Mittwoch als "ein Spiel um Marktanteile", und die anderen Spieler sind NetApp (NTAP) und HPE (HPE).
Der Gewinn wächst schneller als der Umsatz
Everpure erwartet nun für das Fiskaljahr 2027 einen Umsatz von 5,20 Mrd. $ bis 5,21 Mrd. $, gegenüber zuvor 5,03 Mrd. $ bis 5,07 Mrd. $. Die Prognose für das nicht-GAAP-Betriebsergebnis wurde um etwa 14 % im Mittelpunkt auf 1,08 Mrd. $ bis 1,09 Mrd. $ angehoben. Die Umsatzprognose stieg nur um etwa 3 %. Die nicht-GAAP-Betriebsmarge im Quartal stieg auf 23,6 % von 20,3 % vor einem Jahr. Analysten erwarten für dieses Fiskaljahr ein normalisiertes EPS von 2,81 $ und für das nächste Jahr 4,22 $:
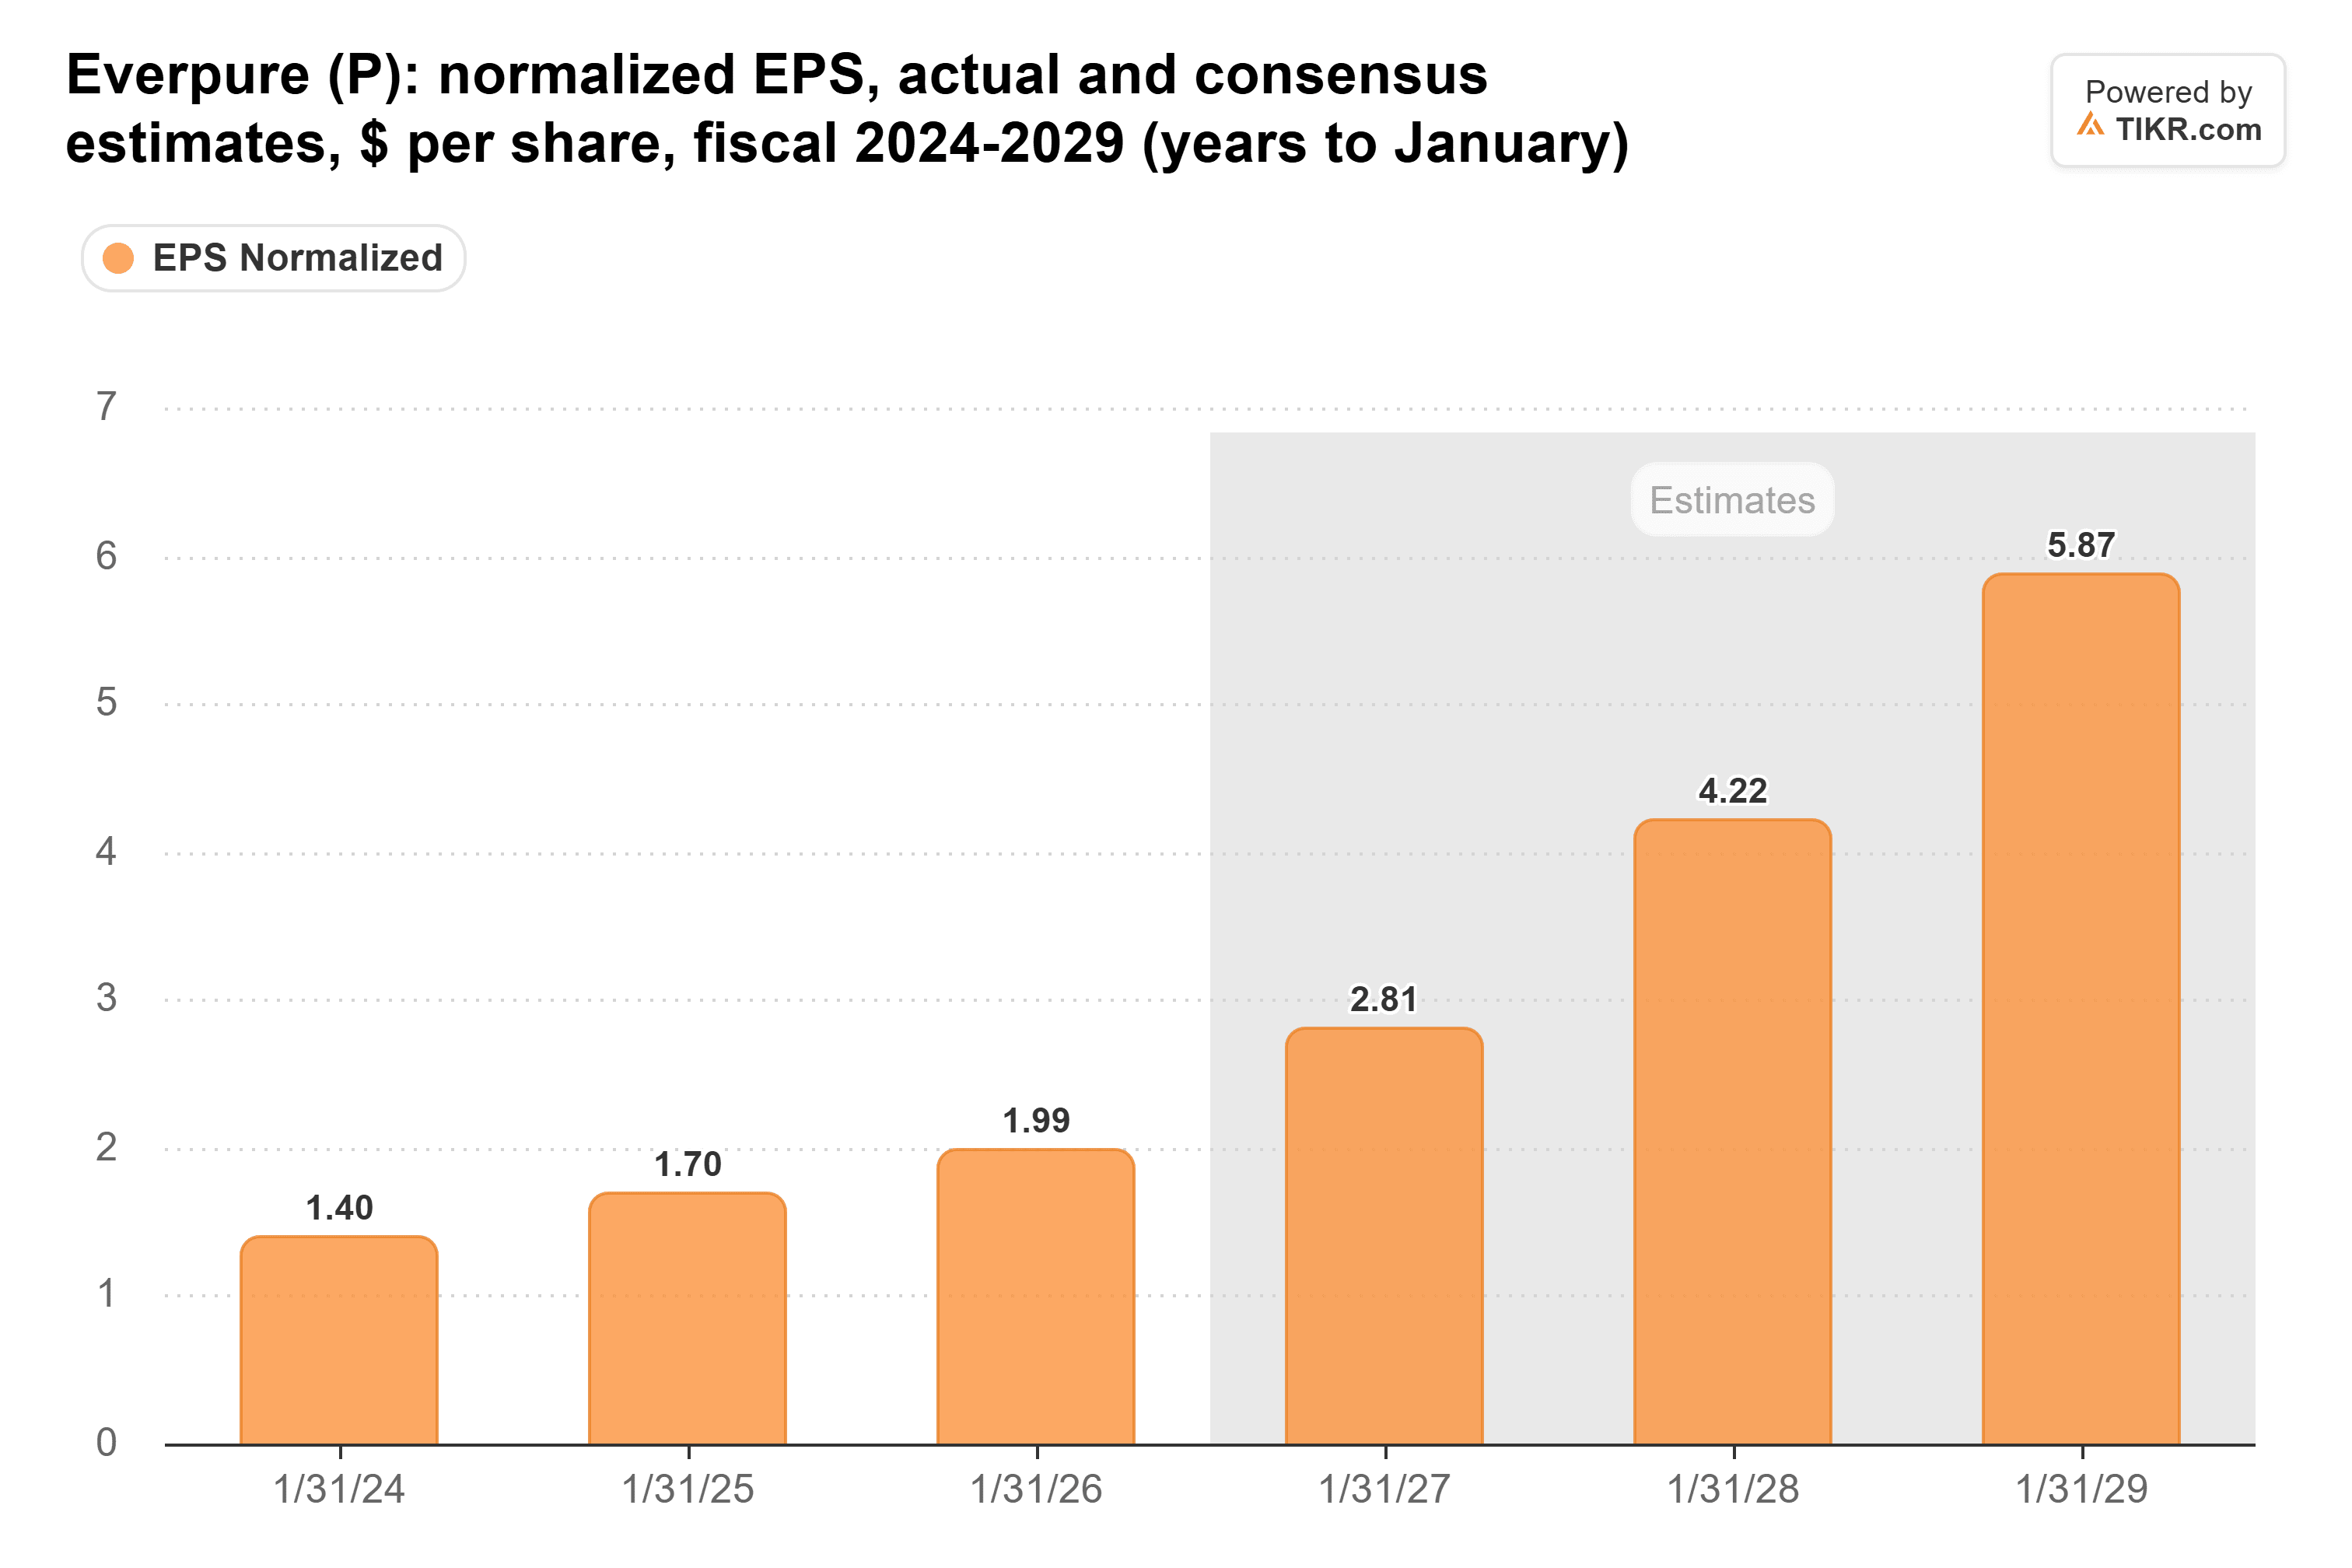
Die höhere Gewinnprognose sollte die diesjährige Zahl nach oben treiben.
Die Aktie ist im Vergleich zu ihrer eigenen Historie immer noch nicht teuer. Sie wurde zum Schlusskurs von Mittwoch mit dem 28-fachen der zukünftigen Gewinne gehandelt, unter ihrem Fünfjahresdurchschnitt von 31x:
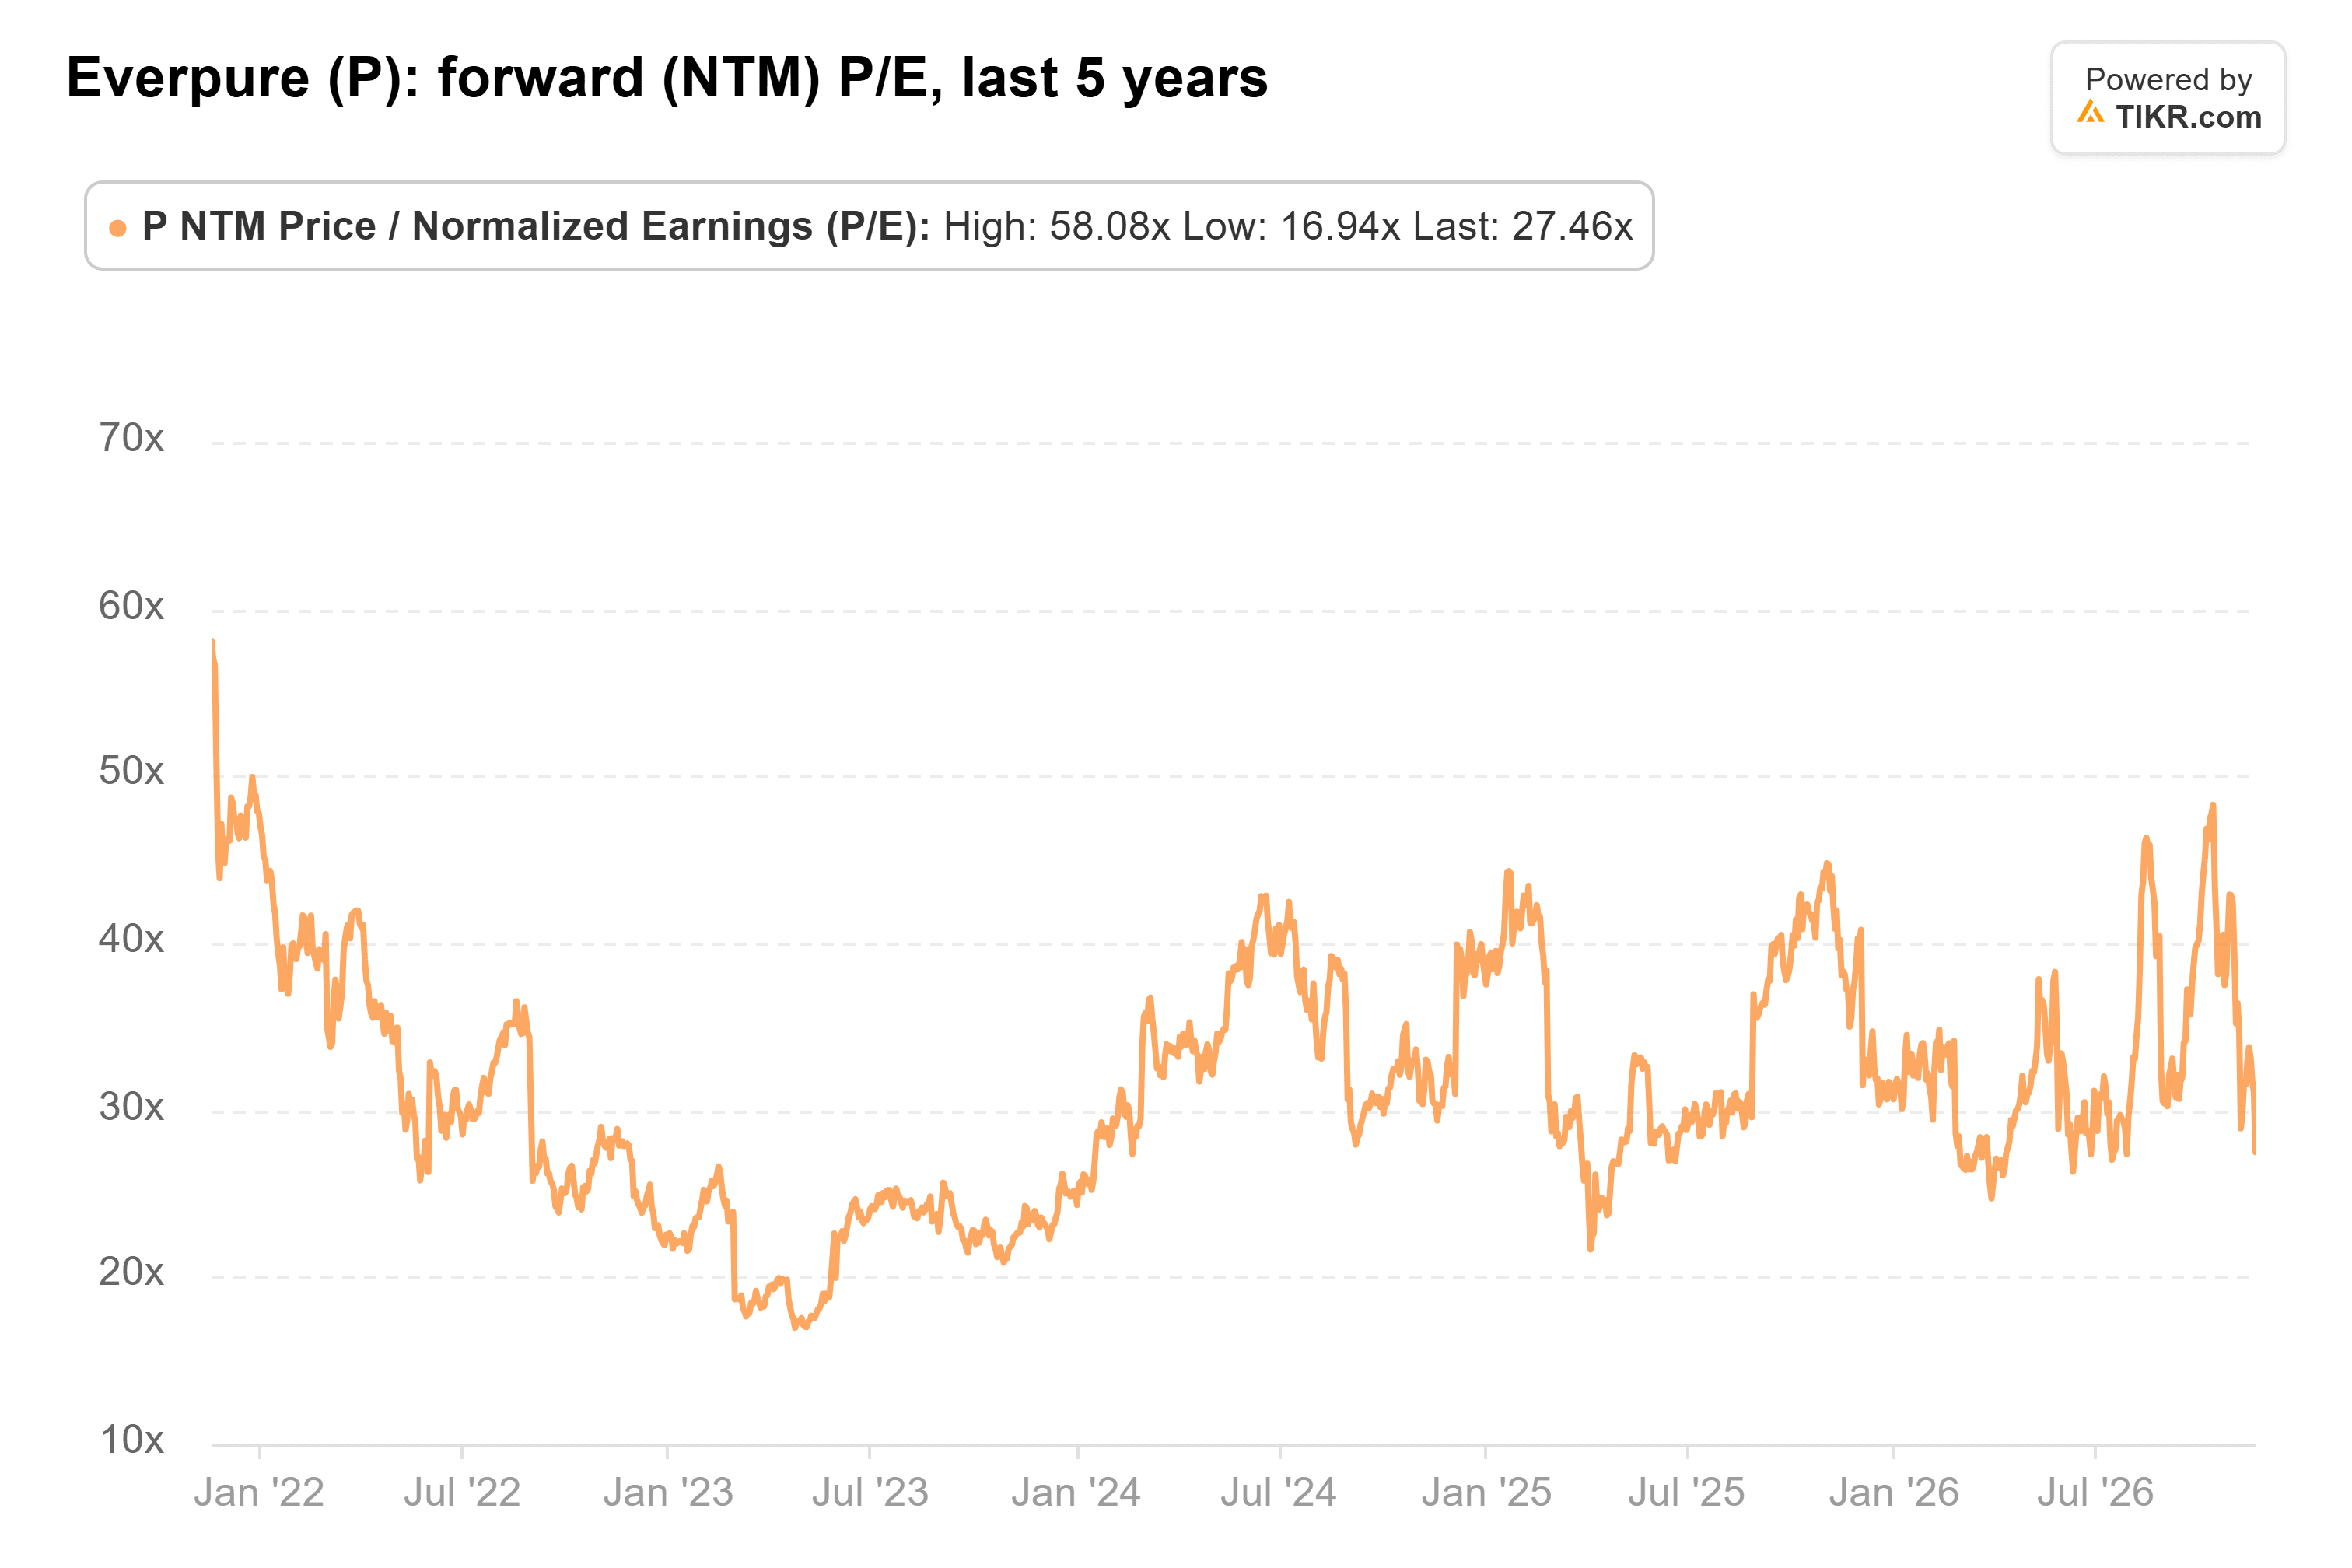
Zum heutigen Kurs liegt sie bei etwa 30x, immer noch unter diesem Durchschnitt.
TIKR verfolgt 20 Analysten für Everpure. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Everpure zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Everpure ansehen
Die Bruttomarge ist der Preis für Marktanteile
Der Haken ist die Bruttomarge, die seit vier Quartalen in Folge gesunken ist:
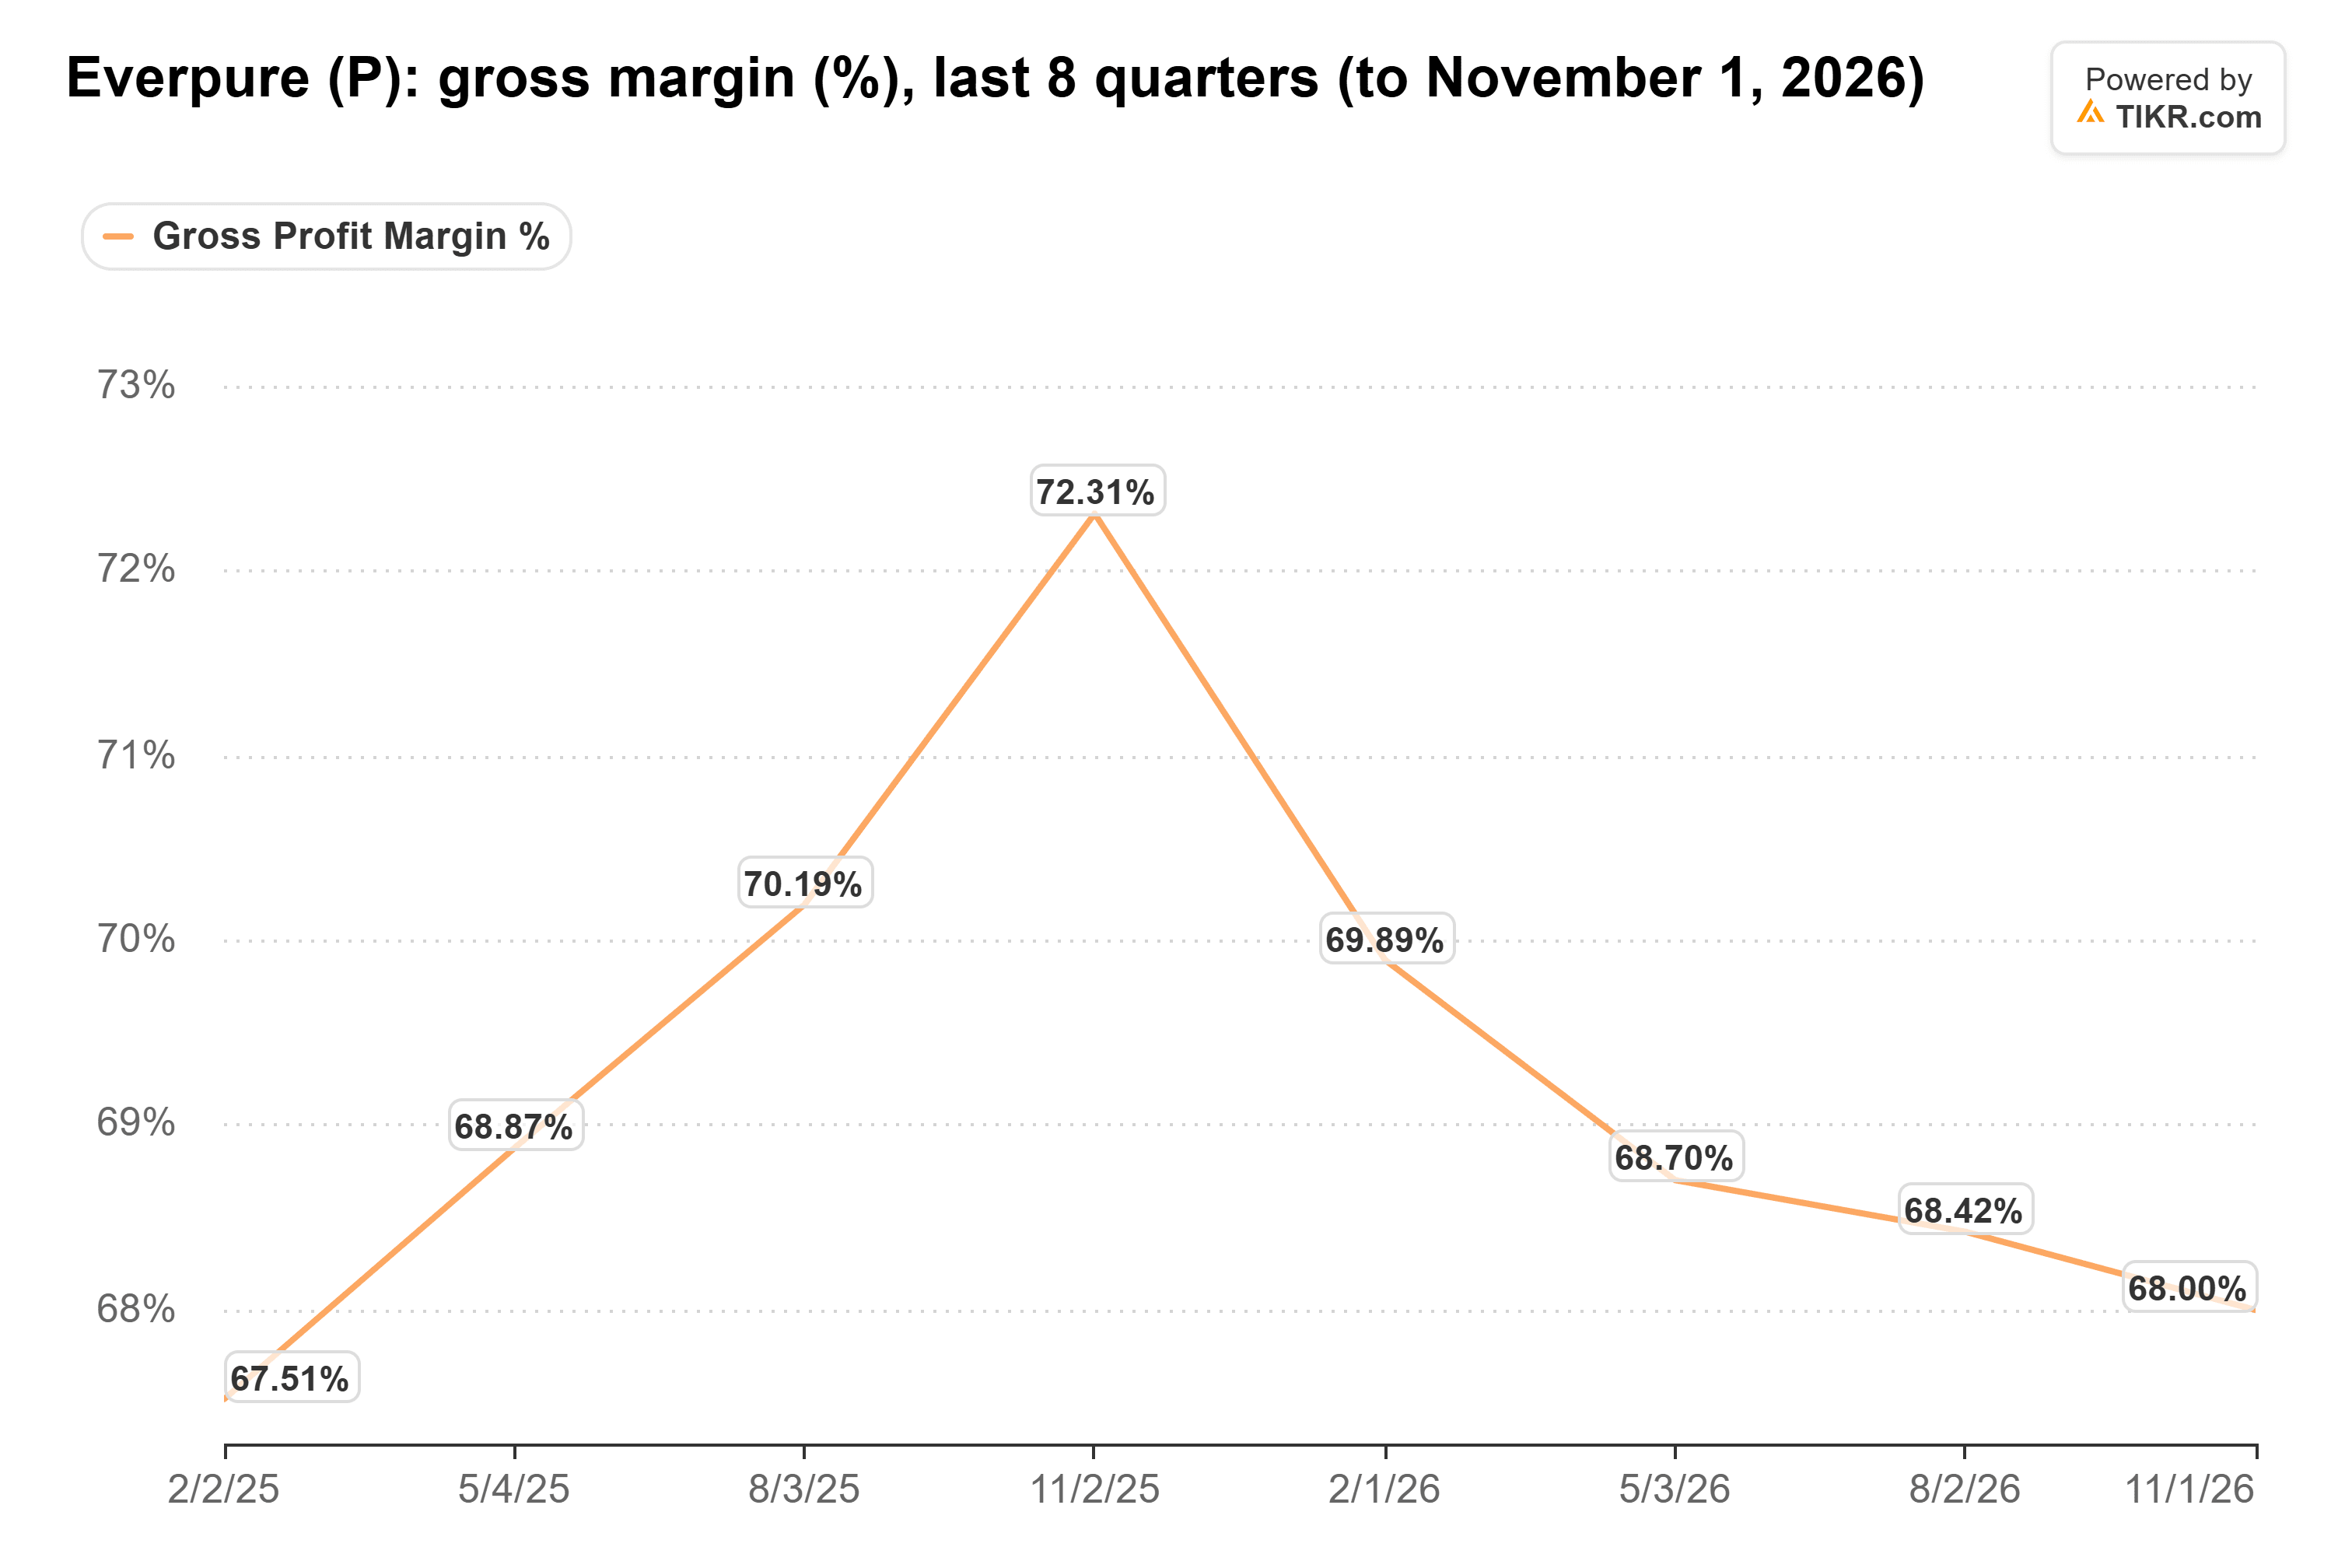
Der größte Teil davon kam von der Hardware selbst, wo die Bruttomarge auf 66,7 % von 71,6 % vor einem Jahr fiel. Barclays senkte heute Morgen sein Kursziel und verwies auf Preisbedenken.
NetApp hält sich bisher: Der Umsatz mit All-Flash-Arrays stieg im Juli-Quartel um 47 % auf 1,3 Mrd. $. Das Unternehmen prognostizierte jedoch für das Oktober-Quartal eine nicht-GAAP-Bruttomarge von 67 % bis 68 %, gegenüber 70,6 %. Liegt es innerhalb dieser Spanne, wenn es Anfang Dezember berichtet?
HPE scheint stärker exponiert zu sein. Der Storage-Umsatz wuchs im Juli-Quartel nur um 10 % auf 1,3 Mrd. $, und das Unternehmen berichtet nächste Woche. Wenn sein Wachstum weiterhin so deutlich hinter dem von Everpure zurückbleibt, gewinnt Everpure Marktanteile von HPE.
Ein Trade, der sich lohnt
Vier Prozentpunkte Bruttomarge für 51 % Wachstum und eine steigende Betriebsmarge ist ein Trade, den ich gerne eingehen würde. Die nächste Überprüfung erfolgt mit den Ergebnissen des vierten Quartals Anfang nächsten Jahres. Ein Umsatz von mindestens 1,50 Mrd. $ und ein nicht-GAAP-Betriebsergebnis von mindestens 350 Mio. $, die untere Grenze der Prognose, würden zeigen, dass es immer noch funktioniert.
Was ist die Everpure-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Everpure wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!