Die wichtigsten Punkte
- Von den 460 großen Fonds, die ihre 13F-Meldungen für das am 30. September endende Quartal eingereicht haben, kauften 18 Sandisk und 20 verkauften, wobei Stanley Druckenmillers Duquesne Family Office und Leopold Aschenbrenners Situational Awareness zu den Verkäufern gehörten.
- Situational Awareness verkaufte eine Position im Wert von 5,67 Milliarden US-Dollar zum Stand 30. Juni, weit mehr als jeder Kauf, wobei die größte Position ein neues Engagement von Jericho Capital in Höhe von 682 Millionen US-Dollar war.
- Sandisk notiert mit dem 3,2-fachen der erwarteten zukünftigen Gewinne, dem Tiefststand des letzten Jahres, während Dell Technologies, zu dem GQG Partners neben einer neuen Sandisk-Position hinzukaufte, mit etwa dem 11-fachen notiert.
- Bei diesem KGV zahlen Anleger bereits einen steilen Gewinneinbruch voraus, was den Käufern die bessere Argumentation gibt, solange Sandisks mehrjährige Verträge halten.
Sandisk (SNDK) ist seit dem 30. Juni um 66 % gefallen, und die großen Fonds, die es halten, sind sich uneinig, was als Nächstes kommt.
Ihre 13F-Meldungen für das am 30. September endende Quartal sind fast ausgeglichen. Von den 460 großen Fonds, die für das Quartal gemeldet haben (diejenigen, die Leser kennen, oder solche mit 1 Milliarde US-Dollar oder mehr an US-Aktien in ihren 13F-Meldungen, quantitative und Indexfonds ausgenommen), kauften 18 Sandisk, entweder eine Position eröffnend oder um 20 % oder mehr aufstockend, und 20 verkauften vollständig oder reduzierten um 20 % oder mehr. Vierzig von ihnen hielten es am Ende des Quartals.
TIKR verfolgt 26 Analysten zu Sandisk. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Sandisk zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Sandisk ansehen
Jericho setzte den größten Einsatz
Jericho Capital Asset Management, ein 12-Milliarden-Dollar-Fonds, führte die Käufer mit einer neuen Position von 391.880 Aktien an, die zum 30. September 682 Millionen US-Dollar wert war und 5,8 % seiner 13F-Aktien ausmachte. Brad Gerstners Altimeter Capital startete kleiner, mit 25.170 Aktien im Wert von 44 Millionen US-Dollar, 0,4 % seiner 13F-Aktien.
GQG Partners, ein 164-Milliarden-Dollar-Fonds, eröffnete eine 210-Millionen-Dollar-Sandisk-Position und mehr als verdoppelte seinen Anteil an Dell Technologies (DELL) auf 2,84 Millionen Aktien im Wert von 1,53 Milliarden US-Dollar, 2,9 % seiner 13F-Aktien. Das stellt GQG auf beide Seiten des Flash-Geschäfts: das Unternehmen, das es herstellt, und eines der Unternehmen, die mehr dafür bezahlen. Dell erhöhte seine Preise, als die Speicherkosten stiegen, und seine Produktmarge stieg in seinem am 31. Juli endenden Quartal auf 17,3 % gegenüber 12,1 % vor einem Jahr. Dell notiert mit etwa dem 11-fachen der erwarteten Gewinne, im Einklang mit seinem Durchschnitt seit 2019.
Ken Fishers Fisher Investments kaufte ebenfalls zu, aber kaum. Seine am 6. November eingereichte 13F-Meldung zeigt 2.505 Aktien, gegenüber 2.032, ein Zukauf im Wert von etwa 823.000 US-Dollar zu Quartalsendpreisen. Für ein Unternehmen, das 386,67 Milliarden US-Dollar verwaltet, ist das eine Rundungsdifferenz.
Aschenbrenners Ausstieg übertrifft jeden Kauf
Leopold Aschenbrenners Situational Awareness verkaufte alle 2,5 Millionen seiner Aktien, eine Position im Wert von 5,67 Milliarden US-Dollar zum 30. Juni, als Sandisk 28,1 % seiner 13F-Aktien ausmachte. Seine am 16. November eingereichte 13F-Meldung führt noch Call-Optionen auf Sandisk mit einem Nominalwert von 183 Millionen US-Dollar auf. Sandisk war eine von drei Aktien, die Aschenbrenner im letzten Quartal abgestoßen hat.
Whale Rock Capital, ein 13-Milliarden-Dollar-Hedgefonds, reduzierte seinen Anteil um 65 %, ein Verkauf im Wert von etwa 673 Millionen US-Dollar, und die 209.621 Aktien, die er behielt, machen immer noch 3,2 % seiner 13F-Aktien aus. Amanah Holdings Trust verkaufte alle 250.000 seiner Aktien, eine 568-Millionen-Dollar-Position zum 30. Juni. Stanley Druckenmillers Duquesne Family Office verkaufte alle 34.900 seiner Aktien, die zum 30. Juni 79 Millionen US-Dollar wert waren, oder 1,8 % seiner 13F-Aktien.
Sandisk notiert, als sei der Boom vorbei
Allein vom Kurs her haben die Verkäufer bisher recht behalten. Sandisk ist seit dem 30. Juni, dem letzten Datum, an dem die ausgestiegenen Fonds ihre Beteiligung in ihren 13F-Meldungen zeigen, um 66 % gefallen, und seit dem 30. September um 55 %. Das ist nicht die Rendite eines Fonds, da eine 13F-Meldung nicht zeigt, wann im Quartal ein Fonds gehandelt hat oder was er bezahlt hat.
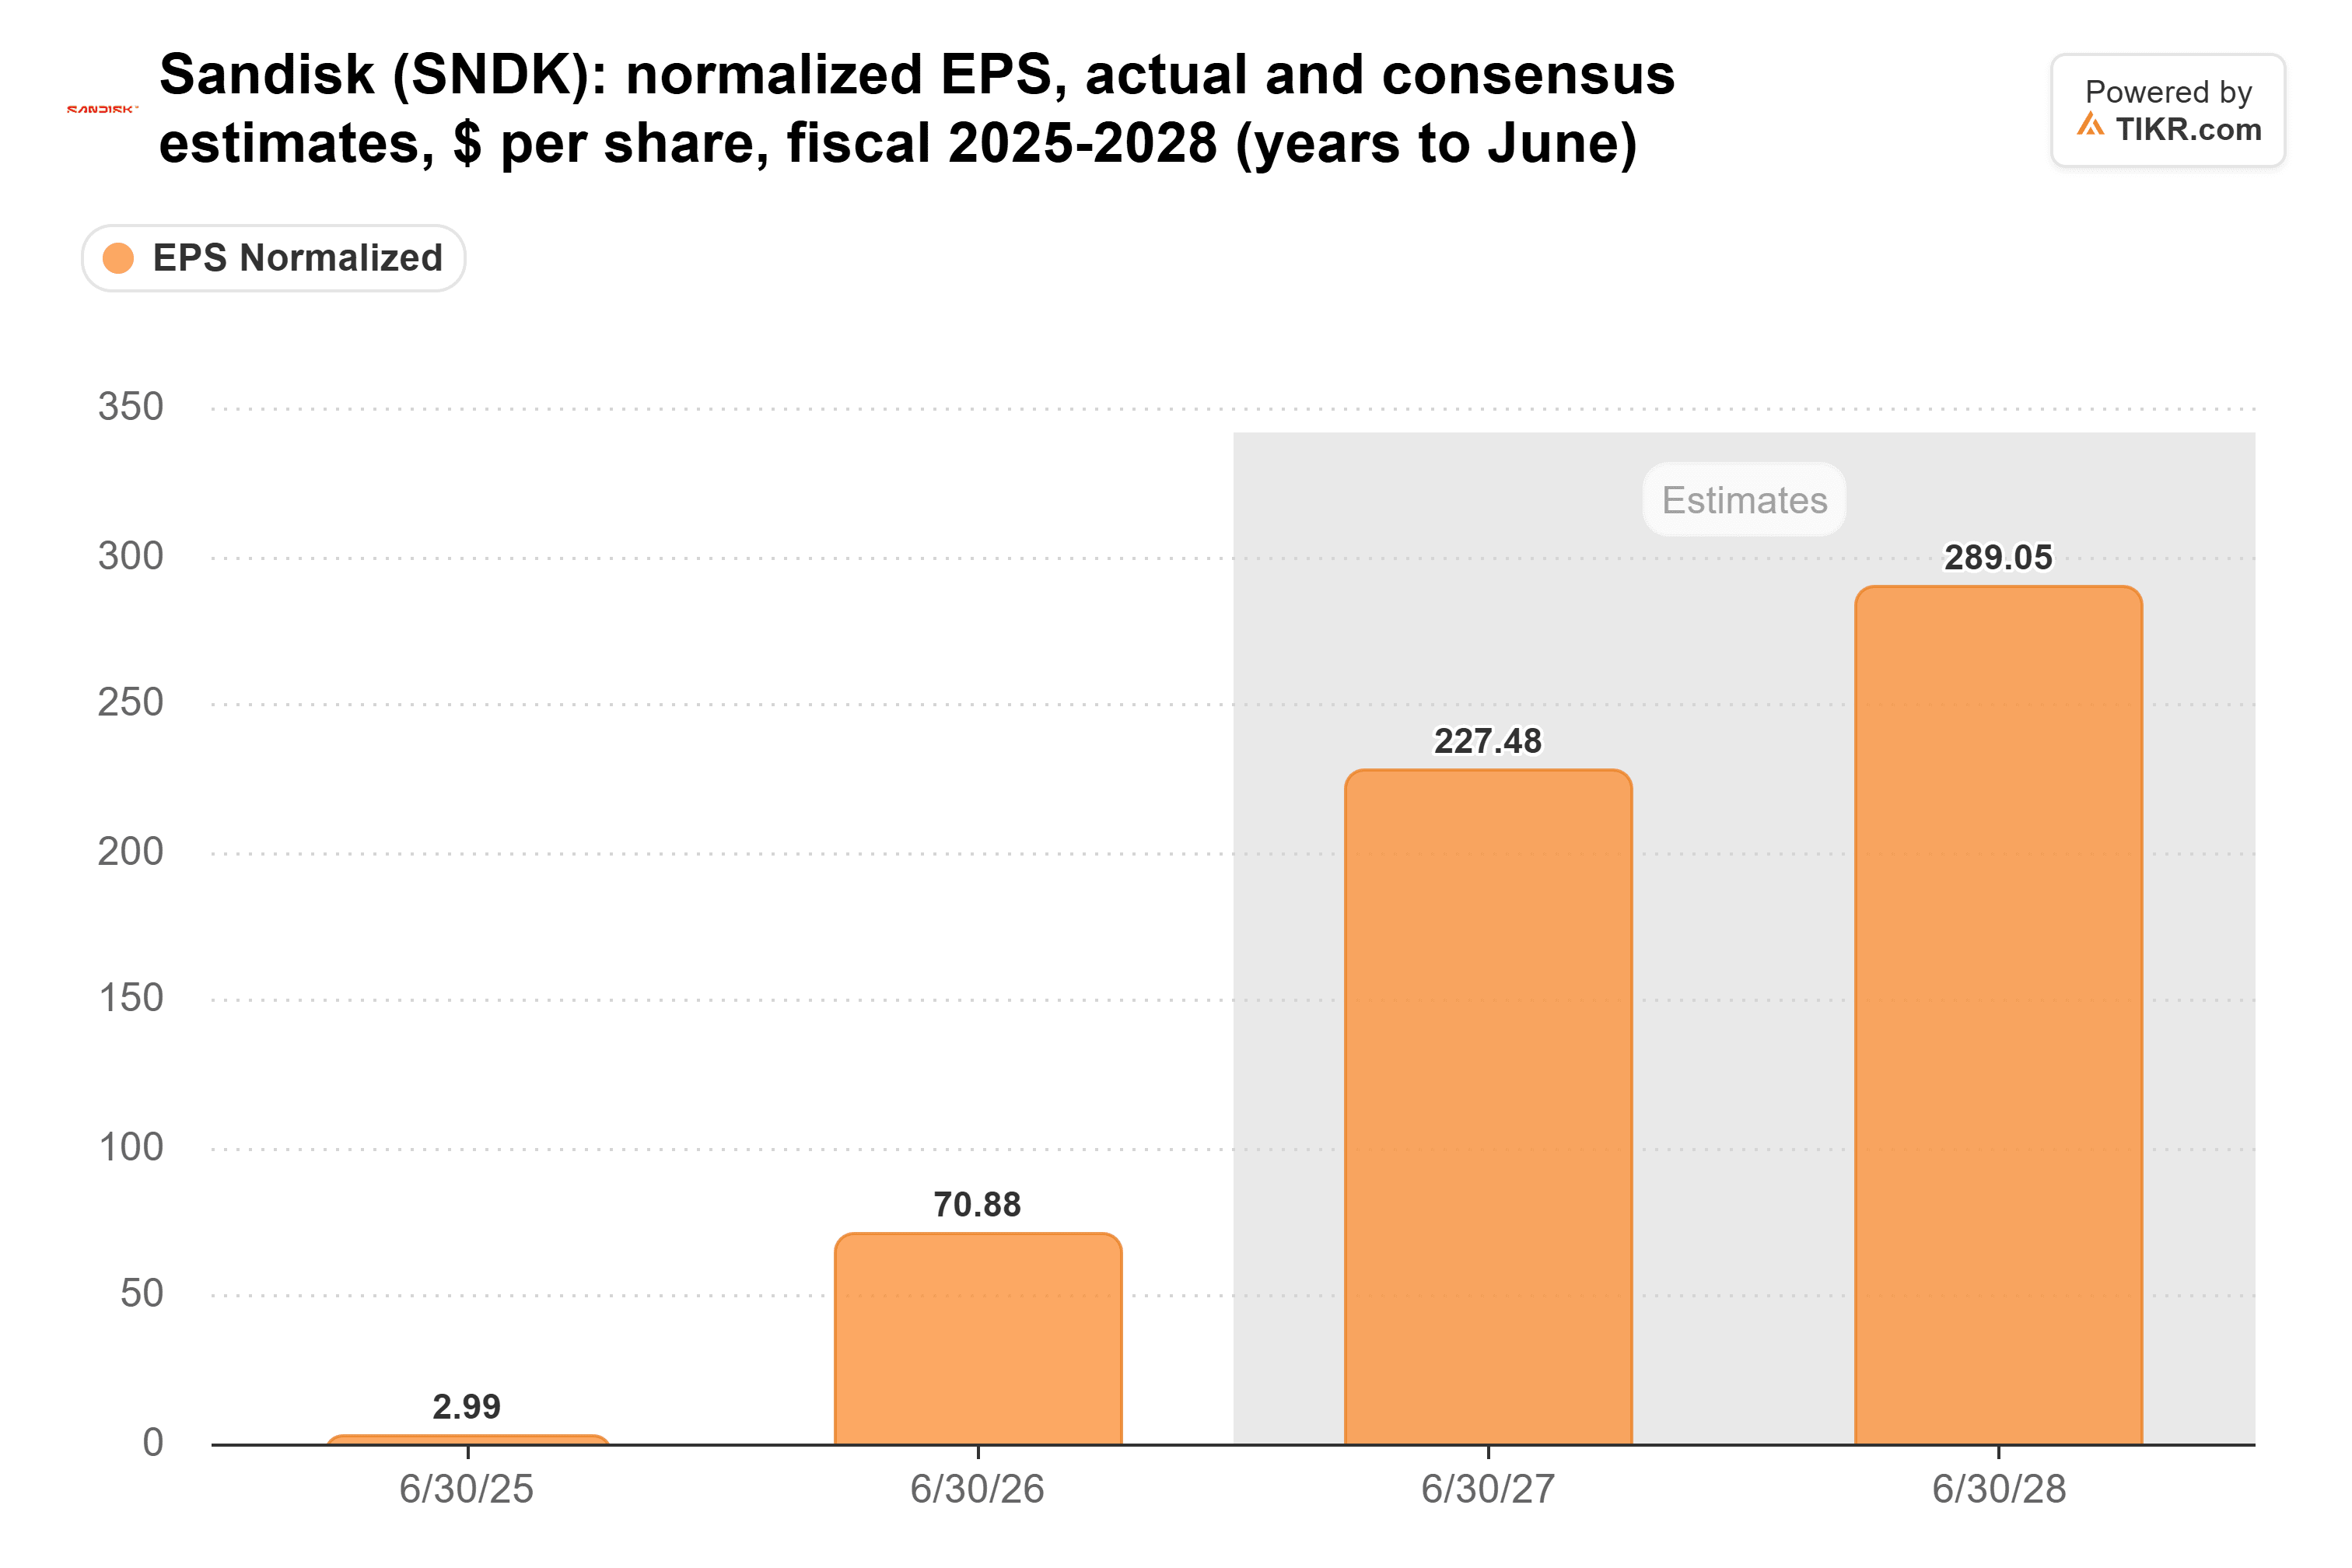
Das Geschäft ist den umgekehrten Weg gegangen. Sandisk erzielte im Geschäftsjahr 2026 einen normalisierten Gewinn je Aktie (EPS) von 70,88 US-Dollar, gegenüber 2,99 US-Dollar im Vorjahr, und Analysten erwarten 227,48 US-Dollar im Geschäftsjahr 2027 und 289,05 US-Dollar im Geschäftsjahr 2028:
Doch Sandisk notiert mit dem 3,2-fachen der erwarteten Gewinne, dem Tiefststand des letzten Jahres, gegenüber einem Durchschnitt von 10x und einem Höchststand von 27x im Januar:
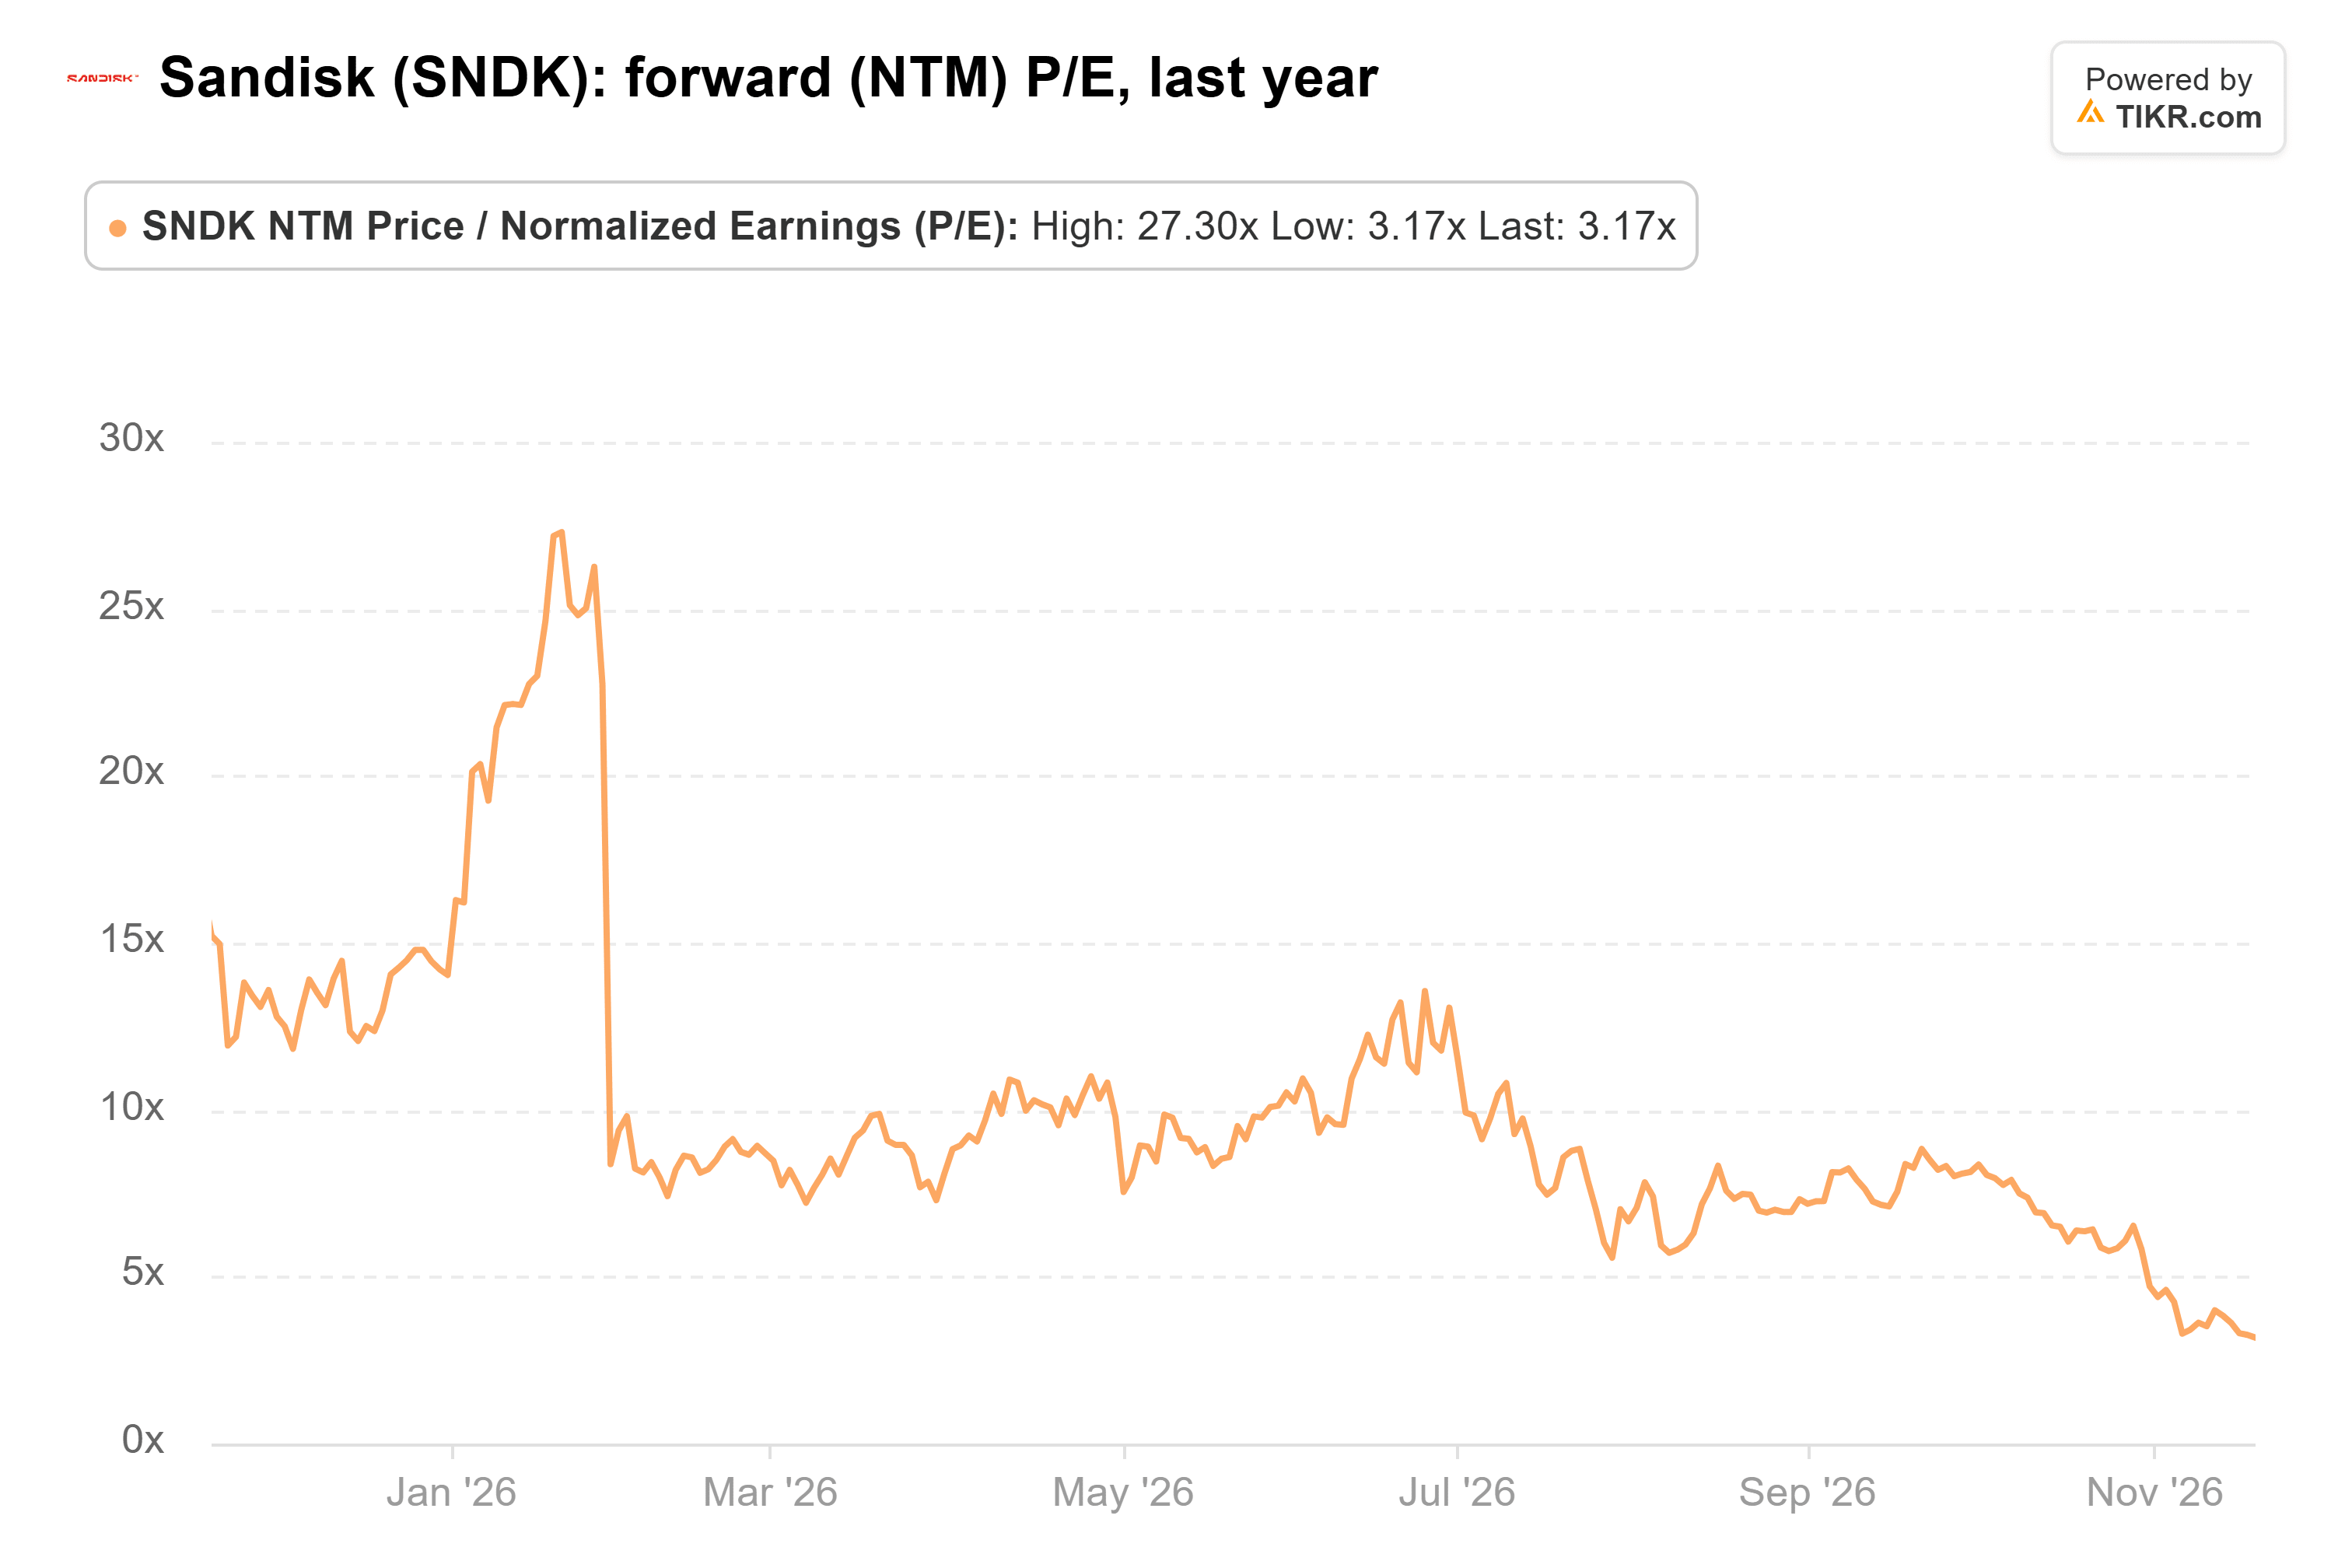
Bei diesem KGV zahlen Anleger einen Einbruch voraus. Die drei Analysten, die das Geschäftsjahr 2030 modellieren, erwarten einen Gewinn je Aktie von 155,11 US-Dollar, 49 % unter der Schätzung für das Geschäftsjahr 2029, und Kioxias NAND-Preisgewinne kühlten sich im Septemberquartal auf Mitte der 20er Prozent ab, gegenüber etwa 70 %.
Sandisks Antwort sind seine mehrjährigen Verträge: 88,9 Milliarden US-Dollar an noch zu erbringenden Leistungsverpflichtungen (remaining performance obligations) zum 2. Oktober, bewertet zu Mindestpreisen, die laut Management immer noch eine Bruttomarge von etwa 80 % ergeben. Seine nicht-GAAP-Bruttomarge betrug im letzten Quartal 85,1 % gegenüber 29,9 % vor einem Jahr.
Das Konsensziel liegt bei 2.047 US-Dollar, gegenüber 256 US-Dollar vor einem Jahr, und selbst das niedrigste der 25 Analystenziele, 870 US-Dollar, liegt über dem letzten Schlusskurs von 776 US-Dollar:
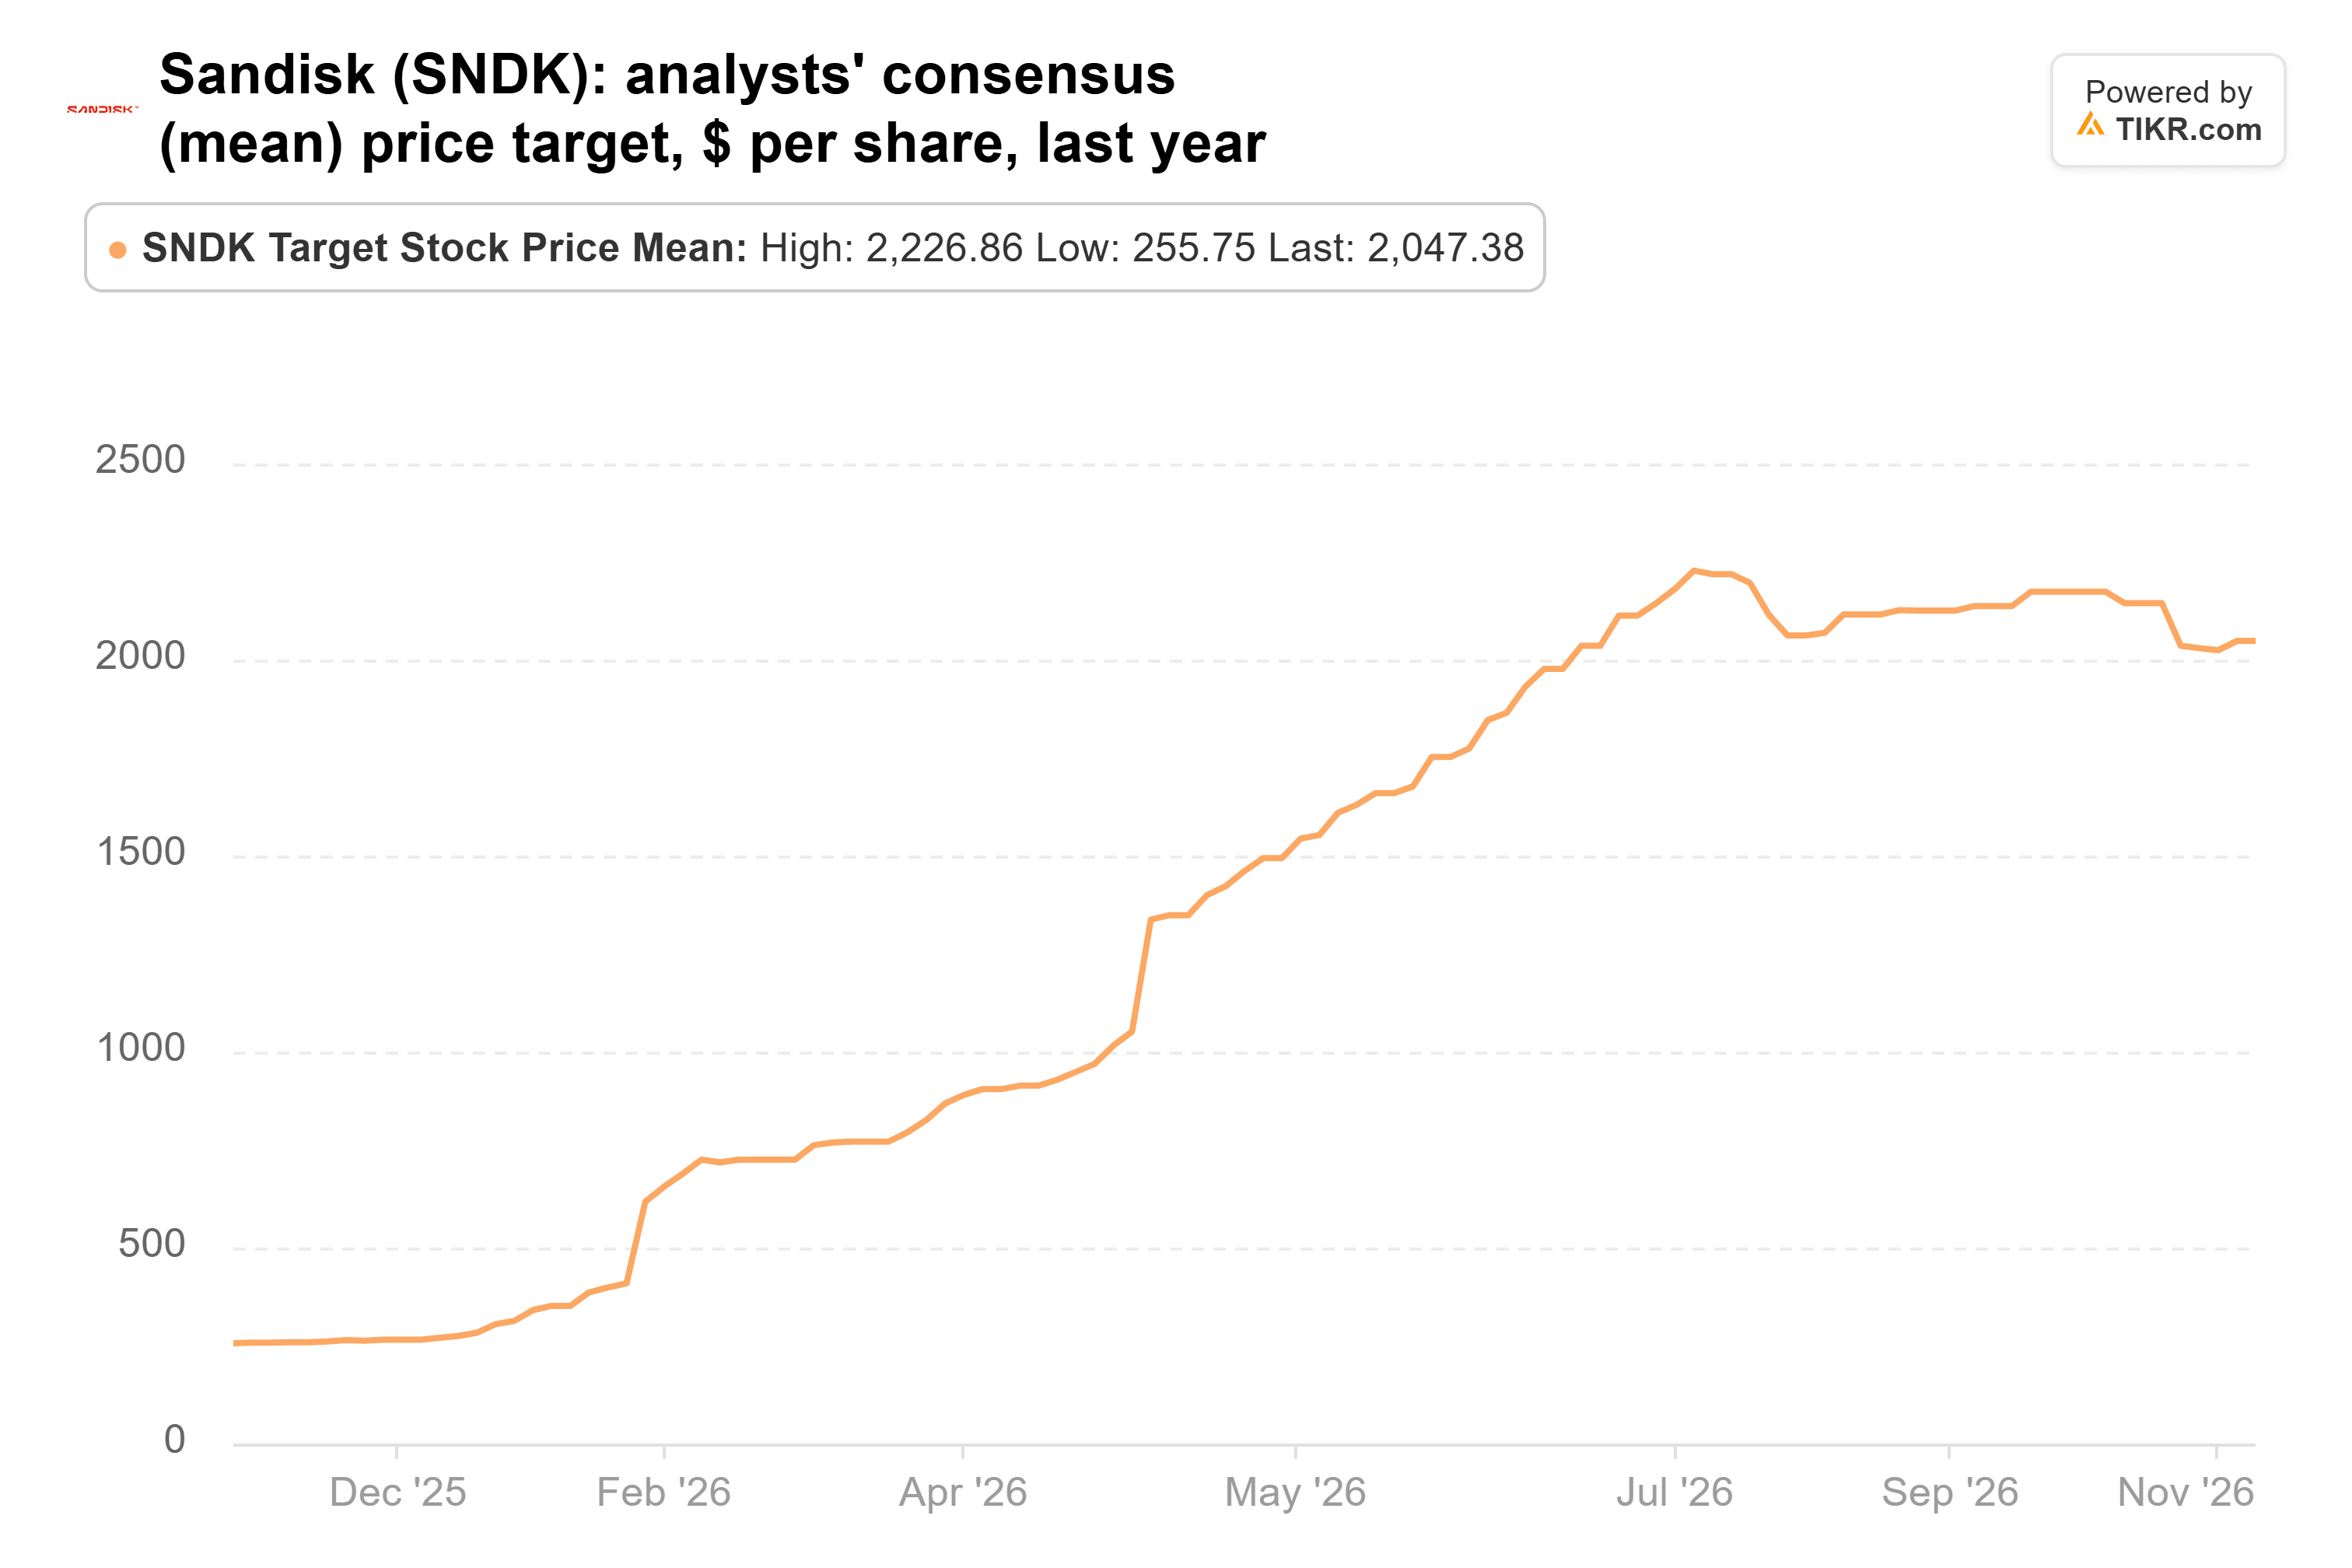
(Dies sind Pre-Split-Preise: Sandisks 8:1-Split tritt in Kraft, wenn der Handel am 20. November eröffnet.)
Ich stehe auf der Seite der Käufer
Beim 3,2-fachen der erwarteten Gewinne wäre ich lieber ab hier bei den Käufern. Selbst wenn die Gewinne auf dem Weg, den diese wenigen Schätzungen für das Geschäftsjahr 2030 skizzieren, um die Hälfte fallen, wäre Sandisk zum heutigen Preis keine teure Aktie. Das Risiko besteht darin, dass seine Verträge jung sind: der älteste wurde im Januar unterzeichnet, und die 16,5 Milliarden US-Dollar an Garantien, die das Management im August nannte, decken nur einen Teil ihres Werts ab.
Dell berichtet nächste Woche, und seine Margen werden zeigen, ob Käufer immer noch höhere Speicherpreise absorbieren. Sandisk berichtet über sein Dezemberquartar Ende Januar. Ein Umsatz auf oder über der Obergrenze seiner Prognose von 12,2 bis 12,6 Milliarden US-Dollar, mit noch zu erbringenden Leistungsverpflichtungen über 88,9 Milliarden US-Dollar, würde die Käufer unterstützen. Die nächste Runde der 13F-Meldungen, die Mitte Februar fällig ist, wird zeigen, welche Fonds bei ihrer Seite geblieben sind.
Was ist die Sandisk-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Sandisk wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!