Die wichtigsten Punkte
- Ein Hedgefonds-Unternehmen mit einem verwalteten Vermögen von 15,85 Milliarden US-Dollar hat im dritten Quartal seine Positionen in NVIDIA, Microsoft und Meta Platforms aufgestockt, die nun seine drei größten Positionen sind.
- NVIDIA notiert 34 % unter seinem Kurs vom 30. September, und Analysten sehen ein Aufwärtspotenzial von 63 % zum durchschnittlichen Kursziel.
- Analysten heben die Gewinnschätzungen für Microsoft weiter an und erwarten, dass der Free Cash Flow von Meta im Jahr 2027 mit minus 48 Milliarden US-Dollar seinen Tiefpunkt erreicht.
- Die Zahlen sprechen am stärksten für NVIDIA, auch wenn langsamere Forderungseingänge und ein Wechsel an der CEO-Spitze reale Risiken darstellen.
Ein großer Hedgefonds hat gerade seine drei größten Wetten noch vergrößert: NVIDIA (NVDA), Microsoft (MSFT) und Meta Platforms (META).
Lee Ainslies Maverick Capital verwaltet insgesamt 15,85 Milliarden US-Dollar. Laut seinem am 16. November eingereichten 13F-Bericht hat der Fonds im am 30. September abgeschlossenen Quartal bei allen drei Titeln aufgestockt. Sie sind die größten der 22 Aktien, die er gekauft oder aufgestockt hat, und stellen mit 19,2 % der von ihm gemeldeten 12,51 Milliarden US-Dollar an US-Aktien auch seine drei größten Positionen dar.
NVIDIA ist deutlich günstiger geworden
Der Fonds hielt zum 30. September 3,70 Millionen NVIDIA-Aktien im Wert von 844 Millionen US-Dollar. Das sind 21 % mehr als zum 30. Juni, und mit einem Anteil von 6,8 % an seinen 13F-Aktien war es die größte Position des Fonds. Seitdem ist NVIDIA um 34 % von seinem Quartalsendkurs gefallen. (Das ist die Kursbewegung der Aktie. Ein 13F zeigt nicht, was der Fonds bezahlt hat oder ob er die Aktien noch hält.)
NVIDIA hat seine Prognose dennoch angehoben. Am 17. November prognostizierte das Unternehmen für das Januar-Quartal einen Umsatz von etwa 130 Milliarden US-Dollar. Die interimistische CEO Colette Kress erhöhte auch das Wachstum für das Geschäftsjahr 2028 auf etwa 75 %, nachdem NVIDIA im August etwa 70 % prognostiziert hatte. Kress hat den Posten inne, weil Jensen Huang zurückgetreten ist, und NVIDIAs Vorstand zieht eine Rückkehr nicht in Betracht.
Bei etwa dem 10-fachen der erwarteten Gewinne (KGV) notiert NVIDIA deutlich unter seinem Fünfjahresdurchschnitt von 36. Das durchschnittliche Kursziel der Analysten ist von seinem Höchststand von 329 US-Dollar am 23. Oktober gesunken:
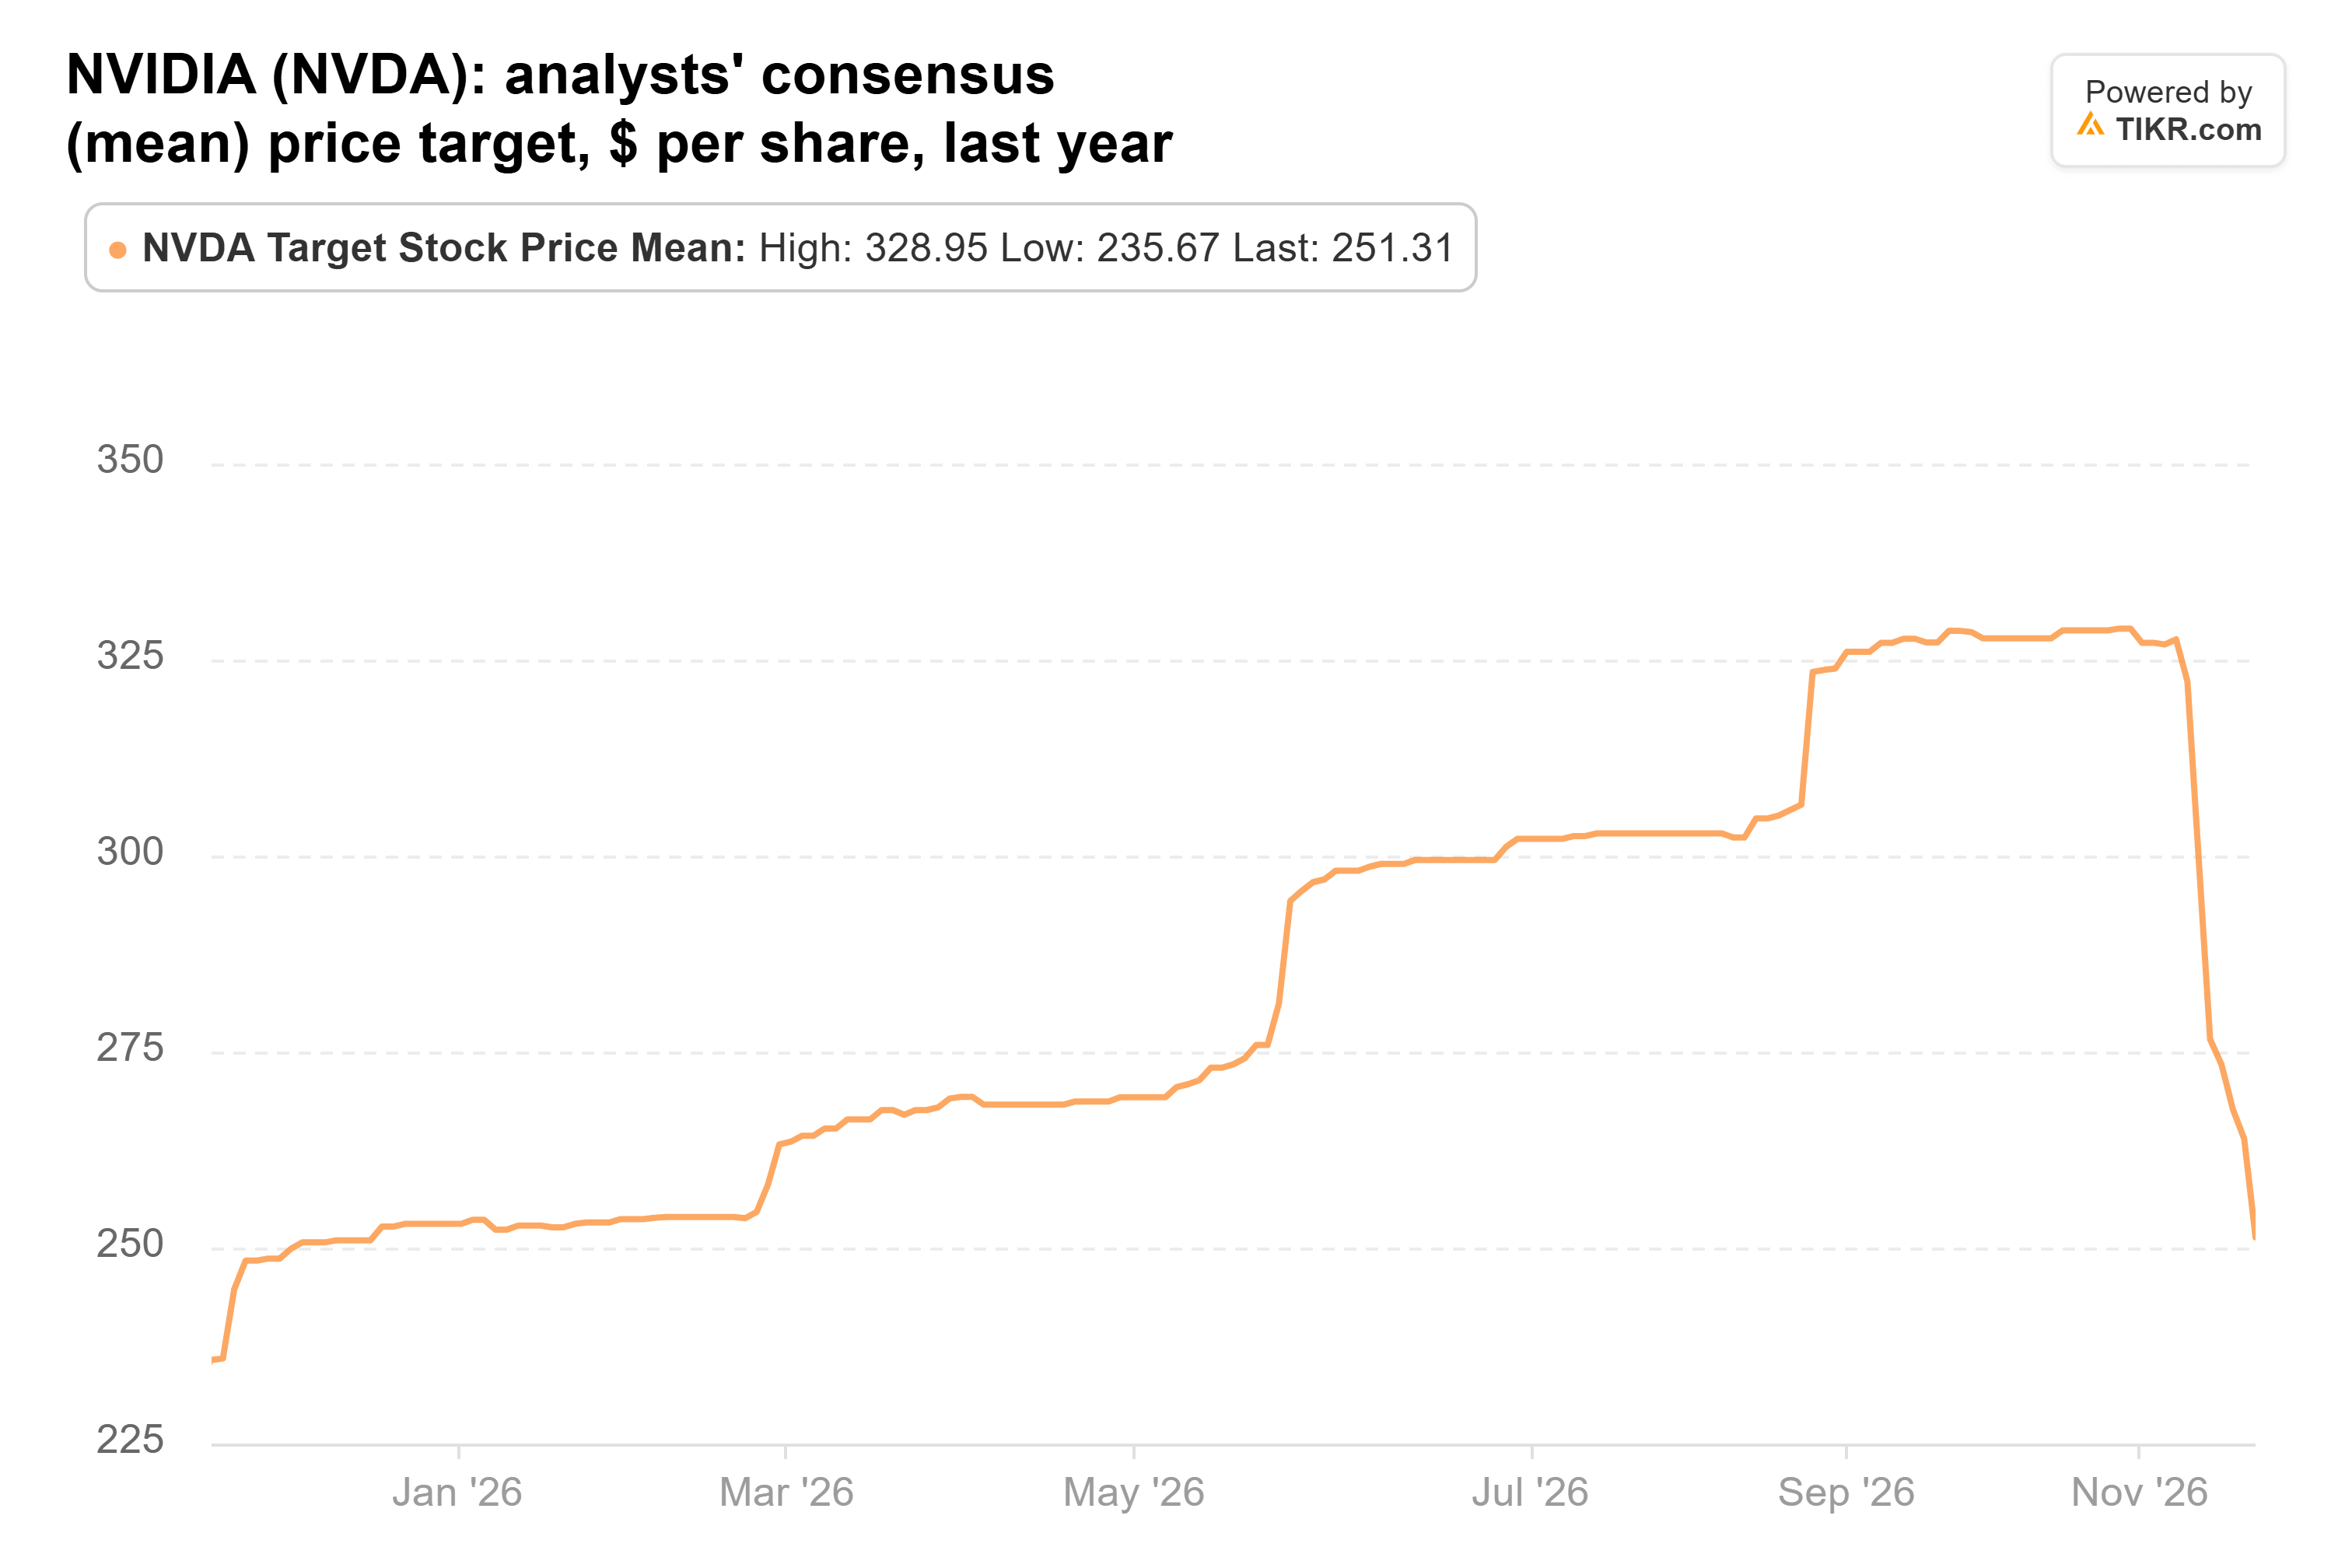
Selbst nach den Kürzungen liegt das durchschnittliche Ziel von 62 Analysten 63 % über dem letzten Schlusskurs.
TIKR verfolgt 63 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Nvidia an
Die Schätzungen für Microsoft steigen weiter
Microsoft war der größte Zukauf des Fonds gemessen an der Stückzahl. Er hielt zum 30. September 1,56 Millionen Aktien, 87 % mehr als zum 30. Juni, im Wert von 798 Millionen US-Dollar und einem Anteil von 6,4 % an seinen 13F-Aktien. Die Aktie ist seit ihrem Quartalsendkurs nur um 0,9 % gefallen.
Microsoft holt mehr aus jedem Office-Kunden heraus. Im September-Quartal stieg der Umsatz mit Microsoft 365 Commercial Cloud um 17 %, während die Anzahl der kommerziellen Lizenzen um 5 % zunahm, da Kunden auf teurere Tarife, einschließlich Copilot, umgestiegen sind. Analysten haben ihre Schätzungen für den normalisierten Gewinn pro Aktie (EPS) seit Oktober angehoben, auf 20,01 US-Dollar für das am Juni 2027 endende Geschäftsjahr und 24,20 US-Dollar für das Geschäftsjahr 2028. Der Haken ist die Liquidität. Der Konsens sieht für das Geschäftsjahr 2027 einen Free Cash Flow von 32,7 Milliarden US-Dollar vor, weniger als die Hälfte der 67,0 Milliarden US-Dollar im Geschäftsjahr 2026, da Microsoft mehr für Rechenzentren ausgibt.
Bei etwa dem 24-fachen der erwarteten Gewinne (KGV) notiert Microsoft unter seinem Fünfjahresdurchschnitt von 29. Sein durchschnittliches Kursziel ist von 556 US-Dollar Ende Juli auf 636 US-Dollar gestiegen, ein Jahreshöchststand:
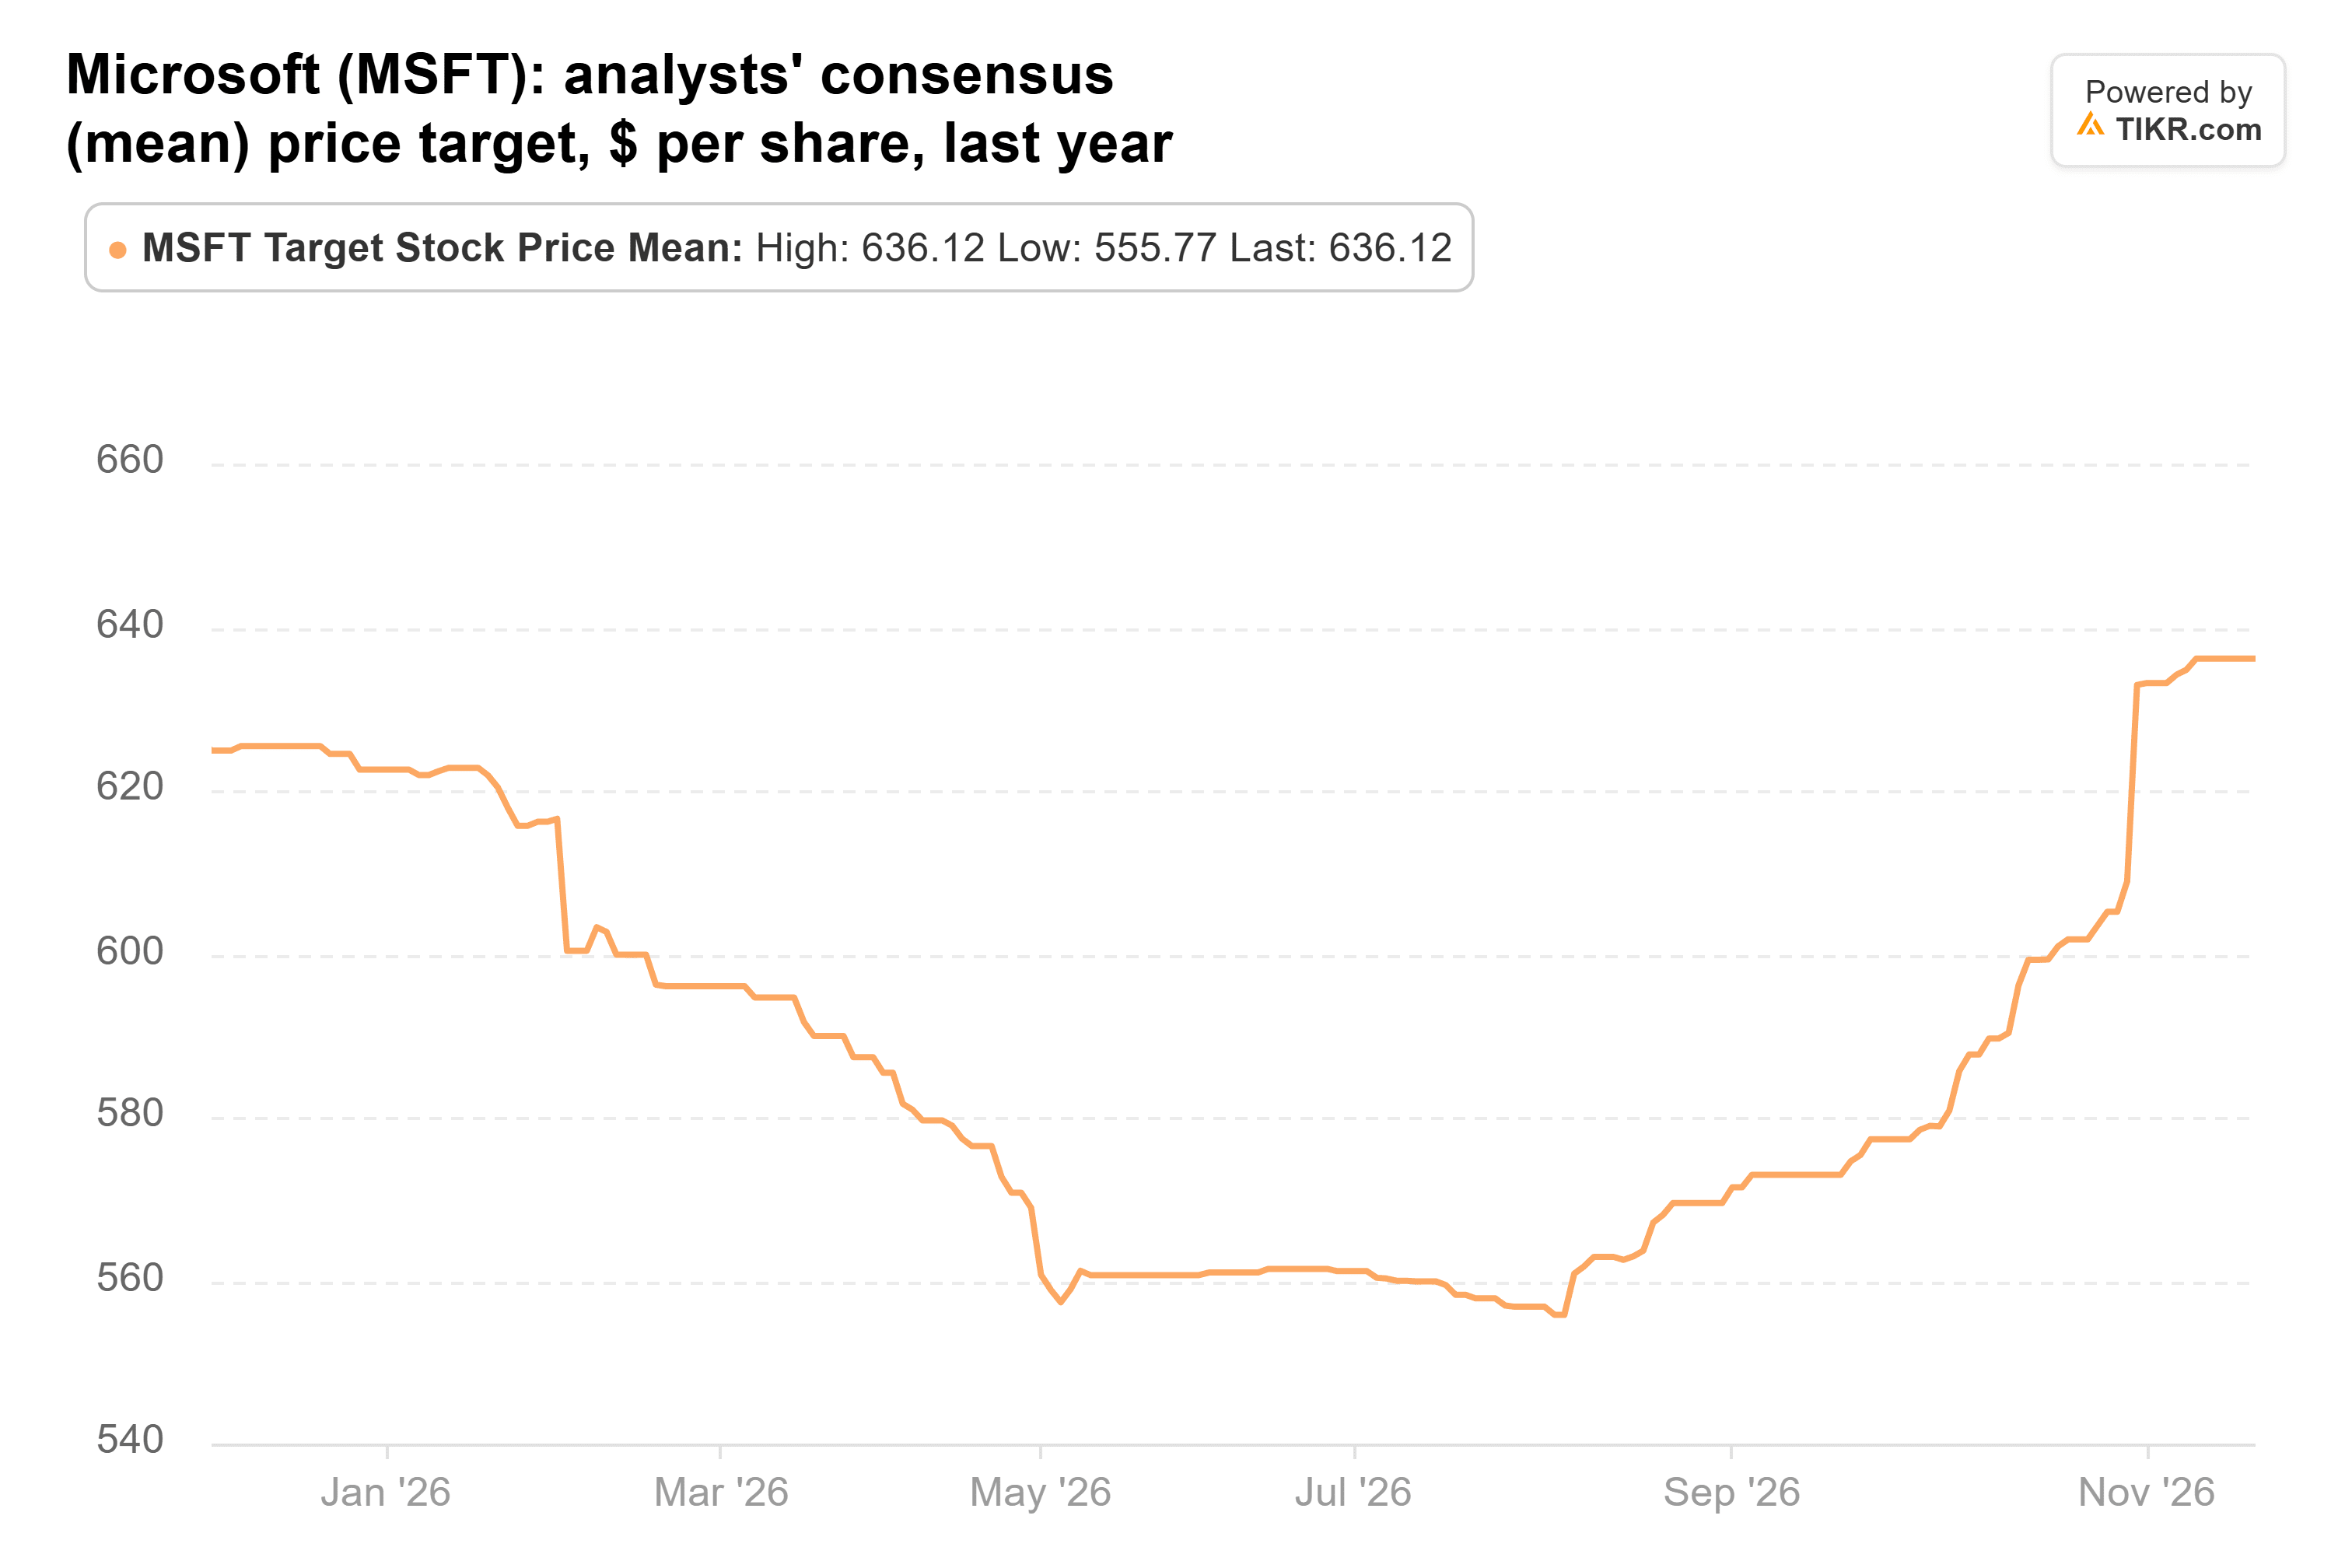
Dieses Ziel, von 58 Analysten, liegt 25 % über dem letzten Schlusskurs.
Meta gibt mehr aus, als es einnimmt
Der Fonds hielt zum 30. September 1,04 Millionen Meta-Aktien im Wert von 756 Millionen US-Dollar. Das sind 36 % mehr als zum 30. Juni und entspricht einem Anteil von 6,0 % an seinen 13F-Aktien. Meta notiert 15 % unter seinem Quartalsendkurs.
Metas Anzeigen verkaufen sich weiterhin schnell: Der Umsatz stieg im dritten Quartal um 26 % auf 64,6 Milliarden US-Dollar. Aber Meta gab im Quartal 34,9 Milliarden US-Dollar für Investitionsprojekte aus, mehr als die 32,8 Milliarden US-Dollar an Cashflow aus der operativen Tätigkeit. Analysten erwarten nun, dass sein Free Cash Flow im Jahr 2027 mit minus 48,0 Milliarden US-Dollar seinen Tiefpunkt erreicht. Sie haben auch ihre Gewinnschätzungen für 2027 seit Ende Juni um 4 % gesenkt.
Bei etwa dem 19-fachen der erwarteten Gewinne (KGV) notiert Meta etwas unter seinem Fünfjahresdurchschnitt von 21. Sein durchschnittliches Kursziel fiel im August auf 754 US-Dollar und ist auf 848 US-Dollar zurückgeklettert:
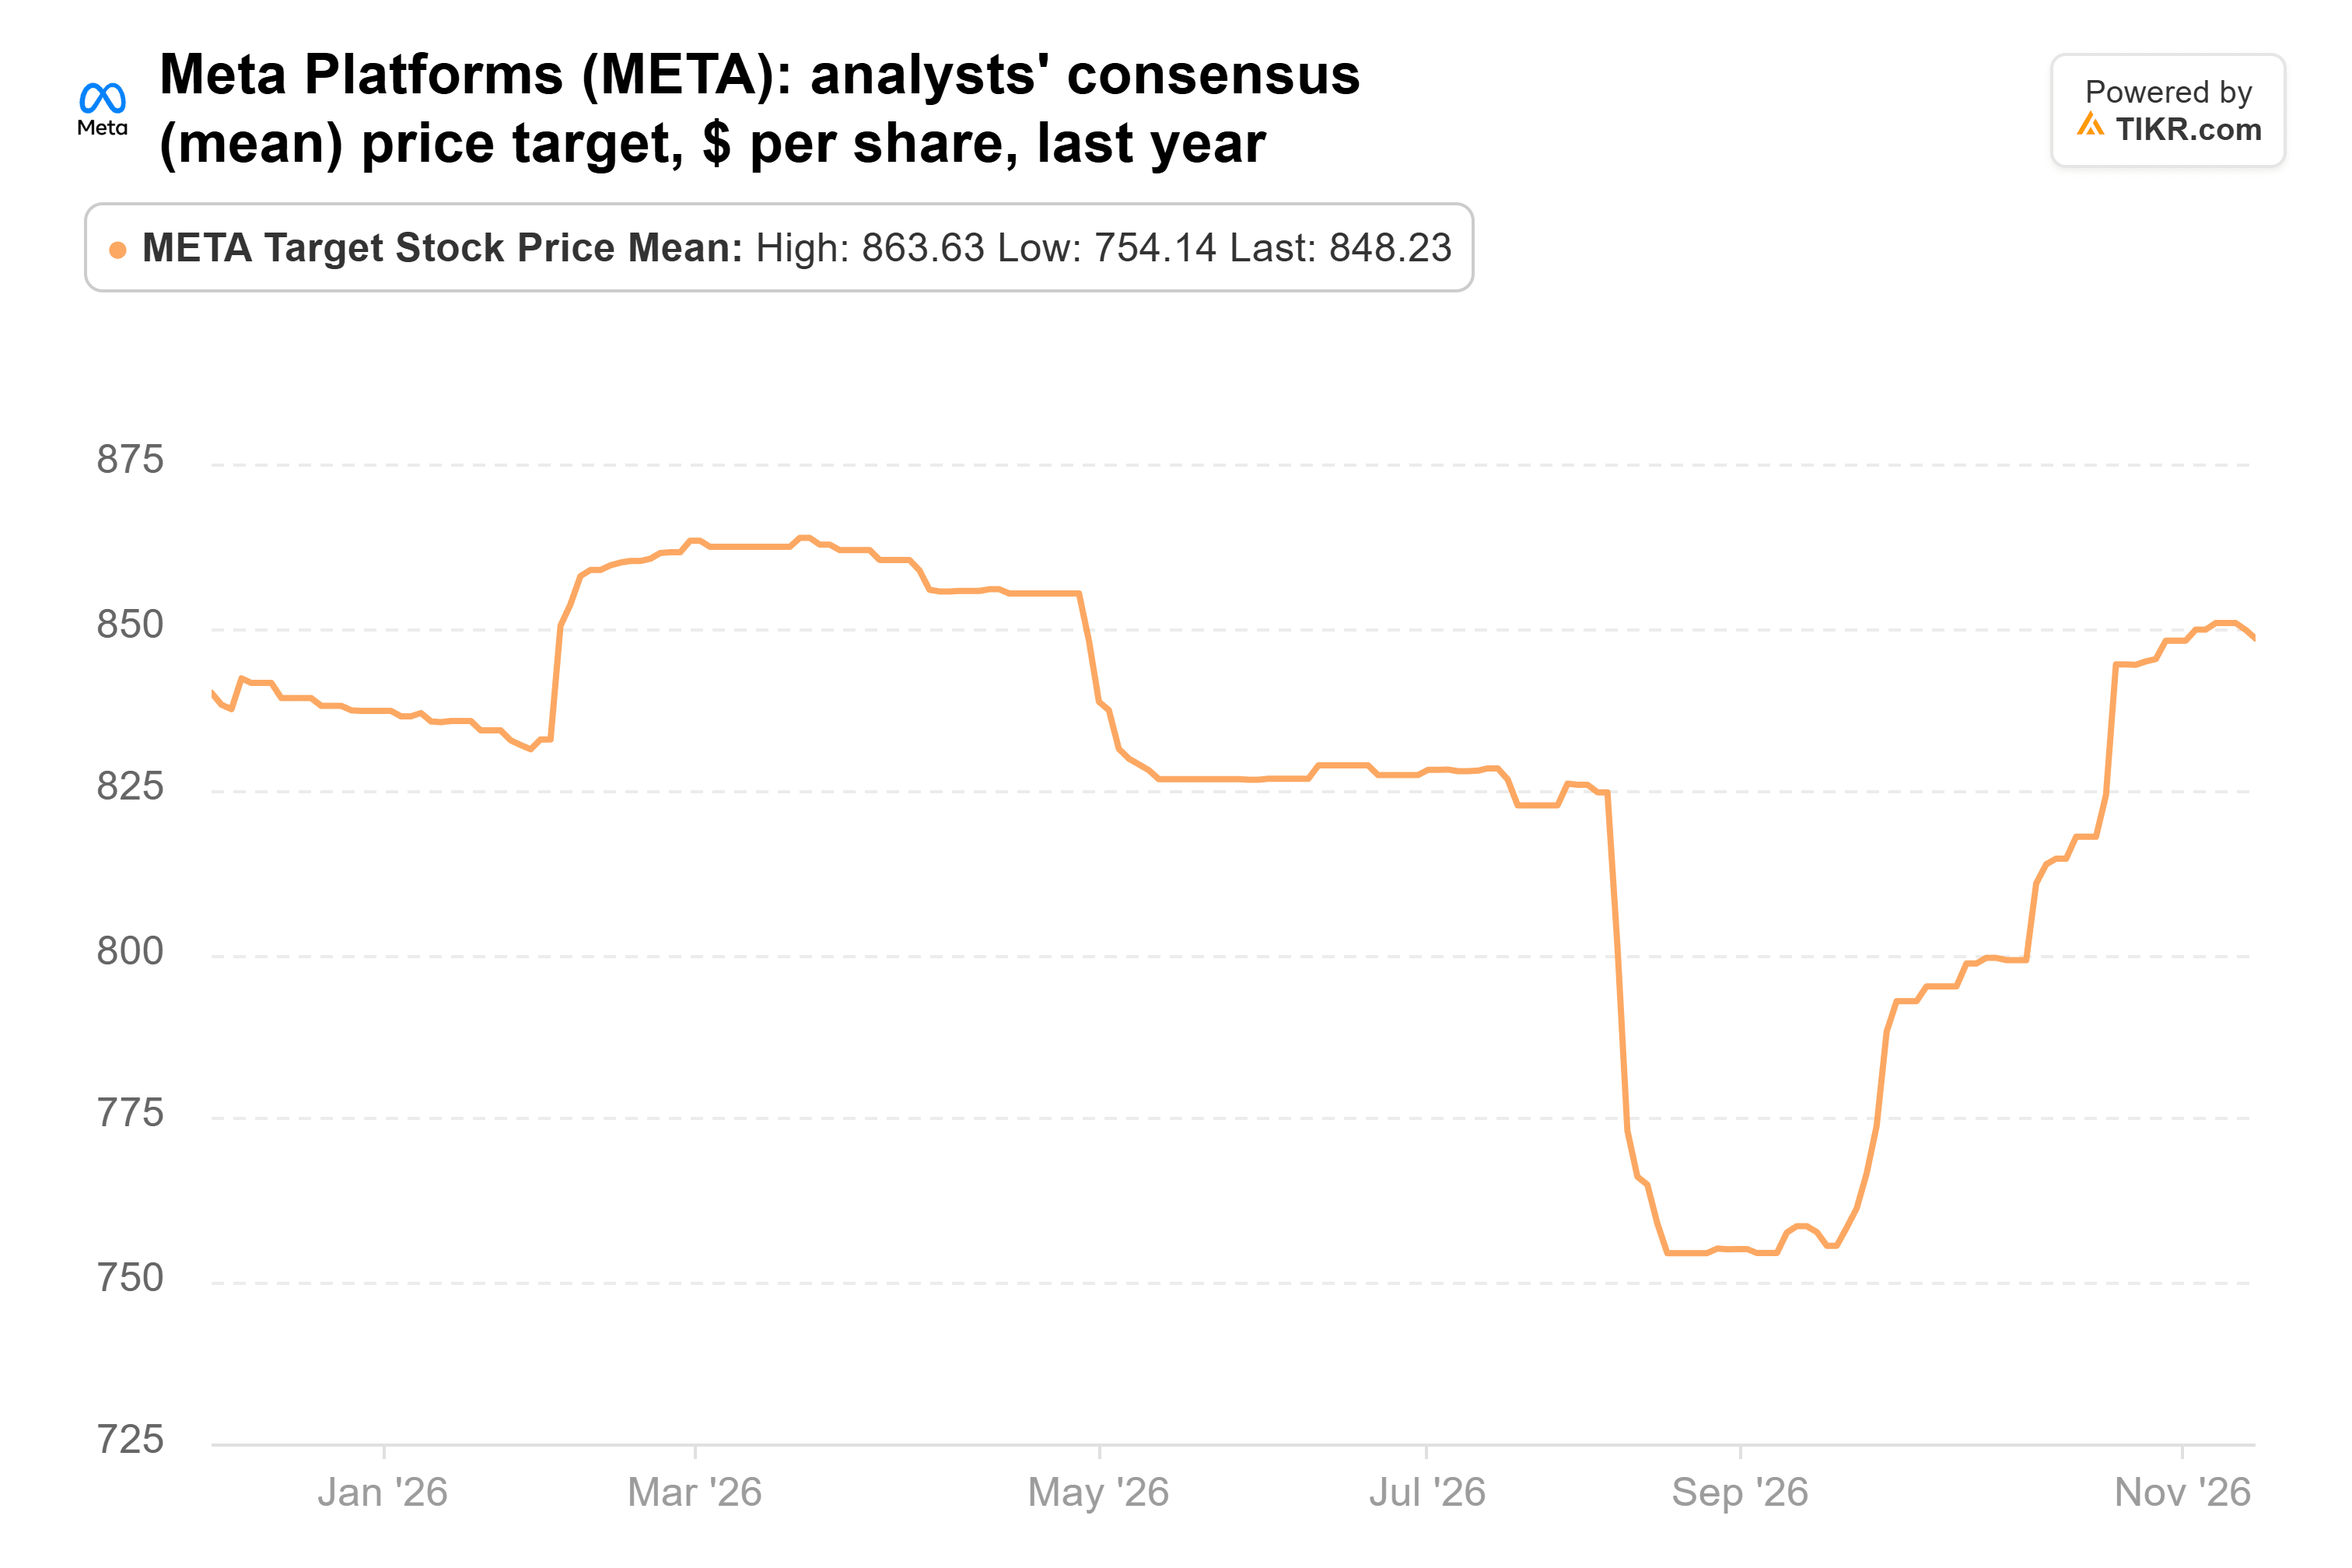
Dieses Ziel, von 62 Analysten, liegt 38 % über dem letzten Schlusskurs.
NVIDIA wäre meine Wahl
Alle drei notieren unter ihren durchschnittlichen KGV der letzten fünf Jahre. Microsoft hat steigende Schätzungen und den geringsten Rückgang seit dem 30. September, aber sein Free Cash Flow schrumpft. Meta hat sinkende Schätzungen und einen Cashflow, der ins Negative gehen wird. NVIDIA notiert bei weniger als einem Drittel seines durchschnittlichen KGV der letzten fünf Jahre und hat gerade seine Prognose angehoben.
Wenn ich heute nur einen der drei kaufen könnte, wäre es NVIDIA. Die größte Position des Fonds ist um ein Drittel günstiger geworden, während das Unternehmen seine Prognose nach oben korrigiert hat.
Es gibt zwei Risiken. Die durchschnittliche Forderungslaufzeit (DSO) stieg im Juli von 60 auf 64 Tage, da NVIDIA einigen Investment-Grade-Kunden längere Zahlungsziele einräumte, und das Unternehmen wird immer noch von einem interimistischen CEO geführt. In NVIDIAs nächstem Bericht Ende Februar würde ich einen Umsatz nahe der prognostizierten 130 Milliarden US-Dollar und eine durchschnittliche Forderungslaufzeit von unter 64 Tagen sehen wollen. Der nächste 13F-Bericht des Fonds, der Mitte Februar fällig ist, wird zeigen, ob er die Aktien gehalten hat.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!