Die wichtigsten Erkenntnisse
- Von den 460 großen Fonds, die ihre 13F-Meldungen für das am 30. September geendete Quartal eingereicht haben, kauften 27 Broadcom und 27 verkauften, wobei Cathie Woods ARK Invest zu den Käufern und David Teppers Appaloosa zu den Verkäufern gehörten.
- Der größte Kauf war GQG Partners mit 601 Millionen Dollar und der größte Verkauf Blue Sparrow mit 408 Millionen Dollar, jeweils zum Broadcom-Kurs vom 30. September bewertet.
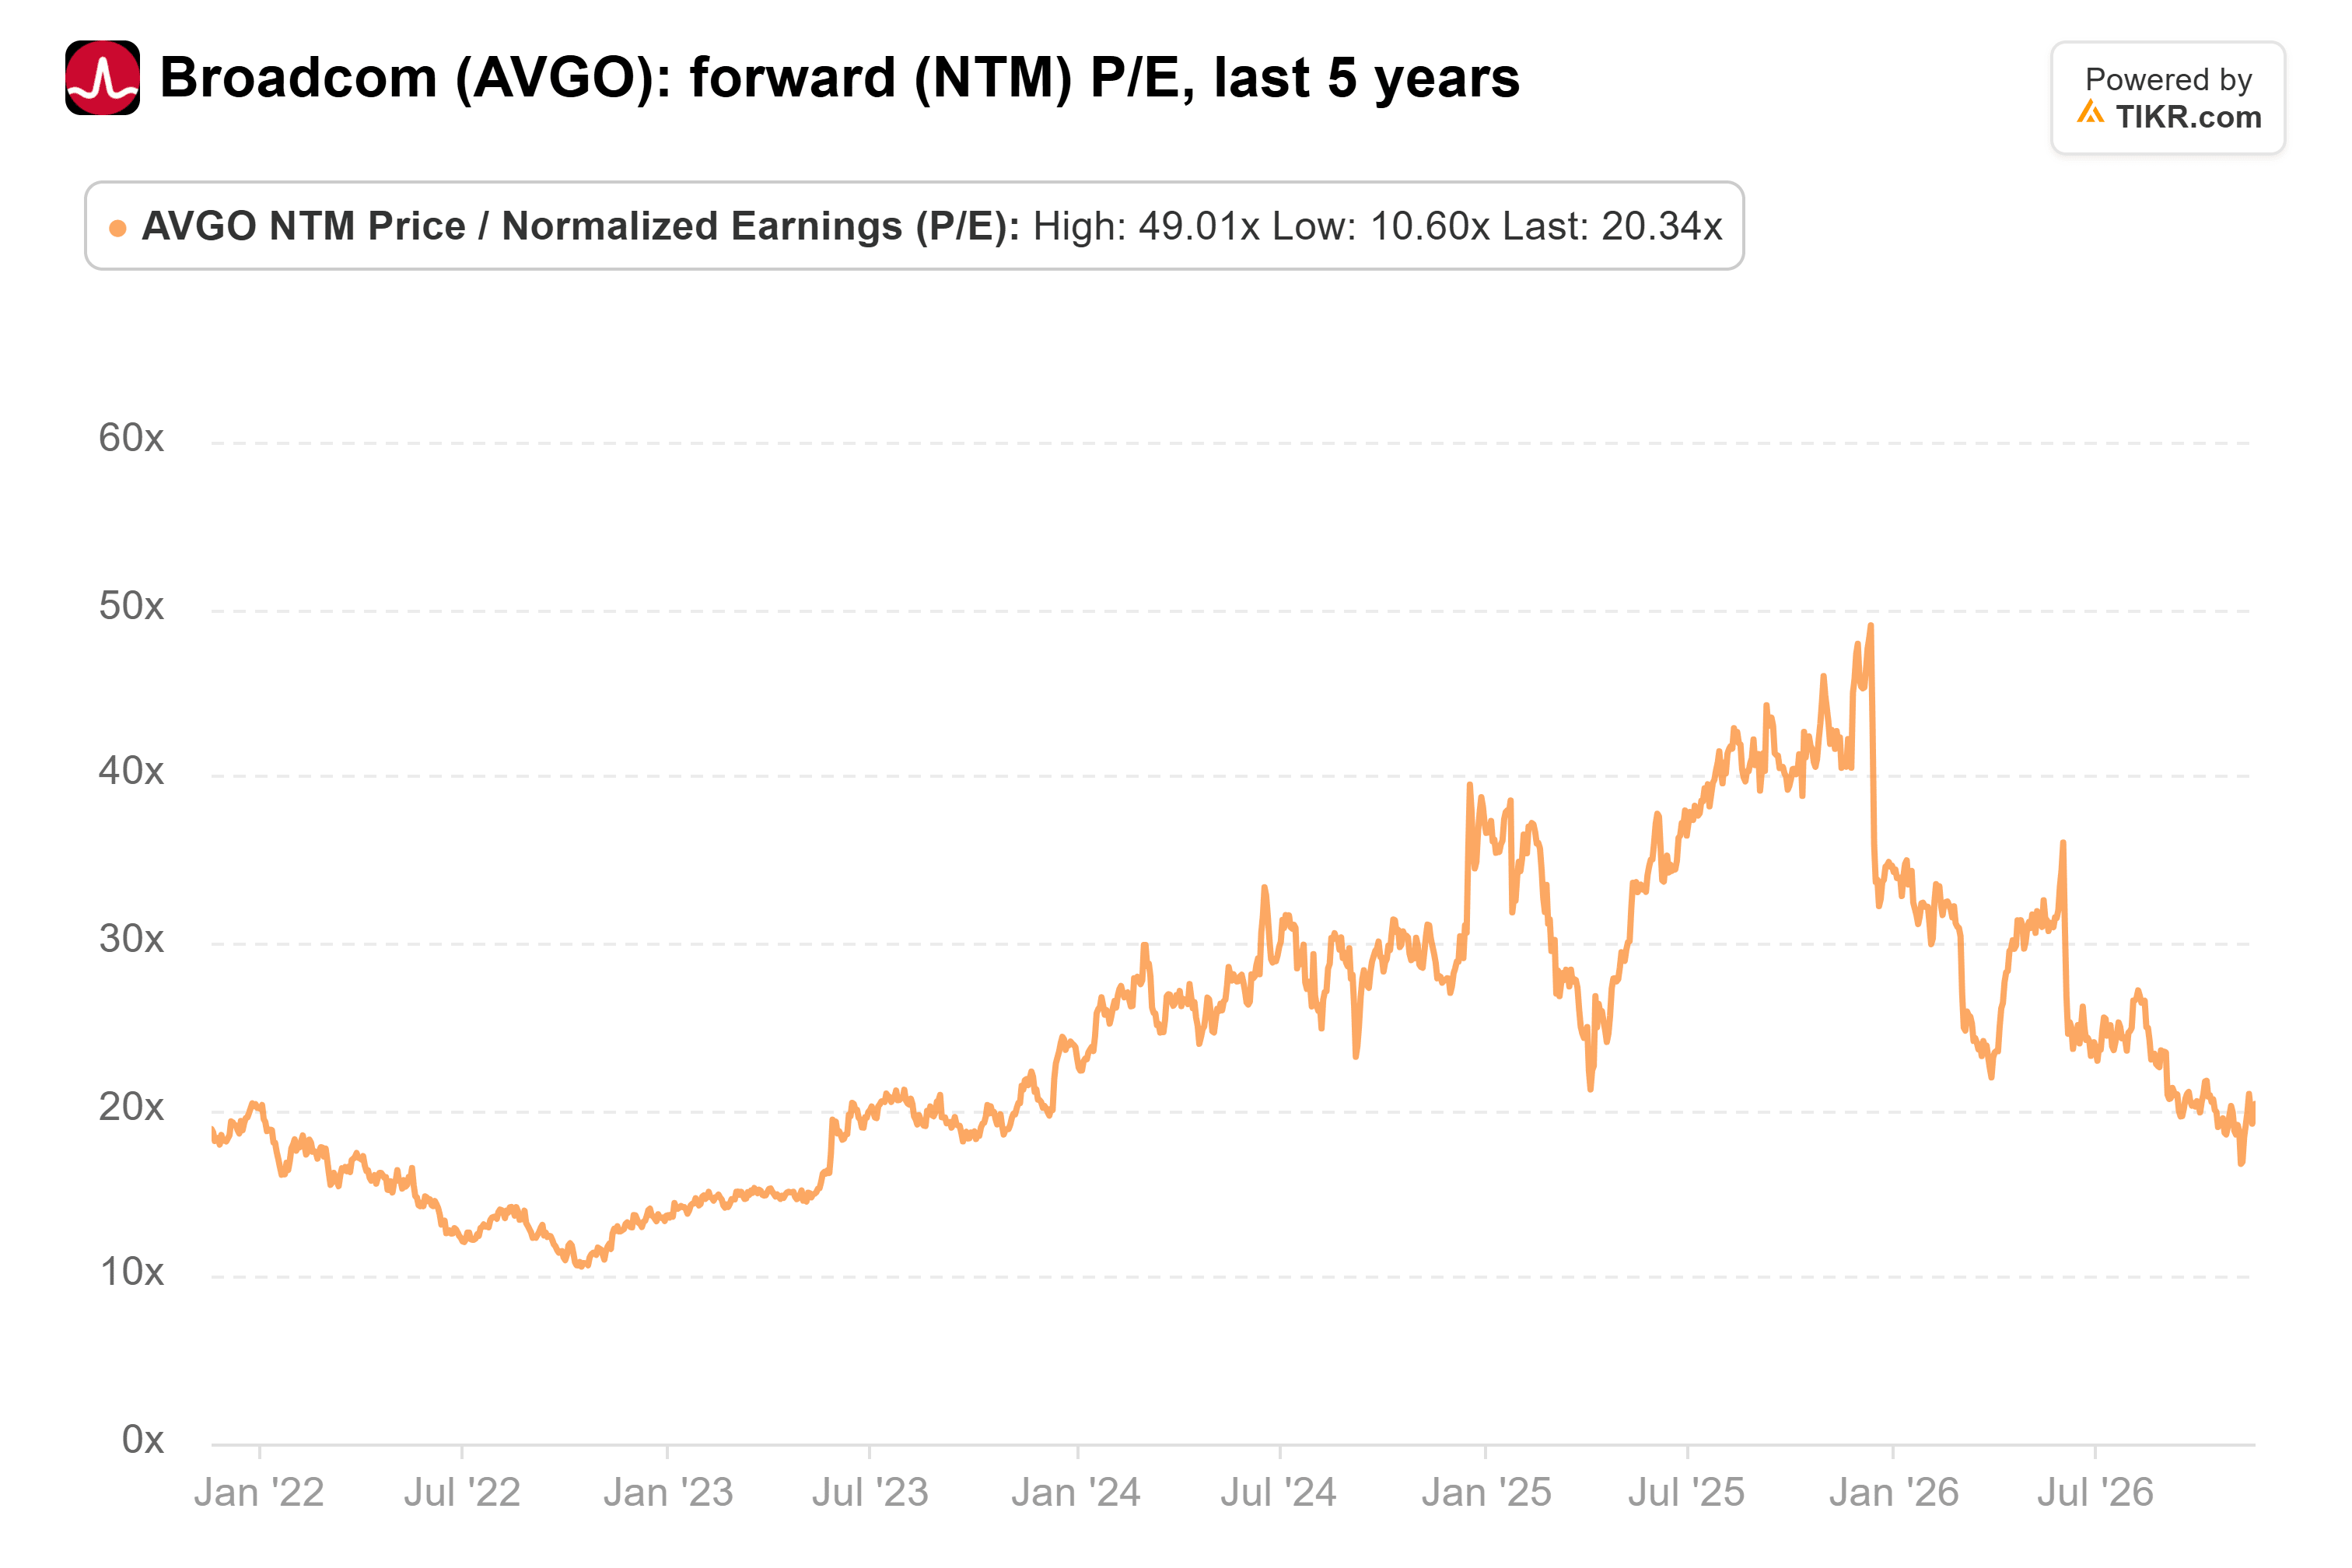
- Broadcom notiert mit dem 20-fachen der erwarteten Gewinne, unter seinem 5-Jahres-Durchschnitt von 24x, während Analysten erwarten, dass der Gewinn pro Aktie vom Geschäftsjahr 2025 bis zum Geschäftsjahr 2027 fast verdreifacht.
- Die Zahlen sprechen für die Käufer, doch Broadcoms Abhängigkeit von Anthropic und OpenAI sowie Googles neuer Chip-Deal mit Marvell Technology sind die Risiken, die es zu beachten gilt.
Cathie Woods ARK Invest hat ihren Anteil an Broadcom (AVGO) im letzten Quartal nahezu verdoppelt, wie aus ihrer am 13. November eingereichten 13F-Meldung für das am 30. September geendete Quartal hervorgeht. David Teppers Appaloosa hat nach seiner eigenen, am 16. November eingereichten 13F-Meldung jede einzelne Aktie verkauft.
Beide haben reichlich Gesellschaft. Und seit dem 30. September ist die Debatte über Broadcom nur noch lauter geworden. Am 30. Oktober vergab Google einen mit Eigenkapital verknüpften Auftrag für kundenspezifische Chips im Wert von 12,2 Milliarden Dollar an Marvell Technology (MRVL), und seitdem fragen sich Investoren, wie viel von Googles Chip-Arbeit von Broadcom weggehen könnte.
Eine ausgeglichene Aufteilung mit einigen großen Schecks
Von den 460 großen Fonds, die ihre 13F-Meldungen für das Quartal eingereicht haben (Fonds, die Lesern bekannt sind, oder solche mit 1 Milliarde Dollar oder mehr an US-Aktien, wobei Quant- und Indexfonds ausgeschlossen wurden), kauften 27 Broadcom, entweder indem sie eine Position eröffneten oder ihre Aktien um 20 % oder mehr aufstockten. Weitere 27 verkauften ihre Position vollständig oder reduzierten ihre Aktien um 20 % oder mehr, und 110 der 460 hielten die Aktie am 30. September.
GQG Partners, eine Firma, die 164 Milliarden Dollar verwaltet, tätigte den größten Kauf. Sie erhöhte ihre Position von 372.865 Aktien auf 2,09 Millionen und kaufte damit Aktien im Wert von etwa 601 Millionen Dollar zum Kurs vom 30. September. Comgest Global Investors, dessen 13F-Portfolio US-Aktien im Wert von 4,3 Milliarden Dollar umfasst, vervierfachte seinen Anteil nahezu mit Aktien im Wert von etwa 148 Millionen Dollar, und Broadcom macht nun 4,6 % seiner 13F-Aktien aus. ARKs Aufstockung um 92 % belief sich auf etwa 132 Millionen Dollar.
TIKR verfolgt 51 Analysten zu Broadcom. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Broadcom sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Broadcom an
Die Verkäufer reduzierten meist nur
Blue Sparrow, mit US-Aktien im Wert von 8,3 Milliarden Dollar in seinem 13F-Portfolio, tätigte den größten Verkauf. Es reduzierte seine Aktien um 59 %, etwa 408 Millionen Dollar zum Kurs vom 30. September. Carmignac Gestion, mit US-Aktien im Wert von 7,4 Milliarden Dollar in seinem 13F-Portfolio, reduzierte um 45 %, etwa 216 Millionen Dollar. Edgewood Management, das 22 Milliarden Dollar verwaltet, reduzierte um 31 %, etwa 212 Millionen Dollar. Appaloosas Ausstieg war kleiner: eine Position im Wert von 57 Millionen Dollar am 30. Juni, oder 0,8 % seiner 13F-Aktien zu diesem Zeitpunkt.
Die meisten der größten Verkäufer besitzen immer noch reichlich. Edgewoods verbleibende 1,35 Millionen Aktien sind seine drittgrößte 13F-Position und machen 7,6 % seiner 13F-Aktien aus. Broadcom ist auch immer noch Blue Sparrows viertgrößte Position mit 3,3 %.
Eine 13F-Meldung zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher sagen keine dieser Einreichungen, wann oder warum jemand gehandelt hat. Broadcom ist seit seinem Schlusskurs am 30. September um 0,8 % gestiegen, daher hat sich bisher keine Seite als richtig erwiesen.
Die Schätzungen stützen die Käufer
Analysten erwarten, dass Broadcoms normalisierter Gewinn pro Aktie (EPS) von 6,82 Dollar im Geschäftsjahr 2025 auf 19,41 Dollar im Geschäftsjahr 2027 und 30,53 Dollar im Geschäftsjahr 2028 steigen wird:
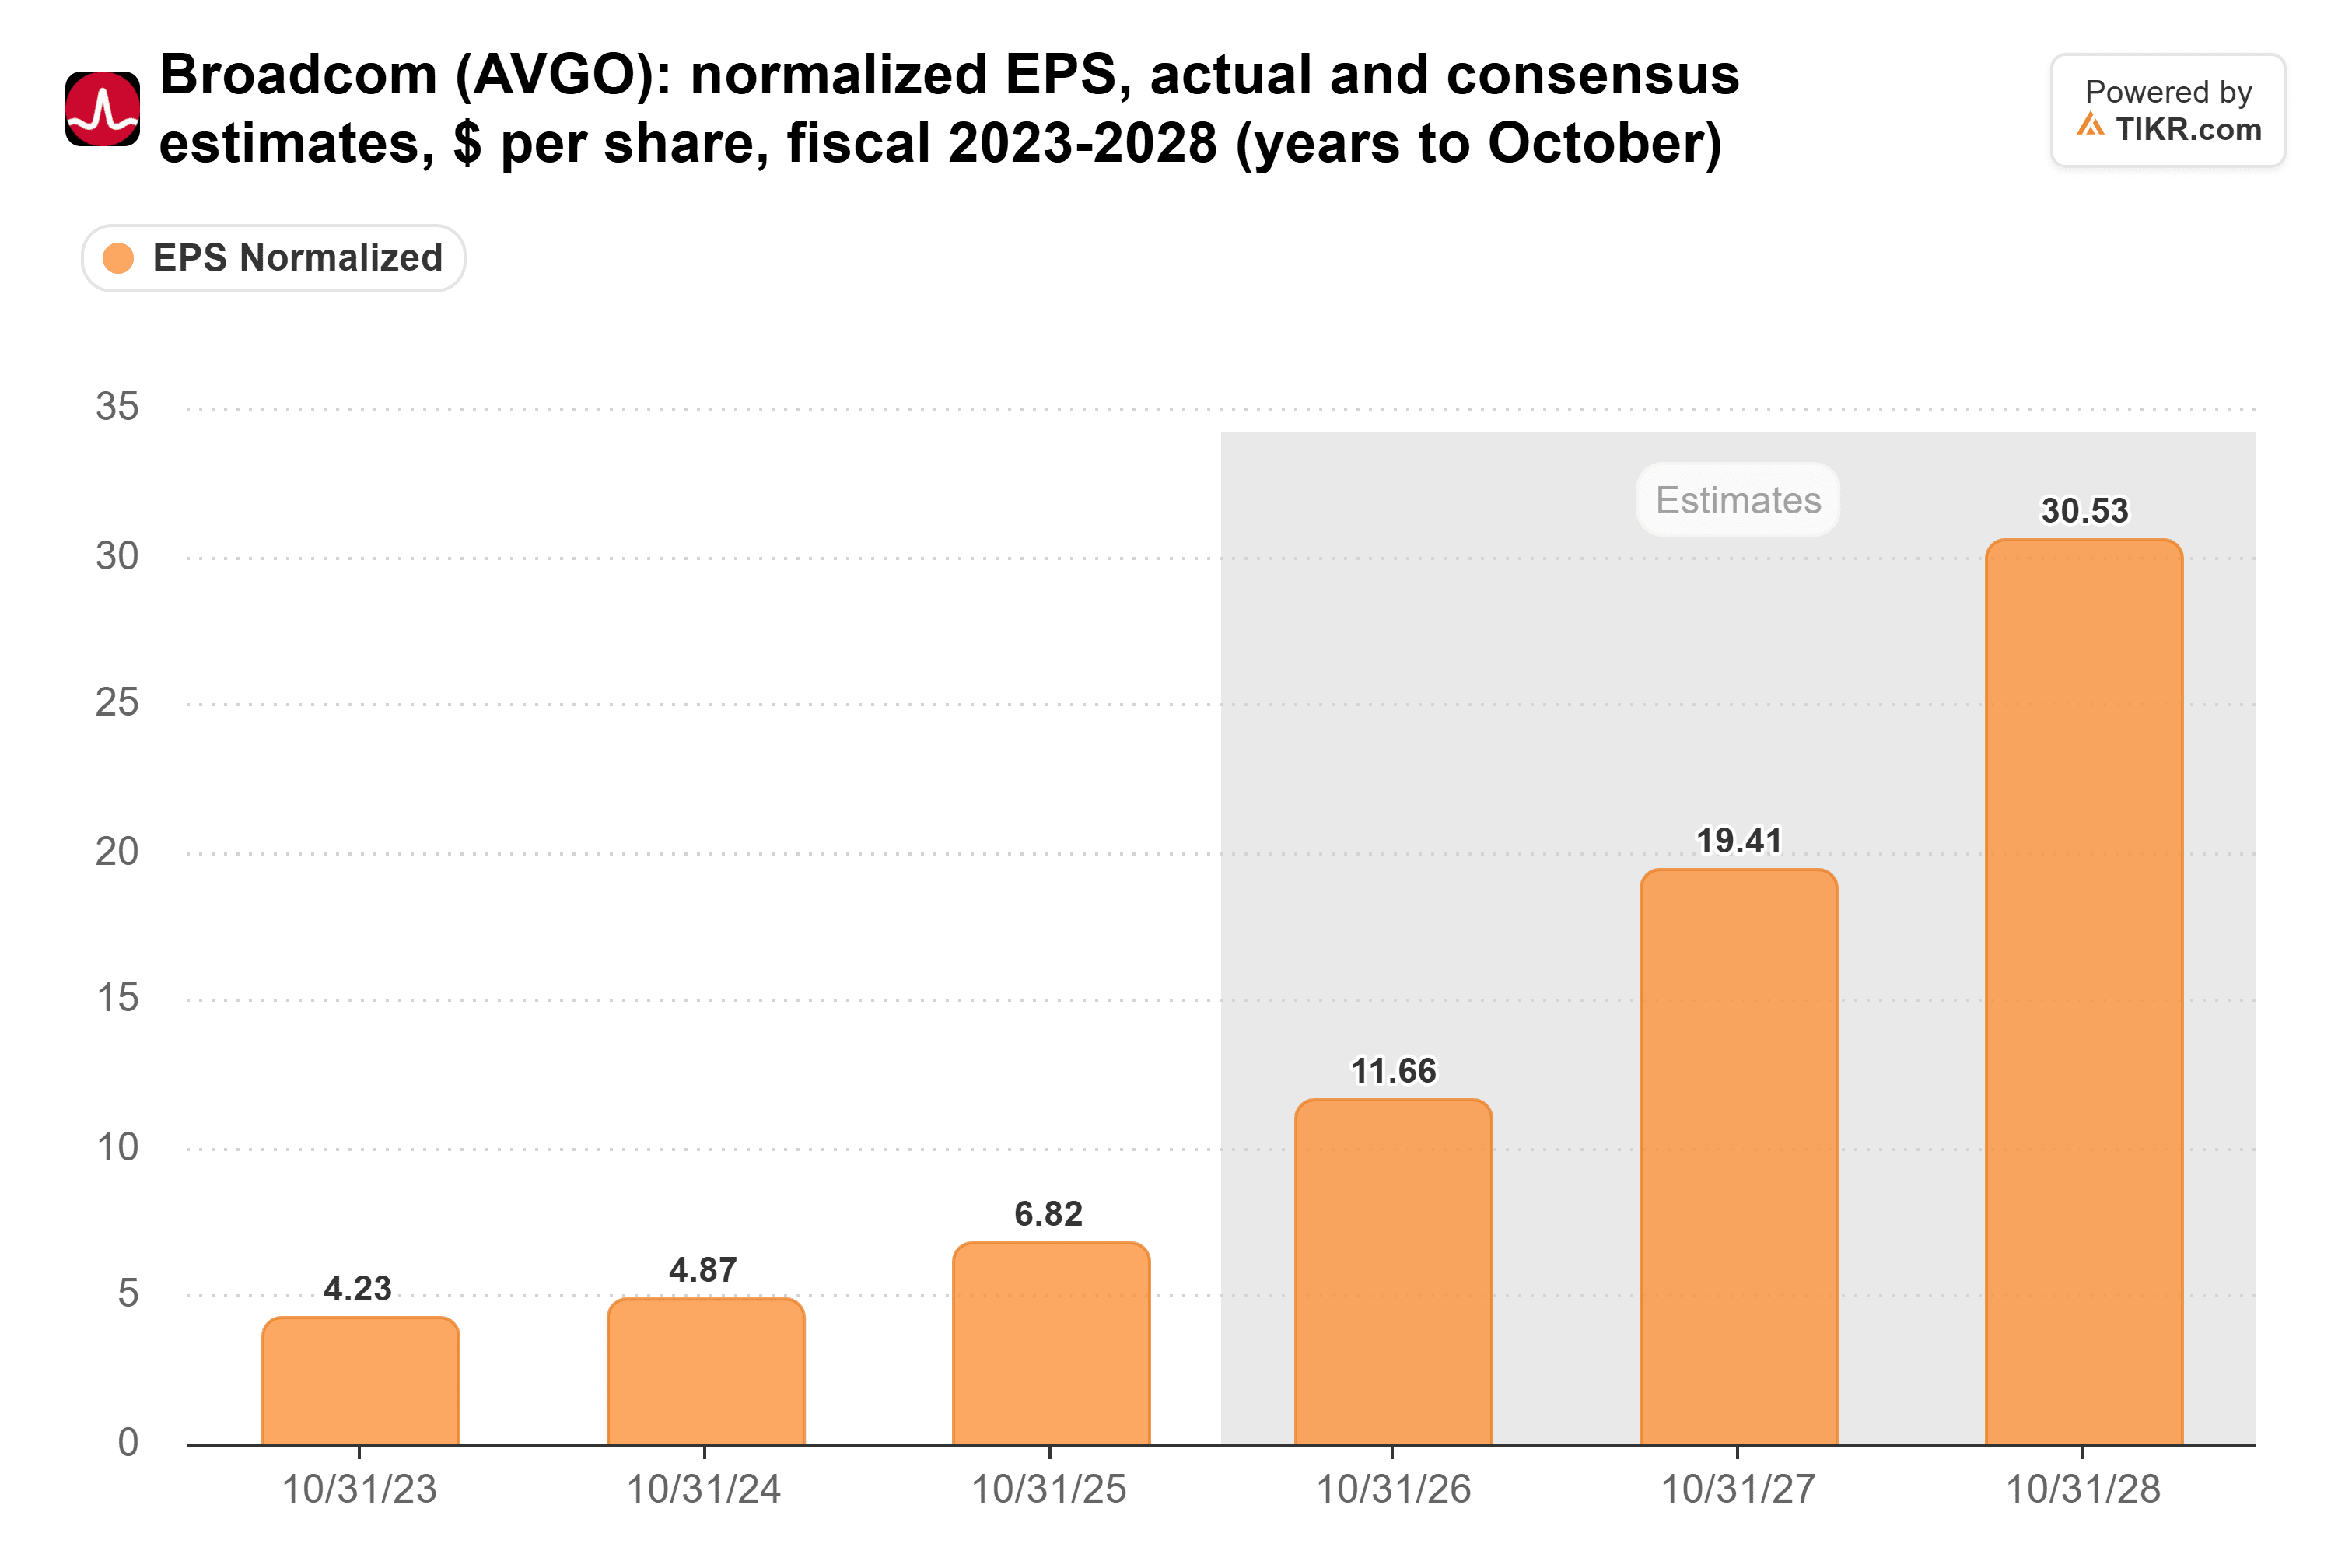
Die Schätzung für das Geschäftsjahr 2027 hat sich mit 19,60 Dollar kaum von vor drei Monaten bewegt. Das gilt sogar, nachdem TD Cowen sein Kursziel am 16. November von 475 auf 425 Dollar gesenkt, aber seine Kaufempfehlung beibehalten hat.
Dennoch notiert Broadcom mit dem 20-fachen der erwarteten Gewinne. Das liegt unter seinem 5-Jahres-Durchschnitt von 24x und weit entfernt von den 49x, die es im Dezember 2025 erreichte:
Im Laufe des letzten Jahres ist das Konsenskursziel der Analysten von 396 auf 528 Dollar gestiegen:
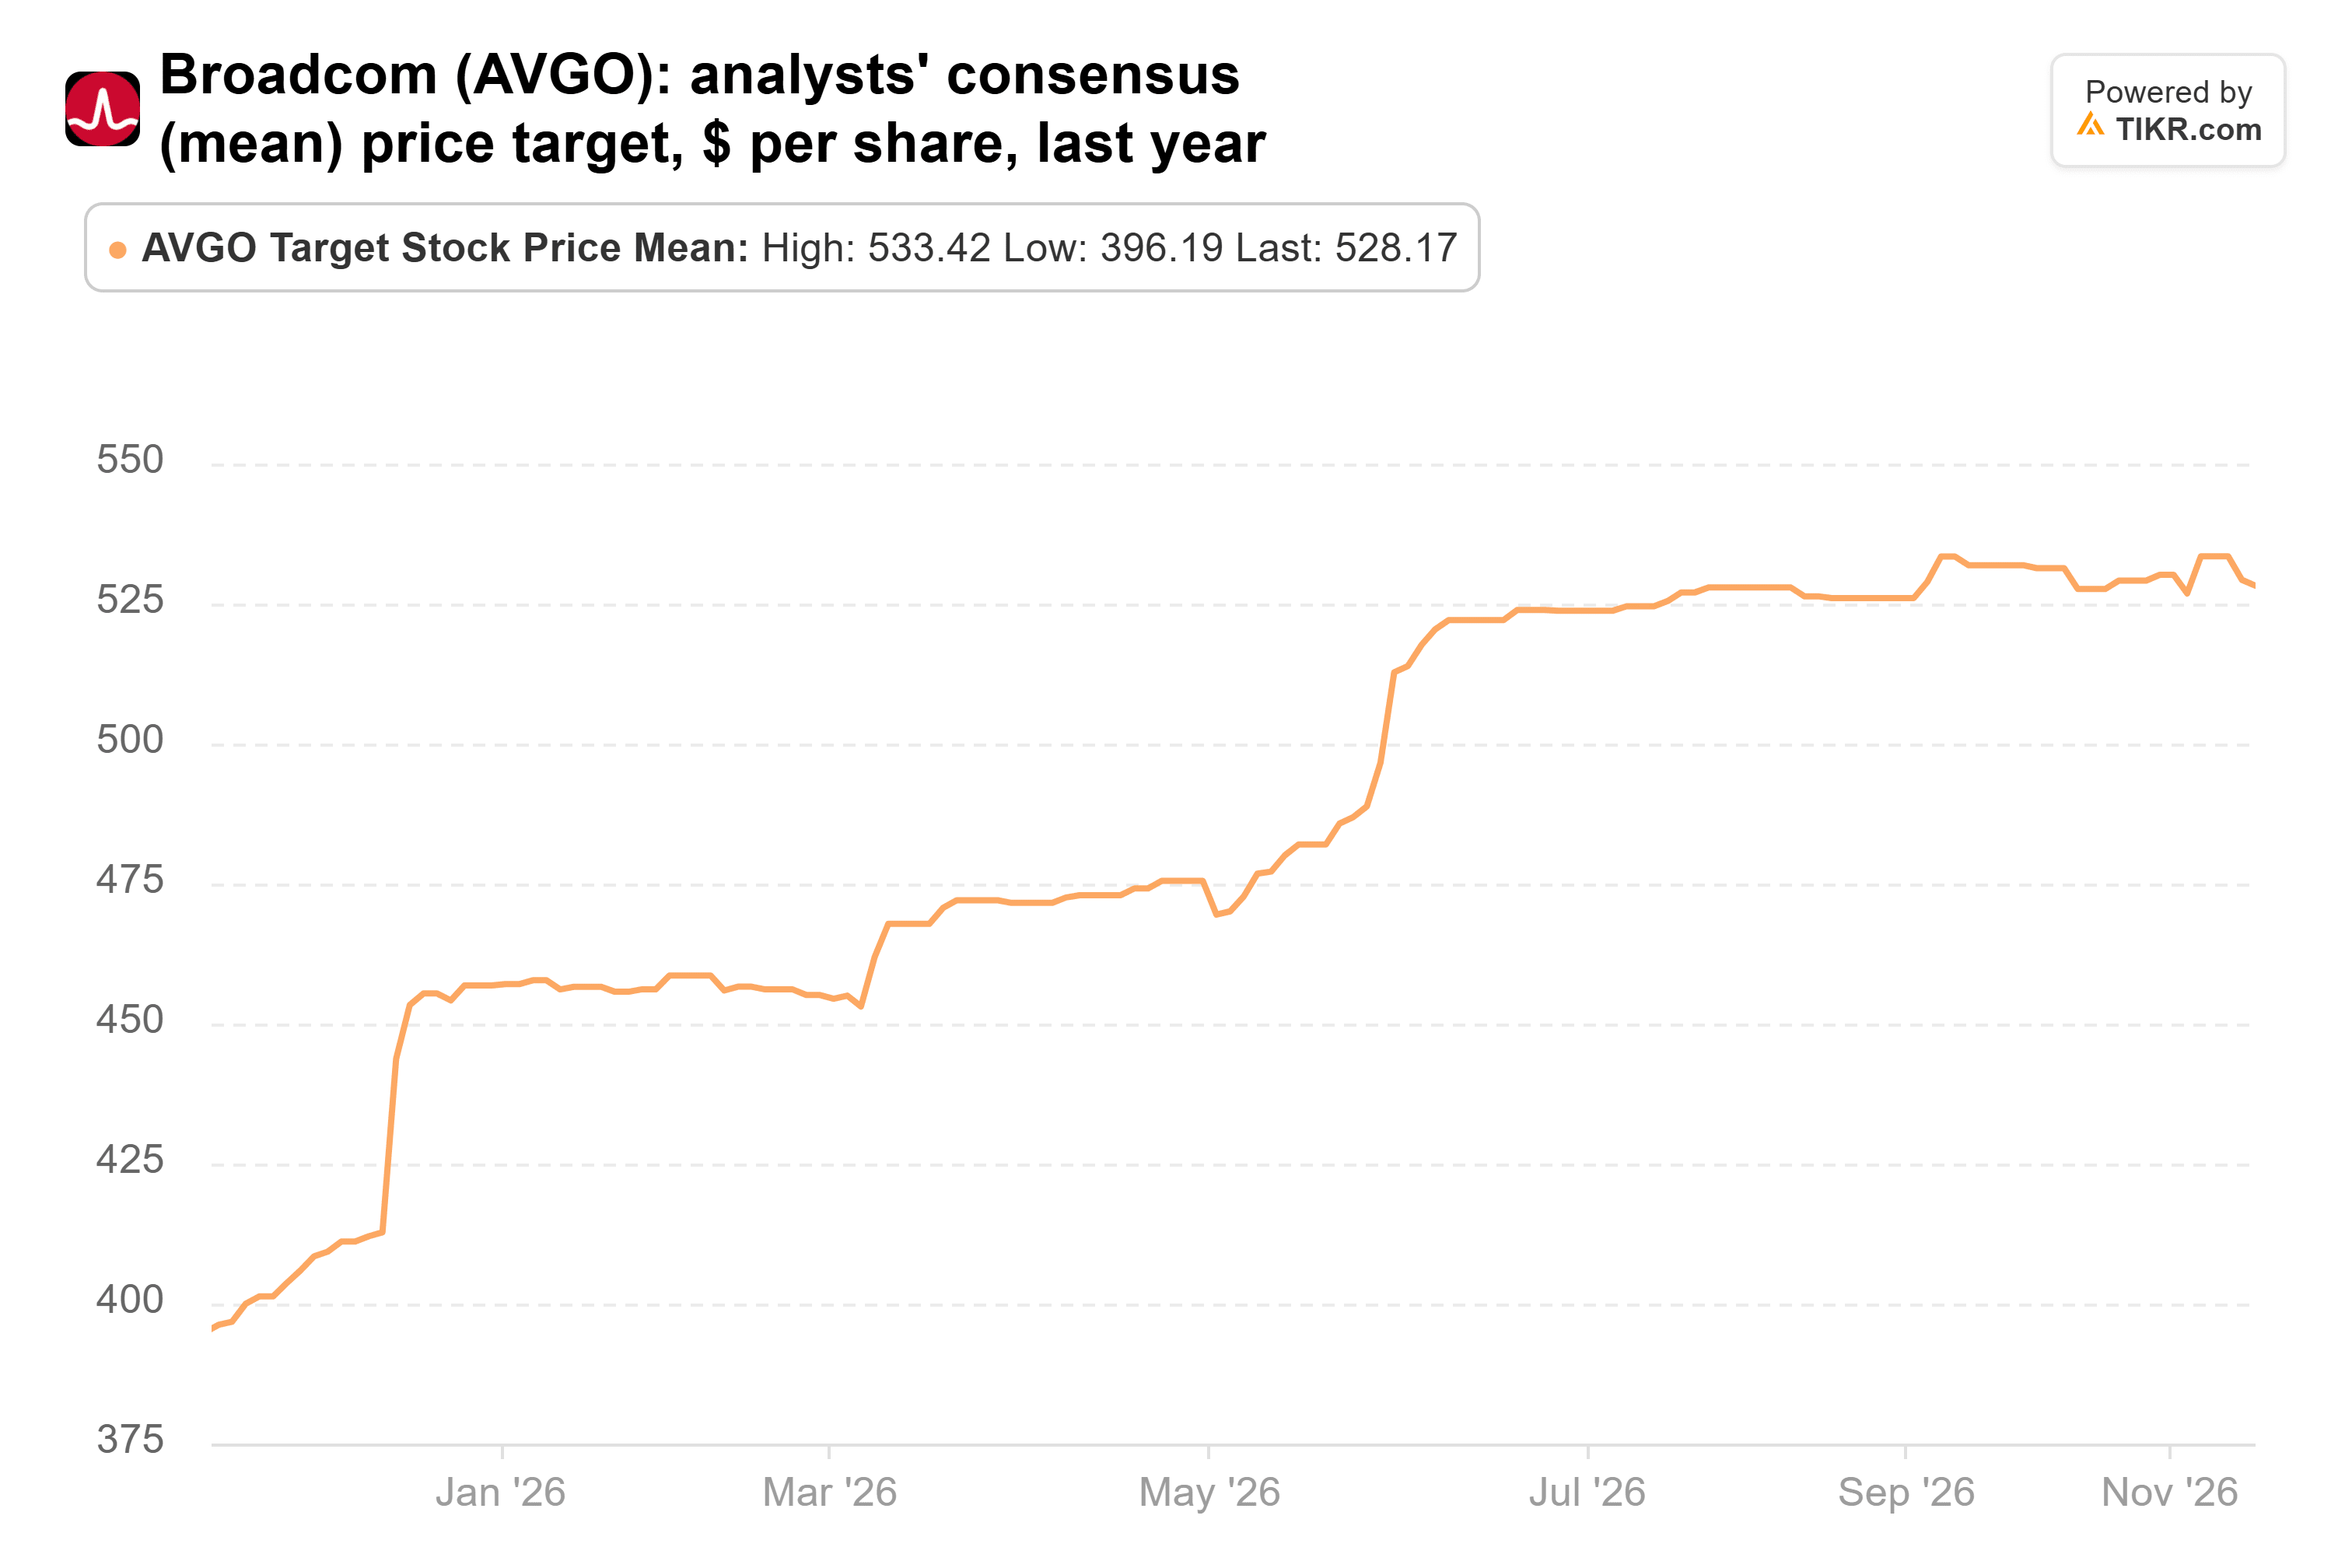
Das liegt 49 % über dem aktuellen Aktienkurs. Bezogen auf die von Analysten für das Geschäftsjahr 2028 erwarteten 30,53 Dollar entspricht 528 Dollar etwa dem 17-fachen, also unter dem heutigen KGV. Das Ziel erfordert also keine höhere Bewertung der Aktie, sondern nur, dass die Schätzungen sich bewahrheiten.
Zwei Kunden tragen das Risiko
Broadcoms Wachstum hängt stark von zwei Kunden ab. Den Darstellungen des Managements zufolge entfallen mindestens 21 der rund 30 Gigawatt, die es über die Geschäftsjahre 2027 und 2028 hinweg sieht, auf Anthropic und OpenAI. Broadcom sichert auch Leasingverträge im Zusammenhang mit Anthropics Chips in Höhe von bis zu etwa 29 Milliarden Dollar ab. Das ist mehr als die 24,0 Milliarden Dollar Bargeld, die es am 2. August hielt.
Am 13. November stufte Rothschild & Co Redburn Broadcom von Kaufen auf Neutral herab und senkte sein Kursziel von 595 auf 398 Dollar. Es sagte, die KI-Labore "müssten eine nachhaltige Vorherrschaft über Open-Modelle etablieren und sich kurzfristig selbst finanzieren." Redburn verwies auch darauf, dass Google mehr eigene Chip-Arbeit übernehme.
Hier kommt Marvell ins Spiel. Am 2. November teilte es mit, dass sein Umsatz im dritten Quartal im Mittelfeld seiner Prognose liege, am selben Tag, an dem es sich auf einen rein aktienbasierten Kauf von Lumentum einigte. Marvell legt am 1. Dezember Zahlen vor, etwa eine Woche vor Broadcom. Das wird die erste Gelegenheit sein, zu hören, wie viel Auftragsarbeit für kundenspezifische Chips Google an Marvell vergibt.
Die Käufer haben die besseren Argumente
Ich schließe mich den Käufern an. Broadcom notiert unter seinem eigenen 5-Jahres-Durchschnittskursverhältnis, Analysten erwarten, dass sich seine Gewinne in zwei Jahren fast verdreifachen, und das Kursziel der Wall Street verlangt nicht mehr als das 17-fache der für das Geschäftsjahr 2028 erwarteten Gewinne. Die Sorge der Verkäufer um Anthropic und OpenAI ist real, aber bisher hat sie sich noch nicht in den Schätzungen niedergeschlagen.
Broadcoms eigener Bericht, der für Anfang Dezember erwartet wird, ist der erste Test. Das Management prognostizierte für das vierte Quartal einen KI-Umsatz von 21,7 Milliarden Dollar. Wenn es seine Prognose von etwa 115 Milliarden Dollar KI-Umsatz für das Geschäftsjahr 2027 wiederholt, stärkt das die Käufer. Eine schwächere Prognose für 2027 würde die Runde den Verkäufern überlassen, und die nächsten 13F-Meldungen, die Mitte Februar fällig sind, werden zeigen, wer geblieben ist.
Was ist Broadcom-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Broadcom wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!